通期・四半期とも構成と説明粒度は前年並みで、品質関連費用や米国関税、中東情勢といった今期特有の事象が増減要因として入れ替わっている。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、トヨタ紡織分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年4月25日 → 2026年4月28日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年7月31日 → 2026年7月31日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 3,875字 → 3,705字(前期比-4.4%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(639字) → あり(522字)
変化の型: 出来事型
増えた要素
- 米国追加関税の影響への言及(北中南米)
- 品質関連費用の計上への言及(日本・北中南米)
- TPSとDXを活用した生産プロセス改善の説明
減った要素
- 減損損失の計上(当期の新規事象としての言及)
- SHIROKI社の暫定的会計処理確定に関する説明
要約: 見出し構成・段落粒度は前年とほぼ同じで、地域別セグメント説明の型も維持されている。前年は減損損失の計上が減益の主因として語られたのに対し、今期は品質関連費用や米国追加関税が新たな増減要因として加わった。全体として定型的な事象説明の入れ替えにとどまる。
四半期決算短信の比較
文字数: 1,571字 → 1,612字(前期比+2.6%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(192字) → あり(191字)
変化の型: 出来事型
増えた要素
- 中東情勢に伴う市況影響への言及(欧州・アフリカ、利益要因)
減った要素
- 北中南米での新会社立上げに伴う諸経費増加の言及
要約: 四半期の構成・粒度は前年同期と同水準。前年は新会社立上げに伴う諸経費が語られたが、今期は中東情勢に伴う市況影響が新たな要因として登場している。
定性文の全文(前期・今期)
通期 2025年3月期
出典: トヨタ紡織 2025年3月期 決算短信〔IFRS〕、開示日 2025年4月25日(https://www2.jpx.co.jp/disc/31160/140120250424521955.pdf)
1.経営成績等の概況(1)当期の経営成績の概況①事業を取り巻く環境当連結会計年度の世界経済は、リスクが高まる中でも底堅い成長を維持しました。世界貿易が回復基調となる一方で、各国のトップや政権交代により政策の不確実性が高い状態が継続しています。当社はこれまで現地調達化の取り組 み を 進 め て き ま し た が 、 今 後 も 事 業 活 動 に 影 響 の 出 る 政 策 動 向 を 注 視 し 、 適 切 な 対 応 を し て い き ま す 。自動車業界においては、原材料や物流費の高止まりは依然としてあるものの、生産量は堅実に推移し、市場全体の売上規模は回復傾向にあった前年度とほぼ同レベルとなりました。一方、カーボンニュートラルに向けたBEV※1市場の成長は、各国における関連政策変更などの影響を受けて鈍化し、市場参入した多くのメーカーによる競争激化や淘汰が進みました。また、自動運転技術やコネクテッドカー技術の進展、SDV※2への関心の高まりなど、業界は技術革新と市場の変動が交錯し、変化に富んだものとなってきています。
②当期の事業概要1)足許の競争力強化当社は、原材料費、物流費が高止まりする中で、自動車生産台数の変動に柔軟に対応を行いつつ、販売調達価格の両面で、適正な価格転嫁を行ってまいりました。また、従来から取り組んできましたシート骨格構成部品から完成シートまでの一貫した開発・生産体制の構築に向け、ものづくりのさらなる競争力強化を進めました。さらに、原価企画やVA※3の推進による変動費改善や、各地域の事業体ごとにきめ細やかな収益改善策を実施し、収益力強化を図りました。2)中長期目線での取り組み2030年中期経営計画で発表した当社の「2030年目指す姿」である「インテリアスペースクリエイター※4として快適な移動空間を実現し、製品、顧客の幅を広げながら社会課題の解決に貢献している会社」の実現に向けて取り組むため、2024年4月1日付で製品事業分野と技術開発分野の組織・体制を見直し、移動空間企画本部、移動空間開発本部、ユニット部品事業本部、技術開発本部に改編しました。車室空間全体の企画提案に適した体制となり、様々な取り組みを加速しています。北京国際モーターショー2024では、くつろぎの空間を演出した空間コンセプトモック「LOUNZE」を、上海国際モーターショー2025では、お客さまが多彩なシーンに合わせて自在にアレンジできる居心地の良い車室空間コンセプトモック「MX OASIS」を提案しました。また、人とくるまのテクノロジー展2024では、リサイクル炭素繊維や天然繊維などを使用し軽量化と環境配慮を両立させたリカーボンシェルシートや、ナノレベルの構造制御技術を活用し天然繊維と樹脂(ポリプロピレン)を複合させることで、剛性と耐衝撃特性の両立を実現したCNF※5強化樹脂などを初出品しました。今後も、環境に配慮した技術・製品の開発や、価値を高めた車室空間・移動空間をみなさまにご提案し事業化につなげることで、企業価値向上に努めます。
※1 BEV(Battery Electric Vehicle):電気自動車※2 SDV(Software Defined Vehicle):自動車を制御するソフトウェアのアップデートによって製造・販売されたあとも継続的に進化する自動車
※3 VA(Value Analysis):提案製品の品質や機能を落とすことなく設計変更や工程変更によりコストダウンを実現するための手法の一つ
※4 インテリアスペースクリエイター:構成部品1つからトータルコーディネートまで、お客様の期待を超えるソリューションを創造し、QUALITY OF TIME AND SPACE(すべてのモビリティーへ提供する“上質な時空間”)を提供できるリーディングカンパニー
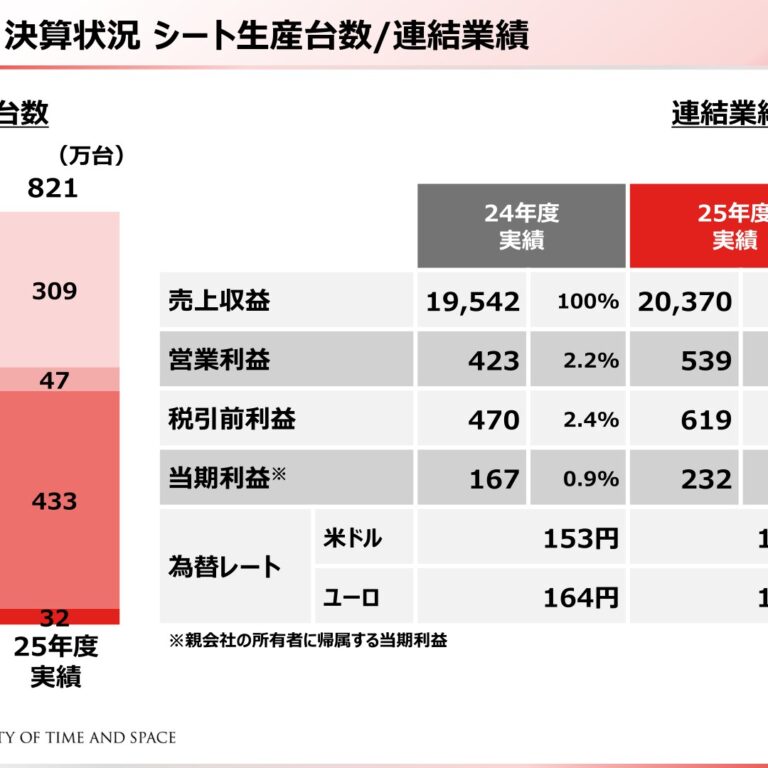
※5 CNF(Cellulose Nano Fiber):セルロースナノファイバー当連結会計年度の業績につきましては、連結売上収益は、グローバルでの生産台数の減少はあるものの、為替影響により、前連結会計年度に比べ5億円(0.0%)増加の1兆9,542億円となりました。利益につきましては、減産影響や諸経費の増加に加え、減損損失の計上により、連結営業利益は、前連結会計年度に比べ368億円(△46.5%)減少の423億円、税引前利益は、前連結会計年度に比べ409億円(△46.5%)減少の470億円となりました。親会社の所有者に帰属する当期利益は、前連結会計年度に比べ418億円(△71.4%)減少の167億円となりました。セグメントの業績は、次のとおりであります。
①日本当地域におきましては、生産台数は減少しているものの、車種構成の変化により、売上収益は、前連結会計年度に比べ164億円(1.8%)増加の9,392億円となりました。営業利益につきましては、前年度の体質強化費用の影響やモデルチェンジに伴う新製品効果、車種構成の変化はあるものの、諸経費の増加や減損損失の計上により、前連結会計年度に比べ4億円(△4.5%)減少の101億円となりました。
②北中南米当地域におきましては、為替影響はあるものの、生産台数の減少などにより、売上収益は、前連結会計年度に比べ112億円(△2.3%)減少の4,890億円となりました。営業損失につきましては、合理化はあるものの、減産影響に加え、減損損失の計上により、260億円(前年同期は営業利益6億円)となりました。
③中国当地域におきましては、生産台数の減少などにより、売上収益は、前連結会計年度に比べ27億円(△1.1%)減少の2,335億円となりました。営業利益につきましては、合理化や為替影響はあるものの、減産影響などにより、前連結会計年度に比べ19億円(△10.4%)減少の165億円となりました。
④アジア当地域におきましては、為替影響により、売上収益は、前連結会計年度に比べ122億円(4.5%)増加の2,862億円となりました。営業利益につきましては、合理化や為替影響はあるものの、車種構成の変化や諸経費の増加により、前連結会計年度に比べ14億円(△3.7%)減少の361億円となりました。
⑤欧州・アフリカ当地域におきましては、生産台数の減少などにより、売上収益は、前連結会計年度に比べ130億円(△10.0%)減少の1,181億円となりました。営業利益につきましては、合理化や為替影響はあるものの、減産影響や車種構成の変化により、前連結会計年度に比べ64億円(△54.2%)減少の54億円となりました。なお、当社は2024年3月15日に取得したSHIROKI AUTOMOTIVE INDIA PRIVATE LIMITED(現TOYOTA BOSHOKU DEVICEINDIA PRIVATE LIMITED)に係る暫定的な会計処理が、当中間連結会計期間において確定しています。これらの影響を遡及修正した後の数値に基づき、前連結会計年度との対比を行っております。
(2)当期の財政状態の概況当連結会計年度末の資産は、営業債権及びその他の債権の減少などにより、前連結会計年度末に比べ336億円減少の1兆948億円となりました。一方、負債は、前連結会計年度末に比べ300億円減少し、6,047億円となりました。主な要因は、営業債務及びその他の債務の減少によるものです。資本は、前連結会計年度末に比べ35億円減少し、4,900億円となりました。主な要因は、在外営業活動体の外貨換算差額の減少などによるものです。
(3)当期のキャッシュ・フローの概況<営業活動によるキャッシュ・フロー>営業活動の結果増加した現金及び現金同等物は1,218億円となりました。これは主に、税引前利益470億円、減価償却費及び償却費560億円などにより資金が増加したことによるものです。<投資活動によるキャッシュ・フロー>投資活動の結果減少した現金及び現金同等物は609億円となりました。これは主に、有形固定資産の取得による支出726億円などにより資金が減少したことによるものです。<財務活動によるキャッシュ・フロー>財務活動の結果減少した現金及び現金同等物は543億円となりました。これは主に、リース負債の返済による支出330億円、配当金の支払153億円などにより資金が減少したことによるものです。
(4)今後の見通し今後の世界経済は、緩やかに回復していくと予想する一方、インフレの高止まり、ウクライナや中東地域をめぐる情勢、さらには米国の政策動向など、先行きは依然として不透明な状況が続くものと予想されます。当社を取り巻く環境では、中長期的にBEV(電気自動車)の普及が進むと予想しているものの、足元では伸び率が鈍化している地域も見られ、お客様の多様なニーズに対応することが求められると予想しております。そのような状況の中、次期の連結業績見通しといたしましては、為替レート1USD=145円、1EUR=160円、1THB=4.3円、1CNY=20.0円の想定のもと、売上収益2兆円(対当期比2.3%増)、営業利益800億円(対当期比88.7%増)、親会社の所有者に帰属する当期利益500億円(対当期比199.1%増)を見込んでおります。また、上記の業績予想は、当社が現在入手している情報及び合理的であると判断する一定の前提に基づいており、その達成を当社として約束する趣旨のものではありません。また、実際の業績等は様々な要因により大きく異なる可能性があります。
通期 2026年3月期
出典: トヨタ紡織 2026年3月期 決算短信〔IFRS〕、開示日 2026年4月28日
1.経営成績等の概況(1)当期の経営成績の概況①事業を取り巻く環境当連結会計年度の世界経済は、地政学的リスクや各国の政策動向に不確実性を抱えながらも、物価上昇率の落ち着きなどを背景に、一部に持ち直しの動きが見られました。全体としてはさまざまな要因が交錯する中で、緩やかながらも概ね安定した成長を維持しました。一方で、為替変動やエネルギー・資源価格の動向に加え、地政学的リスクの高まりなど、事業活動に影響を及ぼす外部環境の変化については、引き続き注視が必要な状況にあります。自動車業界においては、原材料費や物流費の高止まりが続く中、生産および販売は概ね安定的に推移しました。カーボンニュートラルに向けた取り組みが継続する一方、BEV※1やSDV※2を中心とした技術革新が引き続き進展しています。また、地政学的リスクの高まりや各国の通商政策を背景に、サプライチェーンや生産体制の見直しが進むなど、事業環境の変化が一層顕在化しています。
②当期の事業概要1)足元の競争力強化当社は、原材料費や物流費が高止まりする中、自動車生産台数の変動に柔軟に対応し、安定した生産・供給体制の維持に努めてまいりました。従来から取り組んできた構成部品から完成品までの一貫した開発・生産体制を基盤に、各工場・各地域の連携強化を推進するとともに、TPS※3とDXを活用した生産プロセスの改善に取り組み、ものづくりの競争力強化を図りました。また、原価企画やVA※4の推進による原価改善活動を継続的に実施し、収益力の強化を通じて、競争力の向上を進めてまいりました。2)中長期目線での取り組み2030年中期経営計画で掲げた当社の目指す姿である「インテリアスペースクリエイター※5として快適な移動空間を実現し、製品・顧客の幅を広げながら社会課題の解決に貢献している会社」の実現に向け、引き続き取り組みを進めております。製品事業分野と技術開発分野を統合した体制のもと、車室空間全体を捉えた企画・提案力の強化を図り、価値提案型の取り組みを加速しています。こうした取り組みの一環として、JAPAN MOBILITY SHOW 2025などの各種展示会等を通じて、快適性や居心地の良さに加え、環境配慮や新たな体験価値を意識した移動空間のコンセプト提案や技術展示を行ってきました。あわせて、環境負荷低減に資する材料・技術の開発※6や、将来の事業化を見据えた実証にも継続して取り組んでおります
※7。今後も、中長期的な視点に立ち、価値を高めた製品・技術・サービスの創出を通じて、持続的な成長と企業価値の向上を目指してまいります。
※1 BEV(Battery Electric Vehicle):電気自動車※2 SDV(Software Defined Vehicle):自動車を制御するソフトウェアのアップデートによって製造・販売されたあとも継続的に進化する自動車
※3 TPS(Toyota Production System):トヨタ生産方式※4 VA(Value Analysis):品質や機能を落とすことなく設計変更や工程変更によりコストダウンを実現するための手法の一つ
※5 インテリアスペースクリエイター:移動空間全体の企画提案力とそれを具現化する技術開発力を兼ね備え、シート・内装を一体のシステムとして企画提案し、お客様の期待を超える新たな空間価値を提供できる会社
※6 木材などから得られる植物由来のセルロースナノファイバー(CNF)を活用した低コスト・高耐衝撃セルロース構造材料の研究開発(国立研究開発法人新エネルギー・産業技術総合開発機構(NEDO)先導研究プログラムに採択)など
※7 当社開発の小型水素発電システム「ハイドロジェンパワーシステム」を搭載した電動アシスト機能付き「水素自転車」の走行実証など当連結会計年度の業績につきましては、連結売上収益は、北中南米での増産や日本での新製品投入などにより、前連結会計年度に比べ828億円(4.2%)増加の2兆370億円となりました。利益につきましては、品質関連費用はあるものの、前年度の減損損失の影響や新製品効果、グローバルでの合理化により、連結営業利益は、前連結会計年度に比べ115億円(27.2%)増加の539億円、税引前利益は、前連結会計年度に比べ148億円(31.5%)増加の619億円となりました。親会社の所有者に帰属する当期利益は、前連結会計年度に比べ65億円(39.2%)増加の232億円となりました。セグメントの業績は、次のとおりであります。
①日本当地域におきましては、新製品投入などにより、売上収益は、前連結会計年度に比べ287億円(3.1%)増加の9,680億円となりました。営業利益につきましては、前年度の減損損失の影響やモデルチェンジに伴う新製品効果、合理化はあるものの、品質関連費用の計上により、前連結会計年度に比べ50億円(△49.8%)減少の51億円となりました。
②北中南米当地域におきましては、生産台数の増加や、車種構成の変化により、売上収益は、前連結会計年度に比べ532億円(10.9%)増加の5,423億円となりました。営業損失につきましては、前年度の減損損失の影響や合理化はあるものの、米国追加関税影響に加え、品質関連費用の計上などにより、98億円(前年同期は営業損失260億円)となりました。
③中国当地域におきましては、生産台数の減少などにより、売上収益は、前連結会計年度に比べ174億円(△7.5%)減少の2,160億円となりました。営業利益につきましては、合理化はあるものの、減産影響や車種構成の変化などにより、前連結会計年度に比べ18億円(△10.9%)減少の147億円となりました。
④アジア当地域におきましては、生産台数の増加や為替影響により、売上収益は、前連結会計年度に比べ160億円(5.6%)増加の3,022億円となりました。営業利益につきましては、諸経費の増加はあるものの、合理化や為替影響により、前連結会計年度に比べ38億円(10.6%)増加の400億円となりました。
⑤欧州・アフリカ当地域におきましては、為替影響などにより、売上収益は、前連結会計年度に比べ58億円(5.0%)増加の1,240億円となりました。営業利益につきましては、合理化や為替影響はあるものの、市況変動などにより、前連結会計年度に比べ16億円(△30.6%)減少の37億円となりました。
(2)当期の財政状態の概況当連結会計年度末の資産は、現金及び現金同等物並びに有形固定資産の増加などにより、前連結会計年度末に比べ875億円増加の1兆1,823億円となりました。一方、負債は、前連結会計年度末に比べ485億円増加し、6,533億円となりました。主な要因は、引当金の増加によるものです。資本は、前連結会計年度末に比べ390億円増加し、5,290億円となりました。主な要因は、在外営業活動体の外貨換算差額の増加によるものです。
(3)当期のキャッシュ・フローの概況<営業活動によるキャッシュ・フロー>営業活動の結果増加した現金及び現金同等物は1,429億円となりました。これは主に、税引前利益619億円、減価償却費及び償却費529億円などにより資金が増加したことによるものです。<投資活動によるキャッシュ・フロー>投資活動の結果減少した現金及び現金同等物は754億円となりました。これは主に、有形固定資産の取得による支出649億円などにより資金が減少したことによるものです。<財務活動によるキャッシュ・フロー>財務活動の結果減少した現金及び現金同等物は483億円となりました。これは主に、リース負債の返済による支出427億円、配当金の支払153億円などにより資金が減少したことによるものです。
(4)今後の見通し今後の世界経済は、緩やかに回復していくと予想する一方、中東情勢の影響による原油や天然ガスなどの資源価格の変動や供給制約、さらには米国の政策動向など、先行きは依然として不透明な状況が続くものと予想されます。当社を取り巻く環境では、中長期的には自動運転車やBEV(電気自動車)の普及が進展することで、車室空間における快適性などに対するニーズが一層高まることが見込まれ、こうしたお客様のニーズに対応することが求められると予想しております。そのような状況の中、次期の連結業績見通しといたしましては、為替レート1USD=150円、1EUR=180円、1THB=4.7円、1CNY=21.7円の想定のもと、売上収益2兆1,200億円(対当期比4.1%増)、営業利益800億円(対当期比48.3%増)、親会社の所有者に帰属する当期利益480億円(対当期比106.3%増)を見込んでおります。また、上記の業績予想は、当社が現在入手している情報及び合理的であると判断する一定の前提に基づいており、その達成を当社として約束する趣旨のものではありません。また、実際の業績等は様々な要因により大きく異なる可能性があります。
四半期 2026年3月期 第1四半期
出典: トヨタ紡織 2026年3月期 第1四半期 決算短信〔IFRS〕、開示日 2025年7月31日(https://www2.jpx.co.jp/disc/31160/140120250728521736.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当第1四半期連結累計期間の業績につきましては、前年同四半期連結累計期間(以下、前年同期)に比べ、売上収益は、日本や北中南米などでの生産台数の増加はあるものの、為替影響などにより、83億円(△1.7%)減少の4,796億円となりました。利益につきましては、増産効果や合理化などにより、営業利益は、20億円(12.0%)増加の187億円、税引前利益は、5億円(△2.6%)減少の189億円、親会社の所有者に帰属する四半期利益は、21億円(24.2%)増加の108億円となりました。セグメントの経営成績は、次のとおりであります。
①日本当地域におきましては、生産台数の増加はあるものの、車種構成の変化などにより、売上収益は、前年同期に比べ3億円(△0.1%)減少の2,238億円となりました。営業利益につきましては、増産効果や新製品効果はあるものの、市況変動や為替影響などにより、前年同期に比べ9億円(△99.4%)減少の0億円となりました。
②北中南米当地域におきましては、生産台数の増加はあるものの、為替影響などにより、売上収益は、前年同期に比べ29億円(△2.2%)減少の1,351億円となりました。営業利益につきましては、新会社立上げに伴う諸経費の増加などはあるものの、合理化や増産効果などにより、前年同期に比べ24億円(110.0%)増加の46億円となりました。
③中国当地域におきましては、生産台数の増加はあるものの、為替影響などにより、売上収益は、前年同期に比べ48億円(△9.1%)減少の482億円となりました。営業利益につきましては、車種構成の変化や増産効果などにより、前年同期に比べ17億円(71.6%)増加の41億円となりました。
④アジア当地域におきましては、生産台数の減少はあるものの、車種構成の変化などにより、売上収益は、前年同期に比べ6億円(0.9%)増加の700億円となりました。営業利益につきましては、合理化などはあるものの、諸経費の増加などにより、前年同期に比べ2億円(△2.5%)減少の90億円となりました。
⑤欧州・アフリカ当地域におきましては、生産台数の減少などにより、売上収益は、前年同期に比べ37億円(△12.1%)減少の272億円となりました。営業利益につきましては、為替影響や合理化はあるものの、市況変動や減産影響により、前年同期に比べ9億円(△51.9%)減少の8億円となりました。
(2)財政状態に関する説明当第1四半期末の財政状態につきましては、資産は、営業債権及びその他の債権の減少などにより、前連結会計年度末に比べ223億円減少の1兆725億円となりました。一方、負債は、前連結会計年度末に比べ208億円減少し、5,838億円となりました。主な要因は、営業債務及びその他の債務の減少によるものです。資本は、前連結会計年度末に比べ14億円減少し、4,886億円となりました。主な要因は、その他の資本の構成要素の減少によるものです。
(3)連結業績予想などの将来予測情報に関する説明業 績 予 想 に つ き ま し て は 、 通 期 の 予 想 を 、 売 上 収 益 2 兆 円 、 営 業 利 益 8 0 0 億 円 、 税 引 前 利 益 8 3 0 億 円 、親会社の所有者に帰属する当期利益500億円と見込んでおり、2025年4月25日の公表値から変更しておりません。なお、通期予想為替レートにつきましては、1USD=145円、1EUR=160円、1THB=4.3円、1CNY=20.0円を前提としております。上記の業績予想は、当社が現在入手している情報及び合理的であると判断する一定の前提に基づいており、その達成を当社として約束する趣旨のものではありません。また、実際の業績等は様々な要因により大きく異なる可能性があります。
四半期 2027年3月期 第1四半期
出典: トヨタ紡織 2027年3月期 第1四半期 決算短信〔IFRS〕、開示日 2026年7月31日(https://www2.jpx.co.jp/disc/31160/140120260727500061.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当第1四半期連結累計期間の業績につきましては、前年同四半期連結累計期間(以下、前年同期)に比べ、売上収益は、中国で生産台数の減少はあるものの、日本での増産や為替影響などにより、483億円(10.1%)増加の5,280億円となりました。利益につきましては、新製品効果や為替影響はあるものの、中国での減産、中東情勢に伴う市況影響や諸経費の増加により、営業利益は、28億円(△15.1%)減少の158億円、税引前利益は、12億円(△6.5%)減少の176億円、親会社の所有者に帰属する四半期利益は、20億円(△18.9%)減少の87億円となりました。セグメントの経営成績は、次のとおりであります。
①日本当地域におきましては、生産台数の増加により、売上収益は、前年同期に比べ146億円(6.6%)増加の2,385億円となりました。営業利益につきましては、中東情勢に伴う市況影響や車種構成の変化はあるものの、新製品効果や増産効果により、前年同期に比べ29億円増加の29億円となりました。
②北中南米当地域におきましては、生産台数の増加や、為替影響などにより、売上収益は、前年同期に比べ220億円(16.3%)増加の1,572億円となりました。営業利益につきましては、合理化や増産効果はあるものの、車種構成の変化により、前年同期に比べ20億円(△43.9%)減少の25億円となりました。
③中国当地域におきましては、生産台数の減少などはあるものの、為替影響などにより、売上収益は、前年同期に比べ57億円(11.8%)増加の539億円となりました。営業利益につきましては、減産影響や諸経費の増加などにより、前年同期に比べ20億円(△50.4%)減少の20億円となりました。
④アジア当地域におきましては、生産台数の増加や為替影響により、売上収益は、前年同期に比べ79億円(11.4%)増加の780億円となりました。営業利益につきましては、車種構成の変化や諸経費の増加はあるものの、新車投入効果や為替影響などにより、前年同期に比べ0億円(0.7%)増加の91億円となりました。
⑤欧州・アフリカ当地域におきましては、為替影響などにより、売上収益は、前年同期に比べ38億円(14.2%)増加の310億円となりました。営業損失につきましては、為替影響はあるものの、市況影響や車種構成の変化などにより、7億円(前年同期は営業利益8億円)となりました。
(2)財政状態に関する説明当第1四半期末の財政状態につきましては、資産は、営業債権及びその他の債権の減少などにより、前連結会計年度末に比べ104億円減少の1兆1,719億円となりました。一方、負債は、前連結会計年度末に比べ112億円減少し、6,421億円となりました。主な要因は、社債及び借入金などの減少によるものです。資本は、前連結会計年度末に比べ7億円増加し、5,298億円となりました。主な要因は、在外営業活動体の外貨換算差額の増加によるものです。
(3)連結業績予想などの将来予測情報に関する説明通期の業績予想につきましては、第1四半期までの業績及び第2四半期以降における主に中国での販売動向を踏まえ、売上収益2兆1,000億円、営業利益760億円、税引前利益800億円、親会社の所有者に帰属する当期利益460億円と見込んでおり、2026年4月28日の公表値から変更しております。なお、通期予想為替レートにつきましては、1USD=150円、1EUR=180円、1THB=4.7円、1CNY=21.7円を前提としております。上記の業績予想は、当社が現在入手している情報及び合理的であると判断する一定の前提に基づいており、その達成を当社として約束する趣旨のものではありません。また、実際の業績等は様々な要因により大きく異なる可能性があります。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。