通期・四半期とも見出し構成は変わらず、フードクラフト新設や新宿アルタビジョン終了、業績予想の上方修正・株式分割の決議など当期の個別事象の説明に置き換わった一方、財務戦略やサステナビリティなど全社戦略の詳述は簡略化された。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、三越伊勢丹ホールディングス分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月13日 → 2026年5月13日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月8日 → 2026年8月13日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 4,856字 → 5,137字(前期比+5.8%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(1011字) → あり(1029字)
変化の型: 出来事型、施策説明充実型
増えた要素
- 「再生」「まち化準備」「結実」の3段階フェーズと期間区分の明示的な説明
- 識別顧客数・海外顧客基盤の具体的な実績値(835万人、88万人等)
- 新会社「株式会社フードクラフト」設立と大野屋商店からの事業承継
- シンガポール拠点の構造改革
- 新宿アルタビジョン終了(2025年2月)に伴う減収の説明
- 株主還元方針の変更(2026年5月13日決議)への言及
減った要素
- 「丹青会」「逸品会」など招待会企画の詳述
- 米国三越・マレーシアKLCC店など海外個別店舗名の言及
- 「百貨店の科学」による経費コントロールの説明
- 前中期経営計画期の累進配当・総還元性向の詳細な経緯説明(外部公表資料への参照に置換)
要約: 見出し構成・セグメント区分は前期と同じで、フードクラフト新設や大野屋商店の事業承継、シンガポール拠点の構造改革、新宿アルタビジョン終了など当期に起きた個別事象の説明に置き換わった。3段階フェーズの名称・期間がより明示的に語られ、識別顧客数など数値も具体化した一方、招待会企画や個別海外店舗の詳述、利益配分方針の経緯説明は簡略化・外部参照化された。
四半期決算短信の比較
文字数: 4,875字 → 4,906字(前期比+0.6%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(89字) → あり(115字)
変化の型: 出来事型、簡素化型
増えた要素
- 2027年3月期通期業績予想の上方修正(増減額・増減率を示す表)
- 株式分割(1株を2株に、2026年10月1日効力発生)の決議
- 自己株式取得の取得株式総数の変更(2026年8月13日決議)
- 洋菓子ゾーンのリモデルと新規ブランド展開(45ブランド予定のうち当期25ブランドオープン)
- 「ONEグループ外商」の定義説明(脚注付き)
- 識別顧客売上高・グループ高額購買顧客売上高の前年比伸び率(106%、116%等)
減った要素
- 資本効率向上・財務健全性維持など財務戦略の詳述
- サステナビリティ「think good」の重点取り組みの詳述
- 「One Bangkok」複合開発プロジェクト(海外事業参画)の説明
- 新光三越の株式譲渡・特別利益計上の説明
- 「百貨店の科学」の脚注説明
- 中国店舗の営業終了に関する言及
要約: 冒頭の経営成績に関する説明は財務戦略・サステナビリティ・海外複合開発など全社的な戦略詳述が削られて簡素化された一方、業績予想の上方修正(表付き)や株式分割の決議など当期に起きた事象の説明が新たに加わった。百貨店業セグメントは新規ブランド展開や識別顧客の伸び率など数値を伴う説明がやや厚くなっている。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 三越伊勢丹ホールディングス 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月13日(https://www2.jpx.co.jp/disc/30990/140120250510539547.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における我が国経済は、物価上昇により賃上げの動きが広がり雇用・所得環境の改善が進む中で個人消費は回復基調で推移しました。また、小売業を含む非製造業は、相対的に堅調な状況が続いており、訪日外国人の増加は、それを下支えしています。訪日外国人によるインバウンド消費額は年々増加し、2024年度も過去最高を記録しました。特に、2024年の百貨店における訪日外国人による売上は、前年を大きく上回り過去最高を記録しております。この売上高は、コロナ禍前の2019年を上回る水準に達しており、百貨店業界の活気を取り戻す大きな要因となっています。一方、世界経済においては欧州や中東の地政学リスクや、各国の金融引き締め政策継続による景気の下振れリスク、急激な為替変動等の影響に対する懸念が見られました。また、世界的インフレによってエネルギーや原材料価格が高騰し、国内においても所得の伸びを上回る物価上昇に、一部において消費に慎重になる傾向も見受けられ、消費の二極化がこれまで以上に進むなど、景気の先行きは依然不透明な状況が続いています。こうした環境下において当社グループは、「三越伊勢丹グループ 企業理念」のミッションとして「こころ動かす、ひとの力で。」を掲げ、「お客さまの暮らしを豊かにする“特別な”百貨店を中核とした小売グループ」というビジョンの実現に向け、中期経営計画(2022~2024年度)に基づいて事業活動を進めてまいりました。中期経営計画の最終年度である当連結会計年度は、第1フェーズである「百貨店の再生」を大幅進展させ、「館」にお客さまを集客するマス向けのビジネスモデルである“館業”から、「個」のお客さまとつながる”個客業“への変革に向け取り組みを強化してまいりました。特にマスから個へのマーケティングの取り組みにより、識別顧客数・識別顧客売上高が増加し、個客とのつながりの深化で1人あたり年間購買額も着実に増加傾向にあります。また同時に次期「まち化準備」フェーズに向けた取り組みを加速させるべく、地域百貨店や関係会社の事業構造改革への注力、「百貨店の科学*」のグループ会社への浸透による経費コントロールを推し進め、国内百貨店事業を中心にした経営効率の大幅な改善により財務体質を盤石にするよう図ってまいりました。これらの取り組みを進めた結果、売上高は555,517百万円(前連結会計年度比3.6%増)、営業利益は76,313百万円(前連結会計年度比40.4%増)、経常利益は88,123百万円(前連結会計年度比47.2%増)、親会社株主に帰属する当期純利益は52,814百万円(前連結会計年度比5.0%減)となりました。*「百貨店の科学」科学的視点を取り入れ経費や要員などをコントロールするための基準等を策定した手引書セグメントの業績は次のとおりであります。
①百貨店業国内百貨店においては、伊勢丹新宿本店や三越銀座店を中心に入店客数が大幅に伸長しました。また、免税売上高の大幅な伸長に加えて、外商やエムアイカード会員などの識別顧客による売上が拡大しました。当社グループでは、上質で豊かな生活を求めるお客さまの消費ニーズにお応えする「高感度上質戦略」を推進しており、伊勢丹新宿本店や三越銀座店のリモデルにより新規に導入したコンテンツ・MDが好調に推移しました。地域百貨店においては、高感度上質消費を志向する全国のお客さまのご要望にお応えするため、伊勢丹新宿本店・三越日本橋本店への送客や商品の取り寄せを可能とする「拠点ネットワーク戦略」の取り組みを強化したことで、売上が拡大しました。「個客とつながるCRM戦略」としては、伊勢丹新宿本店「丹青会」、三越日本橋本店「逸品会」などの両本店のお得意様向けのご招待会に加えて、各店で上位個客に向けた独自のおもてなし企画を実施しました。その結果、首都圏の都心店舗だけでなく地域店舗においても前年実績を大きく上回り、国内百貨店計で過去最高の総額売上高を更新しております。さらなる戦略の推進に向け、2025年3月には海外個客向けアプリ「MITSUKOSHI ISETAN JAPAN」や年会費無料の「エムアイカード ベーシック」を導入し、個客の識別化に向けた取り組みを強化しております。合わせて、経費コントロールの取り組みを引き続き強化したことで、大幅な収益の改善につながりました。海外店舗では、2023年8月にレストランをリモデルオープンした米国三越の売上が好調で、前年実績を大きく上回りました。また、マレーシアにおいても、先行してリモデルオープンしたKLCC店の食品エリアが全体を牽引し、売上が堅調に推移しております。このセグメントにおける売上高は461,136百万円(前連結会計年度比2.9%増)、営業利益は64,563百万円(前連結会計年度比43.0%増)となりました。2
②クレジット・金融・友の会業クレジット・金融・友の会業は、好調なグループ百貨店からの牽引に加え、割賦手数料やマーケティング事業収入の拡大などにより、売上が前年実績を上回り増収となりました。また、収支構造改革の推進が奏功し、販売管理費の抑制につながり、2024年度は前年度に続き増益となっております。なお、新たな金融サービスである伊勢丹新宿本店時計売場における商品保証サービスは当初計画の加入率を達成し、新規カード入会にもつながるなど、将来の事業拡大に向けた戦略推進に寄与しています。2025年3月には新たに会員数拡大に向けた「エムアイカード ベーシック」を導入し、足元のカード獲得件数は大きく伸長しております。引き続き百貨店事業を通じてつながったすべての識別顧客の暮らし全般に関わるご要望にお応えするべく、今後も金融サービスのラインアップを拡充してまいります。このセグメントにおける売上高は34,433百万円(前連結会計年度比5.1%増)、営業利益は5,743百万円(前連結会計年度比41.8%増)となりました。
③不動産業不動産業は、新宿エリアの保有物件における賃料収入増加や建装事業のグループ間での連携強化により受注が増え、増収増益となりました。高品質な内装・造作家具、自社工場による高い品質と技術力を強みとする株式会社三越伊勢丹プロパティ・デザインでは、外部の大型開発案件のホテルやオフィス、ブランドショップ改装の施工を中心に売上が拡大し、増収となりました。このセグメントにおける売上高は29,539百万円(前連結会計年度比10.3%増)、営業利益は3,615百万円(前連結会計年度比18.7%増)となりました。
④その他クイーンズ伊勢丹などのスーパーマーケット事業や食品のOEM製造事業を展開している株式会社エムアイフードスタイルは、三越伊勢丹のグループ力を活かしたプライベートブランドの販路拡大やOEM受注拡大、エムアイカード会員に向けたキャンペーンの実施など、グループでの取り組みを強化しました。2024年11月にはJR埼京線十条駅の再開発地区に「クイーンズ伊勢丹十条店」を新規オープンし、販路を拡大しています。旅行業の株式会社三越伊勢丹ニッコウトラベルは、国内旅行では、毎年ご好評頂いているチャータークルーズ催行、海外旅行では独自の欧州リバークルーズの増発に加えてベルサイユ宮殿の貸切見学など、希少性の高い特別企画旅行を展開しました。加えて、円安傾向や海外での物価高の影響を受けながらも原価管理と経費コントロールを徹底したことにより、大幅な増収増益となりました。広告・メディア事業の株式会社スタジオアルタは、屋外広告やデジタルサイネージ等の百貨店の広告メディア販売事業が堅調に推移しました。また、グループ会社の広告制作を集約させた効果が継続し、大幅な増収増益となりました。このセグメントにおける売上高は96,094百万円(前連結会計年度比5.5%増)、営業利益は2,079百万円(前年同四半期比0.3%増)となりました
(2)当期の財政状態の概況当連結会計年度末の総資産は1,205,726百万円となり、前連結会計年度末に比べ19,376百万円減少しました。これは主に、有利子負債の返済による現金及び預金の減少、のれん減損などによるものです。負債合計では602,847百万円となり、前連結会計年度末から21,431百万円減少しました。これは主に、有利子負債の返済などによるものです。また、純資産は602,878百万円となり、前連結会計年度末から2,054百万円増加しました。これは主に、親会社株主に帰属する当期純利益を計上したことおよび為替換算調整勘定が増加したことなどによるものです。3
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物は、前連結会計年度末に比べて30,555百万円減少し、41,834百万円となりました。営業活動によるキャッシュ・フローは、89,564百万円の収入となり、前連結会計年度に比べ収入が32,669百万円増加しました。これは主に、税金等調整前当期純利益が25,753百万円増加したこと及び売上債権の増減額が33,849百万円増加したことなどによるものです。投資活動によるキャッシュ・フローは、25,955百万円の支出となり、前連結会計年度に比べ支出が1,059百万円減少しました。これは主に、長期貸付による支出3,963百万円があった一方で、有価証券及び投資有価証券の売却及び償還による収入が4,254百万円増加したことなどによるものです。財務活動によるキャッシュ・フローは、94,909百万円の支出となり、前連結会計年度に比べ支出が26,423百万円増加しました。これは主に、連結の範囲を伴わない子会社株式の取得による支出16,161百万円があったこと及び自己株式の取得による支出が10,003百万円増加したことなどによるものです。
(4)今後の見通し次期(2026年3月期)の通期業績見通しにつきましては、連結売上高557,000百万円(前連結会計年度比0.3%増)、連結営業利益78,000百万円(前連結会計年度比2.2%増)、連結経常利益74,000百万円(前連結会計年度比16.0%減)、親会社株主に帰属する当期純利益60,000百万円(前連結会計年度比13.6%増)を見込んでおります。
(5)利益配分に関する基本方針当社は、企業価値の長期的な向上を図りつつ株主の皆様への利益還元を行っております。現中期経営計画(2023年3月期~2025年3月期)におきましては、経営環境、業績、財務の健全性を総合的に勘案しながら、安定的な配当水準の維持、利益成長にあわせた中長期的な増配に加え、自己株式取得を組み合わせたトータルな還元を、総還元性向50%の水準を意識して行ってまいりました。2025年3月期の配当金につきましては、中間配当24円に期末配当30円を加えた54円といたします。また、自己株式取得につきましては、総額250億円の取得を実施いたしました。次期中期経営計画のフェーズⅠ (2026年3月期~2028年3月期)におきましては、配当と自己株式取得を組み合わせたトータルな還元を、総還元性向70%以上の水準(フェーズⅠ期間累計)で実施する方針です。配当につきましては、2025年3月期の年間配当金を下限とする累進配当を実施いたします。自己株式取得につきましては、取得金額および取得期間を含め、機動的に決定、実施いたします。2026年3月期の配当金につきましては、中間配当30円に期末配当30円を加えた6円増配の年間60円の配当を予定しております。また本日、2025年5月14日から2025年10月31日を取得期間とする最大300億円の自己株式取得について公表いたしました。
通期 2026年3月期
出典: 三越伊勢丹ホールディングス 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月13日
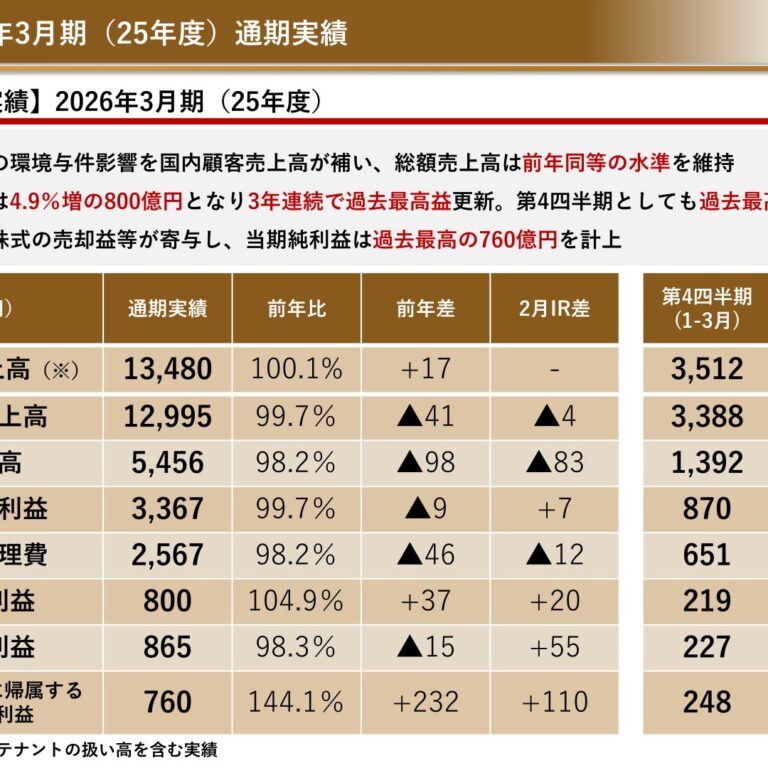
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における我が国経済は、企業業績の堅調さと高水準の賃上げが雇用や所得環境の安定化につながり、全体として緩やかな回復基調を維持しました。物価高の影響は依然として残ったものの、為替の円安傾向が輸出産業を促進したほか、賃金の伸びや株高に伴う資産効果が下支えとなり、個人消費は持ち直し傾向へと転じました。小売業においては、日用品や食品など生活必需品の販売が伸び悩む傾向も見られましたが、所得環境の改善や消費者マインドの持ち直しに加え、円安を背景とした訪日客の増加も押し上げる要因となり、娯楽や外食、旅行などサービス関連消費は回復傾向を強めました。一方で、中東をはじめとした地政学リスクの拡大など、現在の世界情勢は大きな先行きの不確実性を抱えており、こうした外部環境の変化は、国内の企業活動や消費にも影響を及ぼす可能性があり、今後の動向を見極めながら、柔軟かつ的確な対応が望まれる状況です。こうした環境の中、当社グループは、企業理念「こころ動かす、ひとの力で。」をミッションに掲げ、「お客さまの暮らしを豊かにする、“特別な”百貨店を中核とした小売グループ」というビジョンの実現を、「再生フェーズ」「まち化準備フェーズ」「結実フェーズ」の3段階を通じて目指しています。2022~2024年度の「再生フェーズ」でグループ再生を大きく進展させた後、現在は2025~2030年度の「まち化準備フェーズ」に入り、その前半である「フェーズⅠ」(2025~2027年度)において、集客から識別化、利用拡大、そして生涯顧客化へとつなげる個客業プロセス活動を推進しています。当連結会計年度においては、従来の百貨店中心の「館業」から、お客さま一人ひとりと直接つながる「個客業」へのビジネスモデル転換を着実に進め、百貨店で識別したお客さまとの関係を深めるとともに、グループの多様なコンテンツを最大限活用する“連邦”活動によって新たな収益機会を創出してまいりました。これらの取り組みを進めた結果、売上高は545,626百万円(前連結会計年度比1.8%減)、営業利益は80,020百万円(前連結会計年度比4.9%増)、経常利益は86,587百万円(前連結会計年度比1.7%減)、親会社株主に帰属する当期純利益は76,096百万円(前連結会計年度比44.1%増)となりました。セグメントの業績は次のとおりであります。
①百貨店業国内百貨店事業では、伊勢丹新宿本店・三越日本橋本店・三越銀座店を中心に、地域との連携や各店の特性を活かした取り組み、アートやアニメなど新たな価値を掛け合わせたコンテンツ、希少性が高く付加価値のある商品の提案など、独自性強化の施策を展開しました。首都圏店舗では、お得意様向け招待会の伊勢丹新宿本店「丹青会」、三越日本橋本店「逸品会」において、国内外の一流・上質なコンテンツや通常は店舗で取り扱っていない商品の提案、体験型イベントを開催し、過去最高売上を記録した企画もあり、好評を博しました。地域店舗では、両本店からの商品取り寄せや店舗間送客による“拠点ネットワーク”活動が前年同期比で二桁増加し、好調に推移しました。オンライン事業では、店舗との連動企画を強化し、総額売上高が過去最高を更新しました。2025年3月には、年会費無料の「エムアイカード ベーシック」を導入し、新規のカード会員が増加、識別顧客数は前年同期比約74万人増の約835万人となりました。この識別顧客数の増加により識別顧客売上高は堅調に推移し、年間300万円以上をお買い上げいただいた顧客も増加しました。特に個人外商の取扱高は首都圏店舗を中心に着実に伸びを見せています。同じく2025年3月に海外顧客向けアプリ「MITSUKOSHI ISETAN JAPAN」をリリース。購買特典や高額免税者向けサービスの導入など、来店促進を一層強化し、「MITSUKOSHI ISETAN JAPAN」とWeChatの合計会員数は約88万人に達しました。これらの取り組みが奏功した結果、国内顧客売上は識別顧客数増加と連動して堅調に推移し、首都圏の三越・伊勢丹両本店の総額売上高は前年並みに回復し、岩田屋本店や新潟伊勢丹など地域主要店でもラグジュアリーブランドや宝飾時計が売上を牽引しました。一方海外顧客売上は、為替動向や高額品価格改定前の駆け込み需要による昨年度記録した過去最高実績からの反動に加え、2025年11月以降の訪日客数減速の影響を受けて前年実績を下回ったものの、海外外商の取扱高は増加傾向にあります。あわせて、経費構造改革による人件費・地代家賃などの経費コントロールの徹底が、営業利益の改善に寄与しました。海外店舗では、2025年度にシンガポール拠点の構造改革を実施しました。また、米国三越では日本食レストランや2025年12月にリニューアルオープンしたフードスタンド、小売店舗における日本のキャラクターグッズが好調に推移し、大幅な収益改善につながりました。2このセグメントにおける売上高は449,718百万円(前連結会計年度比2.5%減)、営業利益は65,522百万円(前連結会計年度比1.5%増)となりました。
②クレジット・金融・友の会業クレジット・金融・友の会事業は、百貨店事業との強固な連携を基盤に、カード会員による顧客識別化の強化や金融サービスの拡充を通じて、収益力の向上に取り組んでおります。株式会社エムアイカードでは、2025年3月における年会費無料の「エムアイカード ベーシック」の発行も寄与し、新規入会口座数は大幅に増加、カード会員総数も順調に伸長しています。同様に、2025年3月には、資産運用・クラウドファンディング・保険等を提供する総合金融サービス「MITOUS」を開始し、百貨店顧客向けイベントに出展するなど新たなサービス展開を推進いたしました。さらに2025年10月には金融商品仲介業および銀行代理業の認可を取得し、三越日本橋本店内での営業を開始するなど、百貨店顧客との接点を活かした金融商品の企画・提供を拡充しております。同社は、円安など外部環境の影響を受けつつも、取扱高の拡大や収支構造改革の継続により、過去最高益を達成するとともに、事業基盤の一層の強化を実現いたしました。このセグメントにおける売上高は35,593百万円(前連結会計年度比3.4%増)、営業利益は6,336百万円(前連結会計年度比10.3%増)となりました。
③不動産業不動産業では、新宿エリア保有物件の賃料収入が増加したほか、建装事業においてグループ連携強化により受注が伸長しました。株式会社三越伊勢丹プロパティ・デザインは、自社工場の高品質な技術力を活かし、ホテル・オフィス・ブランドショップなどの内装設計・施工を受注。物価高騰や人材不足下においても、採算性重視の物件選定や経費抑制を徹底し、収益性と効率性を高め、大幅な増益を達成いたしました。このセグメントにおける売上高は27,173百万円(前連結会計年度比8.0%減)、営業利益は4,681百万円(前連結会計年度比29.5%増)となりました。
④その他株式会社エムアイフードスタイルは、三越伊勢丹グループの強みを活かし、プライベートブランドの販路拡大やエムアイカード会員向けキャンペーンなどの連携施策を強化。スーパーマーケット事業では客単価が伸長し増収増益を達成しました。なお、同社は100%出資による新会社「株式会社フードクラフト」を設立し、顧客接点拡大を目的として、2026年4月に株式会社大寿から「OONOYA」および「大野屋商店」の事業を吸収分割により承継しました。旅行業を営む株式会社三越伊勢丹ニッコウトラベルは、2025年度において、国内では厳島神社夜間奉納公演や「にっぽん丸」ラスト・チャータークルーズ、海外ではイタリア四大モニュメント貸切見学やアンコール遺跡での晩餐会など、数々の特別企画による高感度かつ上質な商品を展開しました。あわせて、原価・経費管理を徹底し、事業全体の収益性を一層向上させました。株式会社スタジオアルタは、新宿アルタビジョンの終了(2025年2月)に伴い、売上高および営業利益は前年を下回りました。一方で、広告制作事業の集約とスタジオアルタのノウハウを活用した外部企業への販売を推進するとともに、屋外広告やデジタルサイネージなど百貨店店舗メディアの販売が堅調に拡大しました。このセグメントにおける売上高は98,130百万円(前連結会計年度比2.1%増)、営業利益は3,022百万円(前連結会計年度比45.4%増)となりました
(2)当期の財政状態の概況当連結会計年度末の総資産は1,217,975百万円となり、前連結会計年度末に比べ12,249百万円増加しました。これは主に、有形固定資産の取得などによるものです。負債合計では597,818百万円となり、前連結会計年度末から5,029百万円減少しました。これは主に、有利子負債の返済などによるものです。また、純資産は620,156百万円となり、前連結会計年度末から17,278百万円増加しました。これは主に、親会社株主に帰属する当期純利益を計上したことなどによるものです。3
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物は、前連結会計年度末に比べて35,508百万円増加し、77,343百万円となりました。営業活動によるキャッシュ・フローは、90,655百万円の収入となり、前連結会計年度に比べ収入が1,091百万円増加しました。これは主に、税金等調整前当期純利益が14,928百万円増加した一方で、売上債権の増減額が9,632百万円減少したこと、棚卸資産の増減額が2,566百万円減少したこと及び法人税等の支払額が3,452百万円増加したことなどによるものです。投資活動によるキャッシュ・フローは、21,634百万円の収入となり、前連結会計年度に比べ支出が47,589百万円減少しました。これは主に、関係会社株式の売却による収入などによるものです。財務活動によるキャッシュ・フローは、76,922百万円の支出となり、前連結会計年度に比べ支出が17,986百万円減少しました。これは主に、コマーシャル・ペーパーの純増減がなかったことなどによるものです。
(4)今後の見通し次期(2027年3月期)の通期業績見通しにつきましては、連結売上高560,000百万円(前連結会計年度比2.6%増)、連結営業利益81,500百万円(前連結会計年度比1.8%増)、連結経常利益80,000百万円(前連結会計年度比7.6%減)、親会社株主に帰属する当期純利益61,500百万円(前連結会計年度比19.2%減)を見込んでおります。
(5)利益配分に関する基本方針当社は、2026年5月13日開催の取締役会において、下記の通り、株主還元方針の変更について決議いたしました。詳細は、2026年5月13日付で公表いたしました「株主還元方針の変更に関するお知らせ」をご参照ください。当社は、企業価値の長期的な向上を図りつつ株主の皆さまへの利益還元を行っております。当中期経営計画のフェーズⅠ (2026年3月期〜2028年3月期)におきましては、経営環境、業績、財務の健全性を総合的に勘案しながら、配当と自己株式取得を組み合わせたトータルな還元を、総還元性向70%以上の水準(フェーズⅠ期間累計)で実施する方針でございます。配当につきましては、当中期経営計画(2026年3月期〜2031年3月期)を通じ、前期の配当実績に対し維持もしくは増配を行う累進配当をベースとしながら、2028年3月期より株主資本配当率(DOE)5%以上の水準で実施いたします。自己株式取得につきましては、取得金額および取得期間を含め、機動的に決定、実施いたします。2026年3月期の配当金につきましては、中間配当30円に期末配当40円を加えた70円といたします。また、自己株式取得につきましては、取締役会決議に基づき総額330億円の取得を実施いたしました。2027年3月期の配当金につきましては、中間配当40円に期末配当40円を加えた10円増配の年間80円の配当を予定しております。また、自己株式取得につきましては、2026年2月6日に公表いたしました300億円の取得枠のうち、2026年3月期に取得した30億円を控除した270億円を上限に取得を行う予定です。
四半期 2026年3月期 第1四半期
出典: 三越伊勢丹ホールディングス 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月8日(https://www2.jpx.co.jp/disc/30990/140120250807534669.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当第1四半期連結累計期間(2025年4月1日~2025年6月30日)における国内経済は、雇用・所得環境の改善に伴い緩やかな回復基調がみられました。個人消費は、飲食・生活関連・娯楽等のサービス消費が回復基調を維持する一方、食料品を中心とした大幅な物価上昇により抑制される傾向が見られ、慎重な動きが続いています。世界経済においても、欧州や中東における地政学リスクの高まり、米国政権の関税政策、世界的インフレ等による世界景気の減速が懸念され、国内における消費マインドへも影響を及ぼす可能性があり、先行きは依然として不透明な状況です。こうした環境下において当社グループは、「三越伊勢丹グループ 企業理念」のミッションとして「こころ動かす、ひとの力で。」を掲げ、「お客さまの暮らしを豊かにする“特別な”百貨店を中核とした小売グループ」というビジョンの実現に向けた期間を3段階のフェーズ(再生~まち化準備~結実)に区分し、取り組みを推進しております。「再生フェーズ」にあたる前中期経営計画(2022~2024年度)においては、最終年度の2024年度に過去最高の連結営業利益763億円を達成する等、百貨店を中心にグループの再生を大幅に進展させました。2025年4月に開始した新中期経営計画(2025~2030年度)では「まち化準備フェーズ」として、前半の3年間(2025~2027年度)を個客業プロセス活動(「集客」→「識別化」→「利用拡大」→「生涯顧客化」)によりマス向けのビジネスモデルである「館業」から「個」のお客さまとつながる「個客業」へと変革を図る「まち化準備フェーズⅠ」、後半の3年間(2028~2030年度)を個客業プロセス活動の進化と“まち化”(百貨店を中核とした複合開発で用途を広げ、グループアセットをフル活用したビジネスモデル)を本格始動する「まち化準備フェーズⅡ」と位置づけています。「まち化準備フェーズⅠ」のスタートにあたる当期においては、「集客」の取り組みとして、ハイタッチMDの拡充や話題性のあるイベントの開催等により引き続き伊勢丹新宿本店・三越日本橋本店等の店舗の魅力度向上を図りました。「識別化」としては、2025年3月に新規導入した年会費無料のクレジットカード「エムアイカード ベーシック」や海外顧客向けアプリ「MITSUKOSHI ISETAN JAPAN」をフックとした会員獲得強化を図り、両施策等で拡大した顧客基盤をベースに、国内外の顧客とのコミュニケーションを深め「利用拡大」を推進しました。「生涯顧客化」に関しては、アテンド型営業向けコンテンツ拡充や「海外外商部」新設等の組織体制整備を進めました。これらの取り組みが当期において功を奏し、識別顧客数が大幅に伸長、識別顧客売上高や個人外商取扱高も前年実績を上回る等、過去最高を記録した前年同期の免税売上高の反動がある中においても、個客業化につながるプロセス活動の効果が表れております。これらの事業活動を支えるグループ基盤戦略として、財務戦略では、資本効率の向上と財務健全性の維持に向け、保有資産の圧縮・効率化や株主還元、有利子負債コントロール等を推進しています。不動産開発着手前の「フェーズⅠ」においては、配当と自己株式取得を組み合わせたトータルな還元を、総還元性向70%以上の水準(フェーズⅠ期間累計)で実施する方針であり、現在、300億円を上限として自己株式取得(取得期間:2025年5月14日~10月31日)を実施しております。サステナビリティでは、4つの重点取り組み(マテリアリティ)を強化しており、その一環として三越伊勢丹グループの考える“サステナブル”「think good」の活動を2021年より展開しています。2025年4月には、伊勢丹新宿本店や三越日本橋本店をはじめとする13店舗で、「次世代の応援」等をテーマとした約340の企画を実施し、社会課題解決に向けた取り組みを進めました。百貨店以外でも三越伊勢丹ニッコウトラベルによる「地域共創ツアー」など、グループ全体でthink goodの取り組みを推進しています。海外における取り組みとしては、One Bangkok Company Limitedと共同でタイ・バンコク中心部で最大規模の複合開発プロジェクト「One Bangkok」のオフィス事業および小売事業に参画し、2024年10月よりソフトオープンしていた小売事業の「MITSUKOSHI DEPACHIKA」が2025年5月にグランドオープンを迎えました。日本の百貨店由来のデパ地下を展開することで、日本の百貨店として期待される「日本食」や「きめ細やかなサービス」を軸に、バンコクのお客さまに愛される店づくりを行ってまいります。なお、当社の持分法適用関連会社である新光三越百貨股份有限公司(以下、「新光三越」)の株式の一部を、新光三越の合弁に係る当社の合弁パートナーが設立した特別目的会社である新昕資本股份有限公司へ2025年5月に譲渡しており、その売却益を当第1四半期連結累計期間において特別利益として計上しております。この結果、当第1四半期連結累計期間の連結業績は、売上高は124,193百万円(前年同四半期比4.2%減)、営業利益は15,650百万円(前年同四半期比17.1%減)、経常利益は17,079百万円(前年同四半期比19.5%減)、親会社株主に帰属する四半期純利益は18,838百万円(前年同四半期比37.5%増)となりました。セグメントの業績は次のとおりであります。
①百貨店業国内百貨店事業においては、各店の独自企画等での集客を通してつながった識別顧客数が前年比約1割伸長しました。免税売上は昨年度の過去最高実績を下回ったものの、首都圏の百貨店を中心に、個人外商取扱高および識別顧客売上高も着実に増加し、国内百貨店事業計で国内顧客の売上高は前年同期を上回りました。伊勢丹新宿本店で開催した「フランスフェア」や、三越日本橋本店で実施した「中央ホール90周年記念」や「イタリアフェア」等、話題性のあるイベントが集客と売上増に寄与しました。また前述のとおり、2025年3月に既存カード会員の退会抑止や新規顧客の獲得拡大を目的に、年会費無料のクレジットカード「エムアイカード ベーシック」を導入しています。これによりカード入会数が大幅に増加し、各種エムアイカードおよび三越伊勢丹アプリを通じてつながる識別顧客数が拡大し、顧客基盤の強化につながっています。地域店舗においては、高感度上質消費を志向する全国のお客さまのご要望にお応えするため、伊勢丹新宿本店・三越日本橋本店への送客や商品の取り寄せを可能とする「拠点ネットワーク戦略」の継続的な強化に加え、引き続き「百貨店の科学*」による経費コントロールを積極的に推進しました。免税売上については、過去最高を更新した前年同期水準には達していないものの、2025年3月に海外顧客向けアプリ「MITSUKOSHI ISETAN JAPAN」を開始し、アプリ登録顧客数は10万人を超え、識別顧客ターゲットを世界へ拡大しております。海外店舗の当第1四半期連結累計期間(2025年1月1日~3月31日)においては、中国3店舗の営業終了(2024年4月、6月)により売上高は前年を下回りましたが、2024年9月に株式会社三越伊勢丹の完全子会社となったイセタン(シンガポール)Ltd.における構造改革等により販管費削減が寄与し、営業利益は微増となりました。このセグメントにおける売上高は102,285百万円(前年同四半期比5.0%減)、営業利益は12,455百万円(前年同四半期比20.7%減)となりました。*「百貨店の科学」科学的視点を取り入れ経費や要員等をコントロールするための基準等を策定した手引書
②クレジット・金融・友の会業クレジットカード会社である株式会社エムアイカードでは、重点的に進めている百貨店との連携によるカード利用促進等の取り組みが奏功し、手数料収入が拡大しました。その結果、売上は増収となり、構造改革の推進による販売管理費の抑制もあって、利益は計画どおりに推移しました。なお、2025年3月にリリースした「エムアイカード ベーシック」の新規会員増加により、エムアイカード全体の入会口座数は前年比5割増となり、順調に推移しています。さらに識別強化の一環として、年間購買額の向上を目的としてWメンバー顧客化(エムアイカードと三越伊勢丹アプリ両方の会員化)の強化に取り組んだ結果、Wメンバー顧客数は前年比2桁増となりました。今後も、百貨店事業を通じてつながったすべての識別顧客の暮らし全般に関わるご要望にお応えするべく、金融サービスのラインアップ拡充を進めてまいります。このセグメントにおける売上高は8,445百万円(前年同四半期比2.3%増)、営業利益は1,751百万円(前年同四半期比
18.7%減)となりました。③不動産業不動産業では、新宿エリアの保有物件における賃料収入の増加が引き続き売上・利益を押し上げましたが、建装・デザインやコンストラクションマネジメント等を手掛ける株式会社三越伊勢丹プロパティ・デザインにおいて、前年同期における大型受注案件の売上計上の反動の影響があり、当期は減収となりました。このセグメントにおける売上高は4,983百万円(前年同四半期比23.0%減)、営業利益は835百万円(前年同四半期比
17.7%増)となりました。④その他スーパーマーケット事業(クイーンズ伊勢丹等)および食品のOEM製造事業を展開している株式会社エムアイフードスタイルは、三越伊勢丹グループの強みを生かし、エムアイカード会員向けキャンペーンの実施等グループ連携による取り組みを強化しました。2025年6月には、「クイーンズ伊勢丹千葉店」をJR千葉駅構内の商業施設「ペリエ千葉」3階・改札内に新規オープンし、駅利用者を中心とした新たな顧客層の獲得を進めています。客単価が伸長したことでスーパーマーケット事業の売上高は前年同期を上回りましたが、百貨店ギフト等の卸事業が伸び悩み、同社は減益となりました。旅行業を手がける株式会社三越伊勢丹ニッコウトラベルは、海外では特別な貸切や入場を組み込んだ欧州周遊ツアー、国内では有名博物館の特別展を夜間貸切で鑑賞する企画等、独自の企画力を生かした特別感のある旅行を多数展開しました。こうした取り組みは百貨店の外商顧客を中心に支持され、業績は堅調に推移しました。広告・メディア事業を展開する株式会社スタジオアルタは、屋外広告やデジタルサイネージ等の百貨店向け広告メディア販売事業が順調に推移しました。加えて、グループの広告制作機能を集約した効果が継続し、売上は着実に増加しました。このセグメントにおける売上高は22,400百万円(前年同四半期比4.7%増)、営業利益は459百万円(前年同四半期比
96.4%増)となりました。(2)財政状態に関する説明当第1四半期連結会計期間末の総資産は1,172,178百万円となり、前連結会計年度末に比べ33,548百万円減少しました。これは主に、投資有価証券の売却による減少などによるものです。負債合計では587,467百万円となり、前連結会計年度末から15,380百万円減少しました。これは主に、繰延税金負債が減少したことなどによるものです。また、純資産は584,710百万円となり、前連結会計年度末から18,167百万円減少しました。これは主に、為替換算調整勘定が減少したこと及び自己株式の取得などによるものです。
(3)連結業績予想などの将来予測情報に関する説明2026年3月期の通期連結業績予想につきましては、2025年5月13日公表の通期連結業績予想から変更はありません。
四半期 2027年3月期 第1四半期
出典: 三越伊勢丹ホールディングス 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月13日(https://www2.jpx.co.jp/disc/30990/140120260812518489.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当第1四半期連結累計期間(2026年4月1日~2026年6月30日)における我が国経済は、企業業績の底堅さや継続的な賃上げの動きを背景に、雇用・所得環境は緩やかに改善しました。その一方で、物価高の影響により、個人消費の一部では慎重な動きが継続しております。また、為替は円安基調で推移し、インバウンド需要回復の動きが見られました。小売業においては、首都圏を中心に訪日外国人旅行者や国内富裕層による消費が引き続き堅調に推移し、小売市場を牽引しました。一方で、中東をはじめとした地政学リスクの拡大など、現在の世界情勢は大きな先行きの不確実性を抱えており、こうした外部環境の変化は、国内の企業活動や消費にも影響を及ぼす可能性があり、今後の動向を見極めながら、柔軟かつ的確な対応が望まれる状況です。こうした環境の中、当社グループは、企業理念「こころ動かす、ひとの力で。」のもと、「お客さまの暮らしを豊かにする、“特別な”百貨店を中核とした小売グループ」の実現に向け、2025年度より「まち化準備フェーズ(フェーズⅠ 2025~2027年度)」に取り組んでおります。当第1四半期においては、集客から識別化、利用拡大、そして生涯顧客化へとつなげる個客業プロセス活動を強化しています。従来の百貨店中心の「館業」から、お客さま一人ひとりと直接つながる「個客業」へのビジネスモデル転換を着実に進め、百貨店で識別したお客さまとの関係を深めるとともに、グループの多様なコンテンツを最大限活用する“連邦”活動によって新たな収益機会を創出してまいりました。この結果、当第1四半期連結累計期間の連結業績は、売上高は128,912百万円(前年同四半期比3.8%増)、営業利益は18,877百万円(前年同四半期比20.6%増)、経常利益は19,927百万円(前年同四半期比16.7%増)、親会社株主に帰属する四半期純利益は22,316百万円(前年同四半期比18.5%増)となりました。セグメントの業績は次のとおりであります。
①百貨店業国内百貨店事業では、伊勢丹新宿本店・三越日本橋本店・三越銀座店を中心に、高付加価値商品の提案や独自性のあるコンテンツの展開を通じて、来店動機の創出と館の魅力向上に取り組みました。さらに、サステナビリティの取り組みである「think good」や夏のトレンドを提案する「サマーパレット」などのキャンペーンを展開したほか、伊勢丹新宿本店では、食品の洋菓子ゾーンを中心にリモデルを推進いたしました。洋菓子ゾーンでは、品質・感性・独自性において世界基準で評価されるトップブランドを集結させ、日本初・百貨店発のブランドやコラボレーション商品による来店機会の創出と顧客体験価値の向上を企図しました。2027年3月にかけて、日本国内における伊勢丹新宿本店限定20ブランドを含む45ブランドのオープンを予定しており、当第1四半期においては、初登場9ブランドを含む25ブランドが順次オープンいたしました。地域店舗では、「拠点ネットワーク活動」を継続的に推進し、伊勢丹新宿本店・三越日本橋本店との連携による商品提案や店舗間送客の強化に取り組みました。さらに、ONEグループ外商*の推進により、全国外商顧客向け特別企画や体験型コンテンツの提供、お取り寄せ・セールスによる同行販売の拡大など、首都圏店舗と地域店舗が一体となった顧客提案を強化いたしました。また、グループ会社や関連事業が有する商品・サービス・体験コンテンツも活用し、百貨店の枠を超えた提案活動を推進することで、顧客との接点拡大や利用機会の創出を図り首都圏、地域店共に売上高が伸長しました。各種エムアイカードおよび三越伊勢丹アプリを通じてつながる国内識別顧客数の累計は、前期から14万人増の849万人となりました。識別顧客売上高は前年比106%と堅調に推移しました。グループ年間300万円以上購買顧客売上高も前年比116%と堅調に推移、個客業プロセス活動推進の成果が着実に表れております。また、高額購買顧客層においては高い継続購買率を維持するとともに、新たな顧客の獲得も進み、顧客とのつながりがさらに広がりました。これらの取り組みが奏功した結果、国内顧客売上は堅調に推移し、高額購買顧客や個人外商顧客による売上も伸長いたしました。首都圏店舗では高付加価値商品が売上を牽引したほか、地域店舗においても拠点ネットワーク活動を活用した商品提案や送客の取り組みが好調に推移いたしました。さらに、海外顧客向けアプリ「MITSUKOSHI ISETAN JAPAN」を中心としたCRM施策を推進し、海外顧客基盤は前期から約20万人増の108万人規模へ拡大し海外顧客売上についても好調に推移しました。海外店舗の当第1四半期連結累計期間(2026年1月1日~2026年3月31日)においては、シンガポール拠点における継続的な構造改革に加えて、セラングーン店の閉店セールが好調に推移したことや、米国三越における内需拡大を背景とした客数の増加により、売上・利益ともに堅調に推移いたしました。また、その他の拠点においても経費コントロールを徹底したことで、収益性の向上にも寄与いたしました。このセグメントにおける売上高は104,821百万円(前年同四半期比2.5%増)、営業利益は15,500百万円(前年同四半期比24.4%増)となりました。*ONEグループ外商とは、首都圏店舗と地域店舗、さらにはグループ会社・関連事業が持つ商品やサービス、体験コンテンツを活用し、お客さま一人ひとりに最適な提案を行うグループ横断の外商活動です。
②クレジット・金融・友の会業クレジット・金融・友の会事業では、百貨店事業との強固な連携を基盤に、カード会員による顧客識別化の強化や金融サービスの拡充を通じて、収益力の向上に取り組みました。株式会社エムアイカードでは、年会費無料の「エムアイカード ベーシック」を活用した新規会員獲得施策を継続するとともに、お客さまの利用状況やニーズに応じた最適なカードグレードの提案を推進し、ゴールドカードを中心とした上位カード会員の獲得強化に取り組みました。また、百貨店内外におけるカード利用促進施策を継続的に実施し、取扱高の拡大を推進いたしました。総合金融サービス「MITOUS」では、百貨店顧客の多様なニーズに対応した金融サービスの拡充に取り組んだほか、購入型クラウドファンディングを活用した地域貢献型の取り組みを“連邦”活動で拡大するなど、新たな顧客価値の創出を進めました。これらの取り組みにより、カード取扱高は堅調に推移し、事業基盤の強化と収益力の向上につながりました。このセグメントにおける売上高は8,854百万円(前年同四半期比4.8%増)、営業利益は2,017百万円(前年同四半期比
15.2%増)となりました。③不動産業不動産業では、新宿エリアの保有物件における賃料収入が安定的に推移しました。建装事業などを手掛ける株式会社三越伊勢丹プロパティ・デザインにおいては、受注が堅調に推移する中、自社工場の技術力を活かした内装設計・施工の受注を背景に、採算性重視の物件選定を継続しながら収益性の向上に努めました。このセグメントにおける売上高は7,014百万円(前年同四半期比40.8%増)、営業利益は1,140百万円(前年同四半期比36.5%増)となりました。
④その他スーパーマーケット事業(クイーンズ伊勢丹等)および食品のOEM製造事業を展開している株式会社エムアイフードスタイルは、三越伊勢丹グループの強みを活かし、エムアイカード会員向けキャンペーンの実施などグループ連携による取り組みを推進いたしました。また、2026年4月に事業承継した「OONOYA」および「大野屋商店」の商品をクイーンズ伊勢丹でも展開し、双方のブランド価値向上と顧客接点の拡大を図っています。加えて、顧客ニーズに即した品揃えの強化や独自性のある商品提案を進めるなど、将来の成長に向けた事業基盤の強化に取り組みました。旅行業を営む株式会社三越伊勢丹ニッコウトラベルは、高感度上質戦略に基づき、独自性の高い旅行商品の企画・販売を推進いたしました。また、百貨店外商顧客との連携強化により外商取扱額が前年同期を大きく上回ったほか、海外募集型企画旅行やインバウンド受注も好調に推移し、売上高は前年を上回りました。一方で、円安、物価上昇の影響により売上原価が上昇し、宣伝費を中心に販売管理費の抑制に努めたものの、原価上昇の影響を吸収するには至らず、営業利益は前年を下回りました。広告・メディア事業を展開する株式会社スタジオアルタは、屋外広告やデジタルサイネージ等の首都圏店舗メディアを中心とした広告事業の販売が順調に拡大しました。特に大口広告案件の獲得や新規メディアの稼働が寄与し、営業利益が大幅に増加いたしました。このセグメントにおける売上高は23,389百万円(前年同四半期比4.4%増)、営業利益は63百万円(前年同四半期比
86.3%減)となりました。(2)財政状態に関する説明当第1四半期連結会計期間末の総資産は1,173,932百万円となり、前連結会計年度末に比べ44,043百万円減少しました。これは主に、連結子会社である株式会社三越伊勢丹が保有する株式の売却によって投資有価証券が減少したことなどによるものです。負債合計では575,151百万円となり、前連結会計年度末から22,667百万円減少しました。これは主に、繰延税金負債が減少したことなどによるものです。また、純資産は598,780百万円となり、前連結会計年度末から21,375百万円減少しました。これは主に、親会社株主に帰属する四半期純利益を計上した一方で、為替換算調整勘定が減少したこと及び配当金の支払いなどによるものです。
(3)連結業績予想などの将来予測情報に関する説明足元の業績動向を踏まえ、2027年3月期の連結業績予想を下記のとおり修正しております。2027年3月期連結業績予想(2026年4月1日~2027年3月31日)親会社株主に1株当たり売上高 営業利益 経常利益 帰属する当期純利益当期純利益百万円 百万円 百万円 百万円 円 銭前回発表予想(A) 560,000 81,500 80,000 61,500 184.27今回発表予想(B) 562,000 84,000 83,000 63,000 92.48増減額(B-A) 2,000 2,500 3,000 1,500 -増減率(%) 0.4% 3.1% 3.8% 2.4% -(ご参考)前期実績545,626 80,020 86,587 76,096 213.96(2026年3月期)(注)1 総額売上高(「収益認識に関する会計基準」等を適用しなかった場合の売上高)は、1,360,000百万円(前回発表予想1,350,000百万円、増減額 10,000百万円、増減率 0.7%)を予想しております。2 当社は2026年2月6日開催の取締役会において、自己株式の取得等について決議いたしました。また、2026年8月13日開催の取締役会において、当該自己株式の取得等における「取得する株式の総数」を変更しております。2027年3月期の連結業績予想における「今回発表予想(B)」の「1株当たり当期純利益」については、当該自己株式の取得の影響を考慮しております。3 当社は2026年8月13日開催の取締役会において、2026年10月1日を効力発生日として、普通株式1株につき2株の割合をもって株式分割を行うことを決議いたしました。2027年3月期の連結業績予想における「今回発表予想(B)」の「1株当たり当期純利益」については、当該株式分割の影響を考慮しております。なお、当該株式分割及び注2における取得する株式の総数の変更を考慮しない場合の1株当たり当期純利益は、184円96銭となります。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。