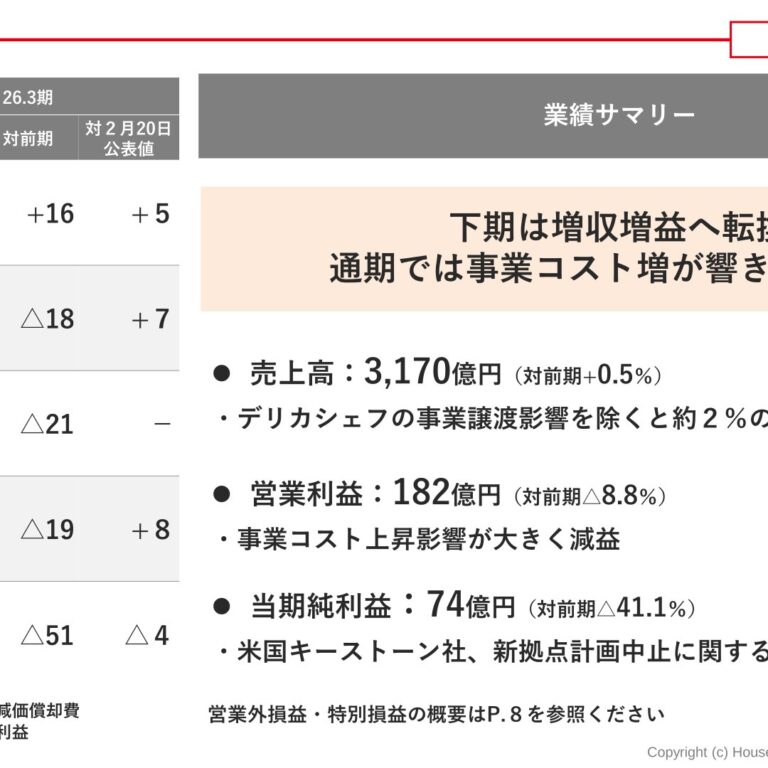
通期は㈱デリカシェフ譲渡や米国事業減損など特別損益要因の説明とDOE配当方針への転換が加わり、四半期は業績予想の下方修正に伴う詳細な説明が加わり粒度が細かくなった。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、ハウス食品グループ本社分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月8日 → 2026年5月11日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年7月31日 → 2026年8月4日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 7,336字 → 7,627字(前期比+4%、微増)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(742字) → あり(997字)
変化の型: 出来事型、施策説明充実型
増えた要素
- ㈱デリカシェフの株式会社武蔵野への事業譲渡(2026年1月)と事業譲渡益の説明
- キーストーンナチュラルホールディングス社に関する減損損失の対象拡大(のれんに加え顧客関連資産・米国事業関連)の説明
- 当社からハウス食品㈱への一部機能移管の説明
- DOE(純資産配当率)3%以上を目安とした累進配当方針への転換の説明
- 自己株式取得の2年間累計実績(160億円)の記載
要約: 通期は㈱デリカシェフの事業譲渡や米国事業関連の減損損失拡大など新たな事象の説明が加わり、配当方針もDOE基準の累進配当へ転換する説明が追加された。セグメント別の増減要因説明自体の粒度は前年と同程度。
四半期決算短信の比較
文字数: 3,367字 → 4,234字(前期比+26.6%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(0字) → あり(0字)
変化の型: 出来事型、要因分析深化型
増えた要素
- 通期業績予想の下方修正に関する詳細な説明(修正前後の比較表・セグメント別修正内容を含む)
- 「構造改革」(成長領域への集中・組織改革の実行・財務戦略の強化)の新方針説明
- 総菜事業(㈱デリカシェフ)譲渡の影響を除いた既存事業ベースでの増収説明
要約: 四半期は業績予想の下方修正が発生し、修正前後の比較表とセグメント別修正内容を詳細に記載したことで分量・粒度とも大きく増加した。4月に開始した「構造改革」の新方針や総菜事業譲渡の影響を除いた実質増収の説明も加わった。
定性文の全文(前期・今期)
通期 2025年3月期
出典: ハウス食品グループ本社 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月8日(https://www2.jpx.co.jp/disc/28100/140120250508534240.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当社グループは、2024年4月よりスタートした第八次中期計画において、“「食で健康」クオリティ企業への変革<第二章>グローバルなバリューチェーン(以下「VC」)構築による成長” をテーマに掲げ、グローバルにVC体制を構築し、将来に向け持続的に成長できる礎を築くと同時に、資本コストを意識した経営に向けてROIC(投下資本利益率)を新たな経営指標として導入するなど、企業価値向上に向けた取組を進めております。こうしたなか当連結会計年度の経営環境は、各国のインフレ進行や金利変動による景気減速のリスク、事業コストの上昇、二極化する消費者嗜好、為替の大幅な変動など、先行き不透明な状況が増幅しました。当連結会計年度は香辛・調味加工食品事業が前期価格改定の残存効果やコストダウンの取組により全体をけん引したことで営業利益・経常利益ベースでは増収増益を確保いたしましたが、親会社株主に帰属する当期純利益は、前期に計上した退職給付制度改定益の反動や、第4四半期連結会計期間に計上したキーストーンナチュラルホールディングス社ののれんに関する減損損失により減益となりました。これらの結果、当社グループの経営成績は以下のとおりとなりました。2025年3月期金額(百万円) 前期比(%)売上高 315,418 105.3営業利益 20,004 102.7経常利益 21,388 101.4親会社株主に帰属する当期純利益 12,493 71.1当社が重視する経営指標は次のとおりとなりました。2024年3月期 2025年3月期ROIC(投下資本利益率) 4.6% 4.5%ATO(総資産回転率) 0.72回 0.73回ROS(売上高営業利益率) 6.5% 6.3%ROA(総資産営業利益率) 4.7% 4.6%ROE(自己資本当期純利益率) 6.2% 4.3%セグメント別の経営成績の概況(セグメント間取引消去前)は、次のとおりであります。営業利益売上高(セグメント利益又は損失(△))事業の種類別セグメント金額 前期比 金額 前期比(百万円) (%) (百万円) (%)香辛・調味加工食品事業 131,402 104.1 12,816 118.3健康食品事業 17,043 101.1 2,437 98.9海外食品事業 62,407 110.7 3,044 99.2外食事業 60,986 110.6 3,604 106.2その他食品関連事業 54,405 98.8 1,235 64.0小計 326,242 105.3 23,136 106.7調整(消去) △10,824 – △3,132 -合計 315,418 105.3 20,004 102.7(注)1.調整(消去)の内容は、セグメントに配分していない損益およびセグメント間取引に係る相殺消去であります。<香辛・調味加工食品事業>ハウス食品㈱を中心とする当事業セグメントの家庭用事業は、前期、前々期と二度行った価格改定後の販売数量の回復に努めるとともに、コストダウンテーマの推進による持続的な収益力強化に取り組みました。売上高は、スナックが物流効率改善のため価格改定を行うも販売面で苦戦しましたが、ルウカレー、レトルトカレーを中心に堅調に推移し増収となりました。ハウスギャバン㈱が推進する業務用事業に関しても大手外食向けを中心に売上が拡大したことから、事業セグメントとして原材料価格の上昇を増収効果と価格改定効果で吸収し、増収増益となりました。以上の結果、香辛・調味加工食品事業の売上高は1,314億2百万円、前期比4.1%の増収、営業利益は128億16百万円、前期比18.3%の増益となりました。結果、売上高営業利益率は9.8%となり、前期より1.2pt向上いたしました。<健康食品事業>当事業セグメントを担うハウスウェルネスフーズ㈱は、国内事業の更なる収益基盤強化とグローバルでの機能性素材系バリューチェーンの構築に取り組んでおります。ビタミン事業は「1日分のビタミンゼリー」の販売が国内ゼリー市場の競争激化もあり前期並みで推移した一方、「C1000」の販売がプロモーションの強化や第4四半期連結会計期間に発売したバラエティ品の貢献により売上が拡大した結果、当事業セグメントは増収となり、原材料価格の上昇はあったものの前期並みの営業利益を確保しました。以上の結果、健康食品事業の売上高は170億43百万円、前期比1.1%の増収、営業利益は24億37百万円、前期比
1.1%の減益となりました。結果、売上高営業利益率は14.3%となり、前期より0.3pt減少いたしました。<海外食品事業> 連結対象期間:主として2024年1月~12月当事業セグメントは、主要3エリア(米国・中国・タイ)の持続的成長に向けた基盤強化および課題解決に取り組んでおります。米国の豆腐事業は、ハウスフーズアメリカ社の販売がチャネル別営業施策により伸長したものの、キーストーンナチュラルホールディングス社の販売苦戦に伴う収益性低下をカバーするには至らず、増収減益となりました。中国のカレー事業は、家庭用事業がコロナ禍の影響で膨らんだ社内在庫・流通在庫の適正化に注力したことにより、減収減益となりました。なお、下期より流通チャネルの変化に対応した配荷型の営業戦略へ転換し、業績は回復傾向にあります。業務用事業は外食を中心に新規顧客開拓が進み増収増益となりました。以上により、中国カレー事業全体では減収減益となりましたが、日本円換算では為替影響により増収減益となりました。東南アジアで展開する機能性飲料事業は、タイ国内のビタミン飲料市場の再構築に取り組み、主力製品「C-vitt」の販売が回復したことから増収増益となりました。なお、下期は「C-vitt」のビタミンC配合量の増量および新フレーバーの発売、マルチビタミン領域の新製品発売など、今後の市場活性化に向けた製品施策の展開に注力しております。以上の結果、海外食品事業の売上高は624億7百万円、前期比10.7%の増収、営業利益は30億44百万円、前期比
0.8%の減益となりました。結果、売上高営業利益率は4.9%となり、前期より0.6pt減少いたしました。<外食事業> 連結対象期間:㈱壱番屋は2024年3月~2025年2月、海外子会社は2024年1月~12月当事業セグメントは、国内既存事業の収益力強化、海外事業の拡大、新業態の育成に取り組んでおります。売上高は、㈱壱番屋が推進する国内事業において各種営業施策に加え、8月に価格改定を実施したことなどから増収となりました。利益面は、米をはじめとする食材の価格高騰や人件費、物流費など本部販管費が増加したものの、価格改定効果により吸収して増益を確保しました。以上の結果、外食事業の売上高は609億86百万円、前期比10.6%の増収、営業利益は36億4百万円、前期比6.2%の増益となりました。結果、売上高営業利益率は5.9%となり、前期より0.2pt減少いたしました。<その他食品関連事業>㈱デリカシェフは、総菜・デザートの販売が減少する一方で労務費などの増加により大幅な減収減益となり、赤字に転落しております。㈱ヴォークス・トレーディングは、当上期に発生した一部商材のコスト増加影響が大きく減収減益となりました。以上の結果、その他食品関連事業の売上高は544億5百万円、前期比1.2%の減収、営業利益は12億35百万円、前期比36.0%の減益となりました。結果、売上高営業利益率は2.3%となり、前期より1.2pt減少いたしました。
(2)当期の財政状態の概況当連結会計年度末の総資産は、前連結会計年度末に比べて32億38百万円増加し4,350億74百万円となりました。流動資産は、前連結会計年度末に比べて185億94百万円増加し1,898億2百万円、固定資産は、前連結会計年度末に比べて153億56百万円減少し2,452億72百万円となりました。流動資産の増加の主な要因は、現金及び預金が167億21百万円、商品及び製品が11億36百万円増加したことなどによるものです。固定資産の減少の主な要因は、建設仮勘定が29億70百万円、退職給付に係る資産が15億57百万円増加した一方で、投資有価証券が173億46百万円、のれんが55億62百万円減少したことなどによるものです。当連結会計年度末の負債は、前連結会計年度末に比べて19億69百万円増加し1,121億96百万円となりました。流動負債は、前連結会計年度末に比べて26億57百万円減少し631億21百万円、固定負債は、前連結会計年度末に比べて46億26百万円増加し490億75百万円となりました。流動負債の減少の主な要因は、未払金が19億10百万円減少したことなどによるものです。固定負債の増加の主な要因は、繰延税金負債が28億97百万円減少した一方で、長期借入金が63億56百万円増加したことなどによるものです。当連結会計年度末の純資産は、その他有価証券評価差額金が減少したほか、「信託型社員持株インセンティブ・プラン(E-Ship®)」の導入に伴う自己株式の取得により自己株式が増加した一方で、為替換算調整勘定が増加したことや、親会社株主に帰属する当期純利益により利益剰余金が増加したことなどから、前連結会計年度末と比べて12億69百万円増加の3,228億78百万円となりました。この結果、自己資本比率は前連結会計年度末の67.7%から67.3%となり、1株当たり純資産が3,016円19銭から3,113円86銭となりました。なお、企業結合に係る暫定的な会計処理の確定に伴い、前連結会計年度については、取得原価の当初配分額の見直しが反映された後の金額を使用しております。詳細は「3.連結財務諸表及び主な注記 (5)連結財務諸表に関する注記事項(企業結合等関係)」をご参照ください。
(3)当期のキャッシュ・フローの概況当連結会計年度のキャッシュ・フローにつきましては、営業活動によるキャッシュ・フロー265億68百万円に対し、「有形固定資産の取得」「定期預金の預入」などの投資活動によるキャッシュ・フロー△122億81百万円、「自己株式の取得」「配当金の支払」などの財務活動によるキャッシュ・フロー△90億60百万円を減じました結果、当連結会計年度末の現金及び現金同等物の残高は883億57百万円となり、期首残高より81億92百万円増加いたしました。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は次のとおりであります。(営業活動によるキャッシュ・フロー)当連結会計年度における営業活動による資金の増加は265億68百万円(前期比+9億97百万円)となりました。これは主に税金等調整前当期純利益201億98百万円、減価償却費129億40百万円などによるものであります。また、前連結会計年度に比べての増加は、売上債権の増減額の減少(前期比+40億51百万円)、税金等調整前当期純利益の減少(前期比△70億78百万円)、投資有価証券売却損益の増加(前期比△20億9百万円)、退職給付制度改定益の減少(前期比+69億88百万円)などが要因であります。(投資活動によるキャッシュ・フロー)当連結会計年度における投資活動による資金の減少は122億81百万円(前期比△99億83百万円)となりました。これは主に有形固定資産の取得による支出131億56百万円によるものであります。また、前連結会計年度に比べての減少は、定期預金の預入による支出の増加(前期比△65億86百万円)、有価証券の取得による支出の増加(前期比△37億2百万円)などが要因であります。(財務活動によるキャッシュ・フロー)当連結会計年度における財務活動による資金の減少は90億60百万円(前期比△16億78百万円)となりました。これは主に自己株式の取得による支出80億89百万円、配当金の支払額45億95百万円、長期借入れによる収入66億57百万円などによるものであります。また、前連結会計年度に比べての減少は、自己株式の取得による支出の増加(前期比△60億87百万円)、短期借入金の純増減額の減少(前期比△17億52百万円)、長期借入れによる収入の増加(前期比+66億57百万円)などが要因であります。(単位:百万円)2024年3月期 2025年3月期 対前期増減額営業活動によるキャッシュ・フロー 25,571 26,568 997投資活動によるキャッシュ・フロー △2,299 △12,281 △9,983財務活動によるキャッシュ・フロー △7,382 △9,060 △1,678現金及び現金同等物に係る換算差額 1,592 2,966 1,373現金及び現金同等物の増減額(△は減少) 17,483 8,192 △9,290現金及び現金同等物の期首残高 62,682 80,165 17,483現金及び現金同等物の期末残高 80,165 88,357 8,192なお、当社グループのキャッシュ・フロー関連指標の推移は次のとおりであります。2021年3月期 2022年3月期 2023年3月期 2024年3月期 2025年3月期自己資本比率(%) 69.8 70.4 68.6 67.7 67.3時価ベースの自己資本比率(%) 99.3 75.4 69.1 69.5 58.9キャッシュ・フロー対
40.5 60.4 74.0 62.5 89.9有利子負債比率(%)インタレスト・カバレッジ・
444.8 537.6 172.4 65.5 270.5レシオ(倍)(注)1.自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い
2.各指標は、いずれも連結ベースの財務数値により計算しております。3.株式時価総額は、期末株価終値×期末発行済株式数(自己株式数を控除)により算出しております。なお、株式時価総額の算定上、「信託型社員持株インセンティブ・プラン(E-Ship®)」のハウス食品グループ本社社員持株会専用信託が保有する当社株式を、期末発行済株式数から控除する自己株式に含めております。
4.営業キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。
5.有利子負債は、連結貸借対照表に計上されている負債のうち、利子を支払っている全ての負債を対象としております。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。
(4)今後の見通し2025年3月期 2026年3月期増減額 増減率実績 予想百万円 百万円 百万円 %売上高 315,418 333,000 +17,582 +5.6営業利益 20,004 21,500 +1,496 +7.5経常利益 21,388 22,400 +1,012 +4.7親会社株主に帰属する当期純利益 12,493 13,000 +507 +4.1・セグメント別2025年3月期 2026年3月期増減額 増減率実績 予想百万円 百万円 百万円 %香辛・調味加工食品事業売上高 131,402 135,500 +4,098 +3.1営業利益 12,816 12,500 △316 △2.5健康食品事業売上高 17,043 19,500 +2,457 +14.4営業利益 2,437 2,500 +63 +2.6海外食品事業売上高 62,407 67,800 +5,393 +8.6営業利益 3,044 4,800 +1,756 +57.7外食事業売上高 60,986 67,300 +6,314 +10.4営業利益 3,604 4,100 +496 +13.8その他食品関連事業売上高 54,405 54,100 △305 △0.6営業利益 1,235 1,500 +265 +21.5調整額売上高 △10,824 △11,200 △376 -営業利益 △3,132 △3,900 △768 -2026年3月期の経営環境は、各国の金利や貿易政策の変動による景気減退リスクやインフレの進行に伴う消費者の行動変容などより一層不透明さが増すことが想定される上に、前期以上の原材料を中心とする事業コストの上昇が予想されております。このような状況をふまえ、当社グループは一部製品・サービスにおいて価格改定を実施するほか、変容するお客様ニーズへの対応を進めるとともに、サプライチェーンの最適化やコスト管理の強化に努めることで収益力の改善に取り組んでまいります。以上をふまえ、次期連結会計年度の売上高は3,330億円(前期比+5.6%)、営業利益は215億円(前期比+
7.5%)、経常利益は224億円(前期比+4.7%)、親会社株主に帰属する当期純利益は130億円(前期比+4.1%)を予定しております。上記の予想は、本資料発表日現在に入手可能な情報に基づき作成したものであり、今後の状況等によって実際の業績は予想された内容から大きく変動する可能性があります。業績予想の修正の必要性が生じた場合には、速やかに開示いたします。
(5)利益配分に関する基本方針及び当期・次期の配当当社グループは、株主の皆様への利益還元を経営の重要課題の一つと位置づけ、利益配分の基本方針を総還元性向40%以上、年間配当は1株当たり46円以上を安定して継続配当することとしております。なお、第八次中期計画においては、政策保有株式縮減を進め、それを原資とした150億円の自己株式取得を実施することにより、総還元性向50%以上をめざすこととしております。当期の期末配当につきましては、1株当たり24円とし、中間配当24円とあわせた年間配当は1株当たり48円を予定しております。また、当期に自己株式2,252千株、60億0百万円の取得および同株式数の消却を行いました。これによる、当期の「総還元性向」は84.4%となります。次期の配当につきましては、1株当たり年間48円(中間配当24円、期末配当24円)を予定しております。
通期 2026年3月期
出典: ハウス食品グループ本社 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月11日
1.経営成績等の概況(1)当期の経営成績の概況当社グループは、“「食で健康」クオリティ企業への変革<第二章>グローバルなバリューチェーン(以下「VC」)構築による成長”をテーマに第八次中期計画を推進しております。スパイス系・大豆系・機能性素材系の3つのVCにおいて、グローバルなVC体制を構築し将来に向け更に成長できる礎を築くと同時に、資本コストを意識した経営に向けてROIC(投下資本利益率)を導入するなど、バックキャスト視点での企業価値向上に向けた取組を進めております。八次中計2年目の当連結会計年度の経営環境は、各国の経済政策を起因とした金利・為替の変動の影響、また日本国内では原材料を中心とした事業コストの上昇、インフレ進行に伴う消費者の節約志向の高まりなどがあり、国内外ともに厳しさを増しました。こうした環境のなか、当社グループは成長領域への積極的な投資、VC最適な経営体制の構築に向けた当社からハウス食品㈱への一部機能の移管、3つのVCに経営資源を集中させるための事業の見直しなど、中期計画のテーマに即した取組を着実に実行しました。また、当連結会計年度は事業コスト上昇に対して一部製品・サービスの価格改定を実施するとともに、お客様の消費行動の変化に即した需要喚起に注力しました。結果、売上高は増収となりましたが、営業利益・経常利益は、事業コスト上昇の影響により減益となりました。親会社株主に帰属する当期純利益は、㈱デリカシェフの事業譲渡益や政策保有株式の売却益を計上した一方で、第4四半期連結会計期間に計上したキーストーンナチュラルホールディングス社ののれん・顧客関連資産を中心とする米国事業関連の減損損失により、減益となりました。これらの結果、当社グループの経営成績は以下のとおりとなりました。2026年3月期金額(百万円) 前期比(%)売上高 316,977 100.5営業利益 18,246 91.2経常利益 19,526 91.3親会社株主に帰属する当期純利益 7,360 58.9当社が重視する経営指標は次のとおりとなりました。2025年3月期 2026年3月期ROIC(投下資本利益率) 4.5% 4.1%ATO(総資産回転率) 0.73回 0.73回ROS(売上高営業利益率) 6.3% 5.8%ROA(総資産営業利益率) 4.6% 4.2%ROE(自己資本当期純利益率) 4.3% 2.5%セグメント別の経営成績の概況(セグメント間取引消去前)は、次のとおりであります。営業利益売上高(セグメント利益又は損失(△))事業の種類別セグメント金額 前期比 金額 前期比(百万円) (%) (百万円) (%)香辛・調味加工食品事業 132,149 100.6 12,838 100.2健康食品事業 16,854 98.9 1,527 62.6海外食品事業 63,404 101.6 3,361 110.4外食事業 65,507 107.4 3,388 94.0その他食品関連事業 50,063 92.0 905 73.3小計 327,977 100.5 22,020 95.2調整(消去) △10,999 – △3,774 -合計 316,977 100.5 18,246 91.2(注)1.調整(消去)の内容は、セグメントに配分していない損益およびセグメント間取引に係る相殺消去であります。<香辛・調味加工食品事業>売上高は、家庭用事業において価格改定後の需要喚起に注力するなか、ルウカレー、ルウシチューなどの販売回復が進んだことに加え、業務用事業においてはチャネル別営業施策が奏功し、事業セグメント全体では前期並みとなりました。利益面は、価格改定直後は販売数量が落ち込み上期は大幅な減益となったものの、下期には販売数量も徐々に回復を見せ、価格改定効果が拡大したことから、通期では前期並みの利益を確保しました。以上の結果、香辛・調味加工食品事業の売上高は1,321億49百万円、前期比0.6%の増収、営業利益は128億38百万円、前期比0.2%の増益となりました。結果、売上高営業利益率は9.7%となり、前期並みとなりました。<健康食品事業>売上高は、拡売に注力した「C1000」や乳酸菌事業の販売が伸長した一方で、「1日分のビタミンゼリー」の販売が他社製品の台頭影響もあり減少したことにより、事業セグメント全体では前期並みとなりました。利益面は原材料価格等の高騰により減益となりました。以上の結果、健康食品事業の売上高は168億54百万円、前期比1.1%の減収、営業利益は15億27百万円、前期比
37.4%の減益となりました。結果、売上高営業利益率は9.1%となり、前期より5.2pt減少いたしました。<海外食品事業> 連結対象期間:主として2025年1月~12月米国大豆事業は、節約志向の高まりや競争の激化を背景とした販売停滞に加え、第1四半期連結会計期間の生産トラブルによる販売機会の損失により減収減益となりました。中国カレー事業は、不透明な経済状況を背景に消費者の買い場が大きく変化するなか、家庭用事業においては前期に流通在庫の適正化に取り組んだ上で、当期は好調な販売チャネルに経営資源を集中投下するなど営業戦略の転換が奏功し増収増益となりました。業務用事業においてはメニュー提案の強化や新規顧客開拓に注力し増収増益となりました。以上により中国カレー事業全体で増収増益となりました。タイ機能性飲料事業は、トラディショナルトレードにおける販売苦戦により減収となりましたが、適正なコストコントロールにより増益となりました。なお、円貨換算では増収増益となりました。以上の結果、海外食品事業の売上高は634億4百万円、前期比1.6%の増収、営業利益は33億61百万円、前期比
10.4%の増益となりました。売上高営業利益率は5.3%となり、前期より0.4pt向上いたしました。なお、当セグメントに属する一部事業の業績状況を「4.補足情報」に掲載しております。併せてご確認ください。<外食事業> 連結対象期間:㈱壱番屋は2025年3月~2026年2月、海外子会社は2025年1月~12月売上高は、㈱壱番屋の国内事業において前期8月の価格改定と幅広い顧客層への販売施策、および国内子会社の事業拡大により増収となりました。利益面は、米をはじめとする食材の価格高騰や人件費、物流費などの増加を吸収するには至らず減益となりました。以上の結果、外食事業の売上高は655億7百万円、前期比7.4%の増収、営業利益は33億88百万円、前期比6.0%の減益となりました。売上高営業利益率は5.2%となり、前期より0.7pt減少いたしました。<その他食品関連事業>㈱デリカシェフは、総菜・デザートの販売苦戦により減収減益となりました。なお、2026年1月15日に同社株式を株式会社武蔵野へ譲渡したことから、当連結会計年度は事業譲渡日までの業績を反映しております。㈱ヴォークス・トレーディングは、香辛野菜などの注力商材の販売が堅調に推移し増収となりましたが、海外子会社の収益性低下の影響もあり減益となりました。以上の結果、その他食品関連事業の売上高は500億63百万円、前期比8.0%の減収、営業利益は9億5百万円、前期比26.7%の減益となりました。売上高営業利益率は1.8%となり、前期より0.5pt減少いたしました。
(2)当期の財政状態の概況当連結会計年度末の総資産は、前連結会計年度末に比べて22億1百万円増加し4,372億75百万円となりました。流動資産は、前連結会計年度末に比べて64億88百万円増加し1,962億89百万円、固定資産は、前連結会計年度末に比べて42億87百万円減少し2,409億85百万円となりました。流動資産の増加の主な要因は、現金及び預金が33億60百万円、受取手形及び売掛金が8億86百万円増加したことなどによるものです。固定資産の減少の主な要因は、退職給付に係る資産が39億98百万円増加した一方で、顧客関連資産が46億50百万円、機械装置及び運搬具が26億17百万円減少したことなどによるものです。当連結会計年度末の負債は、前連結会計年度末に比べて23億63百万円増加し1,145億59百万円となりました。流動負債は、前連結会計年度末に比べて17億19百万円増加し648億40百万円、固定負債は、前連結会計年度末に比べて6億44百万円増加し497億20百万円となりました。流動負債の増加の主な要因は、未払金が27億50百万円増加したことなどによるものです。固定負債の増加の主な要因は、退職給付に係る負債が11億74百万円減少した一方で繰延税金負債が21億73百万円増加したことなどによるものです。当連結会計年度末の純資産は、親会社株主に帰属する当期純利益により利益剰余金が増加したほか、その他有価証券評価差額金、退職給付に係る調整累計額が増加した一方で、自己株式の取得により自己株式が増加したことなどから、前連結会計年度末と比べて1億62百万円減少の3,227億15百万円となりました。この結果、自己資本比率は前連結会計年度末の67.3%から67.0%となり、1株当たり純資産が3,113円86銭から3,223円48銭となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度のキャッシュ・フローにつきましては、営業活動によるキャッシュ・フロー244億74百万円及び「定期預金の払戻」「有形固定資産の売却」などの投資活動によるキャッシュ・フロー3億25百万円に対し、「自己株式の取得」「配当金の支払」などの財務活動によるキャッシュ・フロー△193億65百万円を減じました結果、当連結会計年度末の現金及び現金同等物の残高は948億3百万円となり、期首残高より64億46百万円増加いたしました。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は次のとおりであります。(営業活動によるキャッシュ・フロー)当連結会計年度における営業活動による資金の増加は244億74百万円(前期比△20億95百万円)となりました。これは主に税金等調整前当期純利益176億63百万円、減価償却費131億95百万円、法人税等の支払額73億26百万円などによるものであります。また、前連結会計年度に比べての減少は、売上債権の増減額の増加(前期比△31億71百万円)、税金等調整前当期純利益の減少(前期比△25億35百万円)、固定資産売却損益の増加(前期比△17億2百万円)、その他の負債の増減額の増加(前期比+60億73百万円)などが要因であります。(投資活動によるキャッシュ・フロー)当連結会計年度における投資活動による資金の増加は3億25百万円(前期比+126億7百万円)となりました。これは主に定期預金の払戻による収入314億67百万円、定期預金の預入による支出280億44百万円によるものであります。また、前連結会計年度に比べての増加は、定期預金の払戻による収入の増加(前期比+305億68百万円)、有形固定資産の売却による収入の増加(前期比+55億3百万円)、定期預金の預入による支出の増加(前期比△186億98百万円)、投資有価証券の売却による収入の減少(前期比△57億43百万円)などが要因であります。(財務活動によるキャッシュ・フロー)当連結会計年度における財務活動による資金の減少は193億65百万円(前期比△103億5百万円)となりました。これは主に自己株式の取得による支出100億1百万円、配当金の支払額45億4百万円などによるものであります。また、前連結会計年度に比べての減少は、長期借入れによる収入の減少(前期比△66億57百万円)、自己株式の取得による支出の増加(前期比△19億12百万円)などが要因であります。(単位:百万円)2025年3月期 2026年3月期 対前期増減額営業活動によるキャッシュ・フロー 26,568 24,474 △2,095投資活動によるキャッシュ・フロー △12,281 325 12,607財務活動によるキャッシュ・フロー △9,060 △19,365 △10,305現金及び現金同等物に係る換算差額 2,966 1,012 △1,954現金及び現金同等物の増減額(△は減少) 8,192 6,446 △1,747現金及び現金同等物の期首残高 80,165 88,357 8,192現金及び現金同等物の期末残高 88,357 94,803 6,446なお、当社グループのキャッシュ・フロー関連指標の推移は次のとおりであります。2022年3月期 2023年3月期 2024年3月期 2025年3月期 2026年3月期自己資本比率(%) 70.4 68.6 67.7 67.3 67.0時価ベースの自己資本比率(%) 75.4 69.1 69.5 58.9 63.3キャッシュ・フロー対
60.4 74.0 62.5 89.9 90.8有利子負債比率(%)インタレスト・カバレッジ・
537.6 172.4 65.5 270.5 76.7レシオ(倍)(注)1.自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い
2.各指標は、いずれも連結ベースの財務数値により計算しております。3.株式時価総額は、期末株価終値×期末発行済株式数(自己株式数を控除)により算出しております。なお、株式時価総額の算定上、「信託型社員持株インセンティブ・プラン(E-Ship®)」のハウス食品グループ本社社員持株会専用信託が保有する当社株式を、期末発行済株式数から控除する自己株式に含めております。
4.営業キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。
5.有利子負債は、連結貸借対照表に計上されている負債のうち、利子を支払っている全ての負債を対象としております。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。
(4)今後の見通し2026年3月期 2027年3月期増減額 増減率実績 予想百万円 百万円 百万円 %売上高 316,977 322,500 +5,523 +1.7営業利益 18,246 18,500 +254 +1.4経常利益 19,526 19,700 +174 +0.9親会社株主に帰属する当期純利益 7,360 17,000 +9,640 +131.0・セグメント別2026年3月期 2027年3月期増減額 増減率実績 予想百万円 百万円 百万円 %香辛・調味加工食品事業売上高 132,149 138,000 +5,851 +4.4営業利益 12,838 12,400 △438 △3.4健康食品事業売上高 16,854 18,000 +1,146 +6.8営業利益 1,527 1,800 +273 +17.9海外食品事業売上高 63,404 66,000 +2,596 +4.1営業利益 3,361 3,900 +539 +16.0外食事業売上高 65,507 72,600 +7,093 +10.8営業利益 3,388 3,600 +212 +6.2その他食品関連事業売上高 50,063 39,500 △10,563 △21.1営業利益 905 1,100 +195 +21.5調整額売上高 △10,999 △11,600 △601 -営業利益 △3,774 △4,300 △526 -(注)1.海外食品事業に属する一部事業の業績状況を「4.補足情報」に掲載しております。併せてご確認ください。2027年3月期の経営環境は、各展開エリアの経済状況を背景とした消費者の行動変容や、原材料を中心とする事業コストの継続的な上昇を予想しております。加えて、本業績予想の数値には織り込んでいないものの、緊迫する中東情勢が事業コストの更なる上昇や製品の安定供給に影響を及ぼす可能性に対して動向を注視していく必要があり、経営環境の先行きは極めて不透明な状況にあります。このような状況をふまえ、当社グループは各事業において変容するお客様ニーズへの対応を進めるとともに、サプライチェーンの最適化やコスト管理の強化に努め収益力の改善に取り組んでまいります。以上をふまえ、次期連結会計年度の売上高は3,225億円(前期比+1.7%)、営業利益は185億円(前期比+
1.4%)、経常利益は197億円(前期比+0.9%)、親会社株主に帰属する当期純利益は政策保有株式の見込み売却益を織り込み170億円(前期比+131.0%)を予定しております。なお、2027年3月期は第八次中期計画の最終年度となるため、2024年4月17日に「第八次中期計画策定のお知らせ」で公表した連結業績計画を修正しております。詳細につきましては、本日2026年5月11日に公表しました「第八次中期計画の見直しに関するお知らせ」をご参照ください。上記の予想は、本資料発表日現在に入手可能な情報に基づき作成したものであり、今後の状況等によって実際の業績は予想された内容から大きく変動する可能性があります。業績予想の修正の必要性が生じた場合には、速やかに開示いたします。
(5)利益配分に関する基本方針及び当期・次期の配当当社グループは、株主の皆様への利益還元を経営の重要課題の一つと位置づけ、利益配分の基本方針を総還元性向40%以上、年間配当は1株当たり46円以上を安定して継続配当することとしております。なお、第八次中期計画においては、政策保有株式縮減を進め、それを原資とした150億円の自己株式取得を実施することにより、総還元性向50%以上をめざすこととしており、2025年3月期~2026年3月期の2年間で、累計160億円の自己株式取得を実施いたしました。この度、第八次中期計画の進捗を踏まえてさらなる利益還元を進めるため、当初の期末配当予想1株当たり24円から22円増配した46円とし、中間配当24円とあわせた年間配当は1株当たり70円を予定しております。また、当期に自己株式3,473千株、100億円の取得を行いました。これによる、当期の「総還元性向」は223.2%となります。本日公表しております「利益配分に関する基本方針変更(DOE指標導入)のお知らせ」に記載のとおり、2027年3月期より配当はDOE(純資産配当率)3%以上を目安とし、原則として累進配当を実施していくこととしております。あわせて、市場環境やキャッシュ・フロー等を勘案したうえで、自己株式取得等の機動的な株主還元を実施してまいります。この方針に基づき次期の配当につきましては、1株当たり年間100円(中間配当50円、期末配当50円)を予定しております。
四半期 2026年3月期 第1四半期
出典: ハウス食品グループ本社 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年7月31日(https://www2.jpx.co.jp/disc/28100/140120250731525077.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当社グループは、“「食で健康」クオリティ企業への変革<第二章>グローバルなバリューチェーン(以下「VC」)構築による成長”をテーマに第八次中期計画を推進しております。当中期計画では、グローバルなVC体制を構築し将来に向け更に成長できる礎を築くと同時に、資本コストを意識した経営に向けてROIC(投下資本利益率)を導入するなど、バックキャスト視点での企業価値向上に向けた取組を進めております。また、年々厳しさを増す事業コストへの対応や米国事業の損益構造改革など収益力強化に取り組んでおります。当第1四半期連結累計期間における当社の経営環境は、各国の経済政策や地政学リスクを起因とした金利・為替の変動、原材料を中心とした事業コストの上昇、消費者の節約志向の高まりなど依然として先行き不透明な状況が継続しました。当第1四半期連結累計期間は、海外食品事業および外食事業が増収増益となった一方、原材料を中心とした事業コストの上昇が先行した香辛・調味加工食品事業の減益影響が大きく、連結トータルでは増収減益となりました。経常利益、親会社株主に帰属する四半期純利益も減益となりました。なお、前連結会計年度において、企業結合に係る暫定的な会計処理の確定を行っており、前第1四半期連結累計期間との比較・分析にあたっては、企業結合に係る暫定的な会計処理の確定の内容を反映させた金額を用いております。これらの結果、当社グループの経営成績は以下のとおりとなりました。2026年3月期 第1四半期金額(百万円) 前年同期比(%)売上高 75,699 101.3営業利益 3,418 61.4経常利益 3,666 64.0親会社株主に帰属する四半期純利益 1,801 50.6セグメント別の経営成績の概況(セグメント間取引消去前)は、次のとおりであります。営業利益売上高事業の種類別 (セグメント利益又は損失(△))セグメント金額(百万円) 前年同期比(%) 金額(百万円) 前年同期比(%)香辛・調味加工食品事業 29,761 96.8 1,167 40.9健康食品事業 4,072 95.2 356 45.7海外食品事業 15,912 106.0 1,328 122.4外食事業 15,744 110.6 933 124.4その他食品関連事業 12,781 98.8 199 47.5小計 78,270 101.4 3,982 67.7調整(消去) △2,571 – △564 -合計 75,699 101.3 3,418 61.4(注)1.調整(消去)の内容は、セグメントに配分していない損益およびセグメント間取引に係る相殺消去であります。<香辛・調味加工食品事業>売上高は、家庭用事業においてカレー等主力製品の価格改定を5月に実施しました。改定前の駆け込み需要の反動影響もあり当四半期はセグメントとして減収となりましたが、早期の販売数量回復ならびに価格改定効果創出に向けて積極的な需要喚起策を展開しております。なお、業務用事業は6月実施の価格改定前の駆け込み需要の影響もあり増収となりました。利益面は、原材料を中心とした事業コストの上昇が先行したため減益となりました。以上の結果、香辛・調味加工食品事業の売上高は297億61百万円、前年同期比3.2%の減収、営業利益は11億67百万円、前年同期比59.1%の減益となりました。結果、売上高営業利益率は3.9%となり、前年同期より5.4pt減少いたしました。<健康食品事業>売上高は、「C1000」が好調に推移した一方、「ウコンの力」や「1日分のビタミンゼリー」の販売減少により減収となりました。利益面は、減収や原材料価格等の高騰などの影響により減益となりました。以上の結果、健康食品事業の売上高は40億72百万円、前年同期比4.8%の減収、営業利益は3億56百万円、前年同期比54.3%の減益となりました。結果、売上高営業利益率は8.7%となり、前年同期より9.5pt減少いたしました。<海外食品事業>連結対象期間:主として2025年1月~3月米国大豆事業は、損益構造改革による収益力の早期改善に取り組んでおります。当四半期は、TOFU事業が一時的な生産トラブルによる販売機会損失の影響で減収となったことに加え、PBF事業の販売苦戦が継続したことにより、大豆事業全体で減収減益となりました。中国カレー事業は、前年同期に流通在庫調整により売上高が落ち込んでいた家庭用事業が、配荷型の営業戦略への転換が進み販売が堅調に推移したことから増収増益となりました。業務用事業は新規開拓に注力し増収増益を確保しました。以上により事業全体では増収増益となりました。東南アジア機能性飲料事業は、タイ国内の天候不順による飲料市場全体の落ち込みやオソサファ社の販売施策の影響などもあり減収減益となりました。なお、日本円換算では為替影響により増収減益となりました。以上の結果、海外食品事業の売上高は159億12百万円、前年同期比6.0%の増収、営業利益は13億28百万円、前年同期比22.4%の増益となりました。結果、売上高営業利益率は8.3%となり、前年同期より1.1pt向上いたしました。<外食事業>連結対象期間:㈱壱番屋は2025年3月~5月、子会社は2025年1月~3月売上高は、㈱壱番屋が推進する国内事業において昨年8月の価格改定や期間限定メニューの販売などが貢献したほか、国内子会社の事業拡大等から増収となりました。利益面は、米を始めとする食材の仕入価格や本部経費等のコスト増があるものの、増収効果が上回り増益となりました。以上の結果、外食事業の売上高は157億44百万円、前年同期比10.6%の増収、営業利益は9億33百万円、前年同期比24.4%の増益となりました。結果、売上高営業利益率は5.9%となり、前年同期より0.7pt向上いたしました。<その他食品関連事業>㈱デリカシェフは、総菜・デザートの販売苦戦により減収減益となりました。㈱ヴォークス・トレーディングは、冷凍果実などの販売が好調に推移した一方、一部商材の納入や価格転嫁の遅れもあり前年同期並みの営業利益となりました。以上の結果、その他食品関連事業の売上高は127億81百万円、前年同期比1.2%の減収、営業利益は1億99百万円、前年同期比52.5%の減益となりました。結果、売上高営業利益率は1.6%となり、前年同期より1.7pt減少いたしました。
(2)当四半期の財政状態の概況当第1四半期連結会計期間末の財政状態は以下のとおりであります。総資産は、4,255億33百万円となり、前連結会計年度末に比べて95億41百万円の減少となりました。流動資産は、商品及び製品が増加した一方で、現金及び預金や受取手形及び売掛金が減少したことなどから、126億49百万円減少の1,771億53百万円となりました。固定資産は、機械装置及び運搬具が減少した一方で、投資有価証券が増加したことなどから、31億8百万円増加の2,483億80百万円となりました。負債は、1,059億35百万円となり、前連結会計年度末に比べて62億61百万円の減少となりました。流動負債は、未払法人税等や支払手形及び買掛金、未払金が減少したことなどから、66億33百万円減少の564億87百万円となりました。固定負債は、退職給付に係る負債が減少した一方で、繰延税金負債が増加したことなどから、3億73百万円増加の494億48百万円となりました。純資産は、保有する投資有価証券の時価上昇によりその他有価証券評価差額金が増加した一方で、為替換算調整勘定が減少したことや、自己株式の取得により自己株式が増加したことなどから、前連結会計年度末に比べて32億80百万円減少の3,195億97百万円となりました。この結果、当第1四半期連結会計期間末の自己資本比率は68.2%(前連結会計年度末は67.3%)、1株当たり純資産は3,102円36銭(前連結会計年度末は3,113円86銭)となりました。
(3)連結業績予想などの将来予測情報に関する説明2026年3月期の連結業績につきましては、2025年5月8日発表の業績予想からの変更はありません。
四半期 2027年3月期 第1四半期
出典: ハウス食品グループ本社 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月4日(https://www2.jpx.co.jp/disc/28100/140120260804507932.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当社グループは、第八次中期計画(2025年3月期~2027年3月期)の2年目を終えた時点で、売上高・利益の成長や資本効率の改善が当初計画に対して遅れが生じていることや、今後、経営環境の不透明さが一層増していくことを踏まえて、2026年4月よりこれまでの経営計画を見直して『成長領域への集中』、『組織改革の実行』、『財務戦略の強化』を柱とする3つの「構造改革」を実行しております。これにより、スパイス系バリューチェーンを中心とするグローバル成長の加速と資本効率の向上を図り、さらなる企業価値向上をめざしてまいります。こうしたなか、当連結会計年度は中東情勢などを背景とした事業コストの更なる上昇が予想されることから、当社グループの収益構造を再構築する1年と位置づけ、各事業において変容するお客様ニーズへの対応を進めるとともに、サプライチェーンの最適化やコスト管理の強化に努めております。当第1四半期連結累計期間における当社の経営環境は、各国の経済政策や地政学リスクを起因とした金利・為替の変動、各展開エリアの経済状況を背景とした消費者の行動変容や、原材料を中心とする事業コストの上昇など依然として先行き不透明な状況が継続しました。当第1四半期連結累計期間の売上高は、前第4四半期連結会計期間に実施した総菜事業の譲渡による影響を受け減収となりました。ただし、当該影響を除く既存事業ベースでは、各事業セグメントにおいて増収となりました。営業利益は、香辛・調味加工食品事業および海外食品事業がけん引し増益となりました。経常利益は増益、親会社株主に帰属する四半期純利益は、特別利益として投資有価証券売却益を計上したことから増益となりました。これらの結果、当社グループの経営成績は以下のとおりとなりました。2027年3月期 第1四半期金額(百万円) 前年同期比(%)売上高 75,139 99.3営業利益 4,001 117.1経常利益 4,494 122.6親会社株主に帰属する四半期純利益 5,136 285.3セグメント別の経営成績の概況(セグメント間取引消去前)は、次のとおりであります。営業利益売上高事業の種類別 (セグメント利益又は損失(△))セグメント金額(百万円) 前年同期比(%) 金額(百万円) 前年同期比(%)香辛・調味加工食品事業 31,327 105.3 1,630 139.7健康食品事業 4,244 104.2 541 152.1海外食品事業 16,618 104.4 1,555 117.1外食事業 16,972 107.8 752 80.7その他食品関連事業 8,874 69.4 220 110.7小計 78,035 99.7 4,699 118.0調整(消去) △2,896 – △698 -合計 75,139 99.3 4,001 117.1(注)1.調整(消去)の内容は、セグメントに配分していない損益およびセグメント間取引に係る相殺消去であります。<香辛・調味加工食品事業>売上高は、前連結会計年度に実施した価格改定後の販売数量の回復や一部製品の価格改定もあり増収となりました。家庭用事業は、需要喚起や製品の提供価値向上による顧客ニーズの獲得に注力した結果、ルウカレーやルウハヤシ、スパイスを中心に販売数量の回復が進みました。業務用事業は、外食市場の伸長や一部製品の価格改定などもあり堅調に推移しました。利益面は、増収効果や価格改定効果に加えて効果的なマーケティングコストの運用などが奏功し増益となりました。以上の結果、香辛・調味加工食品事業の売上高は313億27百万円、前年同期比5.3%の増収、営業利益は16億30百万円、前年同期比39.7%の増益となりました。結果、売上高営業利益率は5.2%となり、前年同期より1.3pt向上いたしました。<健康食品事業>売上高は、2026年6月に価格改定した「ウコンの力」の販売数量が一時的に減少しましたが、製品バラエティを拡充した「C1000」の販売が伸長し増収となりました。利益面は、増収効果に加え価格改定効果によって事業コスト上昇を吸収したことなどにより、増益となりました。以上の結果、健康食品事業の売上高は42億44百万円、前年同期比4.2%の増収、営業利益は5億41百万円、前年同期比52.1%の増益となりました。結果、売上高営業利益率は12.8%となり、前年同期より4.0pt向上いたしました。<海外食品事業>連結対象期間:主として2026年1月~3月米国大豆事業は損益構造改革の計画に沿ってコスト構造の見直しを進めるも減収影響により減益となりました。中国カレー事業は、不透明な経済状況を背景に消費行動や流通環境が変化するなか、家庭用事業は好調な販売チャネルに経営資源を集中投下したことに加えて春節期需要増もあり増収増益となりました。業務用事業はメニュー提案強化や新規顧客開拓により増収増益となりました。以上により事業全体でも増収増益となりました。タイ機能性飲料事業は、トラディショナルトレードでの販売注力やゼロシュガー品による顧客層拡大が奏功し増収増益となりました。以上の結果、海外食品事業の売上高は166億18百万円、前年同期比4.4%の増収、営業利益は15億55百万円、前年同期比17.1%の増益となりました。結果、売上高営業利益率は9.4%となり、前年同期より1.0pt向上いたしました。なお、当セグメントに属する一部事業の業績状況を「3.補足情報」に掲載しております。併せてご確認ください。<外食事業>連結対象期間:㈱壱番屋は2026年3月~5月、子会社は2026年1月~3月売上高は、㈱壱番屋が推進する国内事業において、幅広い層のお客様に向けた販促施策や期間・数量限定メニューの販売に注力したほか、海外・国内子会社の事業拡大も加わり増収となりました。利益面は、米を始めとする食材の仕入価格の上昇や物流費等のコスト増などにより、減益となりました。以上の結果、外食事業の売上高は169億72百万円、前年同期比7.8%の増収、営業利益は7億52百万円、前年同期比19.3%の減益となりました。結果、売上高営業利益率は4.4%となり、前年同期より1.5pt減少いたしました。<その他食品関連事業>当事業セグメントの売上高は、総菜事業を担っていた㈱デリカシェフを前第4四半期連結会計期間に譲渡し連結範囲から除外したことから大幅減収となりました。利益面は、当該影響による収益改善により増益となりました。なお、㈱ヴォークス・トレーディングは香辛野菜などの注力商材の販売が堅調に推移し増収となりましたが、海外子会社の収益性低下の影響もあり減益となっております。以上の結果、その他食品関連事業の売上高は88億74百万円、前年同期比30.6%の減収、営業利益は2億20百万円、前年同期比10.7%の増益となりました。結果、売上高営業利益率は2.5%となり、前年同期より0.9pt向上いたしました。
(2)当四半期の財政状態の概況当第1四半期連結会計期間末の財政状態は以下のとおりであります。総資産は、4,243億63百万円となり、前連結会計年度末に比べて129億12百万円の減少となりました。流動資産は、商品及び製品や有価証券が増加した一方で、現金及び預金や受取手形及び売掛金が減少したことなどから、102億58百万円減少の1,860億31百万円となりました。固定資産は、建物及び構築物が増加した一方で、建設仮勘定や投資有価証券が減少したことなどから、26億54百万円減少の2,383億31百万円となりました。負債は、1,066億55百万円となり、前連結会計年度末に比べて79億4百万円の減少となりました。流動負債は、未払金や未払法人税等が減少したことなどから、54億76百万円減少の593億64百万円となりました。固定負債は、繰延税金負債が減少したことなどから、24億28百万円減少の472億92百万円となりました。純資産は自己株式消却による利益剰余金および自己株式の減少の他、自己株式の取得による増加や、政策保有株式売却によるその他有価証券評価差額金の減少などから、前連結会計年度末に比べて50億8百万円減少の3,177億7百万円となりました。この結果、当第1四半期連結会計期間末の自己資本比率は67.9%(前連結会計年度末は67.0%)、1株当たり純資産は3,211円74銭(前連結会計年度末は3,223円48銭)となりました。
(3)連結業績予想などの将来予測情報に関する説明2027年3月期の通期連結業績予想につきましては、中東情勢を背景とした原材料などのコストの更なる上昇を踏まえ、2026年5月11日に公表した内容を下記のとおり修正いたします。・2027年3月期通期連結業績予想の修正(2026年4月1日~2027年3月31日)前回 今回 参考増減額 増減率発表予想 修正予想 前期実績百万円 百万円 百万円 % 百万円売上高 322,500 322,500 – – 316,977営業利益 18,500 17,500 △1,000 △5.4 18,246経常利益 19,700 18,700 △1,000 △5.1 19,526親会社株主に帰属する17,000 17,000 – – 7,360当期純利益前回 今回 参考増減額 増減率発表予想 修正予想 前期実績百万円 百万円 百万円 %香辛・調味加工食品事業売上高 138,000 138,000 – – 132,149営業利益 12,400 11,400 △1,000 △8.1 12,838健康食品事業売上高 18,000 18,000 – – 16,854営業利益 1,800 1,800 – – 1,527海外食品事業売上高 66,000 66,000 – – 63,404営業利益 3,900 3,900 – – 3,361外食事業売上高 72,600 72,600 – – 65,507営業利益 3,600 3,600 – – 3,388その他食品関連事業売上高 39,500 39,500 – – 50,063営業利益 1,100 1,100 – – 905調整額売上高 △11,600 △11,600 – – △10,999営業利益 △4,300 △4,300 – – △3,774上記の予想は、本資料発表日現在に入手可能な情報に基づき作成したものであり、今後の状況等によって実際の業績は予想された内容から大きく変動する可能性があります。業績予想の修正の必要性が生じた場合には、速やかに開示いたします。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。