通期は事業区分を4本柱から3分野へ全面再編し取り組み事項の箇条書き等は削られて粗くなったが、四半期は逆に国内事業の内訳を新設するなど要因分析が細分化された。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、森永乳業分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月13日 → 2026年5月13日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月8日 → 2026年8月7日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 9,033字 → 7,273字(前期比-19.6%、減少)
見出し構成の変化: あり
粒度の判定: 粗くなった
セグメント情報注記: あり(299字) → あり(299字)
変化の型: 構成変更型、簡素化型
増えた要素
- 新中期経営計画「2025-28」に基づく事業区分の再編(成長分野/基幹分野/育成・その他分野の3区分、「Merihari」という考え方)
- 中東情勢の影響を織り込んだ次期コスト上昇見通しの言及
- 株式分割(1株→4株)に伴う配当金換算の注記
- アイス新製造設備の稼働開始に伴う償却費増加の説明
減った要素
- <当期の主な取り組み事項>の箇条書き(■5項目・➣サブ項目)によるコスト対応・戦略・サステナビリティ施策の列挙
- 旧4事業区分(栄養・機能性食品事業/主力食品事業/BtoB事業/海外事業)ごとの詳細な業績説明
- 旧中期経営計画2022-24の3つの基本方針(高付加価値化・経営基盤強化・財務戦略)の詳細な説明
- 自己株式取得293万株・配当90円等、2022-24期の具体的な株主還元実績の記述
要約: 通期は前期にあった①栄養・機能性食品事業②主力食品事業③BtoB事業④海外事業という4事業区分を廃止し、新中期経営計画「2025-28」に基づく①成長分野②基幹分野③育成・その他分野(内訳:海外事業)という3区分に再編した。あわせて前期にあった<当期の主な取り組み事項>の箇条書きや旧中期経営計画の3基本方針の詳細な説明は削られ、株式分割や中東情勢によるコスト増懸念など新たな事象の言及が加わった一方、全体の文数・箇条書き数は減少した。
四半期決算短信の比較
文字数: 4,535字 → 4,829字(前期比+6.5%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(40字) → あり(40字)
変化の型: 要因分析深化型、出来事型
増えた要素
- 「(内訳)国内事業」という新設の粒度区分(牛乳等の減収要因を分解して説明)
- 中東情勢や包装資材価格上昇によるコスト増要因の説明
- MILEI GmbHのホエイプロテイン市況上昇による販売単価上昇の説明
- 米国事業の増益寄与に関する言及
- 業績予想の修正(2026年8月7日公表)に関する説明
減った要素
- 前年同期公表の業績予想に変更なしという記載(今期は修正ありに置き換え)
要約: 四半期は①成長分野②基幹分野③育成・その他分野という区分自体は前年と同じだが、新たに「(内訳)国内事業」を独立して切り出し牛乳等の減収要因を分解して説明するなど要因分析が細分化された。また(3)業績予想に関する説明は、前年の「変更なし」から一転して業績予想を修正した旨の説明に変わった。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 森永乳業 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月13日(https://www2.jpx.co.jp/disc/22640/140120250513544967.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当期は長期化する国際紛争や欧米を中心とする政策動向の変化など、国際社会におけるさまざまな影響や世界経済の下振れリスクが生じました。国内においては、雇用・所得環境の改善のもと緩やかな景気回復が続くことが期待された一方、物価上昇による家計や企業への影響は今後も継続すると考えられ、引き続き国内外の情勢の動向を注視する必要があります。そのような中、森永乳業グループにおいては「中期経営計画2022-24」のもと、当社グループならではの「健康価値」と「おいしさ・楽しさ価値」の提供に努め、特に、国内外での健康ニーズの高まりを背景に、ヨーグルトや機能性素材をはじめさまざまな健康課題に配慮した「健康5領域」商品の拡大や、当社の保有するビフィズス菌の価値訴求に継続して取り組みました。また、海外事業においては中長期での成長を目指し、主力となるMILEI GmbH(ミライ社)の安定的な利益貢献や菌体の拡大を軸に取り組みを進めました。近年M&Aを実施したパキスタン、米国、ベトナムの子会社においては事業環境の大きな変化を主因とした減損損失等を計上しましたが、今後の成長に向けてそれぞれ最適な事業展開を推進すべく取り組みを進めています。一方で、原料価格および物流コストや人件費などの各種オペレーションコストについては、前期に引き続きコストアップの影響を受けました。これに対し価格改定の取り組みに継続して努めたほか、利益率の高い事業や商品の拡大によるプロダクトミックスの改善、グループ全体でのコストの見直しをさらに推進させるなどの対応を図りました。<当期の主な取り組み事項>当期は「中期経営計画2022-24」の最終年度となります。激変する環境に対応しながら、さらなる企業体質および事業の強化に努めるべく取り組みを進めました。■ 原料乳・原材料・エネルギーコストおよび各種オペレーションコスト上昇への対応➣ 価格改定、プロダクトミックス改善、合理化などあらゆる対応によりコスト上昇の影響を最小限に抑制■ 「中期経営計画 2022-24」「サステナビリティ中長期計画2030」に沿った取り組みの推進➣ 当社グループならではの「健康価値」と「おいしさ・楽しさ価値」を追求した、お客さまのニーズに応える商品・高付加価値商品の提供とその価値訴求➣ 栄養・機能性食品事業を中心に、ヨーグルトや機能性素材を始めとするさまざまな健康課題に配慮した「健康5領域」商品の拡大とビフィズス菌の価値訴求➣ 海外事業の中長期的な成長に向けた取り組みの推進➣ 当社グループの基盤となる主力食品事業の収益基盤の強化、BtoB事業の拡大➣ 経営基盤のさらなる強化に向けた成長分野への投資・2025年4月稼働:神戸工場製造棟増築・2025年4月以降順次稼働:神戸工場アイス製造設備、ほか➣ 資本コストや株価を意識した経営の実現に向けた対応・2024年5月発表:「収益性・効率性の向上」、「バランスシート方針のアップデート」、「IR・コーポレートガバナンスの強化」の3点に取り組み、企業価値の向上を目指す・特に「バランスシート方針のアップデート」に基づき、株主還元を強化➣ サステナビリティ経営の推進に向けた取り組み・本業を通じた健康への貢献、気候変動・プラスチック問題など環境課題への対応、人権・多様性への配慮、グループ全体のサステナビリティ意識の浸透など2こうした取り組みの結果、当社グループの連結売上高は増収となりました。栄養・機能性食品事業および主力食品事業においては、ビバレッジ、アイスなどの価格改定効果や、機能性ヨーグルト、「マウントレーニア」などの高付加価値商品の提供に努めました。底堅い需要や価格改定効果を背景としたBtoB事業の増収などもあり、全体でも増収となりました。連結の営業利益では、原料価格や物流費、人件費など各種オペレーションコストを中心に、引き続きコストアップの影響を受けました。これに対し価格改定や利益率の高い事業や商品の拡大によるプロダクトミックスの改善、グループ全体でのコストの見直しなどをより一層推進しました。海外事業はMILEI社が下期に入り好調に転じたことに加え菌体の貢献などにより通期では増益となり、グループ全体でも増益となりました。また、親会社株主に帰属する当期純利益につきましては、投資有価証券(政策保有株式)および固定資産(土地)の売却などによる特別利益の計上の一方、前第1四半期に東京工場跡地売却による特別利益として657億円を計上したことなどや海外子会社における減損損失の計上などにより大きく減益となりました。なお、公益財団法人ひかり協会に対する負担金として、当期は約17億円を支出しました。連結売上高 561,173百万円 (前年比 2.6%増)連結営業利益 29,658百万円 (前年比 6.5%増)連結経常利益 29,864百万円 (前年比 6.3%増)親会社株主に帰属する当期純利益 5,459百万円 (前年比 91.1%減)(その他重要経営指標)売上高営業利益率 5.3%ROE(自己資本利益率) 2.0%海外売上高比率 12.5%2025年3月期営業利益増減要因3セグメント別の状況は、次のとおりです。(単位:百万円)売上高 前年比 営業利益 前年比食品事業 537,723 3.2%増 39,811 4.4%増その他の事業 32,326 1.8%増 2,895 46.2%増消去または全社 △8,875 △13,048合計 561,173 2.6%増 29,658 6.5%増食品事業:市乳、乳製品、アイス、飲料などその他の事業:飼料、プラント設備の設計施工など<森永乳業グループ10年ビジョンと「中期経営計画 2022-24」について>当社グループは10年先を見据えた「森永乳業グループ10年ビジョン」を、2019年4月に制定しています。当ビジョンでは、「『食のおいしさ・楽しさ』と『健康・栄養』を両立した企業へ」「世界で独自の存在感を発揮できるグローバル企業へ」「サステナブルな社会の実現に貢献し続ける企業へ」を10年後の当社グループのありたい姿と定め、「営業利益率7%以上」「ROE10%以上」「海外売上高比率15%以上」を2029年3月期の数値目標に設定しました。・「森永乳業グループ10年ビジョン」この考えのもと、2025年3月期までの3年間の「中期経営計画 2022-24」では、社会課題の解決と収益力向上の両立を目指し、「事業の高付加価値化を通じた持続的成長の実現」、「将来を見据えた経営基盤のさらなる強化」、「効率性を重視した財務戦略」の3つを基本方針に定め取り組みました。また、合わせて「サステナビリティ中長期計画2030」を制定し、「食と健康」「資源と環境」「人と社会」の3つのテーマにより2030年の目標、KPIを定め、経営の根幹に据えるとともに、中期経営計画と相互に連動させながら取り組みを進めました。4中期経営計画の基本方針の1つ目「事業の高付加価値化を通じた持続的成長の実現」におきましては、①栄養・機能性食品事業、②主力食品事業、③BtoB事業、④海外事業の4本の柱それぞれを拡大させるとともに、特に「健康5領域」商品の拡大による横断的な健康価値提供の加速、当社独自の機能性素材・菌体の再飛躍、海外事業のポートフォリオ変革を進めました。事業活動を通じ「健康価値」と「おいしさ・楽しさ価値」を提供し、生活者の「健康」と「幸せ」に貢献すべく取り組んでまいりました。基本方針の2つ目「将来を見据えた経営基盤のさらなる強化」におきましては、構造改革、戦略投資、資産活用の観点からそれぞれ取り組みを進めました。構造改革として外部環境変化への耐性強化などに取り組み、戦略投資として研究開発機能の強化や10年ビジョンを見据えた成長投資・環境関連投資などを進めました。資産活用の観点では、知的財産基盤の強化や、国産乳資源活用の推進を図りました。基本方針の3つ目「効率性を重視した財務戦略」におきましては、成長投資の戦略的な実行、株主還元と財務体質にも留意した資金活用を目指すとともに、合わせて資本効率の視点を重視したROE改善を進めました。株主還元につきましては、財務の健全性、内部留保の重要性に留意しつつ、安定的かつ長期的な配当を実施することを基本方針としました。具体的には配当性向目標を30%(一過性要因を除く)と設定し、合わせて総還元性向を意識した対応を実施してまいりました。なお、保有する自己株式につきましては、基本的には消却しますが、将来の柔軟な資本政策に備えて一部を保有する考えのもと対応を進めました。加えて、2024年5月に「資本コストや株価を意識した経営の実現に向けた対応」を発表しました。ステークホルダーの期待に応え、持続的な成長と中長期的な企業価値向上を実現するために「収益力・効率性の向上」、「バランスシート方針のアップデート」、「IR・コーポレートガバナンスの強化」の3点に取り組み、さらなるROEの向上、PBRの改善を目指しています。なお、本方針を踏まえ、「バランスシート方針のアップデート」に基づく株主還元強化策として、自己株式の取得と消却(2024年5月~10月取得:293万株、100億円)、一株当たり年間配当金の増額(2025年3月期:90円予定、前期比30円増)、中間配当制度の導入を実施しました。「中期経営計画 2022-24」における事業分野別(4本の事業の柱)業績概況
① 栄養・機能性食品事業:ヨーグルトは健康志向の高まりを背景に「ビヒダスヨーグルト」が好調に推移し、機能性ヨーグルトや「パルテノ」などの拡大にも継続して注力しました。育児用ミルクなどの栄養食品、流動食などを扱う森永乳業クリニコ社の寄与もあり、事業全体では増収となりました。また、中長期的な成長を見据え、ビフィズス菌等のプロモーションの強化にも継続的に取り組みました。利益面では、原材料価格の上昇の影響やオペレーションコスト増加の影響を受けましたが、プロダクトミックスの改善やコスト削減などに努めました。第4四半期における販売促進費等の効率化もあり事業全体では増益となりました。栄養・機能性食品事業 売上高 129,967百万円 (前年比 2.1%増)栄養・機能性食品事業 営業利益 5,496百万円 (前年差 241百万円増)
② 主力食品事業:原材料価格の上昇の影響や、オペレーションコストの増加の影響を受けましたが、ビバレッジ、アイスなどの価格改定効果や、「マウントレーニア」などの高付加価値商品の拡大によるプロダクトミックスの改善、コスト削減などに努め、事業全体では増収増益となりました。主力食品事業 売上高 176,429百万円 (前年比 0.7%増)主力食品事業 営業利益 9,591百万円 (前年差 567百万円増)
③ BtoB事業:底堅い需要や価格改定効果を背景に業務用乳製品が伸長し、事業全体でも増収となりました。また、菌体をはじめとする当社保有の機能性素材の拡販にも継続して努めています。利益面においては、原材料価格の上昇の影響や、オペレーションコストの増加の影響などにより減益となりま5した。BtoB事業 売上高 99,045百万円 (前年比 2.7%増)BtoB事業 営業利益 3,814百万円 (前年差 647百万円減)
④ 海外事業:ドイツ・MILEI社や米国のMorinaga Nutritional Foods, Inc.(MNF社)などが増収となり、菌体の輸出も堅調に推移するなど、事業全体では増収となりました。利益面においては、前期に拡大したMILEI社の反動減が第1四半期に大きく影響したことやその他の子会社の回復の遅れなどがありましたが、下期に入りMILEI社が好調に転じたことに加え菌体の貢献などもあり通期では増益となりました。海外事業 売上高 69,914百万円 (前年比 15.7%増)海外事業 営業利益 7,476百万円 (前年差 1,308百万円増)
(2)当期の財政状態の概況当連結会計年度末の資産の部は、「現金及び預金」や「のれん」が減少したことなどにより、合計では前連結会計年度末に比べ、455億7千4百万円減の5,204億2千3百万円となりました。負債の部は、「未払法人税等」や「退職給付に係る負債」が減少したことなどにより、合計では前連結会計年度末に比べ、345億4千2百万円減の2,493億1千9百万円となりました。純資産の部は、「利益剰余金」の減少などにより、合計では前連結会計年度末に比べ、110億3千2百万円減の2,711億3百万円となりました。この結果、自己資本比率は前連結会計年度末の49.0%から51.2%に、1株当たり純資産額は前連結会計年度末の3,192.33円から3,187.41円になりました。
(3)当期のキャッシュ・フローの概況当連結会計年度の各キャッシュ・フローの状況は次のとおりです。営業活動によるキャッシュ・フローは、前連結会計年度に比べ690億3千9百万円減の124億5千6百万円の支出となりました。主な要因は、税金等調整前当期純利益152億8千6百万円がキャッシュ・フローの収入となり、法人税等の支払額364億8千6百万円がキャッシュ・フローの支出となったことによります。投資活動によるキャッシュ・フローは、前連結会計年度に比べ440億9百万円支出増の187億8千6百万円の支出となりました。主な要因は、投資有価証券の売却により85億5千2百万円の収入となり、固定資産の取得により322億2千4百万円の支出となったことによります。これらを合計したフリーキャッシュ・フローは、前連結会計年度に比べ1,130億4千9百万円減の△312億4千3百万円となりました。財務活動によるキャッシュ・フローは、前連結会計年度に比べ335億9千6百万円支出減の50億2千8百万円の支出となりました。主な要因は、社債の発行により198億9千万円の収入となり、社債の償還により100億円の支出があった他、自己株式の取得により112億1千4百万円の支出があったことによります。これらの結果、当連結会計年度末の現金及び現金同等物は、前連結会計年度末に比べ359億6千9百万円減の285億5千9百万円となりました。なお、キャッシュ・フロー指標のトレンドは下記のとおりです。2021年 2022年 2023年 2024年 2025年3月期 3月期 3月期 3月期 3月期自己資本比率(%) 43.9 44.9 45.7 49.0 51.2時価ベースの自己資本比率(%) 63.5 51.5 44.3 47.9 50.0キャッシュ・フロー対有利子負債比率(倍) 3.0 2.5 5.7 1.7 △9.2インタレスト・カバレッジ・レシオ(倍) 54.6 53.4 27.3 45.9 △6.1自己資本比率:(純資産-新株予約権-非支配株主持分)/総資産時価ベースの自己資本比率:株式時価総額/総資産6キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い
※ 各指標は、いずれも連結ベースの財務数値により計算しております。※ 株式時価総額は、期末株価終値×期末発行済株式数により算出しております。※ 営業キャッシュ・フローは連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。有利子負債は、連結貸借対照表に計上されている負債のうち利子を支払っている全ての負債を対象としております。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。
※ 2022年3月期及び2024年3月期において、企業結合に係る暫定的な会計処理の確定を行っており、2021年3月期及び2023年3月期に係る数値については、暫定的な会計処理の確定の内容を反映しております。
(4)今後の見通し当社グループでは2025年3月期までの3年間において「中期経営計画 2022-24」のもと取り組みを進めてまいりました。この間、新型コロナウイルス感染症の拡大と収束、長期化する国際紛争、国内における物価上昇による家計や企業収益への影響などさまざまな環境変化への対応を進めながら、将来の成長に向けた取り組みを並行して実施してまいりました。その結果、当中期経営計画の最終年度(2025年3月期)の連結数値目標であります売上高5,700億円、営業利益300億円には若干の未達となりましたが、国内外の今後の成長のための布石の実行や事業基盤の強化などを着実に進めてまいりました。そのような中、新たに2026年3月期より4年間の「中期経営計画2025-28」をスタートいたします。<「森永乳業グループ10年ビジョン」と「中期経営計画 2025-28」について>当社グループは10年先を見据えた「森永乳業グループ10年ビジョン」を、2019年4月に制定しております。当ビジョンでは、「『食のおいしさ・楽しさ』と『健康・栄養』を両立した企業へ」「世界で独自の存在感を発揮できるグローバル企業へ」「サステナブルな社会の実現に貢献し続ける企業へ」を10年後の当社グループのありたい姿と定め、「営業利益率7%以上」「ROE10%以上」「海外売上高比率15%以上」を2029年3月期の数値目標に設定いたしました。2029年3月期までの4年間の「中期経営計画2025-28」では、「森永乳業グループ10年ビジョン」の実現を目指し、さらにもう一歩先のありたい姿である「大きな特徴を持ち、利益率の高い企業へ」に向かって取り組みを進めてまいります。7「中期経営計画2025-28」を策定するにあたり「Merihari(メリハリ)」という考え方を重視しました。カテゴリーごとの位置づけ・役割を明確化し、強弱をつけた資源配分や体制再編を行うことで森永乳業グループの持続的な成長の土台をつくるとともに、ひとりひとりが常に「濃淡」と「スピード」を意識して業務を遂行するとともに、新しいことにチャレンジする風土を醸成することで、生産性とエンゲージメントの向上に取り組んでまいります。当中期経営計画では成長戦略、構造改革、組織風土改革の3つの基本方針を定めています。成長戦略として、これまでの全方位思考から脱却しヨーグルト、アイス、菌体、海外育児用ミルクなど、当社グループの強みを最大限活かせる領域へ経営資源を集中し収益拡大を図ってまいります。構造改革として、商品力・販売力向上に向けバリューチェーン全体の最適化を意識した組織の再構築や、設備能力の制約から機会ロスとなっているヨーグルト、アイス設備の拡充、生産体制再編による生産効率の向上を図ってまいります。組織風土改革として、新たにROIC目標を導入しより一層資本コストへの意識を高め、資本収益性向上への取り組みを強化してまいります。また、高い専門性と多様性に富んだ人財集団の形成に向けた取り組みを推進するとともに、将来財務価値につながるプレ財務指標としてエンゲージメントレーティングの目標値も新たに設定いたしました。また、キャッシュアロケーションおよび株主還元につきましては、成長領域へ資源を集中させるとともに、最適資本構成に向けて有利子負債の活用と株主還元の強化を進め、資本コストの低減を図ってまいります。配当性向目標をこれまでの30%から40%に引き上げるとともに、状況に応じて機動的な自己株式の取得を実施する考えです。なお、2026年3月期は100億円(上限)の自己株式の取得と消却を予定しています。以上のビジョン・計画のもと、次期(2026年3月期)を新たなステージに向かうための重要なスタートの1年と位置付け、企業価値向上に向けて取り組んでまいります。「中期経営計画2025-28」最終年度目標(2029年3月期)2029年3月期 対2025年3月期 対2025年3月期 2025年3月期目標 増減額 増減率 実績連結売上高 6,300億円 688億円 12.3% 5,612億円連結営業利益 440億円 143億円 48.4% 297億円売上高営業利益率 7% – 5.3%海外売上高比率 15% – 12.5%ROE(当期純利益/自己資本) 10% – 2.0%ROIC(税引き後営業利益/投下資本) 7% – 5.7%社員エンゲージメントレーティング BBB – B2026年3月期中間期間業績見通し2026年3月期 対前年 2025年3月期予想 増減率 実績連結売上高 303,000百万円 4.3% 290,599百万円連結営業利益 18,000百万円 2.9% 17,499百万円連結経常利益 18,100百万円 4.9% 17,247百万円親会社株主に帰属する中間純利益 13,300百万円 37.0% 9,709百万円82026年3月期通期業績見通し2026年3月期 対前年 2025年3月期予想 増減率 実績連結売上高 580,000百万円 3.4% 561,173百万円連結営業利益 32,000百万円 7.9% 29,658百万円連結経常利益 31,900百万円 6.8% 29,864百万円親会社株主に帰属する当期純利益 19,000百万円 248.0% 5,459百万円(その他重要経営指標)売上高営業利益率 5.5% – 5.3%海外売上高比率 12.5% – 12.5%ROE(当期純利益/自己資本) 7.1% – 2.0%ROIC(税引き後営業利益/投下資本) 6.0% – 5.7%2026年3月期営業利益増減要因見通し9「中期経営計画 2025-28」における分野別業績見通し(2026年3月期)2026年3月期 対前年予想 増減率(差)成長分野 売上高 127,500百万円 7.7%成長分野 営業利益 15,100百万円 1,326百万円2026年3月期 対前年予想 増減率(差)基幹分野 売上高 367,000百万円 4.0%基幹分野 営業利益 14,700百万円 1,002百万円2026年3月期 対前年予想 増減率(差)育成・その他分野 売上高 85,500百万円 △4.8%育成・その他分野 営業利益 2,200百万円 14百万円2026年3月期 対前年予想 増減率(差)(内訳)海外事業 売上高 72,590百万円 3.8%(内訳)海外事業 営業利益 11,283百万円 3,807百万円
通期 2026年3月期
出典: 森永乳業 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月13日
1.経営成績等の概況(1)当期の経営成績の概況森永乳業グループにおいては「中期経営計画2025-28」のもと、ヨーグルト、アイス、ビフィズス菌をはじめとする菌体、海外育児用ミルクなど、当社グループの強みを最大限活かせる成長領域へ経営資源を集中し収益拡大を図っています。また、バリューチェーン全体の最適化を意識した組織の再構築や生産体制再編により、生産性向上を図っています。当期においては、国内の乳製品向け生乳取引価格が2025年6月から、飲用・発酵乳向け生乳取引価格が8月から引き上がったことをはじめ、原料価格および物流コストなどの各種オペレーションコストにおいてコストアップの影響を受けました。これらに対し、引き続き価格改定の取り組みに努める一方、売上数量の減少が期初の想定を上回るなど、食品全般において厳しい需要環境にありましたが、成長領域を中心とした高付加価値商品の拡大、グループ全体でのコストの見直しの推進などを図りました。こうした取り組みの結果、当社グループの連結売上高は増収となりました。国内事業においては、ヨーグルト、アイス、ビバレッジなどをはじめとする価格改定を実施した一方で、全般に売上数量が減少したことで国内全体では減収となりました。新たな製造設備を稼働開始させたアイス、四半期ごと販売状況が改善したヨーグルト、底堅い需要が継続した業務用乳製品などは増収に寄与しました。また海外事業においても、ホエイたんぱく市況の高止まりを受けたMILEI GmbH(ミライ社)が増収となり、成長領域の海外向け菌体、育児用ミルクの販売も順調に拡大し増収、全体でも増収となりました。連結の営業利益は増益となりました。国内においては、原料価格や物流費、人件費など各種オペレーションコストを中心に引き続きコストアップの影響を受けました。コストアップに対応した価格改定や高付加価値商品の拡大に努めましたが、厳しい需要環境を受けて売上数量が減少したことを主な背景に減益となった一方、当社グループ全体ではMILEI GmbH(ミライ社)を中心とした海外事業の増益により、増益となりました。なお、公益財団法人ひかり協会に対する負担金として、当期は約17億円を支出しました。連結売上高 571,458百万円 (前年比 1.8%増)連結営業利益 34,479百万円 (前年比 16.3%増)連結経常利益 37,121百万円 (前年比 24.3%増)親会社株主に帰属する当期純利益 22,599百万円 (前年比 313.9%増)2026年3月期営業利益増減要因2セグメント別の状況は、次のとおりです。(単位:百万円)売上高 前年比 営業利益 前年比食品事業 547,661 1.8%増 45,807 15.1%増その他の事業 33,959 5.1%増 3,582 23.7%増消去または全社 △10,162 △14,910合計 571,458 1.8%増 34,479 16.3%増食品事業:市乳、乳製品、アイス、飲料などその他の事業:飼料、プラント設備の設計施工など「中期経営計画 2025-28」における分野別業績概況
① 成長分野(成長領域):成長分野全体では、増収となりました。ヨーグルト、アイス、海外での菌体・育児用ミルクの販売が順調に推移しました。第2四半期(中間期)までは減収であったヨーグルトも四半期ごと販売状況が改善し、通期では増収に転じています。これにより成長分野の4つのカテゴリーはすべて増収となりました。営業利益は、減益となりました。価格改定、菌体をはじめとする高付加価値商品の拡大によるプロダクトミックスの改善などを進めた一方で、原材料価格の上昇やオペレーションコスト増加、アイス新製造設備の稼働開始に伴う償却費増加などが影響しました。成長分野 売上高 124,529百万円 (前年比 5.2%増)成長分野 営業利益 12,591百万円 (前年差 1,183百万円減)
② 基幹分野(中核・乳業基盤・転換領域):基幹分野全体では、増収増益となりました。中核領域のMILEI GmbH(ミライ社)がホエイたんぱく市況の高止まりおよび販売数量増を背景に増収増益となったことが大きく貢献しました。また、原材料価格の上昇やオペレーションコストの増加に対応した価格改定に取り組むもビバレッジ、チーズ、牛乳などの売上数量の減少が営業利益を押し下げた一方、BtoB事業の拡大、米国子会社の工場統合効果も増益に寄与しました。基幹分野 売上高 364,964百万円 (前年比 3.4%増)基幹分野 営業利益 20,033百万円 (前年差 6,335百万円増)
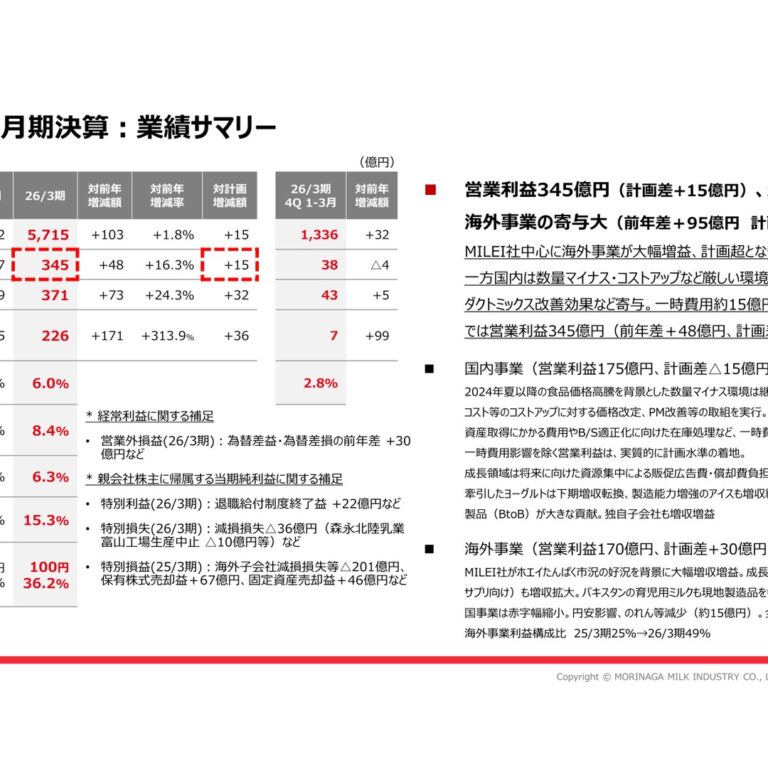
③ 育成・その他分野(育成領域):育成・その他分野全体では、減収減益となりました。育成領域のECチャネルを通じた健康食品が堅調に推移したほか、独自事業会社等の増益影響もありましたが、連結決算に係る消去等の影響で減益となりました。育成・その他分野 売上高 81,965百万円 (前年比 8.8%減)育成・その他分野 営業利益 1,855百万円 (前年差 332百万円減)(内訳) 海外事業:海外事業全体では、増収となりました。ドイツのMILEI GmbH(ミライ社)が好調を維持したほか、菌体、パキスタンのNutriCo Morinaga(NM社)も順調に推移しました。また営業利益は、増益となりました。ホエイたんぱく市況の高止まりおよび販売数量増を受けて増益となったMILEI GmbHほか、菌体の販売や海外子会社各社による増益に加えて、のれん償却費の減少が影響しました。(内訳)海外事業 売上高 87,474百万円 (前年比 25.1%増)(内訳)海外事業 営業利益 16,997百万円 (前年差 9,521百万円増)3<「森永乳業グループ10年ビジョン」と「中期経営計画 2025-28」について>当社グループは10年先を見据えた「森永乳業グループ10年ビジョン」を、2019年4月に制定しています。当ビジョンでは、「『食のおいしさ・楽しさ』と『健康・栄養』を両立した企業へ」「世界で独自の存在感を発揮できるグローバル企業へ」「サステナブルな社会の実現に貢献し続ける企業へ」を10年後の当社グループのありたい姿と定め、「営業利益率7%以上」「ROE10%以上」「海外売上高比率15%以上」を2029年3月期の数値目標に設定しました。2029年3月期までの4年間の「中期経営計画2025-28」では、「森永乳業グループ10年ビジョン」の実現を目指し、さらにもう一歩先のありたい姿である「大きな特徴を持ち、利益率の高い企業へ」に向かって取り組みを進めています。「中期経営計画2025-28」を策定するにあたり「Merihari(メリハリ)」という考え方を重視しました。カテゴリーごとの位置づけ・役割を明確化し、強弱をつけた資源配分や体制再編を行うことで森永乳業グループの持続的な成長の土台をつくるとともに、ひとりひとりが常に「濃淡」と「スピード」を意識して業務を遂行し、新しいことにチャレンジする風土を醸成することで、生産性とエンゲージメントの向上に取り組みます。当中期経営計画では成長戦略、構造改革、組織風土改革の3つの基本方針を定めています。成長戦略として、これまでの全方位思考から脱却しヨーグルト、アイス、菌体、海外育児用ミルクなど、当社グループの強みを最大限活かせる領域へ経営資源を集中し収益拡大を図っています。構造改革として、商品力・販売力向上に向けバリューチェーン全体の最適化を意識した組織の再構築や、設備能力の制約から機会ロスとなっているヨーグルト、アイス設備の拡充、生産体制再編による生産効率の向上を図っています。4組織風土改革として、新たにROIC目標を導入し、より一層資本コストへの意識を高め、資本収益性向上への取り組みを強化しています。また、高い専門性と多様性に富んだ人財集団の形成に向けた取り組みを推進するとともに、将来財務価値につながるプレ財務指標としてエンゲージメントレーティングの目標値も新たに設定しました。また、キャッシュアロケーションおよび株主還元につきましては、成長領域へ資源を集中させるとともに、最適資本構成(※)に向けて有利子負債の活用と株主還元の強化を進め、資本コストの低減を図ります。配当性向目標を40%に引き上げるとともに、状況に応じて機動的な自己株式の取得を実施する考えです。なお、2026年3月期には約100億円の自己株式の取得と消却を実施しました。以上のビジョン・計画のもと、2026年3月期を新たなステージに向かうための重要なスタートの1年と位置付け、企業価値向上に向けて取り組みました。(※)最適資本構成の考え方・当面はネット有利子負債/株主資本0.4~0.5倍程度を目安(内外環境にあわせ毎期見直し)・将来の投資計画を踏まえた中長期の時間軸で段階的に最適化「中期経営計画 2025-28」最終年度目標(2029年3月期)2025年3月期 2026年3月期 2029年3月期実績 実績 目標連結売上高 5,612億円 5,715億円 6,300億円連結営業利益 297億円 345億円 440億円売上高営業利益率 5.3% 6.0% 7%海外売上高比率 12.5% 15.3% 15%ROE(当期純利益/自己資本) 2.0% 8.4% 10%ROIC(税引き後営業利益/投下資本) 5.7% 6.3% 7%社員エンゲージメントレーティング B B BBB
(2)当期の財政状態の概況当連結会計年度末の資産の部は、「建設仮勘定」が減少した一方で「建物及び構築物」や「機械装置及び運搬具」が増加したことなどにより、合計では前連結会計年度末に比べ、266億9千3百万円増の5,471億1千6百万円となりました。負債の部は、「長期借入金」が増加したことなどにより、合計では前連結会計年度末に比べ、180億4千7百万円増の2,673億6千7百万円となりました。純資産の部は、「利益剰余金」の増加などにより、合計では前連結会計年度末に比べ、86億4千6百万円増の2,797億4千9百万円となりました。この結果、自己資本比率は前連結会計年度末の51.2%から50.2%に、1株当たり純資産額は前連結会計年度末の3,187.41円から3,403.79円になりました。
(3)当期のキャッシュ・フローの概況当連結会計年度の各キャッシュ・フローの状況は次のとおりです。営業活動によるキャッシュ・フローは、前連結会計年度に比べ481億7千2百万円増の357億1千6百万円の収入となりました。主な要因は、税金等調整前当期純利益322億3千8百万円がキャッシュ・フローの収入となり、法人税等の支払額39億9千1百万円がキャッシュ・フローの支出となったことによります。投資活動によるキャッシュ・フローは、前連結会計年度に比べ200億8千4百万円支出増の388億7千万円の支出となりました。主な要因は、貸付金の回収により29億2千8百万円の収入となり、固定資産の取得により399億9千9百万円の支出となったことによります。これらを合計したフリーキャッシュ・フローは、前連結会計年度に比べ280億8千8百万円増の△31億5千4百万円となりました。財務活動によるキャッシュ・フローは、前連結会計年度に比べ45億2千5百万円支出減の5億3百万円の支出となりました。主な要因は、社債の発行により198億9千3百万円の収入となり、社債の償還により150億円の支出があったことによります。5これらの結果、当連結会計年度末の現金及び現金同等物は、前連結会計年度末に比べ25億円減の260億5千9百万円となりました。なお、キャッシュ・フロー指標のトレンドは下記のとおりです。2022年 2023年 2024年 2025年 2026年3月期 3月期 3月期 3月期 3月期自己資本比率(%) 44.9 45.7 49.0 51.2 50.2時価ベースの自己資本比率(%) 51.5 44.3 47.9 50.0 70.3キャッシュ・フロー対有利子負債比率(倍) 2.5 5.7 1.7 △9.2 3.7インタレスト・カバレッジ・レシオ(倍) 53.4 27.3 45.9 △6.1 24.6自己資本比率:(純資産-新株予約権-非支配株主持分)/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い
※ 各指標は、いずれも連結ベースの財務数値により計算しております。※ 株式時価総額は、期末株価終値×期末発行済株式数により算出しております。※ 営業キャッシュ・フローは連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。有利子負債は、連結貸借対照表に計上されている負債のうち利子を支払っている全ての負債を対象としております。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。
※ 2024年3月期において、企業結合に係る暫定的な会計処理の確定を行っており、2023年3月期に係る数値については、暫定的な会計処理の確定の内容を反映しております。
(4)今後の見通し国内においては、雇用・所得環境の改善などが緩やかな景気回復を支えることが期待される一方、中東情勢の影響に注視する必要があります。当社グループにおいても、原料価格の上昇、物流コストや人件費等のオペレーションコスト上昇が引き続き見込まれることに加えて、中東情勢の影響を背景としたさらなるコスト上昇影響が見込まれます。これに対し、成長領域を中心とした高付加価値商品の拡大や新たな価値の訴求等によるプロダクトミックスの改善、強い需要が継続しているカテゴリーでの売上数量の拡大、中期経営計画に沿ったグループ全体での構造改革によりコストの見直し等をさらに推進させるなどの対応を図ってまいります。また、海外事業においては、当期(2026年3月期)は在庫からの売上数量増があったMILEI GmbH(ミライ社)を中心に大きな増益となりましたが、次期(2027年3月期)はMILEI GmbHの当期売上数量増の反動減の影響に加えて、原価高等によるコスト上昇を見込みます。一方、海外事業の成長領域である菌体・育児用ミルクは引き続き拡大を図ります。次期(2027年3月期)の通期連結業績予想につきましては、売上高5,800億円(前年比1.5%増)、営業利益320億円(同7.2%減)、経常利益327億円(同11.9%減)、親会社株主に帰属する当期純利益200億円(同11.5%減)を見込んでおります。当業績予想には中東情勢影響につき、2026年4月上旬時点の情勢をもとに9月末までの営業利益への減益影響額を40億円と試算し、織り込んでおります。なお、一株当たり年間配当金は25円(2026年5月13日付「株式分割及び株式分割に伴う定款の一部変更並びに株主優待制度に関するお知らせ」のとおり、普通株式1株につき4株の割合で株式分割を実施予定。分割前は一株当たり100円、配当性向40.3%)としています。次期(2027年3月期)は減益予想ではあるものの、「安定的、かつ長期的な配当を実現する」という基本方針に鑑み、今期と同額での予想としています。当社グループは10年先を見据えた「森永乳業グループ10年ビジョン」を、2019年4月に制定しています。2029年3月期までの4年間の「中期経営計画2025-28」では、「森永乳業グループ10年ビジョン」の実現を目指し、さらにもう一歩先のありたい姿である「大きな特徴を持ち、利益率の高い企業へ」に向かって取り組みを進めています。また、「サステナビリティ中長期計画2030」においては「食と健康」「資源と環境」「人と社会」の3つのテーマ6によりKPIを定めており、中期経営計画と連動させ、持続的成長の実現を目指しています。以上のビジョン・計画のもと、企業価値向上に向けて取り組んでまいります。2027年3月期中間期間業績見通し2027年3月期 対前年 2026年3月期予想 増減率 実績連結売上高 300,000百万円 2.3% 293,330百万円連結営業利益 17,900百万円 △14.0% 20,805百万円連結経常利益 18,400百万円 △16.2% 21,949百万円親会社株主に帰属する中間純利益 13,000百万円 △11.2% 14,637百万円2027年3月期通期業績見通し2027年3月期 対前年 2026年3月期予想 増減率 実績連結売上高 580,000百万円 1.5% 571,458百万円連結営業利益 32,000百万円 △7.2% 34,479百万円連結経常利益 32,700百万円 △11.9% 37,121百万円親会社株主に帰属する当期純利益 20,000百万円 △11.5% 22,599百万円(その他重要経営指標)売上高営業利益率 5.5% – 6.0%海外売上高比率 15.0% – 15.3%ROE(当期純利益/自己資本) 7.1% – 8.4%ROIC(税引き後営業利益/投下資本) 5.5% – 6.3%2027年3月期営業利益増減要因見通し7「中期経営計画 2025-28」における分野別業績見通し(2027年3月期)2027年3月期 対前年予想 増減率(差)成長分野 売上高 135,800百万円 9.1%成長分野 営業利益 13,900百万円 1,309百万円2027年3月期 対前年予想 増減率(差)基幹分野 売上高 360,300百万円 △1.3%基幹分野 営業利益 16,400百万円 △3,632百万円2027年3月期 対前年予想 増減率(差)育成・その他分野 売上高 83,900百万円 2.4%育成・その他分野 営業利益 1,700百万円 △155百万円2027年3月期 対前年予想 増減率(差)(内訳)海外事業 売上高 86,834百万円 △0.7%(内訳)海外事業 営業利益 16,000百万円 △998百万円
四半期 2026年3月期 第1四半期
出典: 森永乳業 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月8日(https://www2.jpx.co.jp/disc/22640/140120250807535578.pdf)
1.経営成績等の概況(1)当四半期連結累計期間の経営成績の概況森永乳業グループにおいては「中期経営計画2025-28」のもと、ヨーグルト、アイス、ビフィズス菌をはじめとする菌体、海外育児用ミルクなど、当社グループの強みを最大限活かせる成長領域へ経営資源を集中し収益拡大を図っています。また、バリューチェーン全体の最適化を意識した組織の再構築や生産体制再編により、生産性向上を図っています。当第1四半期連結累計期間においては、原料価格および物流コストや人件費などの各種オペレーションコストにおいて引き続きコストアップの影響を受けています。また2025年6月からは乳製品向け生乳取引価格の引き上げが行われ、一段とコストアップが進みました。これらに対し、引き続き価格改定の取り組みに努めるほか、成長領域を中心とした高付加価値商品の拡大、グループ全体でのコストの見直しの推進などを図っています。こうした取り組みの結果、当社グループの連結売上高は増収となりました。国内事業においては、ビバレッジ、ヨーグルトなどをはじめとする価格改定を実施した一方で、売上数量が減少しましたが、新たな製造設備を稼働開始させたアイス、底堅い需要が継続した業務用乳製品などが増収に寄与しました。また海外事業においてもMILEIGmbH(ミライ社)を中心に増収となり、全体でも増収となりました。連結の営業利益では、原料価格や物流費、人件費など各種オペレーションコストを中心に、引き続きコストアップの影響を受けました。これに対し、引き続き価格改定の取り組みに努めるほか、成長領域を中心とした高付加価値商品の拡大、グループ全体でのコストの見直しを推進しました。国内では数量減等の影響もありましたが、海外事業が前期下期から好調を継続するMILEI GmbH(ミライ社)が大幅な増益となったほか、海外での菌体、育児用ミルクの販売が順調に進捗したことで増益となり、全体でも増益となりました。連結売上高 143,678百万円 (前年比 2.2%増)連結営業利益 8,835百万円 (前年比 4.3%増)連結経常利益 9,529百万円 (前年比 0.3%減)親会社株主に帰属する四半期純利益 6,911百万円 (前年比 30.1%増)2026年3月期第1四半期営業利益増減要因2「中期経営計画 2025-28」における分野別業績概況
① 成長分野(成長領域):成長分野全体では、増収となりました。アイス、海外での菌体・育児用ミルクの販売が順調に推移しました。一方、ヨーグルト全体は減収となりましたが、「パルテノ」は大幅に伸長しています。営業利益は、減益となりました。価格改定、菌体をはじめとする高付加価値商品の拡大によるプロダクトミックスの改善、コスト削減などを進めた一方で、原材料価格の上昇やオペレーションコスト増加の影響、またアイス新製造設備の稼働開始に伴い償却費が増加しました。成長分野 売上高 32,093百万円 (前年比 5.0%増)成長分野 営業利益 4,031百万円 (前年差 505百万円減)
② 基幹分野(中核・乳業基盤・転換領域):基幹分野全体では、増収増益となりました。原材料価格の上昇やオペレーションコストの増加、ビバレッジ、チーズ、牛乳などの売上数量の減少があった一方で、価格改定や全体を通じたコスト抑制に取り組んだほか、中核領域のMILEI GmbH(ミライ社)が前期下期に続いて好調を維持したことが大きく貢献しました。基幹分野 売上高 90,202百万円 (前年比 0.7%増)基幹分野 営業利益 4,479百万円 (前年差 690百万円増)
③ 育成・その他分野(育成領域):育成・その他分野全体では、増収増益となりました。育成領域に位置付けた、ベトナムのMorinaga Nutritional Foods Vietnam(MNFV社)およびECチャネルを通じた健康食品が堅調に推移したほか、独自事業会社等の増益影響もありました。育成・その他分野 売上高 21,382百万円 (前年比 4.3%増)育成・その他分野 営業利益 325百万円 (前年差 179百万円増)(内訳) 海外事業:海外事業全体では、増収となりました。ドイツのMILEI GmbH(ミライ社)が前期下期に続いて好調を維持したほか、菌体、パキスタンのNutriCo Morinaga(NM社)も順調に推移しました。また営業利益は、大幅な増益となりました。プロダクトミックスの改善、海外子会社の増益に加えて、のれん償却費の減少が影響しました。(内訳)海外事業 売上高 19,558百万円 (前年比 19.8%増)(内訳)海外事業 営業利益 2,909百万円 (前年差 1,988百万円増)<「森永乳業グループ10年ビジョン」と「中期経営計画 2025-28」について>当社グループは10年先を見据えた「森永乳業グループ10年ビジョン」を、2019年4月に制定しております。当ビジョンでは、「『食のおいしさ・楽しさ』と『健康・栄養』を両立した企業へ」「世界で独自の存在感を発揮できるグローバル企業へ」「サステナブルな社会の実現に貢献し続ける企業へ」を10年後の当社グループのありたい姿と定め、「営業利益率7%以上」「ROE10%以上」「海外売上高比率15%以上」を2029年3月期の数値目標に設定いたしました。2029年3月期までの4年間の「中期経営計画2025-28」では、「森永乳業グループ10年ビジョン」の実現を目指し、さらにもう一歩先のありたい姿である「大きな特徴を持ち、利益率の高い企業へ」に向かって取り組みを進めてまいります。3「中期経営計画2025-28」を策定するにあたり「Merihari(メリハリ)」という考え方を重視しました。カテゴリーごとの位置づけ・役割を明確化し、強弱をつけた資源配分や体制再編を行うことで森永乳業グループの持続的な成長の土台をつくるとともに、ひとりひとりが常に「濃淡」と「スピード」を意識して業務を遂行するとともに、新しいことにチャレンジする風土を醸成することで、生産性とエンゲージメントの向上に取り組んでまいります。当中期経営計画では成長戦略、構造改革、組織風土改革の3つの基本方針を定めています。成長戦略として、これまでの全方位思考から脱却しヨーグルト、アイス、菌体、海外育児用ミルクなど、当社グループの強みを最大限活かせる領域へ経営資源を集中し収益拡大を図ってまいります。構造改革として、商品力・販売力向上に向けバリューチェーン全体の最適化を意識した組織の再構築や、設備能力の制約から機会ロスとなっているヨーグルト、アイス設備の拡充、生産体制再編による生産効率の向上を図ってまいります。組織風土改革として、新たにROIC目標を導入し、より一層資本コストへの意識を高め、資本収益性向上への取り組みを強化してまいります。また、高い専門性と多様性に富んだ人財集団の形成に向けた取り組みを推進するとともに、将来財務価値につながるプレ財務指標としてエンゲージメントレーティングの目標値も新たに設定いたしました。また、キャッシュアロケーションおよび株主還元につきましては、成長領域へ資源を集中させるとともに、最適資本構成(※)に向けて有利子負債の活用と株主還元の強化を進め、資本コストの低減を図ってまいります。配当性向目標をこれまでの30%から40%に引き上げるとともに、状況に応じて機動的な自己株式の取得を実施する考えです。なお、2026年3月期は約100億円の自己株式の取得と消却を予定しています。以上のビジョン・計画のもと、2026年3月期を新たなステージに向かうための重要なスタートの1年と位置付け、企業価値向上に向けて取り組んでおります。(※)最適資本構成の考え方・当面はネット有利子負債/株主資本0.4~0.5倍程度を目安(内外環境にあわせ毎期見直し)・将来の投資計画を踏まえた中長期の時間軸で段階的に最適化「中期経営計画2025-28」最終年度目標(2029年3月期)2029年3月期 対2025年3月期 対2025年3月期 2025年3月期目標 増減額 増減率 実績連結売上高 6,300億円 688億円 12.3% 5,612億円連結営業利益 440億円 143億円 48.4% 297億円売上高営業利益率 7% – – 5.3%海外売上高比率 15% – – 12.5%ROE(当期純利益/自己資本) 10% – – 2.0%ROIC(税引き後営業利益/投下資本) 7% – – 5.7%社員エンゲージメントレーティング BBB – – B4
(2)当四半期連結累計期間の財政状態の概況当第1四半期連結会計期間末の資産の部は、「現金及び預金」や、主に季節的要因により「受取手形、売掛金及び契約資産」が増加したことなどから、合計では前連結会計年度末に比べ、275億4千5百万円増の5,479億6千9百万円となりました。負債の部は、「社債」や「コマーシャル・ペーパー」が増加したことなどから、合計では前連結会計年度末に比べ、304億8百万円増の2,797億2千7百万円となりました。純資産の部は、「利益剰余金」が増加した一方、「退職給付に係る調整累計額」の減少などにより、合計では前連結会計年度末に比べ28億6千2百万円減の2,682億4千1百万円となりました。この結果、自己資本比率は前連結会計年度末の51.2%から48.1%となりました。5
(3)連結業績予想などの将来予測情報に関する説明2026年3月期の業績予想につきましては、2025年5月13日に公表しました業績予想に変更はありません。2026年3月期中間期間業績見通し2026年3月期予想 対前年増減率連結売上高 303,000百万円 4.3%連結営業利益 18,000百万円 2.9%連結経常利益 18,100百万円 4.9%親会社株主に帰属する中間純利益 13,300百万円 37.0%2026年3月期通期業績見通し2026年3月期予想 対前年増減率連結売上高 580,000百万円 3.4%連結営業利益 32,000百万円 7.9%連結経常利益 31,900百万円 6.8%親会社株主に帰属する当期純利益 19,000百万円 248.0%(その他重要経営指標)売上高営業利益率 5.5% -海外売上高比率 12.5% -ROE(当期純利益/自己資本) 7.1% -ROIC(税引き後営業利益/投下資本) 6.0% -2026年3月期営業利益増減要因見通し6「中期経営計画 2025-28」における事業分野別業績見通し(2026年3月期)2026年3月期予想 対前年増減率(差)成長分野 売上高 127,500百万円 7.7%成長分野 営業利益 15,100百万円 1,326百万円2026年3月期予想 対前年増減率(差)基幹分野 売上高 367,000百万円 4.0%基幹分野 営業利益 14,700百万円 1,002百万円2026年3月期予想 対前年増減率(差)育成・その他分野 売上高 85,500百万円 △4.8%育成・その他分野 営業利益 2,200百万円 14百万円2026年3月期予想 対前年増減率(差)(内訳)海外事業 売上高 72,590百万円 3.8%(内訳)海外事業 営業利益 11,283百万円 3,807百万円7
四半期 2027年3月期 第1四半期
出典: 森永乳業 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月7日(https://www2.jpx.co.jp/disc/22640/140120260731504415.pdf)
1.経営成績等の概況(1)当四半期連結累計期間の経営成績の概況森永乳業グループにおいては「中期経営計画2025-28」のもと、ヨーグルト、アイス、ビフィズス菌をはじめとする菌体、海外育児用ミルクなど、当社グループの強みを最大限活かせる成長領域へ経営資源を集中し収益拡大を図っています。また、バリューチェーン全体の最適化を意識した組織の再構築や生産体制再編により、生産性向上を図っています。2027年3月期は4年間の「中期経営計画2025-28」の2年目に当たります。当第1四半期連結累計期間においては、中東情勢の影響を背景としたコスト上昇の環境下にあり、包装資材価格をはじめとした原材料価格の上昇や、物流コストや人件費等のオペレーションコスト上昇の影響を受けました。これに対し、成長領域を中心とした高付加価値商品の拡大や新たな価値の訴求等によるプロダクトミックスの改善、中期経営計画に沿ったグループ全体の構造改革による固定費削減などに取り組みました。また、中核領域の海外子会社であるMILEI GmbH(ミライ社)においては、ホエイプロテイン市況の上昇が続く事業環境にありました。こうした取り組みの結果、当社グループの連結売上高は増収となりました。国内事業においては、前期に実施した価格改定や高付加価値商品の伸長に伴うプロダクトミックスの改善等があった一方で、牛乳などを中心に販売数量が減少したことで、国内事業全体では減収となりました。成長領域であるヨーグルト、「マウントレーニア カフェラッテ」を中心とした中核領域のビバレッジなどは増収に寄与しました。海外事業においてはMILEI GmbHが増収となったほか、海外向けの菌体の販売、育児用ミルクの販売、米国の事業なども順調に拡大、海外事業全体でも増収となりました。連結の営業利益は増益となりました。国内事業においては、前期に実施した価格改定の効果およびプロダクトミックスの改善効果、生産体制の再編によるオペレーションコストの抑制などが営業利益に対してプラスに寄与した一方、販売数量の減少影響、包装資材など原材料・エネルギーコスト、物流費や人件費など各種オペレーションコストを中心に引き続きコストアップの影響を受け、国内全体では減益となりました。海外事業においては、MILEIGmbHが販売価格の上昇により増益となったほか、菌体や育児用ミルクの販売をはじめ各事業も増益、海外事業全体で増益となりました。連結売上高 147,099百万円 (前年比 2.4%増)連結営業利益 9,977百万円 (前年比 12.9%増)連結経常利益 10,607百万円 (前年比 11.3%増)親会社株主に帰属する四半期純利益 6,678百万円 (前年比 3.4%減)2027年3月期第1四半期営業利益増減要因2「中期経営計画 2025-28」における分野別業績概況
① 成長分野(成長領域):成長分野全体では、増収となりました。ヨーグルト、菌体、海外育児用ミルクの販売が順調に推移しました。アイスは減収となりました。営業利益は、増益となりました。主に国内カテゴリーでの原材料価格の上昇やオペレーションコスト増加、製造設備の稼働開始に伴う償却費増加などが影響した一方で、順調に拡大したカテゴリーの増収効果により、増益となりました。成長分野 売上高 34,413百万円 (前年比 7.2%増)成長分野 営業利益 4,254百万円 (前年差 223百万円増)
② 基幹分野(中核・乳業基盤・転換領域):基幹分野全体では、増収増益となりました。中核領域のMILEIGmbHがホエイプロテイン市況の上昇を背景に販売単価が上昇、増収増益となったことが大きく貢献しました。国内ではビバレッジなど一部カテゴリーは順調であった一方で、牛乳などの大幅な減収影響、原材料価格の上昇やオペレーションコスト増加の影響などを受けました。基幹分野 売上高 91,085百万円 (前年比 1.0%増)基幹分野 営業利益 5,026百万円 (前年差 547百万円増)
③ 育成・その他分野(育成領域):育成・その他分野全体では、増収増益となりました。育成領域のECチャネルを通じた健康食品の販売が堅調に推移したほか、独自事業会社等も増収増益となりました。育成・その他分野 売上高 21,601百万円 (前年比 1.0%増)育成・その他分野 営業利益 697百万円 (前年差 373百万円増)(内訳) 国内事業:国内事業は、減収減益となりました。ヨーグルトやビバレッジなど一部カテゴリーは順調な販売状況の一方で、アイスや牛乳などが減収となり、国内全体でも減収となりました。減収影響に加え、売上単価差やプロダクトミックス改善などの事業成長の効果を、中東情勢に伴う影響を含む原材料コストの増加、オペレーションコストや償却費負担の増加などコストアップが上回ったことで、国内全体では減益となりました。(内訳)国内事業 売上高 122,587百万円 (前年比 1.2%減)(内訳)国内事業 営業利益 4,775百万円 (前年差 1,151百万円減)(内訳) 海外事業:増収増益となりました。ドイツのMILEI GmbHが上昇するホエイプロテイン市況を背景に販売単価上昇、増収増益となりました。また成長領域である菌体、パキスタンNutriCo Morinaga社の育児用ミルクの販売も大幅な増収となり増益に貢献、転換領域の米国事業も増益に寄与しました。(内訳)海外事業 売上高 24,512百万円 (前年比 25.4%増)(内訳)海外事業 営業利益 5,202百万円 (前年差 2,293百万円増)3<「森永乳業グループ10年ビジョン」と「中期経営計画 2025-28」について>当社グループは10年先を見据えた「森永乳業グループ10年ビジョン」を、2019年4月に制定しています。当ビジョンでは、「『食のおいしさ・楽しさ』と『健康・栄養』を両立した企業へ」「世界で独自の存在感を発揮できるグローバル企業へ」「サステナブルな社会の実現に貢献し続ける企業へ」を10年後の当社グループのありたい姿と定め、「営業利益率7%以上」「ROE10%以上」「海外売上高比率15%以上」を2029年3月期の数値目標に設定しました。2029年3月期までの4年間の「中期経営計画2025-28」では、「森永乳業グループ10年ビジョン」の実現を目指し、さらにもう一歩先のありたい姿である「大きな特徴を持ち、利益率の高い企業へ」に向かって取り組みを進めています。「中期経営計画2025-28」を策定するにあたり「Merihari(メリハリ)」という考え方を重視しました。カテゴリーごとの位置づけ・役割を明確化し、強弱をつけた資源配分や体制再編を行うことで森永乳業グループの持続的な成長の土台をつくるとともに、ひとりひとりが常に「濃淡」と「スピード」を意識して業務を遂行し、新しいことにチャレンジする風土を醸成することで、生産性とエンゲージメントの向上に取り組みます。当中期経営計画では成長戦略、構造改革、組織風土改革の3つの基本方針を定めています。成長戦略として、これまでの全方位思考から脱却しヨーグルト、アイス、菌体、海外育児用ミルクなど、当社グループの強みを最大限活かせる領域へ経営資源を集中し収益拡大を図っています。構造改革として、商品力・販売力向上に向けバリューチェーン全体の最適化を意識した組織の再構築や、設備能力の制約から機会ロスとなっているヨーグルト、アイス設備の拡充、生産体制再編による生産効率の向上を図っています。組織風土改革として、新たにROIC目標を導入し、より一層資本コストへの意識を高め、資本収益性向上への取り組みを強化しています。また、高い専門性と多様性に富んだ人財集団の形成に向けた取り組みを推進するとともに、将来財務価値につながるプレ財務指標としてエンゲージメントレーティングの目標値も新たに設定しました。また、キャッシュアロケーションおよび株主還元につきましては、成長領域へ資源を集中させるとともに、最適資本構成(※)に向けて有利子負債の活用と株主還元の強化を進め、資本コストの低減を図ります。配当性向目標を40%に引き上げるとともに、状況に応じて機動的な自己株式の取得を実施する考えです。なお、2026年3月期には約100億円の自己株式の取得と消却を実施しました。(※)最適資本構成の考え方・当面はネット有利子負債/株主資本0.4~0.5倍程度を目安(内外環境にあわせ毎期見直し)・将来の投資計画を踏まえた中長期の時間軸で段階的に最適化4「中期経営計画2025-28」最終年度目標(2029年3月期)2025年3月期 2026年3月期 2029年3月期実績 実績 目標連結売上高 5,612億円 5,715億円 6,300億円連結営業利益 297億円 345億円 440億円売上高営業利益率 5.3% 6.0% – 7%海外売上高比率 12.5% 15.3% – 15%ROE(当期純利益/自己資本) 2.0% 8.4% – 10%ROIC(税引き後営業利益/投下資本) 5.7% 6.3% – 7%社員エンゲージメントレーティング B B – BBB
(2)当四半期連結累計期間の財政状態の概況当第1四半期連結会計期間末の資産の部は、「現金及び預金」や、主に季節的要因により「受取手形、売掛金及び契約資産」が増加したことなどから、合計では前連結会計年度末に比べ、261億3千3百万円増の5,732億5千万円となりました。負債の部は、「長期借入金」や「コマーシャル・ペーパー」が増加したことなどから、合計では前連結会計年度末に比べ、238億5千9百万円増の2,912億2千6百万円となりました。純資産の部は、「利益剰余金」が増加したことなどから、合計では前連結会計年度末に比べ22億7千3百万円増の2,820億2千3百万円となりました。この結果、自己資本比率は前連結会計年度末の50.2%から48.3%となりました。5
(3)連結業績予想などの将来予測情報に関する説明2027年3月期の第2四半期連結累計期間、通期の業績予想につきまして、第1四半期までの業績および今後の見通しから、業績予想数値を修正いたしました。詳細につきましては、本日(2026年8月7日)公表いたしました「業績予想の修正に関するお知らせ」および「2027年3月期第1四半期決算説明会資料」をご参照ください。2027年3月期通期業績見通し2027年3月期予想 対前年増減率連結売上高 580,000百万円 1.5%連結営業利益 34,000百万円 △1.4%連結経常利益 35,000百万円 △5.7%親会社株主に帰属する当期純利益 21,000百万円 △7.1%(その他重要経営指標)売上高営業利益率 5.9% -海外売上高比率 17.4% -ROE(当期純利益/自己資本) 7.5% -ROIC(税引き後営業利益/投下資本) 6.0% -2027年3月期営業利益増減要因見通し6「中期経営計画 2025-28」における事業分野別業績見通し(2027年3月期)2027年3月期予想 対前年増減率(差)成長分野 売上高 136,588百万円 9.7%成長分野 営業利益 14,543百万円 1,951百万円2027年3月期予想 対前年増減率(差)基幹分野 売上高 375,529百万円 2.9%基幹分野 営業利益 16,804百万円 △3,229百万円2027年3月期予想 対前年増減率(差)育成・その他分野 売上高 67,882百万円 △17.2%育成・その他分野 営業利益 2,654百万円 799百万円2027年3月期予想 対前年増減率(差)(内訳)国内事業 売上高 479,149百万円 △1.0%(内訳)国内事業 営業利益 13,813百万円 △3,668百万円2027年3月期予想 対前年増減率(差)(内訳)海外事業 売上高 100,851百万円 15.3%(内訳)海外事業 営業利益 20,187百万円 3,189百万円7
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。