通期・四半期とも増収増益基調が続き、M&Aや経営方針転換(「掛け算の連結経営」)の説明が新たに加わる一方、前年固有の事象(自己株式取得・消却、四半期赤字要因)の記述は入れ替わった。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、ミライト・ワン分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月13日 → 2026年5月12日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月12日 → 2026年8月7日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 5,709字 → 5,534字(前期比-3.1%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(740字) → あり(740字)
変化の型: 施策説明充実型、出来事型
増えた要素
- ㈱Y2Sの子会社化によるO&M(オペレーション&マネジメント)事業拡大の説明
- 「足し算」の連結経営から「掛け算」の連結経営への転換方針の説明
- アクセス系グループ会社5社合併により発足した㈱ミライト・ワン・ネクストへの言及
減った要素
- 自己株式の機動的な取得(242万株)・一部消却(300万株)に関する具体的な説明
- 2024年4月新設の「ビジネスリスク管理室」による不採算案件再発防止の取り組みに関する説明
要約: 報告セグメント別(ミライト・ワン、ラントロビジョン等8社)の業績説明という基本構成は同じだが、今期はM&A(Y2S子会社化)や経営方針の転換(「掛け算の連結経営」)に関する説明が新たに加わった。一方、前期にあった自己株式取得・消却やリスク管理室新設の具体的な説明は消えている。
四半期決算短信の比較
文字数: 1,762字 → 1,748字(前期比-0.8%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(10字) → あり(7字)
変化の型: 出来事型
増えた要素
- 次期「新中期経営計画」へのブリッジ・イヤーとしての位置づけに関する説明
減った要素
- 前年にあった四半期純損失計上の要因(人件費増加、TVCM放映によるブランディング強化費用等)に関する説明
要約: 前年同期は人件費増加等により四半期純損失を計上していたが、今期は黒字転換し、その説明内容もセグメント別の受注・売上増減の要因に入れ替わっている。次期中期経営計画への布石という新たな位置づけの説明も加わった。
定性文の全文(前期・今期)
通期 2025年3月期
出典: ミライト・ワン 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月13日(https://www2.jpx.co.jp/disc/14170/140120250513544983.pdf)
1.経営成績等の概況(1)当期の経営成績の概況2024年度におけるわが国経済は、雇用・所得環境の改善などにより、緩やかな回復基調が続きました。一方、物価の上昇、通商政策など米国による今後の政策動向、ウクライナや中東情勢の長期化による影響など、依然として先行き不透明な状況が続いております。当社グループを取り巻く事業環境については、デジタルトランスフォーメーション(DX)とAIの普及によるクラウドサービスやデータセンター需要の拡大、近年激甚化する自然災害等に対する防災、減災、国土強靭化の推進や、広域的な道路、上下水道といった地域インフラの再生戦略が進展しております。また、2050年カーボンニュートラル社会の実現に向けた地域脱炭素の推進、地域特性や気候風土に応じた再生可能エネルギーの利用や水素の活用、グリーントランスフォーメーション(GX)の実現が期待されております。こうしたなか、当社グループは、新たに再定義したPurpose(存在意義)、Mission(社会的使命)のもと、これまで以上に幅広い社会インフラ領域における様々な社会課題の解決に貢献し続ける企業グループへ進化していくことを目指し、2030年に向けた事業ビジョンとして、『MIRAIT ONE Group Vision 2030』及び2022年度を初年度とする5ヶ年の第5次中期経営計画を策定し、街づくり・里づくり/企業DX・GX、グリーンエネルギー事業、ソフトウェア事業、グローバル事業を今後注力すべき成長分野「みらいドメイン」として取り組んでおります。2024年度は、4月に新設した「ビジネスリスク管理室」が、個別案件に関するリスクチェックの徹底と新たな事業分野へのチャレンジにおける最適なリスクマネジメントによる不採算案件の再発防止に向けて定期的なモニタリングを実施いたしました。また、国内外のデータセンター需要の増加に対して、アジアでのケーブリング事業、自主運営のサービス提供に加えて、今後の日本での事業拡充とフルバリュー型の施工に向けてグループトータルで本格的に取り組んでまいりました。さらに、西武建設㈱、国際航業㈱との三位一体の取り組みにより「ゼロカーボンシティ事業」「公益インフラマネジメント事業」両分野での事業シナジーの推進を加速させるとともに、引き続き人財成長戦略としての戦略的な人財育成と挑戦を支える柔軟な人事制度の整備、およびミライト・ワン流のスマートワークライフスタイル改革を推進いたしました。環境・社会イノベーション事業においては、再生可能エネルギー関連工事、電気・空調工事、土木・水道工事、西武建設㈱の建築・リノベーション工事の増加に加えて、国際航業㈱の企画・コンサルも売上高等の増加に寄与しました。ICTソリューション事業においては、LAN等工事の前年度大口案件の反動減や物販の減少をDC・クラウド工事、グローバル事業、ソフトウェア事業の増加でカバーしたのに加え、東北・中四国の地域会社3社との連携によりICT事業の集約・強化による売上高の拡大に取り組みました。NTT事業においては、アクセス工事・モバイル工事等の売上高が増加に転じたのに加えて、設備運営業務の稼働効率化による利益率の改善を図るとともに、2025年1月にはアクセス系グループ会社5社を合併し、生産性の向上と新たなビジネス領域の拡大を目指してまいりました。マルチキャリア事業においては、設備投資抑制の継続等の影響による減少があったものの、業務集約や業務分担最適化に継続的に取り組み、利益率の向上に努めました。また、地域会社とミライト・ワン各支店のキャリア事業のアセット共有・集約による利益確保に取り組みました。さらに、株主還元の充実と経営環境の変化に対応した機動的な資本政策の一環として、自己株式の機動的な取得(合計 242万株、50億円)を実施する一方、利用目的のない自己株式については一部消却(300万株)をいたしました。以上の結果、当期の連結業績につきましては、受注高 6,291億9千万円(前期比14.6%増)売上高 5,785億9千9百万円(前期比11.6%増)営業利益 279億8千5百万円(前期比57.0%増)経常利益 274億7千万円(前期比47.0%増)親会社株主に帰属する当期純利益 171億7千9百万円(前期比37.0%増)となりました。なお、B/S面から見た成長戦略と事業ポートフォリオの強化を進めるため、政策保有株式や遊休不動産等の売却による特別利益を計上する一方で、グローバル関係会社の清算による特別損失を計上しており、「超・通建」に向けて事業構造の改革を着実に進めてまいります。また、営業利益率は4.8%、ROEは6.7%となりました。報告セグメント別の業績の概況は以下のとおりです。
[ミライト・ワンの業績]ミライト・ワンは、マルチキャリア事業における設備投資抑制の継続等の影響による減少等はあったものの、NTT事業が堅調に推移したことに加え、国内におけるデータセンターの需要増加に伴う電気・空調工事等の拡大やグリーンエネルギー事業の拡大に注力するとともに、大型不採算案件の再発防止に向けたリスクマネジメント強化やグループ会社5社の合併等による事業運営体制の効率化に努め、受注高は3,093億6千8百万円(前期比3.4%増)、売上高は3,051億1千3百万円(前期比2.6%増)、営業利益は152億6千万円(前期比128.6%増)となりました。
[ラントロビジョンの業績]ラントロビジョンは、シンガポール、マレーシア、香港、台湾、インドネシアでのデータセンター需要の伸長と円安影響により、受注高・売上高が増加したものの、各国の物価上昇や労働者不足に伴う労務費増加と、中心市場であるシンガポールでの競争過熱により、受注高は434億2千万円(前期比43.4%増)、売上高は343億1千7百万円(前期比24.6%増)、営業利益は14億1千1百万円(前期比6.9%減)となりました。
[TTKの業績]TTKは、キャリア事業における光高速通信サービスのエリア拡大やモバイル工事の工程増加等があったものの、非キャリア事業における大型公共工事の一時中断や工程延伸の影響等により、受注高は396億2百万円(前期比5.6%減)、売上高は379億3千4百万円(前期比0.8%増)、営業利益は24億1千6百万円(前期比12.0%減)となりました。
[ソルコムの業績]ソルコムは、太陽光や蓄電所工事の拡大に加え、道路情報化工事の大型案件受注等、非キャリア事業の受注を大幅に拡大したものの、マルチキャリア事業における設備投資抑制の継続等の影響による減少や大型工事の繰越増加等により、受注高は406億6千1百万円(前期比15.6%増)、売上高は333億9千7百万円(前期比0.4%減)、営業利益は14億7百万円(前期比0.6%増)となりました。
[四国通建の業績]四国通建は、公共土木や建築等民需工事の受注減少があったものの、電線共同溝PFI事業への参画、通信事業における光設備工事、誘導対策工事の増加、端末物販等の受注増加に加え、生産性向上の取り組みにより、受注高は275億5千1百万円(前期比9.5%増)、売上高は250億9千7百万円(前期比8.6%増)、営業利益は30億3千9百万円(前期比23.0%増)となりました。
[西武建設の業績]西武建設は、業界全体の担い手不足や時間外労働上限規制の適用、労務費を含めた物価上昇等により事業環境が厳しさを増しているものの、堅調な受注環境のもと官公庁・民間の大型案件受注に注力したことに加え、民間工事の順調な進捗等により、受注高は989億7千3百万円(前期比52.9%増)、売上高は715億8千4百万円(前期比6.9%増)、営業利益は13億2千3百万円(前期比11.4%減)となりました。
[ミライト・ワン・システムズの業績]ミライト・ワン・システムズは、ソフトウェア事業の強化、ソフトウェア開発およびシステムインフラの構築・維持によるビジネスの拡大に注力し、特に大型の新規案件、更新案件の受注に取り組みました。加えて、生産性向上によるコスト削減、プロジェクトマネジメント強化によるリスク管理により、受注高は303億8千8百万円(前期比6.5%増)、売上高は299億8千9百万円(前期比11.2%増)、営業利益は20億3千3百万円(前期比
7.3%増)となりました。[国際航業の業績]国際航業は、測量、調査、計画、設計等を行い、当社グループで掲げるフルバリュー型を加速する「縦の統合」の実現に向け、上流工程を担っております。「ゼロカーボンシティ事業」「公益インフラマネジメント事業」でのグループシナジー推進のため、空間情報技術をベースにした脱炭素や国土強靭化分野、インフラ維持管理DX等に注力し、先進的な技術に積極的に取り組むことにより、受注高は479億5千万円、売上高は495億2千9百万円、営業利益は15億4千1百万円となりました。
(2)当期の財政状態の概況当連結会計年度末の総資産は、5,377億3千9百万円で前連結会計年度末比177億7千9百万円の増加となりました。内訳は、流動資産で前連結会計年度末比165億4千3百万円増加し、固定資産で前連結会計年度末比12億3千5百万円増加しております。主な要因は、流動資産は完成工事高の増加に伴い受取手形・完成工事未収入金等が増加し、固定資産は繰延税金資産が減少したものの、建物及び構築物、リース資産が増加したことによるものであります。負債は、2,678億6千2百万円で前連結会計年度末比79億9千万円の増加となりました。内訳は、流動負債で前連結会計年度末比316億8千9百万円減少し、固定負債で前連結会計年度末比396億7千9百万円増加しております。主な要因は、流動負債は短期借入金が減少し、固定負債は社債が増加したことによるものであります。純資産は、2,698億7千7百万円で前連結会計年度末比97億8千8百万円の増加となりました。これは配当金の支払いや、自己株式の取得があったものの、親会社株主に帰属する当期純利益171億7千9百万円の計上等により利益剰余金が106億7千7百万円増加したことによるものであります。この結果、自己資本比率は48.6%(前連結会計年度末は48.5%)となり、1株当たり純資産は2,914.94円となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度における現金及び現金同等物(以下「資金」という。)は、前連結会計年度と比較して33億3千3百万円増加し、513億5千万円となりました。各キャッシュ・フローの状況とそれらの要因は次のとおりであります。
①営業活動によるキャッシュ・フロー営業活動によるキャッシュ・フローは、税金等調整前当期純利益279億6千1百万円を計上したこと等により、180億4千9百万円の増加(前連結会計年度は336億2千5百万円の増加)となりました。
②投資活動によるキャッシュ・フロー投資活動によるキャッシュ・フローは、有形固定資産の取得による支出56億9千4百万円及び無形固定資産の取得による支出20億7千万円並びに連結の範囲の変更を伴う子会社株式の取得による支出50億9千4百万円があったこと等により、93億7千万円の減少(前連結会計年度は555億4千5百万円の減少)となりました。
③財務活動によるキャッシュ・フロー財務活動によるキャッシュ・フローは、自己株式の取得による支出49億8千7百万円及び配当金の支払額64億2千2百万円があったこと等により、64億1千2百万円の減少(前連結会計年度は388億1千6百万円の増加)となりました。(参考) キャッシュ・フロー関連指標の推移2021年3月期 2022年3月期 2023年3月期 2024年3月期 2025年3月期自己資本比率 63.1 55.6 56.5 48.5 48.6時価ベースの自己資本比率 51.6 44.5 36.2 33.8 36.3キャッシュ・フロー対有利子
24.5 462.4 1,149.6 348.2 706.4負債比率インタレスト・カバレッジ・
844.3 321.6 29.5 159.2 27.2レシオ(注) 1.各指標の算出方法は次のとおりであります。自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/キャッシュ・フローインタレスト・カバレッジ・レシオ:キャッシュ・フロー/利払い
2.各指標はいずれも連結ベースの財務指数により計算しております。3.株式時価総額は期末株価終値×期末発行済株式数(自己株式控除後)により算出しております。4.キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。
5.有利子負債は、連結貸借対照表に計上されている負債のうち利子を支払っている全ての負債を対象としております。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。
(4)今後の見通し2025年度の連結業績につきましては、通商政策など米国の政策動向、ウクライナや中東情勢の長期化の影響など、先行き不透明な状況にありますが、中期計画の達成に向けてグループの成長基盤を確立する年として、事業成長を支える人財成長戦略の推進とリスクマネジメントを始めとする経営基盤の継続的な強化により、データセンタ関連事業のさらなる拡大や西武建設㈱、国際航業㈱との三位一体の事業シナジーなどによるトップラインの拡大とデータインサイト経営の推進等による生産性の更なる向上に取り組み、受注高 6,300億円(前期比0.1%増)売上高 6,200億円(前期比7.2%増)営業利益 340億円(前期比21.5%増)経常利益 340億円(前期比23.8%増)親会社株主に帰属する当期純利益 210億円(前期比22.2%増)を予想しております。
通期 2026年3月期
出典: ミライト・ワン 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月12日(https://www2.jpx.co.jp/disc/14170/140120260512524209.pdf)
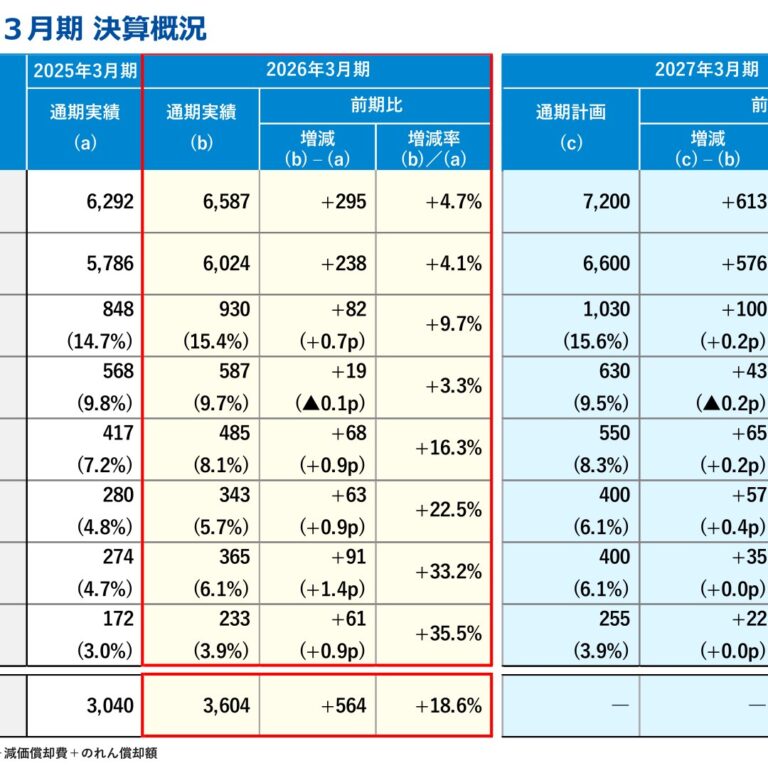
1.経営成績等の概況(1)当期の経営成績の概況2025年度におけるわが国経済は、雇用・所得環境の改善の動きが続き、緩やかな回復基調を維持しました。一方、地政学リスクの高まりや米国の通商政策の動向、継続的な物価上昇など、景気の先行きは依然として不透明な状況が続いております。当社グループを取り巻く事業環境については、DX(デジタルトランスフォーメーション)や生成AIの普及等によるクラウドサービスやデータセンター需要の拡大が継続しております。さらに、近年激甚化する自然災害等に対する防災、減災、国土強靭化が推進されております。また、広域的な道路、上下水道といった複数自治体・多分野のインフラを群として捉えた群マネ(地域インフラ群再生戦略マネジメント)が進展しております。加えて、2050年カーボンニュートラル社会の実現に向けた再生可能エネルギーの利用や水素の活用が期待されております。こうしたなか、当社グループは、Purpose(存在意義)、Mission(社会的使命)のもと、従来の事業やサービスをしっかり育てながら、今後の成長分野を「みらいドメイン」と定め、街づくり・里づくり/企業DX・GX、グリーンエネルギー事業、ソフトウェア事業、グローバル事業の拡大などにグループのリソースを結集し一層の事業成長の加速を図り、未来の社会インフラを「創り・守る」、信頼ある企業グループであり続けるため、2030年に向けた事業ビジョンとして、『MIRAIT ONE Group Vision 2030』及び2026年度を最終年度とする5ヶ年の第5次中期経営計画を推進しています。2025年度は、中期計画の達成に向けてグループの成長基盤を確立する年として、事業成長を支える人財成長戦略の推進とリスクマネジメントを始めとする経営基盤の継続的な強化により、データセンター関連事業のさらなる拡大や西武建設㈱、国際航業㈱との三位一体の事業シナジーなどによるトップラインの拡大に取り組んでまいりました。また、「超・通建」へ更なる成長に向けて、これまでM&Aなど事業拡大を図った「足し算」の連結経営から、各社・各カンパニーの事業間でのシナジーを生み出すために「掛け算」の連結経営を加速し、顧客志向へのシフトによる顧客価値の拡大や新規顧客開拓や急拡大するコンテナ型データセンタービジネスに取り組んでまいりました。加えて、AI活用による抜本的業務変革をはじめとするデータインサイト経営の推進等による現場力・生産性の更なる向上にも取り組んでまいりました。環境・社会イノベーション事業においては、再生可能エネルギー関連工事、土木・水道工事で受注が増加したものの、建築・リノベーション工事の受注減があり受注高は減少しました。売上高においても電気・照明工事で売上が増加したものの、前期大型案件の反動により減少となりました。ICTソリューション事業においては、グローバル事業や、NEXT GIGA関連を中心に物販が拡大したのに加えて、ソフトウェア事業やストック事業が堅調に増加したことにより、受注高・売上高ともに増加となりました。また、㈱Y2Sの子会社化によるO&M(オペレーション&マネジメント)事業の拡大に取り組みました。NTT事業においては、アクセス工事・モバイル工事等の受注高・売上高が堅調に推移したのに加えて、2025年1月にアクセス系グループ会社5社を合併して発足した㈱ミライト・ワン・ネクストにより生産性の向上、新たなビジネス領域の拡大、ガバナンス強化に取り組みました。マルチキャリア事業においては、設備投資抑制による減少等があったものの、業務集約や業務分担最適化に継続的に取り組み、利益率の向上に努めました。以上の結果、当期の連結業績につきましては、受注高 6,587億1千8百万円 (前期比4.7%増)売上高 6,023億7千7百万円 (前期比4.1%増)営業利益 342億6千7百万円 (前期比22.4%増)経常利益 365億1千7百万円 (前期比32.9%増)親会社株主に帰属する当期純利益 232億8千2百万円 (前期比35.5%増)となりました。また、営業利益率は5.7%、ROEは8.6%となりました。報告セグメント別の業績の概況は以下のとおりです。
[ミライト・ワンの業績]ミライト・ワンは、マルチキャリア事業の設備投資抑制による減少等はあったものの、NTT事業の堅調な推移とグループ内の事業運営体制の効率化等により収益性の向上を図りました。また、成長分野であるデータセンター関連事業やグリーンエネルギー事業の拡大に注力するとともに、不採算案件の防止に向けた継続的なリスクマネジメント強化に取り組み、受注高は3,412億1千3百万円(前期比10.3%増)、売上高は3,077億4千5百万円(前期比0.9%増)、営業利益は181億4千万円(前期比18.9%増)となりました。
[ラントロビジョンの業績]ラントロビジョンは、世界的なインフレと労働者不足に伴うコストの増加、市場競争の激化による影響があったものの、クラウド事業者などによるシンガポール、インド、香港、マレーシア、インドネシアなどのアジア圏におけるデータセンター需要の取り込み、およびシンガポールでの電設事業の堅調な推移により、受注高は476億3千万円(前期比9.7%増)、売上高は443億1千7百万円(前期比29.1%増)、営業利益は26億9千7百万円(前期比91.0%増)となりました。
[TTKの業績]TTKは、環境・社会イノベーション事業において、太陽光発電工事等の受注高、売上高が減少したものの、NTT事業におけるアクセス工事とモバイル工事の増加、事業エリアの拡大に加え、積極的な保全提案と生産性向上の取り組みにより、受注高は508億3千万円(前期比28.3%増)、売上高は453億6千2百万円(前期比19.6%増)、営業利益は33億6千2百万円(前期比39.1%増)となりました。
[ソルコムの業績]ソルコムは、環境・社会イノベーション事業における太陽光工事の受注減少、ICTソリューション事業における道路情報化工事で発生した不採算案件の影響があったものの、繰越工事の完成や、堅調に推移したNTT事業の拡大と生産性向上の取り組みにより、受注高は399億1千1百万円(前期比1.8%減)、売上高は372億4千5百万円(前期比11.5%増)、営業利益は14億2千6百万円(前期比1.4%増)となりました。
[四国通建の業績]四国通建は、NTT事業における工事延伸や環境・社会イノベーション事業における大型公共案件等の失注があったものの、NEXT GIGAスクール案件を中心にICTソリューション事業での受注高・売上高が大きく拡大したことにより、受注高は365億9千9百万円(前期比32.8%増)、売上高は378億1千6百万円(前期比50.7%増)、営業利益は40億3千3百万円(前期比32.7%増)となりました。
[西武建設の業績]西武建設は、堅調な受注環境のもと、土木・リノベーションを中心に民間受注が増加したものの、建築工事において適正な施工人員を踏まえた受注活動に取り組んだことにより、受注高は減少いたしました。また、前期大型案件の反動により売上高が減少したものの、工事採算の改善等により収益性は向上し、受注高は753億8千2百万円(前期比23.8%減)、売上高は616億1千2百万円(前期比13.9%減)、営業利益は15億5千4百万円(前期比17.4%増)となりました。
[ミライト・ワン・システムズの業績]ミライト・ワン・システムズは、前期に完成した大型案件による反動減により売上高や営業利益が減少、受注高は期ずれ案件の影響により微減となりました。一方、生産性向上によるコスト削減、リスク管理強化の取り組みにより営業利益率は改善し、受注高は302億6千8百万円(前期比0.4%減)、売上高は297億7千5百万円(前期比0.7%減)、営業利益は20億2千2百万円(前期比0.5%減)となりました。
[国際航業の業績]国際航業は、空間情報技術をベースにした脱炭素や国土強靭化分野、インフラ維持管理DX等に注力し、先進的な技術に積極的に取り組み、グループシナジー効果の高いインフラの包括民間管理や公共施設の脱炭素化等の事業を受注したことにより、受注高は493億8千7百万円(前期比3.0%増)、売上高は496億4千4百万円(前期比
0.2%増)、営業利益は18億4千4百万円(前期比19.6%増)となりました。(2)当期の財政状態の概況当連結会計年度末の総資産は、5,733億9千3百万円で前連結会計年度末比356億5千4百万円の増加となりました。内訳は、流動資産で前連結会計年度末比258億7千9百万円増加し、固定資産で前連結会計年度末比97億7千4百万円増加しております。主な要因は、流動資産は完成工事高の増加に伴い受取手形・完成工事未収入金等が増加し、固定資産は建物及び構築物、投資有価証券が増加したことによるものであります。負債は、2,849億4千6百万円で前連結会計年度末比170億8千3百万円の増加となりました。内訳は、流動負債で前連結会計年度末比152億9千3百万円増加し、固定負債で前連結会計年度末比17億9千万円増加しております。主な要因は、流動負債は短期借入金及び未成工事受入金が増加し、固定負債はリース債務が増加したことによるものであります。純資産は、2,884億4千7百万円で前連結会計年度末比185億7千万円の増加となりました。これは配当金の支払いや、自己株式の取得があったものの、親会社株主に帰属する当期純利益232億8千2百万円の計上等により利益剰余金が161億8百万円増加したことによるものであります。この結果、自己資本比率は48.7%(前連結会計年度末は48.6%)となり、1株当たり純資産は3,151.61円となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度における現金及び現金同等物(以下「資金」という。)は、前連結会計年度と比較して57億3千4百万円増加し、570億8千4百万円となりました。各キャッシュ・フローの状況とそれらの要因は次のとおりであります。
①営業活動によるキャッシュ・フロー営業活動によるキャッシュ・フローは、法人税等の支払額121億2千9百万円があったものの、税金等調整前当期純利益367億2百万円を計上したこと等により、240億8千1百万円の増加(前連結会計年度は180億4千9百万円の増加)となりました。
②投資活動によるキャッシュ・フロー投資活動によるキャッシュ・フローは、有形固定資産の取得による支出86億4百万円及び無形固定資産の取得による支出24億5千8百万円があったこと等により、112億2百万円の減少(前連結会計年度は93億7千万円の減少)となりました。
③財務活動によるキャッシュ・フロー財務活動によるキャッシュ・フローは、短期借入金が70億円増加したものの、自己株式の取得による支出30億2百万円及び配当金の支払額71億7千8百万円があったこと等により、67億3千1百万円の減少(前連結会計年度は64億1千2百万円の減少)となりました。(参考) キャッシュ・フロー関連指標の推移2022年3月期 2023年3月期 2024年3月期 2025年3月期 2026年3月期自己資本比率 55.6 56.5 48.5 48.6 48.7時価ベースの自己資本比率 44.5 36.2 33.8 36.3 55.2キャッシュ・フロー対有利子
462.4 1,149.6 348.2 706.4 560.0負債比率インタレスト・カバレッジ・
321.6 29.5 159.2 27.2 25.4レシオ(注) 1.各指標の算出方法は次のとおりであります。自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/キャッシュ・フローインタレスト・カバレッジ・レシオ:キャッシュ・フロー/利払い
2.各指標はいずれも連結ベースの財務指数により計算しております。3.株式時価総額は期末株価終値×期末発行済株式数(自己株式控除後)により算出しております。4.キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。
5.有利子負債は、連結貸借対照表に計上されている負債のうち利子を支払っている全ての負債を対象としております。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。
(4)今後の見通し2026年度の連結業績につきましては、中東情勢の長期化の影響や継続的な物価・人件費の上昇など、依然として先行き不透明な状況が続いておりますが、2022年度からスタートした第5次中期経営計画の最終年度として、これまでの4年間の着実な業績拡大をベースに中期計画目標に向けた最大限の挑戦を継続し、データセンター関連事業の強化や西武建設㈱、国際航業㈱との三位一体の事業シナジーの拡大等に取り組むとともに、今後の更なる成長に向けて、デジタル技術を活用したO&M事業等のビジネス拡大や先端技術の社会実装への取組みを推進することにより、受注高 7,200億円 (前期比9.3%増)売上高 6,600億円 (前期比9.6%増)営業利益 400億円 (前期比16.7%増)経常利益 400億円 (前期比9.5%増)親会社株主に帰属する当期純利益 255億円 (前期比9.5%増)を予想しております。
四半期 2026年3月期 第1四半期
出典: ミライト・ワン 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月12日(https://www2.jpx.co.jp/disc/14170/140120250812538958.pdf)
1.経営成績等の概況(1)当四半期決算の経営成績の概況当第1四半期連結累計期間におけるわが国経済は、雇用・所得環境の改善などにより、緩やかに回復しております。一方、物価上昇の継続、米国の通商政策による影響など、依然として先行き不透明な状況が続いております。当社グループを取り巻く事業環境については、近年激甚化する自然災害等に対する防災、減災、国土強靭化が推進されております。また、道路、橋梁、上下水道管などのインフラ老朽化対策が進展しております。加えて、2050年カーボンニュートラル社会の実現に向けた地域脱炭素の推進、地域特性や気候風土に応じた再生可能エネルギーの利用や水素の活用が期待されております。さらに、データ通信量の増大に対応可能な高度な通信ネットワークの構築が求められるとともに、生成AIの急速な普及等によるクラウドサービスやデータセンター需要の拡大が継続しております。こうしたなか、当社グループは、Purpose(存在意義)、Mission(社会的使命)のもと、従来の事業やサービスをしっかり育てながら、今後の成長分野を「みらいドメイン」と定め、街づくり・里づくり/企業DX・GX、グリーンエネルギー事業、ソフトウェア事業、グローバル事業の拡大などにグループのリソースを結集し一層の事業成長の加速を図り、未来の社会インフラを「創り・守る」、信頼ある企業グループであり続けるため、2030年に向けた事業ビジョンとして、『MIRAIT ONE Group Vision 2030』及び2026年度を最終年度とする5ヶ年の第5次中期経営計画を推進しています。2025年度は、中期計画の達成に向けてグループの成長基盤を確立する年として、事業成長を支える人財成長戦略の推進とリスクマネジメントを始めとする経営基盤の継続的な強化により、データセンター関連事業のさらなる拡大や西武建設㈱、国際航業㈱との三位一体の事業シナジーなどによるトップラインの拡大とデータインサイト経営の推進等による生産性の更なる向上に取り組んでまいります。当第1四半期の連結業績につきましては、環境・社会イノベーション事業では、土木工事や建築/リノベーション工事で受注増、電気・空調工事で売上増となりました。ICTソリューション事業ではソフトウェア事業、物販で受注増、グローバル事業で売上増となりました。NTT事業では、アクセス工事・モバイル工事で増加となりました。マルチキャリア事業では、受注・売上ともに微減となりました。なお、損益面においては、人間中心経営の更なる進展とマルチステークホルダー方針に基づく従業員の処遇改善による人件費の増加やTVCM放映によるブランディング強化、成長投資によるのれん償却費等の増加により、販売費及び一般管理費が増加しました。加えて、為替変動による海外関連会社向け債権の為替差益の減少や四半期特有の会計処理を適用した税金費用の計算の影響がありました。以上の結果、受注高 1,646億7百万円(前年同四半期比4.2%増)売上高 1,213億7千4百万円(前年同四半期比3.4%増)営業利益 10億2千7百万円(前年同四半期比31.2%減)経常利益 13億3百万円(前年同四半期比47.7%減)親会社株主に帰属する四半期純損失 13億1千1百万円(前年同四半期は親会社株主に帰属する四半期純利益7億4千4百万円)となりました。
(2)当四半期決算の財政状態の概況当第1四半期連結会計期間末の総資産は、完成工事未収入金等の減少により、前連結会計年度末と比べて636億1千万円減少し4,741億2千9百万円となりました。負債は、工事未払金等の減少及び短期借入金の返済により、前連結会計年度末に比べて563億2百万円減少し2,115億6千万円となりました。純資産は、親会社株主に帰属する四半期純損失13億1千1百万円の計上や配当金の支払い36億1千万円、及び自己株式の取得11億8千万円があったこと等により、前連結会計年度末に比べて73億8百万円減少し2,625億6千8百万円となりました。この結果、自己資本比率は53.6%(前連結会計年度末は48.6%)となりました。
(3)今後の見通し2026年3月期の連結業績予想につきましては、2025年5月13日に公表しました業績予想から変更はありません。
四半期 2027年3月期 第1四半期
出典: ミライト・ワン 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月7日(https://www2.jpx.co.jp/disc/14170/140120260806512890.pdf)
1.経営成績等の概況(1)当四半期決算の経営成績の概況当第1四半期連結累計期間におけるわが国経済は、雇用・所得環境の改善の動きがみられ、緩やかな回復基調が続いております。一方、不安定な中東情勢の影響や金融資本市場の変動の影響など、引き続き注視する必要があります。当社グループを取り巻く事業環境については、生成AIの利用進展や通信トラフィックの増加により、データセンターへの需要が急速に拡大しており、ワット・ビット連携やデータセンター等の地方分散によるデジタルインフラ強靱化の推進は、非常に重要な課題となっています。加えて、気候変動に伴い激甚化・頻発化する気象災害などに対する防災・減災、国土強靱化の取り組みが推進されております。こうしたなか、当社グループは、Purpose(存在意義)、Mission(社会的使命)のもと、従来の事業やサービスをしっかり育てながら、今後の成長分野を「みらいドメイン」と定め、街づくり・里づくり/企業DX・GX、グリーンエネルギー事業、ソフトウェア事業、グローバル事業の拡大などにグループのリソースを結集し一層の事業成長の加速を図り、未来の社会インフラを「創り・守る」、信頼ある企業グループであり続けるため、2030年に向けた事業ビジョンとして、『MIRAIT ONE Group Vision 2030』及び2026年度を最終年度とする5ヶ年の第5次中期経営計画を推進しています。2026年度は、2022年度からスタートした第5次中期経営計画の最終年度として、これまでの4年間の着実な業績拡大をベースに中期計画目標に向けた最大限の挑戦を継続し、データセンター関連事業の強化や西武建設㈱、国際航業㈱との三位一体の事業シナジーの拡大等に取り組むとともに、今後の更なる成長に向けて、デジタル技術を活用したO&M事業等のビジネス拡大や先端技術の社会実装への取組みを推進してまいります。加えて、次期「新中期経営計画」へのブリッジ・イヤーと位置づけ、「掛け算の連結経営」として、ミライト・ワングループの付加価値創造やリソースの効率的な活用で利益成長を加速させるための取り組みを更に進化させ、お客さま・技術・人財とグループ連携の3本の軸で、2030年に向けた礎を築いてまいります。当第1四半期の連結業績につきましては、環境・社会イノベーション事業では、データセンター関連工事で受注・売上が増加したものの、建築・リノベーション工事で前年度獲得とした大型受注案件や大型完成工事の反動減により、受注・売上ともに減少となりました。ICTソリューション事業では、グローバル事業やデータセンター関連工事で受注・売上ともに増加となりました。NTT事業では、アクセス工事・モバイル工事で受注・売上ともに増加となりました。マルチキャリア事業では、受注は減少したものの、繰越工事の完工促進等により、売上高は増加となりました。以上の結果、受注高 1,624億5千万円 (前期比1.3%減)売上高 1,300億3千3百万円 (前期比7.1%増)営業利益 28億4百万円 (前期比172.9%増)経常利益 33億4千4百万円 (前期比156.6%増)親会社株主に帰属する四半期純利益 18億5千7百万円(前年同四半期は親会社株主に帰属する四半期純損失13億1千1百万円)となりました。
(2)当四半期決算の財政状態の概況当第1四半期連結会計期間末の総資産は、完成工事未収入金等の減少により、前連結会計年度末と比べて656億2千5百万円減少し5,077億6千8百万円となりました。負債は、短期借入金の返済及び工事未払金等の減少により、前連結会計年度末に比べて619億5千6百万円減少し2,229億8千9百万円となりました。純資産は、親会社株主に帰属する四半期純利益18億5千7百万円の計上があったものの、配当金の支払い40億9百万円、及び自己株式の取得29億1千7百万円があったこと等により、前連結会計年度末に比べて36億6千8百万円減少し2,847億7千9百万円となりました。この結果、自己資本比率は54.3%(前連結会計年度末は48.7%)となりました。
(3)今後の見通し2027年3月期の連結業績予想につきましては、2026年5月12日に公表しました業績予想から変更はありません。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。