
※本記事は松風が公開したIR資料(直近の通期決算説明資料)に基づく事実整理であり、特定銘柄の売買を推奨するものではありません。数値は開示資料に基づきますが、利益指標の定義や集計方法は会社により異なる場合があります。投資判断はご自身の責任でお願いいたします。
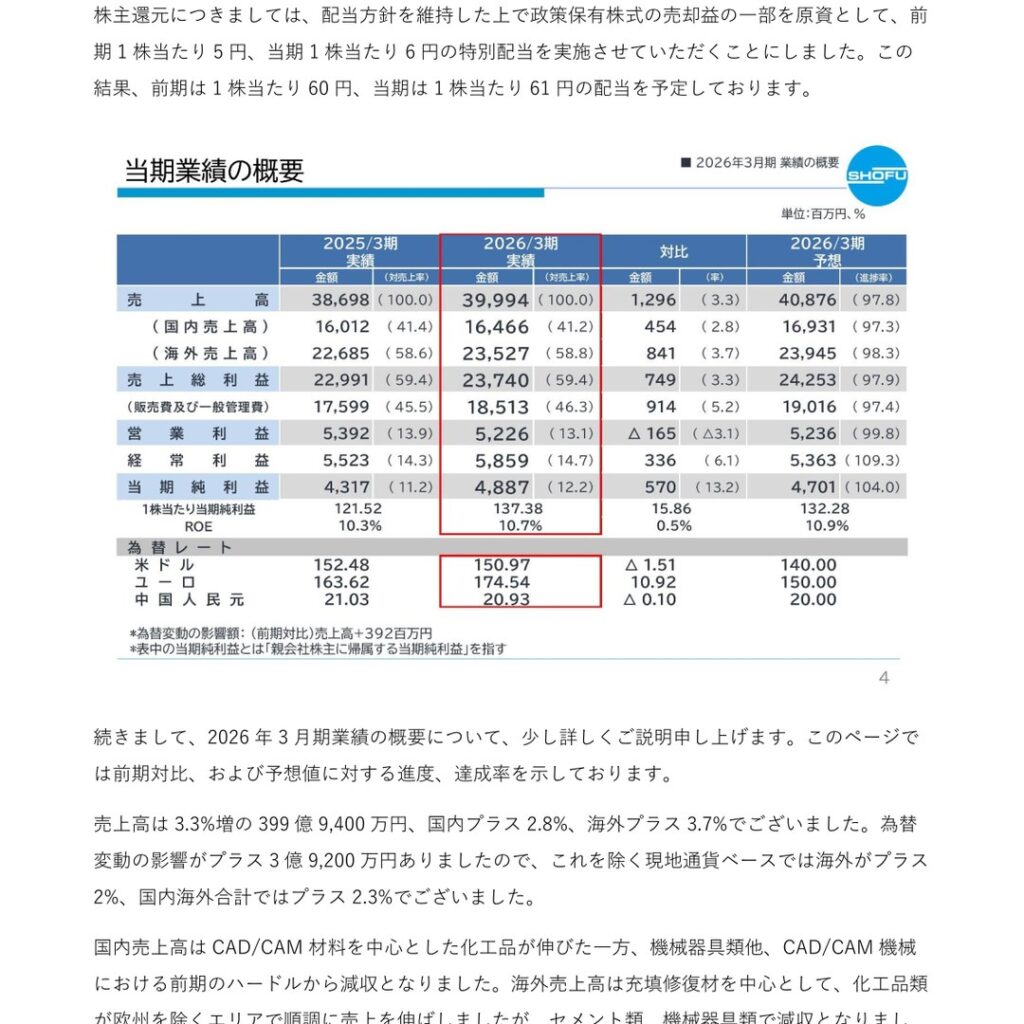
株式会社松風は2026年5月22日、2026年3月期通期決算説明会を開催した。同期の売上高は399億9,400万円(前期比3.3%増)、営業利益は52億2,600万円(同3.1%減)となり、増収減益で着地した。一方、経常利益は58億5,900万円(同6.1%増)で7期連続の最高益更新、当期純利益は48億8,700万円(同13.2%増)で6期連続の最高益更新となった。2027年3月期は売上高429億5,800万円(同7.4%増)、営業利益60億300万円(同14.9%増、営業利益率14.0%)を計画している。
業績(2026年3月期 実績)
売上高は国内が2.8%増の164億6,600万円、海外が3.7%増の235億2,700万円となった。為替変動による売上高への影響はプラス3億9,200万円で、これを除く現地通貨ベースでは国内海外合計でプラス2.3%であった。国内売上高はCAD/CAM材料を中心とした化工品が伸びた一方、CAD/CAM機械は前期のハードルにより減収となった。海外売上高は充填修復材を中心に化工品類が欧州を除くエリアで伸びたが、セメント類・機械器具類は減収となった。売上総利益率は前期と同率であったが、販売一般管理費が9億1,400万円増加(為替変動を除くと4.3%増)した結果、営業利益は3.1%の減益となった。営業外損益は為替差損益の好転や金属製品縮小に伴う材料売却益により好転し、経常利益は6.1%の増益となった。特別損益ではネイル事業に係る減損があったが、政策保有株式売却に伴う特別利益1億3,600万円の計上により、当期純利益は13.2%の増益となった。以下、金額の単位は百万円である。
| 項目 | 2025年3月期 | 2026年3月期 | 増減 |
|---|---|---|---|
| 売上高 | 38,698 | 39,994 | +1,296(+3.3%) |
| 国内売上高 | 16,012 | 16,466 | +454(+2.8%) |
| 海外売上高 | 22,685 | 23,527 | +841(+3.7%) |
| 売上総利益 | 22,991 | 23,740 | +749(+3.3%) |
| 販売費及び一般管理費 | 17,599 | 18,513 | +914(+5.2%) |
| 営業利益 | 5,392 | 5,226 | △165(△3.1%) |
| 経常利益 | 5,523 | 5,859 | +336(+6.1%) |
| 当期純利益 | 4,317 | 4,887 | +570(+13.2%) |
| 1株当たり当期純利益(円) | 121.52 | 137.38 | +15.86 |
| ROE | 10.3% | 10.7% | +0.5pt |
製品分類別の状況
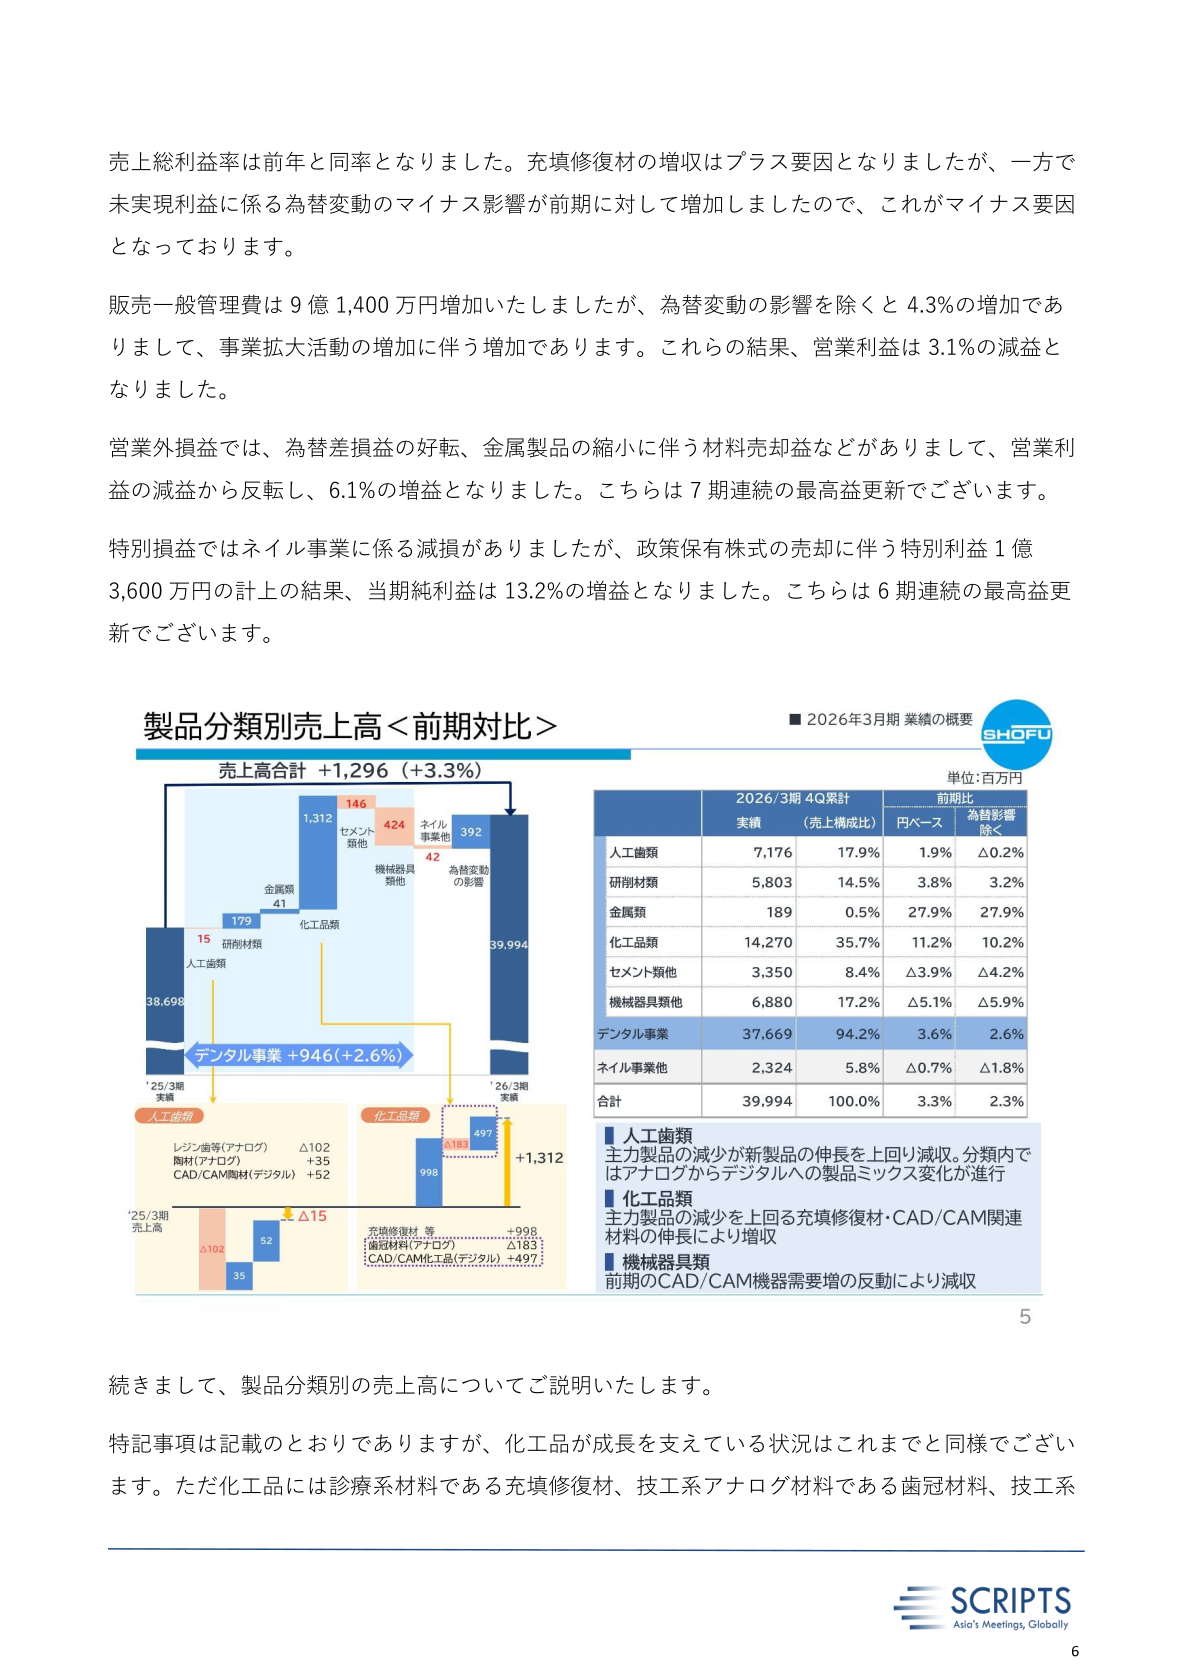
製品分類別では、診療系材料である充填修復材、技工系デジタル材料であるCAD/CAM材料を含む化工品類が前期比11.2%増の142億7,000万円となり成長をけん引した。人工歯類は競争環境の悪化などの影響を受けつつも1.9%増、研削材類は3.8%増となった一方、金属類は金属製品の縮小に伴い円ベースでは27.9%増となったものの規模は小さい。セメント類他は3.9%減、機械器具類他は前期のCAD/CAM機械需要増の反動により5.1%減となった。デンタル事業計は3.6%増の376億6,900万円、ネイル事業他は0.7%減の23億2,400万円であった。
| 区分 | 売上高 | 売上構成比 | 前期比(円ベース) | 前期比(為替影響除く) |
|---|---|---|---|---|
| 人工歯類 | 7,176 | 17.9% | +1.9% | △0.2% |
| 研削材類 | 5,803 | 14.5% | +3.8% | +3.2% |
| 金属類 | 189 | 0.5% | +27.9% | +27.9% |
| 化工品類 | 14,270 | 35.7% | +11.2% | +10.2% |
| セメント類他 | 3,350 | 8.4% | △3.9% | △4.2% |
| 機械器具類他 | 6,880 | 17.2% | △5.1% | △5.9% |
| デンタル事業計 | 37,669 | 94.2% | +3.6% | +2.6% |
| ネイル事業他 | 2,324 | 5.8% | △0.7% | △1.8% |
| 合計 | 39,994 | 100.0% | +3.3% | +2.3% |
通期業績予想
2027年3月期は国内外ともに堅調な売上高の伸びを計画しており、前期比7.4%の増収を見込む。利益面では販売一般管理費の増加が続くものの、増収効果と粗利益率の上昇により営業利益は14.9%増益、営業利益率は前期13.1%から14.0%への上昇を目指す。為替変動による影響は売上高でマイナス8億6,000万円、営業利益でマイナス3,900万円となる見通しで、前期の未実現利益に係る為替変動の反動(プラス2億7,100万円)が営業利益への影響を抑える。想定為替レートは米ドル150円、ユーロ170円、人民元20円である。一方、営業外損益以下では前期の一時的な増益要因の剥落や税負担率の上昇により、最終利益は減益を見込む。米国関税の影響は前期と同水準の3.6億円を売上原価に織り込んでおり、中東情勢に関するリスクは現時点で業績予想に織り込んでいない。
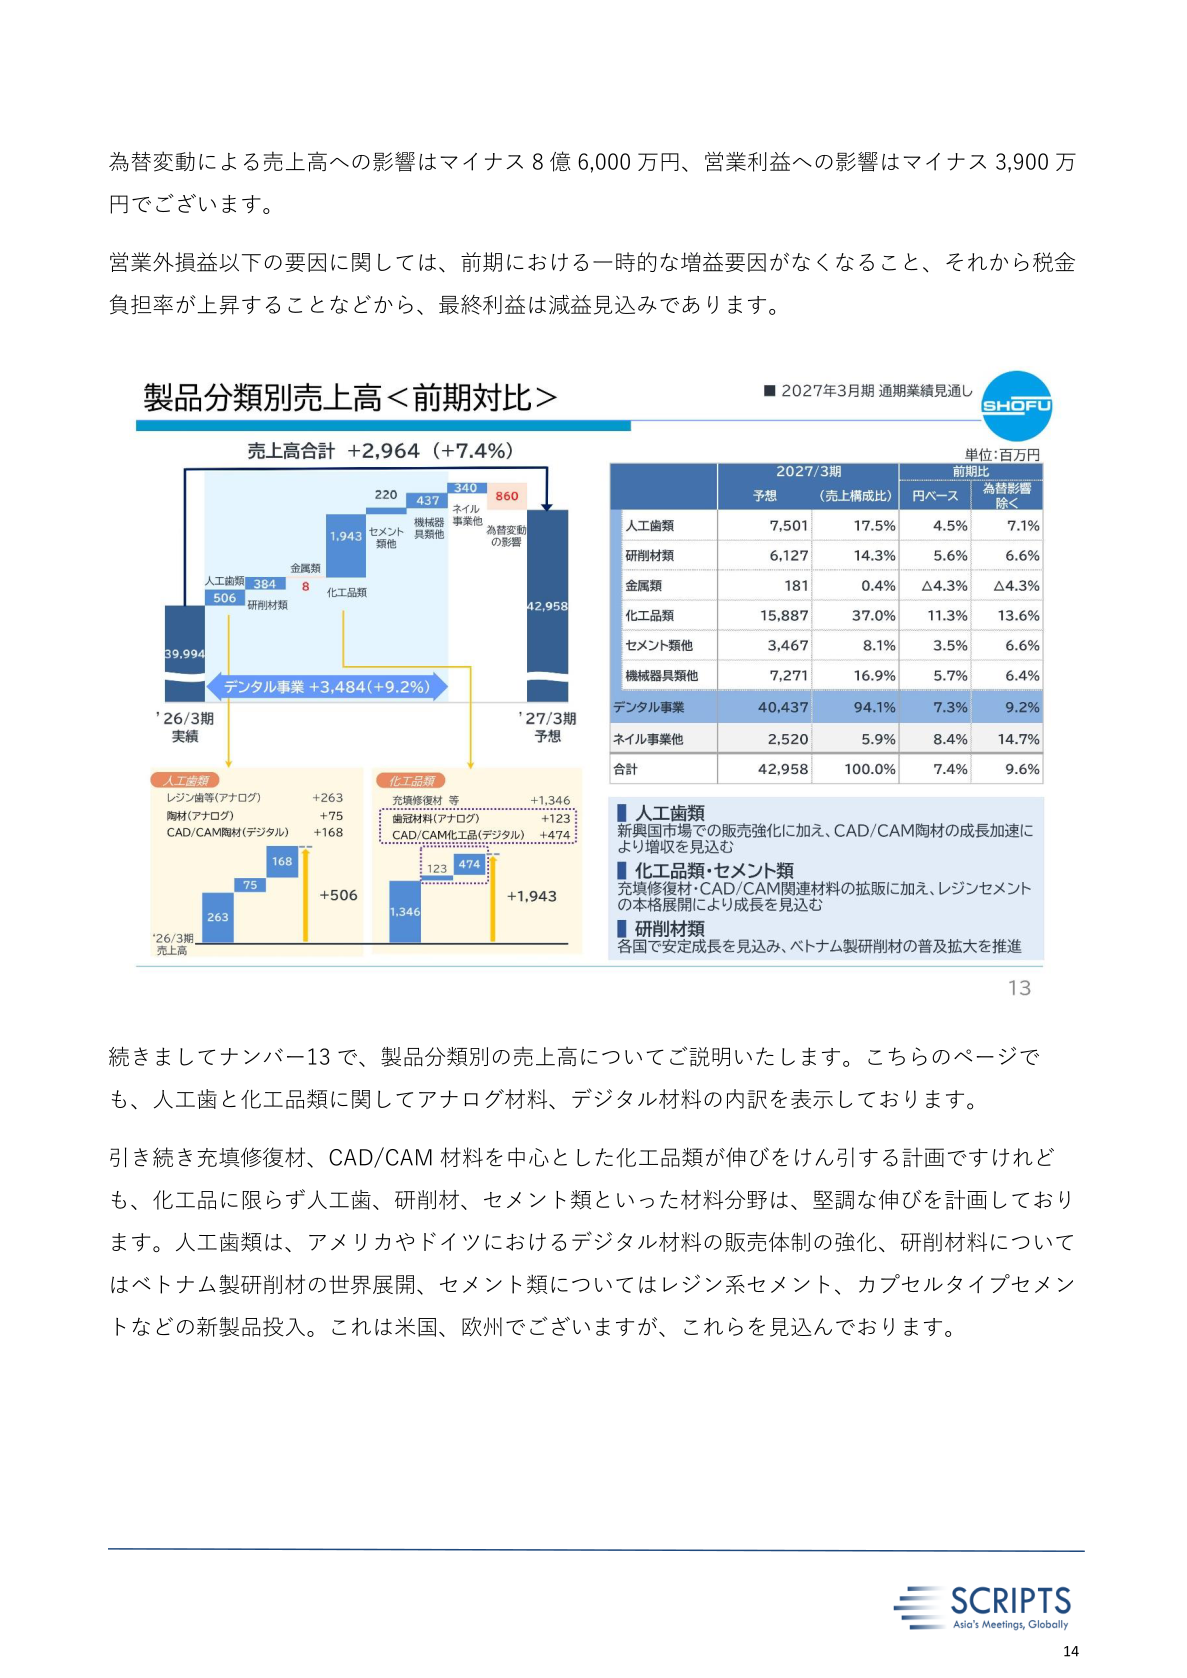
製品分類別では、化工品類が充填修復材・CAD/CAM関連材料の拡販に加えレジンセメントの本格展開により前期比11.3%増の158億8,700万円を計画する。人工歯類はアメリカ・ドイツにおけるデジタル材料の販売体制強化などにより4.5%増、研削材類はベトナム製研削材の世界展開により5.6%増を見込む。デンタル事業計は7.3%増の404億3,700万円を計画している。
| 項目 | 2026年3月期(実績) | 2027年3月期(予想) |
|---|---|---|
| 売上高 | 39,994 | 42,958(+7.4%) |
| 営業利益 | 5,226 | 6,003(+14.9%、営業利益率14.0%) |
| 経常利益 | 5,859 | 5,890 |
| 当期純利益 | 4,887 | 4,756 |
株主還元
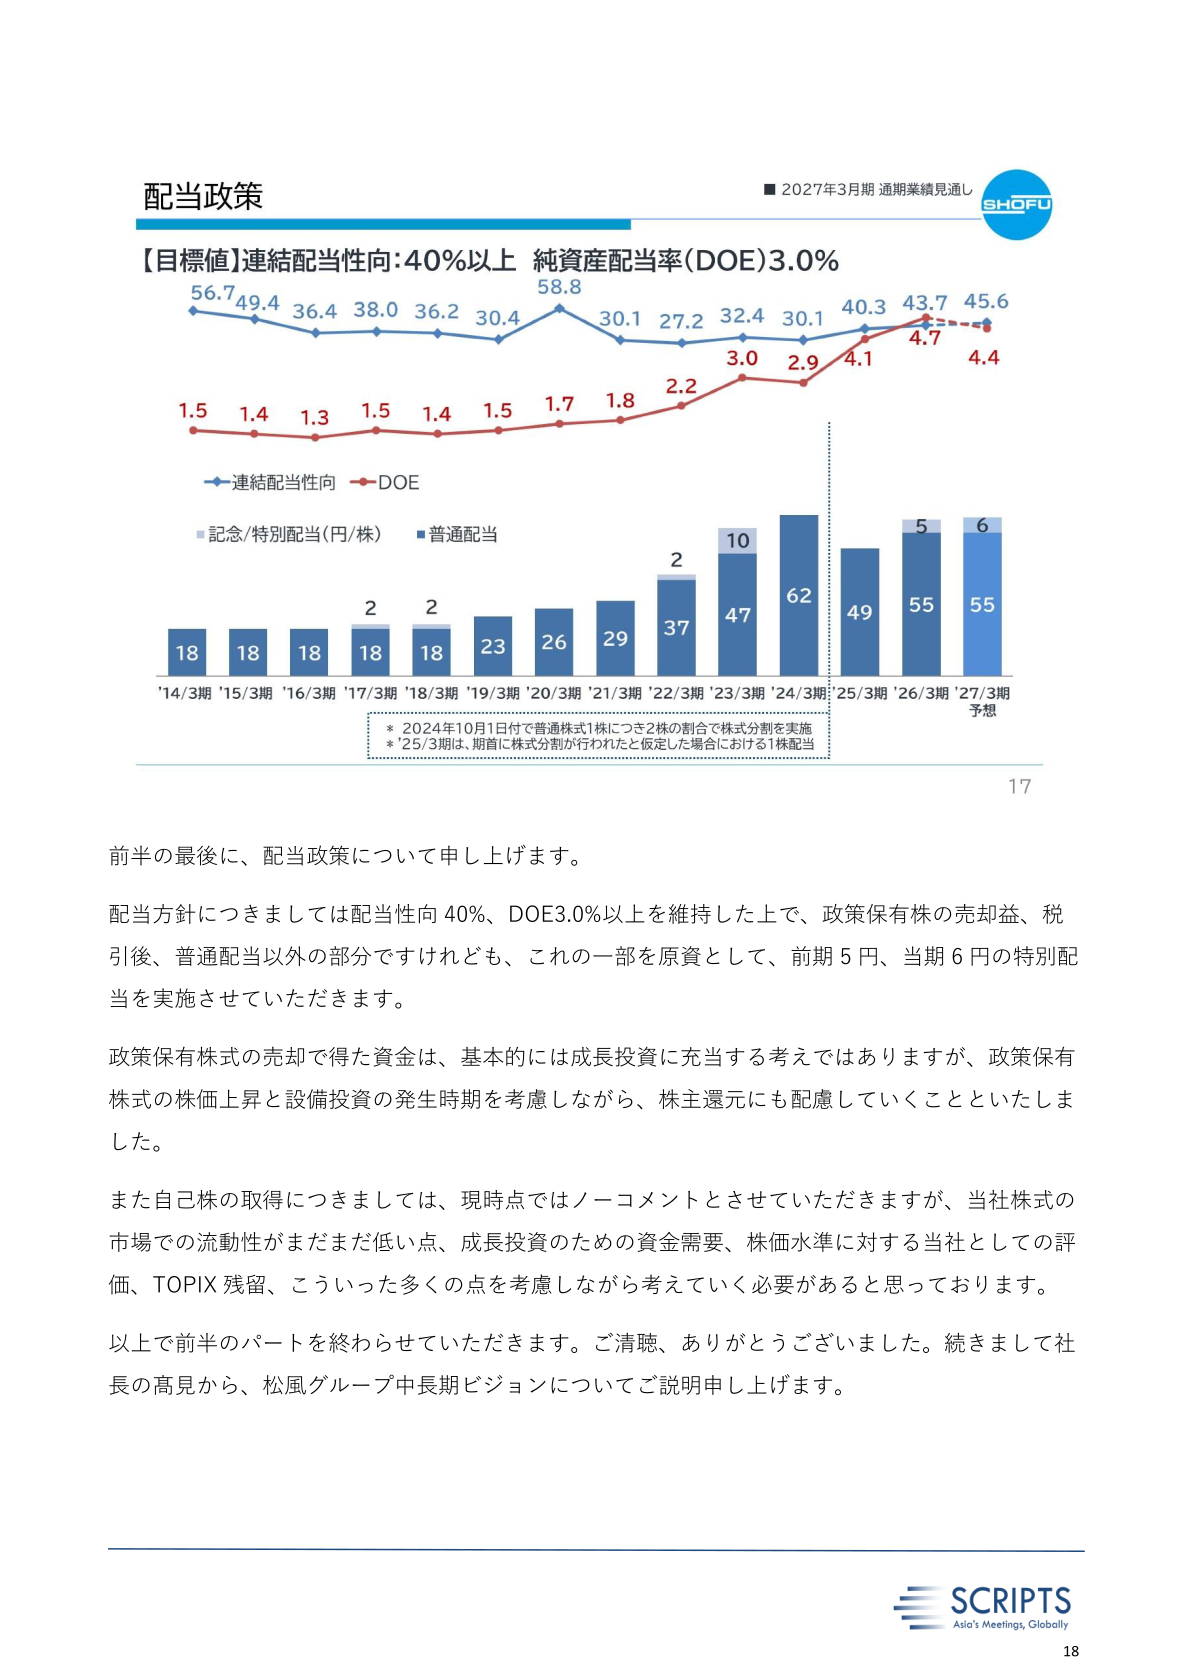
配当方針は連結ベースの配当性向40%以上・純資産配当率(DOE)3.0%以上の維持を基本とし、政策保有株式の売却益(税引後、普通配当以外の部分)の一部を原資に特別配当を実施する方針である。2026年3月期の年間配当金は普通配当55円に特別配当5円を加えた60円(連結配当性向43.7%、DOE4.7%)となった。2027年3月期は普通配当55円に特別配当6円を加えた61円(中間33円・期末28円、連結配当性向45.6%、DOE4.4%)を予定している。自己株式の取得については、当社株式の市場流動性、成長投資のための資金需要、株価水準、TOPIX残留などの多くの点を考慮しながら検討するとし、現時点ではノーコメントとしている。なお、フリーキャッシュフローに対する株主還元の比率は約42%であった。
| 項目 | 2025年3月期 | 2026年3月期 | 2027年3月期(予想) |
|---|---|---|---|
| 1株当たり年間配当金 | 49円 | 60円(普通55円+特別5円) | 61円(普通55円+特別6円、中間33円・期末28円) |
| 連結配当性向 | 40.3% | 43.7% | 45.6% |
| DOE(純資産配当率) | 4.1% | 4.7% | 4.4% |
中期経営計画
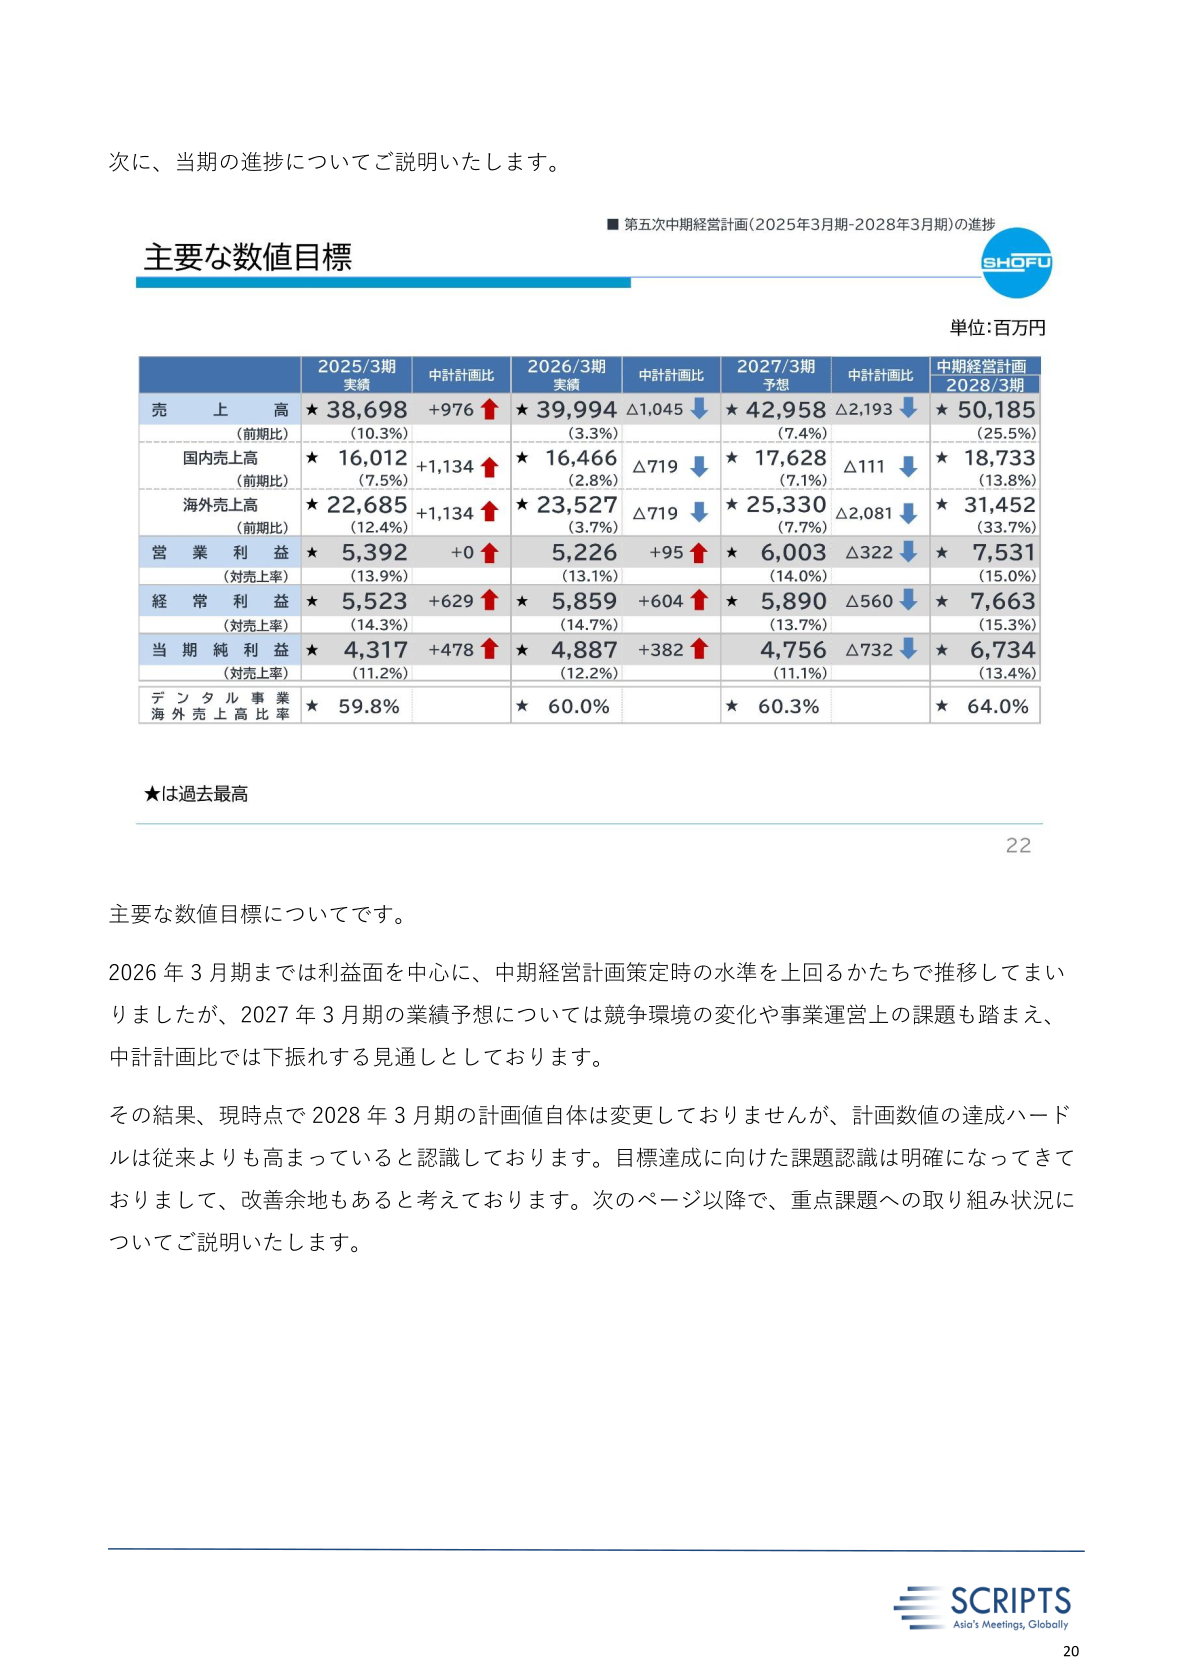
当社は2024年4月から2028年3月期までを計画期間とする第5次中期経営計画を推進しており、2012年に策定した長期ビジョン「500億円構想」(グループ売上高500億円、営業利益75億円、営業利益率15%)の達成を目指している。4年間で153億円の設備投資・投融資を計画し、京都本社工場の第1期工事は2026年3月に竣工したほか、滋賀松風第6工場の増設や中国第2生産拠点の整備を進めている。2026年3月期までは利益面を中心に中期経営計画策定時の水準を上回って推移したが、2027年3月期の業績予想は競争環境の変化や事業運営上の課題を踏まえ中期計画比で下振れする見通しである。ただし2028年3月期の計画数値(売上高501億8,500万円、営業利益75億3,100万円、経常利益76億6,300万円、当期純利益67億3,400万円)自体は現時点で変更していない。また2025年12月に公表した長期ビジョン「Vision 10」では、2040年に向けて売上高2,500億円、営業利益500億円を目標として掲げている。
※本記事は松風が公開したIR資料(直近の通期決算説明資料)に基づく事実整理であり、特定銘柄の売買を推奨するものではありません。数値は開示資料に基づきますが、利益指標の定義や集計方法は会社により異なる場合があります。投資判断はご自身の責任でお願いいたします。










