
※本記事はケンコーマヨネーズが公開したIR資料(直近の通期決算説明資料)に基づく事実整理であり、特定銘柄の売買を推奨するものではありません。数値は開示資料に基づきますが、利益指標の定義や集計方法は会社により異なる場合があります。投資判断はご自身の責任でお願いいたします。
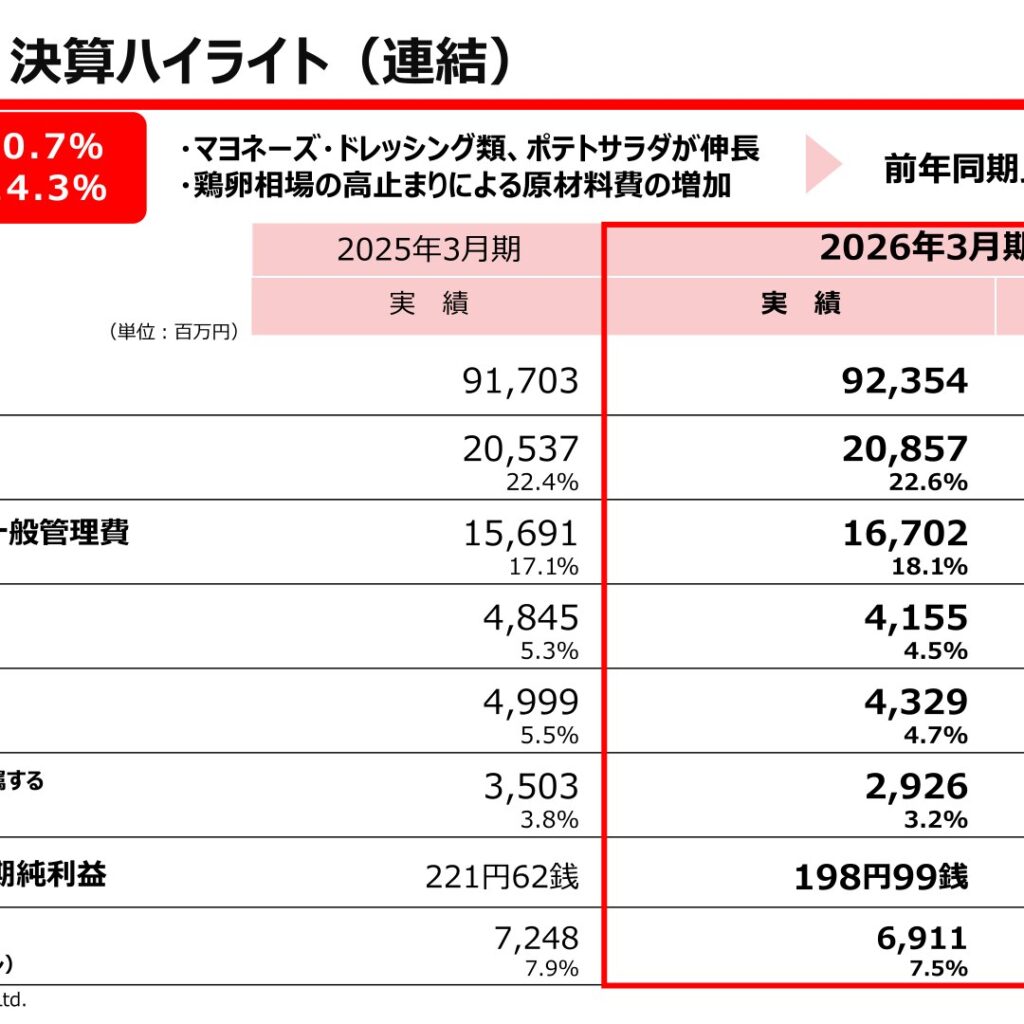
ケンコーマヨネーズは2026年3月期の連結決算で、売上高92,354百万円(前年同期比+0.7%)、営業利益4,155百万円(同△14.3%)、親会社株主に帰属する当期純利益2,926百万円(同△16.4%)となった。マヨネーズ・ドレッシング類やポテトサラダが伸長し増収となった一方、鶏卵相場の高止まりによる原材料費の増加が利益を押し下げ、増収減益となった。2027年3月期は売上高97,000百万円(同+5.0%)、営業利益4,000百万円(同△3.7%)を予想する。年間配当金は67円(前期比24円増配)とし、2027年3月期は70円を予想している。
連結業績(2026年3月期 実績)
売上高は92,354百万円(前年同期比+0.7%)、売上総利益は20,857百万円(売上総利益率22.6%、同+1.6%)となった。販売費及び一般管理費は16,702百万円(販管費率18.1%、同+6.4%)に増加し、営業利益は4,155百万円(営業利益率4.5%、同△14.3%)、経常利益は4,329百万円(同△13.4%)、親会社株主に帰属する当期純利益は2,926百万円(同△16.4%)となった。1株当たり当期純利益は198円99銭、EBITDAは6,911百万円(EBITDAマージン7.5%、同△4.6%)だった。
| 項目 | 2026年3月期 実績 | 2025年3月期 実績 | 前年同期比 |
|---|---|---|---|
| 売上高 | 92,354 | 91,703 | +0.7% |
| 売上総利益(売上総利益率) | 20,857(22.6%) | 20,537(22.4%) | +1.6% |
| 販売費及び一般管理費(販管費率) | 16,702(18.1%) | 15,691(17.1%) | +6.4% |
| 営業利益(営業利益率) | 4,155(4.5%) | 4,845(5.3%) | △14.3% |
| 経常利益(経常利益率) | 4,329(4.7%) | 4,999(5.5%) | △13.4% |
| 親会社株主に帰属する当期純利益 | 2,926(3.2%) | 3,503(3.8%) | △16.4% |
| 1株当たり当期純利益 | 198円99銭 | 221円62銭 | – |
| EBITDA(EBITDAマージン) | 6,911(7.5%) | 7,248(7.9%) | △4.6% |
セグメント別の状況
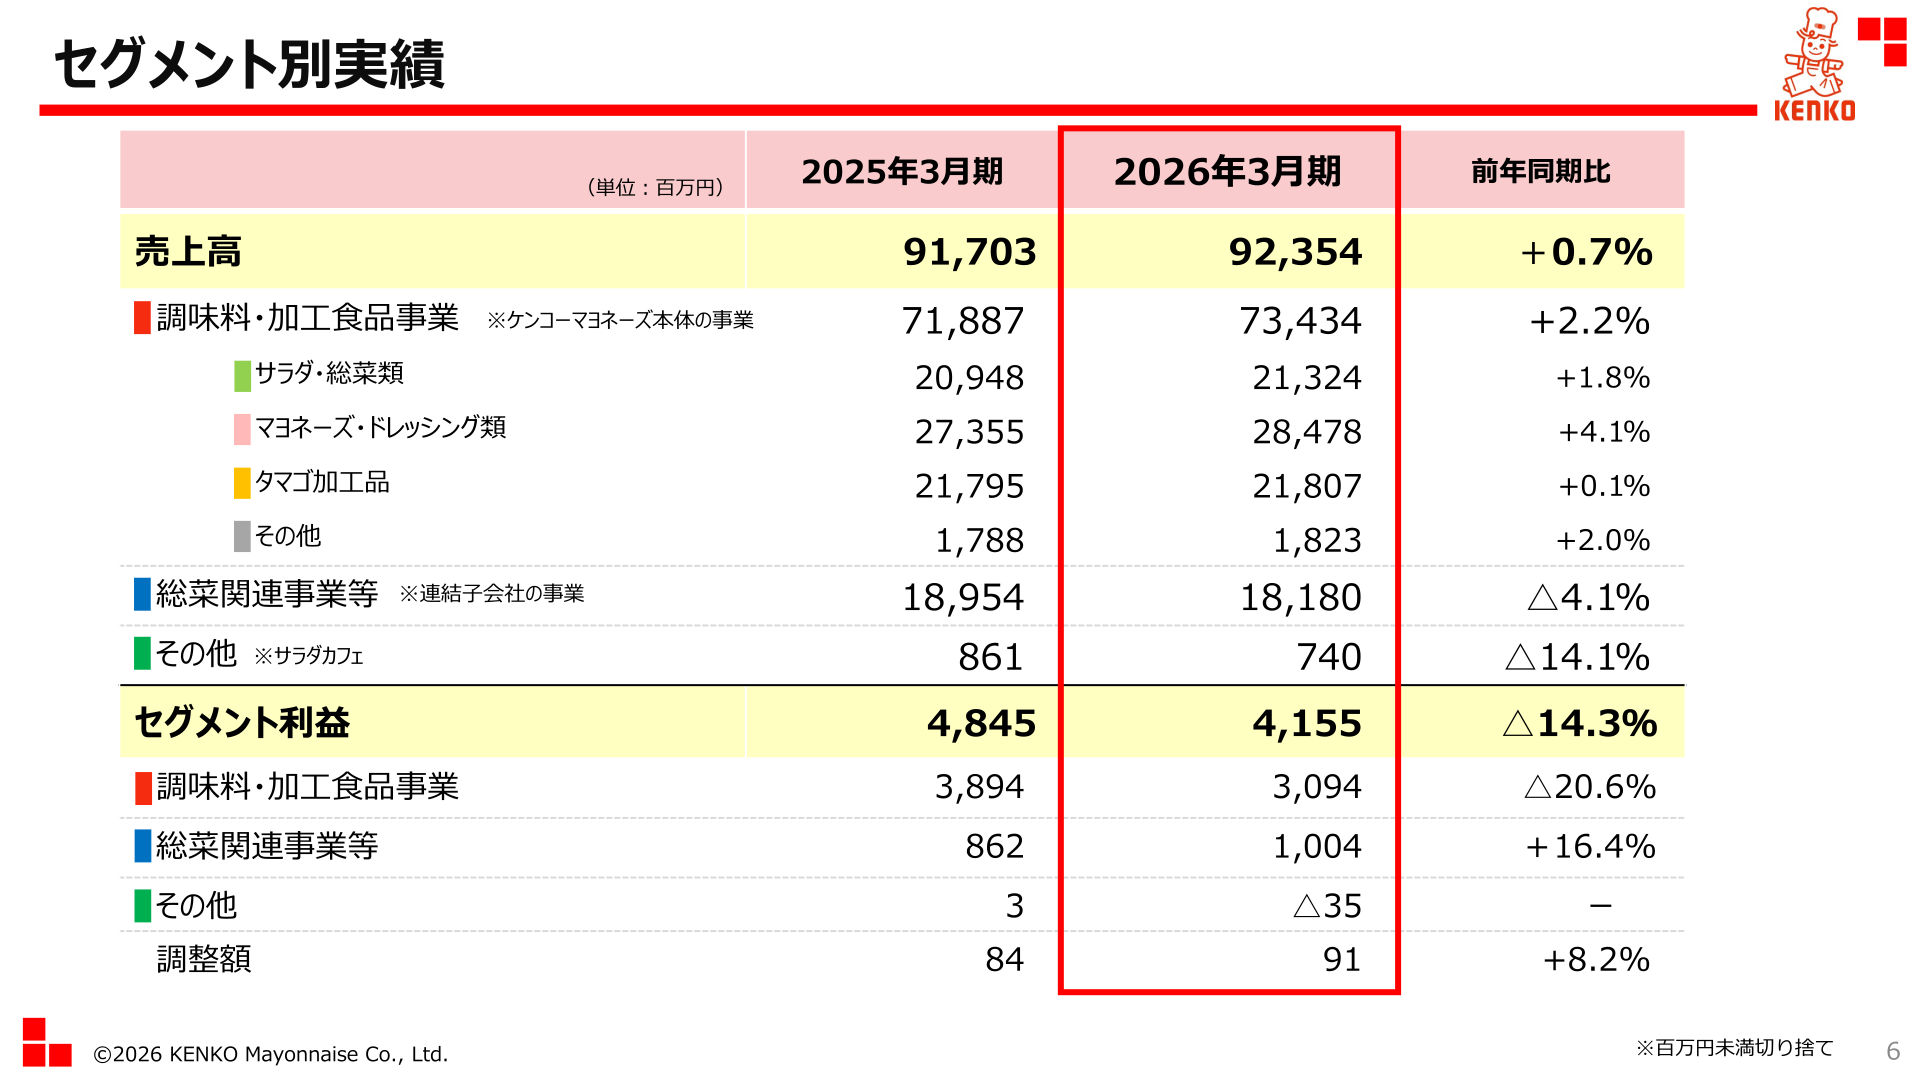
調味料・加工食品事業は売上高73,434百万円(前年同期比+2.2%)と増収となった。サラダ・総菜類はポテトサラダの増加により+1.8%、マヨネーズ・ドレッシング類はマヨネーズ類・ソース類の増加により+4.1%、タマゴ加工品はタマゴサラダ・ゆで卵・錦糸卵等の増加により+0.1%だった。一方、価格改定のタイムラグや鶏卵相場の高止まりによる原材料費の増加、固定経費等の増加により、同事業のセグメント利益は3,094百万円(同△20.6%)に減少した。総菜関連事業等は売上高18,180百万円(同△4.1%)と減収だったが、経費対策・店舗対策・商品対策による仕組みの見直しによりセグメント利益は1,004百万円(同+16.4%)に増加した。その他(サラダカフェ)は3店舗の退店や原材料価格の高騰により売上高740百万円(同△14.1%)、セグメント利益は△35百万円(前期は3百万円)となった。
| 区分 | 2026年3月期 | 2025年3月期 | 前年同期比 |
|---|---|---|---|
| 売上高計 | 92,354 | 91,703 | +0.7% |
| 調味料・加工食品事業 | 73,434 | 71,887 | +2.2% |
| サラダ・総菜類 | 21,324 | 20,948 | +1.8% |
| マヨネーズ・ドレッシング類 | 28,478 | 27,355 | +4.1% |
| タマゴ加工品 | 21,807 | 21,795 | +0.1% |
| その他 | 1,823 | 1,788 | +2.0% |
| 総菜関連事業等 | 18,180 | 18,954 | △4.1% |
| その他 | 740 | 861 | △14.1% |
| セグメント利益計 | 4,155 | 4,845 | △14.3% |
| 調味料・加工食品事業 | 3,094 | 3,894 | △20.6% |
| 総菜関連事業等 | 1,004 | 862 | +16.4% |
| その他 | △35 | 3 | ー |
| 調整額 | 91 | 84 | +8.2% |
通期業績予想(2027年3月期)
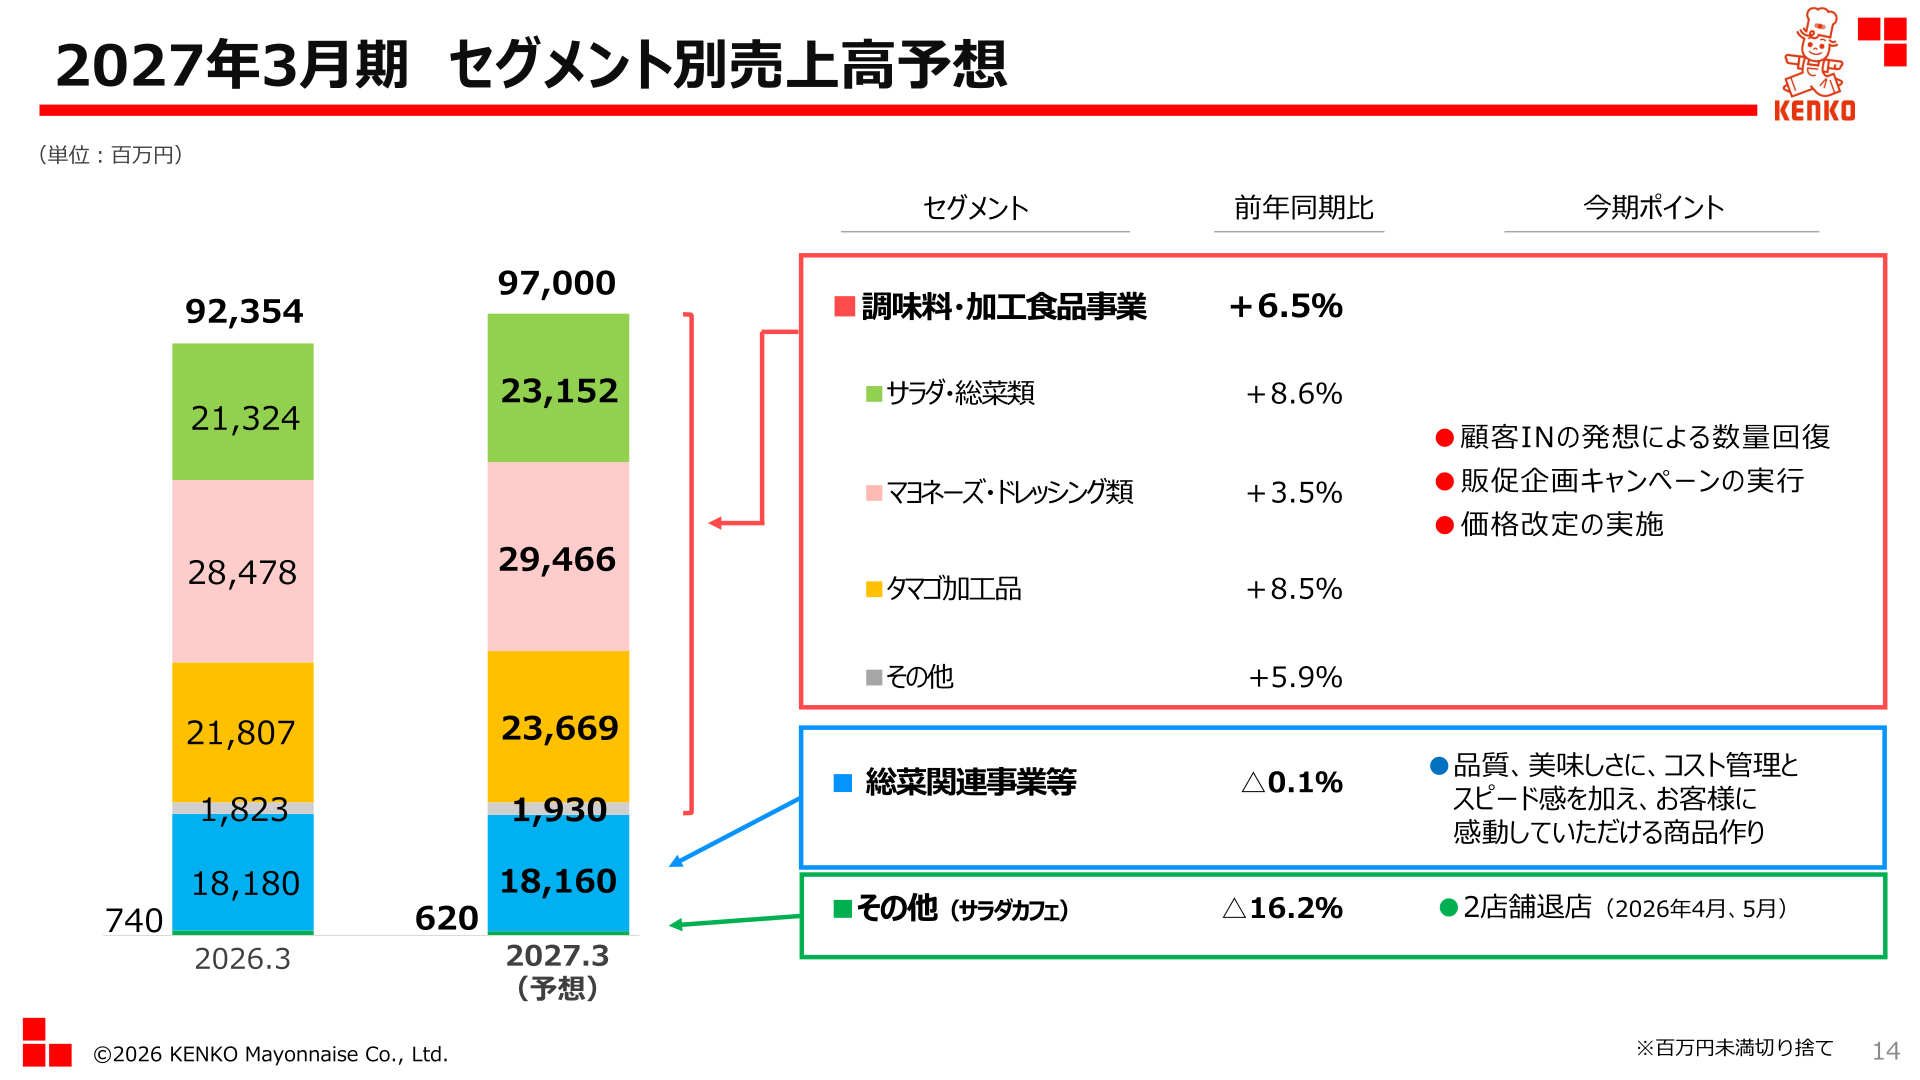
2027年3月期は、外部要因の影響による原材料費の上昇と価格改定の実施を背景に、売上高97,000百万円(前年同期比+5.0%)、営業利益4,000百万円(同△3.7%、営業利益率4.1%)、経常利益4,150百万円(同△4.1%)、親会社株主に帰属する当期純利益2,840百万円(同△3.0%)を予想する。1株当たり当期純利益は193円09銭、EBITDAは6,623百万円(EBITDAマージン6.8%、同△4.2%)を見込む。セグメント別売上高は、調味料・加工食品事業が前年同期比+6.5%(サラダ・総菜類23,152百万円・同+8.6%、マヨネーズ・ドレッシング類29,466百万円・同+3.5%、タマゴ加工品23,669百万円・同+8.5%、その他1,930百万円・同+5.9%)、総菜関連事業等は18,160百万円(同△0.1%)、その他(サラダカフェ)は620百万円(同△16.2%)を予想している。
| 項目 | 2027年3月期 予想 | 2026年3月期 実績 | 前年同期比 |
|---|---|---|---|
| 売上高 | 97,000 | 92,354 | +5.0% |
| 営業利益(営業利益率) | 4,000(4.1%) | 4,155(4.5%) | △3.7% |
| 経常利益(経常利益率) | 4,150(4.3%) | 4,329(4.7%) | △4.1% |
| 親会社株主に帰属する当期純利益 | 2,840(2.9%) | 2,926(3.2%) | △3.0% |
| 1株当たり当期純利益 | 193円09銭 | 198円99銭 | – |
| EBITDA(EBITDAマージン) | 6,623(6.8%) | 6,911(7.5%) | △4.2% |
株主還元
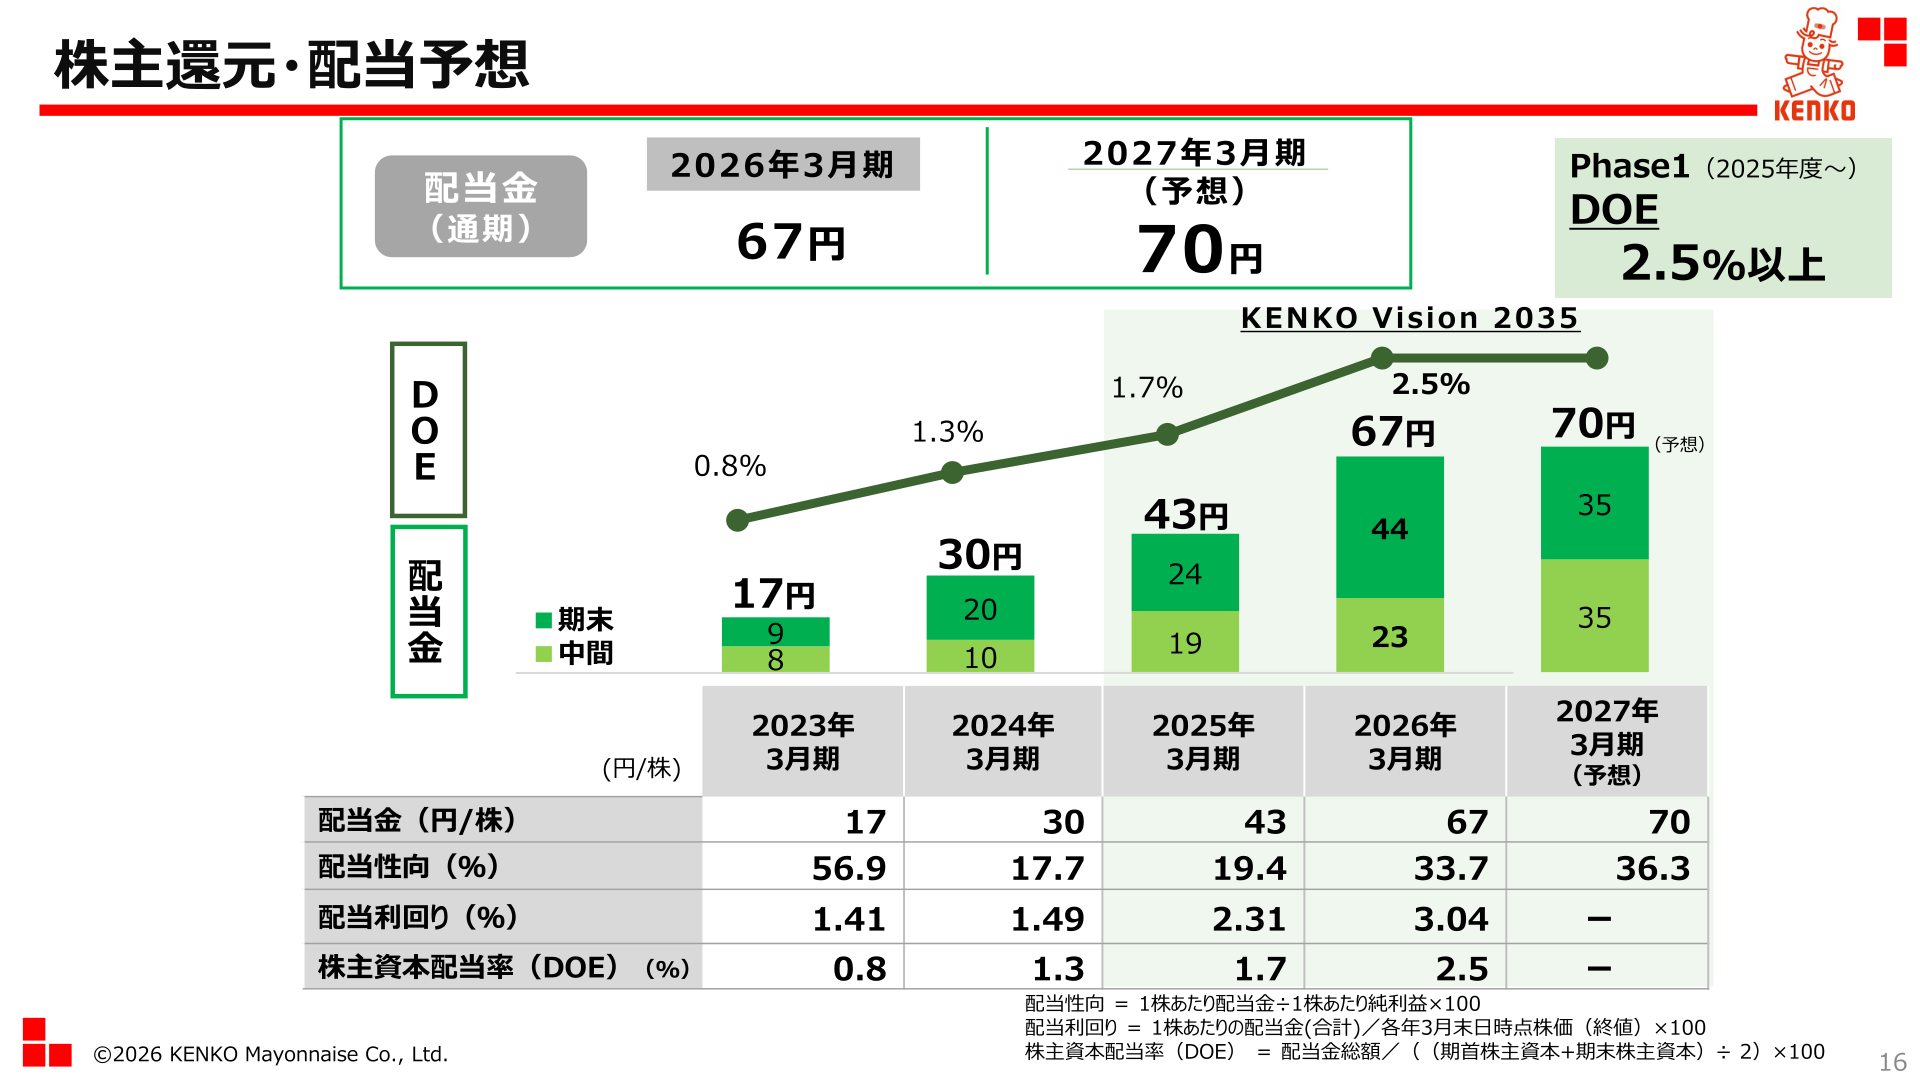
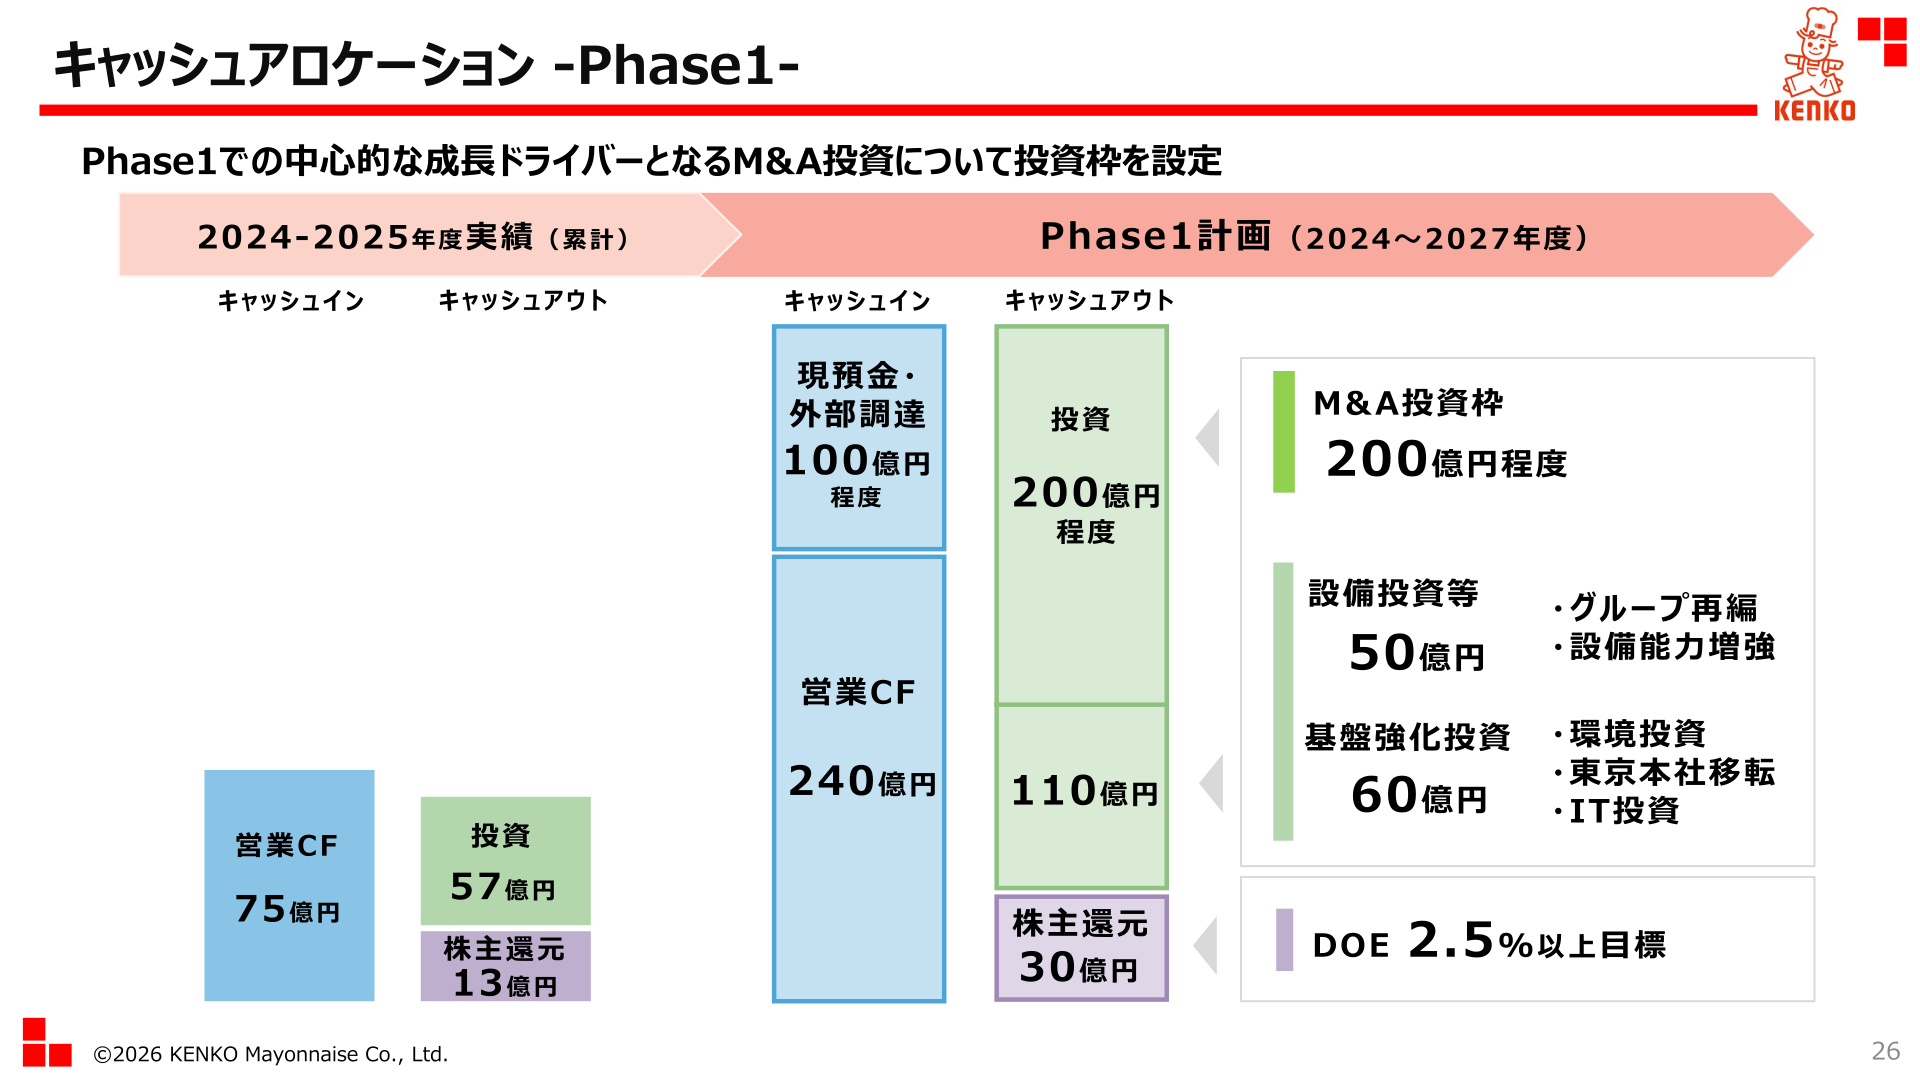
2026年3月期の年間配当金は67円(前期比24円増配)とし、配当性向は33.7%、配当利回りは3.04%、株主資本配当率(DOE)は2.5%となった。2027年3月期は70円の配当を予想する。中長期経営計画『KENKO Vision 2035』のPhase1(2025年度~)ではDOE2.5%以上を目標としている。
| 決算期 | 配当金(円/株) | 配当性向(%) | 配当利回り(%) | DOE(%) |
|---|---|---|---|---|
| 2023年3月期 | 17 | 56.9 | 1.41 | 0.8 |
| 2024年3月期 | 30 | 17.7 | 1.49 | 1.3 |
| 2025年3月期 | 43 | 19.4 | 2.31 | 1.7 |
| 2026年3月期 | 67 | 33.7 | 3.04 | 2.5 |
| 2027年3月期(予想) | 70 | 36.3 | ー | ー |
中長期経営計画・トピック
中長期経営計画『KENKO Vision 2035』では、Phase1(2024~2027年度)の目標として2027年度売上高102,000百万円・EBITDAマージン7.0%を掲げ、2031年度(Phase2)は売上高145,000百万円・EBITDAマージン10.0%、2035年度(Phase3)は売上高200,000百万円・EBITDAマージン12.0%を目標とする。Phase1計画(2024~2027年度)ではキャッシュインの営業CF240億円等に対し、株主還元30億円、設備投資等50億円、基盤強化投資60億円、M&A投資枠200億円程度を設定しており、2024~2025年度累計実績は営業CF75億円、投資57億円、株主還元13億円だった。トピックスとして、関東ダイエットエッグ会津若松工場を閉鎖し静岡富士山工場へ集約(2026年2月移行完了、投資額2.5億円、コスト低減約2.8億円/年)、西日本工場での小型容器ソースライン新設(2026年9月~稼働予定、投資額26億円)、東京本社移転(2026年2月)を進めた。また、1986年に日本で初めて「ごぼうサラダ」を発売してから発売40周年を迎えた。
※本記事はケンコーマヨネーズが公開したIR資料(直近の通期決算説明資料)に基づく事実整理であり、特定銘柄の売買を推奨するものではありません。数値は開示資料に基づきますが、利益指標の定義や集計方法は会社により異なる場合があります。投資判断はご自身の責任でお願いいたします。










