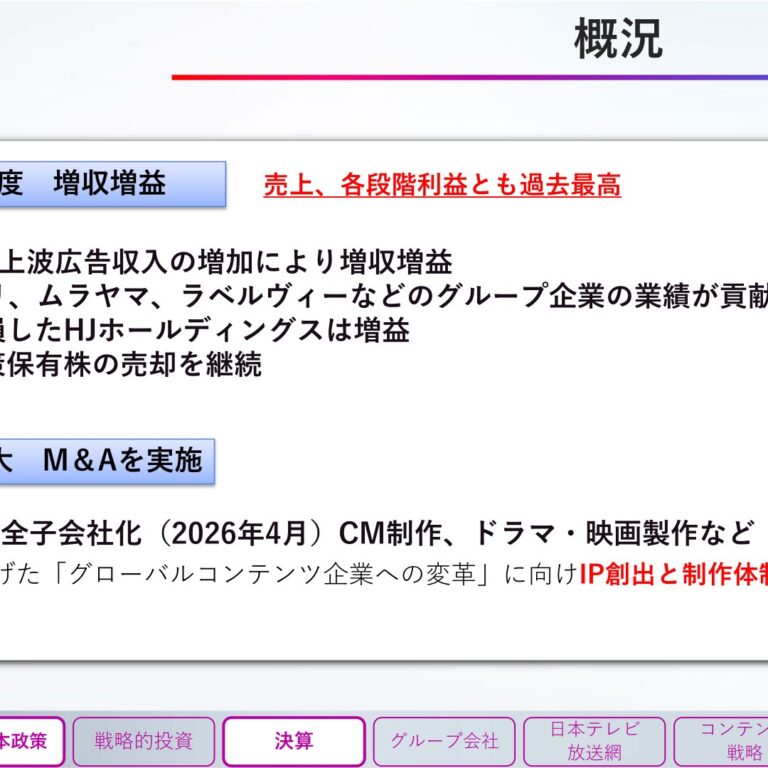
通期はセグメント区分をa.広告事業からd.イベント・テーマパーク事業まで4つに書き分け、外部顧客向け売上高の内訳表も追加するなど明確に細分化した一方、四半期は前年にあった名称変更の経緯説明が無くなり分量はやや減った。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、日本テレビホールディングス分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月8日 → 2026年5月14日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年7月31日 → 2026年7月31日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 4,610字 → 5,211字(前期比+13%、増加)
見出し構成の変化: 変化なし(正式見出しは同一だが、本文中にa.b.c.d.の中区分ラベルが新設され書き分けが増加)
粒度の判定: 細分化
セグメント情報注記: あり(1041字) → あり(1230字)
変化の型: 施策説明充実型、構成変更型
増えた要素
- コンテンツ・メディア事業内での中区分ラベル導入による書き分け(a.広告事業 b.コンテンツビジネス c.物販事業 d.イベント・テーマパーク事業)
- 「外部顧客への売上高」内訳表(セグメント別・前年度比較)の本文中への追加
- 報告セグメント名称変更の説明(メディア・コンテンツ事業→コンテンツ・メディア事業、生活・健康関連事業→ウェルネス事業)
- KANAMEL(株)の関連会社化・子会社化に伴う投資有価証券増加等M&A関連の説明
減った要素
- 前期固有の「HJホールディングス(株)の黒字化」に関する言及
要約: 報告セグメント名称の変更に合わせ、コンテンツ・メディア事業の中身をa.広告事業からd.イベント・テーマパーク事業まで4区分に書き分け、外部顧客向け売上高の内訳表も新たに掲載するなど、セグメント別の粒度が明確に細かくなった。増収増益の勢いは前期から継続している。
四半期決算短信の比較
文字数: 3,237字 → 3,036字(前期比-6.2%、同程度)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(321字) → あり(404字)
変化の型: 出来事型
増えた要素
- 「FIFAワールドカップ2026」開幕によるタイム収入増収の説明
- アニメグッズ販売増加(物販事業)の言及
- 「Disney THE MARKET 2026」好調に関する言及
減った要素
- セグメント名称変更(メディア・コンテンツ事業→コンテンツ・メディア事業等)の経緯説明(前期Q1で言及、今期は既出のため省略)
- 舞台公演・展覧会の個別タイトル列挙(「となりのトトロ」「モネ 睡蓮のとき」等の具体名、今期のイベント・テーマパーク事業は減収のため個別タイトル言及が減少)
要約: 前年同期にあったセグメント名称変更の経緯説明がなくなった分、文字数はやや減少したが、粒度自体は同程度。今期はFIFAワールドカップ2026関連の増収要因とスポット収入減収により、営業利益・経常利益は減益に転じた。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 日本テレビホールディングス 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月8日(https://www2.jpx.co.jp/disc/94040/140120250507532243.pdf)
1.経営成績等の概況(1)当期の経営成績・財政状態の概況① 当期の経営成績の概況当連結会計年度における我が国の経済を概観すると、景気は一部に足踏みが残るものの緩やかに回復しており、雇用・所得環境が改善する中で、各種政策の効果もあって、回復の継続が期待されています。しかしながら、物価上昇の継続が消費者マインドの下振れ等を通じて個人消費に及ぼす影響や、通商政策などアメリカの政策動向による影響などが、我が国の景気を下押しするリスクとなっています。また、金融資本市場の変動等の影響にも十分注意する必要があります(政府「月例経済報告」2025年3月)。こうした経済環境の中、2024年の日本の総広告費(暦年、㈱電通調べ)は、過去最高の7兆6,730億円(前年比+4.9%)と3年連続で過去最高を更新しました。このうち地上波テレビ広告費は1兆6,351億円(+1.6%)となりました。インターネット広告費は3兆6,517億円(+9.6%)と引き続き好調に推移し、このうちテレビ番組の見逃し配信やリアルタイム配信サービスなどテレビメディア放送事業者が主体となったインターネット動画配信の広告費である「テレビメディア関連動画広告費」が653億円(+47.4%)と引き続き大きく伸長しました。このような状況の下、当社グループは、在京キー局間の2024年の年間・年度の平均個人視聴率では、ゴールデン帯(19時~22時)でトップを獲得しました。また、平均コア視聴率(男女13歳~49歳) では、全日帯(6時~24時)・プライム帯(19時~23時)・ゴールデン帯(19時~22時)のすべてでトップとなり、年間は12年連続・年度は13年連続で「コア視聴率三冠王」を獲得しました。当連結会計年度における当社グループの売上高は、主たる事業であるメディア・コンテンツ事業において、スポット収入やデジタル広告収入、大阪・関西万博の受注などのコンテンツ制作収入、番組キャラクターグッズ等の物品販売収入が好調であったほか、前第1四半期連結会計期間以降に3社を連結子会社化した影響などにより、前連結会計年度に比べ383億9千1百万円(+9.1%)増収の4,619億1千5百万円となりました。売上原価と販売費及び一般管理費を合わせた営業費用は、事業費や諸経費が増加したほか、前第1四半期連結会計期間以降に3社を連結子会社化した影響などにより、前連結会計年度に比べ253億5千1百万円(+6.6%)増加の4,069億9千8百万円となりました。この結果、営業利益は前連結会計年度に比べ130億4千万円(+31.1%)増益の549億1千7百万円、経常利益は162億2千1百万円(+32.8%)増益の657億2千4百万円、親会社株主に帰属する当期純利益は113億4千万円(+
32.7%)増益の460億円となりました。セグメント別の状況は次のとおりです。(メディア・コンテンツ事業)地上波テレビ広告収入のうちタイム収入は、「パリ2024オリンピック」や「MLB開幕シリーズ2025」などのスポーツ中継番組のセールスが堅調だったものの、レギュラー番組セールスの減速が続き、前連結会計年度に比べ1億1千3百万円(△0.1%)減収の1,050億3千9百万円となりました。スポット収入は、地区投下量が前連結会計年度を上回る中、在京キー局の中で高いシェアを維持したことにより、30億5千1百万円(+2.7%)増収の1,169億2千5百万円となりました。この結果、地上波テレビ広告収入は前連結会計年度に比べ29億3千7百万円(+
1.3%)増収の2,219億6千4百万円となりました。BS・CS広告収入は、㈱BS日本におけるスポット収入が好調だったことにより、前連結会計年度に比べ7億9千5百万円(+5.3%)増収の157億7千1百万円となりました。デジタル広告収入は、民放公式テレビ配信サービス「TVer」における動画広告セールスが堅調に推移し、前連結会計年度に比べ36億6千2百万円(+53.4%)増収の105億2千2百万円となりました。コンテンツ販売収入は、前第3四半期連結会計期間において㈱スタジオジブリを連結子会社化した影響や、ドラマのグローバル配信事業者向けセールスが好調だったことにより、前連結会計年度に比べ134億6千6百万円(+16.9%)増収の932億3千7百万円となりました。コンテンツ制作収入は、㈱ムラヤマにおける大阪・関西万博などの受注に加えて、ドラマやスポーツの制作受託が堅調だったことにより、前連結会計年度に比べ48億2千7百万円(+19.9%)増収の290億6千2百万円となりました。物品販売収入は、前第1四半期連結会計期間においてla belle vie㈱を、第1四半期連結会計期間より㈱ライツ・インを連結子会社化した影響や、番組キャラクターグッズ等の販売好調により、前連結会計年度に比べ101億8百万円(+43.4%)増収の334億1千2百万円となりました。興行収入は、映画事業において「キングダム 大将軍の帰還」などの当年度公開作品が好調であったことや、「アンパンマンこどもミュージアム」の入場者数が堅調に推移したことにより、前連結会計年度に比べ11億4千5百万円(+7.9%)増収の156億8千5百万円となりました。その他の収入は、前連結会計年度に比べ12億5千9百万円(+13.5%)増収の106億4百万円となりました。この結果、メディア・コンテンツ事業の売上高は、セグメント間の内部売上高又は振替高を含め、前連結会計年度に比べ375億5千2百万円(+9.5%)増収の4,311億2千万円、営業利益は前連結会計年度に比べ136億5千1百万円(+35.4%)増益の521億9千万円となりました。(生活・健康関連事業)スポーツクラブ運営による施設利用料収入を主とする生活・健康関連事業の売上高は、キッズ会費収入の増加などにより、セグメント間の内部売上高又は振替高を含め、前連結会計年度に比べ2億9千9百万円(+1.1%)増収の267億5千5百万円となりました。営業利益は、前連結会計年度に比べ3億5千1百万円(△65.2%)減益の1億8千7百万円となりました。(不動産関連事業)汐留及び番町地区を主とする不動産関連事業の売上高は、セグメント間の内部売上高又は振替高を含め、前連結会計年度に比べ3億2千3百万円(+2.9%)増収の115億3千万円となりました。営業利益は、前連結会計年度に比べ1億4千4百万円(+3.3%)増益の44億4千5百万円となりました。
② 当期の財政状態の概況(資産)流動資産は、現金及び預金が減少した一方、購入に伴う有価証券の増加などにより、前連結会計年度末に比べ356億1千4百万円増加し、3,518億1千3百万円となりました。固定資産は、購入や時価上昇に伴う投資有価証券の増加などにより、前連結会計年度末に比べ132億4百万円増加し、8,803億4百万円となりました。この結果、資産合計は前連結会計年度末に比べ488億1千8百万円増加し、1兆2,321億1千7百万円となりました。(負債)流動負債は、未払金が減少した一方、未払費用の増加などにより、前連結会計年度末に比べ3億1千6百万円増加し、1,185億9千9百万円となりました。固定負債は、リース債務が減少した一方、投資有価証券の時価上昇に伴う繰延税金負債の増加などにより、前連結会計年度末に比べ48億5百万円増加し、1,225億2千6百万円となりました。この結果、負債合計は前連結会計年度末に比べ51億2千2百万円増加し、2,411億2千5百万円となりました。(純資産)純資産は、親会社株主に帰属する当期純利益を計上したことによる利益剰余金の増加や、投資有価証券の時価上昇に伴うその他有価証券評価差額金の増加などにより、前連結会計年度末に比べ436億9千6百万円増加し、9,909億9千2百万円となりました。
③ 当期のキャッシュ・フローの概況(営業活動によるキャッシュ・フロー)当連結会計年度における営業活動による資金の増加は、478億9千8百万円となりました(前連結会計年度は446億6千9百万円の資金の増加)。これは主に、税金等調整前当期純利益690億9千1百万円や減価償却費の計上134億1千9百万円による増加があった一方で、投資有価証券売却損益98億8千6百万円の計上や法人税等の支払い202億9千6百万円による減少があったことによるものです。(投資活動によるキャッシュ・フロー)当連結会計年度における投資活動による資金の減少は、263億7千5百万円となりました(前連結会計年度は74億9千3百万円の資金の増加)。これは主に、投資有価証券の取得による支出620億3千1百万円や有価証券の取得による支出350億円による減少があった一方で、有価証券の償還等による収入577億6千8百万円や投資有価証券の償還等による収入101億8千3百万円による増加があったことによるものです。(財務活動によるキャッシュ・フロー)当連結会計年度における財務活動による資金の減少は、配当金の支払い103億4千7百万円や自己株式の取得による支出35億1千7百万円等により160億6千5百万円となりました(前連結会計年度は149億6千万円の資金の減少)。以上の結果、現金及び現金同等物の当連結会計年度末残高は、前連結会計年度末より57億6千7百万円増加し、1,182億3千9百万円となりました。
(2)今後の見通し2026年3月期の連結業績予想につきましては、売上高4,660億円、営業利益550億円、経常利益640億円、親会社株主に帰属する当期純利益470億円を見込んでおります。売上高につきましては、地上波テレビ広告収入のうちタイム収入の微減収を見込むものの、スポット収入の増収、デジタル広告を含む動画配信事業やイベント事業の伸長、一部連結子会社の増収などから、当連結会計年度に比べ40億8千4百万円の増収となる見込みです。また、費用面で事業拡大に向けた先行投資の拡大を見込むものの、HJホールディングス㈱の黒字化など一部連結子会社の堅調な業績によってカバーし、営業利益は当連結会計年度に比べ8千2百万円の増益、経常利益は持分法による投資利益の減少などにより17億2千4百万円の減益、親会社株主に帰属する当期純利益は減損損失の反動などにより9億9千9百万円の増益となる見込みです。なお、当社グループはこの度、経営理念を改定し、経営ビジョンを新しく定めるとともに、2025年度から2027年度を計画期間とする中期経営計画を策定いたしました。定量目標として、最終年度(2027年度)に、連結売上高は過去最高の5,400億円、連結営業利益は580億円を目指します。詳細につきましては、本日公表の「日本テレビグループ「経営ビジョン」策定ならびに「中期経営計画2025-2027」について」をご覧ください。
※上記に記載した予想数値は、本資料の発表日現在における将来の見通し、計画のもととなる前提、予測を含んで記載しております。実際の業績は、様々な要因によって予想数値と異なる結果となる可能性があります。
通期 2026年3月期
出典: 日本テレビホールディングス 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月14日
1.経営成績等の概況(1)当期の経営成績・財政状態の概況① 当期の経営成績の概況当連結会計年度における我が国の経済を概観すると、景気は緩やかに回復しており、先行きについても雇用・所得環境の改善や各種政策の効果が緩やかな回復を支えることが期待されるものの、中東情勢の影響を注視する必要があります。また、金融資本市場の変動の影響や米国の通商政策をめぐる動向などに注意する必要があります(政府「月例経済報告」2026年3月)。こうした経済環境の中、2025年の日本の総広告費(暦年、㈱電通調べ)は、8兆623億円(前年比+5.1%)と4年連続で過去最高を更新しました。このうち地上波テレビ広告費は1兆6,333億円(△0.1%)となりました。インターネット広告費は4兆459億円(+10.8%)と引き続き好調に推移し、このうちテレビ番組の見逃し配信やリアルタイム配信サービスなどテレビメディア放送事業者が主体となったインターネット動画配信の広告費である「テレビメディア関連動画広告費」が805億円(+23.3%)と引き続き大きく伸長しました。このような状況の下、当社グループは、在京キー局間の2025年の年間の平均個人視聴率では、ゴールデン帯(19時~22時)でトップを獲得しました。また、平均コア視聴率(男女13歳~49歳)では、全日帯(6時~24時)・プライム帯(19時~23時)・ゴールデン帯(19時~22時)のすべてでトップとなり、年間は13年連続・年度は14年連続で「コア視聴率三冠王」を獲得しました。当連結会計年度における当社グループの売上高は、スポット収入やデジタル広告収入が好調であったほか、ドラマ制作受託等のコンテンツ制作収入や、イベント事業等の興行収入が増収となったことなどにより、前連結会計年度に比べ225億3百万円(+4.9%)増収の4,844億1千8百万円となりました。売上原価と販売費及び一般管理費を合わせた営業費用は、スポット収入の増加に伴い代理店手数料が増加したことや、コンテンツ制作収入及び興行収入の増収に伴う売上原価増などにより、前連結会計年度に比べ80億8千7百万円(+2.0%)増加の4,150億8千5百万円となりました。この結果、営業利益は前連結会計年度に比べ144億1千5百万円(+26.2%)増益の693億3千2百万円、経常利益は163億5千7百万円(+24.9%)増益の820億8千1百万円、親会社株主に帰属する当期純利益は107億6千6百万円(+23.4%)増益の567億6千7百万円となりました。セグメント別の状況は次のとおりです。(コンテンツ・メディア事業)a.広告事業地上波テレビ広告収入のうちタイム収入は、レギュラー番組セールスが前年度並みの水準を維持したものの、「パリ2024オリンピック」などの反動により、前連結会計年度に比べ9億3千万円(△0.9%)減収の1,041億9百万円となりました。スポット収入は、地区投下量が前連結会計年度を上回ったことに加えて、在京キー局の中で高いシェアを獲得したことにより、107億1千2百万円(+9.2%)増収の1,276億3千7百万円となりました。BS・CS広告収入は、前連結会計年度に比べ1億6千6百万円(+1.1%)増収の159億3千7百万円となりました。デジタル広告収入は、民放公式テレビ配信サービス「TVer」における動画広告セールスが好調に推移し、前連結会計年度に比べ13億6千7百万円(+13.0%)増収の118億9千万円となりました。以上より、広告事業の売上高は、前連結会計年度に比べ113億1千6百万円(+4.6%)増収の2,595億7千5百万円となりました。b.コンテンツビジネスコンテンツ販売収入は、前連結会計年度に比べ4億8千8百万円(△0.5%)減収の927億4千8百万円となりました。コンテンツ制作収入は、㈱ムラヤマにおける各種施設案件の受注が堅調だったことや、ドラマの制作受託収入の増加などにより、前連結会計年度に比べ56億8千4百万円(+19.6%)増収の347億4千7百万円となりました。その他の収入は、前連結会計年度に比べ21億8千2百万円(+20.6%)増収の127億8千7百万円となりました。以上より、コンテンツビジネスの売上高は、前連結会計年度に比べ73億7千7百万円(+5.6%)増収の1,402億8千2百万円となりました。c.物販事業物販事業における物品販売収入は、la belle vie㈱でのアパレル商材の販売が好調に推移したことなどにより、前連結会計年度に比べ6億3千4百万円(+1.9%)増収の340億4千7百万円となりました。d.イベント・テーマパーク事業興行収入は、イベント事業において舞台「となりのトトロ」や「久石譲コンサート2025」、「ジブリの立体造型物展」などが好調であったことにより、前連結会計年度に比べ23億円(+14.7%)増収の179億8千5百万円となり、イベント・テーマパーク事業の売上高は、前連結会計年度に比べ23億9千3百万円(+14.6%)増収の187億5千1百万円となりました。この結果、コンテンツ・メディア事業の売上高は、セグメント間の内部売上高又は振替高を含め、前連結会計年度に比べ217億6千8百万円(+5.0%)増収の4,528億8千8百万円、営業利益は前連結会計年度に比べ149億2千4百万円(+28.6%)増益の671億1千4百万円となりました。コンテンツ・メディア事業の外部顧客への売上高の内訳は次の表のとおりです。外部顧客への売上高(コンテンツ・メディア事業)(単位:百万円)前連結会計年度 当連結会計年度(自 2024年4月1日 (自 2025年4月1日至 2025年3月31日) 至 2026年3月31日)タイム 105,039 104,109地上波スポット 116,925 127,637テレビ広告収入計 221,964 231,746広告事業BS・CS広告収入 15,771 15,937デジタル広告収入 10,522 11,890小計 248,258 259,575コンテンツ販売収入 93,237 92,748コンテンツ制作収入 29,062 34,747コンテンツビジネスその他の収入 10,604 12,787小計 132,905 140,282物販事業 物品販売収入 33,412 34,047興行収入 15,685 17,985イベント・不動産賃貸収入 672 765テーマパーク事業小計 16,357 18,751合計 430,934 452,656(ウェルネス事業)スポーツクラブ運営による施設利用料収入を主とするウェルネス事業の売上高は、月会費収入やキッズ会費収入の増加などにより、セグメント間の内部売上高又は振替高を含め、前連結会計年度に比べ9億1千万円(+3.4%)増収の276億6千5百万円となったものの、7千2百万円の営業損失となりました(前連結会計年度は1億8千7百万円の営業利益)。(不動産関連事業)汐留及び番町地区を主とする不動産関連事業の売上高は、セグメント間の内部売上高又は振替高を含め、前連結会計年度に比べ2千4百万円(+0.2%)増収の115億5千4百万円となりました。営業利益は、前連結会計年度に比べ3億9百万円(△7.0%)減益の41億3千6百万円となりました。なお、当連結会計年度より、従来「メディア・コンテンツ事業」としていた報告セグメントの名称を「コンテンツ・メディア事業」に、「生活・健康関連事業」としていた報告セグメントの名称を「ウェルネス事業」に変更しております。この変更はセグメント名称の変更であり、セグメント情報に与える影響はありません。
② 当期の財政状態の概況(資産)流動資産は、現金及び預金の増加や、前払費用を含むその他流動資産の増加、1年内償還予定の公社債の振替による有価証券の増加などにより、前連結会計年度末に比べ276億8千9百万円増加し、3,795億2百万円となりました。固定資産は、KANAMEL㈱の関連会社化を含む投資有価証券の取得や時価上昇に伴う投資有価証券の増加などにより、前連結会計年度末に比べ227億5千5百万円増加し、9,030億6千万円となりました。この結果、資産合計は前連結会計年度末に比べ504億4千5百万円増加し、1兆2,825億6千2百万円となりました。(負債)流動負債は、未払金や未払費用の増加などにより、前連結会計年度末に比べ106億2千2百万円増加し、1,292億2千1百万円となりました。固定負債は、長期借入金や退職給付に係る負債の減少などにより、前連結会計年度末に比べ2億6千8百万円減少し、1,222億5千8百万円となりました。この結果、負債合計は前連結会計年度末に比べ103億5千4百万円増加し、2,514億7千9百万円となりました。(純資産)純資産は、取締役会決議に基づく自己株式の取得や、持分法適用会社に対する持分変動に伴う自己株式の増加があった一方で、親会社株主に帰属する当期純利益を計上したことによる利益剰余金の増加や、投資有価証券の時価上昇に伴うその他有価証券評価差額金の増加、非支配株主持分の増加などにより、前連結会計年度末に比べ400億9千万円増加し、1兆310億8千3百万円となりました。
③ 当期のキャッシュ・フローの概況(営業活動によるキャッシュ・フロー)当連結会計年度における営業活動による資金の増加は、607億8千1百万円となりました(前連結会計年度は478億9千8百万円の資金の増加)。これは主に、税金等調整前当期純利益870億2百万円や減価償却費の計上123億2千3百万円による増加があった一方で、投資有価証券売却損益83億4千6百万円の計上や法人税等の支払い265億1千3百万円による減少があったことによるものです。(投資活動によるキャッシュ・フロー)当連結会計年度における投資活動による資金の減少は、275億2千7百万円となりました(前連結会計年度は263億7千5百万円の資金の減少)。これは主に、投資有価証券の取得による支出1,074億5千5百万円や有価証券の取得による支出300億円による減少があった一方で、有価証券の償還等による収入1,100億円や投資有価証券の売却による収入86億8千5百万円による増加があったことによるものです。(財務活動によるキャッシュ・フロー)当連結会計年度における財務活動による資金の減少は、配当金の支払い103億1百万円や自己株式の取得による支出100億2百万円等により207億7千4百万円となりました(前連結会計年度は160億6千5百万円の資金の減少)。以上の結果、現金及び現金同等物の当連結会計年度末残高は、前連結会計年度末より113億1千2百万円増加し、1,295億5千1百万円となりました。
(2)今後の見通し2027年3月期の連結業績予想につきましては、売上高5,350億円、営業利益490億円、経常利益590億円、親会社株主に帰属する当期純利益515億円を見込んでおります。売上高につきましては、地上波テレビ広告収入のうちスポット収入の減収を見込むものの、KANAMEL㈱の連結子会社化による影響などから、当連結会計年度に比べ505億8千1百万円の増収となる見込みです。一方で、スポット収入の減少による影響や、費用面で事業拡大に向けた先行投資の拡大を見込むこと、諸経費の増加などによって、営業利益は当連結会計年度に比べ203億3千2百万円の減益、経常利益は持分法による投資利益の減少などにより230億8千1百万円の減益、親会社株主に帰属する当期純利益は政策保有株式の一部売却を織り込み52億6千7百万円の減益となる見込みです。なお、当社は2025年5月に発表した中期経営計画2025-2027において、継続的で安定的な株主還元を基本方針としつつ、総還元性向 35%以上を目標とすることを掲げております。当該方針のもと、2026年3月期の配当につきましては、当連結会計年度の業績動向等を加味した財務状況などを総合的に勘案した結果、1株当たり期末配当額を2025年3月期期末配当額から5円増額し、35円とする予定です。これにより、実施済みの1株当たり中間配当額10円と合わせた1株当たり年間配当額は45円となる予定です。2027年3月期につきましては、1株当たり中間配当額並びに期末配当額を2026年3月期同様とさせていただく予定です。
※上記に記載した予想数値は、本資料の発表日現在における将来の見通し、計画のもととなる前提、予測を含んで記載しております。実際の業績は、様々な要因によって予想数値と異なる結果となる可能性があります。
四半期 2026年3月期 第1四半期
出典: 日本テレビホールディングス 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年7月31日(https://www2.jpx.co.jp/disc/94040/140120250730523774.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間(2025年4月1日~2025年6月30日)の我が国の経済を概観すると、景気は緩やかに回復しており、先行きについても雇用・所得環境の改善や各種政策の効果が緩やかな回復を支えることが期待されています。しかしながら、米国の通商政策の影響による景気の下振れリスクが高まっていることに加え、物価上昇の継続が消費者マインドの下振れ等を通じて個人消費に及ぼす影響なども、我が国の景気を下押しするリスクとなっております。また、金融資本市場の変動等の影響に一層注意する必要があります(政府「月例経済報告」2025年6月)。こうした経済環境の中、地上波テレビ広告市況は在京キー局におけるスポット広告費の地区投下量が前年同期を下回る状況が続いているものの、回復の兆しも見えてきております。その中で、2025年4月クールの平均個人視聴率において、当社グループはゴールデン帯(19~22時)で在京キー局トップの個人視聴率を獲得しております。このような状況のもと、当第1四半期連結累計期間における当社グループの売上高は、スポット収入やデジタル広告収入が好調であったほか、㈱ムラヤマにおけるコンテンツ制作収入、興行収入が増収となったことなどにより、前年同期に比べ85億6千1百万円(+8.1%)増収の1,146億4千9百万円となりました。売上原価と販売費及び一般管理費を合わせた営業費用は、スポット収入の増加に伴い代理店手数料が増加したことや、㈱ムラヤマにおけるコンテンツ制作収入の増収に伴う売上原価増などにより、前年同期に比べ25億2千4百万円(+2.7%)増加の971億7千3百万円となりました。この結果、営業利益は前年同期に比べ60億3千7百万円(+52.8%)増益の174億7千5百万円、経常利益は82億4千万円(+60.6%)増益の218億2千6百万円、親会社株主に帰属する四半期純利益は40億3千1百万円(+37.5%)増益の147億8千8百万円となりました。(売上高の概況)コンテンツ・メディア事業
① 広告事業地上波テレビ広告収入のうちタイム収入は、レギュラー番組セールスが前年度並みの水準を維持した結果、前年同期に比べ7千6百万円(+0.3%)増収の247億4千7百万円となりました。スポット収入は、地区投下量が前年同期を下回ったものの、在京キー局の中で高いシェアを獲得したことにより、33億1千8百万円(+11.9%)増収の311億7千7百万円となりました。BS・CS広告収入は、前年同期に比べ5千6百万円(+1.4%)増収の40億3千万円となりました。デジタル広告収入は、民放公式テレビ配信サービス「TVer」における動画広告セールスが好調に推移し、前年同期に比べ7億7千万円(+43.3%)増収の25億4千9百万円となっています。以上より、広告事業の売上高は、前年同期に比べ42億2千2百万円(+7.2%)増収の625億5百万円となりました。
② コンテンツビジネスコンテンツ販売収入は、ドラマのグローバル配信事業者向けセールスが好調だったことにより、前年同期に比べ3億4千2百万円(+1.5%)増収の229億6千9百万円となりました。コンテンツ制作収入は、㈱ムラヤマにおける各種施設案件の受注が堅調だったことなどにより、前年同期に比べ22億1千万円(+47.9%)増収の68億2千4百万円となりました。その他の収入は、前年同期に比べ8億4千9百万円(+40.7%)増収の29億3千6百万円となりました。以上より、コンテンツビジネスの売上高は、前年同期に比べ34億2百万円(+11.6%)増収の327億3千万円となりました。
③ 物販事業物販事業における物品販売収入は、前連結会計年度において㈱日テレ7が清算結了した影響などにより、前年同期に比べ1億4千2百万円(△1.8%)減収の77億6千5百万円となりました。
④ イベント・テーマパーク事業興行収入は、イベント事業において舞台「となりのトトロ」や「モネ 睡蓮のとき」などが好調であったことにより、前年同期に比べ10億1千5百万円(+36.9%)増収の37億6千9百万円となり、イベント・テーマパーク事業の売上高は、前年同期に比べ10億2千6百万円(+35.3%)増収の39億3千6百万円となりました。この結果、コンテンツ・メディア事業の売上高は、セグメント間の内部売上高又は振替高を含め、前年同期に比べ85億2千2百万円(+8.7%)増収の1,070億円となっています。コンテンツ・メディア事業の外部顧客への売上高の内訳は次の表のとおりです。外部顧客への売上高(コンテンツ・メディア事業)(単位:百万円)前第1四半期連結累計期間当第1四半期連結累計期間(自 2024年4月1日 (自 2025年4月1日至 2024年6月30日) 至 2025年6月30日)タイム 24,671 24,747地上波スポット 27,859 31,177テレビ広告収入計 52,530 55,925広告事業BS・CS広告収入 3,973 4,030デジタル広告収入 1,779 2,549小計 58,283 62,505コンテンツ販売収入 22,626 22,969コンテンツ制作収入 4,614 6,824コンテンツビジネスその他の収入 2,087 2,936小計 29,328 32,730物販事業 物品販売収入 7,908 7,765興行収入 2,754 3,769イベント・不動産賃貸収入 155 166テーマパーク事業小計 2,909 3,936合計 98,429 106,938ウェルネス事業:スポーツクラブ運営による施設利用料収入を主とするウェルネス事業の売上高は、キッズ会費収入の増加などにより、セグメント間の内部売上高又は振替高を含め、前年同期に比べ1億7千5百万円(+2.7%)増収の66億8千3百万円となりました。不動産関連事業:汐留及び番町地区を主とする不動産関連事業の売上高は、セグメント間の内部売上高又は振替高を含め、前年同期に比べ1億9百万円(+3.9%)増収の29億2千6百万円となりました。なお、当第1四半期連結会計期間より、従来「メディア・コンテンツ事業」としていた報告セグメントの名称を「コンテンツ・メディア事業」に、「生活・健康関連事業」としていた報告セグメントの名称を「ウェルネス事業」に変更しております。この変更はセグメント名称の変更であり、セグメント情報に与える影響はありません。
(2)当四半期の財政状態の概況当第1四半期連結会計期間末においては、前連結会計年度末に比べて資産合計は148億4千1百万円増加し1兆2,469億5千9百万円、負債合計は99億6千万円減少し2,311億6千4百万円、純資産合計は248億2百万円増加し1兆157億9千4百万円となりました。資産の増加は、現金及び預金の減少や、受取手形、売掛金及び契約資産の減少などの一方で、時価上昇及び株式を取得しKANAMEL㈱を関連会社としたことにより投資有価証券が増加したことなどによるものです。負債の減少は、投資有価証券の時価上昇に伴う繰延税金負債の増加などの一方で、買掛金の減少や、未払費用の減少、納付に伴う未払法人税等の減少などによるものです。純資産の増加は、持分法適用会社に対する持分変動に伴う自己株式の増加があった一方で、親会社株主に帰属する四半期純利益を計上したことによる利益剰余金の増加や、投資有価証券の時価上昇に伴うその他有価証券評価差額金の増加があったことなどによるものです。
(3)連結業績予想などの将来予測情報に関する説明2026年3月期の連結業績予想につきましては、2025年5月8日の「2025年3月期 決算短信」で公表いたしました通期の連結業績予想から変更ございません。また、配当予想につきましても、同様に変更はございません。
四半期 2027年3月期 第1四半期
出典: 日本テレビホールディングス 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年7月31日(https://www2.jpx.co.jp/disc/94040/140120260729502473.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間(2026年4月1日~2026年6月30日)の我が国の経済を概観すると、景気は緩やかに回復しており、先行きについても雇用・所得環境の改善や各種政策の効果が緩やかな回復を支えることが期待されるものの、中東情勢の影響を注視する必要があります。また、金融資本市場の変動の影響などに注意する必要があります(政府「月例経済報告」2026年6月)。こうした経済環境の中、地上波テレビ広告市況は、依然として厳しい状況が続いています。その中で、2026年4月クールの在京キー局間での地上波テレビの視聴率動向については、当社グループは、平均個人視聴率ではゴールデン帯(19~22時)でトップを獲得、平均コア視聴率(男女13歳~49歳)では全日帯(6時~24時)、プライム帯(19~23時)、ゴールデン帯(19~22時)のすべてでトップとなり三冠を獲得しています。このような状況のもと、当第1四半期連結累計期間における当社グループの売上高は、タイム収入が「FIFAワールドカップ2026」により増収となったものの、スポット収入の減収などにより、前年同期に比べ5千3百万円(△
0.0%)減収の1,145億9千5百万円となりました。売上原価と販売費及び一般管理費を合わせた営業費用は、スポット収入の減少に伴い代理店手数料が減少したものの、「FIFAワールドカップ2026」に伴う番組制作費の増加による売上原価増などにより、前年同期に比べ63億4千6百万円(+6.5%)増加の1,035億2千万円となりました。この結果、営業利益は前年同期に比べ64億円(△36.6%)減益の110億7千5百万円、経常利益は71億6千8百万円(△32.8%)減益の146億5千8百万円となりました。親会社株主に帰属する四半期純利益は、投資有価証券売却益の計上などにより78億6千7百万円(+53.2%)増益の226億5千6百万円となりました。(売上高の概況)コンテンツ・メディア事業
① 広告事業地上波テレビ広告収入のうちタイム収入は、2026年6月に開幕した「FIFAワールドカップ2026」のセールスが堅調だったことにより、前年同期に比べ27億8千2百万円(+11.2%)増収の275億3千万円となりました。スポット収入は、引き続き在京キー局の中で高いシェアを獲得したものの、前年同期と比較するとシェアが低下したことにより、38億7百万円(△12.2%)減収の273億7千万円となりました。BS・CS広告収入は、前年同期に比べ2千4百万円(△0.6%)減収の40億6百万円となりました。デジタル広告収入は、前年同期に比べ2億9千9百万円(△11.7%)減収の22億5千万円となりました。以上より、広告事業の売上高は、前年同期に比べ13億4千8百万円(△2.2%)減収の611億5千7百万円となりました。
② コンテンツビジネスコンテンツ販売収入は、ドラマ過去作品のグローバル配信事業者向けセールスが好調だったことや、アニメ販売の増加により、前年同期に比べ8億9千5百万円(+3.9%)増収の238億6千4百万円となりました。コンテンツ制作収入は、前年同期に比べ1億6千9百万円(△2.5%)減収の66億5千5百万円となりました。その他の収入は、前年同期に比べ9百万円(△0.3%)減収の29億2千6百万円となりました。以上より、コンテンツビジネスの売上高は、前年同期に比べ7億1千5百万円(+2.2%)増収の334億4千6百万円となりました。
③ 物販事業物販事業における物品販売収入は、㈱日本テレビサービスにおいて「Disney THE MARKET 2026」が好調に推移していることや、アニメグッズ販売の増加などにより、前年同期に比べ6億5千1百万円(+8.4%)増収の84億1千6百万円となりました。
④ イベント・テーマパーク事業イベント・テーマパーク事業の売上高は、興行収入が前年同期に比べ2億3千5百万円(△6.3%)減収の35億3千3百万円となったことなどにより、前年同期に比べ2億1千3百万円(△5.4%)減収の37億2千2百万円となりました。この結果、コンテンツ・メディア事業の売上高は、セグメント間の内部売上高又は振替高を含め、前年同期に比べ2億1百万円(△0.2%)減収の1,067億9千8百万円となっています。コンテンツ・メディア事業の外部顧客への売上高の内訳は次の表のとおりです。外部顧客への売上高(コンテンツ・メディア事業)(単位:百万円)前第1四半期連結累計期間当第1四半期連結累計期間(自 2025年4月1日 (自 2026年4月1日至 2025年6月30日) 至 2026年6月30日)タイム 24,747 27,530地上波スポット 31,177 27,370テレビ広告収入計 55,925 54,901広告事業BS・CS広告収入 4,030 4,006デジタル広告収入 2,549 2,250小計 62,505 61,157コンテンツ販売収入 22,969 23,864コンテンツ制作収入 6,824 6,655コンテンツビジネスその他の収入 2,936 2,926小計 32,730 33,446物販事業 物品販売収入 7,765 8,416興行収入 3,769 3,533イベント・不動産賃貸収入 166 189テーマパーク事業小計 3,936 3,722合計 106,938 106,743ウェルネス事業スポーツクラブ運営による施設利用料収入を主とするウェルネス事業の売上高は、月会費収入や物販収入の増加などにより、セグメント間の内部売上高又は振替高を含め、前年同期に比べ2億5千3百万円(+3.8%)増収の69億3千6百万円となりました。不動産関連事業汐留及び番町地区を主とする不動産関連事業の売上高は、セグメント間の内部売上高又は振替高を含め、前年同期に比べ9千6百万円(△3.3%)減収の28億2千9百万円となりました。
(2)当四半期の財政状態の概況当第1四半期連結会計期間末においては、前連結会計年度末に比べて資産合計は1,241億9千8百万円増加し1兆4,067億6千1百万円、負債合計は554億6千1百万円増加し3,069億4千1百万円、純資産合計は687億3千7百万円増加し1兆998億2千万円となりました。資産の増加は、償還に伴う有価証券の減少などの一方で、時価上昇による投資有価証券の増加、KANAMEL㈱の子会社化に伴う現金及び預金やのれんの増加があったことなどによるものです。負債の増加は、未払費用の減少、納付に伴う未払法人税等の減少などの一方で、投資有価証券の時価上昇に伴う繰延税金負債の増加や、KANAMEL㈱の子会社化に伴う短期借入金の増加があったことなどによるものです。純資産の増加は、取締役会決議に基づく自己株式の取得があった一方で、親会社株主に帰属する四半期純利益を計上したことによる利益剰余金の増加や、投資有価証券の時価上昇に伴うその他有価証券評価差額金の増加があったことなどによるものです。
(3)連結業績予想などの将来予測情報に関する説明2027年3月期の連結業績予想につきましては、2026年5月14日の「2026年3月期 決算短信」で公表いたしました通期の連結業績予想から変更はございません。また、配当予想につきましても、同様に変更はございません。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。