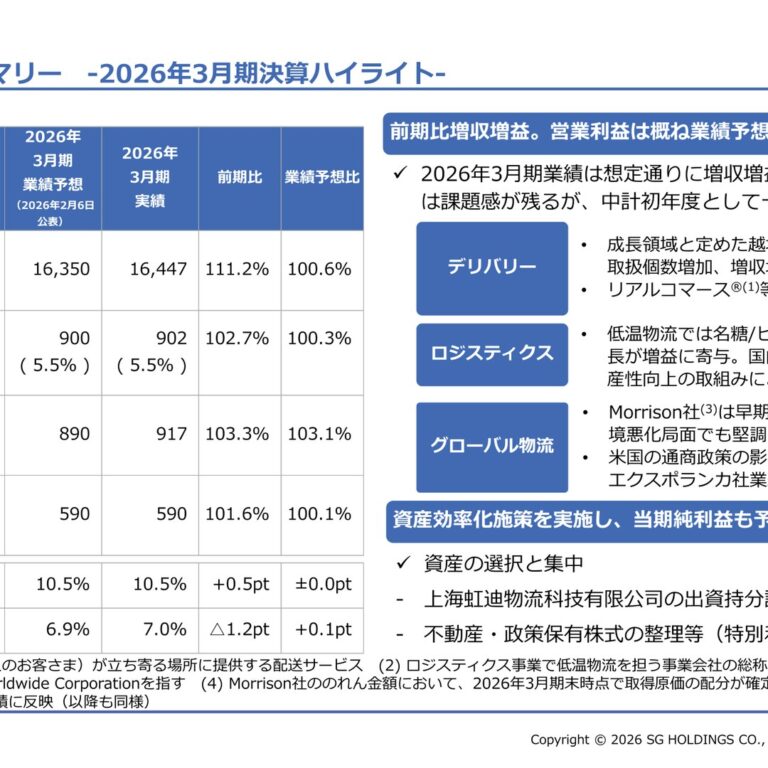
通期は「グローバル物流事業」セグメント新設により構成が変わり粒度は細分化したが、見通し部分は通期・四半期とも簡潔になった。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、SGホールディングス分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月9日 → 2026年5月8日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月8日 → 2026年8月7日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 7,734字 → 6,436字(前期比-16.8%、減少)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(2778字) → あり(668字)
変化の型: 構成変更型、簡素化型
増えた要素
- 新設「グローバル物流事業」セグメントの説明(旧ロジスティクス事業からフォワーディング事業・海外3PL事業等を分離)
- 上海虹迪物流科技有限公司の出資持分譲渡損や政策保有株式売却益など特別損益の計上説明
減った要素
- 今後の見通しセクションの記述量の圧縮(1,590字→954字)
要約: 2026年3月期から報告セグメントに「グローバル物流事業」を新設し、旧ロジスティクス事業からフォワーディング事業等を分離した点が今期の大きな変化。セグメント数が4から5に増え粒度は細分化した一方、今後の見通し部分は前期より簡潔になった。
四半期決算短信の比較
文字数: 5,256字 → 4,450字(前期比-15.3%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(394字) → あり(379字)
変化の型: 簡素化型
減った要素
- 連結業績予想などの将来予測情報に関する説明セクションの大幅な圧縮(1,262字→700字)
要約: セグメント別(デリバリー・ロジスティクス・グローバル物流・不動産・その他)の業績説明は前年と同じ粒度で書かれているが、将来の業績予想に関する説明部分が大きく圧縮されている。
定性文の全文(前期・今期)
通期 2025年3月期
出典: SGホールディングス 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月9日(https://www2.jpx.co.jp/disc/91430/140120250509538453.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における我が国経済は、一部では弱さも見られるものの、企業収益の改善や設備投資に持ち直しの動きが見られる等、緩やかな回復基調にあります。しかしながら、米国の金融・通商政策や中国の不動産市場の停滞による影響のほか、地政学リスクの拡大等、先行きは依然として不透明な状況が続いております。物流業界におきましては、実質賃金のプラス基調が定着していない中、消費者マインドの改善にも足踏みが見られることや、一部大手EC事業者による自社配送網拡大の動きも見られること等から、競争環境は引き続き厳しい状況にあります。また、2024年4月から適用された自動車運転業務における時間外労働時間の上限規制(以下「2024年問題」という)への対応、継続的な物価・人件費等のコスト上昇等、不安定な事業環境が継続しております。国際物流市場では、地政学リスク等を背景とした紅海の通航回避の長期化や、米国の通商政策の影響等、海上・航空貨物の需要及び運賃の動向については不確実性が高まっております。当社グループにおきましては、2023年3月期から2025年3月期までの中期経営計画「SGH Story 2024」の最終年度として、総合物流ソリューションの高度化を推し進め、グループ横断の先進的ロジスティクスプロジェクトチーム「GOAL(GO Advanced Logistics)」(以下「GOAL」という)を中心に、宅配便以外の付加価値を提供するソリューション「TMS(Transportation Management System)」(以下「TMS」という)等、提案営業を積極的に行ってまいりました。また、2050年のカーボンニュートラル達成に向けて、再生可能エネルギーの活用や環境に配慮した物流施設の開発等、当社グループのGHG排出量を削減することにとどまらず、お客さまのサプライチェーン全体における環境負荷低減に貢献する物流サービスの提供も進めております。当連結会計年度におきましては、持続的な成長に向けて、特に①成長領域への進出や新規事業拡大など成長基盤の構築、②パートナー企業への委託単価の引き上げなどの社内外リソースの維持・確保、③省人化・自動化投資や適正運賃収受の取組みの継続など事業を持続的に支えるコスト構造の再構築、の3点を強化ポイントとして各種施策に取り組んでまいりました。当社は、こうした成長戦略の一環として、2024年7月に低温物流に強みを持つ株式会社C&Fロジホールディングス(現「名糖運輸株式会社」、以下「旧C&F社」という)株式を取得し、第3四半期連結会計期間に完全子会社化いたしました。旧C&F社が当社グループの傘下に入ることにより、当社グループが持つラストワンマイルの機能と、旧C&F社が持つサプライチェーンの上流から中流の低温物流機能を組み合わせた、国内屈指のコールドチェーンを創出することが可能となります。また、2025年2月には、台湾に拠点を置くグローバルフレイトフォワーダーである、Morrison Express Worldwide Corporation(以下「Morrison社」という)の全株式取得に関する基本合意を締結いたしました。Morrison社の持つ航空フォワーディングのノウハウや半導体関連の顧客基盤と、EXPOLANKA HOLDINGS Limited(以下「エクスポランカ社」という)の持つ海上フォワーディングにおける強みを掛け合わせることで、グローバルの物流機能を強化いたします。これらの取組み等を通じて総合物流ソリューションの高度化を図ってまいりました。このような状況のもと、当社グループの中核事業であるデリバリー事業におきましては、競争環境が厳しくなっていること等の影響を受け、宅配便の取扱個数は減少いたしました。一方で、2024年4月からの届出運賃の改定や、取引ごとの適正運賃収受の取組み等により、平均単価は上昇いたしました。ロジスティクス事業におきましては、紅海の通航回避による海上輸送の混乱やそれに伴う航空輸送へのシフトによる市場価格の変動に加え、価格交渉が進捗したこと等を背景に、海上・航空運賃は上昇いたしました。海上・航空貨物の取扱量は、上記の紅海の影響や新規顧客の獲得等により好調に推移いたしました。なお、第3四半期連結会計期間から、旧C&F社の業績を当社グループの連結業績(ロジスティクス事業)に含めております。この結果、当連結会計年度の業績は、営業収益1兆4,792億39百万円(前期比12.3%増)、営業利益は878億47百万円(同1.5%減)、経常利益888億67百万円(同2.2%減)、親会社株主に帰属する当期純利益581億20百万円(同0.3%減)となりました。セグメントごとの経営成績は、次のとおりであります。・デリバリー事業主要な商品の取扱個数は、次のとおりであります。前連結会計年度 当連結会計年度増減率商品の名称 (自 2023年4月1日 (自 2024年4月1日 増減(%)至 2024年3月31日) 至 2025年3月31日)取扱個数 (百万個) 1,373 1,317 △55 △4.1飛脚宅配便 (百万個) 1,325 1,271 △54 △4.1その他 (百万個) 47 46 △1 △3.1(注) 1.取扱個数は、当社グループの主要商品の取扱個数であります。
2.飛脚宅配便は、佐川急便株式会社が国土交通省に届け出ている宅配便の個数であります。3.その他は、佐川急便株式会社の提供する飛脚ラージサイズ宅配便及びその他の会社の取扱個数であります。デリバリー事業におきましては、実質賃金のプラス基調が定着していない中、消費者マインドの改善にも足踏みが見られることや、一部大手EC事業者による自社配送網拡大の動きにより競争環境が厳しくなっていること等の影響を受け、主にBtoCの荷物を中心に取扱個数が減少いたしました。平均単価は、2024年4月からの届出運賃の改定や、取引ごとの適正運賃収受の取組みを継続したこと等により上昇いたしました。「TMS」については、「GOAL」による提案営業の活動等により、前期を上回って推移いたしました。費用面に関しては、取扱個数に応じてコストコントロールを行っておりますが、期初からのパートナー企業への委託単価の引き上げ、従業員の給与水準維持を目的とした追加的な費用の計上等、持続的・安定的なサービス提供のためのリソース確保に係る費用が増加傾向にあります。このような中、2024年9月から、従来の「指定場所配送サービス」の内容を拡大し、お客さまが荷物の受取方法として置き配を選択できるサービスを開始したほか、2025年3月には九州エリアにおける物流の効率化等を目的とした大型中継センターの新設(2028年6月稼働予定)を発表する等、利便性や、生産性の向上への取組みも継続して行ってまいりました。この結果、当セグメントの営業収益は1兆211億37百万円(前期比0.7%減)、営業利益は692億57百万円(同15.0%減)となりました。・ロジスティクス事業ロジスティクス事業におきましては、紅海の通航回避による海上輸送の混乱やそれに伴う航空輸送へのシフトによる市場価格の変動に加え、価格交渉が進捗したこと等を背景に、海上・航空運賃は上昇いたしました。また、海上・航空貨物の取扱量は、上記の紅海の影響や新規顧客の獲得等により好調に推移いたしました。加えて、第3四半期連結会計期間から旧C&F社の業績を、当社グループの連結業績に含めたことにより、営業収益が増加しております。また、旧C&F社の株式取得に際し発生したのれんにつきましては、当連結会計年度末時点で取得原価の配分が完了し、会計処理が確定しております。詳細は、決算短信(添付資料)23ページ「(5)連結財務諸表に関する注記事項(企業結合等関係)」をご参照ください。なお、統合をより進めた形とし、シナジーの早期発現による低温物流ソリューションの拡大を目的に、2025年4月1日付で当社の連結子会社である名糖運輸株式会社を存続会社、当社の連結子会社である株式会社C&Fロジホールディングスを消滅会社とする吸収合併を実施いたしました。詳細は、決算短信(添付資料)28ページ「(5)連結財務諸表に関する注記事項(重要な後発事象)」をご参照ください。この結果、当セグメントの営業収益は3,813億39百万円(前期比73.5%増)、営業利益は68億56百万円(前期は営業損失48億54百万円)となりました。・不動産事業不動産事業におきましては、第2四半期連結会計期間及び第4四半期連結会計期間に保有不動産を売却いたしました。不動産賃貸・管理等のビジネスにつきましては、計画どおり進捗いたしました。この結果、当セグメントの営業収益は239億76百万円(前期比89.9%増)、営業利益は105億18百万円(同47.3%増)となりました。・その他その他の事業におきましては、BPO案件の減少のほか、大型トラック等の新車販売が減少いたしました。この結果、当セグメントの営業収益は527億86百万円(前期比5.8%減)、営業利益は18億93百万円(同44.5%減)となりました。
(2)当期の財政状態の概況資産及び負債は、第2四半期連結会計期間において旧C&F社を新たに連結子会社としたことによる影響で大幅に増加しております。(資産)当連結会計年度末における流動資産は3,705億65百万円となり、前連結会計年度末に比べ268億12百万円減少いたしました。主な要因は、現金及び預金が304億4百万円、販売用不動産が101億99百万円それぞれ減少した一方で、受取手形、営業未収金及び契約資産が117億36百万円増加したことによるものであります。固定資産は6,700億50百万円となり、前連結会計年度末に比べ1,703億78百万円増加いたしました。主な要因は、のれんが563億24百万円、土地が305億16百万円、建物及び構築物が291億94百万円、建設仮勘定が209億45百万円、車両運搬具が103億27百万円それぞれ増加したことによるものであります。この結果、総資産は1兆406億15百万円となり、前連結会計年度末に比べ1,435億65百万円増加いたしました。(負債)当連結会計年度末における流動負債は2,225億96百万円となり、前連結会計年度末に比べ42億94百万円増加いたしました。主な要因は、未払法人税等が135億14百万円増加した一方で、短期借入金が100億12百万円、1年内返済予定の長期借入金が58億84百万円それぞれ減少したことによるものであります。固定負債は2,334億29百万円となり、前連結会計年度末に比べ1,449億43百万円増加いたしました。主な要因は、長期借入金の借入れ等により有利子負債が1,347億58百万円増加したことによるものであります。この結果、負債合計は4,560億26百万円となり、前連結会計年度末に比べ1,492億38百万円増加いたしました。(純資産)当連結会計年度末における純資産合計は5,845億89百万円となり、前連結会計年度末に比べ56億72百万円減少いたしました。主な要因は、子会社であるエクスポランカ社株式の追加取得に伴い利益剰余金が243億25百万円、非支配株主持分が96億81百万円それぞれ減少したことに加え、剰余金の配当318億98百万円を実施した一方で、親会社株主に帰属する当期純利益を581億20百万円計上したことによるものであります。この結果、自己資本比率は55.8%となり、前連結会計年度末に比べ8.6ポイント低下いたしました。
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物(以下「資金」という)は、前連結会計年度末に比べ304億4百万円減少し1,168億61百万円となりました。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動により得た資金は1,186億円(前期比52.8%増)となりました。主な要因は、収入要因として税金等調整前当期純利益884億27百万円、減価償却費401億29百万円をそれぞれ計上した一方で、支出要因として法人税等の支払額又は還付額152億72百万円を計上したことによるものであります。(投資活動によるキャッシュ・フロー)投資活動に使用した資金は1,647億27百万円(前期は413億57百万円の支出)となりました。主な要因は、支出要因として旧C&F社株式の取得に係る連結の範囲の変更を伴う子会社株式の取得による支出1,120億11百万円、有形固定資産の取得による支出487億70百万円、無形固定資産の取得による支出44億32百万円をそれぞれ計上したことによるものであります。(財務活動によるキャッシュ・フロー)財務活動により得た資金は139億94百万円(前期は703億10百万円の支出)となりました。主な要因は、収入要因として長期借入れによる収入1,300億円を計上した一方で、支出要因としてエクスポランカ社株式の取得に係る連結の範囲の変更を伴わない子会社株式の取得による支出340億24百万円、配当金の支払額318億95百万円、長期借入金の返済による支出316億27百万円、短期借入金の純減額114億90百万円、リース債務の返済による支出86億65百万円をそれぞれ計上したことによるものであります。
(4)今後の見通し我が国経済の見通しにつきましては、米国の金融・通商政策による日本経済への影響や、中国の不動産市場停滞による影響に加え、地政学リスクの拡大等、先行きは依然として不透明な状況が続いております。物流業界におきましては、物価・人件費等のコスト上昇に伴う価格転嫁の進行に加え、「2024年問題」の対応の本格化等を契機に同業・異業種間の協業の増加のほか、中小事業者においては経営環境の厳しさの継続を背景に後継者難による廃業や事業譲渡の増加等も見られます。また、一部大手EC事業者による自社配送網拡大の動きが見られる等、業界構造に変化の兆しが見られます。こうした業界環境の中、短期的には引き続き厳しい競争環境が想定される一方で、中長期的な観点では、国内人口減少等の影響が見込まれているものの、商取引金額に対するEC取引金額割合の高まりとともに、エンドユーザーへの配送等ECに関連する物流の需要も緩やかに増加すると想定しております。国際物流市場では、世界経済の減速に伴う需要縮小の可能性のほか、紅海通航回避の長期化や、米国の通商政策の影響等、不確実性が高まっております。このような状況のもと、当社グループにおきましては、2022年3月に2031年3月期までの長期ビジョン「SGHビジョン2030」を発表いたしました。長期ビジョンに向けた最初の中期経営計画「SGH Story 2024」(2023年3月期から2025年3月期まで)は当連結会計年度をもって終了しましたが、この成果と課題を踏まえ、長期ビジョン実現に向けたステップとして、2026年3月期から2028年3月期までの中期経営計画「SGH Story 2027」を策定いたしました。新中期経営計画では、トータルロジスティクスの高度化とグローバル物流の基盤拡大を基本方針とし、①国内サービス領域とグローバル物流基盤の拡大、②成長を支える経営資源の拡充、③持続可能な経営に向けた取組み、を進めてまいります。2026年3月期は中期経営計画の初年度として、長期ビジョンの実現に向けて各施策に注力してまいります。(連結業績見通し)営業収益 1兆6,290億円営業利益 910億円経常利益 880億円親会社株主に帰属する当期純利益 570億円(セグメント別業績予想)(単位:億円)2026年3月期前期比(%)業績予想営業収益 合計 16,290 10.1デリバリー事業 10,400 3.7ロジスティクス事業 2,150 50.3グローバル物流事業 3,090 20.5不動産事業 140 △41.6その他 510 △3.4営業利益 合計 910 3.6デリバリー事業 700 2.4ロジスティクス事業 50 18.3グローバル物流事業 40 13.1不動産事業 85 △19.2その他 20 5.6調整額 15 -なお、長期ビジョン実現に向けた事業戦略の方向性や事業ごとの収益性の違い等を踏まえ、当社は、2026年3月期から従来の報告セグメントの区分を変更し、現行の「ロジスティクス事業」に含まれるフォワーディング事業や海外3PL事業等を「グローバル物流事業」へ分割いたします。これにより、旧C&F社の業績は従来どおり「ロジスティクス事業」に区分されますが、エクスポランカ社や、全株式取得に関する基本合意を締結したMorrison社の業績に関しては、「グローバル物流事業」に区分されます。また、Morrison社の株式譲渡予定日は2025年5月20日であり、2026年3月期の業績への影響は精査中ではありますが、第3四半期以降の暫定的な見通しを織り込んでおります。なお、上表に掲載の前期比は、新しい報告セグメントに区分した場合の2025年3月期の実績を元に算出しております。現行のセグメント情報は、決算短信(添付資料)25ページ「(5)連結財務諸表に関する注記事項(セグメント情報)」をご参照ください。
(5)利益配分に関する基本方針及び当期・次期の配当当社は、株主の皆様に対する利益還元を、経営の重要課題の一つと認識しており、将来の事業展開と経営体質の強化のために必要な内部留保を確保しつつ、連結配当性向30%以上、前事業年度からの増配を目標として中間配当及び期末配当の年2回の配当を行うことを基本方針としております。当社は、毎年3月31日又は9月30日の最終の株主名簿に記載若しくは記録された株主等に対して剰余金の配当を行うことができる旨を定款に定めております。また、剰余金の配当等、会社法第459条第1項各号に掲げる事項については、法令に別段の定めのある場合を除き、取締役会の決議によって定める旨を定款に定めております。当期の期末配当金につきましては、2025年5月9日開催の取締役会において1株当たり26.00円とする決議をいたしました。なお、中間配当金を1株当たり26.00円といたしましたので、年間配当金は1株当たり52.00円(連結配当性向56.0%)となる予定であります。2026年3月期を初年度とする新中期経営計画では、累進配当や自己株買いの機動的な実施による3か年累計総還元性向:60%以上を基本方針としており、次期の配当につきましては、1株当たり中間配当金26.00円、期末配当金
27.00円、年間53.00円とすることを予定しております。
通期 2026年3月期
出典: SGホールディングス 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月8日
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における我が国経済は、各国の通商政策等の影響を受けつつも、政府の経済対策や緩和的な金融環境などに支えられ、雇用・所得環境の改善や企業の設備投資も回復傾向にあります。一方、中東情勢の混乱など地政学リスクの長期化が懸念され、先行きは依然として不透明な状況が続いております。物流業界におきましては、物価上昇の落ち着きや賃金の上昇を受け、消費者マインドに改善に向けた動きが見られるものの、一部大手EC事業者による自社配送網拡大の動きも見られること等から、競争環境は引き続き厳しい状況にあります。また、2024年4月から適用された自動車運転業務における時間外労働時間の上限規制(以下、「2024年問題」という。)への継続的な対応や、物価・人件費等のコスト上昇等、不安定な事業環境が継続しております。国際物流市場では、米国の通商政策によるサプライチェーンの混乱や、中東地域における輸送リスクの上昇等による影響も見られる中、海上・航空貨物の需要及び運賃の動向については不確実性の高い状況が継続しております。こうした事業環境のもと、当連結会計年度の経営成績は、営業収益1兆6,447億62百万円(前期比11.2%増)、営業利益は902億47百万円(同2.7%増)、経常利益917億82百万円(同3.3%増)、親会社株主に帰属する当期純利益590億66百万円(同1.6%増)となりました。なお、第3四半期連結会計期間において上海虹迪物流科技有限公司の出資持分の譲渡損を特別損失に、当第4四半期連結会計期間において政策保有株式の売却益及び株式会社ワールドサプライの事業所立ち退きに係る補償金を特別利益に計上しております。セグメントごとの経営成績は、次のとおりであります。なお、長期ビジョン実現に向けた事業戦略の方向性や事業ごとの収益性の違い等を踏まえ、2026年3月期から報告セグメントの区分に「グローバル物流事業」を新設いたしました。「グローバル物流事業」には、これまで「ロジスティクス事業」に区分していたフォワーディング事業や海外3PL事業等が含まれます。・デリバリー事業主要な商品の取扱個数は、次のとおりであります。前連結会計年度 当連結会計年度増減率商品の名称 (自 2024年4月1日 (自 2025年4月1日 増減(%)至 2025年3月31日) 至 2026年3月31日)取扱個数 (百万個) 1,308 1,360 52 4.0飛脚宅配便 (百万個) 1,271 1,324 52 4.2その他 (百万個) 36 36 △0 △0.6(注) 1.報告セグメントの変更に伴い、2026年3月期よりデリバリー事業の取扱個数の集計範囲を変更いたしました。上表、前連結会計年度の取扱個数についても、集計範囲変更後の数値を反映し、増減を算出しております。
2.飛脚宅配便は、佐川急便株式会社が国土交通省に届け出ている宅配便の個数であります。3.その他は、佐川急便株式会社の提供する飛脚ラージサイズ宅配便の取扱個数であります。デリバリー事業におきましては、消費者マインドに改善の動きが見られるものの、一部大手EC事業者による自社配送網拡大の動きにより、競争環境は引き続き厳しい状況にあります。このような事業環境のもと、当社グループでは、成長市場と捉えている越境ECや低温物流での宅配便収益拡大に取り組んでまいりました。その結果、取扱個数は6月以降、前年同月を上回る水準で推移し、当連結会計期間では、BtoB・BtoCともに前期比で増加いたしました。特にBtoCの荷物のうち、越境ECの取扱個数増加が、全体の取扱個数の増加に貢献しています。平均単価は、越境ECの増加に伴う小型荷物の取扱い拡大等の影響により、前期比で低下いたしましたが、適正運賃収受の方針のもと、取引ごとの取扱量やコスト等を勘案した価格設定により、費用増加局面においてもセグメント全体としての営業利益率を維持しています。宅配便以外の付加価値を提供するソリューション「TMS(TransportationManagement System)」については、グループ横断の先進的ロジスティクスプロジェクトチーム「GOAL(GoAdvanced Logistics)」による提案営業の活動等により、前年同期を上回って推移いたしました。費用面に関しては、持続的・安定的なサービス提供のためのリソース確保を背景に、パートナー企業への委託単価の引き上げや、従業員に対するベースアップを実施しており、人件費・外注費を中心に引き続き増加傾向にあります。また、当連結会計年度は前期に対して取扱個数が増加したことで、取扱個数の減少等に伴うコストコントロールを実施していた前連結会計年度に対して、営業費用が増加いたしました。加えて、11月後半に生じた想定以上の取扱個数増加による物流混乱を解消するため、追加的な車両・人員手配にかかるコストが発生したこともあり、当連結会計年度の営業費用は前期比で増加いたしました。そのほか、2025年6月から、国内外のお客さまのニーズに応えるため、観光客向け物流サービス「SAGAWA手ぶらサービス」の拠点を順次拡大しております。今後も、多言語対応や多様な決済手段の導入等、お客さまの利便性向上に向けた運用体制の強化に取り組んでまいります。この結果、当セグメントの営業収益は1兆485億10百万円(前期比4.5%増)、営業利益は701億40百万円(同2.6%増)となりました。・ロジスティクス事業ロジスティクス事業におきましては、2025年3月期第3四半期連結会計期間から当社グループの連結業績に含めております、名糖運輸株式会社(旧「株式会社C&Fロジホールディングス」。以下、「名糖/ヒューテック」という。)の影響により営業収益が増加いたしました。また、名糖/ヒューテックの連結効果を除いても、既存の国内3PLでの適正料金の収受や生産性向上による収益拡大により、増収増益となりました。この結果、当セグメントの営業収益は2,027億98百万円(前期比41.7%増)、営業利益は62億78百万円(同48.5%増)となりました。・グローバル物流事業グローバル物流事業におきましては、2026年3月期第2四半期連結会計期間より、Morrison Express WorldwideCorporation(以下、「Morrison社」という。)を当社グループの連結業績に含めております。既存のEXPOLANKAHOLDINGS Limited(以下、「エクスポランカ社」という。)においては、新規顧客の定着等により海上数量は前年並みの水準となりましたが、航空数量は前年同期を下回る水準となりました。航空・海上運賃につきましては、米国の通商政策の影響等により、通常であればピークシーズンとなる第2四半期連結会計期間以降も、市況全体で需要の落ち込みが続き、下落傾向となりました。こうした事業環境のもと、営業収益はMorrison社の連結効果が寄与し、増加いたしました。営業利益につきましては、前連結会計年度に実施した拠点整理等による効率化が寄与した一方で、エクスポランカ社の減収の影響を吸収することができず、減少いたしました。この結果、当セグメントの営業収益は3,215億96百万円(前期比25.4%増)、営業利益は1億37百万円(同96.1%減)となりました。・不動産事業不動産事業におきましては、当第4四半期連結会計期間に保有不動産を売却いたしました。不動産賃貸・管理等のビジネスにつきましては、計画どおり進捗いたしました。この結果、当セグメントの営業収益は154億34百万円(前期比35.6%減)、営業利益は103億74百万円(同1.4%減)となりました。・その他その他の事業におきましては、大型トラック等の新車販売が増加したほか、システム関連の受託案件増加や費用の減少等により増収増益となりました。この結果、当セグメントの営業収益は564億21百万円(前期比6.9%増)、営業利益は26億37百万円(同39.3%増)となりました。
(2)当期の財政状態の概況資産及び負債は、第1四半期連結会計期間においてMorrison社を新たに連結子会社としたことによる影響でそれぞれ大幅に増加しております。(資産)当連結会計年度末における流動資産は3,834億86百万円となり、前連結会計年度末に比べ129億21百万円増加いたしました。主な要因は、現金及び預金が201億55百万円減少した一方で、受取手形、営業未収金及び契約資産が293億46百万円、未収消費税の増加等によりその他流動資産が40億63百万円それぞれ増加したことによるものであります。固定資産は8,455億30百万円となり、前連結会計年度末に比べ1,754億80百万円増加いたしました。主な要因は、のれんが808億70百万円、建物及び構築物が414億41百万円、顧客関連資産の増加等によりその他無形固定資産が331億33百万円、土地が97億37百万円それぞれ増加したことによるものであります。この結果、総資産は1兆2,290億17百万円となり、前連結会計年度末に比べ1,884億2百万円増加いたしました。(負債)当連結会計年度末における流動負債は4,452億72百万円となり、前連結会計年度末に比べ2,226億76百万円増加いたしました。主な要因は、短期借入金が1,998億82百万円増加したことによるものであります。固定負債は2,350億72百万円となり、前連結会計年度末に比べ16億42百万円増加いたしました。この結果、負債合計は6,803億45百万円となり、前連結会計年度末に比べ2,243億18百万円増加いたしました。(純資産)当連結会計年度末における純資産合計は5,486億72百万円となり、前連結会計年度末に比べ359億16百万円減少いたしました。主な要因は、親会社株主に帰属する当期純利益を590億66百万円計上した一方で、自己株式の取得により749億99百万円増加(純資産への影響は減少)したことに加え、剰余金の配当320億89百万円を実施したことによるものであります。この結果、自己資本比率は44.4%となり、前連結会計年度末に比べ11.3ポイント低下いたしました。
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物(以下、「資金」という。)は、前連結会計年度末に比べ239億65百万円減少し928億96百万円となりました。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動により得た資金は1,248億24百万円(前期比5.2%収入増)となりました。主な要因は、収入要因として税金等調整前当期純利益918億9百万円、減価償却費475億63百万円をそれぞれ計上した一方で、支出要因として法人税等の支払額328億円を計上したことによるものであります。(投資活動によるキャッシュ・フロー)投資活動に使用した資金は2,167億58百万円(前期比31.6%支出増)となりました。主な要因は、支出要因としてMorrison社株式等の取得に係る連結の範囲の変更を伴う子会社株式の取得による支出1,338億64百万円、有形固定資産の取得による支出792億20百万円をそれぞれ計上したことによるものであります。(財務活動によるキャッシュ・フロー)財務活動により得た資金は657億65百万円(前期比369.9%収入増)となりました。主な要因は、収入要因として短期借入金の純増減額2,018億99百万円を計上した一方で、支出要因として自己株式の取得による支出749億99百万円、配当金の支払額320億85百万円、長期借入金の返済による支出235億45百万円、リース債務の返済による支出101億81百万円をそれぞれ計上したことによるものであります。
(4)今後の見通し我が国経済の見通しにつきましては、各国の通商政策等による日本経済への影響や地政学リスクの長期化等、先行きは依然として不透明な状況が続いております。物流業界におきましては、物価・人件費等のコスト上昇に伴う価格転嫁の進行に加え、「2024年問題」の対応の本格化等を契機に同業・異業種間の協業の増加のほか、中小事業者においては経営環境の厳しさの継続を背景に後継者難による廃業や事業譲渡の増加等も見られます。また、一部大手EC事業者による自社配送網拡大の動きが見られる等、業界構造に変化の兆しが見られます。こうした事業環境の中、中長期的な観点では、内需型産業である宅配便は国内人口減少等の影響が見込まれる一方で、商取引金額に対するEC取引金額割合の高まりとともに、エンドユーザーへの配送等ECに関連する物流の需要も緩やかに増加すると想定しております。一方、国際物流市場において、短期的には世界経済の減速懸念や各国の通商政策の影響、中東情勢の不安定化等により不確実性が高い状況が続くものの、世界貿易量は主要国際機関の見通しにおいてもプラス成長が維持されており、中長期的には拡大基調で推移することが見込まれております。このような状況のもと、当社グループにおきましては、2025年3月に策定いたしました中期経営計画「SGH Story2027」に基づき、「トータルロジスティクスの高度化とグローバル物流の基盤拡大」を基本方針に掲げ、①国内サービス領域とグローバル物流基盤の拡大、②成長を支える経営資源の拡充、③持続可能な経営に向けた取組み、を推進しております。(連結業績見通し)営業収益 1兆7,400億円営業利益 970億円経常利益 950億円親会社株主に帰属する当期純利益 600億円(セグメント別業績予想)(単位:億円)2027年3月期前期比(%)業績予想営業収益 合計 17,400 5.8デリバリー事業 10,900 4.0ロジスティクス事業 2,100 3.6グローバル物流事業 3,800 18.2不動産事業 130 △15.8その他 470 △16.7営業利益 合計 970 7.5デリバリー事業 760 8.4ロジスティクス事業 75 19.5グローバル物流事業 40 2,817.1不動産事業 65 △37.3その他 20 △24.2調整額 10 –
(5)利益配分に関する基本方針及び当期・次期の配当当社は、株主の皆様に対する利益還元を経営の重要課題の一つと認識しており、将来の事業展開及び経営体質の強化に必要な内部留保を確保しつつ、累進配当を基本とした配当の実施や自己株式取得を機動的に行うことで株主還元を図っております。この方針のもと、中期経営計画においては、配当及び自己株式取得を通じた3カ年累計で総還元性向60%以上を目標とし、中間配当及び期末配当による年2回の配当を行うことを基本方針としております。当社は、毎年3月31日又は9月30日の最終の株主名簿に記載若しくは記録された株主等に対して剰余金の配当を行うことができる旨を定款に定めております。また、剰余金の配当等、会社法第459条第1項各号に掲げる事項については、法令に別段の定めのある場合を除き、取締役会の決議によって定める旨を定款に定めております。当期の期末配当金につきましては、1株当たり27.00円とする予定であります。なお、中間配当金を1株当たり26.00円といたしましたので、年間配当金は1株当たり53.00円(連結配当性向54.0%)となる予定であります。次期の配当につきましては、1株当たり中間配当金27.00円、期末配当金27.00円、年間54.00円とすることを予定しております。
四半期 2026年3月期 第1四半期
出典: SGホールディングス 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月8日(https://www2.jpx.co.jp/disc/91430/140120250808537375.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間における我が国経済は、雇用・所得環境の改善や企業の設備投資に持ち直しの動きが見られる等、緩やかな回復基調にあります。しかしながら、米国の金融・通商政策による日本経済の減速懸念のほか、地政学リスクの拡大等、先行きは依然として不透明な状況が続いております。物流業界におきましては、実質賃金のプラス基調が定着していない中、消費者マインドの改善にも足踏みが見られることや、一部大手EC事業者による自社配送網拡大の動きも見られること等から、競争環境は引き続き厳しい状況にあります。また、2024年4月から適用された自動車運転業務における時間外労働時間の上限規制(以下「2024年問題」という)への継続的な対応や、物価・人件費等のコスト上昇等、不安定な事業環境が継続しております。国際物流市場では、米国の通商政策によるサプライチェーンの混乱や地政学リスク等を背景とした紅海の通航回避の長期化等、海上・航空貨物の需要及び運賃の動向については不確実性の高い状況が継続しております。こうした事業環境のもと、当第1四半期連結累計期間の経営成績は、営業収益3,674億4百万円(前年同四半期比
9.8%増)、営業利益174億54百万円(同10.5%減)、経常利益178億78百万円(同8.2%減)、親会社株主に帰属する四半期純利益101億50百万円(同18.2%減)となりました。セグメントごとの経営成績は、次のとおりであります。なお、長期ビジョン実現に向けた事業戦略の方向性や事業ごとの収益性の違い等を踏まえ、2026年3月期から報告セグメントの区分に「グローバル物流事業」を新設いたしました。「グローバル物流事業」には、これまで「ロジスティクス事業」に区分していたフォワーディング事業や海外3PL事業等が含まれます。詳細につきましては、決算短信(添付資料)11ページ「(3)四半期連結財務諸表に関する注記事項(セグメント情報等の注記)」をご参照ください。・デリバリー事業主要な商品の取扱個数は、次のとおりであります。前第1四半期連結累計期間当第1四半期連結累計期間増減率商品の名称 (自 2024年4月1日 (自 2025年4月1日 増減(%)至 2024年6月30日) 至 2025年6月30日)取扱個数 (百万個) 327 326 △0 △0.1飛脚宅配便 (百万個) 318 317 △0 △0.1その他 (百万個) 9 9 △0 △1.0(注) 1.報告セグメントの変更に伴い、2026年3月期よりデリバリー事業の取扱個数の集計範囲を変更いたしました。上表、前第1四半期連結累計期間の取扱個数についても、集計範囲変更後の数値を反映し、増減を算出しております。
2.飛脚宅配便は、佐川急便株式会社が国土交通省に届け出ている宅配便の個数であります。3.その他は、佐川急便株式会社の提供する飛脚ラージサイズ宅配便の取扱個数であります。デリバリー事業におきましては、実質賃金のプラス基調が定着していない中、消費者マインドの改善にも足踏みが見られることや、一部大手EC事業者による自社配送網拡大の動きにより競争環境が厳しくなっております。このような事業環境のもと、取扱個数は主にBtoCの荷物を中心に全体としては減少いたしましたが、BtoBの荷物につきましては、前年同四半期比でプラス基調にあるなど、回復傾向にあります。また、2025年4月に、関西国際空港に国際貨物専用センター「SAGAWAグローバルECセンター関西」を新設したこと等により、BtoCの荷物のうち、越境ECの取扱いが増加いたしました。平均単価は、取引ごとの適正運賃収受の取組みを継続したこと等により、前年 同 四 半 期 と 比 較 し て 上 昇 い た し ま し た 。 宅 配 便 以 外 の 付 加 価 値 を 提 供 す る ソ リ ュ ー シ ョ ン 「 T M S(Transportation Management System)」については、グループ横断の先進的ロジスティクスプロジェクトチーム「GOAL(Go Advanced Logistics)」による提案営業の活動等により、前年同四半期を上回って推移いたしました。費用面に関しては、取扱個数に応じてコストコントロールを行っておりますが、期初からパートナー企業への委託単価の引き上げ等、持続的・安定的なサービス提供のためのリソース確保に係る費用は引き続き増加傾向にあります。また、2025年6月から、お客さまのニーズに応えるため、観光客向け物流サービス「SAGAWA手ぶらサービス」の拠点を順次拡大しております。今後も、多言語対応や多様な決済手段の導入等、お客さまの利便性向上に向けた運用体制の強化に取り組んでまいります。この結果、当第1四半期連結累計期間における当セグメントの営業収益は2,517億7百万円(前年同四半期比1.7%増)、営業利益は137億3百万円(同23.1%減)となりました。・ロジスティクス事業ロジスティクス事業におきましては、2025年3月期第3四半期連結会計期間から当社グループの連結業績に含めております、株式会社C&Fロジホールディングス(現「名糖運輸株式会社」、以下「名糖/ヒューテック」という)の影響により営業収益が増加いたしました。また、名糖/ヒューテックの連結効果を除いても、既存の国内3PLの適正料金の収受や生産性向上による収益拡大により、増収増益となりました。この結果、当第1四半期連結累計期間における当セグメントの営業収益は513億79百万円(前年同四半期比150.1%増)、営業利益は19億74百万円(同121.9%増)となりました。・グローバル物流事業グローバル物流事業におきましては、前連結会計年度に獲得した新規顧客の定着等により、海上輸送においては取扱数量が増加した一方で、運賃につきましては概ね前年並みとなりました。航空輸送においては、紅海の通航回避による業績への影響が一巡したこと等から、取扱数量・運賃ともに前年をやや下回る水準となったものの、安定的に推移いたしました。また、各海外拠点において物価上昇に応じた賃金水準の見直しを実施した一方で、価格交渉による適正料金の収受や、前連結会計年度に実施した拠点整理等による効率化の効果等もあり、全体では黒字を確保いたしました。なお、当第1四半期連結累計期間の営業収益につきましては、米ドルベースでは前年並みの水準で着地いたしましたが、前年同四半期と比較して為替相場において円高方向に進行したことで日本円ベースの減少要因となっております。この結果、当第1四半期連結累計期間における当セグメントの営業収益は494億55百万円(前年同四半期比5.6%減)、営業利益は1億33百万円(前年同四半期は営業損失6億95百万円)となりました。・不動産事業不動産事業におきましては、計画どおり進捗しております。この結果、当第1四半期連結累計期間における当セグメントの営業収益は17億81百万円(前年同四半期比0.2%減)、営業利益は12億32百万円(同2.8%増)となりました。・その他その他の事業におきましては、大型トラック等の新車販売が増加いたしました。この結果、当第1四半期連結累計期間における当セグメントの営業収益は130億79百万円(前年同四半期比5.9%増)、営業利益は6億90百万円(同82.4%増)となりました。
(2)当四半期の財政状態の概況資 産 及 び 負 債 は、 当 第 1 四 半 期 連 結 会 計 期 間 に お い て Morrison Express Worldwide Corporation( 以 下「Morrison社」という)を新たに連結子会社としたことによる影響でそれぞれ大幅に増加しております。(資産)当第1四半期連結会計期間末における流動資産は3,693億61百万円となり、前連結会計年度末に比べ12億3百万円減少いたしました。主な要因は、現金及び預金が180億1百万円減少した一方で、受取手形、営業未収金及び契約資産が163億22百万円増加したことによるものであります。固定資産は7,842億57百万円となり、前連結会計年度末に比べ1,142億7百万円増加いたしました。主な要因は、のれんが1,005億36百万円、投資有価証券が25億77百万円、建設仮勘定が23億75百万円、繰延税金資産が19億29百万円それぞれ増加したことによるものであります。この結果、総資産は1兆1,536億19百万円となり、前連結会計年度末に比べ1,130億3百万円増加いたしました。(負債)当第1四半期連結会計期間末における流動負債は3,968億72百万円となり、前連結会計年度末に比べ1,742億76百万円増加いたしました。主な要因は、短期借入金が1,622億89百万円、賞与引当金が95億92百万円それぞれ増加したことによるものであります。固定負債は2,304億27百万円となり、前連結会計年度末に比べ30億2百万円減少いたしました。主な要因は、有利子負債が34億11百万円減少したことによるものであります。この結果、負債合計は6,272億99百万円となり、前連結会計年度末に比べ1,712億73百万円増加いたしました。(純資産)当第1四半期連結会計期間末における純資産合計は5,263億19百万円となり、前連結会計年度末に比べ582億69百万円減少いたしました。主な要因は、親会社株主に帰属する四半期純利益を101億50百万円計上した一方で、自己株式が508億95百万円増加(純資産への影響は減少)したことに加え、剰余金の配当162億62百万円を実施したことによるものであります。この結果、自己資本比率は45.3%となり、前連結会計年度末に比べ10.5ポイント低下いたしました。
(3)連結業績予想などの将来予測情報に関する説明我が国経済の見通しにつきましては、米国の金融・通商政策による日本経済への影響や地政学リスクの拡大等、先行きは依然として不透明な状況が続いております。物流業界におきましては、物価・人件費等のコスト上昇に伴う価格転嫁の進行に加え、「2024年問題」の対応の本格化等を契機に同業・異業種間の協業の増加のほか、中小事業者においては経営環境の厳しさの継続を背景に後継者難による廃業や事業譲渡の増加等も見られます。また、一部大手EC事業者による自社配送網拡大の動きが見られる等、業界構造に変化の兆しが見られます。こうした事業環境の中、中長期的な観点では、内需型産業である宅配便は国内人口減少等の影響が見込まれる一方で、商取引金額に対するEC取引金額割合の高まりとともに、エンドユーザーへの配送等ECに関連する物流の需要も緩やかに増加すると想定しております。国際物流市場では、世界経済の減速に伴う需要縮小の可能性のほか、米国の通商政策の影響や紅海通航回避の長期化等、不確実性の高い状況が継続しております。このような経営環境のもと、当社グループは、2031年3月期までの長期ビジョン「SGHビジョン2030」として「Grow the new Story. 新しい物流で、新しい社会を、共に育む。」の実現に向けて、2025年3月に新中期経営計画「SGH Story 2027」を策定いたしました。「SGH Story 2027」では、「トータルロジスティクスの高度化とグローバル物流の基盤拡大」を基本方針に掲げ、①国内サービス領域とグローバル物流基盤の拡大、②成長を支える経営資源の拡充、③持続可能な経営に向けた取組み、を推進してまいります。2026年3月期の連結業績予想につきましては、2025年5月20日に全株式を取得したMorrison社の業績見通し、本日(2025年8月8日)公表した上海虹迪物流科技有限公司の出資持分譲渡による影響等を踏まえ、2025年5月9日に公表いたしました第2四半期連結累計期間及び通期の予想から修正いたしました。詳細につきましては、本日公表いたしました「業績予想の修正に関するお知らせ」及び、「子会社等における孫会社の異動(出資持分譲渡)および連結子会社の異動に関するお知らせ」をご参照ください。なお、連結業績予想の修正に伴う配当予想の修正はございません。(通期セグメント別業績予想)(単位:億円)前回発表予想 今回修正予想 増減額 増減率(%)営業収益 合計 16,290 16,530 240 1.5デリバリー事業 10,400 10,400 – -ロジスティクス事業 2,150 2,080 △70 △3.3グローバル物流事業 3,090 3,400 310 10.0不動産事業 140 140 – -その他 510 510 – -営業利益 合計 910 920 10 1.1デリバリー事業 700 700 – -ロジスティクス事業 50 55 5 10.0グローバル物流事業 40 45 5 12.5不動産事業 85 85 – -その他 20 20 – -調整額 15 15 – –
四半期 2027年3月期 第1四半期
出典: SGホールディングス 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月7日(https://www2.jpx.co.jp/disc/91430/140120260807514026.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間における我が国経済は、消費者物価が緩やかに上昇しており、回復基調にありますが、消費者マインドには弱含みの傾向も見られます。一方で世界経済においては、中東情勢をはじめとする地政学リスクや貿易摩擦の再燃懸念等により、先行き不透明な状況が続いております。物流業界におきましては、2024年4月から適用された自動車運転業務における時間外労働時間の上限規制(以下、「2024年問題」という。)の影響を受け、輸送力の確保に向けた対応が継続的に求められる中、物価や人件費の上昇に加え、中東情勢の影響を背景とした原油価格・エネルギーコストの上昇もあり、コスト上昇局面が継続しております。また、物流効率化法の施行に伴い、荷主・物流事業者が連携した物流効率化への取組みや商慣行の見直しが求められるなど、業界構造の変化が進んでおります。一方で、宅配便の事業領域においては、一部大手EC事業者による自社配送網拡大の動き等も継続しており、競争環境は依然として厳しい状況にあります。国際物流市場におきましては、地政学的な不確実性が継続している影響等を背景に不安定な事業環境が継続しております。航空・海上運賃は需給動向や市況の影響を受けて変動しやすい状況にあるほか、貨物需要についても地域や産業によってばらつきが見られるなど、先行き不透明な状況が続いております。こうした事業環境の中ではありますが、当第1四半期連結累計期間の経営成績は、営業収益4,473億6百万円(前年同四半期比21.7%増)、営業利益200億62百万円(同14.9%増)、経常利益205億51百万円(同15.0%増)、親会社株主に帰属する四半期純利益122億64百万円(同20.8%増)となりました。セグメントごとの経営成績は、次のとおりであります。・デリバリー事業主要な商品の取扱個数は、次のとおりであります。前第1四半期連結累計期間当第1四半期連結累計期間増減率商品の名称 (自 2025年4月1日 (自 2026年4月1日 増減(%)至 2025年6月30日) 至 2026年6月30日)取扱個数 (百万個) 326 349 22 6.8飛脚宅配便 (百万個) 317 339 22 7.0その他 (百万個) 9 9 0 2.1(注) 1.飛脚宅配便は、佐川急便株式会社が国土交通省に届け出ている宅配便の個数であります。
2.その他は、佐川急便株式会社の提供する飛脚ラージサイズ宅配便の取扱個数であります。デリバリー事業におきましては、消費者マインドは弱含んでいる中で、一部大手EC事業者による自社配送網拡大の動きもあり、競争環境は依然として厳しい状況にあります。このような事業環境のもと、取扱個数につきましては、昨年6月以降の増加基調が当期においても継続しており、主に越境ECを中心にBtoCの伸長が全体を牽引したほか、BtoBについても堅調に推移いたしました。また、その他の成長領域であるリアルコマースと低温領域においても、拠点数の拡大等の取組みにより、取扱個数が伸長しております。平均単価につきましては、小型荷物比率の上昇などにより前年を下回って推移しておりますが、適正運賃収受の方針に則った価格交渉は堅持しており、越境ECに係る単価は前年比で改善しております。引き続き、取引ごとの取扱量やコスト等を勘案した価格設定に取り組んでまいります。費用面におきましては、取扱量の増加に加え、輸送インフラの維持・確保に向けたベースアップ・委託単価の引き上げにより人件費・外注費が増加いたしました。また、中東情勢の不安定化に伴う原油価格の上昇により、燃料費やパートナー企業に対する燃料サーチャージ(外注費に含まれる)が増加いたしました。なお、当連結会計年度において、デリバリー事業の連結子会社にて賞与の支給方法を見直した結果、賞与引当金が上期に偏重することから、当第1四半期連結累計期間は前年同期比で減益となりましたが、計上時期の差異による一時的な影響であり、当該影響を除いた営業利益は前年並みの水準で推移しております。このような状況のもと、当社グループでは輸配送オペレーションの効率化やネットワーク最適化等の取組みを進めており、採算性の改善に向けた施策を着実に推進しております。引き続き、成長領域への対応と収益性向上の両立に取り組んでまいります。この結果、当第1四半期連結累計期間における当セグメントの営業収益は2,684億62百万円(前年同四半期比6.7%増)、営業利益は126億89百万円(同7.4%減)となりました。・ロジスティクス事業ロジスティクス事業におきましては、低温物流における取扱物量の増加や適正料金収受の取組みの進展により収益性が向上しました。一方、常温物流では新規案件の立ち上げコストが先行しました。なお、前第3四半期連結会計期間に連結子会社1社を連結範囲から除外した影響により、ロジスティクス事業全体では前年同期比で減収減益となりましたが、計画に対しては、低温物流が業績を牽引し堅調に推移しております。この結果、当第1四半期連結累計期間における当セグメントの営業収益は510億99百万円(前年同四半期比0.5%減)、営業利益は19億35百万円(同2.0%減)となりました。・グローバル物流事業グ ロ ー バ ル 物 流 事 業 に お き ま し て は、 前 連 結 会 計 年 度 で グ ル ー プ 入 り し た Morrison Express WorldwideCorporation(以下、「モリソン社」という。) の連結効果や、航空・海上フォワーディング事業が好調に進捗したことなどにより増収増益となりました。航空輸送では、半導体関連や電子部品を中心とした貨物需要に支えられ、取扱物量は堅調に推移いたしました。運賃についても、航空貨物市場における需給の引き締まりなどを背景とした運賃水準の上昇等により、好調に推移いたしました。また、海上輸送では、既存顧客を中心とした取扱い拡大等により、取扱物量は前年を上回って推移いたしました。運賃につきましても、輸送路の混乱等を背景とした船腹需給の引き締まりなどを受け、前年を上回る水準となりました。また、モリソン社とEXPOLANKA HOLDINGS Limitedのシナジー創出を推進するべく、当連結会計年度からグローバル物流事業の統括会社であるSG HOLDINGS GLOBAL PTE. LTD.を中心とした事業運営体制の強化を進めるとともに、フォワーディング事業の運営体制を協働化した上で共同調達等による原価低減の取組みを進めております。この結果、当第1四半期連結累計期間における当セグメントの営業収益は1,127億28百万円(前年同四半期比127.9%増)、営業利益は27億24百万円(同1,947.8%増)となりました。・不動産事業不動産事業におきましては、計画どおり進捗しております。この結果、当第1四半期連結累計期間における当セグメントの営業収益は17億46百万円(前年同四半期比2.0%減)、営業利益は12億45百万円(同1.0%増)となりました。・その他その他の事業におきましては、大型トラックを中心とした新車販売の増加等により、順調に進捗いたしました。この結果、当第1四半期連結累計期間における当セグメントの営業収益は132億69百万円(前年同四半期比1.4%増)、営業利益は7億59百万円(同9.9%増)となりました。
(2)当四半期の財政状態の概況(資産)当第1四半期連結会計期間末における流動資産は3,974億70百万円となり、前連結会計年度末に比べ139億83百万円増加いたしました。主な要因は、未収消費税の減少等によりその他流動資産が30億15百万円、現金及び預金が20億97百万円それぞれ減少した一方で、受取手形、営業未収金及び契約資産が188億93百万円増加したことによるものであります。固定資産は8,439億56百万円となり、前連結会計年度末に比べ15億74百万円減少いたしました。この結果、総資産は1兆2,414億27百万円となり、前連結会計年度末に比べ124億9百万円増加いたしました。(負債)当第1四半期連結会計期間末における流動負債は4,613億29百万円となり、前連結会計年度末に比べ160億56百万円増加いたしました。主な要因は、未払法人税等が127億1百万円減少した一方で、賞与引当金が140億45百万円、未払消費税の増加等によりその他流動負債が96億45百万円、支払手形及び営業未払金が53億55百万円それぞれ増加したことによるものであります。固定負債は2,333億66百万円となり、前連結会計年度末に比べ17億5百万円減少いたしました。この結果、負債合計は6,946億95百万円となり、前連結会計年度末に比べ143億50百万円増加いたしました。(純資産)当第1四半期連結会計期間末における純資産合計は5,467億31百万円となり、前連結会計年度末に比べ19億41百万円減少いたしました。この結果、自己資本比率は43.9%となり、前連結会計年度末に比べ0.6ポイント低下いたしました。
(3)連結業績予想などの将来予測情報に関する説明我が国経済の見通しにつきましては、中東情勢の混乱に伴う原油価格の上昇や世界経済の減速が懸念されており、先行き不透明な状況が続いております。物流業界におきましては、商取引金額に対するEC取引金額割合の高まりとともに、エンドユーザーへの配送等ECに関連する物流の需要も緩やかに増加すると想定しております。一方で、「2024年問題」を契機としたドライバー不足や労働時間規制への対応に加え、改正物流関連法の施行を背景とした荷主・物流事業者双方での生産性向上や物流効率化に向けた取組みの重要性が一層高まっており、今後も事業環境の変化が継続するものと見込まれます。国際物流市場において、短期的には世界経済の減速懸念や各国の通商政策の影響、中東情勢の不安定化等により不確実性が高い状況が続くものの、世界貿易量は主要国際機関の見通しにおいても、弱含みながらプラス成長が維持されており、中長期的には拡大基調で推移することが見込まれております。このような経営環境のもと、当社グループは、2025年3月に策定いたしました中期経営計画「SGH Story 2027」に基づき、「トータルロジスティクスの高度化とグローバル物流の基盤拡大」を基本方針に掲げ、①国内サービス領域とグローバル物流基盤の拡大、②成長を支える経営資源の拡充、③持続可能な経営に向けた取組み、を推進しております。2027年3月期の連結業績予想につきましては、2026年5月8日に公表いたしました通期の連結業績予想から変更ございません。今後、連結業績予想に関して修正の必要が生じた場合は、速やかに開示いたします。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。