通期は中東情勢の影響を扱う参考情報セクションの新設と次期見通しの拡充で情報量が増加(細分化)、四半期は取り上げる外部要因が入れ替わっただけで粒度は同水準。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、山九分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月12日(推定) → 2026年5月14日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年7月31日 → 2026年7月31日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 3,531字 → 4,522字(前期比+28.1%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(691字) → あり(732字)
変化の型: 出来事型、要因分析深化型
増えた要素
- 「【参考情報】中東情勢が当社の事業及び業績に与える影響について」の新設(直接的影響/間接的影響/今後の見通しの3項目立て)
- 次期の見通しにおける環境認識記述の拡充
- 「Vision2030」更改の言及(前期は「中期経営計画2026」見直しの言及)
要約: 前期テキストはOCR由来で誤認識を含むが、実質的な見出し構成は変わらない。今期は中東情勢が事業・業績に与える影響を直接的影響・間接的影響・今後の見通しの3項目に分けて新たに説明する参考情報セクションが追加され、次期見通しの記述も拡充しており、情報量・粒度とも増加している。
四半期決算短信の比較
文字数: 2,138字 → 2,054字(前期比-3.9%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(54字) → あり(54字)
変化の型: 出来事型
増えた要素
- 中東情勢の内需・物流関連への影響についての言及
減った要素
- 前年に記載の米国関税問題による製造業景況感悪化・内需影響の詳細
要約: 見出し構成・各セグメントの記述量は前年とほぼ同等。世界経済認識の説明で取り上げる外部要因が前年の米国関税問題から今期の中東情勢へ入れ替わっているが、説明の粒度・形式は変わらない。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 山九 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月12日(推定)(https://www2.jpx.co.jp/disc/90650/140120250512541936.pdf)
1. 経営成績等の概況(1) 当期の経営成績の概況当連結会計年度における世界経済は、サービス業が世界的に好調を維持し、インフレ圧力の緩和で消費回復、1関連財の香要回復で情報通信サービスが好調に推移 しました。 一方、製造業における生産活動の回復が力強さに欠け、関税リスクの高まりが景気の不確実性を増しております。 米国では、良好な所得環境が個人消費を下支えし、E V関連を中心に設備投資が堅調に推移 しました。中国では、インフラ投資・設備投資において政策的回復の動きを見せましたが、外需の低迷、住宅販売・個人消費の低迷等が内需を中心に影響し、日系企業の生産活動にも影響しました。東南アジアでは、 1 芽関連財の香要回復で輸出が好調に推移し、インフレ圧力の緩和で内電も堅調に推移しておりますが、化学業界ではメンテナンス案件が端境期で減少しました。 国内経済では、半導体需要、サービス輸出は堅調に推移しておりますが、中国景気の減速で対中輸出に影響がでております。また、国内需要は、人手不足の影響はありますが、価格転嫁の動き、化学業界の吐盛なメンテナンス需要、堅調な設備更新・環境関連投資に支えられ、回復の動きを見せています。このような経済情勢の下、当連結会計年度における売上高は6, 067億91百万円と前期比7.7%の増収、利益面においては営業利益が439億45百万円と24.8%の増益、経常利益が446億79百万円と22.09%%の増益、親会社株主に帰属する当期純利益が307億47百万円と26.1%の増益になりました。セグメントごとの業績は次のとおりであります。
① 物流事業港湾国際では、新規作業の開始及び国内のプロジェクト輸送案件、倉庫保管・梱包作業が増加しました。 3 PL一般では、国内での鋼材・化学品関連等の保管・輸送作業の増加があった一方、消費財等の取扱いが減少。また、中国域内での自動車部品・消費財の輸送作業等が、内電不振の影響を受けて低調に推移しました。 構内では、国内客先の単価改定の進展、出荷作業の増加に加え、中東での新規作業の増加及び昨年度計上した追加コストの和剥落影響等がでております。以上の結果、物流事業全体の売上高は2, 955億64百万円と前期比4.0%の増収、セグメント利益 (営業利益) は96億81百万円と前期比20.29%の増益となりました。なお、当連結会計年度の売上高に占める割合は48.79%%であります。
② 機工事業設備工事では、国内産業の設備更新・脱炭素需要等を背景に、鉄鋼・化学・環境関連工事での据付・建設工事の増加に加え、米国でのE V関連の工場建設・増強工事が増加しました。メンテナンスでも、国内SDM (大型定期修理工事) の工事量がメジャー年による影響で増加したことに加え、日常メンテナンス作業も好調に推移しました。以上の結果、機工事業全体の売上高は2, 832億89百万円と前期比12.19%の増収となり、セグメント利益 (営業利益) は320億 1 百万円と前期比27.4%の増益となりました。なお、当連結会計年度の売上高に占める割合は46.7%であります。
③ その他鉄鋼関連工事及びSDMの工事量増加に伴い機材賃貸が増加 しました。以上の結果、その他全体の売上高は279億37百万円と前期比4.7%の増収、セグメント利益 (営業利益) は22億18百万円と前期比20.2%の増益となりました。なお、当連結会計年度の売上高に占める割合は4.69%であります。2
(2) 当期の財政状態の概況(流動資産)当連結会計年度未における流動資産は2, 802億56百万円であり、前連結会計年度未に比べ184億89百万円、7.1%増加しました。主な要因は、売掛金と契約資産の増加等によるものです。(固定資産)当連結会計年度未における固定資産は2, 649億33百万円であり、前連結会計年度未に比べ216億54百万円、8.9%増加しました。主な要因は、海外での建設仮勘定の増加等によるものです。(流動負債)当連結会計年度未における流動負債は1, 390億70百万円であり、前連結会計年度未に比べ317億32百万円、29.6%増加しました。主な要因は、固定負債からの振替による 1 年内償本予定の社債の増加等によるものです。(固定負債)当連結会計年度未における固定負債は1, 090億55百万円であり、前連結会計年度未に比べ32億18百万円、2.9%減少しました。主な要因は、長期借入金の増加と流動負債への振替による社債の減少との差等によるものです。(純資産)当連結会計年度未における純資産は2, 970億63百万円であり、前連結会計年度未に比べ116億29百万円、4.1%増加しました。主な要因は、配当金の支払いおよび自己株式の取得による減少と当期純利益の差等によにるものです。当連結会計年度未の自己資本比率は、前連結会計年度未を2.0ポイント下回る53.8%%となっております。
(3) 当期のキャッシュ・フローの概況当連結会計年度における現金及び現金同等物 (以下、「資金」という。) は、前連結会計年度未に比べ54億63百万円減少し、当連結会計年度未残高は413億84百万円となりました。
① 営業活動によるキャッシュ・フロー当連結会計年度における営業活動による資金の増加額は、435億32百万円となりました。前連結会計年度との比較では、税金等調整前当期純利益が増加したこと、法人税等の税金支払い額が減少したこと等により、資金の収入は218億円増加 しました。
② 投資活動によるキャッシュ・フロー当連結会計年度における投資活動による資金の減少額は、264億72百万円となりました。前連結会計年度との比較では、固定資産の取得による支出が増加したこと等により、資金の支出は80億38百万円増加 しました。
③ 財務活動ににるキャッシュ・フロー当連結会計年度における財務活動による資金の減少額は、253億13百万円となりました。前連結会計年度との比較では、社債の発行による収入がなかったこと、長期借入金の返済による支出が増加 したこと等により、資金の支出は161億71百万円増加 しました。3
(4) 次期の見通し次期の環境認識としては、価格転嫁が企業問で徐々に定着化してきたことに加え、企業の設備投資 (能力維持増強、脱大素投資等) は堅調に推移するものと見込んでおりますが、物価の高止まり・人手不足・地政学リスク・関税リスク等に伴う経済減速懸念など、引き続き先行き不透明な状況にあると考えております。このような事業環境変化の中、多岐の業界に互るお客様の動向をしっかりと見極め、新たな付加価値の提供と課題解決への対応力強化のために、 「中期経営計画2026」で掲げる、経営基胡・成長基盤の強化に取り組んで参ります。次期の連結業績見通しにつきましては、売上高6, 180億円、営業利益410億円、経常利益410億円、親会社株主に帰属する当期純利益295億円を予想しております。尚、当社は、今般「中期経営計画2026」の見直しを行いました。 詳細につきましては本日開示しております「「中期経営計画2026」の見直しに関するお知らせ」をご覧ください。
(5) 利益配分に関する基本方針及び当期・次期の配当当社グループは、株主に対する安定的な利益還元を経営の最重要課題の一つとして論識しており、将来の事業展開に備え、戦略的な設備投資ならびに財務体質の健全性維持を図りながら、業績に基づく成果の配分を行うことを利益配分の基本方針としております。また、「中期経営計画2026」 の資本政策を 「資本効率性を重視しながら、持続的成長と企業価値の最大化を実現」としており、指標のひとつとして、配当性向40%水準を掲げております。この方針の下、当期につきましては、中間にて 1株当たり普通配当102.0円の配当を実施しました。また、当期の業績、今後の事業拡大に向けた戦略的な投資計画等を総合的に勘案した結果、期末配当としては、当初の配当予想から28円増配し、1 株当たり130.0円とすることといたします。 年間配当金は 1 株当たり232.0円となります。また、次期より「中期経営計画2026」 の資本政策について、従来の「配当性向40%水準」に加え、この期間において、下限配当として 「前年度 1株当たり年間配当額」を設定し、より安定的な利益還元を目指してまいります。次期の利益配当金につきましては、次期の業績、および見直し後の「中期経営計画2026」 の資本政策に基づき、1 株当たり中間配当金116.0円、期末配当金116.0円、年間配当金232.0円を予定しております。
通期 2026年3月期
出典: 山九 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月14日(https://www2.jpx.co.jp/disc/90650/140120260513531005.pdf)
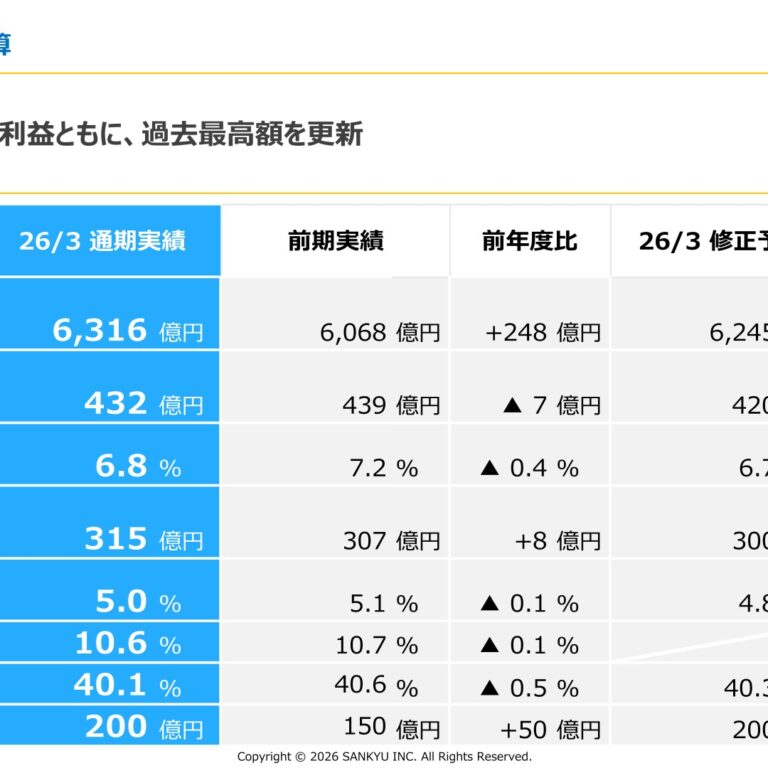
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における世界経済は、生産・投資・消費で持ち直しの動きをみせていますが、中国での過剰供給の調整や中東情勢の悪化が世界景気の重しとなっています。こうした中、国内経済は、堅調な設備増強・更新・環境関連投資が続く一方、関税問題・中国景気の減速影響の継続に加え、人手不足・賃上げ、足元では中東情勢の悪化等が消費・物流関連に影響しております。中国では、輸出増加の動きもありましたが、内需である住宅販売・個人消費・設備投資の減速が続き、日系企業の生産・販売においても引き続き厳しい状況となりました。東南アジアでは、中国景気の減速影響やインフレ影響を受けるも、半導体・電子部品の需要増加や内需の持ち直しが下支えとなっております。このような経済情勢の下、当連結会計年度における売上高は6,315億73百万円と前期比4.1%の増収、利益面においては営業利益が432億40百万円と1.6%の減益、経常利益が433億85百万円と2.9%の減益、一方で政策保有株式の縮減を進めた結果、親会社株主に帰属する当期純利益が315億5百万円と2.5%の増益になりました。なお、当連結会計年度における中東情勢悪化による影響は軽微であります。セグメントごとの業績は次のとおりであります。
① 物流事業港湾国際では、国内での新規作業開始、国内外において単価引き上げを実施しておりますが、国内でのプロジェクト輸送案件・海上コンテナ取扱量・倉庫作業が減少しております。3PL一般では、主要客先での単価引き上げを進めております。特に一般物流では、主に中国域内での自動車部品・消費財等が内需不振の影響を受けて輸送・保管作業等が低調ですが、コスト削減施策により現法の採算改善を進めております。また、国内では単価引き上げに加え、スポット作業等の取扱いが増加となりました。構内では、国内外客先での新規作業開始、海外での赤字作業撤退等の影響で収支改善を進めております。以上の結果、物流事業全体の売上高は2,952億56百万円と前期比0.1%の減収、セグメント利益(営業利益)は98億26百万円と前期比1.5%の増益となりました。なお、当連結会計年度の売上高に占める割合は46.7%であります。
② 機工事業設備工事では、国内産業の設備更新・脱炭素需要等を背景に、国内での鉄鋼・化学関連等設備建設・解体工事、環境関連工事が増加しました。一方、海外において一部の工事代金で貸倒引当金を計上しております。メンテナンスでは、2024年12月に新たに連結対象の子会社が1社加わった影響等で前年比売上が増加しておりますが、利益面では、国内での日常メンテナンス作業の減少や海外での定修工事量減等で減少しております。以上の結果、機工事業全体の売上高は3,074億58百万円と前期比8.5%の増収となり、セグメント利益(営業利益)は309億60百万円と前期比3.3%の減益となりました。なお、当連結会計年度の売上高に占める割合は48.7%であります。
③ その他道路・付帯設備における補修工事量の増加に加え、機材・資材の新規購入コスト等が減少しております。以上の結果、その他全体の売上高は288億58百万円と前期比3.3%の増収、セグメント利益(営業利益)は24億72百万円と前期比11.4%の増益となりました。なお、当連結会計年度の売上高に占める割合は4.6%であります。2
(2)当期の財政状態の概況(流動資産)当連結会計年度末における流動資産は2,696億78百万円であり、前連結会計年度末に比べ105億77百万円、3.8%減少しました。主な要因は、受取手形、売掛金及び契約資産の減少等によるものです。(固定資産)当連結会計年度末における固定資産は2,904億90百万円であり、前連結会計年度末に比べ255億57百万円、9.6%増加しました。主な要因は、時価の上昇に伴う投資有価証券の増加、退職給付に係る資産の増加等によるものです。(流動負債)当連結会計年度末における流動負債は1,511億87百万円であり、前連結会計年度末に比べ121億17百万円、8.7%増加しました。主な要因は、季節資金等の支払を目的としたコマーシャル・ペーパーの発行と1年内償還予定の社債の減少の差等によるものです。(固定負債)当連結会計年度末における固定負債は1,019億93百万円であり、前連結会計年度末に比べ70億62百万円、6.5%減少しました。主な要因は、長期借入金の流動負債への振替による減少等によるものです。(純資産)当連結会計年度末における純資産は3,069億88百万円であり、前連結会計年度末に比べ99億25百万円、3.3%増加しました。主な要因は、配当金の支払いおよび自己株式の取得による減少と当期純利益の差等によるものです。当連結会計年度末の自己資本比率は、前連結会計年度末を0.3ポイント上回る54.1%となっております。
(3)当期のキャッシュ・フローの概況当連結会計年度における現金及び現金同等物(以下、「資金」という。)は、前連結会計年度末に比べ11億44百万円増加し、当連結会計年度末残高は425億29百万円となりました。
① 営業活動によるキャッシュ・フロー当連結会計年度における営業活動による資金の増加額は、519億93百万円となりました。前連結会計年度との比較では、売上債権及び契約資産が減少したこと等により、資金の収入は84億61百万円増加しました。
② 投資活動によるキャッシュ・フロー当連結会計年度における投資活動による資金の減少額は、191億88百万円となりました。前連結会計年度との比較では、有形固定資産の取得による支出が減少したこと等により、資金の支出は72億84百万円減少しました。
③ 財務活動によるキャッシュ・フロー当連結会計年度における財務活動による資金の減少額は、323億83百万円となりました。前連結会計年度との比較では、長期借入れによる収入がなかったこと等により、資金の支出は70億69百万円増加しました。3
(4)次期の見通し次期の環境認識として、価格転嫁が企業間で徐々に定着化してきたことに加え、企業の設備投資(能力維持増強等)は堅調に推移するものと見込んでおりますが、脱炭素・環境関連受注等が端境期にあります。経済情勢としては、物価の高止まり・人手不足・地政学リスク・関税リスク等に伴う経済減速懸念など、引き続き楽観視できない状況にあると考えております。このような事業環境変化の中、多岐の業界に亘るお客様の動向をしっかりと見極め、新たな付加価値の提供と課題解決への対応力強化のために、「中期経営計画2026」で掲げる、経営基盤・成長基盤の強化に取り組んで参ります。次期の連結業績見通しにつきましては、売上高6,385億円、営業利益470億円、経常利益455億円、親会社株主に帰属する当期純利益330億円を予想しております。尚、当社は、今般「Vision2030」の更改を行いました。詳細につきましては本日開示しております「Vision2030更改」をご覧ください。4【参考情報】中東情勢が当社の事業及び業績に与える影響について中東情勢につきましては、原油・ナフサ価格の動向、海上輸送を含むサプライチェーンへの影響、並びに主要顧客の生産活動への波及等の観点から、当社グループの事業及び業績に与える影響を継続的に注視しております。現時点における当社の認識は、以下のとおりであります。
1.当社の事業活動への直接的な影響について現時点において、当社グループの拠点、設備及び人員等に対し、中東情勢に起因する直接的かつ重大な被害は確認されておらず、事業活動全般につきましても、通常どおり継続しております。また、当社グループの国内外の事業拠点において、現時点で操業停止その他事業継続に重大な支障を及ぼす事象は発生しておりません。なお、中東情勢の影響に伴う原油価格の変動により、軽油価格が上昇した場合には、輸送事業におけるコスト負担が増加する可能性があります。
2.間接的な影響について中東情勢の影響に伴うナフサ需給の逼迫懸念等により、国内外における化学系構内物流事業については、一部影響を受ける可能性がありますが、影響は局所的な範囲にとどまっており、想定と比較して大きく悪化した状況には至っておりません。また、機工事業においては、一部の主要顧客において装置停止の可能性があるものの、現時点で具体的な案件中止や大幅な受注減少等は確認されておりません。
3.今後の見通し今後につきましては、中東情勢の推移、エネルギー価格の変動、主要顧客の操業動向等を引き続き慎重に見極めてまいります。現時点では、当社グループ全体の事業及び業績に与える影響は限定的であり、大きな影響を及ぼす状況にはないと判断しております。このため、現時点の業績予想には当該影響を織り込んでおりません。今後、事業環境に重要な変化が生じ、業績への影響が合理的に見込まれる場合には、速やかに開示・公表してまいります。5
(5)利益配分に関する基本方針及び当期・次期の配当当社グループは、株主に対する安定的な利益還元を経営の最重要課題の一つとして認識しており、将来の事業展開に備え、戦略的な設備投資ならびに財務体質の健全性維持を図りながら、業績に基づく成果の配分を行うことを利益配分の基本方針としております。また、「中期経営計画2026」の資本政策を、「資本効率性を重視しながら、持続的成長と企業価値の最大化を実現」としており、指標のひとつとして配当性向40%水準に加え、下限配当として「前年度1株当たり年間配当額」を設定しております。この方針の下、当期につきましては、中間にて1株当たり普通配当118.0円の配当を実施しました。また、当期の業績、今後の事業拡大に向けた戦略的な投資計画等を総合的に勘案した結果、期末配当としては、当初の配当予想から10.0円増配し、1株当たり128.0円とすることといたします。年間配当金は1株当たり246.0円となります。次期の利益配当金につきましては、次期の業績、および見直し後の「中期経営計画2026」の資本政策に基づき、1株当たり中間配当金129.0円、期末配当金27.0円を予定しております。なお、当社は、2026年5月14日開催の取締役会において、2026年9月30日を基準日、2026年10月1日を効力発生日として、普通株式1株につき5株の割合で株式分割を行うことを決議しました。上記期末配当金1株当たり配当額(予想)は、当該株式分割を考慮した金額を記載しております。2027年3月期(予想)の1株当たり年間配当金合計は、株式分割の実施により、第2四半期末配当金と期末配当金との単純合算ができないため記載していません。(なお、株式分割を考慮しない場合の2027年3月期(予想)の1株当たり期末配当金は135.0円、年間配当金合計は264.0円となります。)
四半期 2026年3月期 第1四半期
出典: 山九 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年7月31日(https://www2.jpx.co.jp/disc/90650/140120250730524585.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当第1四半期連結累計期間における世界経済は、緩やかな成長を続ける中、米国の関税問題が製造業における景況感の悪化を招き、インフレ圧力の増大が消費マインドに影響を及ぼす等不透明感が増す動きとなりました。米国では、個人消費は減少の動きを見せておりますが、EV関連の投資が堅調に推移しました。中国では、輸出において関税問題での駆け込み需要の動きを見せましたが、住宅販売・個人消費・設備投資意欲の低迷等により、日系企業の生産において厳しい状況となりました。東南アジアでは、中国景気減速や関税問題の影響で回復がまだら模様となっておりますが、化学業界における設備建設需要が増加いたしました。国内経済では、関税問題が製造業の生産活動に影響を及ぼすとともに、人手不足・賃上げ影響がでておりますが、堅調な設備更新・環境関連投資に支えられ、回復が続いております。このような経済情勢の下、当第1四半期連結累計期間における売上高は1,539億54百万円と前年同四半期比7.6%の増収、利益面においては営業利益が96億23百万円と9.9%の増益、経常利益が97億58百万円と2.8%の増益、親会社株主に帰属する四半期純利益が62億96百万円と11.4%の増益となりました。セグメントごとの業績は次のとおりであります。
① 物流事業港湾国際では、国内でのプロジェクト輸送案件・海上コンテナ取扱量の増加に加え、海外におけるプロジェクト輸送案件、中東地域での出荷作業量が増加しました。3PL一般では、3PL作業における主要客先での単価引き上げの影響で収支が改善いたしました。一般物流では、主に中国域内での自動車部品・消費財等が内需不振の影響を受けて輸送作業等が低調ですが、コスト削減効果で採算が一部の現法で改善しました。一方、国内ではスポット作業・新規作業の取扱いが増加となりました。構内では、国内客先での新規作業開始、海外での赤字作業撤退等の影響で収支改善効果がでております。以上の結果、物流事業全体の売上高は741億41百万円と前年同四半期比3.9%の増収、セグメント利益(営業利益)は24億71百万円と前年同四半期比68.6%の増益となりました。なお、当第1四半期連結累計期間の売上高に占める割合は48.2%であります。
② 機工事業設備工事では、国内産業の設備更新・脱炭素需要等を背景に、国内での鉄鋼・化学関連設備建設・更新工事の増加に加え、米国でのEV関連の建設工事が増加しました。メンテナンスでは国内SDM(大型定期修理工事)の工事量がマイナー年による影響で減少しております。以上の結果、機工事業全体の売上高は726億55百万円と前年同四半期比11.8%の増収、セグメント利益(営業利益)は66億25百万円と前年同四半期比4.3%の減益となりました。なお、当第1四半期連結累計期間の売上高に占める割合は47.2%であります。
③ その他設備建設関連工事等の需要に伴う機材賃貸の増加に加え、機材・資材購入等のコストが減少しております。以上の結果、その他全体の売上高は71億58百万円と前年同四半期比6.7%の増収、セグメント利益(営業利益)は5億4百万円と前年同四半期比54.4%の増益となりました。なお、当第1四半期連結累計期間の売上高に占める割合は4.6%であります。2
(2)財政状態に関する説明(流動資産)当第1四半期連結会計期間末における流動資産は2,802億65百万円であり、前連結会計年度末に比べ8百万円、
0.0%増加しました。主な要因は、前払費用の増加等によるものです。(固定資産)当第1四半期連結会計期間末における固定資産は2,658億65百万円であり、前連結会計年度末に比べ9億32百万円、0.4%増加しました。主な要因は、海外での人材育成およびメンテナンス拠点の完成に伴う建物及び構築物の増加等によるものです。(流動負債)当第1四半期連結会計期間末における流動負債は1,519億81百万円であり、前連結会計年度末に比べ129億10百万円、9.3%増加しました。主な要因は、季節資金等の支払を目的としたコマーシャル・ペーパーの発行等によるものです。(固定負債)当第1四半期連結会計期間末における固定負債は1,047億32百万円であり、前連結会計年度末に比べ43億23百万円、4.0%減少しました。主な要因は、長期借入金の減少等によるものです。(純資産)当第1四半期連結会計期間末における純資産は2,894億17百万円であり、前連結会計年度末に比べ76億45百万円、
2.6%減少しました。主な要因は、四半期純利益に伴う利益剰余金の増加に対し、配当金の支払に伴う利益剰余金の減少、為替換算調整勘定の減少、自己株式の取得に伴う減少によるものです。当第1四半期連結会計期間末の自己資本比率は、前連結会計年度末を1.5ポイント下回る52.3%となっております。
(3)連結業績予想などの将来予測情報に関する説明第2四半期(累計)業績および通期の業績見通しにつきましては、現在のところ2025年5月12日に公表しました業績予想に変更はありません。3
四半期 2027年3月期 第1四半期
出典: 山九 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年7月31日(https://www2.jpx.co.jp/disc/90650/140120260730504078.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当第1四半期連結累計期間における世界経済は、中国での内需低迷や中東情勢の緊迫化等が世界景気の重しとなっていますが、半導体・AI投資関連の投資拡大で底堅い推移となっています。こうした中、国内経済は、堅調な設備維持・更新工事が続く一方、中国景気の減速影響の継続に加え、賃上げや中東情勢の混乱等が消費・物流関連に影響しております。中国では、内需である住宅販売・個人消費・設備投資の減速が続き、日系企業の生産・販売においても厳しい状況が続いております。東南アジアでは、インフレ圧力等の影響を受けていますが、電子機器や関連部品の需要拡大が下支えとなっております。このような経済情勢の下、当第1四半期連結累計期間における売上高は1,545億64百万円と前年同四半期比0.4%の増収、利益面においては営業利益が102億18百万円と6.2%の増益、経常利益が108億32百万円と11.0%の増益、加えて政策保有株式の縮減を進めた結果、親会社株主に帰属する四半期純利益が88億73百万円と40.9%の増益となりました。セグメントごとの業績は次のとおりであります。
① 物流事業港湾国際では、国内での輸出作業が増加しておりますが、海上コンテナ取扱量・倉庫作業が減少しております。3PL一般では、主要客先での単価引き上げを引き続き進めております。一般物流では、国内での新規作業開始、中国域内でのコスト削減施策により現法の採算改善が進んでおります。一方で、国内でのスポット案件剥落、海外での新規倉庫立上費用が嵩んでおります。構内では、国内での一部作業撤退・取扱量の減少はありますが、海外での契約更改の影響で収支改善が進みました。以上の結果、物流事業全体の売上高は749億99百万円と前年同四半期比1.2%の増収、セグメント利益(営業利益)は21億8百万円と前年同四半期比14.7%の減益となりました。なお、当第1四半期連結累計期間の売上高に占める割合は48.5%であります。
② 機工事業設備工事では、国内産業の設備更新・脱炭素需要等が端境期を背景に、国内での鉄鋼・化学関連等設備建設・解体工事、環境関連工事が減少しました。加えて、海外において前期施工したEV関連工事が剥落しております。メンテナンスでは、2026年3月に新たに連結対象の子会社が1社加わった影響に加え、国内SDM(大型定期修理工事)の工事量がメジャー年による影響で増加しました。以上の結果、機工事業全体の売上高は726億57百万円と前年同四半期並みとなり、セグメント利益(営業利益)は75億55百万円と前年同四半期比14.0%の増益となりました。なお、当第1四半期連結累計期間の売上高に占める割合は47.0%であります。
③ その他鉄・化学構内向けの機材賃貸が減少しております。利益面では、新規案件獲得に加え、機材・資材の新規購入コストが減少等で増加しました。以上の結果、その他全体の売上高は69億7百万円と前年同四半期比3.5%の減収、セグメント利益(営業利益)は5億30百万円と前年同四半期比5.0%の増益となりました。なお、当第1四半期連結累計期間の売上高に占める割合は4.5%であります。2
(2)財政状態に関する説明(流動資産)当第1四半期連結会計期間末における流動資産は2,818億63百万円であり、前連結会計年度末に比べ126億7百万円、4.7%増加しました。主な要因は、前払費用の増加等によるものです。(固定資産)当第1四半期連結会計期間末における固定資産は2,892億42百万円であり、前連結会計年度末に比べ12億48百万円、0.4%減少しました。主な要因は、投資有価証券の売却による減少等によるものです。(流動負債)当第1四半期連結会計期間末における流動負債は1,537億7百万円であり、前連結会計年度末に比べ29億42百万円、2.0%増加しました。主な要因は、季節資金等の支払を目的としたコマーシャル・ペーパーの発行等によるものです。(固定負債)当第1四半期連結会計期間末における固定負債は1,075億65百万円であり、前連結会計年度末に比べ55億72百万円、5.5%増加しました。主な要因は、長期借入金の増加等によるものです。(純資産)当第1四半期連結会計期間末における純資産は3,098億32百万円であり、前連結会計年度末に比べ28億44百万円、
0.9%増加しました。主な要因は、四半期純利益に伴う利益剰余金の増加および為替換算調整勘定の増加と配当金の支払に伴う利益剰余金の減少の差によるものです。当第1四半期連結会計期間末の自己資本比率は、前連結会計年度末を0.6ポイント下回る53.6%となっております。
(3)連結業績予想などの将来予測情報に関する説明第2四半期(累計)業績および通期の業績見通しにつきましては、現在のところ2026年5月14日に公表しました業績予想に変更はありません。3
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。