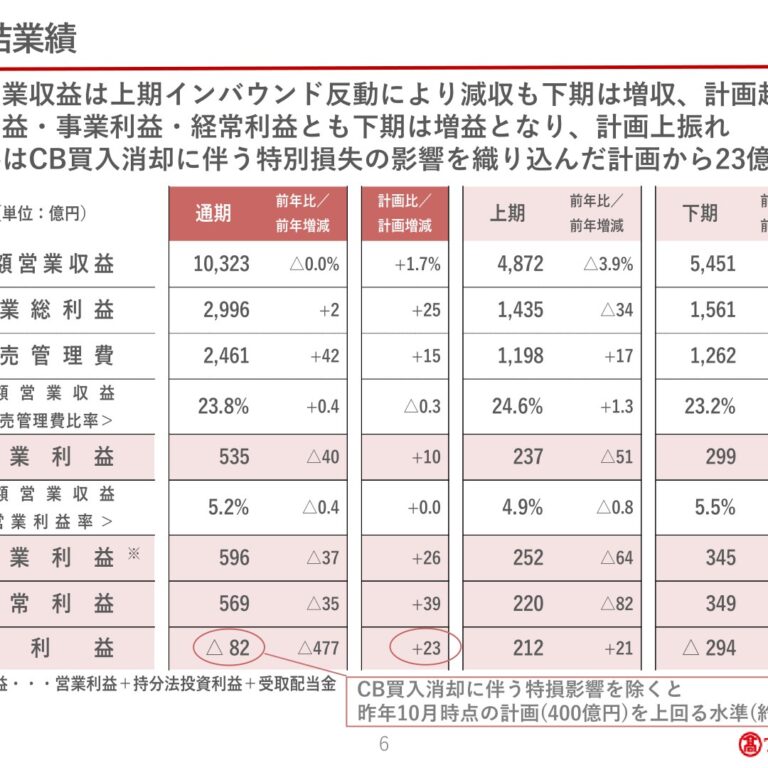
転換社債買入れ消却に伴う特別損失計上という新規事象を機に通期は減益理由を詳述し、四半期は業績予想の修正がなかったため予想関連の記載を大幅に簡素化した。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、高島屋分です。
通期: 2025年2月期決算短信 と 2026年2月期決算短信(開示日: 2025年4月14日 → 2026年4月14日)
四半期: 2026年2月期 第1四半期決算短信 と 2027年2月期 第1四半期決算短信(開示日: 2025年6月30日 → 2026年6月30日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 13,880字 → 15,018字(前期比+8.1%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(1390字) → あり(1004字)
変化の型: 出来事型、施策説明充実型
増えた要素
- 転換社債(2028年満期ユーロ円建CB)の買入れ・消却に伴う特別損失712億85百万円の計上と、その影響を除いた実力ベース業績の説明
- 「グループのシームレス化」の個別プロジェクト詳細(玉川高島屋S.C.リニューアル計画[LEDキューブ設置・食料品フロア刷新]、ハノイSC開業計画[2027年度予定]等)
- 金融事業の新規子会社(髙島屋クレイキャピタル)や投融資事業の記載拡充
減った要素
- 前期特有のESG個別活動事例(輪島塗継承企画、Depart de Loop、PRIDE指標ゴールド認定等)
- 岐阜店閉店に関する言及(前期特有のイベント)
要約: 転換社債の買入れ・消却に伴う特別損失712億円の計上により、過去最高益から一転して純損失となった経緯が新たに詳述された。また「グループのシームレス化」戦略について、玉川高島屋のリニューアル計画やハノイSC開業など具体的プロジェクトの記載が増え、金融事業の新会社(クレイキャピタル)にも言及が拡大した。
四半期決算短信の比較
文字数: 6,832字 → 6,105字(前期比-10.4%、減少)
見出し構成の変化: 削除: ①2026年2月期第2四半期(中間期)連結業績予想数値/②2026年2月期通期連結業績予想数値
粒度の判定: 同等
セグメント情報注記: あり(30字) → あり(30字)
変化の型: 出来事型、簡素化型
増えた要素
- 金融事業の主要子会社(髙島屋ファイナンシャル・パートナーズ・ヴァスト・キュルチュール・髙島屋クレイキャピタル)の役割整理とカード・決済/ライフパートナー/投融資の3事業区分での説明
- 不動産私募ファンドへの融資実行など投融資事業の具体的取組
減った要素
- 業績予想の修正に関する説明(2026年2月期第2四半期・通期の修正予想数値表)
- 重要な資産の譲渡決議・特別利益計上見込みに関する言及(前期特有の後発事象)
要約: 前年同期は資産譲渡決議に伴う特別利益見込みを反映した業績予想の修正数値表(中間期・通期)を詳細に開示していたが、今期は業績予想に変更がないため「概ね予想通り」という一文のみに簡素化され、該当見出しも削除された。一方、経営成績の説明では金融事業の子会社の役割分担やカード・投融資事業の取組がやや詳しく記載された。
定性文の全文(前期・今期)
通期 2025年2月期
出典: 高島屋 2025年2月期 決算短信〔日本基準〕、開示日 2025年4月14日(https://www2.jpx.co.jp/disc/82330/140120250414514774.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における我が国の社会経済は、2024年3月に日本銀行が物価の安定化などを図ることを目的にマイナス金利政策を解除し、17年ぶりに金利を引き上げました。また、賃上げ率がバブル期以来の伸びとなったことで6月には実質賃金が27カ月ぶりにプラスとなるなど、長らく続いたデフレから物価と賃金が上昇する好循環への転換が進みつつあり、個人消費についても緩やかな回復が見られました。さらに、円安を背景に訪日外国人客数や消費額が過去最高を更新するなど、経済活動は活発な状況が続きました。髙島屋グループ(以下、当社)は、創業200周年の節目となる2031年に「目指す姿」を「お客様・従業員・株主・地域社会など、すべてのステークホルダーの『こころ豊かな生活を実現する身近なプラットフォーム 』」と定め、グランドデザインとして2024年4月に公表いたしました。また、「統合報告書」を新たに発行し、価値創造ストーリーや成長戦略、事業ポートフォリオなどを発信してまいりました。さらに、資本コストを意識したROIC経営を推進するため、店舗・グループ会社ごとの特性を踏まえた「ROICツリー」を現場レベルで活用する仕組みを構築し、経営の実効性を高めてまいりました。当年度は「グランドデザイン元年」、新たに策定した中期経営計画(2024-2026年度)の初年度として、持続的成長に向けた施策を実行する基礎固めの重要な一年と位置付け、経営課題である「ESG経営」「人材の確保・育成・活躍」「まちづくり」の推進に取り組み、着実に進捗いたしました。□ESG経営の推進ESG経営は社会への付加価値提供の基盤であり、事業活動を通じて社会課題の解決に貢献していくことは、社会の一員である企業としての責務であります。当社では「TSUNAGU ACTION」をその象徴的な取組と位置付け、全社レベルで社会課題解決と事業成長の両立に向けた施策を推進いたしました。日本橋店では伝統工芸の伝承と能登の復興支援を目的とした「輪島塗を未来にTSUNAGU」を開催いたしました。循環型社会の実現を目指す当社のプロジェクト「Depart de Loop」においては、「玉川髙島屋S・C」に、お客様が循環先を選択できる衣料等回収BOX「Depart de Loop Port」を新たに設置いたしました。また、廃棄物を可視化できるごみ分別施設のリニューアルも実施しております。衣料品や化粧品の不要品回収につきましては、期間限定から通年の実施に変更したことで、年間の回収量が約22トンと前年の2倍を超える水準まで拡大いたしました。また、当社は大規模な商業施設を有するなど、地球環境保全に対する責任は大きいと認識しており、大阪店と京都店で再生可能エネルギー由来の電力を事業者から直接調達する契約を締結するなど、全社的に脱炭素化の実現に向けた取組を推進しております。ダイバーシティ(多様性)・エクイティ(公平性)&インクルージョン(包摂性)(以下、DE&Ⅰ)の観点からは、性的マイノリティー当事者への理解や支援を目的とするAlly活動を推進したほか、福利厚生制度の適用範囲を同性パートナー・事実婚にも適用拡大するなど、従業員が安心して働ける環境整備を行いました。この結果、株式会社髙島屋は11月に任意団体「work with Pride」による取組評価指標「PRIDE 指標 2024」において最高位となる「ゴールド」に認定されました。□人材の確保・育成・活躍推進人材不足が深刻な社会課題となる中、人的資本経営の考え方に基づく人材への積極的な投資を行いました。当社は多様なグループ会社を有しており、その競争力を高めるべく、金融や建装など各分野における専門性強化に取り組み、スペシャリストの育成を進めております。お取引先を含めた従業員が誇りとやりがいをもって長く働くことのできる環境整備や優秀な人材確保に向け、正月営業については、元日に加え、新たに1月2日も原則休業日といたしました。また、「カスタマーハラスメントに対する基本方針」を業界に先んじて策定し公表すると共に、現場の対応負荷軽減を進めました。□まちづくりの推進当社はグループ総合戦略「まちづくり」を事業戦略の根幹に位置付けております。国内におきましては、「次世代型SC」への転換を推進しております。「京都髙島屋S.C.」では斬新なコンテンツの導入が若年層を始め多様なお客様のご来店動機につながり、百貨店と専門店の買い回りも向上いたしました。また「柏髙島屋ステーションモール」では、コミュニティーゾーン導入やエリア最大級の食品ゾーン構築により、地域コミュニティー活性化に寄与しております。また、「まちづくり」の具現化に向けた取組の一環として、デジタルトランスフォーメーション(DX)を推進しております。こうした中、業務改革に向けた、社長をトップとする全社横断のDX推進プロジェクトを発足し、本年は、デジタル技術を活用した業務効率化を進め、店頭販売など本来業務に注力できる体制の整備を行いました。<連結業績>当期の連結業績につきましては、連結営業収益は498,491百万円(前年比6.9%増)、連結営業利益は57,503百万円(前年比25.2%増)、連結経常利益は60,396百万円(前年比22.8%増)となり、親会社株主に帰属する当期純利益は39,525百万円(前年比25.0%増)と各段階利益共に過去最高益となりました。ROE(自己資本利益率)は8.5%、ROIC(投下資本利益率)は6.4%、EBITDA(会社の純粋な現金創出力を評価する指標)総資産比率は6.2%、純有利子負債EBITDA倍率は1.4倍となりました。<単体業績>当期の単体業績につきましては、売上高は312,280百万円(前年比8.7%増)、営業利益は27,419百万円(前年比40.0%増)、経常利益は42,514百万円(前年比32.2%増)となり、当期純利益は31,648百万円(前年比26.4%増)と各段階利益共に過去最高益となりました。事業のセグメント別業績は、次のとおりであります。なお、第1四半期連結会計期間より、事業ポートフォリオの最適化、事業別の投資効率、収益性などを明確にするROIC経営を更に推進することに伴い、報告セグメントの区分を変更しております。詳細は、「3.連結財務諸表及び主な注記(5)連結財務諸表に関する注記事項(セグメント情報等の注記)」に記載のとおりであります。また、以下の前年比につきましては、変更後のセグメント区分に組み替えた数値を記載しております。<国内百貨店業>国内百貨店業での営業収益は318,210百万円(前年比8.1%増)、営業利益は28,530百万円(前年比35.5%増)となりました。売上は、インバウンド売上が増大したことに加え、全体の約85%を占める国内顧客売上が堅調に推移いたしました。商品別では、ラグジュアリーブランドを始めとする高額品のほか、婦人服、紳士服、化粧品などファッション関連商品も前年から伸長いたしました。当年度は消費動向の変化を踏まえた新規ブランドの導入や、百貨店ならではのアイテム平場・自主編集売場の再構築に取り組みました。9月に日本橋店で紳士服の新アイテム平場「item SELECT」がオープンし、10月には横浜店で紳士服セレクトショップ「CS case study」のリニューアルを実施いたしました。また12月には新宿店の「味百選」がリニューアルオープンいたしました。お客様からは品揃えに対する高評価の声をいただいているほか、お客様層の拡大につながっております。また話題性のある催を開催し、ミニチュア写真家・見立て作家である田中達也氏の展覧会が多くのお客様にご好評いただくなど、店舗への集客に大きく貢献いたしました。さらに、当社のアーカイヴス活動の拠点である髙島屋史料館(大阪)や、新しい生活文化の発信拠点である髙島屋史料館TOKYOを通じ、歴史や文化の発信に努めてまいりました。ECにおきましては、8月に主力商品である化粧品の専門オンラインストア「TBEAUT(ティービューティー)」が誕生いたしました。自家需要比率が高い化粧品の購入フローを簡便化したほか、お客様の興味関心・趣味嗜好に応じたコンテンツを提供する機能を導入するなど、お客様の利便性向上や楽しい購買体験の創出につながっております。商品利益率は、利益率の低い高額商品の好調による売上プロポーションの変化もあり、前年を下回りました。一方で、商品利益額は売上が増大した結果、商品利益率の悪化影響を吸収し、前年を上回りました。また、販売管理費は前年からの増加を最小限に抑制いたしました。ベースアップなど人的資本投資や、新規ブランドの導入など営業力強化につなげる費用は積極的に投下する一方、店舗運営体制の更なる効率化などコスト削減に向けた取組を継続的に推進したことにより、総額営業収益に対する販売管理費比率は前年を下回る水準となりました。なお、岐阜店につきましては2024年7月末日をもって、47年の歴史に幕をおろしました。営業終了に至る日まで多くのお客様にご愛顧いただき、感謝申しあげます。<海外百貨店業>海外百貨店業での営業収益は34,287百万円(前年比5.3%増)、営業利益は8,363百万円(前年比
4.4%増)となりました。シンガポール髙島屋におきましては、為替影響で増収となりましたが、長引くインフレによる消費の停滞に加えツーリストもコロナ禍以前の水準に戻らない状況が続いており、人件費など販売管理費が増加したことにより僅かに減益となりました。上海高島屋におきましては、市場変化に対応した新たなテナントの誘致など収益基盤の強化に継続して取り組んでおりますが、中国経済の低迷の影響が大きく、減収・赤字となりました。ホーチミン髙島屋におきましては、成長分野である子供用品やお客様からの支持の高い化粧品・食料品を中心に、売場改装や品揃え強化に取り組んだことで増収増益となりました。サイアム髙島屋におきましては、お客様ニーズに基づいた日本ブランドの品揃え拡充や物産イベントの実施などの収益拡大策を実施してまいりました。内需の低迷や売場改装の工事影響が大きく僅かに減収となりましたが、商品利益率の改善やコスト削減により、赤字幅は縮小しております。<国内商業開発業>国内商業開発業での営業収益は40,833百万円(前年比6.2%増)、営業利益は6,851百万円(前年比12.8%減)となりました。東神開発株式会社におきましては、2023年10月に開業した「京都髙島屋S.C.」、同年11月にリニューアルオープンした「立川髙島屋S.C.」のテナント賃料収入増加により増収となった一方、2024年の「玉川髙島屋S・C」改装工事影響や、前年に「京都髙島屋S.C.」の増築した専門店部分を株式会社髙島屋に引き渡した反動が大きく、減益となりました。地域ニーズの高いテナントの導入など、段階的に改装を進めている「柏髙島屋ステーションモール」におきましては、9月に複合型コミュニティスペース「BeARIKA(ビーアリカ)」がオープンいたしました。引き続き、地域に欠かすことのできない魅力的なショッピングセンター(SC)を実現することで、リアル施設ならではの体験価値の向上と新たなお客様層の開拓を進めてまいります。<海外商業開発業>海外商業開発業での営業収益は15,434百万円(前年比14.2%増)、営業利益は5,908百万円(前年比43.2%増)となりました。トーシンディベロップメントシンガポールPTE.LTD.におきましては、賃料収入が増加したことに加え、費用減もあり増収増益となりました。また、段階的に開発を進めるベトナム事業におきましても、増収増益となりました。8月にはベトナムのハノイに学校不動産賃貸事業の2校目となるハイクオリティースクールが開校いたしました(※)。ハノイ、ホーチミンに次ぐベトナム第3の都市であるハイフォンでの大規模都市開発事業におきましては、6月に参画した街区に加え、12月には新たな街区での住宅開発事業への参画が決定いたしました。従来の資産長期保有型に短期回収型の住宅投資を組み合わせ、資産規模をコントロールしてまいります。(※)事業パートナーであるエデュフィット社<Edufit International Education CorporationJoint Stock Company>と共同出資する現地事業会社が運営<金融業>金融業での営業収益は18,851百万円(前年比8.1%増)、営業利益は4,831百万円(前年比4.8%増)となりました。髙島屋ファイナンシャル・パートナーズ株式会社におきましては、収益の柱であるカード事業における取扱高の伸長や新規入会会員の増加により、手数料及び年会費収入が増大し、増収増益となりました。カード事業では、百貨店や専門店、ECサイトでの会員獲得強化により、新規入会会員がコロナ禍前の2019年度を超える水準まで拡大いたしました。また、発行2年目の「タカシマヤカード《ビジネスプラチナ》アメリカン・エキスプレス®」は、会員数や取扱高が順調に増大し、新たに開始したビジネスソリューションサービスの利用も増加しております。今後も更なる魅力向上により、BtoBビジネスの拡大を図ってまいります。ライフパートナー事業では、ファイナンシャルカウンターでの取扱商品・サービスの拡充により、お客様のご意向に沿ったご提案を推進し、利用数が着実に増加しております。また、新しいNISA制度(少額投資非課税制度)にあわせた「タカシマヤのカード積立」の積立上限月額引き上げや各種セミナーの開催などにより、お客様の資産形成促進に向けた取組を行ってまいりました。さらに、6月に株式会社髙島屋が株式の過半数を取得し子会社化した「ヴァスト・キュルチュール株式会社」は、ウェルス・マネジメントという、資産を総合的に管理する金融サービスなどを提供しております。<建装業>建装業での営業収益は29,997百万円(前年比7.3%増)、営業利益は2,171百万円(前年同期は営業損失731百万円)となりました。髙島屋スペースクリエイツ株式会社におきましては、ラグジュアリーブランドやホテルを中心に受注が増加し、増収・黒字転換いたしました。引き続き、専門人材の育成・補強など人的資本経営を進展させ、営業力とデザイン力を融合した先行提案を着実に実行することで競争優位な高利益構造を確立し、持続的な成長につなげてまいります。<その他の事業>その他の事業全体での営業収益は40,877百万円(前年比2.6%減)、営業利益は1,977百万円(前年比5.2%減)となりました。人材派遣業の株式会社センチュリーアンドカンパニーが増収増益となった一方、卸売業のタカシマヤ トランスコスモス インターナショナルコマースPTE.LTD.が減収・赤字となったことから、その他の事業全体におきましては、減収減益となりました。なお、当期の期末配当金につきましては、安定的な配当水準を維持することを基本スタンスとしながら、業績や経営環境を総合的に勘案し、1株につき13円とさせていただきたいと存じます。当社は2024年9月1日付で普通株式1株を2株とする株式分割を実施しております。同年8月31日を基準日としてお支払いしました中間配当金(1株につき23円)は、当該株式分割実施後の1株あたり配当金に換算すると11円50銭に相当しますので、期末配当と合わせた当期の年間配当金相当額は1株あたり24円50銭となります。なお、年間配当金1株につき24円50銭は、株式分割前の1株あたりの配当金に換算すると1株につき49円となり、前期の年間配当金の37円から12円の増配となります。また、株主還元拡充、資本効率向上を図るため、150億円の自己株式を取得し、取得した全株式を消却いたしました。
(2)当期の財政状態の概況当連結会計年度末の総資産は、1,296,012百万円と前連結会計年度末に比べ25,536百万円増加しました。これは、関連会社株式追加取得等に伴う投資有価証券の増加18,471百万円、売上増加に伴う受取手形、売掛金及び契約資産の増加7,417百万円が主な要因です。負債については、795,663百万円と前連結会計年度末に比べ3,990百万円の増加となりました。これは、有利子負債の減少7,347百万円があったものの、株式取得等に伴う未払金及び長期未払金の増加7,897百万円、海外子会社における円安による為替換算影響等によるリース債務の増加3,010百万円があったことが主な要因です。純資産については、500,348百万円と前連結会計年度末に比べ21,546百万円増加しました。これは、親会社株主に帰属する当期純利益による増加39,525百万円、自己株式の消却に伴う減少17,904百万円及び株式配当の支払いによる減少6,782百万円等による利益剰余金の増加14,811百万円、円安に伴う為替換算調整勘定の増加5,234百万円が主な要因です。
(3)当期のキャッシュ・フローの概況営業活動によるキャッシュ・フローは、72,493百万円の収入となり、前年同期が59,536百万円の収入であったことに比べ12,956百万円の収入の増加となりました。主な要因は、税金等調整前当期純利益が16,700百万円増加したことなどによるものです。投資活動によるキャッシュ・フローは、39,694百万円の支出となり、前年同期が38,501百万円の支出であったことに比べ1,192百万円の支出の増加となりました。主な要因は、有価証券及び投資有価証券の売却及び償還による収入が4,672百万円増加したものの、短期貸付金の純増減額が5,012百万円増加したことなどによるものです。財務活動によるキャッシュ・フローは、41,772百万円の支出となり、前年同期が20,600百万円の支出であったことに比べ21,171百万円の支出の増加となりました。主な要因は、自己株式の取得による支出が14,999百万円増加したことなどによるものです。これらに換算差額と連結の範囲の変更に伴う増減額を加えた結果、当連結会計年度末の現金及び現金同等物は、前連結会計年度末に比べ4,338百万円減少し、88,559百万円となりました。(参考) キャッシュ・フロー関連指標の推移2021年 2022年 2023年 2024年 2025年2月期 2月期 2月期 2月期 2月期自己資本比率(%) 34.3 34.8 35.1 35.7 36.5時価ベースの自己資本比率
15.7 16.4 25.4 28.0 28.8(%)キャッシュ・フロー対有利子
4.7 10.2 5.9 3.5 2.8負債比率(年)インタレスト・カバレッジ・
9.3 4.5 7.0 10.4 9.3レシオ(倍)自己資本比率 :自己資本/総資産時価ベースの自己資本比率 :株式時価総額/総資産キャッシュ・フロー対有利子負債比率 :有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ :営業キャッシュ・フロー/利払い
※ 各指標は、いずれも連結ベースの財務数値により計算しております。※ 株式時価総額は、期末株価終値×期末発行済株式総数(自己株式控除後)により算出しております。
※ 営業キャッシュ・フローは連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。有利子負債は、連結貸借対照表に計上されている短期借入金、1年内償還予定の社債、社債、長期借入金、コマーシャル・ペーパーを対象としております。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。
(4)今後の見通し次年度の経営環境は、コロナ後の上向きな消費環境が一段落し、世界的な地政学リスクが日本の金融市場や経済にどのような影響を及ぼすか、引き続き注視が必要な状況です。2031年のグランドデザイン実現に向け、次年度は「自立と共創のうねりによる成長加速~グランドデザイン実現に向けた『グループのシームレス化』の始動~」を経営目標に掲げております。当社は、「店舗の立地特性」「優良なグループ会社」「幅広い顧客基盤」という3つの強みを有しております。国内外のグループ商業施設やEC、金融などで取り扱う商品やサービスの総和は、当社ならではの競争優位性であります。この強みを更に昇華させるべく、お客様視点でグループの各事業が等距離にある状態、すなわちシームレス化を実現し、お客様にストレスなく、かつ感動を与える購買体験を創出してまいります。そのために、国内外の各拠点・各施設で提供するサービスの均質化やポイントプログラムの共有、グループ内で取り扱うすべての商品・サービス・情報からお客様それぞれのご要望に合わせた最適な提案を行うなど、シームレスの具現化に向けた検討を段階的に進めてまいります。この経営目標に向け、次年度は経営課題を「グループの総力で創りあげる次世代型SC」「価値創造の源泉となる営業力強化」「個人の成長支援に向けた組織・土台づくり」「営業活動を軸としたESG経営の実践」「成長領域での更なる存在感の発揮」と定めております。□グループの総力で創りあげる「次世代型SC」、価値創造の源泉となる営業力強化グランドデザイン実現に向け、「次世代型SC」への転換は「まちづくり」における重要な取組であります。個人と組織の「自立」と相互の「共創」という考え方の下、グループ各事業のノウハウを結集し、それぞれの経営資源を相互に活用することで「館の魅力最大化」につなげてまいります。「次世代型SC」の特徴は3点あり、1点目は、「新たなコンテンツ導入による来店動機の創出」であります。SCがリアルな存在としてお客様に支持され続けるためにも、お買物やお食事だけではない「プラスαの体験価値」の提供により、広域かつ幅広い世代のお客様のご来店を促進し、賑わいを創出してまいります。2点目は、「地域の社会インフラとしての機能具備」であります。「まちづくり」をグループ総合戦略として掲げる当社において、「地域社会」というステークホルダーへの貢献は必要不可欠であります。SCが有する「誰もが知っている」「便利な場所にある」「大きな施設」という資質をいかし、地域コミュニティー形成や循環型社会のターミナルとしての役割発揮、再生可能エネルギー導入・都市緑化の象徴的施設としてのメッセージ発信、さらに、防災拠点として避難場所・ライフラインの供給機能の拡充を進めてまいります。3点目は、「百貨店の存在をより活用すること」であります。百貨店・専門店それぞれの強みをいかすだけではなく、百貨店が有するお客様情報の利活用やフロア構成の最適化などにおいて、より踏み込んで連携することにより、拠点全体としての魅力向上を実現してまいります。「次世代型SC」においても中核となるのは百貨店であります。髙島屋ブランド価値を高めていくために、百貨店の魅力そのものを向上させるべく、「より心豊かな暮らし」や「新しいモノ・コト」への期待といったお客様の根源的・普遍的なニーズに応える力を商品政策や顧客政策、販売・サービス政策を通じて高めてまいります。また、管理手法においても、次年度から導入する「店別貸借対照表(バランスシート)」をベースに、百貨店・専門店を区切らず、SC全体としてのROICを算出・検証するサイクルを構築し、「拠点利益」を意識した経営を進めることでROIC経営を定着させてまいります。□個人の成長支援に向けた組織・土台づくり当社は、経営理念「いつも、人から。」が表すとおり、「人」で成り立つ企業集団であります。エンゲージメントと生産性向上の好循環を促し持続的成長につなげるべく、人的資本経営、すなわち多様な人材の活躍支援や積極登用に加え、グループ横断での人材育成にも取り組んでまいります。また、土台となる組織風土におきましては、DE&Iの考え方の下、従業員個々の能力を最大化させていくマネジメントを実践してまいります。さらには、昨年公表いたしました「カスタマーハラスメントに対する基本方針」で策定した方針の実効性を高めるべく、定期的なモニタリングを行うなど、お取引先従業員も含め安心して能力を発揮できる環境を継続して整備してまいります。□営業活動を軸としたESG経営の実践グループの持続的成長には、「地球環境」を含めたすべてのステークホルダーと利益を共に分かち合い、相互にエンゲージメントを高めていく仕組みの創造が必要であります。従業員一人ひとりがESG経営に取り組む姿勢を理解し、主体的に行動できる風土醸成を進めていくと共に、多くのお客様との接点がある当社ならではのメッセージを発信していくことで、その効果を最大限に発揮してまいります。象徴的な取組である「TSUNAGU ACTION」におきましては、グループ各組織の事業特性・経営資源をいかし、取組を加速してまいります。持続可能な発展に不可欠な収益性の視点を強化し、社会課題解決と両立した「サステナブルな収益拡大」を目指してまいります。□成長領域での更なる存在感の発揮海外と金融を成長領域と位置付けている中、海外事業におきましては、「シンガポール髙島屋S.C.」で培ったノウハウやパートナーシップをいかし、成長市場であるベトナムでの開発を段階的に進めてまいります。また、金融事業におきましても、カード事業に加え、新たな領域にチャレンジし事業基盤を拡大してまいります。これら成長領域で利益増大を図っていくことで、創業200周年を迎える2031年には、グループ利益水準(連結営業利益+東神開発のベトナム関連会社からの配当益)を750億円から800億円と見込んでおります。さらに、海外事業の利益シェアは2023年度の28%から33%、百貨店事業以外の利益シェアは2023年度の38%から、約半分となる47%まで引き上げ、経営環境の変化に柔軟に対応できるバランスの良い事業ポートフォリオを同時に実現してまいります。事業のセグメント別取組は、次のとおりであります。<国内百貨店業>営業力強化に向けて、商品政策では、当社の強みの一つである東西大型5店を軸に「魅力ある品揃え」の実現に向け、バイイングパワーを高めてまいります。継続的課題になっております商品利益率につきましては、今後も重点お取引先と連携し、正価品強化など商品利益率改善に向けた取組を進めてまいります。さらに、「アイテム平場」「自主編集売場」の再強化や、新たなモノ・コト開発を進めていくことで、実店舗の強みをいかしたワンストップでの体験価値を提供してまいります。ECにおきましては、引き続きお客様のニーズに沿った展開ブランドの拡充やサイト・アプリの特徴化、利便性を高める取組を推進してまいります。また、実店舗を持つ強みをいかし店頭とECの相互送客により顧客接点を拡大することで、新たなお客様の獲得や収益力の向上につなげてまいります。顧客政策では、4月から髙島屋の各種カードのポイントが「1ポイント単位で利用可能」となったことを契機に、カード戦略のリブランディングを始動、既存顧客の満足度向上と次世代顧客獲得の両立に取り組んでまいります。また、タカシマヤアプリにおきましても、特典付与機能の強化に加え、デジタルでのアプローチなど、重要な顧客接点ツールとしてアプリの魅力を高めてまいります。さらに、シンガポールなど優良な海外店舗を有するという強みをいかした国内店舗との相互送客により、国境を越えた買い回りを促進し固定化を図ってまいります。なお、2026年1月7日をもって営業を終了する堺店につきましては、これまでご利用いただいているお客様に、引き続き大阪店や泉北店を中心にご愛顧いただける体制を整えてまいります。<海外百貨店業>シンガポール髙島屋におきましては、経営環境が不透明な中、ファッション関連商品や食料品など品揃えの再強化に加え、顧客政策を推進することで、国内顧客やツーリストの維持・拡大を図ってまいります。上海高島屋におきましては、景気低迷による消費減速が長期化する状況下、お客様ニーズに基づいたテナントの導入など、収益基盤の安定化に継続して取り組んでまいります。ホーチミン髙島屋におきましては、2024年12月にホーチミン市で初の都市鉄道が開通したことを受け、商品カテゴリー・ブランドの再編や催・イベントの強化により店舗の集客力を高め、売上を増大させてまいります。サイアム髙島屋におきましては、化粧品売場のリニューアルに続き、今後も各フロアの改装オープンを予定しており、改装効果の最大化に向けた取組を推進してまいります。<国内商業開発業>東神開発株式会社が段階的に改装を実施してきた「柏髙島屋ステーションモール」におきましては、2025年2月に千葉県柏市の施設である「柏駅前行政サービスセンター」など3つの施設が新たにオープンいたしました。これにより2023年9月から進めてきたリニューアルが完成いたしました。今後もさらに便利で利用しやすい場を目指してまいります。また、「玉川髙島屋S・C」におきましては、今春、西館ストリートをリニューアルし、話題の4店舗を誘致したフードコート「P.」が開業いたします。これにより、歩道と空間、地域をつなぐ、新たなお買物環境を提供してまいります。<海外商業開発業>成長ドライバーと位置付けるベトナム開発におきましては、東神開発株式会社がハノイでの住宅・オフィス・商業の複合開発事業を始めとした投資を集中的に行い、シンガポールに次ぐ第2の収益の柱として成長性と収益性を追求してまいります。<金融業>「髙島屋ネオバンク」を活用した積立サービス「スゴ積み」では、従来の12カ月積立コースに加え、新たに半年積立コースを導入いたしました。短期間での積み立てで、ボーナスをプラスした金額をお買物にご利用いただけます。これにより、新たなお客様の入会を促進し、顧客接点の拡大につなげてまいります。また、髙島屋ファイナンシャル・パートナーズ株式会社におきましては、住信SBIネット銀行を所属銀行とする銀行代理業の許可を取得いたしました。日本橋店・横浜店・大阪店のタカシマヤファイナンシャルカウンター等で「銀行商品」のご案内を開始し、証券・保険・相続・信託を含めた総合的な金融相談やサービスの提供を進めてまいります。さらに、子会社化したヴァスト・キュルチュール株式会社との相互送客を推進していくなど、IFA(独立系ファイナンシャルアドバイザー)市場での事業を拡大し、質の高いプライベートバンクサービスを提供することで、当社グループの顧客基盤を盤石化させると共に、金融業の利益増大を図ってまいります。<建装業>髙島屋スペースクリエイツ株式会社におきましては、ベトナムに住宅内装事業を手掛ける新会社を設立いたします。生活水準の向上により今後高まっていくことが予想される、日本クオリティーの住宅内装需要を確実に捉えてまいります。<その他の事業>飲食業の株式会社アール・ティー・コーポレーションにおきましては、昨年、セントラルキッチンの新拠点が始動いたしました。既存拠点と併せて活用することで製造加工・調達物流の効率化を図ると共に、独自性のある商品開発を更に推進してまいります。株式会社センチュリーアンドカンパニーにおきましては、百貨店で培ったクオリティーの高い業務運営力をいかし、受注拡大を図ってまいります。また、広告宣伝業の株式会社エー・ティ・エーにおきましては、デジタル領域の専門性強化を推進してまいります。引き続き、各事業におきまして、業界競争力を高めていくことにより、安定的な収益基盤の構築につなげてまいります。
(5)資本政策の基本的な方針<基本的な考え方>当社は、将来の事業リスクへの備えおよび持続的な成長投資に向けた資金調達のため、自己資本拡充と有利子負債の縮減により財務健全性を高めていきます。主要な経営指標(KPI)として、ROIC、EBITDA、自己資本比率、DOE(株主資本配当率)、TSR(株主総利回り)を設定しております。特に資本コストを意識した経営の実現に向けた取り組みとして、ROIC経営を推進しております。2024年度のROICは6.4%とWACC
4.8%を上回りました。今後も、百貨店各店含む各事業体で特性を踏まえたROICツリーを活用、現場一人ひとりが意識し行動できる仕組みを構築してまいります。EBITDAについては、財務安定性の観点から、純有利子負債EBITDA倍率、現金創出力の観点から、総資産対EBITDA比率を設定しております。各経営指標については、決算説明会資料(※)で開示しております。
※ https://www.takashimaya.co.jp/corp/ir/tanshin/<キャッシュアロケーションの想定>当社では、営業活動によるキャッシュ・フロー(営業CF)に占める、持続的成長に向けた設備投資への配分が約80%から90%と想定されます。その内訳は、商業開発を中心にした国内外成長投資に約70%、店舗の安全安心投資、ESG・人的資本投資に約30%です。また、財務健全性の観点については、2028年度から適用予定のリース会計を見越した有利子負債圧縮に向けた支出が営業CFの3%から5%想定されます。株主還元へは、営業CFの7%から10%を想定します。<株主還元>配当は、純資産増加をベースとした累進配当に加え、EBITDA又は営業CF比率を考慮します。業績が好調に推移するなど、フリーキャッシュ・フローが想定以上に改善した場合は、投資額の増加、さらなる有利子負債圧縮、追加の株主還元から総合的に判断します。
通期 2026年2月期
出典: 高島屋 2026年2月期 決算短信〔日本基準〕、開示日 2026年4月14日
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における我が国の社会経済は、米国の関税政策に端を発する貿易摩擦に加え、中東・中国をはじめとする地政学リスクの高まりなどを背景に、金融市場(金利・為替・株価)並びに経済環境(物価・個人消費・インバウンド需要)において不確実性の高い状況が続きました。とりわけ個人消費においては、実質賃金のマイナスが長期化し力強さを欠く中、これら外部環境の不確実性も影響し、「消費の二極化」など価値観の変化が進展する状況となりました。髙島屋グループ(以下、当社)は、創業200周年の節目となる2031年に「目指す姿」を「お客様・従業員・株主・地域社会など、すべてのステークホルダーの『こころ豊かな生活を実現する身近なプラットフォーム 』」と定め、現中期経営計画(2024~2026年度)初年度にグランドデザインとして公表いたしました。このグランドデザイン実現に向け、当年度は経営目標に「自立と共創のうねりによる成長加速」を掲げ、「グループのシームレス化」を本格的に始動しました。当社は、「国内・アジアの主要都市に展開する複数の利益創出拠点」「グループ会社の総合力」、そして、各拠点・各組織で培った「幅広い顧客基盤」という3つの強みを有しています。国内外のグループ商業施設やEC、金融などで取り扱う商品やサービスの総和は、当社ならではの競争優位性であります。しかしながら、例えば、当社商業施設内で隣接している百貨店と専門店で利用可能な決済手段やポイントサービスが異なっているなど、お客様視点で当社の強みを十分いかしきれていない課題があります。そこで、百貨店と専門店、国内と海外、リアルとネットといった様々な垣根を越え、シームレスに商品やサービスを提供できる体制・仕組みを構築することで、お客様への提供価値の最大化を図ってまいります。この経営目標に向け、経営課題を「グループの総力で創りあげる次世代型SC」「価値創造の源泉となる営業力強化」「個人の成長支援に向けた組織・土台づくり」「営業活動を軸としたESG経営の実践」「成長領域での更なる存在感の発揮」と定め、着実に取組を進めてまいりました。□グループの総力で創りあげる次世代型SCグランドデザイン実現に向け、「次世代型SC」への転換は、グループ総合戦略「まちづくり」における重要な取組であります。個人と組織の「自立」と相互の「共創」という考え方の下、グループ各事業のノウハウを結集し、それぞれの経営資源を相互に活用することで「館の魅力最大化」につなげてまいります。「次世代型SC」の特徴は3点あります。1点目は、「新たなコンテンツ導入による来店動機の創出」、2点目は、「地域の社会インフラとしての機能具備」であります。3点目は、「百貨店の存在をより活用すること」であります。百貨店・専門店それぞれの強みをいかすだけではなく、百貨店が有するお客様情報の利活用やフロア構成の最適化などにおいて、より踏み込んで連携することにより、拠点全体としての魅力向上を実現してまいります。これら「次世代型SC」への転換に向けた取組として「玉川髙島屋S.C.」においては、新たな地域のランドマークとして生まれ変わることを目指したリニューアルプロジェクト(2027年度グランドオープン予定)が進行しております。昨年3月には二子玉川駅に面する南館ファサードに情報発信装置として大型の「LEDキューブ」を設置し、アート作品や季節を感じられる映像などを放映することで、賑わいと開放感を創出しております。同年4月には、西館ストリートにフードコート「P.」が開業いたしました。多様な文化やスタイルを発信する4つの店舗で構成され、歩道と空間、地域をつなぐ、新たな体験価値を提供しております。また、百貨店と専門店の垣根を越え、お客様にストレスなくお買物を楽しんでいただける「シームレス化」の象徴となる本館食料品フロアのプロジェクトも始動しております。日常からハレの日まですべての食を担う「お客様に愛される商圏 NO.1食料品フロア」をコンセプトに、百貨店と専門店が一体となり、品揃えやサービスの充実に向けた売場づくりを進めております。海外においても、ベトナム・ハノイでのSC開業(2027年度予定)に向けたプロジェクトが着実に進行しております。中核となる百貨店の存在をいかしながら、来街・来店動機を生み出す多様なコンテンツ、社会インフラとして地域のコミュニティ機能を備えた魅力的な「次世代型SC」を国内・海外で創りあげてまいります。□価値創造の源泉となる営業力強化「次世代型SC」において中核となる百貨店の魅力そのものを向上させるべく、「より心豊かな暮らし」や「新しいモノ・コト」への期待といったお客様の根源的・普遍的なニーズに応える力を商品政策や顧客政策、販売・サービス政策を通じて高めております。商品政策においては、当社の強みである東西大型5店を軸に、お取引先と連携した品揃え強化を推進し、その取組を中小型店にも拡充することで、お客様ニーズにお応えしてまいりました。また、「アイテム平場」や「自主編集売場」の再強化に加え、「ライフスタイル」「文化」「社会性」を切り口とした独自性のある催事開発など、新たなモノ・コトの創出を通じて、実店舗の強みをいかしたワンストップでの体験価値を提供してまいりました。顧客政策においては、昨年4月からお客様の利便性向上を目的に髙島屋の各種カードにおけるポイントが「1ポイント単位で利用可能」となりました。また、タカシマヤアプリにおいても、同年6月にリニューアルを実施し、オンラインストアとの会員ID連携や特典付与機能の強化に加え、デジタルでのアプローチを強化するなど、重要な顧客接点ツールとしての魅力向上に取り組んでまいりました。さらに、シンガポールをはじめとする優良な海外店舗を有する強みをいかし、国内店舗への送客を推進することで、国境を越えた買い回りを促進し、顧客の固定化を図ってまいりました。□個人の成長支援に向けた組織・土台づくり当社は、経営理念「いつも、人から。」が表すとおり、「人」で成り立つ企業集団であります。エンゲージメントと生産性向上の好循環を促し持続的成長につなげるべく、人的資本経営を推進しております。具体的には、多様な人材の活躍支援や積極登用に加え、グループ横断での人材育成にも取り組んでおります。また、土台となる組織風土におきましては、双方向でのコミュニケーションを通じ、従業員個々の能力を最大化させていくマネジメントを実践してまいりました。さらに、当社はグループ商業施設において、お取引先を含めた従業員の就労環境の改善や、働く場としての魅力向上による人材確保の観点から、継続して休業日を設定しております。正月営業については、元日に加え、1月2日についても原則休業日としております。□営業活動を軸としたESG経営の実践グループの持続的成長には、「地球環境」を含めたすべてのステークホルダーと利益を共に分かち合い、相互にエンゲージメントを高めていく仕組みの創造が必要であります。従業員一人ひとりがESG経営に取り組む姿勢を理解し、主体的に行動できる風土醸成を進めていくと共に、多くのお客様との接点がある当社ならではのメッセージを発信していくことで、その効果を最大限に発揮してまいりました。象徴的な活動である「TSUNAGU ACTION」においては、グループ各組織の事業特性や経営資源をいかし、取組を加速してまいりました。□成長領域での更なる存在感の発揮海外と金融を成長領域と位置付けている中、海外事業においては、「シンガポール髙島屋S.C.」で培ったノウハウやパートナーシップをいかし、成長市場であるベトナムでの開発を段階的に進めております。また、金融事業においても、カード事業に加え、投融資事業など新たな領域へのチャレンジを進めております。これらの成長領域における利益増大を通じて、経営環境の変化に柔軟に対応できる、バランスの良い事業ポートフォリオを実現してまいります。<連結業績>当期の連結業績につきましては、連結営業収益は492,370百万円(前年比1.2%減)、連結営業利益は53,516百万円(前年比6.9%減)、連結事業利益は59,624百万円(前年比5.9%減)、連結経常利益は56,879百万円(前年比5.8%減)となり、親会社株主に帰属する当期純損失は8,194百万円(前年同期は親会社株主に帰属する当期純利益39,525百万円)となりました。ROE(自己資本利益率)は△1.8%、ROIC(投下資本利益率)は5.7%、EBITDA(会社の現金創出力を評価する指標)総資産比率は5.7%、純有利子負債EBITDA倍率は2.7%となりました。<単体業績>当期の単体業績につきましては、売上高は300,879百万円(前年比3.7%減)、営業利益は24,169百万円(前年比11.9%減)、経常利益は35,196百万円(前年比17.2%減)となり、当期純損失は19,715百万円(前年同期は当期純利益31,648百万円)となりました。当社は、株主価値向上を図るうえで、1株当たり当期純利益(EPS)を重要な経営指標の一つとして位置付けております。EPSの希薄化懸念を払拭し、中長期的な株主価値の向上を図ることを目的として、当社が発行した2028年満期ユーロ円建転換社債型新株予約権付社債の買入れ及び消却(以下、「本買入れ・消却」)を実施いたしました。「本買入れ・消却」の実施に伴い、買入価額の総額と帳簿価額の合計との差額71,285百万円を特別損失として計上しております。この一過性の特別損失の計上により、連結業績及び単体業績はいずれも当期純損失となりましたが、当該特別損失の影響を除いた業績については、概ね当初想定していた水準で推移しております。また、ROE(自己資本利益率)についても、当該特別損失の影響によりマイナスとなっておりますが、同様に一過性の要因によるものであります。当社は、現中期経営計画(2024~2026年度)発表以降、市場との建設的な対話を踏まえ、固定資産の売却により得たキャッシュや手元資金を活用した自己株式の取得・消却に加え、財務健全性を確保しつつ、資本コストを意識した負債活用による「本買入れ・消却」など、機動的な資本政策及び株主還元策を推進してまいりました。事業のセグメント別業績は、次のとおりであります。<国内百貨店業>国内百貨店業での営業収益は303,856百万円(前年比4.5%減)、営業利益は24,863百万円(前年比12.9%減)となりました。売上高は、前年度、円安を背景に拡大したインバウンド需要の反動による影響が大きく、売上高全体では減収となりましたが、国内顧客売上高は堅調に推移し、既存店対比で前年実績を上回りました。商品利益率は、百貨店店頭では前年実績から微減となりました。堅調に推移する国内顧客売上高において、利益率の低いラグジュアリーブランドなどの売上高が前年実績を大きく上回ったことによる売上構成比の変化が主要因です。販売管理費については、ベースアップなど人的資本経営の推進に向けた費用は継続して配分しております。また、新たな催事の開発など、営業力強化につなげる費用は効果性を見極め、適正に投下しました。一方、コスト削減に向けた取組も同時に推進したことで、前年からの増加を最小限に抑制いたしました。なお、堺店につきましては、本年1月7日をもって61年の歴史に幕をおろしました。営業終了に至る日まで多くのお客様にご愛顧いただき、感謝申しあげます。<海外百貨店業>海外百貨店業での営業収益は34,310百万円(前年比0.1%増)、営業利益は8,524百万円(前年比
1.9%増)となりました。シンガポール髙島屋におきましては、長引くインフレ下での消費停滞に加え、コスト増加の影響を受け、小幅な減収減益となりました。上海高島屋におきましては、新たなテナントの誘致など収益基盤の強化に継続して取り組んでおりますが、景気低迷による消費減速の影響が大きく、減収・赤字となりました。ホーチミン髙島屋におきましては、成長分野である子供用品やお客様からの支持の高い化粧品などの品揃え強化と共に、コストの増加を最小限に抑制したことで、増収増益となりました。サイアム髙島屋におきましては、昨年3月に発生したミャンマー地震や地政学リスクの高まりに加え、タイ・バーツ高の影響を受け、国内顧客売上高及びツーリスト売上高が低迷したことから、減収・赤字となりました。<国内商業開発業>国内商業開発業での営業収益は41,767百万円(前年比2.3%増)、営業利益は6,568百万円(前年比4.1%減)となりました。東神開発株式会社におきましては、「玉川髙島屋S.C.」の改装工事の影響がありましたが、その他の施設も含め営業施策を強化したことで、入店客数、売上高(歩合家賃・クレジット手数料収入等)の増大につながり、増収となりました。一方、人件費の上昇による外部委託費など施設運営に関わる費用の増加もあり、減益となりました。<海外商業開発業>海外商業開発業での営業収益は15,738百万円(前年比2.0%増)、営業利益は5,845百万円(前年比1.1%減)となりました。トーシンディベロップメントシンガポールPTE.LTD.におきましては、改装工事に伴う空室区画の増加による賃料収入の影響がありましたが、為替影響で小幅な増収となりました。一方、人的資本投資の強化、外部委託費など施設運営に関わる費用の増加もあり、減益となりました。成長ドライバーであるベトナム事業は、着実に進捗しております。首都ハノイにおける「ウエストレイクスクエアハノイ」開発計画におきましては、昨年8月に起工式を執り行いました。第Ⅰ期計画では、ハノイ初出店となる髙島屋(百貨店)を核とするSC(商業フロア)に加え、上層階にオフィスフロアを備える複合ビルを建設いたします。建設にあたっては、米グリーンビルディング協会が開発した建物の環境評価システム「LEED認証」で最高レベルの「プラチナ」の取得を目指した設計としております。2027年秋の開業に向け、リーシング活動・出店準備を進めてまいります。<金融業>金融業での営業収益は20,699百万円(前年比9.8%増)、営業利益は5,575百万円(前年比15.4%増)となりました。髙島屋ファイナンシャル・パートナーズ株式会社におきましては、収益の柱であるカード事業における取扱高の増大や新規入会会員の増加により、手数料収入及び年会費収入が伸長し、増収増益となりました。カード事業では、まちづくり戦略におけるグループの顧客接点を活用した基盤づくりとして、髙島屋各店や専門店、タカシマヤオンラインストアをはじめとしたWEBチャネルでの新規会員獲得を強化してまいりました。その結果、コロナ禍以前の2019年度と比較して新規会員獲得数が2割以上増加し、取扱高や年会費収入の増大につながっております。また、昨年6月にはショッピングお支払い方法「あとから」分割払いサービスの対象範囲の拡大と手続の利便性向上を実施し、サービスの利用件数・利用金額は着実に増加しております。ライフパートナー事業では、昨年3月に住信SBIネット銀行株式会社を所属銀行とする銀行代理業の許可を取得し、ファイナンシャルカウンターにおける銀行口座開設及び銀行商品のご案内を開始いたしました。さらに、同年9月からはカードカウンターでも銀行口座開設のご案内を開始しております。カード・証券・保険・相続・信託に加えて銀行商品を取り扱うことで、総合的な金融相談への対応力を強化すると共に、カード事業とのシナジー創出を進めた結果、口座数・預かり資産残高は着実に増加しております。投融資事業では、これまでソーシャルレンディングで培ったノウハウや企業ネットワークをいかし、法人融資を開始いたしました。融資先及び案件の拡大により、事業収益は順調に伸長しております。また、IFA(独立系ファイナンシャルアドバイザー)市場で強みを持つヴァスト・キュルチュール株式会社の子会社化に続き、昨年9月には法人向け金融事業を手掛ける株式会社クレイリッシュ(本年3月に株式会社髙島屋クレイキャピタルに商号変更)の株式の過半数を取得いたしました。これらのM&Aを通じて、経営人材・専門人材の確保や事業ノウハウの獲得も進めております。<建装業>建装業での営業収益は33,240百万円(前年比10.8%増)、営業利益は2,522百万円(前年比16.2%増)となりました。髙島屋スペースクリエイツ株式会社におきましては、ホテルなどの大型物件やラグジュアリーブランドを中心とした商業施設の受注が堅調に推移いたしました。さらに、コスト管理の強化により、利益率が改善したことも寄与し、増収増益となりました。<その他の事業>その他の事業全体での営業収益は42,756百万円(前年比4.6%増)、営業利益は2,024百万円(前年比2.4%増)となりました。飲食業の株式会社アール・ティー・コーポレーション、人材派遣業の株式会社センチュリーアンドカンパニーが増収増益となったことから、その他の事業全体におきましては、増収増益となりました。なお、当期の期末配当金につきましては、安定的な配当水準を維持することを基本スタンスとしつつ、一過性の特別損失の影響を除いた業績及び経営環境を総合的に勘案した結果、1株につき前期の期末配当金から4円増配し、17円とさせていただきたいと存じます。これにより、当期の年間配当金は、先に実施いたしました中間配当金17円と併せて1株につき34円となります。当社は2024年9月1日付で普通株式1株を2株とする株式分割を実施しております。同年8月31日を基準日としてお支払いしました中間配当金(1株につき23円)は、当該株式分割実施後の1株あたり配当金に換算すると11円50銭に相当します。期末配当金13円と合わせた前期の年間配当金相当額は1株あたり24円50銭となり、当期の年間配当金34円は9円50銭の増配となります。また、株主還元拡充、資本効率向上を図るため、150億円の自己株式を取得し、取得した全株式を消却いたしました。
(2)当期の財政状態の概況当連結会計年度末の総資産は、1,346,229百万円と前連結会計年度末に比べ50,217百万円増加しました。これは、現金及び預金の減少11,350百万円、受取手形、売掛金及び契約資産の増加42,060百万円、海外子会社における使用権資産の減少9,579百万円、株価上昇や持分法適用会社の業績伸長等に伴う投資有価証券の増加11,998百万円が主な要因です。負債については、868,480百万円と前連結会計年度末に比べ72,816百万円の増加となりました。これは、支払手形及び買掛金の増加8,968百万円、有利子負債(社債及び借入金)の増加79,810百万円が主な要因です。純資産については、477,749百万円と前連結会計年度末に比べ22,598百万円減少しました。これは、親会社株主に帰属する当期純損失による利益剰余金の減少8,194百万円、自己株式の取得による減少2,356百万円が主な要因です。
(3)当期のキャッシュ・フローの概況営業活動によるキャッシュ・フローは、53,837百万円の収入となり、前年同期が72,493百万円の収入であったことに比べ18,656百万円の収入の減少となりました。主な要因は、転換社債償還損が72,065百万円増加したものの、税金等調整前当期純利益が68,302百万円減少したこと、売上債権の増減額が29,147百万円増加したことなどによるものです。投資活動によるキャッシュ・フローは、34,924百万円の支出となり、前年同期が39,694百万円の支出であったことに比べ4,769百万円の支出の減少(収入の増加)となりました。主な要因は、有形及び無形固定資産の取得による支出が16,424百万円増加したものの、有形及び無形固定資産の売却による収入が17,449百万円増加したこと、関係会社株式の取得による支出が8,918百万円減少したことなどによるものです。財務活動によるキャッシュ・フローは、31,772百万円の支出となり、前年同期が41,772百万円の支出であったことに比べ9,999百万円の支出の減少(収入の増加)となりました。主な要因は、社債の償還による支出が131,358百万円増加したものの、短期借入金の純増減額が129,976百万円増加したこと、長期借入れによる収入が11,315百万円増加したことなどによるものです。これらに換算差額を加えた結果、当連結会計年度末の現金及び現金同等物は、前連結会計年度末に比べ11,118百万円減少し、77,441百万円となりました。(参考) キャッシュ・フロー関連指標の推移2022年 2023年 2024年 2025年 2026年2月期 2月期 2月期 2月期 2月期自己資本比率(%) 34.8 35.1 35.7 36.5 33.4時価ベースの自己資本比率
16.4 25.4 28.0 28.8 43.1(%)キャッシュ・フロー対有利子
10.2 5.9 3.5 2.8 5.2負債比率(年)インタレスト・カバレッジ・
4.5 7.0 10.4 9.3 7.1レシオ(倍)自己資本比率 :自己資本/総資産時価ベースの自己資本比率 :株式時価総額/総資産キャッシュ・フロー対有利子負債比率 :有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ :営業キャッシュ・フロー/利払い
※ 各指標は、いずれも連結ベースの財務数値により計算しております。※ 株式時価総額は、期末株価終値×期末発行済株式総数(自己株式控除後)により算出しております。
※ 営業キャッシュ・フローは連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。有利子負債は、連結貸借対照表に計上されている短期借入金、1年内償還予定の社債、社債、長期借入金、コマーシャル・ペーパーを対象としております。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。
(4)今後の見通し次年度の日本経済は、積極財政や経済対策の進展により、緩やかな回復が見込まれております。一方、世界的な地政学リスクの一段の高まりが、金融市場や消費環境にどのような影響を及ぼすか、引き続き慎重な見極めが必要な状況にあります。そのような中、次年度は「グループ総合力発揮による中期経営計画の必達~2031年のグランドデザイン実現に向けて、基礎固めをやり抜く~」を経営目標に掲げております。現中期経営計画(2024~2026年度)は当社が有する3つの強み(「国内・アジアの主要都市に展開する複数の利益創出拠点」「グループ会社の総合力」「幅広い顧客基盤」)を圧倒的競争優位に昇華させるための「基盤構築」期間という位置付けです。最終年度である次年度は、掲げた目標をやり抜く重要な1年として経営課題を「グループのシームレス化によるまちづくり戦略の強靭化」「仕事変革(組織風土改革とデジタル活用)」「経営基盤強化(ESG経営・人的資本経営)」と定めております。□グループのシームレス化によるまちづくり戦略の強靭化現中期経営計画では、「次世代型SCへの転換」「海外事業(ベトナム)」「金融事業」を新たな成長の柱と位置付け、集中的な投資を進めております。2031年度に掲げる「各領域で事業利益100億円規模を創出する」という目標を確実なものとするためには、「グループのシームレス化」が不可欠です。次年度は、「シームレス化」で実現すべき内容のロードマップを具体的に策定し、取組のスピードアップを図ってまいります。《次世代型SC》 ~各拠点での転換推進と、核となる百貨店の営業力強化~グループ総合戦略である「まちづくり」を具現化する象徴的な取組が、グループ一体で創り上げる「次世代型SC」です。新たなコンテンツの導入や多様な来店動機の創出に加え、地域・お客様・お取引先の参画を得ながら、「百貨店核の強み」をいかして百貨店と専門店の価値を掛け合わせ、SC全体としての魅力向上を図ってまいります。次世代型SCへの転換を通じ、当社が目指す「こころ豊かな生活を実現する身近なプラットフォーム」への進化を加速してまいります。次世代型SCにおいて中核となる百貨店は、「外部環境に左右されない営業力」の獲得に向けた取組を一段と強化してまいります。商品政策では、価値観や消費行動の変化を捉えた「ヒト軸」のマーケティングを推進し、お客様ニーズを起点とした新たなモノ・コトの創出を通じて、より高い体験価値を提供してまいります。顧客政策においては、デジタルを活用した商品提案や、グループの総合力をいかした金融サービスの提案など、顧客特性に応じたパーソナルな施策を推進し、お客様一人ひとりの当社に対するロイヤルティ向上を図ってまいります。《海外事業》 ~市場環境に則した戦略の遂行と、人材育成強化~海外事業においては、重点投資を進めるベトナム開発を中心に、各拠点の市場動向を踏まえた成長戦略を着実に遂行すると共に、海外統括機能や支援体制など、事業成長を支える基盤整備をグループ全体で強化してまいります。また、ローカル人材の登用や国を越えた人材交流を進め、将来を見据えた人材育成にも取り組んでまいります。《金融事業》 ~グループ全体で推進する金融事業強化~金融サービスを重要な品揃えの一つとして位置付け、金融事業を推進するための体制を整備してまいります。グループ全体で具体化を進めることで、お客様の豊かな暮らしに寄り添い、生涯価値(LTV)の最大化を図ると共に、新たなお客様との接点を広げてまいります。□仕事変革 ~組織風土改革とデジタル活用~不透明な経営環境の中では、個人と組織が能動的かつ迅速に行動しなければ、社会やお客様ニーズの変化に対応できません。当社で働くすべての人の働きがいやエンゲージメントを高めることが重要であり、そのために、誰もが働きやすい職場環境の整備と、新たなチャレンジを後押しする風土の醸成に取り組んでまいります。また、労働人口が減少し、人手不足が深刻化する中、業務のDⅩ化は喫緊の課題となっています。DX・AI活用を通じて、定型業務の自動化による時間創出を図ると共に、デジタルを活用した高付加価値な商品・サービスを提供し、お客様満足度の向上を目指してまいります。□経営基盤強化 ~ESG経営・人的資本経営~ESG経営は、課題解決だけでなく、ESGリスクの低減を通じて企業の持続可能性を高める段階へ移行しています。経営戦略として、国際基準に沿ったグループサステナビリティ戦略を策定、推進すべく、ESG推進室の機能強化に合わせ、「サステナビリティ推進室」に名称を変更いたしました。環境・社会課題に伴うコスト上昇を吸収しつつ、収益力を高め、価値創造を継続するため、経営戦略と一体となった取組を加速してまいります。ESG営業政策については、「TSUNAGU ACTION」を軸に、社会的価値と経済的価値を同時に創造する経営戦略(CSV)に基づく取組を強化し、サステナブルな収益の増大を目指してまいります。また、本年2月には、国内中小企業が有する伝統や技術を守り、文化・歴史を未来へとつなぐことを目的として、「百年のれんプロジェクト」を発足いたしました。本プロジェクトでは、資金需要やブランド価値の維持・向上(販路拡大に向けた戦略策定、事業の継続性確保等)に関する支援ニーズを有する企業を対象として、協業先との連携のもと、「百年のれん投資戦略」の具体化に向けた検討を進めてまいります。これらの取組を通じ、日本の将来を支える持続的なプラットフォームの構築を図ると共に、地域社会及び地域経済の活性化に資するESG経営の推進に取り組んでまいります。AI全盛期を迎えつつある現在においても、持続的成長の原動力は「人」の力であることは変わりません。人材の質がサービスやブランド価値に直結するため、高度なスキル・経験が求められます。海外事業においても、多言語・多文化対応力やマーチャンダイジング力など、幅広い能力が求められます。これらを担う人材の確保・育成とエンゲージメント向上につなげる人的資本経営は、重要な課題です。一人当たりの生産性の向上を前提とした労働分配率の引き上げや職場環境の改善など、「人」への積極的な投資は、今後も継続的に実施してまいります。事業のセグメント別取組は、次のとおりであります。<国内百貨店業>商品政策においては、引き続き、当社の強みの一つである東西大型5店を軸に、「魅力ある品揃え」の実現に向けた取組を推進してまいります。さらに、当社ならではの「アイテム平場」「自主編集売場」、「EC」の継続強化や、新たなモノ・コト開発を通じ、お客様満足度の向上を目指してまいります。また、商品利益率においても、重点お取引先との連携を通じ、利益率の高い衣料品・雑貨を中心としたファッション領域の強化を図ることにより、商品利益率の改善につなげてまいります。顧客政策においては、外商顧客への営業体制の強化を通じて、金融などの新たなサービスを提供することにより、既存顧客の満足度向上と次世代顧客の獲得を図ってまいります。また、優良な海外店舗を有する強みをいかし、海外顧客の基盤確立とロイヤルカスタマー化に向けた取組を推進してまいります。さらに、着実に会員数が増加しているタカシマヤアプリについても、あらゆるお客様との重要な顧客接点ツールとしての魅力を高めてまいります。なお、本年8月3日をもって現在の形での営業を終了する洛西店につきましては、これまでご利用いただいているお客様に、引き続き京都店を中心にご愛顧いただける体制を整えてまいります。<海外百貨店業>シンガポール髙島屋におきましては、経営環境が不透明な中、ファッション関連商品や食料品など品揃えの再強化に加え、顧客政策を推進することで、国内顧客やツーリストの維持・拡大を図ってまいります。上海高島屋におきましては、景気低迷による消費減速が長期化する状況の中、お客様ニーズに基づいたテナントの導入など、収益基盤の安定化に継続して取り組んでまいります。開店10周年を迎えるホーチミン髙島屋におきましては、商品カテゴリー・ブランドの再編や催・イベントの強化により店舗の集客力を高め、更なる売上高の増大を目指してまいります。サイアム髙島屋におきましては、化粧品売場のリニューアルに続き、ラグジュアリーゾーンの段階的な拡大を進めており、改装による集客力の向上及び売上高の増大など、効果の最大化を図ってまいります。<国内商業開発業>東神開発株式会社におきましては、2027年度のグランドオープンを目指し、「玉川髙島屋S.C.」のリニューアルプロジェクトが始動しております。「京都髙島屋S.C.」「柏髙島屋ステーションモール」「流山おおたかの森S.C.」など、その他の施設においても、SC全体としての魅力向上を図ってまいります。<海外商業開発業>成長ドライバーと位置付けるベトナム事業におきましては、ハノイでの住宅・オフィス・商業の複合開発事業に加え、今後、ホーチミンのサイゴンセンターにおける増床計画が本格化してまいります。2016年の開業以来、成長を続けているサイゴンセンターは更なる進化を遂げ、1993年に開業し国際的にも高く評価されている「シンガポール髙島屋S.C.」に並ぶASEAN第2の拠点へと成長させてまいります。また、資本効率向上の観点から、長期的に資産を保有し持続的な成長を実現する基幹事業と、短期回収型事業への参画を組み合わせ、資産規模も適切にコントロールしてまいります。<金融業>持続的成長に向け、カード事業、ライフパートナー事業、投融資事業の3事業それぞれの施策を充実させることで、個人の資産管理から法人の資金需要までカバーする「髙島屋のステークホルダーにとっての総合金融プラットフォーム」の構築を目指してまいります。<建装業>髙島屋スペースクリエイツ株式会社におきましては、主力であるホテル・ラグジュアリー市場が引き続き活況となる見込みの一方、内装業全体では人材不足が深刻化していることから、多様な人材を確保する「人的資本経営」を推進してまいります。また、昨年開設したベトナム子会社につきましては、本格的に営業を開始することで、日本クオリティーの内装需要を確実に捉え、持続的な成長につなげてまいります。<その他の事業>飲食業の株式会社アール・ティー・コーポレーション、人材派遣業の株式会社センチュリーアンドカンパニー、広告宣伝業の株式会社エー・ティ・エーなど、その他の事業におきましても、各業界における競争力を高めることで、安定的な収益基盤の構築につなげてまいります。当社は、資本コストを意識したROIC経営を推進しています。セグメント別及びグループ会社別、百貨店各店舗別のROICに加え、次世代型SCへの転換を進める中で、「拠点別」(百貨店・専門店)ROICも経営指標として採用しています。それぞれの事業特性や地域特性を踏まえた「ROICツリー」を策定し、現場の一人ひとりがROIC向上に向けた具体的な行動を実践できる仕組みの構築や、風土の醸成にも取り組んでいます。現中期経営計画(2024~2026年度)は、投資が先行するフェーズと位置付けており、2027年度以降は、これらの投資の成果を着実に収益として回収するフェーズへ移行する見通しです。ROIC経営の実効性を一層高めることで、持続的な利益成長及び資本効率の向上を図ってまいります。また、市場との対話は引き続き強化してまいります。市場評価とのギャップの極小化に向け、持続的な利益成長への期待感を高めていくと共に、機動的な資本政策及び株主還元策を志向してまいります。当社は、本年5月開催予定の第160回定時株主総会における承認を条件として、「監査役会設置会社」から「監査等委員会設置会社」へ移行する予定です。グループ経営の多角化・高度化が進展する中、権限委任を通じた意思決定の更なる迅速化、取締役会における戦略的議論の充実及び監督機能の一層の強化を図ることで、グループ総合戦略である「まちづくり」の下、当社独自の価値提供に向けた取組を加速してまいります。
(5)資本政策の基本的な方針<基本的な考え方>当社は、将来の事業リスクに備え、財務健全性を担保しつつ、適切な財務レバレッジの活用を進めています。主要な経営指標(KPI)として、ROIC、EBITDA、自己資本比率、DOE(株主資本配当率)、TSR(株主総利回り)を設定しております。特に資本コストを意識した経営の実現に向けた取組として、ROIC経営を推進しております。2025年度のROICは5.7%とWACC4.8%を上回りました。今後も、百貨店各店を含む各事業体で特性を踏まえたROICツリーを活用、現場一人ひとりが意識し行動できる仕組みを構築してまいります。EBITDAについては、財務安定性の観点から、純有利子負債EBITDA倍率、現金創出力の観点から、総資産対EBITDA比率を設定しております。各経営指標については、決算説明会資料(※)で開示しております。
※ https://www.takashimaya.co.jp/corp/ir/tanshin/当社は、企業価値向上をめざし、一株当たり利益(EPS)の増加に加え、市場との対話の充実により株価収益率(PER)を高めてまいります。また、EBITDAを意識した経営の推進により、国内外の各事業における現金創出力が高まっていることを踏まえ、資金配分の適正化など資金効率を向上させる取組を推進してまいります。さらに、安定的、持続的な利益成長に資する資産は自ら保有する「持つ経営」を基本方針とする中、機動的な経営判断のもと、ROICや現金創出力を更に向上させるサイクルを構築することで、資産効率も高めていきます。<株主還元>配当は、純資産増加をベースとした累進配当に加え、各種経営指標を考慮しています。業績が好調に推移し想定以上のフリーキャッシュフローが創出された場合には、人的資本・ESG投資を含む追加の成長投資、及び、株主還元等、マルチステークホルダーへのバランスを重視した利益配分の観点から、資金使途を機動的かつ総合的に判断します。
四半期 2026年2月期 第1四半期
出典: 高島屋 2026年2月期 第1四半期 決算短信〔日本基準〕、開示日 2025年6月30日(https://www2.jpx.co.jp/disc/82330/140120250628503634.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当第1四半期連結累計期間(2025年3月1日~2025年5月31日)における我が国の社会経済は、消費者物価指数の高止まりにともない、実質賃金がマイナスとなる中、個人消費についても伸び悩む状況が続きました。また、訪日外国人客数、消費額は、過去最高を更新した前年度を上回るペースで推移していますが、円高基調による「高額品から日用品」へのシフトや「モノからコト」「都市から地方」へのシフトなど消費行動に変化が見られています。さらに、アメリカの関税政策に端を発した貿易摩擦、中東などの地政学的リスクの高まりが、今後の金融市場(金利・為替・株価)や経済(物価・消費・インバウンド需要)にどのような影響を及ぼすか、先行きへの不透明感が増しています。髙島屋グループ(以下、当社)の中核事業である国内百貨店業においては、過熱感のあった高額品消費やインバウンド需要が一巡し、売上高は前年を下回る推移が続いています。リスクが顕在化する状況において、品揃えや顧客政策などベースとなる営業力強化に向けた取り組みに今一度注力してまいります。当第1四半期連結累計期間の連結業績につきましては、連結営業収益は112,461百万円(前年同期比6.4%減)、連結営業利益は12,635百万円(前年同期比26.9%減)、連結事業利益は13,204百万円(前年同期比28.5%減)、連結経常利益は11,508百万円(前年同期比35.5%減)となり、親会社株主に帰属する四半期純利益は6,996百万円(前年同期比45.4%減)となりました。事業のセグメント別業績は、次のとおりであります。<国内百貨店業>国内百貨店業での営業収益は68,958百万円(前年同期比8.6%減)、営業利益は5,175百万円(前年同期比44.2%減)となりました。売上高について、国内顧客は堅調に推移し、前年実績を上回りましたが、前年度、円安を背景に拡大したインバウンド需要の反動による影響が大きく、売上高全体では減収となりました。この状況を踏まえ、機動的に追加対策を実行していくことで、環境変化に迅速に対応してまいります。商品力強化では、当社の強みの一つである東西大型5店を軸に重点お取引先と連携した取り組みを更に推進してまいります。地域特性に応じた品揃えの強化を図り、中小型店にも拡充していくことで、お客様ニーズの変化に即応してまいります。また、「アイテム平場」「自主編集売場」の再強化や新たなモノ・コト開発を進め、実店舗の強みをいかしたワンストップでの体験価値を提供してまいります。顧客基盤強化では、4月から髙島屋の各種カードのポイントが「1ポイント単位で利用可能」となったことを契機に、カード戦略のリブランディングを始動いたしました。ポイント利用やカード入会状況を踏まえ、既存顧客の満足度向上と次世代顧客獲得の両立に向けた取り組みを強化してまいります。また、タカシマヤアプリにおきましても、オンラインストアとの会員ID連携、特典付与機能の強化に加え、デジタルでのアプローチなど、重要な顧客接点ツールとして魅力を高めてまいります。さらに、シンガポールなど優良な海外店舗を有する強みをいかした国内店舗との相互送客により、国境を越えた買い回りを促進していくことで、固定化を図ってまいります。商品利益率について、百貨店店頭では前年実績を上回りました。利益率の低いラグジュアリーブランドなどの売上高が、インバウンドを中心に前年実績を大きく下回ったことによる売上構成比の変化が主要因です。重点お取引先と連携した取り組みを通じ、利益率の高い衣料品・雑貨などのファッションの強化(正価品)により、本質的な商品利益率の改善につなげてまいります。販売管理費について、ベースアップなどの人的資本投資に加え、新規ブランドの導入、ポイント制度の変更など商品力、顧客基盤強化につなげる費用は積極的に投下しました。一方、コスト削減に向けた取り組みも同時に推進したことで、前年からの増加を最小限に抑制いたしました。今後も店舗運営体制の更なる効率化など状況に応じた追加対策を実行してまいります。<海外百貨店業>海外百貨店業での営業収益は8,352百万円(前年同期比1.1%増)、営業利益は2,180百万円(前年同期比5.8%増)となりました。シンガポール髙島屋において、営業収益は売場改装にともなう押し上げ効果がありましたが、長引くインフレ下における消費停滞の影響もあり、前年同水準にとどまりました。一方、コスト削減策を着実に推進したことで、増益となりました。引き続き、ファッション関連商品や食料品など品揃えの再強化に加え、顧客基盤強化に向けた取り組みを推進することで、国内顧客やツーリスト売上高の増大を図ってまいります。上海高島屋において、新たなテナントの誘致など収益基盤の強化に継続して取り組んでおりますが、景気低迷による消費減速の影響が大きく、減収・赤字となりました。ホーチミン髙島屋において、成長分野である子供用品やお客様からの支持の高い化粧品などの品揃え強化とともに、コストの増加を最小限に抑制したことで、増収増益となりました。引き続き、商品カテゴリー・ブランドの再編や催・イベントの強化により、店舗の集客力を高め、売上高の増大につなげてまいります。サイアム髙島屋において、内需低迷や売場改装にともなう工事影響もあり、減収・赤字となりました。3月に発生いたしましたミャンマー地震による今後の影響も懸念される中ではありますが、改装効果の最大化に向けた取り組みを推進してまいります。<国内商業開発業>国内商業開発業での営業収益は10,192百万円(前年同期比0.4%減)、営業利益は2,059百万円(前年同期比18.0%減)となりました。東神開発株式会社において、「玉川髙島屋S・C」の改装工事にともない、空室となる区画の賃料収入の影響に加え、人件費の上昇による外部委託費や光熱費など施設運営に関わる費用の増加もあり、減収・減益となりました。改装を進める「玉川髙島屋S・C」においては、4月下旬西館ストリートに、フードコート「P.」が開業いたしました。多様な文化やスタイルを発信する4つの店舗で構成され、歩道と空間、地域をつなぐ、新たなお買物環境を創出しております。また、5月には、屋上庭園「フォレストガーデン」及び「ローズガーデン」が、環境省の令和6年度後期「自然共生サイト(※)」に認定・登録されました。当社グループが運営する区域が認定・登録されるのは初めてのこととなります。引き続き、地球環境を重要なステークホルダーと捉え、グループ全体で持続可能な社会の実現に貢献してまいります。(※)「民間等の取り組みによって生物多様性の保全が図られている区域」として環境省の認定を受けた区域の名称<海外商業開発業>海外商業開発業での営業収益は3,764百万円(前年同期比2.1%減)、営業利益は1,356百万円(前年同期比15.1%減)となりました。トーシンディベロップメントシンガポールPTE.LTD.において、改装工事にともなう空室区画の増加による賃料収入の影響や人的資本投資の強化、外部委託費など施設運営に関わる費用の増加もあり、減収・減益となりました。成長ドライバーであるベトナム事業は、着実に進捗しております。首都ハノイにおいて開発を進めている「ウエストレイクスクエアハノイ(旧称:スターレイクB計画)」は、緑豊かで心地よい空間創造や環境に配慮した資材・設備の導入が評価され、米グリーンビルディング協会の建物環境認証システム「LEED」で最高レベルの「プラチナ」を取得する予定です。現在、2027年の商業施設並びにオフィス棟オープンに向け、リーシング活動・出店準備を進めております。海外商業開発業では、今後も長期的に資産を保有し、持続的な成長を実現する基幹事業と短期回収型事業への投資を組み合わせ、資産規模をコントロールしながら資本効率を高めてまいります。<金融業>金融業での営業収益は5,040百万円(前年同期比11.5%増)、営業利益は1,400百万円(前年同期比16.9%増)となりました。髙島屋ファイナンシャル・パートナーズ株式会社において、収益の柱であるカード事業における取扱高伸長や新規入会会員増加により、手数料及び年会費収入が増大し、増収増益となりました。カード事業では、ポイント制度の変更を契機として、百貨店・専門店及びECサイトでの更なる新規会員の獲得強化と取扱高の拡大に向けた取り組みを推進しております。ライフパートナー事業では、3月に住信SBIネット銀行株式会社を所属銀行とする銀行代理業の許可を取得し、ファイナンシャルカウンターにおいて銀行口座の開設と銀行商品のご案内を開始いたしました。証券・保険・相続・信託などに銀行商品を加え、ファイナンシャルカウンターでの取扱商品・サービスの幅の拡大により、総合的な金融相談への対応強化を図ってまいります。コア資産である預金商品を加えることでお客様との長期的な関係深化、カード事業とのシナジー発揮につなげてまいります。さらに、ヴァスト・キュルチュール株式会社において、IFA(独立系ファイナンシャルアドバイザー)市場における事業を拡大し、質の高いプライベートバンクサービスを提供していくことで、当社グループの顧客基盤の盤石化と金融業の利益増大を同時に実現してまいります。<建装業>建装業での営業収益は6,724百万円(前年同期比21.1%減)、営業利益は614百万円(前年同期比
6.1%増)となりました。髙島屋スペースクリエイツ株式会社において、ホテルなどの大型物件やラグジュアリーブランドを中心とした商業施設の受注が堅調に推移しております。工程変更などの影響で減収となりましたが、コスト管理の強化により、利益率が改善したことで増益となりました。引き続き、営業力とデザイン力を駆使した先行提案営業を強化し、安定的な収益基盤の構築につなげてまいります。<その他の事業>その他の事業全体での営業収益は9,429百万円(前年同期比1.0%増)、営業利益は288百万円(前年同期比6.1%減)となりました。広告宣伝業の株式会社エー・ティ・エー及び人材派遣業の株式会社センチュリーアンドカンパニーが増収増益となった一方、卸売業の株式会社グッドリブが減収減益となったことから、その他の事業全体におきましては、増収減益となりました。引き続き、各事業で業界競争力を高めていく取り組みを推進していくことで、経営基盤の強化を図ってまいります。本年度は、創業200周年の節目となる2031年のグランドデザイン実現に向け、「自立と共創のうねりによる成長加速~『グループのシームレス化』の始動~」を経営目標に掲げています。当社は、「店舗の立地特性」「優良なグループ会社」「幅広い顧客基盤」という3つの強みを有しています。この強みを更に昇華させるべく、お客様視点でグループの各事業が等距離にある状態、すなわちシームレス化を実現し、お客様にストレスなく、かつ感動を与える購買体験を創出してまいります。シームレスの具現化に向けた取り組みを推進することで、更なる環境の変化にも柔軟に対応できる事業ポートフォリオの再構築、経営基盤の強化につなげ、持続的成長を実現してまいります。
(2)財政状態に関する説明① 資産、負債及び純資産の状況当第1四半期連結会計期間末の総資産については、1,285,759百万円と前連結会計年度末に比べ10,252百万円の減少となりました。これは、海外子会社における為替換算影響等による使用権資産の減少8,594百万円及び投資有価証券の減少2,455百万円が主な要因です。負債については、786,821百万円と前連結会計年度末に比べ8,842百万円の減少となりました。これは、海外子会社における為替換算影響等によるリース債務の減少8,511百万円が主な要因です。純資産については、498,938百万円と前連結会計年度末に比べ1,410百万円の減少となりました。これは、親会社株主に帰属する四半期純利益による利益剰余金の増加6,996百万円及び配当金の支払いによる利益剰余金の減少3,943百万円、為替換算調整勘定の減少3,387百万円が主な要因です。以上の結果、自己資本比率は36.7%(前連結会計年度末比0.2ポイント増)となりました。
② キャッシュ・フローの状況営業活動によるキャッシュ・フローは、7,528百万円の収入となり、前年同期が13,323百万円の収入であったことに比べ5,795百万円の収入の減少となりました。主な要因は、税金等調整前四半期純利益が6,929百万円減少したことなどによるものです。投資活動によるキャッシュ・フローは、14,774百万円の支出となり、前年同期が11,270百万円の支出であったことに比べ3,504百万円の支出の増加(収入の減少)となりました。主な要因は、有形及び無形固定資産の取得による支出が1,847百万円増加したこと、定期預金の払戻による収入が1,493百万円減少したことなどによるものです。財務活動によるキャッシュ・フローは、6,314百万円の支出となり、前年同期が7,325百万円の支出であったことに比べ1,011百万円の支出の減少となりました。主な要因は、長期借入れによる収入が13,000百万円減少したものの、長期借入金の返済による支出が14,540百万円減少したことなどによるものです。これらに換算差額を加えた結果、当第1四半期連結会計期間末の現金及び現金同等物は、前連結会計年度末に比べ15,794百万円減少し、72,764百万円となりました。
(3)連結業績予想などの将来予測情報に関する説明連結業績予想につきましては、2025年4月14日の決算発表時の業績予想数値公表後、国内百貨店業におけるインバウンド売上高が減少していることなどを踏まえ、総額営業収益、営業収益、営業利益、事業利益、経常利益を下記の通り修正しました。また、当社は、2025年6月30日開催の取締役会において、重要な資産の譲渡について決議いたしました。これに伴い、2026年2月期第2四半期(中間期)におきまして、特別利益を計上する見込みであることから、親会社株主に帰属する中間純利益を下記の通り修正しました。なお、同日開催の取締役会において、自己株式の取得と消却について決議いたしました。6月30日修正予想における「1株当たり中間純利益」「1株当たり当期純利益」については、自己株式取得及び消却の影響を考慮しております。詳細は、四半期決算短信(添付資料)P.14「2.四半期連結財務諸表及び主な注記(4)四半期連結財務諸表に関する注記事項(重要な後発事象)」をご覧ください。
①2026年2月期第2四半期(中間期)連結業績予想数値(2025年3月1日~2025年8月31日)親会社株主に総額 1株当たり営業収益 営業利益 事業利益 経常利益 帰属する営業収益 中間純利益中間純利益百万円 百万円 百万円 百万円 百万円 百万円 円 銭4月14日発表予想 (A)513,000 248,600 27,400 30,000 28,800 18,000 59.336月30日修正予想 (B)485,000 233,000 21,000 23,600 20,500 20,500 67.87増減額(B-A)△28,000 △15,600 △6,400 △6,400 △8,300 2,500 8.54増減率(%)△5.5 △6.3 △23.4 △21.3 △28.8 13.9 -前期実績(2025年2月期) 506,714 243,431 28,760 31,528 30,238 19,078 60.47
②2026年2月期通期連結業績予想数値(2025年3月1日~2026年2月28日)親会社株主に総額 1株当たり営業収益 営業利益 事業利益 経常利益 帰属する営業収益 当期純利益当期純利益百万円 百万円 百万円 百万円 百万円 百万円 円 銭4月14日発表予想 (A)1,070,000 521,200 58,000 65,000 61,000 40,000 131.856月30日修正予想 (B)1,020,000 493,000 50,000 57,000 53,000 40,000 134.82増減額(B-A)△50,000 △28,200 △8,000 △8,000 △8,000 – 2.97増減率(%)△4.7 △5.4 △13.8 △12.3 △13.1 – -前期実績(2025年2月期) 1,032,701 498,491 57,503 63,353 60,396 39,525 126.33
四半期 2027年2月期 第1四半期
出典: 高島屋 2027年2月期 第1四半期 決算短信〔日本基準〕、開示日 2026年6月30日(https://www2.jpx.co.jp/disc/82330/140120260624579151.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当第1四半期連結累計期間(2026年3月1日~2026年5月31日)における我が国の社会経済は、持続的な賃金引上げや経済対策の効果により、物価上昇率の鈍化と実質賃金の改善がみられ、個人消費を中心に緩やかな回復基調となりました。一方、中東をはじめとする地政学リスクの長期化が、世界経済や国内の金融市場(金利・為替・株価)並びに経済環境(物価・個人消費・インバウンド需要)に及ぼす影響については、引き続き慎重な見極めが必要な状況にあります。髙島屋グループ(以下、当社)は、創業200周年の節目となる2031年に「目指す姿」を「お客様・従業員・株主・地域社会等、すべてのステークホルダーの『こころ豊かな生活を実現する身近なプラットフォーム』」と定め、現中期経営計画(2024~2026年度)初年度にグランドデザインとして公表いたしました。さらに、前年度からは、このグランドデザイン実現に向け、「グループのシームレス化」を本格的に始動しております。当社は、「国内・アジアの主要都市に展開する複数の利益創出拠点」「グループ会社の総合力」、そして、各拠点・各組織で培った「幅広い顧客基盤」という3つの強みを有しています。国内外のグループ商業施設やEC、金融等で取り扱う商品やサービスの総和は、当社ならではの競争優位性であります。百貨店と専門店、国内と海外、リアルとネットといった様々な垣根を越え、シームレスに商品やサービスを提供できる体制・仕組みを構築することで、お客様への提供価値の最大化を図ってまいります。そのような中、当年度は「グループ総合力発揮による中期経営計画の必達~2031年のグランドデザイン実現に向けて基礎固めをやり抜く~」を経営目標に掲げ、「グループのシームレス化によるまちづくり戦略の強靭化」「仕事変革(組織風土改革とデジタル活用)」「経営基盤強化(ESG経営・人的資本経営)」を推進しております。当第1四半期連結累計期間の連結業績につきましては、連結営業収益は119,687百万円(前年同期比6.4%増)、連結営業利益は15,971百万円(前年同期比26.4%増)、連結事業利益は17,285百万円(前年同期比30.9%増)、連結経常利益は16,489百万円(前年同期比43.3%増)となり、親会社株主に帰属する四半期純利益は11,082百万円(前年同期比58.4%増)となりました。事業のセグメント別業績は、次のとおりであります。<国内百貨店業>国内百貨店業での営業収益は71,159百万円(前年同期比3.2%増)、営業利益は7,461百万円(前年同期比44.2%増)となりました。売上高は、円安を背景としたインバウンド需要の増加に加え、大半を占める国内顧客売上高が堅調に推移したことにより、前年実績を上回りました。商品利益率は、前年実績を下回りました。これは、国内顧客売上高やインバウンド需要が堅調に推移する中、利益率の低いラグジュアリーブランド等の売上高が前年実績を大きく上回ったことによる売上構成比の変化が主な要因です。一方、売上高の増大により、売上総利益は増益を確保いたしました。販売管理費については、ベースアップ等、人的資本経営の推進に向けた費用を継続的に配分するとともに、営業力強化につながる費用についても、効果を見極めながら適切に投下しました。一方、コスト削減に向けた取組も同時に推進したことで、光熱費等、不可避の増加要因はあったものの、前年実績から改善いたしました。これらの結果、事業全体では増収増益となりました。今後も利益増大に向けた取組を着実に推進してまいります。商品政策においては、当社の強みの一つである東西大型5店を軸に、「魅力ある品揃え」の実現に向けた取組を強化してまいります。さらに、当社ならではの「アイテム平場」「自主編集売場」「EC」の継続強化や、新たなモノ・コト開発を通じ、お客様満足度の向上を目指してまいります。また、商品利益率においても、重点お取引先との連携を通じ、利益率の高い衣料品・雑貨を中心としたファッション領域の強化を図ることにより、商品利益率の改善につなげてまいります。顧客政策においては、外商顧客への営業体制の強化を通じて、金融等の新たなサービスを提供することにより、既存顧客の満足度向上と次世代顧客の獲得を図ってまいります。また、優良な海外店舗を有する強みをいかし、海外顧客の基盤確立とロイヤルカスタマー化に向けた取組を推進してまいります。さらに、着実に会員数が増加しているタカシマヤアプリについても、あらゆるお客様との重要な顧客接点ツールとしての魅力を高めてまいります。コスト削減においては、今後の物価高リスクを織り込みつつ、店舗運営体制のさらなる効率化等、状況に応じた追加対策を継続的に検討してまいります。<海外百貨店業>海外百貨店業での営業収益は9,488百万円(前年同期比13.6%増)、営業利益は2,552百万円(前年同期比17.0%増)となりました。シンガポール髙島屋におきましては、売場改装やコスト削減の効果に加え、円安に伴う為替影響による押し上げもあり、増収増益となりました。今後も、ファッション関連商品や食料品等の品揃えの再強化と顧客政策を推進することで、国内顧客及びツーリストの維持・拡大を図ってまいります。上海高島屋におきましては、新たなテナントの誘致等、収益基盤の強化に向けた取組の効果もあり、増収及び黒字転換を達成いたしました。引き続き、コスト削減を併せて推進し、さらなる利益の増大につなげてまいります開店10周年を迎えるホーチミン髙島屋におきましては、成長分野である子供用品や、お客様からの支持の高い化粧品等の品揃え強化に加え、コストの増加を最小限に抑制したことで、増収増益となりました。さらなる売上高の増大を目指し、商品カテゴリーやブランドの再編、催事・イベントの強化を推進してまいります。サイアム髙島屋におきましては、国内顧客及びツーリストの売上高が堅調に推移したことに加え、コストの増加を最小限に抑制し、増収及び赤字幅が縮小いたしました。今後も、化粧品売場及びラグジュアリーゾーンの改装効果の最大化を図り、黒字転換につなげてまいります。<国内商業開発業>国内商業開発業での営業収益は10,614百万円(前年同期比4.1%増)、営業利益は2,158百万円(前年同期比4.8%増)となりました。東神開発株式会社におきましては、「玉川髙島屋S.C.」の改装工事の影響があったものの、その他の施設も含めた営業施策の強化により、入店客数及び売上高(歩合家賃・クレジット手数料収入等)の増大につながり、増収となりました。また、外部委託費等、施設運営に係る費用は増加しましたが、コスト全体の効率化を推進したことで、増益となりました。「玉川髙島屋S.C.」においては、2027年度のグランドオープンに向け、改装が着実に進捗しております。「京都髙島屋S.C.」「柏髙島屋ステーションモール」「流山おおたかの森S.C.」等、各施設においても、SC全体の魅力向上を図ってまいります。<海外商業開発業>海外商業開発業での営業収益は4,377百万円(前年同期比16.3%増)、営業利益は1,672百万円(前年同期比23.3%増)となりました。トーシンディベロップメントシンガポールPTE.LTD.におきましては、改装効果に加え、コストの増加を最小限に抑制したことにより、増収増益となりました。成長ドライバーであるベトナム事業においても、利益が増大しております。2027年秋の開業を予定するハノイでの複合開発事業に加え、今後はホーチミンのサイゴンセンターにおける増床計画が本格化してまいります。2016年の開業以来、成長を続けているサイゴンセンターは、さらなる進化を遂げ、1993年に開業し、国際的にも高く評価されている「シンガポール髙島屋S.C.」に並ぶASEAN第2の拠点へと成長させてまいります。また、資本効率向上の観点から、長期的に資産を保有し持続的な成長を実現する基幹事業と、短期回収型事業(ハイフォン、ホーチミンにおける住宅分譲事業等)への参画を組み合わせ、資産規模についても適切にコントロールしてまいります。<金融業>金融業での営業収益は5,437百万円(前年同期比7.9%増)、営業利益は1,644百万円(前年同期比
17.4%増)となりました。当社の金融事業は、髙島屋ファイナンシャル・パートナーズ株式会社を中核に、プライベートバンクサービスに強みを有するヴァスト・キュルチュール株式会社、中小企業向け融資に強みを有する株式会社髙島屋クレイキャピタルにより、カード・決済事業、ライフパートナー事業、投融資事業を展開しております。これら各社・各事業における取組を推進した結果、増収増益となりました。カード・決済事業では、髙島屋ファイナンシャル・パートナーズ株式会社が、グループ総合戦略「まちづくり」における顧客基盤の盤石化に向け、新規会員獲得の推進に取り組んでおります。特に、当社の強みである店舗の立地やリアルでの顧客接点をいかすため、各店舗におけるカードカウンターでの接客・手続き業務をデジタルの活用により、省力化・効率化し、人的資源の店頭営業活動へのシフトを進める等の取組を実施しております。その結果、新規会員獲得数及び有効口座数は着実に増加いたしました。あわせて、当社内外での利用促進や、前年に刷新した「あとから分割」サービスの利用拡大、法人オーナー顧客向けタカシマヤカード≪ビジネスプラチナ≫の獲得・利用拡大等の取組により、取扱高や年会費・手数料収入の増大にもつながっております。また、髙島屋ネオバンクを活用した決済サービスである「スゴ積み」については、前年に導入した半年コースの効果もあり、利用者数の増加及び取扱高の増大につながっております。ライフパートナー事業では、金融・為替市場の変動や保険業界における業界動向を踏まえた保険業法の改正等、社会環境の変化が継続しております。このような状況下、「未来のお金まるごと相談」をコンセプトに、タカシマヤ ファイナンシャルカウンターにおける顧客接点をいかし、窓口でのご相談対応やセミナー開催の充実を図ることで、口座数及び預かり資産残高等が着実に増加しております。また、髙島屋外商部とヴァスト・キュルチュール株式会社の連携による髙島屋版プライベートバンクサービスについても、展開の拡大を進めております。投融資事業では、髙島屋ファイナンシャル・パートナーズ株式会社が、ソーシャルレンディングで培ったノウハウや企業ネットワークをいかし、法人融資における融資先及び案件の拡大を進めております。具体的には、グループ金融事業の一環として、本年3月に運用を開始した不動産私募ファンド「合同会社 Sanitas I」への融資実行等により、事業収益は順調に増大しております。また、株式会社髙島屋クレイキャピタルにおいても、グループ参画によるガバナンス強化を背景に、中小企業向け法人融資を着実に拡大しております。<建装業>建装業での営業収益は8,860百万円(前年同期比31.8%増)、営業利益は595百万円(前年同期比
3.0%減)となりました。髙島屋スペースクリエイツ株式会社におきましては、既存受注物件の完工等で増収も、人件費等のコスト増加もあり、減益となりました。地政学リスクの高まり等、受注環境の不透明さが増す中、営業力やデザイン力といった当社の強みをいかした先行提案を強化するとともに、コスト削減と効率化を進め、安定的な収益基盤の構築につなげてまいります。<その他の事業>その他の事業全体での営業収益は9,748百万円(前年同期比3.4%増)、営業利益は323百万円(前年同期比12.2%増)となりました。人材派遣業の株式会社センチュリーアンドカンパニー及び広告宣伝業の株式会社エー・ティ・エーが減収減益となった一方、飲食業の株式会社アール・ティー・コーポレーションが増収増益となったことから、その他の事業全体におきましては、増収増益となりました。引き続き、各事業において業界競争力を高めていく取組を推進していくことで、経営基盤の強化を図ってまいります。
(2)財政状態に関する説明① 資産、負債及び純資産の状況当第1四半期連結会計期間末の総資産については、1,360,721百万円と前連結会計年度末に比べ14,491百万円の増加となりました。これは、退職給付に係る資産の増加7,441百万円が主な要因です。負債については、877,664百万円と前連結会計年度末に比べ9,184百万円の増加となりました。これは、短期借入金の増加11,844百万円が主な要因です。純資産については、483,056百万円と前連結会計年度末に比べ5,307百万円の増加となりました。これは、親会社株主に帰属する四半期純利益による利益剰余金の増加11,082百万円及び配当金の支払いによる利益剰余金の減少4,981百万円、為替換算調整勘定の増加799百万円、その他有価証券評価差額金の減少1,960百万円が主な要因です。以上の結果、自己資本比率は33.4%(前連結会計年度末比0.0ポイント増)となりました。
② キャッシュ・フローの状況営業活動によるキャッシュ・フローは、33,498百万円の収入となり、前年同期が7,528百万円の収入であったことに比べ25,970百万円の収入の増加となりました。主な要因は、売上債権の増減額が27,094百万円減少したことと、税金等調整前四半期純利益が5,388百万円増加したことなどによるものです。投資活動によるキャッシュ・フローは、14,557百万円の支出となり、前年同期が14,774百万円の支出であったことに比べ216百万円の支出の減少となりました。主な要因は、有価証券及び投資有価証券の取得による支出が1,347百万円増加したものの、有形及び無形固定資産の取得による支出が2,427百万円減少したことなどによるものです。財務活動によるキャッシュ・フローは、5,865百万円の支出となり、前年同期が6,314百万円の支出であったことに比べ448百万円の支出の減少(収入の増加)となりました。主な要因は、配当金の支払額が1,037百万円増加したものの、長期借入れによる収入が3,429百万円増加したことなどによるものです。これらに換算差額を加えた結果、当第1四半期連結会計期間末の現金及び現金同等物は、前連結会計年度末に比べ14,133百万円増加し、91,574百万円となりました。
(3)連結業績予想などの将来予測情報に関する説明業績につきましては、概ね予想通りに推移しております。現時点におきましては、2026年4月14日の決算発表時の業績予想からの変更はありません。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。