
※本記事は日本ライフラインが公開したIR資料(直近の通期決算説明資料)に基づく事実整理であり、特定銘柄の売買を推奨するものではありません。数値は開示資料に基づきますが、利益指標の定義や集計方法は会社により異なる場合があります。投資判断はご自身の責任でお願いいたします。
日本ライフラインの2026年3月期(通期)業績は、売上高591億8,700万円(前期比4.6%増)、営業利益126億600万円(同2.3%増)、当期純利益93億5,000万円(同0.4%増)となり、全ての項目で過去最高となった。心房細動(AF)症例数の増加によりEP/アブレーション分野の売上が伸びる一方、新手技PFAの浸透で一部製品が減収となるなど外部要因が交錯した。2027年3月期は売上高632億円と過去最高を見込む一方、成長投資の増加や本社移転費用の計上により、営業利益は107億円(前期比15%減)を予想している。
業績(2026年3月期 実績)
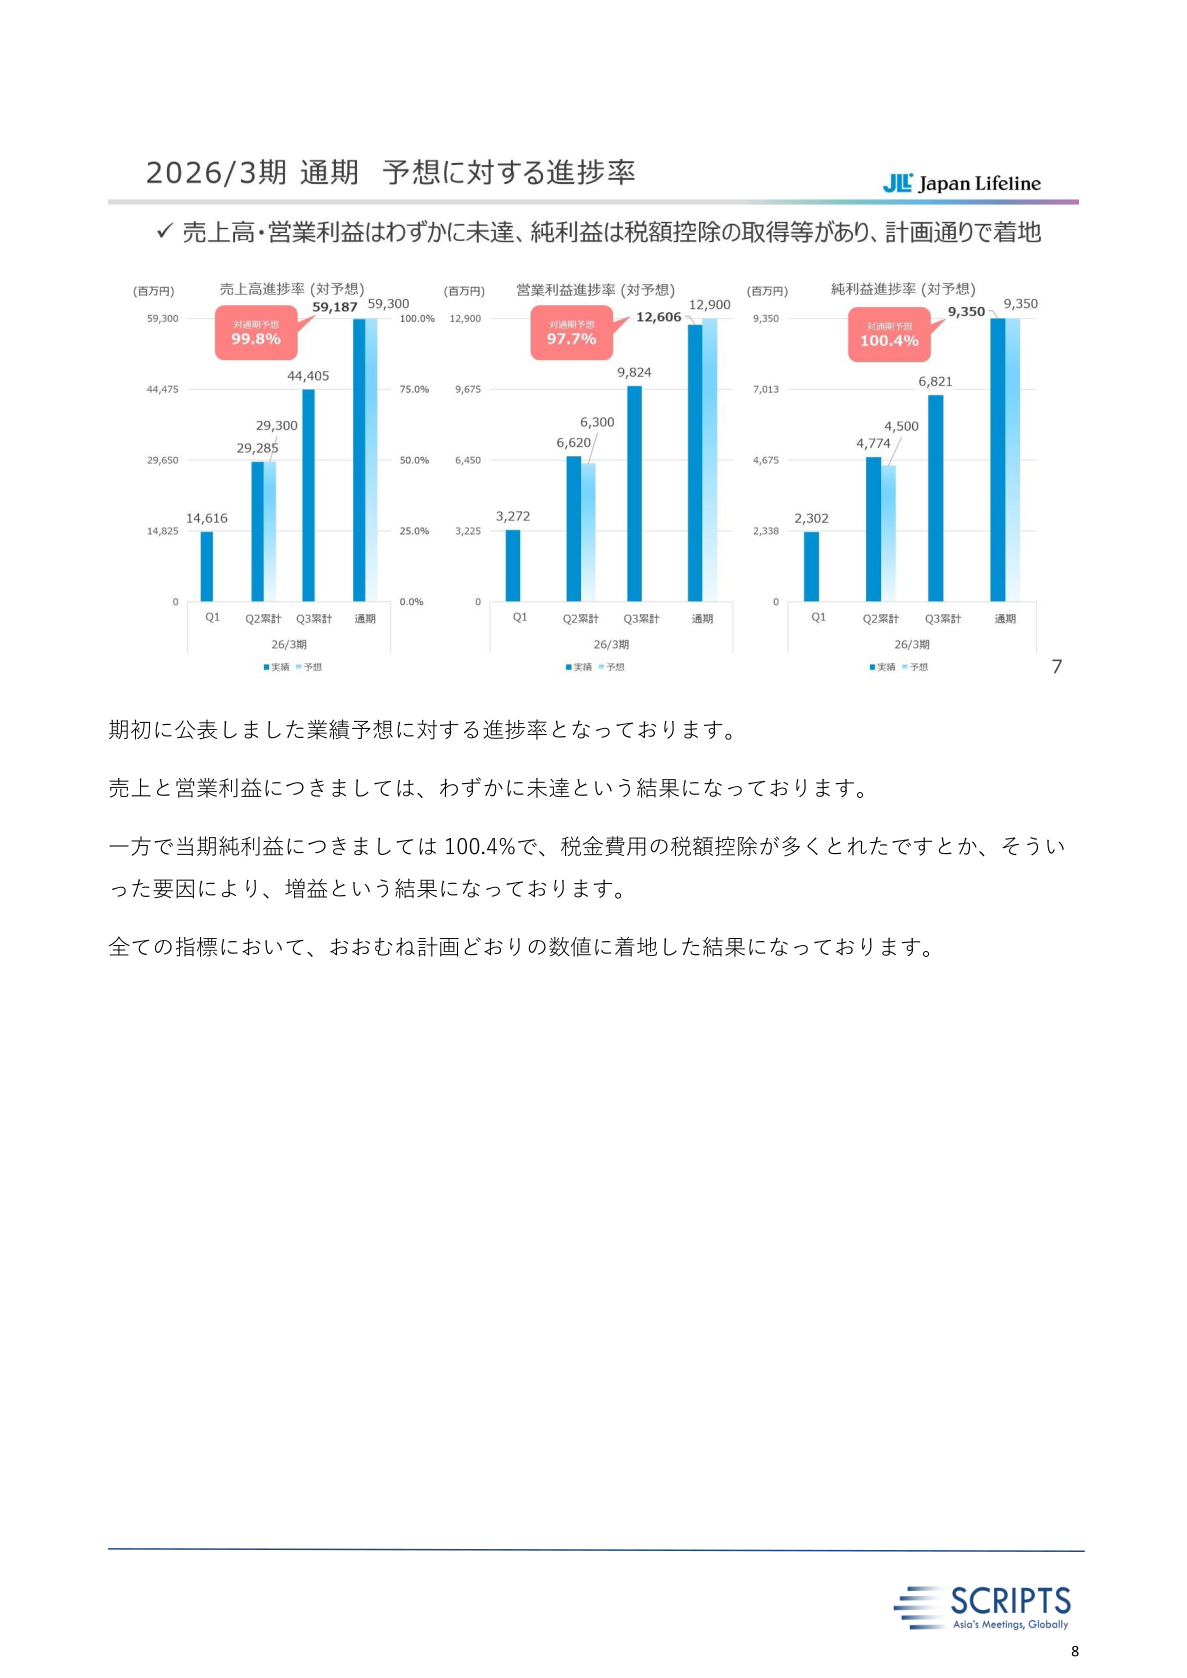
2026年3月期の売上高は前期比4.6%増の591億8,700万円、営業利益は同2.3%増の126億600万円、当期純利益は同0.4%増の93億5,000万円となった。増収要因として、AF症例が前年同期比で10%弱増加したことによるEP/アブレーション売上の増加を挙げる一方、新手技PFAの浸透により一部製品の売上が大幅に減少したことをマイナス要因としている。販管費は人件費や研究開発費などの先行投資により増加したが、コア製品群と脳血管・消化器の新領域の売上伸長がこれを上回り、増益となった。営業外損益以下では、販売終了製品(胆道鏡システム、内視鏡レーザーカテーテル)の評価損2億9,500万円、本社移転関連の引当金1億800万円などの一時的コストを計上した。自社製品比率は57.4%から56.0%へ1.4ポイント低下し、売上総利益率も60.4%から59.4%へ1ポイント低下した。期初計画に対しては売上高・営業利益がわずかに未達となった一方、当期純利益は進捗率100.4%となり、全ての指標でおおむね計画どおりの着地となった。
| 項目 | 当期(2026年3月期) | 前期(2025年3月期) | 増減 |
|---|---|---|---|
| 売上高 | 591億8,700万円 | 開示なし | +4.6%(+25億7,700万円) |
| 営業利益 | 126億600万円 | 開示なし | +2.3%(+2億8,000万円) |
| 当期純利益 | 93億5,000万円 | 開示なし | +0.4%(+3,200万円) |
| 自社製品比率 | 56.0% | 57.4% | ▲1.4pt |
| 売上総利益率 | 59.4% | 60.4% | ▲1pt |
品目別の状況
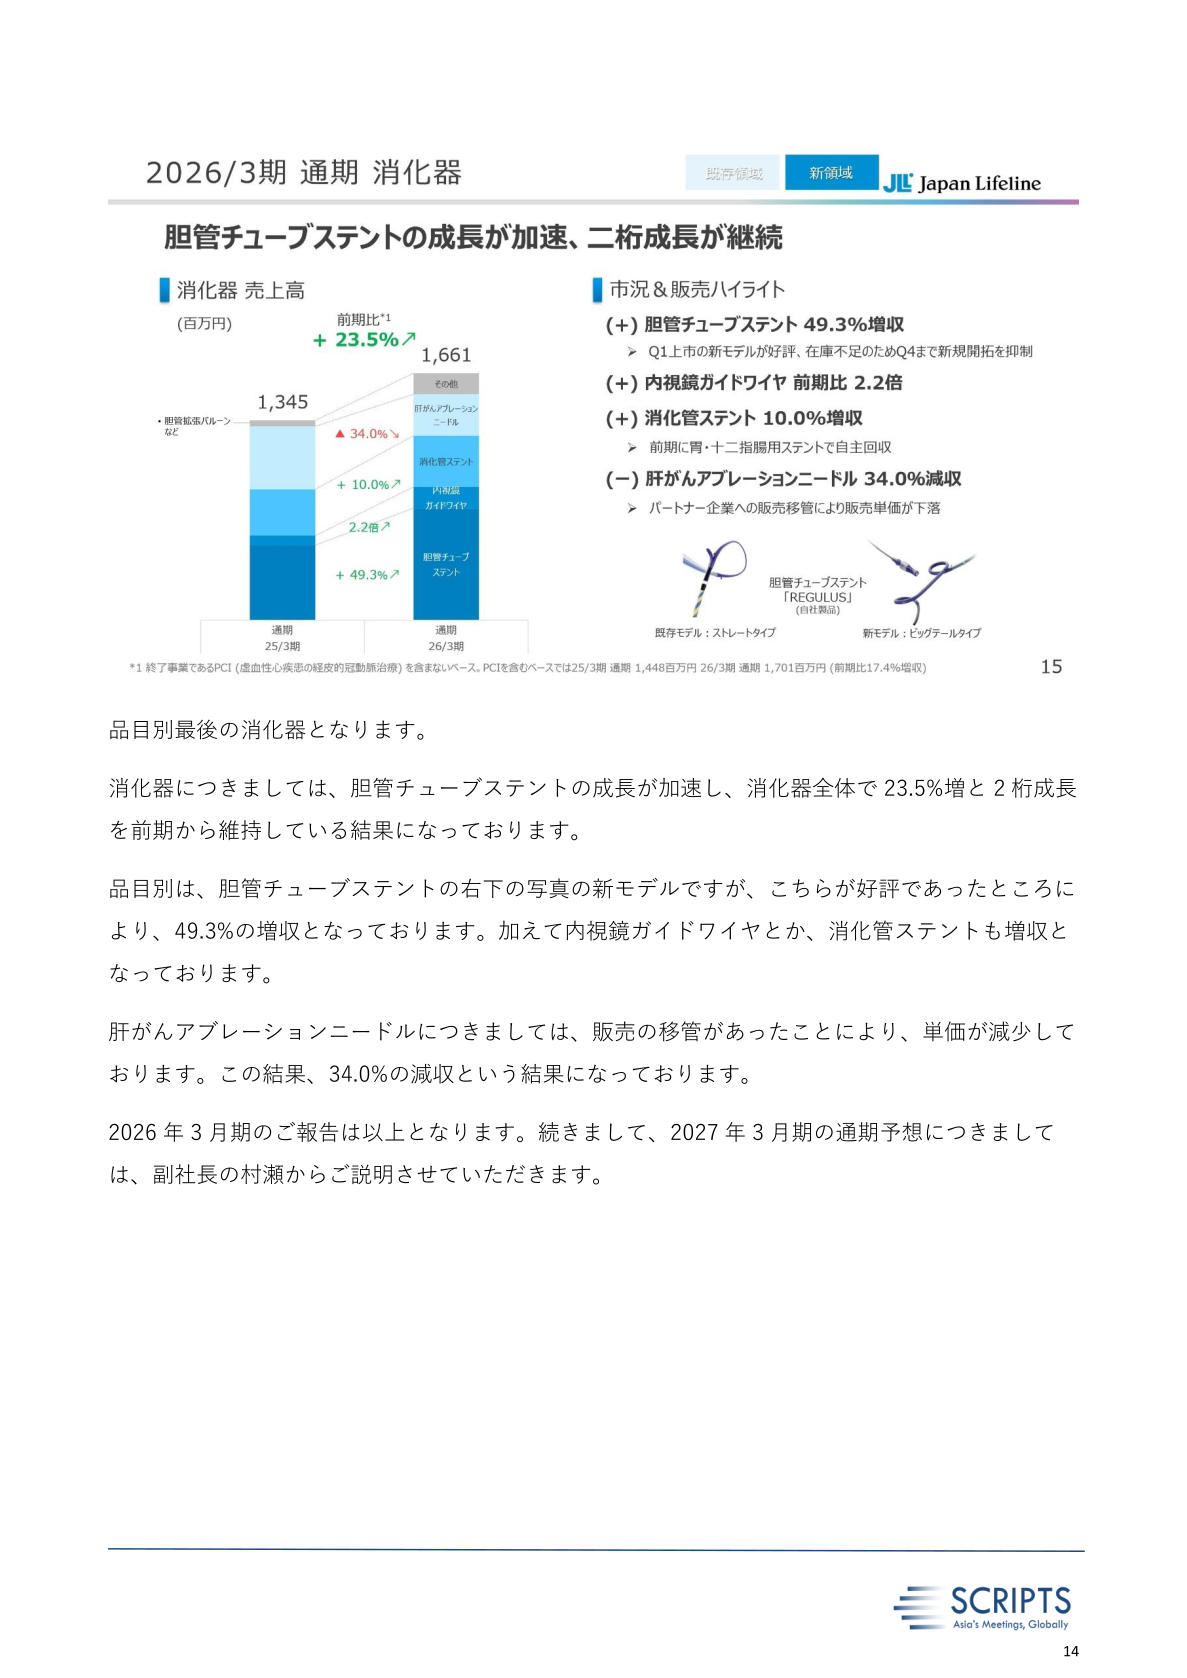
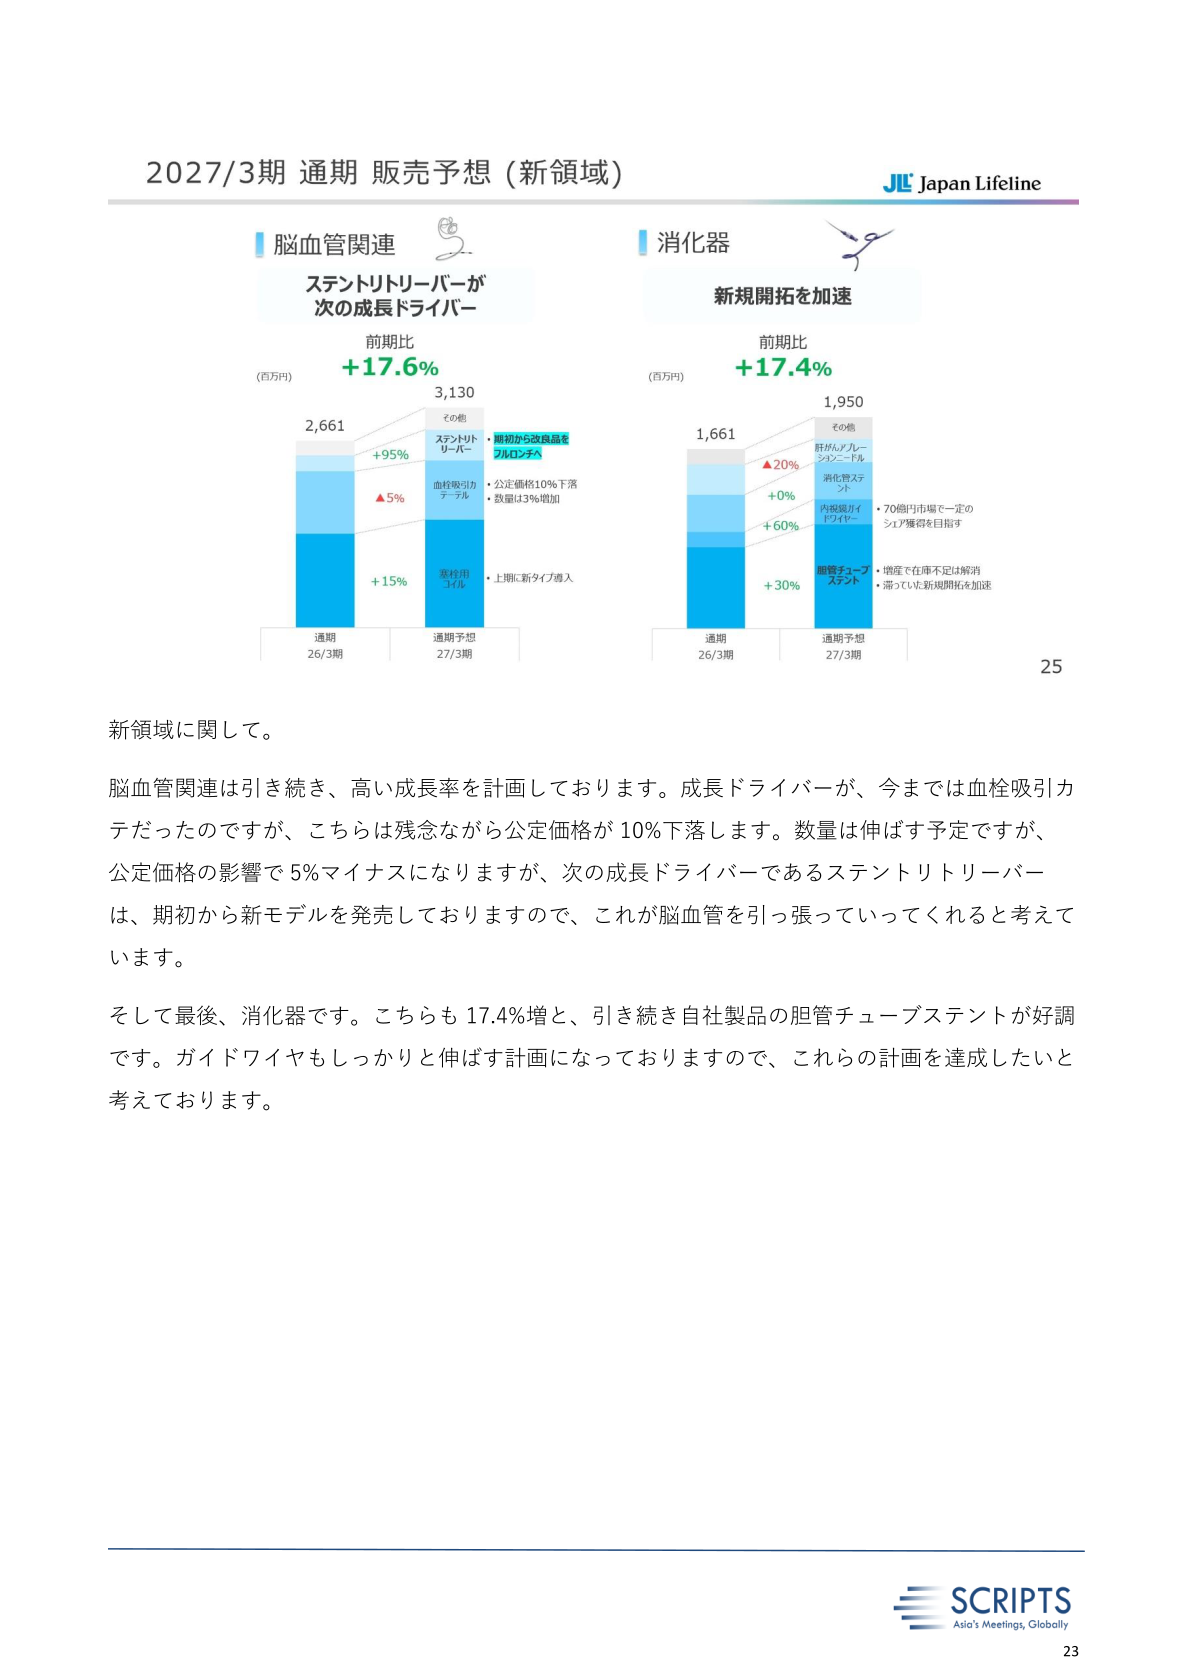
品目別では、競争環境が厳しいリズムディバイスが前期比1.6%減となった一方、それ以外の品目は増収した。既存領域(リズムディバイス、EP/アブレーション、心血管関連)合計で約15億円、新領域(脳血管、消化器)合計で11億3,500万円増収し、全体で25億7,700万円(4.6%)の増収となった。EP/アブレーションは、心腔内除細動カテーテルBeeAT(金額7.6%増、数量8.6%増、シェア95%)や止血デバイス(61.7%増)が好調で、PFA浸透によるマイナス影響を吸収し4.5%増収した。心血管関連はFrozen Elephant Trunk(3.9%増、シェア90%)や人工血管(4.6%増)が伸び、腹部ステントグラフトの1.7%減を補い3.7%増収となった。脳血管は血栓吸引カテーテルが前期比1.7倍、塞栓用コイルが19.6%増、ステントリトリーバーが前期比2倍と大きく伸長した。消化器は胆管チューブステント(新モデル49.3%増)を中心に23.5%増と2桁成長を維持した。
| 区分 | 品目 | 前期比 |
|---|---|---|
| 既存領域 | リズムディバイス | ▲1.6% |
| 既存領域 | EP/アブレーション | +4.5% |
| 既存領域 | 心血管関連 | +3.7% |
| 新領域 | 脳血管 | 開示なし(血栓吸引カテーテル前期比1.7倍、塞栓用コイル+19.6%、ステントリトリーバー前期比2倍) |
| 新領域 | 消化器 | +23.5% |
| 合計 | 品目合計 | +4.6%(+25億7,700万円) |
通期業績予想(2027年3月期)
2027年3月期は、売上高632億円(過去最高見込み)、営業利益107億円(前期比15%減、19億円減)を予想する。売上総利益率は57.9%(前期比1.5ポイント減)、自社製品比率は57.9%を想定する。販管費は研究開発費・人件費・インフレ・本社移転費用の増加により前期比33億円増加する計画。営業利益の減益要因として、単価下落・公定価格改定による約10億円の減益、原価上昇6億円、人件費9億円・減価償却費3億円・IT関連費用1億8,000万円の販管費増、研究開発投資10億円増、マレーシア工場・OEMライン立ち上げ費用2億6,000万円、本社移転関連費・貸倒債権関連などの一過性要因8億円を挙げる一方、コア製品群(心房中隔穿刺ワイヤを含む)が8億8,000万円の増益要因になるとしている。品目別では、EP/アブレーションが事業全体で9.5%増(心腔内除細動カテーテル9%増、止血デバイス15%増)、消化器が17.4%増を計画し、心血管関連は4〜5%程度の安定成長、リズムディバイスはS-ICDが6%増となる一方でペースメーカ関連は減少を見込む。
| 項目 | 予想(2027年3月期) | 前期実績(2026年3月期) | 増減 |
|---|---|---|---|
| 売上高 | 632億円 | 591億8,700万円 | 開示なし |
| 営業利益 | 107億円 | 126億600万円 | ▲15%(▲19億円) |
| 売上総利益率 | 57.9% | 59.4% | ▲1.5pt |
| 自社製品比率 | 57.9% | 56.0% | 開示なし |
| 販管費 | 開示なし | 開示なし | +33億円 |
株主還元
2027年3月期の1株当たり配当は56円、配当性向49.1%を予想する。2028年3月期は56円を上回る配当を見込む。これは中期経営計画の5年間で270億円から300億円とする総還元目標の達成を優先する方針によるもので、成長投資の加速によりEPSが一時的に下振れる場合でも、中計のコミットメントと安定配当を重視するとしている。業績が上振れた場合には追加の還元も検討するとしている。
| 項目 | 予想(2027年3月期) | 参考 |
|---|---|---|
| 1株当たり配当 | 56円 | 2028年3月期は56円を上回る配当を見込む |
| 配当性向 | 49.1% | – |
| 5年間の総還元目標(中期経営計画) | – | 270億円~300億円 |
中期経営計画の進捗
中期経営計画は5年計画のうち3年が経過し、売上高はEP/アブレーションや脳血管を中心にCAGR4.6%で成長している。最終年度の売上高は、目標700億円に対し680億円程度を見込む。主因はTAVIの上市遅延によるおよそ30億円の売上未達で、これを心房中隔穿刺ワイヤなど自社製品でカバーし、上方修正後の中計目標700億円達成を目指す方針。営業利益率は成長投資の集中と本社移転の一過性費用により2027年3月期に大きく低下する見込みだが、最終年度の2028年3月期は売上の伸長と一過性費用の解消により対前期で大きく増益になると見込む。EPSとROICも成長投資の増加により悪化するが、最終年度には回復する一方、目標値は下回る見込み。ROICについては在庫回転期間250日程度を目標に在庫の効率化を進める。資本政策では、営業キャッシュフローは300億円から270億円へ減少する見込みで、これを株主還元・設備投資・成長投資に充当する方針。設備投資は本社移転関連により60億円から90億円に、成長投資はグローバル製造能力拡大やM&A等により70億円から120億円に増加する計画。
※本記事は日本ライフラインが公開したIR資料(直近の通期決算説明資料)に基づく事実整理であり、特定銘柄の売買を推奨するものではありません。数値は開示資料に基づきますが、利益指標の定義や集計方法は会社により異なる場合があります。投資判断はご自身の責任でお願いいたします。










