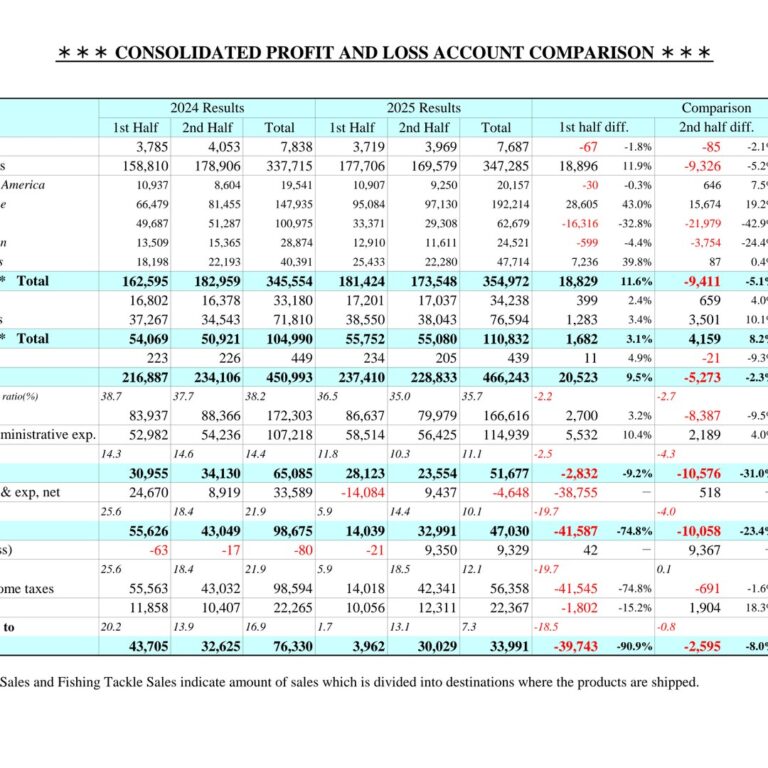
通期・四半期とも見出し構成と説明の粒度は前年から変わらず、市況コメントと新製品名を入れ替えた定型更新にとどまる。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、シマノ分です。
通期: 2024年12月期決算短信 と 2025年12月期決算短信(開示日: 2025年2月12日 → 2026年2月10日)
四半期: 2025年12月期 第2四半期決算短信 と 2026年12月期 第2四半期決算短信(開示日: 2025年7月29日 → 2026年7月28日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 4,582字 → 4,625字(前期比+0.9%、微増)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(433字) → あり(456字)
変化の型: 出来事型
要約: 自転車部品・釣具の両セグメントとも構成は前年と同一で、地域別(欧州・北米・アジア中南米・日本)の市況説明や新製品名(前年「SHIMANO 105」「VANFORD」等→今年「XTR」「STELLA SW」等)を入れ替えて更新しただけの記述。財政状態・CF・配当の各節も文章構成・粒度に変化はなく、数値と市況コメントの単純更新にとどまる。
四半期決算短信の比較
文字数: 3,395字 → 3,674字(前期比+8.2%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(180字) → あり(180字)
変化の型: 出来事型
要約: ①自転車部品②釣具③その他の区分・見出しは前年同期と同一で、各地域の市況・新製品名を更新した通常の書き替え。財政状態・業績予想の節も構成・粒度とも変化なし。
定性文の全文(前期・今期)
通期 2024年12月期
出典: シマノ 2024年12月期 決算短信〔日本基準〕、開示日 2025年2月12日(https://www2.jpx.co.jp/disc/73090/140120250207567232.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度におきましては、世界経済は、インフレ鎮静化を背景とした緩やかな成長が見え始めたものの、ウクライナや中東情勢の緊迫化、中国経済の停滞、各国での相次ぐ政権交代を受けて先行きの不透明感が増しました。欧州では、物価上昇の落ち着きにより個人消費も持ち直し、景気は緩やかに回復する動きを見せました。米国では、個人消費が堅調に推移したものの、労働市場の鈍化傾向や金利の高止まりの影響を受け景気回復のペースは緩慢なものとなりました。中国では、長引く不動産市場の停滞と個人消費の低迷により、景気は力強さを欠きました。日本では、堅調なインバウンド需要や雇用・所得環境の改善を背景に景気は緩やかな回復基調が続きました。このような環境の下、自転車、釣具への需要は引き続き弱含みであり、当連結会計年度における売上高は450,993百万円(前年同期比4.9%減)、営業利益は65,085百万円(前年同期比22.2%減)、経常利益は98,674百万円(前年同期比4.5%減)、親会社株主に帰属する当期純利益は76,329百万円(前年同期比24.8%増)となりました。報告セグメント別の概況自転車部品長期的なトレンドとして自転車への高い関心が続くなか、完成車の店頭販売は弱含みとなり、市場在庫は高い水準で推移しました。海外市場においては、欧州市場では、春先の天候不順によって完成車の店頭販売は軟調となり、市場在庫は高めの水準で推移しました。北米市場では、自転車への関心は底堅かったものの、完成車の店頭販売は弱含みとなり、市場在庫はやや高めで推移しました。アジア・オセアニア・中南米市場においては、市場在庫の水準に改善の兆しが見え始めた一方、個人消費の低迷が継続し、完成車の店頭販売は弱含みで推移しました。中国市場では、スポーツサイクリングへの高い人気は継続した一方、シーズン終盤に市場に対する完成車の出荷量が増え、市場在庫は高めとなりました。日本市場においては、完成車価格の高騰もあり、店頭販売は低調となり、市場在庫はやや高めで推移しました。このような市況の下、ロードバイク向けコンポーネントの「SHIMANO 105」やグラベル専用コンポーネント「SHIMANO GRX」などの製品にご好評を頂きました。この結果、当セグメントの売上高は345,553百万円(前年同期比5.2%減)、営業利益は54,157百万円(前年同期比17.0%減)となりました。釣具世界的に過熱気味であった釣具の需要が落ち着き、販売は弱含みで推移したなか、市場在庫の調整に改善の兆しが見えました。日本市場においては、釣り愛好家の購買意欲は底堅く高価格帯製品の販売は堅調であったものの、販売は総じて力強さを欠き、市場在庫の調整は継続しました。海外市場においては、北米市場では、安定した需要に支えられ販売は堅調に推移し、市場在庫の適正化が進みました。欧州市場では、販売は堅調さを取り戻し、市場在庫の調整に進展の兆しが見え始めました。アジア市場では、個人消費の低迷と悪天候の影響を受け、販売は弱含みとなり、市場在庫はやや高めの水準で推移しました。豪州市場では、良好な天候と釣況に支えられ、販売は好調に推移し、市場在庫は適正水準を維持しました。このような市況の下、新製品のスピニングリール「VANFORD」が高い評価を受けるとともに、引き続きスピニングリールの「TWIN POWER」、ロッド「POISON ADRENA」などの製品に多くのご注文をいただきました。この結果、当セグメントの売上高は104,990百万円(前年同期比3.9%減)、営業利益は10,929百万円(前年同期比40.6%減)となりました。その他当セグメントの売上高は449百万円(前年同期比1.9%減)、営業損失は1百万円(前年同期は営業損失11百万円)となりました。2
(2)当期の財政状態の概況当連結会計年度末における資産合計は958,953百万円(前連結会計年度末比87,221百万円の増加)となりました。これは、現金及び預金が40,112百万円、建設仮勘定が21,629百万円、受取手形及び売掛金が8,299百万円、仕掛品が7,273百万円、建物及び構築物が4,081百万円、ソフトウエア仮勘定が2,859百万円、流動資産のその他が2,194百万円、投資有価証券が2,111百万円それぞれ増加したこと等によるものです。負債合計は75,339百万円(前連結会計年度末比6,005百万円の増加)となりました。これは、固定負債の製品保証引当金が12,151百万円、買掛金が5,085百万円、未払法人税等が4,065百万円それぞれ増加し、流動負債の製品保証引当金が14,843百万円減少したこと等によるものです。純資産合計は883,613百万円(前連結会計年度末比81,216百万円の増加)となりました。これは、為替換算調整勘定が50,718百万円、利益剰余金が28,197百万円、その他有価証券評価差額金が2,236百万円それぞれ増加したこと等によるものです。この結果、自己資本比率は前連結会計年度末の91.9%から92.0%となり、1株当たり純資産は8,905円21銭から9,907円24銭となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度において営業活動によるキャッシュ・フローは87,032百万円の収入となりました(前連結会計年度は114,567百万円の収入)。主な収入要因は税金等調整前当期純利益98,594百万円、減価償却費25,037百万円、利息及び配当金の受取額24,379百万円等によるものです。主な支出要因は受取利息及び受取配当金23,529百万円、法人税等の支払額18,475百万円、為替差損益9,618百万円、売上債権の増減額6,944百万円等によるものです。投資活動によるキャッシュ・フローは35,810百万円の支出となりました(前連結会計年度は31,760百万円の支出)。主な収入要因は定期預金の払戻による収入13,076百万円によるものです。主な支出要因は有形固定資産の取得による支出36,824百万円、無形固定資産の取得による支出8,753百万円等によるものです。財務活動によるキャッシュ・フローは49,476百万円の支出となりました(前連結会計年度は43,961百万円の支出)。主な支出要因は配当金の支払額26,630百万円、自己株式の取得による支出21,488百万円等によるものです。この結果、当連結会計年度末における現金及び現金同等物の残高は530,310百万円となりました。当社グループのキャッシュ・フロー関連指標の推移は以下のとおりであります。2020年12月期 2021年12月期 2022年12月期 2023年12月期 2024年12月期自己資本比率(%) 89.6 87.3 89.6 91.9 92.0時価ベースの自己資本比率(%) 378.1 399.8 229.4 225.3 198.7キャッシュ・フロー対有利子負債比率(年) 0.04 0.06 0.05 0.03 0.05インタレスト・カバレッジ・レシオ(倍) 793.5 908.2 658.2 412.7 753.8(注)①各指標は、いずれも連結ベースの財務数値を用いて、以下の計算式により算出しております。自己資本比率 :自己資本/総資産時価ベースの自己資本比率 :株式時価総額/総資産キャッシュ・フロー対有利子負債比率 :有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ :営業キャッシュ・フロー/利払い
②株式時価総額は、期末株価終値×自己株式控除後の期末発行済株式数により算出しております。③有利子負債は、連結貸借対照表に計上されている負債のうち、利子を払っているすべての負債を対象としております。
④営業キャッシュ・フロー及び利払いは連結キャッシュ・フロー計算書に計上されている「営業活動によるキャッシュ・フロー」及び「利息の支払額」を用いております。3
(4)今後の見通し今後の見通しにつきましては、世界経済は緩やかな回復基調を辿る事が見込まれるものの、ウクライナ・中東情勢をはじめとした地政学リスクに伴う資源価格の上昇や物流の停滞によるサプライチェーンの混乱、また2024年に相次ぎ実施された各地域の国政選挙結果からの政策変更が景気を下押しする可能性があります。欧米を中心としたインフレ鎮静化と個人消費の回復を受け、景気は緩やかな回復基調となることが見込まれる中、欧州では主要国での政局不安、また米国では新政権の通商政策が景気を左右する可能性があります。中国では、不動産市場の長期的な低迷により景気回復の力強さを欠く恐れがあります。日本では、所得環境の改善や政府の経済施策から個人消費が堅調に推移し、景気は緩やかに回復に向かうことが見込まれるものの、米国の通商政策が影響を与える可能性もあります。このような経営環境のなか、当社は、自転車や釣具に対する需要動向を注視しつつ、お客様の視点にそった高品位で魅力的な製品を提供する、日本発の「開発型デジタル製造業」として、多くの人々に感動していただける「こころ躍る製品」の開発・製造に邁進することはもとより、企業と社会の共有価値を創造し続ける「価値創造企業」として、一歩一歩、前進していくことが大切であると考えております。経営効率のさらなる向上を図り、より豊かで、新たな自転車文化、釣り文化の創造を促進し、サステナブルな成長を目指してまいります。その結果、2025年12月期の連結業績予想は以下のとおりといたします。(単位:百万円)2025年12月期 前年同期比(%)売上高 470,000 4.2営業利益 70,000 7.6経常利益 95,000 △3.7親会社株主に帰属する当期純利益 71,000 △7.02025年12月期の売上高のセグメント別予想金額及び構成比率は、以下のとおりです。(単位:百万円)上半期 下半期 通 期項目金 額 % 金 額 % 金 額 %自転車部品 170,000 74.6 190,000 78.5 360,000 76.6釣 具 57,800 25.3 51,700 21.4 109,500 23.3そ の 他 200 0.1 300 0.1 500 0.1合 計 228,000 100.0 242,000 100.0 470,000 100.0
(5)利益配分に関する基本方針及び当期・次期の配当当社は、株主のみなさまに対する利益還元を経営上の重要課題と捉えており、安定的な配当の維持・継続とともに、業績の進展に応じた成果の配分を行うことを基本方針とし、引き続き配当の充実と、機動的な自社株買い継続により総還元性向50%を下限の目安とし、株主還元向上につとめます。この基本方針に基づき、今回の期末配当金につきましては、前年同期より12円増額の1株当たり154円50銭の配当を実施する予定であります。これにより当期の年間配当額は、前期から24円増額の1株当たり309円となる予定であります。なお、次期の配当につきましては、1株当たり年間配当額339円(中間配当金169円50銭、期末配当金169円50銭)を予定しております。
通期 2025年12月期
出典: シマノ 2025年12月期 決算短信〔日本基準〕、開示日 2026年2月10日
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度におきましては、世界経済は緩やかな回復基調を辿ったものの、各国の通商政策や国際紛争の長期化などの地政学リスクの高まりから、足許の景気に不透明感が生じ、景気の先行きに対する慎重な見方が継続しました。欧州では、安定した雇用・所得環境や物価が個人消費を下支えし、景気は緩やかに回復しました。米国では、関税政策の影響による物価上昇や労働市場の鈍化から消費者マインドが冷え込み、底堅く推移していた景気は足踏み状態となりました。中国では、長引く不動産不況や個人消費の低迷により、景気は弱含みで推移しました。日本では、食料価格の高騰が一服し、所得環境の改善や金融緩和の継続も手伝い、景気は緩やかな回復を維持しました。このような環境の下、自転車、釣具への需要は引き続き弱含みであり、当連結会計年度における売上高は466,243百万円(前年同期比3.4%増)、営業利益は51,677百万円(前年同期比20.6%減)、経常利益は47,029百万円(前年同期比52.3%減)、親会社株主に帰属する当期純利益は33,991百万円(前年同期比55.5%減)となりました。報告セグメント別の概況自転車部品長期的なトレンドとして自転車への高い関心が続くなか、地域による濃淡はありつつも、全体として緩やかに市場在庫の調整が進展しました。海外市場においては、欧州市場では、安定した天候から完成車の店頭販売は堅調だったものの、市場在庫はやや高めの水準で推移しました。北米市場では、経済の不確実性から完成車の店頭販売は弱含みで推移した一方で、市場在庫は適正水準を維持しました。アジア・中南米市場においては、個人消費の弱含みにより完成車の店頭販売はやや低調に推移したものの、市場在庫は概ね適正水準を維持しました。一方、中国市場では、スポーツサイクリングへの関心自体は底堅かったものの、ロードバイクの需要が落ち着きを見せ、店頭販売に力強さを欠き、市場在庫は高い水準で推移しました。オセアニア市場では、当初弱含みだった店頭販売は堅調に推移し、市場在庫も適正レベルを維持しました。日本市場においては、完成車価格の高騰の影響により、店頭販売は引き続き低調だったものの、市場在庫は適正水準で推移しました。このような市況の下、刷新したマウンテンバイク向けコンポーネントの最高峰モデル「XTR」をはじめ、「DEORE XT」、「DEORE」の3シリーズや、自己発電で動作する自動変速機能を備えた「Q'AUTO」に対して高い評価をいただきました。この結果、当セグメントの売上高は354,972百万円(前年同期比2.7%増)、営業利益は42,841百万円(前年同期比20.9%減)となりました。釣具釣具への関心が継続するなか、海外市場を中心に販売は底堅く推移し、市場在庫は概ね適正水準まで改善しました。日本市場においては、市場在庫の調整は進捗したものの、物価高や猛暑の影響から個人消費が低迷し、販売は弱含みで推移しました。海外市場においては、北米市場では、年間を通じて西海岸および北東部を中心にオフショア釣況が良好で、販売は堅調に推移し、市場在庫は適正レベルを維持しました。欧州市場では、安定した天候から販売は堅調で、市場在庫は適正水準で推移しました。アジア市場では、中国市場を中心とした高価格帯リールの需要を背景に販売は堅調となり、市場在庫の調整が進展しました。豪州市場では、安定した天候と好調なオフショア釣況に支えられ販売は堅調で、市場在庫は適正な水準で推移しました。このような市況の下、新製品のスピニングリール「STELLA SW」やベイトリール「ANTARES」が高い評価を受けるとともに、最高級モデルのバスロッド「POISON ULTIMA」などの製品に多くのご注文をいただきました。この結果、当セグメントの売上高は110,832百万円(前年同期比5.6%増)、営業利益は8,865百万円(前年同期比18.9%減)となりました。その他当セグメントの売上高は439百万円(前年同期比2.3%減)、営業損失は29百万円(前年同期は営業損失1百万円)となりました。2
(2)当期の財政状態の概況当連結会計年度末における資産合計は938,250百万円(前連結会計年度末比20,703百万円の減少)となりました。これは、建物及び構築物が16,779百万円、商品及び製品が9,985百万円、ソフトウエアが4,667百万円、投資有価証券が3,456百万円、退職給付に係る資産が2,650百万円それぞれ増加し、現金及び預金が56,721百万円、繰延税金資産が3,763百万円それぞれ減少したこと等によるものです。負債合計は68,748百万円(前連結会計年度末比6,591百万円の減少)となりました。これは、流動負債の製品保証引当金が2,143百万円、流動負債のその他が783百万円、買掛金が663百万円それぞれ増加し、固定負債の製品保証引当金が9,595百万円、未払法人税等が641百万円それぞれ減少したこと等によるものです。純資産合計は869,501百万円(前連結会計年度末比14,111百万円の減少)となりました。これは、為替換算調整勘定が27,737百万円、その他有価証券評価差額金が3,005百万円それぞれ増加し、利益剰余金が44,652百万円減少したこと等によるものです。この結果、自己資本比率は前連結会計年度末の92.0%から92.5%となり、1株当たり純資産は9,907円24銭から10,041円66銭となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度において営業活動によるキャッシュ・フローは63,780百万円の収入となりました(前連結会計年度は87,032百万円の収入)。主な収入要因は税金等調整前当期純利益56,358百万円、減価償却費27,208百万円、利息及び配当金の受取額19,001百万円、為替差損益18,538百万円等によるものです。主な支出要因は法人税等の支払額20,425百万円、受取利息及び受取配当金17,849百万円、製品保証引当金の増減額7,449百万円、棚卸資産の増減額6,968百万円等によるものです。投資活動によるキャッシュ・フローは40,675百万円の支出となりました(前連結会計年度は35,810百万円の支出)。主な支出要因は有形固定資産の取得による支出35,519百万円、無形固定資産の取得による支出10,247百万円等によるものです。財務活動によるキャッシュ・フローは80,319百万円の支出となりました(前連結会計年度は49,476百万円の支出)。主な支出要因は自己株式の取得による支出50,006百万円、配当金の支払額28,609百万円等によるものです。この結果、当連結会計年度末における現金及び現金同等物の残高は472,800百万円となりました。当社グループのキャッシュ・フロー関連指標の推移は以下のとおりであります。2021年12月期 2022年12月期 2023年12月期 2024年12月期 2025年12月期自己資本比率(%) 87.3 89.6 91.9 92.0 92.5時価ベースの自己資本比率(%) 399.8 229.4 225.3 198.7 152.4キャッシュ・フロー対有利子負債比率(年) 0.06 0.05 0.03 0.05 0.07インタレスト・カバレッジ・レシオ(倍) 908.2 658.2 412.7 753.8 580.1(注)①各指標は、いずれも連結ベースの財務数値を用いて、以下の計算式により算出しております。自己資本比率 :自己資本/総資産時価ベースの自己資本比率 :株式時価総額/総資産キャッシュ・フロー対有利子負債比率 :有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ :営業キャッシュ・フロー/利払い
②株式時価総額は、期末株価終値×自己株式控除後の期末発行済株式数により算出しております。③有利子負債は、連結貸借対照表に計上されている負債のうち、利子を払っているすべての負債を対象としております。
④営業キャッシュ・フロー及び利払いは連結キャッシュ・フロー計算書に計上されている「営業活動によるキャッシュ・フロー」及び「利息の支払額」を用いております。3
(4)今後の見通し今後の見通しにつきましては、世界経済は底堅い成長が期待されるものの、各国の政策動向や国際情勢の不安定化に伴う地政学リスクの動向等により景気が左右されることが予想されます。欧州では、物価の安定と個人消費の回復を背景に、景気は緩やかな回復基調で推移することが見込まれます。米国では、国際情勢の不確実性が増すなか、景気先行きの不透明感が強まり、底堅かった景気への影響が懸念されます。中国では、不動産不況や失業率の高止まりが継続することで、景気は弱含みで推移することが見込まれます。日本では、雇用・所得環境の改善や政府の社会政策が内需を下支えし、緩やかな景気回復が見込まれるものの、経済政策の方向性により影響を受ける可能性があります。このような経営環境のなか、当社は自転車や釣具に対する需要動向を注視しつつ、日本発の「開発型デジタル製造業」として、お客様の視点にそった高品位で魅力的な「こころ躍る製品」を提供することに加え、企業と社会の共有価値を創造し続ける「価値創造企業」として、一歩一歩、前進していくことが大切であると考えております。長期的な視点に立ち、より豊かで、新たな自転車文化、釣り文化の創造を念頭に置き、経営効率のさらなる向上を図り、サステナブルな成長を目指してまいります。その結果、2026年12月期の連結業績予想は以下のとおりといたします。(単位:百万円)2026年12月期 前年同期比(%)売上高 467,000 0.2営業利益 47,000 △9.1経常利益 56,000 19.1親会社株主に帰属する当期純利益 42,000 23.62026年12月期の売上高のセグメント別予想金額及び構成比率は、以下のとおりです。(単位:百万円)上半期 下半期 通 期項目金 額 % 金 額 % 金 額 %自転車部品 165,000 72.7 185,000 77.1 350,000 75.0釣 具 61,800 27.2 54,700 22.8 116,500 24.9そ の 他 200 0.1 300 0.1 500 0.1合 計 227,000 100.0 240,000 100.0 467,000 100.0
(5)利益配分に関する基本方針及び当期・次期の配当当社は、株主のみなさまに対する利益還元を経営上の重要課題と捉えており、安定的な配当の維持・継続とともに、業績の進展に応じた成果の配分を行うことを基本方針とし、引き続き配当の充実と、機動的な自社株買い継続により総還元性向50%を下限の目安とし、株主還元向上につとめます。この基本方針に基づき、今回の期末配当金につきましては、前年同期より15円増額の1株当たり169円50銭の配当を実施する予定であります。これにより当期の年間配当額は、前期から30円増額の1株当たり339円となる予定であります。なお、次期の配当につきましては、1株当たり年間配当額363円(中間配当金181円50銭、期末配当金181円50銭)を予定しております。
四半期 2025年12月期 第2四半期
出典: シマノ 2025年12月期 第2四半期 決算短信〔日本基準〕、開示日 2025年7月29日(https://www2.jpx.co.jp/disc/73090/140120250728522019.pdf)
1.経営成績等の概況(1)当中間期の経営成績の概況当中間連結会計期間におきましては、世界経済は緩やかな回復を維持したものの、各国の通商政策、ウクライナや中東における紛争長期化、中国経済の停滞等の影響により、依然として先行き不透明な状況が継続しました。欧州では、インフレ圧力の緩和で個人消費は堅調なものとなり、景気は緩やかな成長が継続しました。米国では、通商政策の動向から消費者マインドが冷え込み、景気は弱含みで推移しました。中国では、長期化する不動産不況の影響や個人消費の低迷により、景気回復は力強さを欠きました。日本では、堅調なインバウンド需要や雇用・所得環境が改善するなかで、景気は緩やかな回復が続きました。このような環境の下、自転車、釣具への関心は継続し、当中間連結会計期間における売上高は237,409百万円(前年同期比9.5%増)、営業利益は28,123百万円(前年同期比9.2%減)となり、為替評価損等により経常利益は14,038百万円(前年同期比74.8%減)、親会社株主に帰属する中間純利益は3,961百万円(前年同期比90.9%減)となりました。セグメントごとの業績は次のとおりであります。
① 自転車部品長期的なトレンドとして自転車への高い関心が続くなか、一部の地域において市場在庫は依然として高めの水準で推移しており在庫調整は継続しました。海外市場においては、欧州市場では、春先の好天にも恵まれ完成車の店頭販売は堅調で、市場在庫は減少したものの依然としてやや高めの水準で推移しました。北米市場では、完成車の店頭販売は弱含みで推移した一方、市場在庫は適正水準を維持しました。アジア・中南米市場においては、個人消費の低迷が継続し完成車の店頭販売はやや低調に推移したものの、市場在庫は適正水準に近づきました。中国市場では、スポーツサイクリングの関心は依然として底堅かったものの、市場在庫の調整は継続し、やや高めの水準で推移しました。日本市場においては、市場在庫は適正レベルで推移したものの、完成車の価格高騰が影響し店頭販売は低調となりました。このような市況の下、刷新したマウンテンバイク向けコンポーネントのハイエンドモデル「XTR」をはじめ、「DEORE XT」、「DEORE」の3シリーズや、自己発電で動作する自動変速を備えた「Q’AUTO」に対して高い評価をいただきました。この結果、当セグメントの売上高は181,424百万円(前年同期比11.6%増)、営業利益は23,631百万円(前年同期比2.9%減)となりました。
② 釣具釣具への関心が継続するなか、販売は弱含みで推移したものの、市場在庫の調整は進展しました。日本市場においては、市場在庫の調整は進捗したものの、物価高の影響により個人消費が低迷し、販売は弱含みで推移しました。海外市場においては、北米市場では、販売は前年並みとなり、市場在庫は適正レベルを維持しました。欧州市場では、恵まれた天候も手伝い販売は堅調に推移し、市場在庫も適正水準を維持しました。アジア市場では、中国市場を中心に在庫調整は落ち着きの兆しを見せ、販売は底堅く推移しました。豪州市場では、安定した釣況に支えられ販売は堅調に推移し、市場在庫は適正な水準を維持しました。このような市況の下、新製品のスピニングリール「ULTEGRA」や新製品のベイトリール「ANTARES」に高い評価をいただくとともに、引き続きベイトリール「METANIUM DC」、ロッド「EXPRIDE」などの製品に多くのご注文をいただきました。この結果、当セグメントの売上高は55,751百万円(前年同期比3.1%増)、営業利益は4,493百万円(前年同期比32.4%減)となりました。
③ その他当セグメントの売上高は233百万円(前年同期比4.9%増)、営業損失は1百万円(前年同期は営業損失24百万円)となりました。2
(2)当中間期の財政状態の概況資産・負債及び純資産の状況当中間連結会計期間末における資産合計は903,793百万円(前連結会計年度比55,159百万円の減少)となりました。これは、建設仮勘定が10,112百万円、受取手形及び売掛金が6,450百万円、投資有価証券が1,321百万円それぞれ増加し、現金及び預金が70,535百万円、機械装置及び運搬具が2,150百万円、原材料及び貯蔵品が1,235百万円それぞれ減少したこと等によるものです。負債合計は77,030百万円(前連結会計年度比1,690百万円の増加)となりました。これは、流動負債のその他が3,037百万円、買掛金が630百万円それぞれ増加し、繰延税金負債が886百万円、賞与引当金が681百万円、固定負債の製品保証引当金が657百万円それぞれ減少したこと等によるものです。純資産合計は826,763百万円(前連結会計年度比56,850百万円の減少)となりました。これは、利益剰余金が39,694百万円、為替換算調整勘定が17,601百万円それぞれ減少したこと等によるものです。キャッシュ・フローの状況当中間連結会計期間末における現金及び現金同等物は、458,743百万円(前連結会計年度比71,566百万円の減少)となりました。(営業活動によるキャッシュ・フロー)営業活動によるキャッシュ・フローは、31,512百万円の収入(前年同期は52,458百万円の収入)となりました。主な収入要因は為替差損益19,957百万円、税金等調整前中間純利益14,017百万円、減価償却費13,087百万円、利息及び配当金の受取額10,043百万円等によるものです。また主な支出要因は法人税等の支払額10,522百万円、受取利息及び受取配当金9,269百万円、売上債権の増減額7,141百万円等によるものです。(投資活動によるキャッシュ・フロー)投資活動によるキャッシュ・フローは、26,720百万円の支出(前年同期は15,845百万円の支出)となりました。主な支出要因は有形固定資産の取得による支出20,636百万円、無形固定資産の取得による支出4,328百万円等によるものです。(財務活動によるキャッシュ・フロー)財務活動によるキャッシュ・フローは、44,503百万円の支出(前年同期は29,393百万円の支出)となりました。主な支出要因は自己株式の取得による支出30,019百万円、配当金の支払額13,756百万円等によるものです。
(3)連結業績予想などの将来予測情報に関する説明通期連結業績予想につきましては、中国市場等での在庫調整が継続する見込みであり、工場の生産調整局面において、諸経費の上昇による利益率の低下が見込まれること、当第2四半期(中間期)連結会計期間においてドル安の進行に伴うアジア通貨高の影響による為替評価損等の営業外費用が増加したこと等を踏まえ、次のとおり変更いたします。2025年12月期 通期連結業績予想数値の変更 (2025年1月1日~2025年12月31日)親会社株主に帰属1株当たり売上高 営業利益 経常利益する当期純利益当期純利益百万円 百万円 百万円 百万円 円 銭前回発表予想 (A) 470,000 70,000 88,250 63,800 722.68今回修正予想 (B) 460,000 46,000 49,300 30,500 347.97増減額 (B-A) △10,000 △24,000 △38,950 △33,300増減率 (%) △2.1 △34.3 △44.1 △52.2前期実績450,993 65,085 98,674 76,329 853.36(2024年12月期)当社は、株主のみなさまに対する利益還元を経営上の重要課題と捉えており、安定的な配当の維持・継続とともに、業績の進展に応じた成果の配分を行うことを基本方針とし、引き続き配当の充実と、機動的な自社株買い継続により総還元性向50%を下限の目安とし、株主還元向上につとめます。この基本方針に基づき、今回の中間配当金につきましては、2025年2月公表(予想)のとおり、前年同期から15円増配の1株当たり169円50銭とさせていただきました。なお、当期末の配当について、1株当たり169円50銭とし、その結果当期の年間配当額は1株当たり339円を予定しております。3
四半期 2026年12月期 第2四半期
出典: シマノ 2026年12月期 第2四半期 決算短信〔日本基準〕、開示日 2026年7月28日(https://www2.jpx.co.jp/disc/73090/140120260727599816.pdf)
1.経営成績等の概況(1)当中間期の経営成績の概況当中間連結会計期間におきましては、世界経済は総じて底堅さを維持しつつも、各国の通商政策の動向、中東情勢の緊迫化を背景としたエネルギー価格の上昇等の地政学リスクの高まりにより、景気の先行きは依然として不透明な状況が継続しました。欧州では、雇用環境は底堅かったものの、物価上昇の影響等により個人消費は力強さを欠き、景気は弱含みで推移しました。米国では、物価上昇や金利動向を背景に個人消費に慎重さがみられた一方、AI関連投資の拡大等が下支えし、景気は底堅く推移しました。中国では、長引く不動産市場の低迷や雇用環境の停滞を背景に個人消費は伸び悩み、景気は弱含みで推移しました。日本では、資源価格の高騰による景気の下振れリスクがあるものの、継続する所得環境の改善を背景に個人消費は底堅く推移し、景気は緩やかな回復基調を維持しました。このような環境の下、自転車、釣具への関心は継続し、当中間連結会計期間における売上高は247,059百万円(前年同期比4.1%増)、営業利益は27,249百万円(前年同期比3.1%減)となり、為替差益等により経常利益は35,324百万円(前年同期比151.6%増)、親会社株主に帰属する中間純利益は27,950百万円(前年同期比605.5%増)となりました。セグメントごとの業績は次のとおりであります。
① 自転車部品長期的なトレンドとして自転車への高い関心が継続する中、完成車の店頭販売は一部の地域を除いて堅調に推移し、市場在庫の調整は進展しました。海外市場においては、欧州市場では、冬場のオフシーズンを経て春先の完成車の店頭販売は堅調に推移したものの、市場在庫はやや高めの水準で推移しました。北米市場では、景気の先行き不透明感や関税による完成車価格の高止まり等の影響を受け、完成車の店頭販売は弱含みで推移した一方で、市場在庫は適正水準を維持しました。アジア・中南米市場においては、完成車の店頭販売は持ち直しの兆しが見られたものの、市場在庫はやや高めの水準で推移しました。また、中国市場では、引き続きロードバイクの需要は落ち着いていた一方で、通勤・通学向けマウンテンバイク等の店頭販売に持ち直しの動きが見られ、市場在庫はやや高めの水準ながらも調整は進捗しました。日本市場においては、完成車価格の高騰や物価上昇の影響を受け、店頭販売は弱含みで推移した一方で、市場在庫は適正水準を維持しました。このような市況の下、刷新したマウンテンバイク向けコンポーネントの最高峰モデル「XTR」をはじめ、「DEORE XT」、「DEORE」の3シリーズや、自己発電で動作する自動変速機能を備えた「Q’AUTO」に対して引き続き高い評価をいただきました。この結果、当セグメントの売上高は181,379百万円(前年同期比0.0%減)、営業利益は20,064百万円(前年同期比15.1%減)となりました。
② 釣具釣具への関心は引き続き底堅く、販売は総じて堅調に推移し、市場在庫は適正水準を維持しました。日本市場においては、物価上昇の影響により個人消費が低迷し、販売は弱含みで推移したものの、市場在庫の調整は進展しました。海外市場においては、北米市場では、西海岸部および南東部の良好な釣況に支えられ、販売は堅調に推移し、市場在庫は適正水準を維持しました。欧州市場では、一部地域において天候不順等の影響から釣シーズンの立ち上がりが遅れ、市場在庫はやや高めの水準で推移したものの、販売は総じて堅調に推移しました。アジア市場では、中国市場を中心に高価格帯製品の底堅い需要に支えられ、販売は堅調に推移し、市場在庫は適正水準を維持しました。豪州市場では、引き続き良好な天候と好調な釣況を背景に、販売は堅調に推移し、市場在庫は適正水準で推移しました。こ の よ う な 市 況 の 下、 新 製 品 の ス ピ ニ ン グ リ ー ル 「VANQUISH CE」 や 新 製 品 の ベ イ ト リ ー ル 「CALCUTTACONQUEST BFS LIMITED」に高い評価をいただくとともに、引き続きスピニングリール「STELLA SW」などの製品に多くのご注文をいただきました。この結果、当セグメントの売上高は65,466百万円(前年同期比17.4%増)、営業利益は7,179百万円(前年同期比59.8%増)となりました。2
③ その他当セグメントの売上高は213百万円(前年同期比8.6%減)、営業利益は6百万円(前年同期は営業損失1百万円)となりました。
(2)当中間期の財政状態の概況資産・負債及び純資産の状況当中間連結会計期間末における資産合計は949,242百万円(前連結会計年度比10,992百万円の増加)となりました。これは、建物及び構築物が30,229百万円、受取手形及び売掛金が7,212百万円、投資有価証券が6,817百万円、商品及び製品が4,889百万円それぞれ増加し、建設仮勘定が24,827百万円、現金及び預金が13,607百万円それぞれ減少したこと等によるものです。負債合計は73,575百万円(前連結会計年度比4,827百万円の増加)となりました。これは、流動負債のその他が6,645百万円、買掛金が2,136百万円それぞれ増加し、流動負債の製品保証引当金が2,203百万円、未払法人税等が1,826百万円それぞれ減少したこと等によるものです。純資産合計は875,666百万円(前連結会計年度比6,164百万円の増加)となりました。これは、為替換算調整勘定が16,314百万円、利益剰余金が13,294百万円それぞれ増加し、自己株式の取得により24,542百万円減少したこと等によるものです。キャッシュ・フローの状況当中間連結会計期間末における現金及び現金同等物は、459,116百万円(前連結会計年度比13,684百万円の減少)となりました。(営業活動によるキャッシュ・フロー)営業活動によるキャッシュ・フローは、39,581百万円の収入(前年同期は31,512百万円の収入)となりました。主な収入要因は税金等調整前中間純利益38,057百万円、減価償却費13,922百万円、利息及び配当金の受取額7,017百万円等によるものです。また主な支出要因は法人税等の支払額10,153百万円、受取利息及び受取配当金6,780百万円、売上債権の増減額6,433百万円等によるものです。(投資活動によるキャッシュ・フロー)投資活動によるキャッシュ・フローは、25,625百万円の支出(前年同期は26,720百万円の支出)となりました。主な支出要因は有形固定資産の取得による支出18,057百万円、投資有価証券の取得による支出6,741百万円等によるものです。(財務活動によるキャッシュ・フロー)財務活動によるキャッシュ・フローは、40,025百万円の支出(前年同期は44,503百万円の支出)となりました。主な支出要因は自己株式の取得による支出24,604百万円、配当金の支払額14,653百万円等によるものです。3
(3)連結業績予想などの将来予測情報に関する説明通期連結業績予想につきましては、市場在庫の調整が見込み通りに進展する中で、円安及びアジア通貨高の進行等に伴う売上及び利益に対する為替影響等と、中東情勢による原油価格高騰などの影響等を踏まえ、売上高及び営業利益の予想を次のとおりといたします。また、当第2四半期(中間期)連結会計期間において、為替評価益等の営業外収益が増加したこと等を踏まえ、経常利益及び親会社株主に帰属する当期純利益の予想についても、次のとおり変更いたします。2026年12月期 通期連結業績予想数値の変更 (2026年1月1日~2026年12月31日)親会社株主に帰属1株当たり売上高 営業利益 経常利益する当期純利益当期純利益百万円 百万円 百万円 百万円 円 銭前回発表予想 (A) 467,000 47,000 53,300 42,000 488.19今回修正予想 (B) 491,000 47,000 56,000 43,000 505.94増減額 (B-A) 24,000 0 2,700 1,000増減率 (%) 5.1 0.0 5.1 2.4前期実績466,243 51,677 47,029 33,991 388.17(2025年12月期)当社は、株主のみなさまに対する利益還元を経営上の重要課題と捉えており、安定的な配当の維持・継続とともに、業績の進展に応じた成果の配分を行うことを基本方針とし、引き続き配当の充実と、機動的な自社株買い継続により総還元性向50%を下限の目安とし、株主還元向上につとめます。この基本方針に基づき、今回の中間配当金につきましては、2026年2月公表(予想)のとおり、前年同期から12円増配の1株当たり181円50銭とさせていただきました。なお、当期末の配当について、1株当たり181円50銭とし、その結果当期の年間配当額は1株当たり363円を予定しております。4
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。