通期は世界経済見通し等が簡素化された一方で新中期計画のテーマが箇条書き化され粒度は同等だが、四半期は事業等のリスク等3節が削除され構成が簡素化され粗くなった。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、シスメックス分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月14日 → 2026年5月14日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月6日 → 2026年8月7日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 4,890字 → 4,535字(前期比-7.3%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(616字) → あり(445字)
変化の型: 出来事型、施策説明充実型
増えた要素
- 新中期経営計画(2027年3月期-2029年3月期)の4つの重点テーマの箇条書き(ダイアグノスティクス事業の競争力強化等)
- 本社統括セグメントにおけるメディカルロボット事業の言及
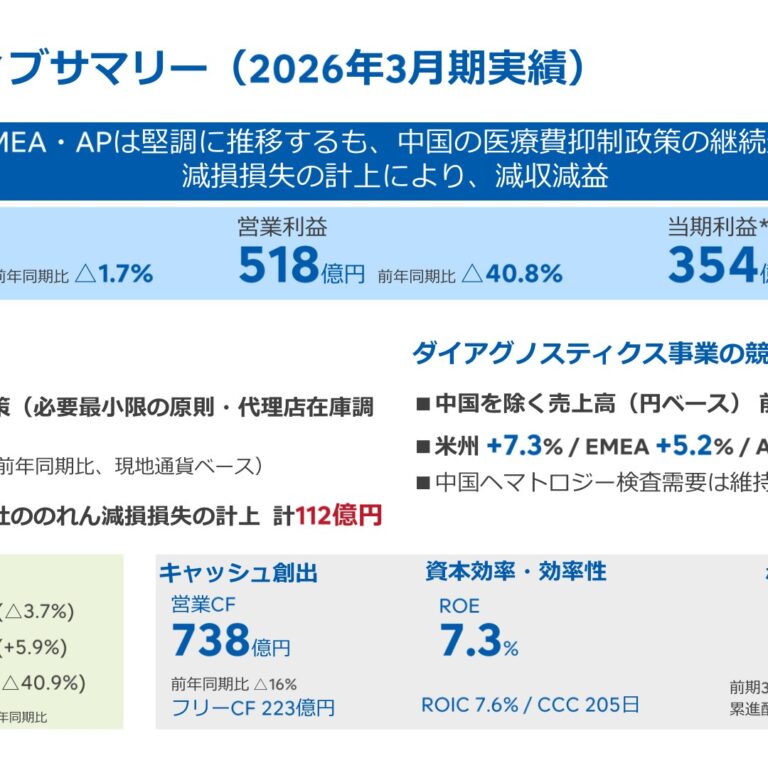
- 中国の医療費抑制政策による大幅減収の説明
減った要素
- 世界経済見通しの詳細な地域別説明(前期の欧州製造業不振・中国不動産市場等の記述)
- セグメント見出し名の括弧書き(EMEA(欧州・中東・アフリカ)→EMEA、AP(アジア・パシフィック)→APの簡略化)
要約: 通期は文字数-7.3%減少。世界経済見通しの詳細な地域別説明は簡略化された一方、今後の見通しでは新中期経営計画(2027-2029年3月期)の4つの重点テーマが箇条書きで新設され、中国の医療費抑制政策による減収の説明も追加された。全体としては粒度は同等と判定。
四半期決算短信の比較
文字数: 3,644字 → 3,255字(前期比-10.7%、減少)
見出し構成の変化: 削除: (4) 事業等のリスク/(5) 優先的に対処すべき事業上及び財務上の課題/(6) 重要な契約等
粒度の判定: 粗くなった
セグメント情報注記: あり(2400字) → あり(2220字)
変化の型: 構成変更型、簡素化型
減った要素
- (4)事業等のリスク の節(「重要な変更なし」の定型文)
- (5)優先的に対処すべき事業上及び財務上の課題 の節(定型文)
- (6)重要な契約等 の節(定型文)
要約: 四半期は文字数-10.7%減少。前期にあった「(4)事業等のリスク」「(5)優先的に対処すべき事業上及び財務上の課題」「(6)重要な契約等」の3節(いずれも「重要な変更なし」の定型文)が今期は削除され、節構成自体が簡素化された。数値言及・セグメント言及も減少しており、粒度は粗くなったと判定。
定性文の全文(前期・今期)
通期 2025年3月期
出典: シスメックス 2025年3月期 決算短信〔IFRS〕、開示日 2025年5月14日(https://www2.jpx.co.jp/disc/68690/140120250513546752.pdf)
1.経営成績等の概況(1) 当期の経営成績の概況文中の将来に関する事項は、当連結会計年度の末日現在において判断したものであります。当連結会計年度における世界経済は安定性を保っているものの、一部の国ではインフレ率が高止まりし、更に米国における新たな関税政策により、経済政策の不確実性が、貿易と財政面を中心に急激に高まりました。この中で、米国では個人消費や設備投資が堅調に推移する一方、欧州では製造業や財の輸出の弱含み等による経済成長の抑制、中国では国内需要の低迷が見られました。加えて、中東やロシア・ウクライナ問題の地政学上リスクが残る等、世界経済の先行きに対する不透明な状況が継続しております。我が国では、一時的な供給混乱によりGDPが小幅に縮小したものの、内需の下支え等により緩やかな回復基調となりました。医療面におきましては、新興国の経済成長や世界的な高齢化に伴う医療需要の拡大と医療の質・サービス向上へのニーズの高まりにより、医療機能の分散が進み、予防や早期診断、セルフメディケーションが重要になる一方、医療格差や医療アクセスの問題は今後も継続すると想定しております。また、遺伝子解析、超高感度測定、小型化等の技術革新と医療への実装が進展すると共に、個別化医療へのニーズは増加、再生細胞医療や遺伝子治療等新たな治療法が実用化され始めております。加えて、人工知能(AI)の普及をはじめ医療分野のDXは加速し、ロボット技術の実装・用途拡大も進展する予測であり、更なる成長機会が見込まれております。このような状況のもと、全地域・事業・分野で増収となった結果、5,000億円を超える売上を達成し、売上高、営業利益、当期利益いずれも過去最高となりました。今後は、手術支援ロボットや、グループ初の試薬・機器両方の生産機能を持つ拠点を設立したインドを含む新興国での事業展開の加速等、更なる成長を目指してまいります。<参考>地域別売上高前連結会計年度 当連結会計年度(自 2023年4月1日 (自 2024年4月1日前期比至 2024年3月31日) 至 2025年3月31日)(%)金額 構成比 金額 構成比(百万円) (%) (百万円) (%)国内 62,184 13.5 67,786 13.3 109.0米州 118,782 25.7 131,148 25.8 110.4EMEA(欧州・中東・ア125,349 27.2 140,398 27.6 112.0フリカ)中国 109,952 23.9 117,970 23.2 107.3アジア・パシフィック 45,241 9.8 51,339 10.1 113.5海外計 399,325 86.5 440,857 86.7 110.4合計 461,510 100.0 508,643 100.0 110.2国内販売につきましては、ヘマトロジー分野における機器及び試薬や血液凝固検査分野における試薬の売上が増加いたしました。その結果、国内売上高は67,786百万円(前期比9.0%増)、構成比13.3%(前期比0.2ポイント減)となりました。海外販売につきましては、為替相場が円安に推移したことに加え、ヘマトロジー分野における試薬及び保守サービスや血液凝固検査分野における試薬の売上が増加いたしました。その結果、海外売上高は440,857百万円(前期比
10.4%増)、構成比86.7%(前期比0.2ポイント増)となりました。また、販売費及び一般管理費につきましては、主に事業規模拡大に伴う人員増加や販売促進活動の結果、150,848百万円(前期比12.7%増)となりました。研究開発費につきましては、31,455百万円(前期比0.2%増)となりました。この結果、当連結会計年度の連結業績は、売上高は508,643百万円(前期比10.2%増)、営業利益は87,583百万円(前期比11.7%増)、税引前利益は79,221百万円(前期比6.2%増)、親会社の所有者に帰属する当期利益は53,669百万円(前期比8.1%増)となりました。セグメントの経営成績は、以下のとおりであります。
① 本社統括日本における需要増加により、ヘマトロジー分野、血液凝固検査分野における機器及び試薬の売上が増加いたしました。その結果、売上高は93,988百万円(前期比9.7%増)となりました。利益面につきましては、販売費及び一般管理費が増加いたしましたが、増収や売上原価率の改善により、セグメント利益(営業利益)は59,104百万円(前期比8.8%増)となりました。
② 米州統括北米では、ヘマトロジー分野、尿検査分野における試薬及び保守サービスの売上が増加いたしました。また、中南米では、ブラジル市場を中心に、ヘマトロジー分野の機器及び試薬や尿検査分野の試薬の売上が増加いたしました。その結果、売上高は122,916百万円(前期比9.7%増)となりました。利益面につきましては、増収した一方、事業規模拡大に伴う人員増加等により販売費及び一般管理費が増加し、セグメント利益(営業利益)は6,743百万円(前期比8.9%減)となりました。
③ EMEA(欧州・中東・アフリカ)統括サウジアラビアにおける直販化拡大の効果も寄与し、ヘマトロジー分野における機器及び試薬の売上や、血液凝固検査分野における試薬の売上が増加いたしました。その結果、売上高は135,671百万円(前期比11.6%増)となりました。利益面につきましては、インフレの影響等により販売費及び一般管理費が増加いたしましたが、増収や売上原価率の改善により、セグメント利益(営業利益)は10,583百万円(前期比2.5%増)となりました。
④ 中国統括検査数の増加により、ヘマトロジー分野及び血液凝固検査分野における試薬の売上が増加いたしました。その結果、売上高は117,828百万円(前期比7.3%増)となりました。利益面につきましては、増収に加え、売上原価率の改善や販売費及び一般管理費の減少により、セグメント利益(営業利益)は10,646百万円(前期比35.6%増)となりました。
⑤ AP(アジア・パシフィック)統括インド市場での成長も寄与し、ヘマトロジー分野における機器及び試薬の売上や、血液凝固検査分野における試薬の売上が増加いたしました。その結果、売上高は38,239百万円(前期比17.6%増)となりました。利益面につきましては、増収や、売上原価率の改善により、セグメント利益(営業利益)は3,579百万円(前期比50.7%増)となりました。
(2) 当期の財政状態の概況当連結会計年度末の資産合計は、前連結会計年度末と比べて46,348百万円増加し、665,268百万円となりました。この主な要因は、現金及び現金同等物が14,062百万円、有形固定資産が13,517百万円、流動資産の営業債権及びその他の債権が5,940百万円、非流動資産の営業債権及びその他の債権が5,543百万円増加したこと等によるものであります。負債合計は、前連結会計年度末と比べて14,711百万円増加し、200,734百万円となりました。この主な要因は、非流動負債のリース負債が5,046百万円、長期借入金が3,759百万円、未払賞与が2,098百万円増加したこと等によるものであります。資本合計は、前連結会計年度末と比べて31,637百万円増加し、464,534百万円となりました。この主な要因は、その他の資本の構成要素が5,388百万円減少した一方で、利益剰余金が36,835百万円増加したこと等によるものであります。また、親会社所有者帰属持分比率は前連結会計年度末の69.8%から0.1ポイント減少して69.7%となりました。
(3) 当期のキャッシュ・フローの概況当連結会計年度末の現金及び現金同等物(以下、資金)は、前連結会計年度末より14,062百万円増加し、89,570百万円となりました。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は、以下のとおりであります。<営業活動によるキャッシュ・フロー>営業活動の結果得られた資金は、88,246百万円(前期比24,340百万円増)となりました。この主な要因は、税引前当期利益が79,221百万円(前期比4,620百万円増)、減価償却費及び償却費が39,033百万円(前期比3,144百万円増)、法人所得税の支払額が27,723百万円(前期比1,250百万円減)となったこと等によるものであります。<投資活動によるキャッシュ・フロー>投資活動の結果使用した資金は、52,488百万円(前期比2,481百万円減)となりました。この主な要因は、有形固定資産の取得による支出が29,226百万円(前期比3,616百万円増)、無形資産の取得による支出が20,733百万円(前期比3,847百万円減)となったこと等によるものであります。<財務活動によるキャッシュ・フロー>財務活動の結果使用した資金は、24,322百万円(前期比15,308百万円増)となりました。この主な要因は、長期借入れによる収入が4,700百万円(前期比24,300百万円減)、配当金の支払額が18,081百万円(前期比502百万円増)、リース負債の返済による支払額が10,561百万円(前期比1,492百万円増)となったこと等によるものであります。
(4) 今後の見通し世界経済全体の今後の見通しにつきましては、インフレ率の低下による実質所得の回復を原動力として、勢いは欠けるものの、今後も安定的に成長すると見込んでおります。一方で、経済成長の基盤やリスクは国によってまちまちであり、国内においては個人消費の増加と企業の設備投資に支えられた堅実な成長、米国においては金融引き締めの緩和や良好な金融環境による積極的な投資と底堅い個人消費による経済成長が持続し堅調に推移するものの、成長率の減速が予想されております。また、欧州では成長の加速が期待されておりますが、依然としてドイツを中心とした製造業の不振や地政学的緊張によるリスクが存在し、中国においては不動産市場の低迷の継続と米国向け輸出に対する関税の影響がリスクとなると予想されております。加えて、中東やロシア・ウクライナ問題の地政学的リスクや米国を中心とした世界的な貿易摩擦による景気低迷のリスク等、依然として世界経済の見通しは不透明な状況が続いております。医療を取り巻く環境は、医療の質・サービス向上へのニーズの高まり、人工知能(AI)・情報通信技術(ICT)等の最先端技術のヘルスケア領域への実装が急速に進展しております。加えて、新興国の経済成長に伴う医療需要の拡大等、今後も継続した成長が期待されております。また、グローバルでの新型コロナウイルス感染症のパンデミックを起点とした医療提供体制の在り方や医療環境自体が大きく変化する可能性もあり、医療機能の分散化、医療アクセスの向上、セルフメディケーション領域における新たな価値の創出等、更なる成長機会が見込まれております。こうした中、当社グループでは、2023年4月より新たな中期経営計画(2024年3月期から2026年3月期まで)をスタートいたしました。同期間中における重点アクションの推進により、持続的な成長の実現とそれを支える経営基盤の強化を図ってまいります。2026年3月期の連結業績予想につきましては、製品ラインアップの拡充や販売・サービス体制の強化等により、売上・利益共に伸張することを想定しており、売上高535,000百万円、営業利益91,500百万円、税引前利益85,500百万円、親会社の所有者に帰属する当期利益57,000百万円を予想しております。(注)算定にあたりましては、通期の為替レートを対米ドル142.0円、対ユーロ160.0円で想定しております。なお、上記予想は、現時点で入手している情報に基づき算定したものであり、様々な要因により変動する可能性があります。
通期 2026年3月期
出典: シスメックス 2026年3月期 決算短信〔IFRS〕、開示日 2026年5月14日
1.経営成績等の概況(1) 当期の経営成績の概況当連結会計年度における世界経済は、世界的なインフレ率の高止まりや米国の通商政策をめぐる不確実性が景気の不透明感として認識されたものの、世界経済全体としては穏やかな持ち直しが続きました。米国では物価上昇の影響を受けつつも、個人消費や設備投資が堅調に推移し、欧州においても持ち直しの動きが見られました。一方で、中国では国内需要の低迷が見られました。加えて、中東情勢の悪化により、エネルギー資源等に関する世界的な供給網に混乱が生じる等、日本及び世界経済の先行きに対する不透明な状況が継続しております。医療面におきましては、中国において医療費抑制政策が拡大しているものの、新興国の経済成長や世界的な高齢化に伴う医療需要の拡大が継続いたしました。このような状況のもと、売上高は、米州やEMEAでは増収となったものの、国内及び医療費抑制政策の影響を受けた中国において大きく減収となった結果、全体でも減収となりました。利益面では、減収に加え、売上原価率の上昇や販売費及び一般管理費の増加、事業環境の変化や戦略の変更等による減損損失を計上したため、減益となりました。地域別売上高前連結会計年度 当連結会計年度(自 2024年4月1日 (自 2025年4月1日前期比至 2025年3月31日) 至 2026年3月31日)(%)金額 構成比 金額 構成比(百万円) (%) (百万円) (%)国内 67,786 13.3 58,603 11.7 86.5米州 131,148 25.8 139,254 27.9 106.2EMEA(欧州・中東・アフリカ) 140,398 27.6 158,034 31.6 112.6中国 117,970 23.2 89,465 17.9 75.8AP(アジア・パシフィック) 51,339 10.1 54,649 10.9 106.4海外計 440,857 86.7 441,403 88.3 100.1合計 508,643 100.0 500,006 100.0 98.3国内販売につきましては、ヘマトロジー分野及び血液凝固検査分野の機器、試薬の売上が減少いたしました。その結果、国内売上高は58,603百万円(前期比13.5%減)、構成比11.7%(前期比1.6ポイント減)となりました。海外販売につきましては、血液凝固検査分野における試薬等の売上が減少いたしました。一方で、尿検査分野等における機器及び試薬、ヘマトロジー分野における試薬の売上が増加いたしました。その結果、海外売上高は441,403百万円(前期比0.1%増)、構成比88.3%(前期比1.6ポイント増)となりました。販売費及び一般管理費につきましては、事業規模拡大に伴う人員の増加並びにデジタル基盤構築に係る投資による償却費の増加により、164,351百万円(前期比9.0%増)となりました。研究開発費につきましては、29,162百万円(前期比7.3%減)となりました。この結果、当連結会計年度の連結業績は、売上高は500,006百万円(前期比1.7%減)、営業利益は51,831百万円(前期比40.8%減)、税引前利益は49,051百万円(前期比38.1%減)、親会社の所有者に帰属する当期利益は35,457百万円(前期比33.9%減)となりました。各セグメントの経営成績は、以下のとおりであります。
① 本社統括韓国では、ヘマトロジー分野の機器の売上が増加いたしましたが、日本において、ヘマトロジー分野及び血液凝固検査分野の機器、試薬の売上が減少いたしました。またメディカルロボット事業においては、保守サービスの売上が増加した一方で、機器の売上が減少いたしました。その結果、売上高は87,562百万円(前期比6.8%減)となりました。利益面につきましては、減収に加え、売上原価率の悪化、販売費及び一般管理費の増加により、セグメント利益(営業利益)は17,771百万円(前期比69.9%減)となりました。
② 米州統括北米では、ヘマトロジー分野の機器及び試薬、尿検査分野の機器の売上が増加いたしました。中南米では、尿検査分野における機器及び試薬の売上が増加いたしました。その結果、売上高は130,456百万円(前期比6.1%増)となりました。利益面につきましては、増収等により、セグメント利益(営業利益)は8,507百万円(前期比26.1%増)となりました。
③ EMEA統括ヘマトロジー分野では、試薬の売上が増加いたしました。また尿検査分野、血液凝固検査分野においても、主要国を中心に機器及び試薬の売上が増加し、その結果、売上高は152,110百万円(前期比12.1%増)となりました。利益面につきましては、売上が増加いたしましたが、事業規模拡大に伴う販売費及び一般管理費の増加により、セグメント利益(営業利益)は9,904百万円(前期比6.4%減)となりました。
④ 中国統括医療費抑制政策による厳しい環境下において、ヘマトロジー分野の機器及び試薬の売上、血液凝固検査分野における試薬等の売上が大きく減少いたしました。その結果、売上高は89,296百万円(前期比24.2%減)となりました。利益面につきましては、販売費及び一般管理費が減少いたしましたが、減収の影響が大きく、セグメント利益(営業利益)は9,343百万円(前期比12.2%減)となりました。
⑤ AP統括ヘマトロジー分野、血液凝固検査分野及び尿検査分野において、試薬の売上が増加いたしました。その結果、売上高は40,581百万円(前期比6.1%増)となりました。利益面につきましては、2024年8月に竣工したインドの新生産拠点の償却費等により売上原価率が悪化いたしましたが、増収により、セグメント利益(営業利益)は3,707百万円(前期比3.6%増)となりました。
(2) 当期の財政状態の概況当連結会計年度末の資産合計は、為替が円安に振れたこともあり、前連結会計年度末と比べて42,263百万円増加し、707,532百万円となりました。この主な要因は、減損損失の計上によりのれんが10,066百万円減少したものの、棚卸資産が13,802百万円、未収法人所得税が7,511百万円、有形固定資産が20,185百万円、非流動資産の営業債権及びその他の債権が7,777百万円増加したこと等によるものであります。負債合計は、前連結会計年度末と比べて1,121百万円増加し、201,856百万円となりました。この主な要因は、未払法人所得税が9,804百万円減少したものの、営業債務及びその他の債務が2,251百万円、契約負債が2,671百万円、非流動負債のリース負債が6,153百万円増加したこと等によるものであります。資本合計は、前連結会計年度末と比べて41,141百万円増加し、505,676百万円となりました。この主な要因は、利益剰余金が13,432百万円、その他の資本の構成要素が30,810百万円増加したこと等によるものであります。また、親会社所有者帰属持分比率は前連結会計年度末の69.7%から1.7ポイント増加して71.4%となりました。
(3) 当期のキャッシュ・フローの概況当連結会計年度末の現金及び現金同等物(以下、資金)は、前連結会計年度末より5,453百万円減少し、84,117百万円となりました。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は、以下のとおりであります。<営業活動によるキャッシュ・フロー>営業活動の結果得られた資金は、73,848百万円(前期比14,397百万円減)となりました。この主な要因は、税引前利益が49,051百万円(前期比30,170百万円減)、減価償却費及び償却費が46,437百万円(前期比7,404百万円増)、減損損失が11,557百万円(前期比8,345百万円増)、法人所得税の支払額が29,720百万円(前期比1,996百万円増)となったこと等によるものであります。<投資活動によるキャッシュ・フロー>投資活動の結果使用した資金は、51,472百万円(前期比1,016百万円減)となりました。この主な要因は、有形固定資産の取得による支出が32,904百万円(前期比3,677百万円増)、無形資産の取得による支出が18,065百万円(前期比2,668百万円減)となったこと等によるものであります。<財務活動によるキャッシュ・フロー>財務活動の結果使用した資金は、37,659百万円(前期比13,337百万円増)となりました。この主な要因は、配当金の支払額が22,441百万円(前期比4,360百万円増)、リース負債の返済による支出が11,316百万円(前期比754百万円増)となったこと等によるものであります。
(4) 今後の見通し今後の世界経済の見通しにつきましては、地域によってばらつきはあるものの、基本的には緩やかな持ち直しが続く事が期待されます。しかしながら、中東情勢の緊迫化に伴うエネルギー価格の変動や供給網の分断リスクに加え、主要国の通商政策の動向や金融資本市場の変動等、依然として景気の下振れリスクに留意する必要があると予想されます。医療環境におきましては、引き続き新興国の経済成長や世界的な高齢化に伴う医療需要の拡大が継続すると見込まれております。特に、不足している医療従事者の安全・生産性向上、医療経済性の改善、医療アクセスの向上といった医療の質・サービス向上への期待は今後も高まると想定しております。加えて、人工知能(AI)の普及をはじめ医療分野のDXは加速し、ロボット技術の実装・用途拡大も進展する予測であり、さらなる成長機会が見込まれております。また、中国においては医療費抑制政策により、見通しが難しい局面が継続すると考えております。このような環境下において、当社グループでは新たな中期経営計画(2027年3月期から2029年3月期まで)を始動いたしました。本中期経営計画においては、当社グループの強みを確かな成長機会とすべく、以下の4つのテーマを重点的に取り組んでまいります。・ダイアグノスティクス事業の競争力強化・ダイアグノスティクス事業の強みを活かした医療DXとデータ活用の推進・バリューチェーン改革による収益性向上・人的資本戦略及び財務・資本戦略の再設計上記テーマに取り組むことで、成長性・収益性及び資本効率を改善して企業価値を高めてまいります。2027年3月期の連結業績予想につきましては、中国においては売上高減に伴う利益額の減少が予想されるものの、TMそれ以外の地域での堅調な成長に加え、血液凝固分野のCNシリーズの寄与、及び新興国での展開により、売上高535,000百万円、営業利益58,000百万円、ROE 7.2%以上を予想しております。(注)算定にあたりましては、通期の為替レートを対米ドル155.0円、対ユーロ180.0円、対中国元22.0円を想定しております。上記予想は、現時点で入手している情報に基づき算定したものであり、実際の業績等は様々な要因により異なる可能性があります。
四半期 2026年3月期 第1四半期
出典: シスメックス 2026年3月期 第1四半期 決算短信〔IFRS〕、開示日 2025年8月6日(https://www2.jpx.co.jp/disc/68690/140120250806531488.pdf)
1.当四半期決算に関する定性的情報文中の将来に関する事項は、当四半期連結会計期間の末日現在において判断したものであります。
(1) 経営成績に関する説明当第1四半期連結累計期間における当社グループの連結業績は、以下の通りであります。地域別売上高前第1四半期 当第1四半期連結累計期間 連結累計期間前年同期比(%)金額 構成比 金額 構成比(百万円) (%) (百万円) (%)国内 13,717 12.3 11,011 10.4 80.3米州 31,638 28.3 30,205 28.6 95.5EMEA(欧州・中東・アフリカ) 34,726 31.0 35,151 33.2 101.2中国 19,522 17.4 17,272 16.4 88.5AP(アジア・パシフィック) 12,340 11.0 12,090 11.4 98.0海外計 98,228 87.7 94,720 89.6 96.4合計 111,946 100.0 105,731 100.0 94.4国内販売につきましては、免疫検査分野、血液凝固検査分野及びヘマトロジー分野における試薬の売上が減少いたしました。メディカルロボット事業においては、消耗品の売上が増加した一方、機器の売上が減少いたしました。その結果、国内売上高は11,011百万円(前年同期比19.7%減)、構成比10.4%(前年同期比1.9ポイント減)となりました。海外販売につきましては、ヘマトロジー分野における機器、試薬及び保守サービスの売上が減少したことに加え、為替相場が円高に推移した結果、海外売上高は94,720百万円(前年同期比3.6%減)、構成比89.6%(前年同期比1.9ポイント増)となりました。販売費及び一般管理費につきましては、事業規模拡大に伴う人員及び経費の増加、並びにデジタル基盤構築に係る投資による償却費の増加により、38,296百万円(前年同期比6.3%増)となりました。研究開発費につきましては、6,407百万円(前年同期比12.9%減)となりました。この結果、当第1四半期連結累計期間の連結業績は、売上高は105,731百万円(前年同期比5.6%減)、営業利益は10,628百万円(前年同期比36.5%減)、税引前四半期利益は7,873百万円(前年同期比53.6%減)、親会社の所有者に帰属する四半期利益は4,553百万円(前年同期比58.7%減)となりました。セグメントの経営成績は、以下のとおりであります。
① 本社統括免疫検査分野、ヘマトロジー分野及び血液凝固検査分野における試薬の売上が減少しました。メディカルロボット事業においては、消耗品の売上が増加した一方で、機器の売上が減少いたしました。その結果、売上高は17,001百万円(前年同期比14.0%減)となりました。利益面につきましては、減収に加え、売上原価率の悪化、販売費及び一般管理費の増加により、セグメント利益(営業利益)は2,227百万円(前年同期比79.3%減)となりました。
② 米州統括北米、中南米共に尿検査分野における機器、試薬及び保守サービスの売上が増加いたしました。一方で、北米では、ヘマトロジー分野の機器、試薬及び保守サービスの売上が減少、中南米では、ヘマトロジー分野の機器及び試薬の売上が減少いたしました。その結果、売上高は28,579百万円(前年同期比4.0%減)となりました。利益面につきましては、減収及び売上原価率の悪化により、セグメント利益(営業利益)は801百万円(前年同期比55.2%減)となりました。
③ EMEA統括ライフサイエンス分野の試薬、尿検査分野の機器及び試薬の売上が増加いたしました。また、ヘマトロジー分野は機器の売上が増加した一方で、試薬の売上が減少しました。その結果、売上高は33,982百万円(前年同期比
0.4%増)となりました。利益面につきましては、売上総利益は前年同期並みの水準となりましたが、事業規模の拡大等による販売費及び一般管理費の増加により、セグメント利益(営業利益)は2,263百万円(前年同期比34.9%減)となりました。
④ 中国統括血液凝固検査分野における機器、試薬及び保守サービスの売上が増加いたしました。一方で、ヘマトロジー分野における機器、試薬及び保守サービスの売上が減少いたしました。その結果、売上高は17,235百万円(前年同期比
11.5%減)となりました。利益面につきましては、減収となりましたが、済南工場での生産拡大による売上原価率の改善、販売費及び一般管理費の減少により、セグメント利益(営業利益)は1,672百万円(前年同期比199.9%増)となりました。
⑤ AP統括血液凝固検査分野における試薬の売上が増加した一方、ヘマトロジー分野における機器及び保守サービスの売上が減少いたしました。その結果、売上高は8,931百万円(前年同期比1.7%減)となりました。利益面につきましては、販売費及び一般管理費は減少いたしましたが、減収及び売上原価率の悪化により、セグメント利益(営業利益)は1,535百万円(前年同期比8.0%減)となりました。
(2) 財政状態に関する説明① 財政状態の分析当第1四半期連結会計期間末の資産合計は、前連結会計年度末と比べて25,340百万円減少し、639,928百万円となりました。この主な要因は、棚卸資産が6,118百万円、無形資産が1,976百万円増加したものの、流動資産の営業債権及びその他の債権が19,675百万円、現金及び現金同等物が15,094百万円減少したこと等によるものであります。また、負債合計についても、前連結会計年度末と比べて22,828百万円減少し、177,906百万円となりました。この主な要因は、未払法人所得税が9,086百万円、未払賞与が8,100百万円、営業債務及びその他の債務が3,937百万円、契約負債が1,191百万円減少したこと等によるものであります。資本合計は、前連結会計年度末と比べて2,512百万円減少し、462,022百万円となりました。この主な要因は、その他の資本の構成要素が3,624百万円増加したものの、利益剰余金が6,089百万円減少したこと等によるものであります。また、親会社所有者帰属持分比率は前連結会計年度末の69.7%から2.4ポイント増加して72.1%となりました。
② キャッシュ・フローの分析当第1四半期連結会計期間末の現金及び現金同等物(以下、資金)は、前連結会計年度末より15,094百万円減少し、74,476百万円となりました。当第1四半期連結累計期間における各キャッシュ・フローの状況とそれらの要因は、以下のとおりであります。<営業活動によるキャッシュ・フロー>営業活動の結果得られた資金は、9,492百万円(前年同期比8,474百万円減)となりました。この主な要因は、減価償却費及び償却費が10,762百万円(前年同期比975百万円増)、営業債権の減少額が19,122百万円(前年同期比2,102百万円増)、未払賞与の減少額が8,014百万円(前年同期比2,039百万円増)、法人所得税の支払額が11,643百万円(前年同期比1,321百万円増)となったこと等によるものであります。<投資活動によるキャッシュ・フロー>投資活動の結果使用した資金は、12,102百万円(前年同期比969百万円増)となりました。この主な要因は、有形固定資産の取得による支出が5,691百万円(前年同期比947百万円増)、無形資産の取得による支出が6,427百万円(前年同期比943百万円増)となったこと等によるものであります。<財務活動によるキャッシュ・フロー>財務活動の結果使用した資金は、13,301百万円(前年同期比4,291百万円増)となりました。この主な要因は、配当金の支払額が10,601百万円(前年同期比1,872百万円増)、リース負債の返済による支払額が2,547百万円(前年同期比94百万円増)となったこと等によるものであります。
(3) 連結業績予想などの将来予測情報に関する説明第2四半期(累計)の連結業績予想に関する事項については、本日(2025年8月6日)公表の「2026年3月期第2四半期(累計)連結業績予想の修正に関するお知らせ」を参照してください。
(4) 事業等のリスク当第1四半期連結累計期間において、新たな「事業等のリスク」の発生、又は、前事業年度の有価証券報告書に記載した「事業等のリスク」において重要な変更はありません。
(5) 優先的に対処すべき事業上及び財務上の課題前事業年度の有価証券報告書に記載した「第一部 企業情報 第2 事業の状況 1 経営方針、経営環境及び対処すべき課題等」内の「優先的に対処すべき事業上及び財務上の課題」の記載について重要な変更はありません。
(6) 重要な契約等当第1四半期連結会計期間において、重要な契約等の決定又は締結等はありません。
四半期 2027年3月期 第1四半期
出典: シスメックス 2027年3月期 第1四半期 決算短信〔IFRS〕、開示日 2026年8月7日(https://www2.jpx.co.jp/disc/68690/140120260807514008.pdf)
1.当四半期決算に関する定性的情報文中の将来に関する事項は、当四半期連結会計期間の末日現在において判断したものであります。
(1) 経営成績に関する説明当第1四半期連結累計期間における当社グループの連結業績は、以下のとおりであります。地域別売上高前第1四半期 当第1四半期連結累計期間 連結累計期間前年同期比(%)金額 構成比 金額 構成比(百万円) (%) (百万円) (%)国内 11,011 10.4 17,391 13.3 157.9米州 30,205 28.6 41,966 32.1 138.9EMEA(欧州・中東・アフリカ) 35,151 33.2 44,125 33.8 125.5中国 17,272 16.4 13,388 10.2 77.5AP(アジア・パシフィック) 12,090 11.4 13,803 10.6 114.2海外計 94,720 89.6 113,283 86.7 119.6合計 105,731 100.0 130,674 100.0 123.6国内販売につきましては、日本電子株式会社より取得したシスメックスBioMajesty株式会社の事業運営開始により、生化学検査分野等の売上が増加いたしました。その結果、国内売上高は17,391百万円(前年同期比57.9%増)、構成比13.3%(前年同期比2.9ポイント増)となりました。海外販売につきましては、ヘマトロジー分野における機器、試薬及び保守サービスの売上が増加したことに加え、為替相場が円安に推移した結果、海外売上高は113,283百万円(前年同期比19.6%増)、構成比86.7%(前年同期比
2.9ポイント減)となりました。販売費及び一般管理費につきましては、事業規模拡大に伴う人員の増加等により、42,613百万円(前年同期比
11.3%増)となりました。研究開発費につきましては、7,211百万円(前年同期比12.5%増)となりました。この結果、当第1四半期連結累計期間の連結業績は、売上高は130,674百万円(前年同期比23.6%増)、営業利益は14,821百万円(前年同期比39.5%増)、税引前四半期利益は14,110百万円(前年同期比79.2%増)、親会社の所有者に帰属する四半期利益は8,691百万円(前年同期比90.9%増)となりました。セグメントの経営成績は、以下のとおりであります。
① 本社統括日本では、シスメックスBioMajesty株式会社の事業運営開始により、生化学検査分野等の売上が増加いたしました。また、韓国では、ヘマトロジー分野における試薬、保守サービスの売上が増加いたしました。その結果、売上高は25,427百万円(前年同期比49.6%増)となりました。利益面につきましては、増収に伴い売上総利益が増加したことから、セグメント利益(営業利益)は6,437百万円(前年同期比189.1%増)となりました。
② 米州統括北米では、ヘマトロジー分野における機器、試薬及び保守サービスの売上が増加いたしました。中南米では、ヘマトロジー分野における機器及び試薬、また尿検査分野における試薬の売上が増加いたしました。その結果、売上高は39,211百万円(前年同期比37.2%増)となりました。利益面につきましては、販売費及び一般管理費は増加いたしましたが、増収及び売上原価率の改善により、セグメント利益(営業利益)は2,593百万円(前年同期比223.7%増)となりました。
③ EMEA統括欧州各国を中心に、ヘマトロジー分野、血液凝固検査分野及び尿検査分野における機器及び試薬の売上が増加いたしました。その結果、売上高は42,378百万円(前年同期比24.7%増)となりました。利益面につきましては、販売費及び一般管理費が増加いたしましたが、増収による売上総利益の増加により、セグメント利益(営業利益)は3,705百万円(前年同期比63.7%増)となりました。
④ 中国統括血液凝固検査分野における機器、試薬及び保守サービスの売上が減少したほか、ヘマトロジー分野における機器の売上も減少いたしました。その結果、売上高は13,343百万円(前年同期比22.6%減)となりました。利益面につきましては、販売費及び一般管理費は減少したものの、減収により売上総利益が減少したことから、セグメント利益(営業利益)は954百万円(前年同期比42.9%減)となりました。
⑤ AP統括インド市場を中心に、ヘマトロジー分野及び血液凝固検査分野における試薬の売上が増加いたしました。その結果、売上高は10,313百万円(前年同期比15.5%増)となりました。利益面につきましては、増収となったものの、売上原価率の悪化及び販売費及び一般管理費の増加により、セグメント利益(営業利益)は1,059百万円(前年同期比31.0%減)となりました。
(2) 財政状態に関する説明① 財政状態の分析当第1四半期連結会計期間末の資産合計は、前連結会計年度末と比べて39,105百万円増加し、746,637百万円となりました。この主な要因は、現金及び現金同等物が29,517百万円、棚卸資産が11,221百万円増加したこと等によるものであります。また、負債合計についても、前連結会計年度末と比べて58,599百万円増加し、260,455百万円となりました。この主な要因は、長期借入金が49,821百万円増加したこと等によるものであります。資本合計は、前連結会計年度末と比べて19,494百万円減少し、486,181百万円となりました。この主な要因は、自己株式の取得により22,865百万円減少したこと等によるものであります。また、親会社所有者帰属持分比率は前連結会計年度末の71.4%から6.4ポイント減少して65.0%となりました。
② キャッシュ・フローの分析当第1四半期連結会計期間末の現金及び現金同等物(以下、資金)は、前連結会計年度末より29,517百万円増加し、113,634百万円となりました。当第1四半期連結累計期間における各キャッシュ・フローの状況とそれらの要因は、以下のとおりであります。<営業活動によるキャッシュ・フロー>営業活動の結果得られた資金は、35,595百万円(前年同期比26,103百万円増)となりました。この主な要因は、税引前四半期利益が14,110百万円(前年同期比6,237百万円増)、減価償却費及び償却費が12,028百万円(前年同期比1,265百万円増)、営業債権の減少額が17,687百万円(前年同期比1,434百万円減)、未払賞与の減少額が7,431百万円(前年同期比583百万円減)となったこと等によるものであります。<投資活動によるキャッシュ・フロー>投資活動の結果使用した資金は、18,595百万円(前年同期比6,492百万円増)となりました。この主な要因は、有形固定資産の取得による支出が6,314百万円(前年同期比623百万円増)、無形資産の取得による支出が3,771百万円(前年同期比2,656百万円減)、子会社又はその他の事業の取得による支出が7,838百万円(前年同期比7,838百万円増)となったこと等によるものであります。<財務活動によるキャッシュ・フロー>財務活動の結果得られた資金は、12,032百万円(前年同期は13,301百万円の使用)となりました。この主な要因は、長期借入れによる収入が50,000百万円(前年同期比50,000百万円増)、自己株式の取得による支出が22,883百万円(前年同期比22,883百万円増)、配当金の支払額が11,808百万円(前年同期比1,207百万円増)となったこと等によるものであります。
(3) 連結業績予想などの将来予測情報に関する説明第2四半期および通期の連結業績予想に関する事項については、本日(2026年8月7日)公表の「2027年3月期第2四半期(累計)及び通期連結業績予想の修正に関するお知らせ」を参照してください。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。