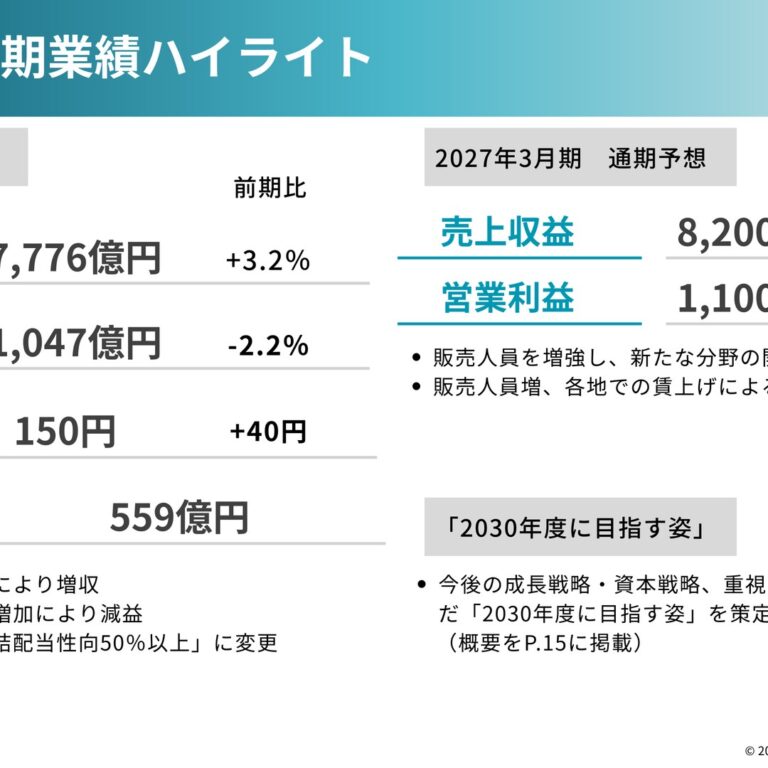
通期は配当方針の抜本改定とROE数値目標の新設が主な変化点で、それ以外の粒度は前年並み。四半期は内容の差し替えのみで構成・粒度に変化なし。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、マキタ分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年4月28日 → 2026年4月28日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年7月30日 → 2026年7月29日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 5,563字 → 5,301字(前期比-4.7%、減少)
見出し構成の変化: 追加: ① 収益性の向上と自己資本のコントロール/削除: ① ROEの向上
粒度の判定: 同等
セグメント情報注記: あり(0字) → あり(0字)
変化の型: 出来事型、施策説明充実型
増えた要素
- 配当方針の変更説明(総還元性向35%以上→連結配当性向50%以上、変更前後の対比表記)
- 2030年度ROE11%以上の数値目標の設定
- 自己株式取得を通じた自己資本のコントロールという施策の新設
減った要素
- 「①ROEの向上」の柱の記述(新柱「収益性の向上と自己資本のコントロール」に統合)
- 2022年3月期以前の水準を基準としたROE推移の言及
要約: 為替・関税・地政学リスク等の外部環境説明は前年同様の枠組みで書き換えられ、地域別売上や事業別の説明粒度は維持されている。一方で配当方針を総還元性向から連結配当性向50%以上へ抜本改定し変更前後を対比する形で説明を追加、ROE目標も『2030年度11%以上』という具体的数値目標を新設した。全体の文字数はやや減少しており粒度自体は同等と判定した。
四半期決算短信の比較
文字数: 1,515字 → 1,627字(前期比+7.4%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(8字) → あり(8字)
変化の型: 出来事型
要約: 国際情勢の説明が関税措置・中東情勢中心に更新された以外は、地域別売上や財政状態、業績予想の記述構成・粒度とも前年同期と同様。据え置きの業績予想に関する記述も定型的で大きな変化はない。
定性文の全文(前期・今期)
通期 2025年3月期
出典: マキタ 2025年3月期 決算短信〔IFRS〕、開示日 2025年4月28日(https://www2.jpx.co.jp/disc/65860/140120250428526018.pdf)
1.当期決算に関する定性的情報(1)連結経営成績に関する説明当期の国際的な経済情勢を見ますと、各国でインフレが減速に向かい利下げが進む一方で、建築・建設市場の回復は遅れています。また、ウクライナや中東の緊張状態が継続する中で、米国のトランプ政権下における関税政策への警戒感から景気減速への不安も加わり、先行きの不透明感は一段と高まっています。このような情勢の中で当社グループは、開発面では、ハイパワー・長寿命・高耐久の「40Vmaxリチウムイオンバッテリ」(XGT)シリーズの電動工具・園芸用機器をはじめとした充電製品のラインアップ拡充に注力しており、充電式で最大クラスとなるハイパワーなマルノコや、エア式同等の強力なトルクを持つ充電式インパクトレンチなど更なる市場の開拓・シェア拡大に貢献する新製品を投入しました。生産面では、あらゆる製造工程内でムダ取りとコストダウン活動に努めるとともに、各工場での取り組みを他工場に横展開していくことで、グループ全体での効率向上に努めました。営業面では、地域密着・顧客密着のサービス体制のレベルアップに注力し、世界各地域のお客さまとの信頼関係の更なる強化に努めるとともに、40Vmaxリチウムイオンバッテリを活用したハイパワーな製品を軸に市場の深耕・開拓に取り組みました。当期の当社グループの連結業績は、各国の金融引き締めによる住宅需要の低迷及び建築・建設市場への投資抑制の影響を受け、多くの地域で販売が減少したものの、為替の影響により売上収益は前期比1.6%増の753,130百万円となりました。利益面においては、各種コストの低減などにより原価率が改善したことから、営業利益は前期比61.8%増の107,038百万円(営業利益率 14.2%)となりました。税引前利益は前期比69.5%増の108,477百万円(税引前利益率14.4%)、親会社の所有者に帰属する当期利益は81.6%増の79,338百万円(売上収益に対する親会社の所有者に帰属する当期利益率 10.5%)となりました。地域別の売上収益については、次のとおりです。なお、地域別売上収益は、それぞれの市場における売上収益を示しており、セグメント情報の売上収益(出荷元基準)とは異なります。国内では、建築・建設資材価格の高止まりや住宅着工数の減少など需要環境が厳しい中で、「40Vmaxリチウムイオンバッテリ」(XGT)シリーズの新製品や園芸用機器が売上を下支えし、前期比3.2%増の127,168百万円となりました。欧州では、利下げが実施されたものの依然として金利は高水準にあり、建築・建設市場は低調に推移しましたが、在庫調整後の受注が順調に回復したことに加え、円安現地通貨高の影響により前期比4.3%増の371,798百万円となりました。北米では、金利高と建築資材価格の高騰により住宅投資が鈍化しており、また市場競争も激化していることなどから、前期比10.4%減の83,919百万円となりました。アジアでは、中国の不動産不況の長期化が周辺国へ波及し、総じて工具需要が低調に推移し、前期比2.4%減の45,031百万円となりました。中南米では、主要国で引き続き販売が好調なことに加え、XGTシリーズや充電式園芸用機器の拡販に努めたことから、前期比2.0%増の50,687百万円となりました。オセアニアでは、金融引き締めの影響による不動産市場の低迷が続いており、前期比1.0%減の55,802百万円となりました。中近東・アフリカでは、国により濃淡はあるものの、総じて建設・建築需要は好調に推移しており、前期比18.3%増の18,726百万円となりました。2(カーボンニュートラルへの取り組み)頻発する風水害など気候変動が社会に及ぼす影響が甚大になる中で、気候変動問題の解決に向けて企業が果たすべき役割はより重要なものとなっており、当社グループは「脱炭素社会への貢献」を特に優先して取り組む重要課題(マテリアリティ)と位置付けて取り組みを強化しております。そのため当社グループは現在、電動工具に次ぐ将来の事業の柱として、使用時に排ガスを出さない充電式の園芸用機器に注力し、脱炭素社会の実現に取り組んでいます。また、温室効果ガス(GHG)排出量の削減に向けて、自社の事業活動でのGHG排出量(Scope1、2)を2030年度までに2020年度比で50%削減し、2040年度までに実質ゼロとすること、サプライチェーン全体でのGHG排出量(Scope3)を2050年度までに実質ゼロとすることを目標として設定しています。2025年3月期においても太陽光パネルの設置を進め、国内では埼玉物流センター及び兵庫支店に新設、海外ではイギリス工場に増設するなど、再生可能エネルギーの活用を推進しました。GHG排出量の削減目標値の達成に向けて、引き続き再生可能エネルギーの活用及び事業活動における省エネルギー化に取り組んでいきます。
(2)当期の財政状態の概況資産合計は、前連結会計年度末に比べ50,717百万円増加し、1,106,525百万円となりました。主な要因は、現金及び現金同等物の増加によるものです。負債合計は、前連結会計年度末に比べ6,572百万円減少し、174,030百万円となりました。主な要因は、借入金の減少によるものです。資本合計は、前連結会計年度末に比べ57,289百万円増加し、932,495百万円となりました。主な要因は、利益剰余金の増加によるものです。
(3)当期のキャッシュ・フローの概況・営業活動によるキャッシュ・フロー営業活動の結果得られた資金は、前期より107,212百万円減少し、129,874百万円となりました。主な要因は棚卸資産の削減額の減少などによるものです。・投資活動によるキャッシュ・フロー投資活動の結果使用した資金は、前期より12,253百万円増加し、37,872百万円となりました。主な要因は定期預金の預入による支出の増加などによるものです。・財務活動によるキャッシュ・フロー財務活動の結果使用した資金は、前期より157,732百万円減少し、33,545百万円となりました。主な要因は短期借入金の返済額の減少などによるものです。上記活動の結果及び為替レートの変動による影響により、当連結会計年度末の当社グループの現金及び現金同等物は、前連結会計年度末の196,645百万円から56,634百万円増加して253,279百万円となりました。3
(4)当社グループの取り組み及び次期の業績予想世界経済の先行きに不透明な状況が続く一方で、頻発する自然災害や地球温暖化などの環境問題、人手不足といった社会課題の解決に貢献する、作業効率が高く、かつ人と地球環境に優しい工具に対する需要は先進国・新興国を問わず益々高まっていくものと思われます。こうした経営環境を前提に、当社グループは、・市場のコードレス化をリードするため、バッテリの充放電技術とモータ技術を中心とした研究開発力・製品開発力を高める。・電動工具に次ぐ将来の事業の柱として、充電式の園芸用機器及び清掃関連機器を中心とした製品開発・市場開拓に取り組む。・特定の国や地域、サプライヤーへ過度に依存することのない、多極的な生産・調達体制の強化に取り組む。・世界の各地域と顧客に密着するきめ細かな営業、アフターサービス体制の構築を更に進め、マキタブランドの向上に努める。などの施策を推し進めることにより、人の暮らしと住まい作りに役立つ工具のグローバルサプライヤーとして持続可能な社会の実現に貢献し、業界での確固たる地位の確保に努めてまいります。(2026年3月期の業績予想)地政学的な緊張状態が続く中、相互関税や貿易摩擦による世界経済への影響は極めて不透明であり、特に米国では対中関税の影響により大幅な売上減を予想しております。また、コスト面については人件費の上昇などを見込んでおります。上記の前提のもと、2026年3月期の連結業績につきましては以下の通り想定しています。(百万円)親会社の所有者に売上収益 営業利益 税引前利益帰属する当期利益通期 700,000 74,000 74,000 54,000
[前提条件] 通期想定為替レート1米ドル=140円、1ユーロ=160円、1人民元=19.5円
[参考] 2025年3月期実績レート1米ドル=152.62円、1ユーロ=163.88円、1人民元=21.11円なお、本資料で記述されている業績予想ならびに将来予測は、現時点で入手可能な情報に基づき当社が判断したものであり、潜在的なリスクや不確実性が含まれています。そのため、様々な要因の変化により、実際の業績は記述されている将来見通しとは大きく異なる結果となる可能性があることをご承知おきください。4
(5)利益配分に関する基本方針及び当期・次期の配当当社は、年間配当金20円を下限とし、総還元性向35%以上とすることを利益配分の基本方針としております。ただし特殊要因がある場合には、これを加減算した調整後の基本的1株当たり当期利益を基に配当額を決定いたします。また、自己株式の取得については、機動的な資本政策の遂行と資本効率の向上を通じた株主利益の増加を図るため、株価水準やフリー・キャッシュ・フロー等を考慮した上で検討してまいります。内部留保資金については、いかなる経営環境の変化にも耐えられる財務体質を維持しながら、今後ますます重要性を増す環境対応への投資やグローバルな事業展開のために活用する所存です。配当金につきましては、次のように予想しております。1株当たり 1株当たり 1株当たり中間配当金 期末配当金 年間配当金90円(注1) 110円(注1)2025年3月期(当期) 20円(実績) (うち創業110周年 (うち創業110周年記念配当6円) 記念配当6円)2026年3月期(次期) 20円 (注2) (注2)(注)1. 当社は2025年3月21日をもちまして創業110周年を迎えることができました。これもひとえに株主の皆様をはじめ、関係各位の長年にわたるご支援、ご協力の賜物と心から感謝申し上げます。つきましては、株主の皆様への感謝の意を表し、2025年3月期の期末配当において 1 株当たり6円の記念配当を実施することといたしました。 この結果、年間配当金は110円とし、中間配当金20円を控除した期末配当金は1株当たり90円といたします。
2. 2026年4月開催の取締役会において上記記載の利益配分に関する基本方針に従い、総還元性向が35%以上となるように配当額を決定し、同年6月開催の定時株主総会に諮る予定です。ただし特殊要因がある場合には、これを加減算した調整後の基本的1株当たり当期利益を基に配当額を決定いたします。5
(6)資本コストや株価を意識した経営の実現に向けた対応について<現状分析>当社の株主資本コストは6~8%程度であると推定されるところ、資本収益性の指標であるROEにつきましては、2022年3月期までは概ねそれを上回る8~10%程度で推移しておりました。2023年3月期には急速な需要環境の変化による販売数量の減少や過剰在庫の影響などから1.5%に低下しましたが、在庫の適正化をはじめ、製造工場でのコスト削減や値上げなどの取り組みによる収益性の回復によって、ROEは8.8%まで改善しました。株価についてはコロナ禍での巣ごもり需要が終わった反動により、2021年9月以降は停滞が続きました。2025年3月期は業績の回復や、欧州の経済動向に大きな影響を持つドイツの財政拡大への期待感から上昇する局面もありましたが、足元では米国の関税政策をきっかけとする景気悪化懸念から大きく下落するなど、不安定な値動きが続いています。2020年 2021年 2022年 2023年 2024年 2025年単位3月期 3月期 3月期 3月期 3月期 3月期売上収益 百万円 492,617 608,331 739,260 764,702 741,391 753,130営業利益 百万円 64,046 88,464 91,728 28,246 66,169 107,038営業利益率 % 13.0 14.5 12.4 3.7 8.9 14.2ROE % 8.3 10.1 9.2 1.5 5.3 8.8期末株価 円 3,315 4,745 3,935 3,280 4,270 4,925PBR 倍 1.6 2.0 1.4 1.2 1.3 1.4<改善に向けた方針・目標>ROEが2022年3月期以前の水準である8~10%を安定的に達成できる状態を維持しながら、かつ株主資本コストを低減することで、エクイティスプレッドの拡大を図ります。<取り組む事項>上記の方針と目標に基づき、下記の事項に取り組みます。
① ROEの向上・40Vmaxリチウムイオンバッテリを軸にした付加価値の高いプロ向け商品のラインアップの拡充や、きめ細かな拠点網を活かした質の高いアフターサービスの提供による競合他社との差別化・効果的なマーケティング/ブランディング活動による収益性の強化・園芸用機器、清掃用品、防災・レスキュー製品など、建築・建設・インダストリー以外の業界における、プロ向け充電製品市場の開拓による売上・利益の規模拡大・全部門における業務効率化、ムダ取りによるコストダウンの徹底・成長投資・株主還元・内部留保のバランスと資本効率を考慮した適切なキャッシュアロケーション
② 株主資本コストの低減・環境の変化に適切に対応できる事業戦略の策定と実行・サステナビリティ経営、人的資本経営の推進・IR活動を通じた投資家の理解促進
通期 2026年3月期
出典: マキタ 2026年3月期 決算短信〔IFRS〕、開示日 2026年4月28日
1.当期決算に関する定性的情報(1)連結経営成績に関する説明当期の国際的な経済情勢を見ますと、米国による関税措置に加え、イラン情勢の悪化を背景に、不確実性の高い状況が続いています。多くの地域で高い水準で金利が推移していたことから、依然として建築市場の回復は遅れておりますが、都市部の大型開発やインフラ関連など非住宅分野については底堅い需要が続いております。このような情勢の中で当社グループは、開発面では、ハイパワー・長寿命・高耐久の「40Vmaxリチウムイオンバッテリ」(XGT)シリーズの電動工具・園芸用機器をはじめとした充電製品のラインアップ拡充に注力しており、エア式同等の強力トルクを実現した充電式インパクトレンチや65mLエンジン式クラスのハイパワーな充電式ブロワなど更なる市場の開拓・シェア拡大に貢献する新製品を投入しました。生産面では、地政学リスクを受けて、生産拠点や調達先の多極化・分散化を推し進めました。営業面では、地域密着・顧客密着のサービス体制のレベルアップに注力しつつ、40Vmaxリチウムイオンバッテリを活用したハイパワーな製品を軸に、建築分野以外の市場の深耕・開拓に取り組みました。当期の当社グループの連結業績は、米国の関税措置による市場混乱や住宅需要の低迷、建築・建設市場への投資抑制の影響により一部地域で伸び悩みが見られたものの、為替の影響により売上収益は前期比3.2%増の777,600百万円となりました。利益面においては、為替の影響や継続的なコストダウン施策により原価率が改善した一方で、販売人員の増強や広告宣伝費用の増加により、営業利益は前期比2.2%減の104,705百万円(営業利益率13.5%)となりました。税引前利益は前期比0.4%減の108,017百万円(税引前利益率13.9%)、親会社の所有者に帰属する当期利益は0.1%増の79,414百万円(売上収益に対する親会社の所有者に帰属する当期利益率10.2%)となりました。地域別の売上収益については、次のとおりです。なお、地域別売上収益は、それぞれの市場における売上収益を示しており、セグメント情報の売上収益(出荷元基準)とは異なります。国内では、住宅着工数の減少や建築資材価格の高騰など、需要環境が厳しい状況が続く中、充電式園芸用機器や40Vmaxリチウムイオンバッテリ(XGT)シリーズが売上を下支えし、前年同期比3.9%増の132,136百万円となりました。欧州では、依然として金利が高水準にある中、建築・建設市場は低調に推移しましたが、円安現地通貨高の影響により、前年同期比4.9%増の390,110百万円となりました。北米では、景気動向の見通しが不透明な中、金利高や労働市場の減速により住宅投資が鈍化しており、また市場競争も激化していることなどから、前年同期比6.3%減の78,662百万円となりました。アジアでは、中国の不動産不況の長期化が周辺国へ波及し、総じて工具需要が低調に推移しているものの、インフラ関連、基幹産業向けに高付加価値製品の拡販に努め、前年同期比6.0%増の47,730百万円となりました。中南米では、主要国で引き続き販売が好調なことに加え、XGTシリーズや充電式園芸用機器の拡販に努めたことから、前年同期比4.5%増の52,986百万円となりました。オセアニアでは、建築・建設市場は低調に推移しましたが、XGTシリーズを中心に充電製品の拡販により増収となり、前年同期比1.5%増の56,651百万円となりました。中近東・アフリカでは、産油国を中心に総じて建設需要は好調に推移しており、前年同期比3.2%増の19,325百万円となりました。2(カーボンニュートラルへの取り組み)頻発する風水害など気候変動が社会に及ぼす影響が甚大になる中で、気候変動問題の解決に向けて企業が果たすべき役割はより重要なものとなっており、当社グループは「脱炭素社会への貢献」を特に優先して取り組む重要課題(マテリアリティ)と位置付けて取り組みを強化しております。そのため当社グループは現在、電動工具に次ぐ将来の事業の柱として、使用時に排ガスを出さない充電式の園芸用機器に注力し、脱炭素社会の実現に取り組んでいます。また、温室効果ガス(GHG)排出量の削減に向けて、自社の事業活動でのGHG排出量(Scope1、2)を2030年度までに2020年度比で50%削減し、2040年度までに実質ゼロとすること、サプライチェーン全体でのGHG排出量(Scope3)を2050年度までに実質ゼロとすることを目標として設定しています。2026年3月期においても、中国工場へ太陽光パネルを増設するなど再生可能エネルギーの活用を推進しました。GHG排出量の削減目標値の達成に向けて、引き続き再生可能エネルギーの活用及び事業活動における省エネルギー化に取り組んでいきます。
(2)当期の財政状態の概況資産合計は、前連結会計年度末に比べ74,660百万円増加し、1,181,185百万円となりました。主な要因は、棚卸資産の増加によるものです。負債合計は、前連結会計年度末に比べ2,614百万円増加し、176,644百万円となりました。主な要因は、その他の流動負債の増加によるものです。資本合計は、前連結会計年度末に比べ72,046百万円増加し、1,004,541百万円となりました。主な要因は、その他の資本の構成要素に含まれる在外営業活動体の換算差額の変動によるものです。
(3)当期のキャッシュ・フローの概況・営業活動によるキャッシュ・フロー営業活動の結果得られた資金は、前期より27,538百万円減少し、102,336百万円となりました。主な要因は営業債権及び債務の増減がマイナスに寄与したことなどによるものです。・投資活動によるキャッシュ・フロー投資活動の結果使用した資金は、前期より20,237百万円減少し、17,634百万円となりました。主な要因は定期預金の払戻しによる収入の増加などによるものです。・財務活動によるキャッシュ・フロー財務活動の結果使用した資金は、前期より65,623百万円増加し、99,167百万円となりました。主な要因は自己株式の取得額および配当金の支払額の増加によるものです。上記活動の結果及び為替レートの変動による影響により、当連結会計年度末の当社グループの現金及び現金同等物は、前連結会計年度末の253,279百万円から4,106百万円増加して257,385百万円となりました。3
(4)当社グループの取り組み及び次期の業績予想世界経済の先行きの不透明な状況が続く一方で、頻発する自然災害や地球温暖化などの環境問題、人手不足といった社会課題の解決に貢献する、作業効率が高く、かつ人と地球環境に優しい工具に対する需要は先進国・新興国を問わず益々高まっていくものと思われます。こうした経営環境を前提に、当社グループは、・市場のコードレス化をリードするため、バッテリの充放電技術とモータ技術を中心とした研究開発力・製品開発力を高める。・電動工具に次ぐ将来の事業の柱として、充電式の園芸用機器及び清掃関連機器を中心とした製品開発・市場開拓に取り組む。・特定の国や地域、サプライヤーへ過度に依存することのない、多極的な生産・調達体制の強化に取り組む。・世界の各地域と顧客に密着するきめ細かな営業、アフターサービス体制の構築を更に進め、マキタブランドの向上に努める。などの施策を推し進めることにより、人の暮らしと住まい作りに役立つ工具のグローバルサプライヤーとして持続可能な社会の実現に貢献し、業界での確固たる地位の確保に努めてまいります。(2027年3月期の業績予想)地政学的な緊張状態が続いていますが、販売人員の増強を進め、40Vmax製品を軸に園芸やインフラ関連といった建築市場以外の新たな分野の市場開拓が期待できることから、売上の拡大を予想しております。また、コスト面については人員の増加と各地での賃上げにより、販管費の増加を見込んでおります。上記の前提のもと、2027年3月期の連結業績につきましては以下の通り想定しています。(百万円)親会社の所有者に売上収益 営業利益 税引前利益帰属する当期利益通期 820,000 110,000 111,000 81,000
[前提条件] 通期想定為替レート1米ドル=155円、1ユーロ=180円、1人民元=22.5円
[参考] 2026年3月期実績レート1米ドル=150.67円、1ユーロ=174.64円、1人民元=21.22円なお、本資料で記述されている業績予想ならびに将来予測は、現時点で入手可能な情報に基づき当社が判断したものであり、潜在的なリスクや不確実性が含まれています。そのため、様々な要因の変化により、実際の業績は記述されている将来見通しとは大きく異なる結果となる可能性があることをご承知おきください。4
(5)利益配分に関する基本方針及び当期・次期の配当当社はこれまで、年間配当金20円を下限とし、総還元性向35%以上(ただし特殊要因がある場合には、これを加減算した調整後の基本的1株当たり当期利益を基に配当額を決定)とすることを利益配分の基本方針としておりましたが、株主還元の強化及び資本効率の改善の観点からこれを見直しました。(変更前)年間配当金20円を下限とし、総還元性向35%以上(ただし特殊要因がある場合には、これを加減算した調整後の基本的1株当たり当期利益を基に配当額を決定)とする。(変更後)連連結結結配配配当当当性性性向向50%以上(ただし特殊要因がある場合には、これを加減算した調整後の基本的1株当たり当期利益を基に配当額を決定)とする。変更後の方針は2026年3月期の配当から適用いたします。配当金につきましては、次のように予想しております。1株当たり 1株当たり 1株当たり中間配当金 期末配当金 年間配当金2026年3月期(当期) 20円(実績) 130円 150円2027年3月期(次期) 79円 (注1) (注1)(注)1. 2027年4月開催の取締役会において上記記載の利益配分に関する基本方針に従い、連結配当性向が50%以上となるように配当額を決定し、同年6月開催の定時株主総会に諮る予定です。ただし特殊要因がある場合には、これを加減算した調整後の基本的1株当たり当期利益を基に配当額を決定いたします。5
(6)資本コストや株価を意識した経営の実現に向けた対応について<現状分析>当社の株主資本コストは、かつては6~8%程度と推定しておりましたが、金利の上昇等事業環境の変化により、足元では8~10%程度と推定しています。資本収益性の指標であるROEにつきましては、在庫の適正化をはじめ製造工場でのコスト削減や値上げなどの取り組みによる収益性の回復によって、2026年3月期のROEは8.3%となりました。株価についてはコロナ禍での巣ごもり需要が終わった反動により、2021年9月以降は停滞が続きました。2026年3月期は自己株式の取得による株主還元の実施により上昇する局面もありましたが、足元では中東情勢の悪化により株式市場全体の低迷に影響される形で、不安定な値動きとなりました。2021年 2022年 2023年 2024年 2025年 2026年単位3月期 3月期 3月期 3月期 3月期 3月期売上収益 百万円 608,331 739,260 764,702 741,391 753,130 776,000営業利益 百万円 88,464 91,728 28,246 66,169 107,038 104,705営業利益率 % 14.5 12.4 3.7 8.9 14.2 13.5ROE % 10.1 9.2 1.5 5.3 8.8 8.3期末株価 円 4,745 3,935 3,280 4,270 4,925 5,077PBR 倍 2.0 1.4 1.2 1.3 1.4 1.3<改善に向けた方針・目標(2030年度に目指す姿)>株主資本コストを上回るROEの達成と安定維持を図り、2030年度にROE11%以上の達成を目指します。株主資本コストを低減することで、エクイティスプレッドの拡大を図ります。<取り組む事項>上記の方針と目標に基づき、下記の事項に取り組みます。
① 収益性の向上と自己資本のコントロール・40Vmaxリチウムイオンバッテリを軸とした、建築・建設分野以外のプロ向け充電市場の開拓による売上および収益性の向上・きめ細かな拠点網の活用と販売人材の強化を通じたソリューション提案の実施による市場深耕・配当性向の向上による株主還元の強化・機動的な自己株式取得を通じた自己資本のコントロール・成長投資・株主還元・内部留保のバランスと資本効率を考慮した適切なキャッシュアロケーション
② 株主資本コストの低減・環境の変化に適切に対応できる事業戦略の策定と実行・サステナビリティ経営、人的資本経営の推進・IR活動を通じた投資家の理解促進
四半期 2026年3月期 第1四半期
出典: マキタ 2026年3月期 第1四半期 決算短信〔IFRS〕、開示日 2025年7月30日(https://www2.jpx.co.jp/disc/65860/140120250729522471.pdf)
1.当四半期決算に関する定性的情報(1)連結経営成績に関する説明当第1四半期連結累計期間の国際的な経済情勢を見ますと、米国による関税措置の継続を背景に世界的な貿易環境は不安定な状況となっており、各国の経済活動は総じて低調に推移しました。また地政学リスクの観点では、ウクライナや中東における情勢は引き続き予断を許さず、先行きの不確実性は依然として強い状態が続いています。当第1四半期連結累計期間の当社グループの連結業績は、現地通貨ベースでは前年並みを維持したものの、円高現地通貨安の影響により売上収益は前年同期比3.8%減の186,614百万円となりました。利益面においては、コストの低減と為替の影響などにより原価率が改善したことから、営業利益は前年同期比22.1%増の26,069百万円(営業利益率14.0%)となりました。税引前四半期利益は前年同期比25.9%増の26,865百万円(税引前四半期利益率14.4%)、親会社の所有者に帰属する四半期利益は同20.4%増の19,281百万円(親会社の所有者に帰属する四半期利益率10.3%)となりました。地域別の売上収益については、次の通りです。なお、地域別売上収益は、それぞれの市場における売上収益を示しており、セグメント情報の売上収益(出荷元基準)とは異なります。国内では、住宅着工件数の減少など工具需要が低迷する中で、「40Vmaxリチウムイオンバッテリ」(XGT)シリーズの新製品による押し上げ効果もあり、充電式園芸用機器の販売が好調に推移したため、前年同期比6.0%増の32,332百万円となりました。欧州では、異常気象の影響を受けながらも充電式園芸用機器の販売が堅調に推移した一方で、高金利を背景に建築・建設市場は本格的な回復には至らず、また円高現地通貨安の影響も受けたことから、前年同期比5.6%減の92,840百万円となりました。北米では、住宅着工が低調に推移しており、また市場競争が激化していることなどから、前年同期比11.7%減の19,102百万円となりました。アジアでは、中国の不動産不況の長期化が周辺国へ波及し、総じて工具需要が低調に推移しているものの、インフラ関連、 基幹産業向けに高付加価値製品の拡販強化に取り組み、 前年同期比9.9%増の11,817百万円となりました。中南米では、XGTシリーズや充電式園芸用機器の販売が好調であったものの、円高現地通貨安の影響により、前年同期比9.4%減の11,569百万円となりました。オセアニアでは、XGTシリーズを中心に充電製品の拡販に努めたものの、円高現地通貨安の影響により、前年同期比11.5%減の14,181百万円となりました。中近東・アフリカでは、産油国を中心に総じて建設需要は好調に推移しており、前年同期比24.1%増の4,775百万円となりました。
(2)連結財政状態に関する説明資産合計は、前連結会計年度末に比べ16,897百万円減少し、1,089,628百万円となりました。主な要因は、現金及び現金同等物の減少によるものです。負債合計は、前連結会計年度末に比べ4,232百万円減少し、169,798百万円となりました。主な要因は、借入金の減少によるものです。資本合計は、前連結会計年度末に比べ12,665百万円減少し、919,830百万円となりました。主な要因は、自己株式の取得によるものです。
(3)連結業績予想などの将来予測情報に関する説明当社グループを取り巻く経営環境や為替の動向が不透明であることから、本年4月28日に発表いたしました当期(2026年3月期)の業績予想値は変更しておりません。2
四半期 2027年3月期 第1四半期
出典: マキタ 2027年3月期 第1四半期 決算短信〔IFRS〕、開示日 2026年7月29日(https://www2.jpx.co.jp/disc/65860/140120260728501219.pdf)
1.当四半期決算に関する定性的情報(1)連結経営成績に関する説明当第1四半期連結累計期間の国際的な経済情勢を見ますと、中東情勢をはじめとする地政学的リスクを背景に、資源価格や物流コストは高止まりしました。金利高や人手不足、建材コスト上昇を背景に、依然として建築市場の回復は遅れておりますが、インフラ投資や基幹産業への投資は総じて底堅く推移しました。当第1四半期連結累計期間の当社グループの連結業績は、現地通貨ベースでは前年並みでしたが、円安現地通貨高の影響により売上収益は前年同期比10.7%増の206,550百万円となりました。利益面においては、米国関税の還付により原価率が改善したことから、営業利益は前年同期比17.2%増の30,565百万円(営業利益率14.8%)となりました。税引前四半期利益は前年同期比21.5%増の32,645百万円(税引前四半期利益率15.8%)、親会社の所有者に帰属する四半期利益は同18.6%増の22,866百万円(親会社の所有者に帰属する四半期利益率11.1%)となりました。地域別の売上収益については、次の通りです。なお、地域別売上収益は、それぞれの市場における売上収益を示しており、セグメント情報の売上収益(出荷元基準)とは異なります。国内では、住宅着工数の減少や建築資材価格の高騰など、需要環境が厳しい状況が続く中、充電式園芸用機器や40Vmaxリチウムイオンバッテリ(XGT)シリーズが売上を下支えし、前年同期比4.1%増の33,653百万円となりました。欧州では、依然として金利が高水準にある中、建築・建設市場は低調に推移しました。加えて、記録的な熱波の影響も受けましたが、主要国で円安現地通貨高の影響により、前年同期比11.2%増の103,259百万円となりました。北米では、金利高や建築コスト高により住宅投資需要は引き続き弱含みで推移する一方、インフラ関連投資は堅調に推移しました。また、大手ホームセンター顧客による北中米ワールドカップとのタイアップ販促が奏功し、前年同期比18.6%増の22,663百万円となりました。アジアでは、中国の不動産不況の長期化が周辺国へ波及し、総じて工具需要が低調に推移しているものの、インフラ関連、基幹産業向けに高付加価値製品の拡販強化に取り組み、円安現地通貨高の影響により、前年同期比3.0%増の12,173百万円となりました。中南米では、金利高や建築コスト高の影響を受け需要環境は厳しい状況ですが、農業や鉱業・インフラ関連向けのXGTシリーズや充電式園芸用機器の販売が好調なことに加え、円安現地通貨高の影響もあり、前年同期比28.1%増の14,816百万円となりました。オセアニアでは、建築・建設市場は低調に推移しましたが、XGTシリーズの拡販に努め、円安現地通貨高の影響により、前年同期比10.9%増の15,728百万円となりました。中近東・アフリカでは、中東情勢の悪化、ホルムズ海峡の封鎖の影響を受け、前年同期比10.8%減の4,259百万円となりました。
(2)連結財政状態に関する説明資産合計は、前連結会計年度末に比べ10,329百万円増加し、1,191,514百万円となりました。主な要因は、棚卸資産の増加によるものです。負債合計は、前連結会計年度末に比べ897百万円増加し、177,541百万円となりました。主な要因は、営業債務及びその他の債務の増加によるものです。資本合計は、前連結会計年度末に比べ9,432百万円増加し、1,013,973百万円となりました。主な要因は、その他の資本の構成要素に含まれる在外営業活動体の換算差額の変動によるものです。
(3)連結業績予想などの将来予測情報に関する説明当社グループを取り巻く経営環境や為替の動向が不透明であることから、本年4月28日に発表いたしました当期(2027年3月期)の業績予想値は変更しておりません。2
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。