通期は業績悪化要因の列挙がやや細かくなった一方、四半期は業績予想修正の言及以外は全体に簡素化された。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、KOKUSAI ELECTRIC分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月13日 → 2026年5月13日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月7日 → 2026年8月6日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 3,217字 → 3,307字(前期比+2.8%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(122字) → あり(129字)
変化の型: 要因分析深化型
増えた要素
- 営業利益減少の要因として、生産工場の稼働率低下・製品構成の変化・研究開発先行投資という複数要因を列挙
要約: 見出し・区分(単一セグメント、調整後利益の参考情報)は前期と同じ。今期は減収減益の要因として稼働率低下・製品構成変化・先行投資という複数の要因が列挙され、やや説明が細かくなった。
四半期決算短信の比較
文字数: 3,311字 → 3,076字(前期比-7.1%、減少)
見出し構成の変化: 変化なし
粒度の判定: 粗くなった
セグメント情報注記: あり(121字) → あり(124字)
変化の型: 簡素化型、出来事型
増えた要素
- 業績予想(中間期・通期)の修正とその詳細を公表資料へ誘導する案内
減った要素
- 市場環境・業績変動要因に関する詳細な説明(前年同期は複数要因を列挙していたが今期は簡潔化)
要約: 文字数は7.1%減少し、数値言及・因果表現とも減少。業績予想の修正について言及が加わった一方、業績変動の背景説明は前年同期より簡潔になった。
定性文の全文(前期・今期)
通期 2025年3月期
出典: KOKUSAI ELECTRIC 2025年3月期 決算短信〔IFRS〕、開示日 2025年5月13日(https://www2.jpx.co.jp/disc/65250/140120250513544637.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における世界経済は、緩やかな成長基調にあるものの、欧州や中東における地政学リスクの長期化、中国経済の減速、米中貿易摩擦の影響、各国の関税政策に対する懸念などにより、依然として先行きに対する不透明感が続いています。当社グループを取り巻く事業環境は、スマートフォンやパソコン等の電子機器の需要回復が遅れる中、半導体デバイス市場では生成AIの普及等を背景に先端DRAMに対する需要が増加しています。Logic/Foundryは、一部のデバイスメーカーに投資抑制が見られるものの、全体として先端ノード向けの設備投資が加速しています。NANDも年度終盤に回復の兆しが見られ、今後回復が進むものと期待できます。中長期的には、スマートフォンやパソコン等の電子機器の需要拡大に加え、AI、IoT、DX等の拡がりによるデータセンターの拡充や環境負荷低減への投資(GX)等により、半導体関連市場は大きな成長が見込まれております。こうした状況において、当連結会計年度における当社グループの売上収益は、前連結会計年度と比べてDRAM、Logic/Foundry、NANDのすべてのアプリケーション向けで装置販売が伸長し、装置ビジネスの売上収益が増加したことに加え、部品販売やレガシー装置販売が好調に推移し、サービスビジネスの売上収益が増加したことから、2,389億円(前連結会計年度比32.1%増)となりました。これに伴い、営業利益は513億円(同66.9%増)、税引前利益は508億円(同70.7%増)、親会社の所有者に帰属する当期利益は360億円(同60.9%増)と、各利益が前連結会計年度と比べて増益となりました。なお、当社グループは、半導体製造装置事業による単一セグメントであるため、セグメント情報の記載を省略しております。(参考情報)当社グループは、経営成績の推移を適切に把握するために、調整後営業利益及び調整後当期利益を算出しております。これらは国際会計基準により規定された指標ではなく、当社の業績を評価する上で、通常の営業活動の結果として投資家が有用と考える財務指標であり、上場準備のために発生する上場関連費用等の非経常的なものについて除外しております。
① 調整後営業利益(単位:百万円)前連結会計年度 当連結会計年度(自 2023年4月1日 (自 2024年4月1日至 2024年3月31日) 至 2025年3月31日)営業利益 30,745 51,320-その他の収益 △679 △348+その他の費用 487 253(調整額)+企業結合により識別した無形資産等の償却 6,369 5,907+スタンドアローン関連費用(注3) 223 317+株式報酬費用694 304(業績連動型株式報酬制度に係るものを除く)調整額 計 7,286 6,528調整後営業利益(注1) 37,839 57,753
② 調整後当期利益(単位:百万円)前連結会計年度 当連結会計年度(自 2023年4月1日 (自 2024年4月1日至 2024年3月31日) 至 2025年3月31日)当期利益 22,374 36,004-その他の収益 △679 △348+その他の費用 487 253(調整額)+企業結合により識別した無形資産等の償却 6,369 5,907+スタンドアローン関連費用(注3) 223 317+株式報酬費用694 304(業績連動型株式報酬制度に係るものを除く)-調整項目に対する税金調整額 △2,172 △1,970+一時的な税金費用の調整額(注4) – 1,836調整後当期利益(注2) 27,296 42,303(注)1.調整後営業利益は以下の算式により算出しております。調整後営業利益 = 営業利益(IFRS)- その他の収益 + その他の費用 + 企業結合により識別した無形資産等の償却 + スタンドアローン関連費用 + 株式報酬費用(業績連動型株式報酬制度に係るものを除く)
2.調整後当期利益は以下の算式により算出しております。調整後当期利益 = 当期利益 – その他の収益 + その他の費用 + 企業結合により識別した無形資産等の償却 + スタンドアローン関連費用 + 株式報酬費用(業績連動型株式報酬制度に係るものを除く) – 調整項目に対する税金調整額 + 一時的な税金費用の調整額
3.スタンドアローン関連費用は、IFRSの導入、適時開示体制構築及び内部統制体制構築等の上場関連の一時的な費用であります。
4.一時的な税金費用の調整額は、連結子会社間における事業譲渡に伴う一時的な費用であります。(2)当期の財政状態の概況当連結会計年度末の資産合計は、3,415億円となり、前連結会計年度末に比べ339億円減少しました。主な内容として、現金及び現金同等物は、借入金の期限前返済による減少915億円、自己株式の取得による支出に伴う減少185億円、資金の借入れによる増加600億円等により479億円減少しました。一方で有形固定資産は、富山県砺波市の新工場建設等により115億円増加しました。営業債権及びその他の債権は、売上収益増加に伴い108億円増加しました。当連結会計年度末の負債合計は、1,453億円となり、前連結会計年度末に比べ427億円減少しました。主な内容として、借入金は借換により333億円、営業債務及びその他の債務は131億円減少しました。当連結会計年度末の資本は1,962億円となり、前連結会計年度末に比べ88億円増加しました。主な内容として、親会社の所有者に帰属する当期利益の計上等により利益剰余金が281億円増加しました。一方で自己株式の取得により資本の控除項目である自己株式が180億円増加しました。
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物は448億円となり、前連結会計年度末の926億円と比べて479億円の減少となりました。各キャッシュ・フローの状況とその要因は次のとおりであります。営業活動によるキャッシュ・フローは、前期に比べ355億円増加し、385億円の収入となりました。主なキャッシュ・フローの増加要因としては、売上収益増加に伴う当期利益の計上360億円によるものであります。一方で主な減少要因は、売上収益増加に伴う営業債権及びその他の債権の増加116億円によるものであります。投資活動によるキャッシュ・フローは、主として有形固定資産の取得による支出等により、277億円の支出となりました。財務活動によるキャッシュ・フローは、主として長期借入金の借換、自己株式の取得による支出等により、581億円の支出となりました。
(4)今後の見通し当社グループを取り巻く事業環境は、一部の半導体デバイスメーカーが設備投資の端境期を迎えるものの、全体として先端デバイスの世代交代に向けた積極的な設備投資が続く見通しであり、先端デバイス向け装置の売上構成比が高い当社グループは市場成長を上回る事業拡大を想定しております。一方、米中貿易摩擦や各国関税政策に関して、当社グループ業績への直接的な影響は軽微であるものの、半導体デバイスメーカーの設備投資計画の見直しなど間接的な影響を想定し、慎重な姿勢で業績予想を策定いたしました。これにより、当社グループにおける2026年3月期連結業績予想は、売上収益2,440億円(前期比2.1%増)、営業利益492億円(同4.1%減)、税引前利益484億円(同4.7%減)親会社の所有者に帰属する当期利益360億円(同0.0%)といたします。なお、調整後営業利益は552億円(同4.4%減)、調整後当期利益は401億円(同5.2%減)といたします。
※上記の業績予想は、本資料の発表日現在において入手可能な情報及び合理的であると判断する一定の前提に基づいております。実際の業績は、様々な要因により予想数値とは異なる結果となる可能性があります。
通期 2026年3月期
出典: KOKUSAI ELECTRIC 2026年3月期 決算短信〔IFRS〕、開示日 2026年5月13日
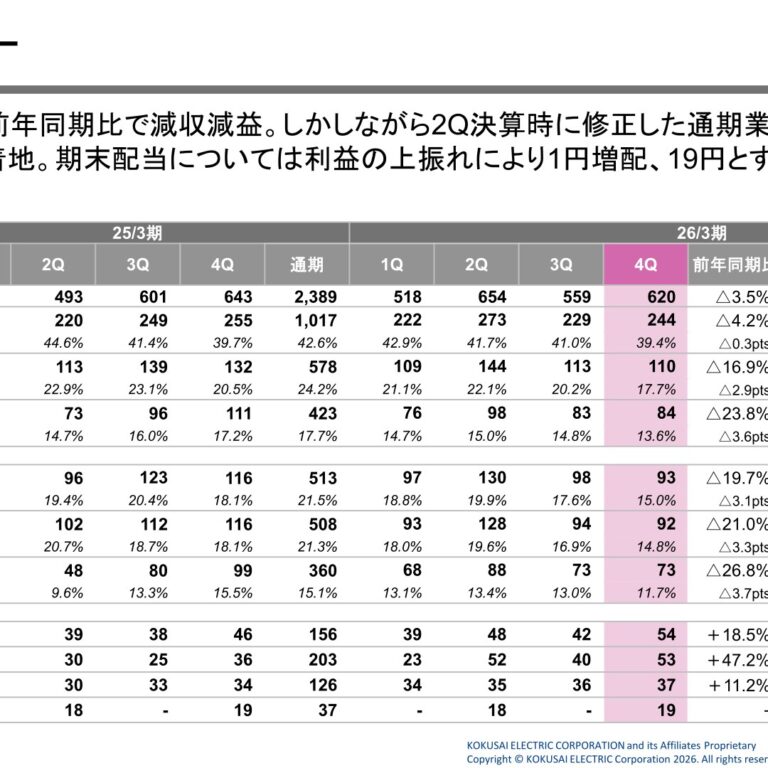
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における世界経済は、緩やかな成長基調にあるものの、欧州や中東における地政学リスクの長期化、中国経済の低迷、新たな輸出規制や関税政策による各国貿易摩擦への影響、物価上昇による消費の下振れ懸念など、依然として先行きに対する不透明感が続いております。当社グループを取り巻く事業環境は、前期に引き続きAI関連の需要が半導体デバイスメーカーの投資を牽引しており、特に生成AIの活用拡大に伴うデータセンター用サーバー向けの需要が拡大しております。これを受けて、半導体デバイス市場では、生成AI用途の高性能Logic、DRAMを中心にデバイスの世代交代や生産規模拡大に向けた設備投資が高水準で推移し、NANDでも主にデバイスの世代交代に向けた設備投資が進んでおります。一方で、スマートフォンやパソコン等の民生電子機器向け及び自動車・産業機器向けの需要回復は緩やかであり、AI関連とは異なった需要の動きになっております。中長期的には、民生電子機器の需要回復・拡大に加え、AI、IoT、DX等の拡がりによるデータセンターのさらなる拡充やグリーントランスフォーメーションへの投資等により、半導体関連市場は大きな成長が見込まれております。こうした状況において、当連結会計年度における当社グループの売上収益は、前連結会計年度と比べて、NAND向け装置販売に加え、主にDRAM向けのアップグレード改造(新規装置の代替として既存装置の性能や機能を向上させる改造)が伸長しました。一方で、前期に活発だった中国でのDRAM向け設備投資が落ちついた影響により、全体の売上収益は2,351億円(前連結会計年度比1.6%減)となりました。また、生産工場の稼働率低下や製品構成の変化、将来に向けた研究開発などの先行投資の影響により、利益についても前連結会計年度と比べて減少し、営業利益は418億円(同18.5%減)、税引前利益は407億円(同19.8%減)、親会社の所有者に帰属する当期利益は301億円(同16.4%減)と、減収減益となりました。なお、当社グループは、半導体製造装置事業による単一セグメントであるため、セグメント情報の記載を省略しております。(参考情報)当社グループは、経営成績の推移を適切に把握するために、調整後営業利益及び調整後当期利益を算出しております。これらは国際会計基準により規定された指標ではなく、当社の業績を評価する上で、通常の営業活動の結果として投資家が有用と考える財務指標であり、上場準備のために発生する上場関連費用等の非経常的なものについて除外しております。
① 調整後営業利益(単位:百万円)前連結会計年度 当連結会計年度(自 2024年4月1日 (自 2025年4月1日至 2025年3月31日) 至 2026年3月31日)営業利益 51,320 41,836-その他の収益 △348 △508+その他の費用 253 368(調整額)+企業結合により識別した無形資産等の償却 5,907 5,905+スタンドアローン関連費用(注3) 317 -+株式報酬費用304 △5(業績連動型株式報酬制度に係るものを除く)調整額 計 6,528 5,900調整後営業利益(注1) 57,753 47,596
② 調整後当期利益(単位:百万円)前連結会計年度 当連結会計年度(自 2024年4月1日 (自 2025年4月1日至 2025年3月31日) 至 2026年3月31日)当期利益 36,004 30,099-その他の収益 △348 △508+その他の費用 253 368(調整額)+企業結合により識別した無形資産等の償却 5,907 5,905+スタンドアローン関連費用(注3) 317 -+株式報酬費用304 △5(業績連動型株式報酬制度に係るものを除く)-調整項目に対する税金調整額 △1,970 △1,764+一時的な税金費用の調整額(注4) 1,836 -調整後当期利益(注2) 42,303 34,095(注)1.調整後営業利益は以下の算式により算出しております。調整後営業利益 = 営業利益(IFRS)- その他の収益 + その他の費用 + 企業結合により識別した無形資産等の償却 + スタンドアローン関連費用 + 株式報酬費用(業績連動型株式報酬制度に係るものを除く)
2.調整後当期利益は以下の算式により算出しております。調整後当期利益 = 当期利益 – その他の収益 + その他の費用 + 企業結合により識別した無形資産等の償却 + スタンドアローン関連費用 + 株式報酬費用(業績連動型株式報酬制度に係るものを除く) – 調整項目に対する税金調整額 + 一時的な税金費用の調整額
3.スタンドアローン関連費用は、IFRSの導入、適時開示体制構築及び内部統制体制構築等の上場関連の一時的な費用であります。
4.一時的な税金費用の調整額は、連結子会社間における事業譲渡に伴う一時的な費用であります。(2)当期の財政状態の概況当連結会計年度末の資産合計は、3,597億円となり、前連結会計年度末に比べ181億円増加しました。主な内容として、現金及び現金同等物は下記(3)当期のキャッシュ・フローの概況に記載のとおり118億円増加しました。有形固定資産は、米国デモセンター設立に伴う投資等により71億円増加しました。一方で、営業債権及びその他の債権は49億円減少、無形固定資産は償却等により32億円減少しました。当連結会計年度末の負債合計は、1,404億円となり、前連結会計年度末に比べ50億円減少しました。主な内容として、借入金は返済により114億円、未払法人所得税は支払い等により63億円減少しました。一方で、改造案件に伴う前受金の受領等により、契約負債は124億円増加しました。当連結会計年度末の資本は2,193億円となり、前連結会計年度末に比べ231億円増加しました。主な内容として、親会社の所有者に帰属する当期利益の計上等により利益剰余金が209億円増加し、自己株式の処分により資本の控除項目である自己株式が20億円減少しました。
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物は565億円となり、前連結会計年度末の448億円と比べて118億円の増加となりました。各キャッシュ・フローの状況とその要因は次のとおりであります。営業活動によるキャッシュ・フローは、前期に比べ103億円増加し、488億円の収入となりました。主なキャッシュ・フローの増加要因としては、売上収益増加に伴う当期利益の計上301億円によるものであります。一方で主な減少要因は、法人所得税の支払い189億円によるものであります。投資活動によるキャッシュ・フローは、主として有形固定資産の取得による支出等により、170億円の支出となりました。財務活動によるキャッシュ・フローは、主として長期借入金の返済、配当金の支払いにより、215億円の支出となりました。
(4)今後の見通し半導体市場は引き続きAI関連向けが好調に推移し、需要が拡大する見通しから、半導体デバイスメーカーは高性能デバイスの世代交代や生産規模拡大に向けた設備投資をさらに加速させると見ております。そのため、先端デバイス向け装置の売上構成比が高い当社グループは、市場成長を上回る事業拡大を想定しております。また、生産工場の大幅な稼働率改善により、収益性向上も見込んでおります。これにより、当社グループにおける2027年3月期連結業績予想は、売上収益2,800億円(前期比19.1%増)、営業利益545億円(同30.3%増)、税引前利益534億円(同31.1%増)、親会社の所有者に帰属する当期利益388億円(同28.9%増)といたします。なお、調整後営業利益は605億円(同27.1%増)、調整後当期利益は429億円(同25.8%増)といたします。
※上記の業績予想は、本資料の発表日現在において入手可能な情報及び合理的であると判断する一定の前提に基づいております。実際の業績は、様々な要因により予想数値とは異なる結果となる可能性があります。
四半期 2026年3月期 第1四半期
出典: KOKUSAI ELECTRIC 2026年3月期 第1四半期 決算短信〔IFRS〕、開示日 2025年8月7日(https://www2.jpx.co.jp/disc/65250/140120250807533325.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間における世界経済は、緩やかな成長基調にあるものの、欧州や中東における地政学リスクの長期化、中国経済の低迷、米中貿易摩擦の影響、各国の関税政策に対する懸念などにより、依然として先行きに対する不透明感が続いています。当社グループを取り巻く事業環境については、前期に引き続きAI関連の需要が高まっており、特に生成AIの活用拡大に伴うデータセンター用サーバー向けの需要が拡大しております。これを受けて、半導体デバイス市場では、生成AI用途の高性能Logic、DRAMを中心に先端世代向け設備投資が高水準で推移しております。NANDも前期終盤に回復の兆しが見られ、当期は世代交代向け設備投資が進むものと期待できます。一方で、スマートフォンやパソコン等の民生電子機器向けの需要回復が依然として遅れているほか、自動車・産業機器向けの需要も軟調となっており、AI関連とは異なった需要の動きになっております。しかしながら中長期的には、民生電子機器の需要回復・拡大に加え、AI、IoT、DX等の拡がりによるデータセンターの拡充やグリーントランスフォーメーションへの投資等により、半導体関連市場は大きな成長が見込まれております。こうした状況において、当社グループにおける当第1四半期連結累計期間は、世界各国向けのNAND、DRAM向け装置売上、サービス売上が前年同期に比べて伸長しましたが、前年同期に集中した中国地場メーカーに対するDRAM向け装置、サービスビジネスに含まれるレガシー装置の出荷や部品の販売が落ち着いた影響により、全体の売上収益は518億円(前年同四半期比20.6%減)となりました。これに伴い、営業利益は97億円(同45.6%減)、税引前四半期利益は93億円(同
47.5%減)、親会社の所有者に帰属する四半期利益は68億円(同49.1%減)と、前年同四半期と比べて減収減益となりました。なお、当社グループは、半導体製造装置事業による単一セグメントであるため、セグメント情報の記載を省略しております。(参考情報)当社グループは、経営成績の推移を適切に把握するために、調整後営業利益及び調整後当期(四半期)利益を算出しております。これらは国際会計基準により規定された指標ではなく、当社の業績を評価する上で、通常の営業活動の結果として投資家が有用と考える財務指標であり、上場準備のために発生する上場関連費用等の非経常的なものについて除外しております。
① 調整後営業利益(単位:百万円)第10期 第11期第1四半期 第1四半期 第10期連結累計期間 連結累計期間自2024年4月1日自2025年4月1日自2024年4月1日至2024年6月30日至2025年6月30日至2025年3月31日営業利益 17,878 9,717 51,320-その他の収益 △92 △304 △348+その他の費用 27 18 253(調整額)+企業結合により識別した無形資産等の償却 1,479 1,476 5,907+スタンドアローン関連費用(注3) 12 – 317+株式報酬費用78 △5 304(業績連動型株式報酬制度に係るものを除く)調整額 計 1,569 1,471 6,528調整後営業利益(注1) 19,382 10,902 57,753
② 調整後当期(四半期)利益(単位:百万円)第10期 第11期第1四半期 第1四半期 第10期連結累計期間 連結累計期間自2024年4月1日自2025年4月1日自2024年4月1日至2024年6月30日至2025年6月30日至2025年3月31日当期(四半期)利益 13,302 6,776 36,004-その他の収益 △92 △304 △348+その他の費用 27 18 253(調整額)+企業結合により識別した無形資産等の償却 1,479 1,476 5,907+スタンドアローン関連費用(注3) 12 – 317+株式報酬費用78 △5 304(業績連動型株式報酬制度に係るものを除く)-調整項目に対する税金調整額 △461 △363 △1,970+一時的な税金費用の調整額(注4) – – 1,836調整後当期(四半期)利益(注2) 14,345 7,598 42,303(注)1.調整後営業利益は以下の算式により算出しております。調整後営業利益 = 営業利益(IFRS) – その他の収益 + その他の費用 + 企業結合により識別した無形資産等の償却 + スタンドアローン関連費用 + 株式報酬費用(業績連動型株式報酬制度に係るものを除く)
2.調整後当期(四半期)利益は以下の算式により算出しております。調整後当期(四半期)利益 = 当期(四半期)利益 – その他の収益 + その他の費用 + 企業結合により識別した無形資産等の償却 + スタンドアローン関連費用 + 株式報酬費用(業績連動型株式報酬制度に係るものを除く) – 調整項目に対する税金調整額 + 一時的な税金費用の調整額
3.スタンドアローン関連費用は、IFRSの導入、適時開示体制構築及び内部統制体制構築等の上場関連及び株式売出等の一時的な費用であります。
4.一時的な税金費用の調整額は、連結子会社間における事業譲渡に伴う一時的な費用であります。(2)当四半期の財政状態の概況当第1四半期連結会計期間末の資産合計は前連結会計年度末と同額の3,415億円となりました。主な内容として、生産の増加等に伴い棚卸資産は64億円増加しました。一方で、営業債権及びその他の債権は売上収益の減少等により37億円減少、現金及び現金同等物は、下記(3)当四半期のキャッシュ・フローの概況に記載のとおり20億円減少、無形資産は償却等により10億円減少しました。当第1四半期連結会計期間末の負債合計は1,426億円となり、前連結会計年度末に比べ28億円減少しました。主な内容として未払法人所得税が支払い等により50億円減少、未払費用は賞与の支払い等により30億円減少しました。一方で、契約負債は26億円増加、その他の金融負債は15億円増加、営業債務及びその他の債務は生産増加等に伴う検収の増加等により10億円増加しました。当第1四半期連結会計期間末の資本は1,989億円となり、前連結会計年度末に比べ27億円増加しました。主な内容として、親会社の所有者に帰属する四半期利益の計上等により利益剰余金が21億円増加、自己株式の処分等により資本の控除項目である自己株式が10億円減少しました。
(3)当四半期のキャッシュ・フローの概況当第1四半期連結会計期間末における現金及び現金同等物は428億円となり、前連結会計年度末の448億円と比べて20億円の減少となりました。各キャッシュ・フローの状況とその要因は次のとおりであります。営業活動によるキャッシュ・フローは、前年同期に比べ9億円増加し、49億円の収入となりました。主なキャッシュ・フローの増加要因としては、顧客からの入金等に伴う営業債権及びその他の債権の減少41億円によるものであります。一方で主な減少要因は、法人所得税の支払い75億円、棚卸資産の増加57億円等によるものであります。投資活動によるキャッシュ・フローは、主として有形固定資産の取得による支出等により、29億円の支出となりました。財務活動によるキャッシュ・フローは、主として配当金の支払い等により、44億円の支出となりました。
(4)今後の見通し当社グループを取り巻く事業環境については、一部の半導体デバイスメーカーが設備投資の端境期を迎えているものの、先端デバイスの世代交代に向けた設備投資が続く見通しです。当第1四半期連結会計期間の業績は2025年5月13日に公表いたしました連結業績予想に沿って推移しており、装置販売を中心に下期の売上が伸長する期初の見通しに変わりはないことから、通期及び第2四半期(累計)の連結業績予想に変更はありません。
※上記の業績予想は、本資料の発表日現在において入手可能な情報及び合理的であると判断する一定の前提に基づいております。実際の業績は、様々な要因により予想数値とは異なる結果となる可能性があります。
四半期 2027年3月期 第1四半期
出典: KOKUSAI ELECTRIC 2027年3月期 第1四半期 決算短信〔IFRS〕、開示日 2026年8月6日(https://www2.jpx.co.jp/disc/65250/140120260806511194.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間における世界経済は、緩やかな成長基調にあるものの、各国における地政学リスクの長期化、中国経済の低迷、新たな輸出規制や関税政策による各国貿易摩擦の影響、物価上昇による消費の下振れ懸念など、依然として先行きに対する不透明感が続いています。しかしながら当社グループを取り巻く事業環境については、前期に増してAI関連の需要が半導体デバイスメーカーの投資を牽引しており、特に生成AIの活用拡大に伴うデータセンター用サーバー向けの需要が急速に拡大しております。これを受けて、半導体デバイス市場では、生成AI用途の高性能なLogicとDRAMを中心にデバイスの世代交代や生産規模拡大に向けた設備投資が高水準で推移し、NANDでも主にデバイスの世代交代に向けた設備投資が進んでおります。一方で、スマートフォンやパソコン等の民生電子機器向け及び自動車・産業機器向けの需要回復は緩やかであり、AI関連とは異なった需要の動きになっております。中長期的には、民生電子機器の需要回復・拡大に加え、Agentic AIやPhysical AIといったAIの技術進化、データセンターのさらなる拡充への投資等により、半導体関連市場は大きな成長が見込まれております。こうした状況において、当社グループにおける当第1四半期連結累計期間は、DRAM、Logic向けを中心とした装置売上、サービス売上は前年同期に比べて伸長し、全体の売上収益は754億円(前年同四半期比45.6%増)となりました。これに伴い、営業利益は159億円(同63.9%増)、税引前四半期利益は157億円(同68.9%増)、親会社の所有者に帰属する四半期利益は116億円(同70.6%増)と、前年同四半期と比べて増収増益となりました。なお、当社グループは、半導体製造装置事業による単一セグメントであるため、セグメント情報の記載を省略しております。(参考情報)当社グループは、経営成績の推移を適切に把握するために、調整後営業利益及び調整後当期(四半期)利益を算出しております。これらは国際会計基準により規定された指標ではなく、当社の業績を評価する上で、通常の営業活動の結果として投資家が有用と考える財務指標であり、非経常的なものについて除外しております。
① 調整後営業利益(単位:百万円)第11期 第12期第1四半期 第1四半期 第11期連結累計期間 連結累計期間自2025年4月1日自2026年4月1日自2025年4月1日至2025年6月30日至2026年6月30日至2026年3月31日営業利益 9,717 15,926 41,836-その他の収益 △304 △56 △508+その他の費用 18 21 368(調整額)+企業結合により識別した無形資産等の償却 1,476 1,476 5,905+事業再編費用 – 4 -+株式報酬費用△5 – △5(業績連動型株式報酬制度に係るものを除く)調整額 計 1,471 1,480 5,900調整後営業利益(注1) 10,902 17,371 47,596
② 調整後当期(四半期)利益(単位:百万円)第11期 第12期第1四半期 第1四半期 第11期連結累計期間 連結累計期間自2025年4月1日自2026年4月1日自2025年4月1日至2025年6月30日至2026年6月30日至2026年3月31日当期(四半期)利益 6,776 11,558 30,009-その他の収益 △304 △56 △508+その他の費用 18 21 368(調整額)+企業結合により識別した無形資産等の償却 1,476 1,476 5,905+事業再編費用 – 4 -+株式報酬費用△5 – △5(業績連動型株式報酬制度に係るものを除く)-調整項目に対する税金調整額 △363 △455 △1,764調整後当期(四半期)利益(注2) 7,598 12,548 34,095(注)1.調整後営業利益は以下の算式により算出しております。調整後営業利益 = 営業利益(IFRS) – その他の収益 + その他の費用 + 企業結合により識別した無形資産等の償却 + 事業再編費用 + 株式報酬費用(業績連動型株式報酬制度に係るものを除く)
2.調整後当期(四半期)利益は以下の算式により算出しております。調整後当期(四半期)利益 = 当期(四半期)利益 – その他の収益 + その他の費用 + 企業結合により識別した無形資産等の償却 + 事業再編費用 + 株式報酬費用(業績連動型株式報酬制度に係るものを除く)- 調整項目に対する税金調整額
(2)当四半期の財政状態の概況当第1四半期連結会計期間末の資産合計は3,709億円となり、前連結会計年度末と比べ112億円増加しました。主な内容として、生産の増加等に伴い棚卸資産は48億円増加、営業債権及びその他の債権は43億円増加、有形固定資産は、米国デモセンター設立に伴う投資等により24億円増加しました。当第1四半期連結会計期間末の負債合計は1,460億円となり、前連結会計年度末と比べ56億円増加しました。主な内容として、営業債務及びその他の債務は生産増加に伴う検収の増加等により61億円増加、未払法人所得税は20億円増加、一方で、契約負債は20億円減少しました。当第1四半期連結会計期間末の資本は2,249億円となり、前連結会計年度末と比べ56億円増加しました。主な内容として、利益剰余金は親会社の所有者に帰属する四半期利益の計上等により72億円増加、自己株式の取得等により資本の控除項目である自己株式が13億円増加しました。
(3)当四半期のキャッシュ・フローの概況当第1四半期連結会計期間末における現金及び現金同等物は570億円となり、前連結会計年度末の565億円と比べて4億円の増加となりました。各キャッシュ・フローの状況とその要因は次のとおりであります。営業活動によるキャッシュ・フローは、前年同期と比べ72億円増加し、121億円の収入となりました。主なキャッシュ・フローの増加要因としては、売上収益増加等に伴う四半期利益の計上116億円、営業債務及びその他の債務の増加41億円によるものであります。一方で主な減少要因は、棚卸資産の増加45億円等によるものであります。投資活動によるキャッシュ・フローは、主として有形固定資産の取得による支出等により、55億円の支出となりました。財務活動によるキャッシュ・フローは、主として配当金の支払い及び自己株式の取得等により、64億円の支出となりました。
(4)今後の見通し半導体市場の生成AI関連向けの需要がさらに拡大することにより、半導体デバイスメーカーは、高性能なDRAM、Logicの世代交代や生産規模拡大に向けた設備投資を急加速させているほか、汎用用途の設備投資も拡大させる見通しです。半導体デバイスメーカーの急速な設備投資の拡大に伴い、想定していた装置売上が期初の予想を大きく上回る見通しとなったことから、2026年5月13日に公表しました2027年3月期第2四半期(中間期)および通期連結業績予想の修正をしました。詳細につきましては、本日(2026年8月6日)公表いたしました「2027年3月期第2四半期(中間期)および通期連結業績予想の修正並びに配当予想の修正に関するお知らせ」をご参照ください。
※上記の業績予想は、本資料の発表日現在において入手可能な情報及び合理的であると判断する一定の前提に基づいております。実際の業績は、様々な要因により予想数値とは異なる結果となる可能性があります。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。