
※本記事は荏原実業が公開したIR資料(直近の通期決算説明資料)に基づく事実整理であり、特定銘柄の売買を推奨するものではありません。数値は開示資料に基づきますが、利益指標の定義や集計方法は会社により異なる場合があります。投資判断はご自身の責任でお願いいたします。
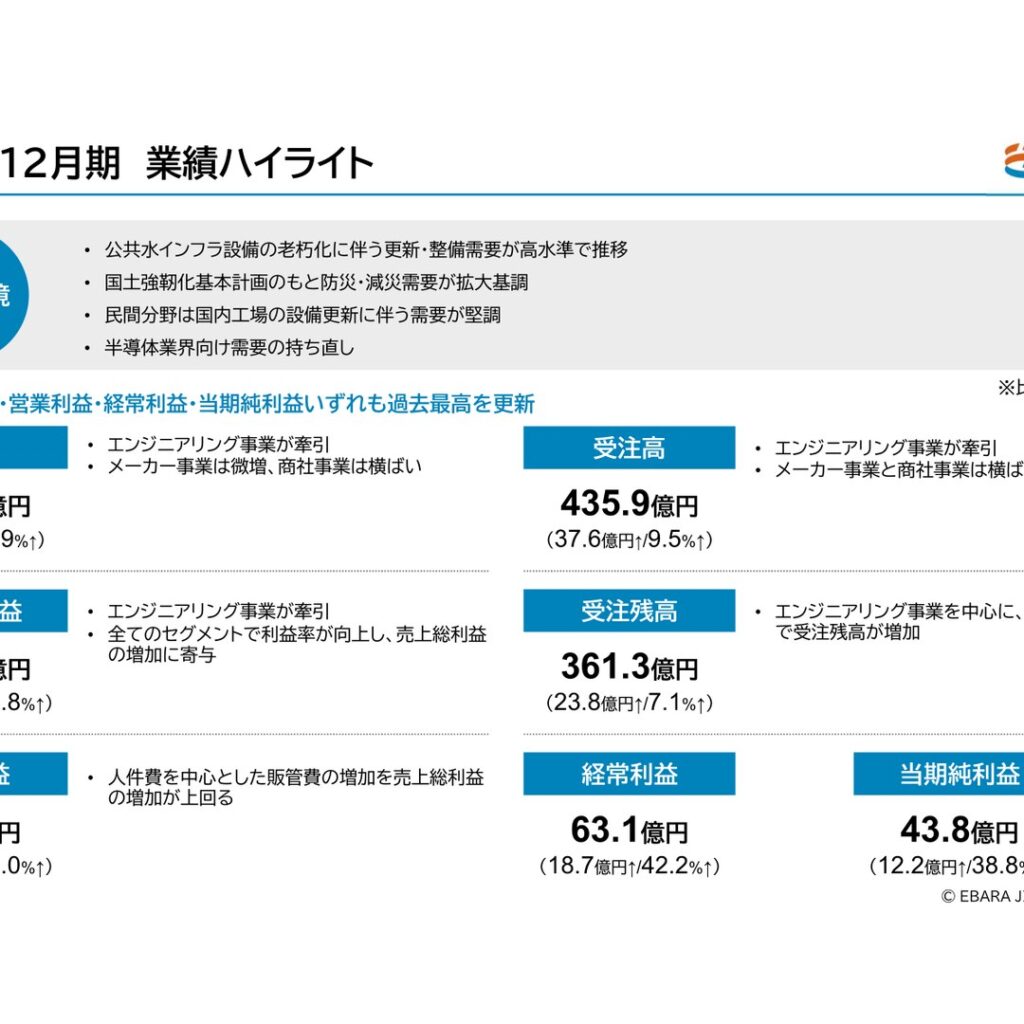
荏原実業が2026年2月9日付で公表した2025年12月期決算補足説明資料によると、売上高は41,211百万円(前期比9.9%増)、営業利益は6,121百万円(同44.0%増)、経常利益は6,316百万円(同42.2%増)、当期純利益は4,384百万円(同38.8%増)となった。資料は決算のポイントとして「売上高、営業利益および経常利益は3期連続で過去最高を更新」「当期純利益は4期ぶりの過去最高を更新」「エンジニアリング事業が牽引し、中計1年目にして営業利益の最終年度計画を前倒し達成(計画55億円に対し実績61億円)」と記載している。
業績(2025年12月期 実績)
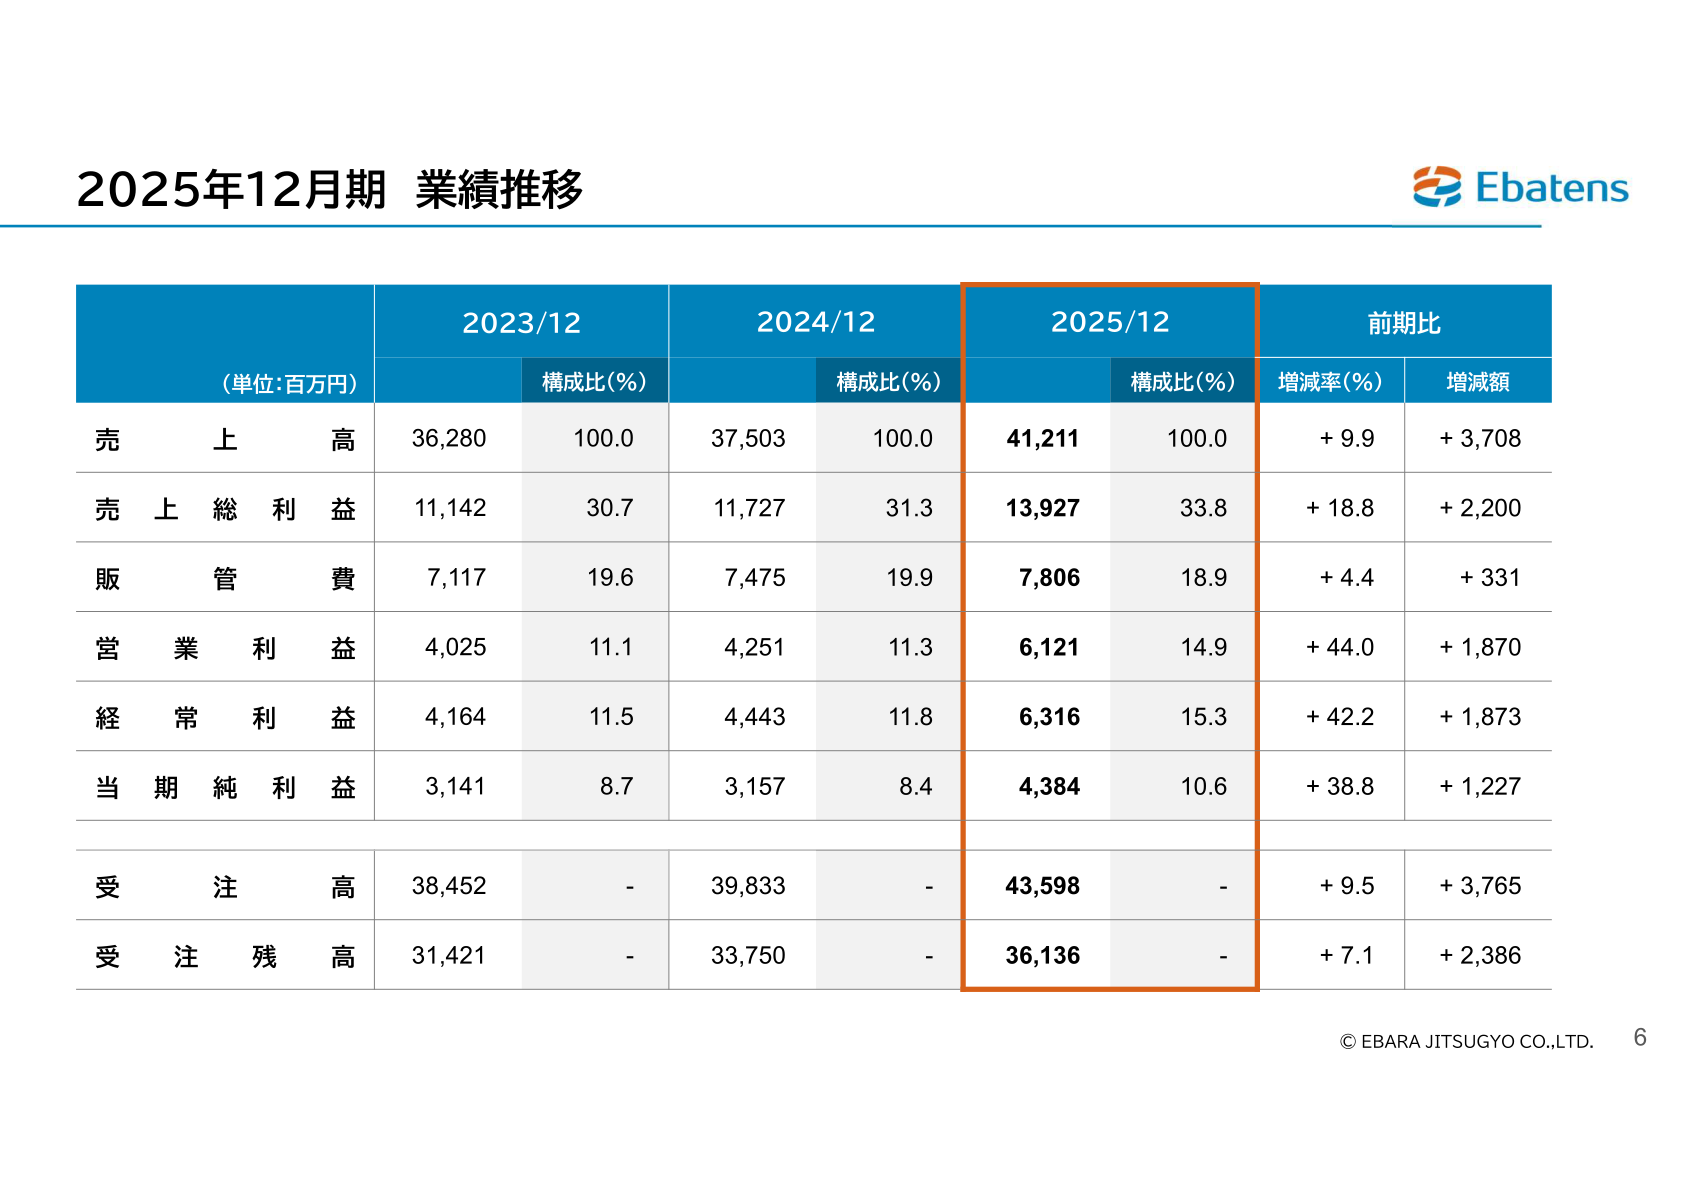
売上高は41,211百万円で前期から3,708百万円増加した。売上総利益は13,927百万円(前期比18.8%増、2,200百万円増)で売上高に対する構成比は33.8%となり、前期の31.3%から上昇した。販管費は7,806百万円(同4.4%増、331百万円増)で、資料は営業利益について「人件費を中心とした販管費の増加を売上総利益の増加が上回る」と記載している。受注高は43,598百万円(同9.5%増)、受注残高は36,136百万円(同7.1%増)となった。資料は市場環境として、公共水インフラ設備の老朽化に伴う更新・整備需要が高水準で推移していること、国土強靱化基本計画のもと防災・減災需要が拡大基調にあること、民間分野は国内工場の設備更新に伴う需要が堅調であること、半導体業界向け需要が持ち直していることを挙げている。
| 項目(単位:百万円) | 2025年12月期 | 2024年12月期 | 2023年12月期 | 増減率 | 増減額 |
|---|---|---|---|---|---|
| 売上高 | 41,211 | 37,503 | 36,280 | +9.9% | +3,708 |
| 売上総利益 | 13,927 | 11,727 | 11,142 | +18.8% | +2,200 |
| 販管費 | 7,806 | 7,475 | 7,117 | +4.4% | +331 |
| 営業利益 | 6,121 | 4,251 | 4,025 | +44.0% | +1,870 |
| 経常利益 | 6,316 | 4,443 | 4,164 | +42.2% | +1,873 |
| 当期純利益 | 4,384 | 3,157 | 3,141 | +38.8% | +1,227 |
| 受注高 | 43,598 | 39,833 | 38,452 | +9.5% | +3,765 |
| 受注残高 | 36,136 | 33,750 | 31,421 | +7.1% | +2,386 |
セグメント別の状況
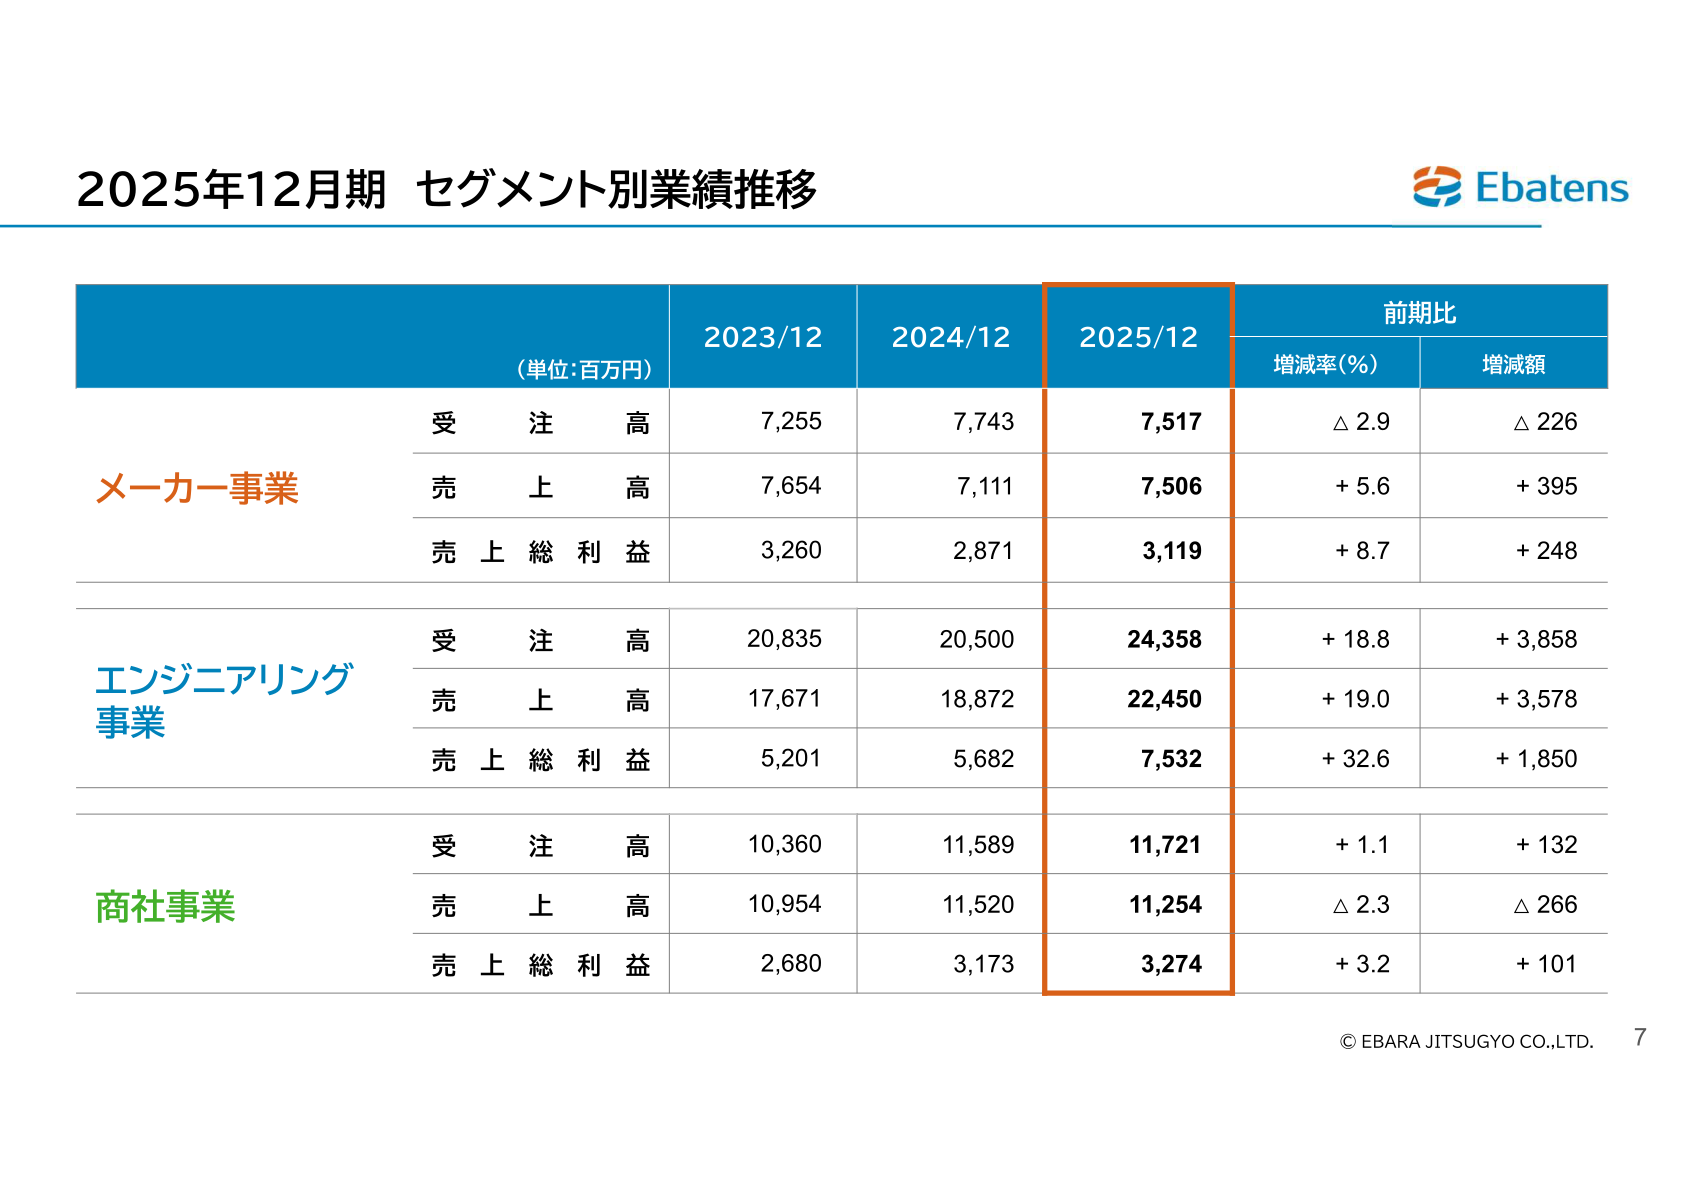
エンジニアリング事業は受注高24,358百万円(前期比18.8%増)、売上高22,450百万円(同19.0%増)、売上総利益7,532百万円(同32.6%増)となり、資料は売上高・受注高・売上総利益のいずれもエンジニアリング事業が牽引したと記載している。メーカー事業は受注高7,517百万円(同2.9%減)、売上高7,506百万円(同5.6%増)、売上総利益3,119百万円(同8.7%増)。商社事業は受注高11,721百万円(同1.1%増)、売上高11,254百万円(同2.3%減)、売上総利益3,274百万円(同3.2%増)となった。資料は売上高について「メーカー事業は微増、商社事業は横ばい」、受注残高について「エンジニアリング事業を中心に、全てのセグメントで受注残高が増加」と記載している。
| セグメント | 指標(単位:百万円) | 2025年12月期 | 2024年12月期 | 増減率 | 増減額 |
|---|---|---|---|---|---|
| メーカー事業 | 受注高 | 7,517 | 7,743 | △2.9% | △226 |
| メーカー事業 | 売上高 | 7,506 | 7,111 | +5.6% | +395 |
| メーカー事業 | 売上総利益 | 3,119 | 2,871 | +8.7% | +248 |
| エンジニアリング事業 | 受注高 | 24,358 | 20,500 | +18.8% | +3,858 |
| エンジニアリング事業 | 売上高 | 22,450 | 18,872 | +19.0% | +3,578 |
| エンジニアリング事業 | 売上総利益 | 7,532 | 5,682 | +32.6% | +1,850 |
| 商社事業 | 受注高 | 11,721 | 11,589 | +1.1% | +132 |
| 商社事業 | 売上高 | 11,254 | 11,520 | △2.3% | △266 |
| 商社事業 | 売上総利益 | 3,274 | 3,173 | +3.2% | +101 |
2026年12月期 事業計画
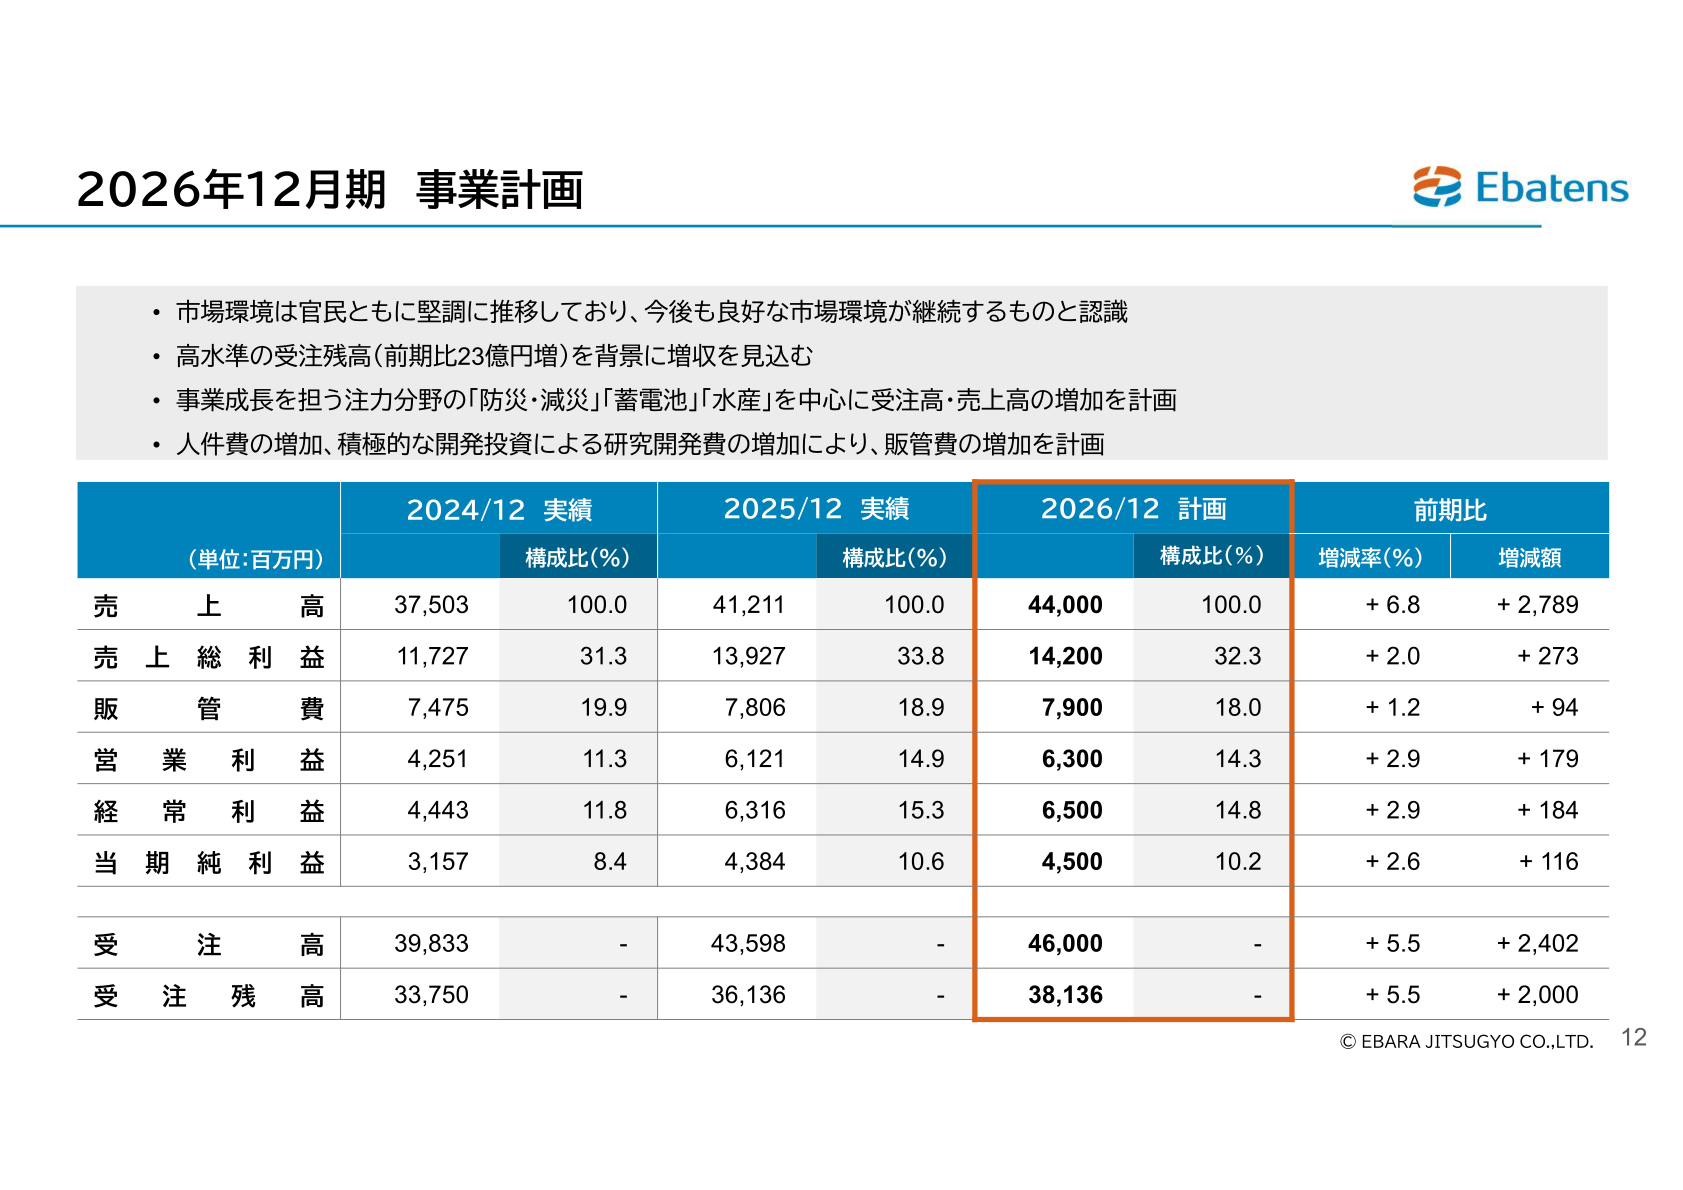
2026年12月期は売上高44,000百万円(前期比6.8%増)、売上総利益14,200百万円(同2.0%増)、販管費7,900百万円(同1.2%増)、営業利益6,300百万円(同2.9%増)、経常利益6,500百万円(同2.9%増)、当期純利益4,500百万円(同2.6%増)を計画している。受注高は46,000百万円(同5.5%増)、受注残高は38,136百万円(同5.5%増)の計画である。資料は計画の前提として、市場環境が官民ともに堅調に推移しており今後も良好な市場環境が継続するとの認識、高水準の受注残高(前期比23億円増)を背景とする増収見込み、注力分野の「防災・減災」「蓄電池」「水産」を中心とした受注高・売上高の増加、人件費の増加と積極的な開発投資による研究開発費の増加に伴う販管費の増加を挙げ、4期連続の過去最高益を見込むとしている。セグメント別計画は、メーカー事業が売上高8,100百万円(同7.9%増)、エンジニアリング事業が売上高23,600百万円(同5.1%増)、商社事業が売上高12,300百万円(同9.3%増)。受注高はメーカー事業10,500百万円(同39.7%増)、エンジニアリング事業23,000百万円(同5.6%減、増減額は資料に「△1.358」と印字されているが、実額の差は1,358百万円である)、商社事業12,500百万円(同6.6%増)としている。
| 項目(単位:百万円) | 2026年12月期 計画 | 2025年12月期 実績 | 増減率 | 増減額 |
|---|---|---|---|---|
| 売上高 | 44,000 | 41,211 | +6.8% | +2,789 |
| 売上総利益 | 14,200 | 13,927 | +2.0% | +273 |
| 販管費 | 7,900 | 7,806 | +1.2% | +94 |
| 営業利益 | 6,300 | 6,121 | +2.9% | +179 |
| 経常利益 | 6,500 | 6,316 | +2.9% | +184 |
| 当期純利益 | 4,500 | 4,384 | +2.6% | +116 |
| 受注高 | 46,000 | 43,598 | +5.5% | +2,402 |
| 受注残高 | 38,136 | 36,136 | +5.5% | +2,000 |
中期経営計画「EJ2027」の進捗
中期経営計画「EJ2027」(2025年〜2027年)の最終年度である2027年12月期の計画は、売上高45,000百万円、売上総利益14,000百万円、売上総利益率31.1%、販売費及び一般管理費8,500百万円、営業利益5,500百万円、営業利益率12.2%、ROE15.0%以上である。1年目にあたる2025年12月期の実績は売上高41,211百万円で達成状況は「達成に向け注力」、売上総利益13,927百万円で「達成目前」、営業利益6,121百万円で「前倒し達成」、ROEは17.1%となった。資料は「売上高は最終年度計画に対し距離があるものの、売上総利益率の上昇に伴い、売上総利益は最終年度計画に近い水準に到達」「未達の売上高最終年度計画(450億円)の達成に注力し、その先の長期ビジョン(売上高600億円・営業利益80億円)につなげる」と記載している。長期ビジョンでは2030年度に売上高600億円、営業利益80億円、営業利益率13.0%、ROE15.0%以上を掲げている。株主資本コストは10%程度と推定していると記載している。
株主還元
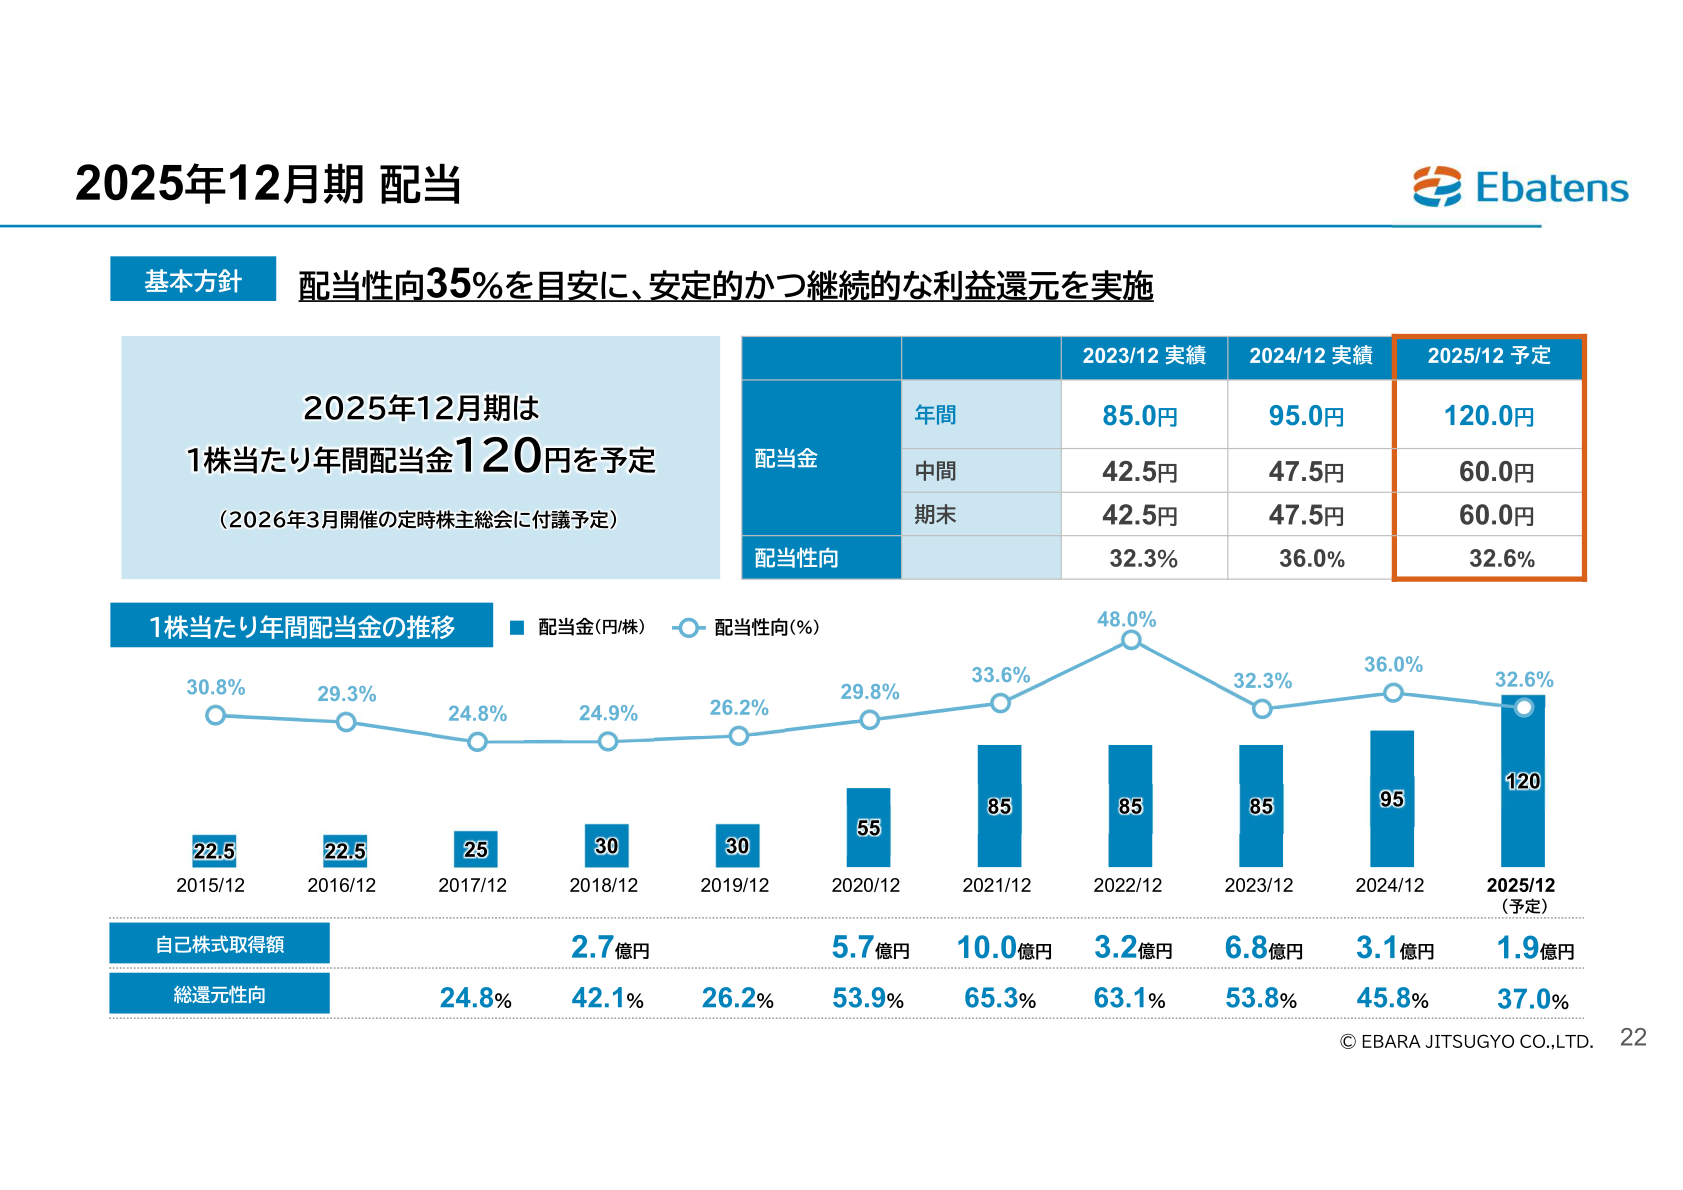
2025年12月期の配当は1株当たり年間120.0円(中間60.0円、期末60.0円)を予定し、2026年3月開催の定時株主総会に付議予定としている。配当性向は32.6%で、2024年12月期の年間95.0円(配当性向36.0%)、2023年12月期の年間85.0円(同32.3%)から増配となる。2025年12月期の自己株式取得額は1.9億円、総還元性向は37.0%と記載されている。配当の基本方針は配当性向35%を目安とする安定的かつ継続的な利益還元であったが、2026年12月期からは配当性向40%を目安とする方針へ変更する。2026年12月期の配当予想は1株当たり75円で、1株あたり15円の増配としている。なお2026年1月1日付で1株を2株とする株式分割を実施しており、資料は比較のため2025年12月31日時点の分割前の株式発行状況に換算すると2026年12月期の予想配当額は1株あたり150円、前期の予定額120円に対しては30円の増配になると注記している。あわせて2026年2月9日の取締役会で自己株式取得を決議し、取得価額の総額は10億円(上限)、取得する株式の総数は600,000株(上限、発行済株式総数(自己株式除く)に対する割合2.52%)、取得期間は2026年2月10日から2026年8月31日としている。
| 項目 | 2025年12月期(予定) | 2024年12月期(実績) | 2023年12月期(実績) |
|---|---|---|---|
| 1株当たり年間配当金 | 120.0円 | 95.0円 | 85.0円 |
| 中間配当 | 60.0円 | 47.5円 | 42.5円 |
| 期末配当 | 60.0円 | 47.5円 | 42.5円 |
| 配当性向 | 32.6% | 36.0% | 32.3% |
| 自己株式取得額 | 1.9億円 | 3.1億円 | 6.8億円 |
| 総還元性向 | 37.0% | 45.8% | 53.8% |
トピックス
株式分割は、投資単位当たりの金額を引き下げることで投資しやすい環境を整え、株式の流動性の向上と投資家層の拡大を図ることを目的として実施したと記載している。分割比率は1株につき2株、株式分割前の発行済株式総数は12,930,000株、分割による増加株式数は12,930,000株、分割後の発行済株式総数は25,860,000株で、基準日は2025年12月31日、効力発生日は2026年1月1日である。また2025年10月に財務情報と非財務情報を統合した「統合報告書」を当社としては初めて発行し、今後は毎年発行する予定としている。事業構成は、環境関連製品・設備の開発・製造・販売を行うメーカー事業、公共水インフラ設備の設計・施工・メンテナンスを行うエンジニアリング事業、荏原製作所グループ製品を中心としたポンプ・送風機・空調冷熱機器等の代理店販売を行う商社事業の3セグメントである。
※本記事は荏原実業が公開したIR資料(直近の通期決算説明資料)に基づく事実整理であり、特定銘柄の売買を推奨するものではありません。数値は開示資料に基づきますが、利益指標の定義や集計方法は会社により異なる場合があります。投資判断はご自身の責任でお願いいたします。










