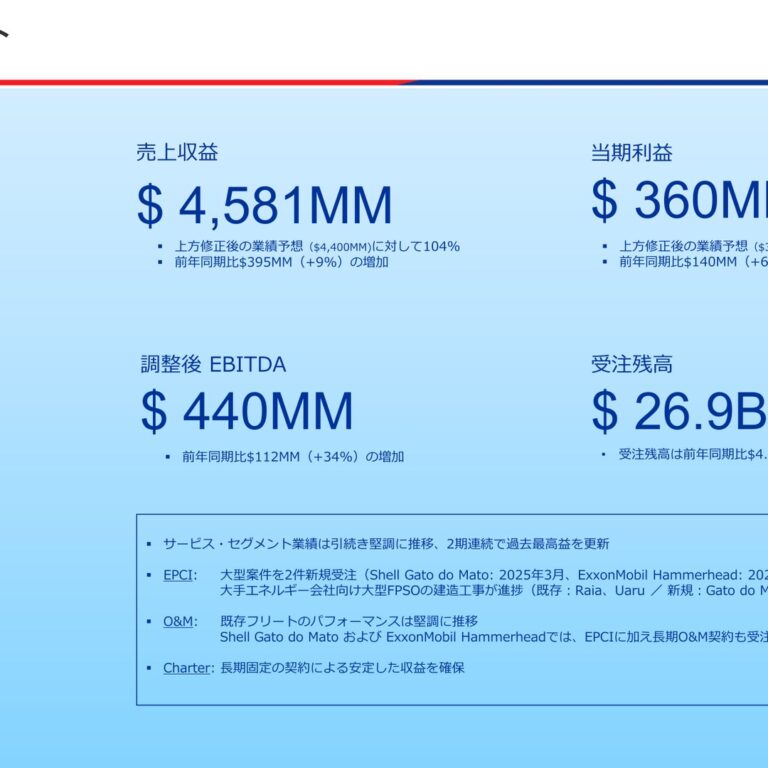
通期は大型FPSOの新規受注(Shell、ExxonMobil)、四半期は中東情勢の急変を中心に内容が入れ替わったが、定型的な財政状態の説明を含め粒度は前期・前年同期と同水準。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、三井海洋開発分です。
通期: 2024年12月期決算短信 と 2025年12月期決算短信(開示日: 2025年2月13日 → 2026年2月13日)
四半期: 2025年12月期 第2四半期決算短信 と 2026年12月期 第2四半期決算短信(開示日: 2025年8月7日 → 2026年8月7日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 3,371字 → 3,460字(前期比+2.6%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(295字) → あり(263字)
変化の型: 出来事型
増えた要素
- Shell社ブラジルGato do MatoフィールドおよびExxonMobil社ガイアナStabroek鉱区Hammerheadフィールド向けFPSO新規受注の言及
- 受注高が前年比646.6%増、受注残高が同43.6%増となった旨の記載
減った要素
- 前期にあった既存FPSOプロジェクトの仕様変更・期間延長に伴う契約金額増額の説明
- 損失評価引当金の計上による金融収益押し下げの言及(当期は逆に戻入益を計上)
要約: 財政状態・キャッシュフローの定型的な説明文はほぼ同一文言を維持しつつ、経営成績の説明は前期の既存案件の条件変更から、当期は大型FPSOの新規受注(Shell、ExxonMobil)の紹介に置き換わった。粒度・分量は同水準。
四半期決算短信の比較
文字数: 1,102字 → 1,161字(前期比+5.4%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: なし → なし
変化の型: 出来事型
増えた要素
- ホルムズ海峡の通航停止・原油価格急騰など中東情勢緊迫化の詳細な言及
減った要素
- Gato do Matoフィールド向け新規受注に伴う受注高の伸び率(前年同期比1327.5%増)の具体的数値
要約: 世界経済・原油価格動向の説明は中東情勢(前年:イラン・イスラエル停戦、当期:ホルムズ海峡封鎖)に応じて内容が入れ替わったが、構成・粒度は前年同期と同等。
定性文の全文(前期・今期)
通期 2024年12月期
出典: 三井海洋開発 2024年12月期 決算短信〔IFRS〕、開示日 2025年2月13日(https://www2.jpx.co.jp/disc/62690/140120250212571745.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における世界経済は、主要地域においてインフレの緩やかな減速と利下げの動きが進み、米国を中心に景気が底堅く推移する一方、中国の停滞の継続に伴う影響や中東地域をめぐる情勢などの地政学リスクへの懸念があり、先行きは依然として不透明な状況が続きました。原油価格は、中東情勢の一層の不安定化から、供給量減少の懸念が高まったことなどにより、一時1バレル80米ドル台後半へ上昇しました。その後、中国経済の成長鈍化による原油需要の伸び悩みが意識された一方、OPECプラスが自主的な減産を継続したほか、米国経済が好調を維持するなど、強弱材料が混在し、概ね1バレル70米ドルから80米ドルのレンジで推移しました。脱炭素の流れと並存しつつ、安定したエネルギー供給を維持することは依然重要な課題であり、石油会社による深海油ガス田開発は将来的にも十分な埋蔵量が確認され、併せてコスト競争力に優れた領域として継続して進められています。当社グループの主要事業である浮体式海洋石油・ガス生産設備に関する事業、特に当社グループが強みを持つ超大水深大型プロジェクトに対する需要も堅調に推移しています。当社グループの当期経営成績は、受注高については、新規の大型建造工事の受注はなかったものの、既存のFPSO建造プロジェクトの仕様変更、期間延長等に伴う契約金額の増額やオペレーションの期間延長や整備、改修工事の受注等により、1,240,853千米ドル(前年比85.8%減)となり、受注残高については、既存の大型建造案件の工事が順調に進んだこともあり、12,944,335千米ドル(前年比23.0%減)となりました。売上収益及び利益面では、FPSO建造プロジェクトの順調な進捗による売上収益及び売上総利益の増加に加え、オペレーション及びチャーター事業についても、これまで実施してきた大規模修繕の効果により操業率の改善や、追加修繕費用の軽減などによる採算の向上が図れたことから、売上収益は4,186,461千米ドル(前年比17.1%増)、また持分法による投資利益154,004千米ドル(前年比19.7%増)を加えた営業利益は322,901千米ドル(前年比67.4%増)と大幅増益となりました。また、関連会社向けの貸付金に対する損失評価引当金の計上による金融収益の押し下げ要因があったものの、収益基盤強化による将来見込利益の改善に伴う繰延税金資産の計上もあり、親会社の所有者に帰属する当期利益は220,404千米ドル(前年比128.3%増)となりました。当社グループの事業は、浮体式石油生産設備の建造及びこれに関連する各種サービスの提供を中心としたほぼ単一の事業を展開しているため、セグメント別の事業等の記載は省略しております。
(2)当期の財政状態の概況① 財政状態の状況(単位:千米ドル)前連結会計年度末 当連結会計年度末 増 減資 産 合 計 3,887,921 4,496,651 608,730負 債 合 計 2,852,630 3,298,183 445,553資 本 合 計 1,035,291 1,198,468 163,177当連結会計年度末の資産合計は、主に現金及び現金同等物並びに持分法で会計処理されている投資の増加により、前連結会計年度末から608,730千米ドル増加し、4,496,651千米ドルとなりました。負債合計は、主に契約負債の増加により、前連結会計年度末から445,553千米ドル増加し、3,298,183千米ドルとなりました。資本合計は、主に利益剰余金の増加により、前連結会計年度末から163,177千米ドル増加し、1,198,468千米ドルとなりました。2
② 財政状態に重要な影響を与える要因ⅰ)建造工事期間における資金負担FPSO等を完工後に客先に売り渡すプロジェクトの場合、建造工事に要する費用は工事の進行度合いに応じて前受金にて回収しているため、当社グループでは運転資金の調達を原則必要としません。一方、リース及びチャータープロジェクトの場合、当社グループと事業パートナーが合弁で設立する事業会社が建造工事の発注者となるため、当社グループには事業会社に対する出資比率に相当する建造工事費用の負担が生じます。当社グループは、建造工事期間における必要資金を、主に短期借り入れによって当社が調達して関係会社へ貸し付ける方法、ないしは当社の債務保証によって関係会社が借り入れる方法によって調達しております。
ⅱ)総リスク額の管理当社グループでは、大型プロジェクトにおける多額の資金負担及びそれに伴うリスクを軽減するため、リース及びチャータープロジェクトのFPSO等への投資資金についてプロジェクトファイナンスによる調達を行っております。それによって当社の債務保証なしに関係会社が長期資金を調達することが可能となり、プロジェクト個々のリスクを当社から遮断する効果をもたらします。当社グループでは、プロジェクトファイナンスを活用すると共に、総合商社などを事業パートナーとして招聘する等の方策により、総リスク額をコントロールして事業を展開する方針であります。
(3)当期のキャッシュ・フローの概況当社グループの資金の源泉は主に営業活動からのキャッシュ・フローと金融機関からの借入としておりますが、FPSO等の建造工事においては、工事代金の回収時期と工事費用の支払時期のずれにより当該建造工事に関わる債権債務が一時的に大きく変動し、営業キャッシュ・フローに大きな影響を与えます。当社グループではこれらの建造工事に関わる債権と債務のバランスを図ることで資金効率の向上に努めております。また、当社グループは、「CMS預貸制度(キャッシュ・マネジメント・システム)」によりグループ内で資金融通を行うことで資金効率を高めております。(単位:千米ドル)前連結会計年度 当連結会計年度 増 減営業活動によるキャッシュ・フロー 485,886 560,890 75,003投資活動によるキャッシュ・フロー △210,542 △122,581 87,960財務活動によるキャッシュ・フロー 241,146 △186,267 △427,414現金及び現金同等物に係る換算差額 4,795 △12,676 △17,472現金及び現金同等物の増減額 521,286 239,363 △281,922現金及び現金同等物の期首残高 492,625 1,013,912 521,286現金及び現金同等物の期末残高 1,013,912 1,253,276 239,363(営業活動によるキャッシュ・フロー)営業活動によるキャッシュ・フローは前連結会計年度に比べて75,003千米ドル増加し、560,890千米ドルの収入となりました。これは主にFPSO等の建造工事に関わる売上債権の回収時期と買掛金の支払時期のバランスによる変動であります。(投資活動によるキャッシュ・フロー)投資活動によるキャッシュ・フローは、主に持分法で会計処理されている投資の取得による支出133,331千米ドルにより、122,581千米ドルの支出となりました。(財務活動によるキャッシュ・フロー)財務活動によるキャッシュ・フローは、主に長期借入金の返済による支出57,799千米ドル及び配当金の支払による支出61,238千米ドルにより、186,267千米ドルの支出となりました。3
(4)今後の見通し原油価格は、概ね1バレル70米ドル前後のレンジで推移しており、生産コストに競争力のある深海域を中心とした鉱区開発は今後も継続的に行われると考えております。2025年12月期の連結業績見通しにつきましては、FPSOの建造工事が進捗することなどにより売上収益を3,700,000千米ドル(585,155百万円、1米ドル=158.15円で換算。以下同じ)と予想しております。利益につきましては、建造工事、オペレーション及びチャーターサービスの提供により営業利益を410,000千米ドル(64,841百万円)、税引前利益を420,000千米ドル(66,423百万円)、親会社の所有者に帰属する当期利益を270,000千米ドル(42,700百万円)と予想しております。
通期 2025年12月期
出典: 三井海洋開発 2025年12月期 決算短信〔IFRS〕、開示日 2026年2月13日
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における世界経済は、当社グループが事業展開している主要地域ではインフレ率の低下と段階的な利下げが進み、景気は総じて底堅く推移した一方、米国の関税措置、中国の構造調整や中東・東欧をめぐる地政学リスクへの懸念があり、先行き不透明な情勢が続きました。原油価格は、1月に米英によるロシアの石油輸出への制裁強化やEUによる段階的輸入停止計画を背景に一時1バレル80米ドル台まで上昇しました。その後、米国による相互関税の発表等を受け、世界の原油需要減少への懸念が広がり下落に転じ、イラン・イスラエル間の戦闘激化等により一時的に1バレル70米ドル台後半まで上昇する局面があったものの、OPECプラスによる自主的減産の解消、世界経済の減速懸念、米国の増産などを背景に供給過剰見通しが強まり、概ね1バレル50米ドル台後半から70米ドルのレンジで推移しました。脱炭素の流れと並存しつつ、安定したエネルギー供給を維持することは依然重要な課題であり、石油会社による深海油ガス田開発は将来的にも十分な埋蔵量が確認され、併せてコスト競争力に優れた領域として継続して進められています。当社グループの主要事業である浮体式海洋石油・ガス生産設備に関する事業、特に当社グループが強みを持つ超大水深大型プロジェクトに対する需要も堅調に推移しています。こうした状況のもと、当社グループの当期経営成績は、Shell plc.(本社:英国)の子会社であるShell BrasilPetróleo Ltda社が開発を進めるブラジル沖合Gato do Matoフィールド向けFPSO建造工事及びオペレーション&メンテナンス契約の新規受注及びExxonMobil Guyana Limited社による南米ガイアナStabroek鉱区Hammerheadフィールド向けFPSO建造工事及びオペレーション&メンテナンス契約の新規受注などにより、受注高は9,263,552千米ドル(前年比646.6%増)となり、受注残高についても18,588,729千米ドル(前年比43.6%増)となりました。売上収益及び利益面では、FPSO建造プロジェクトの順調な進捗による売上収益及び売上総利益の計上により、売上収益は4,581,232千米ドル(前年比9.4%増)となり、持分法による投資利益133,695千米ドル(前年比13.2%減)を加えた営業利益は437,607千米ドル(前年比35.5%増)となりました。また、建造工事の前受金による現金及び現金同等物の増加に伴い利息収入が増加したことに加え、持分法適用会社向け貸付金に対する損失評価引当金戻入益を計上したことにより金融収益が増加し、親会社の所有者に帰属する当期利益は360,677千米ドル(前年比63.6%増)となりました。当社グループの事業は、浮体式石油生産設備の建造及びこれに関連する各種サービスの提供を中心としたほぼ単一の事業を展開しているため、セグメント別の事業等の記載は省略しております。
(2)当期の財政状態の概況① 財政状態の状況(単位:千米ドル)前連結会計年度末 当連結会計年度末 増 減資 産 合 計 4,496,651 4,762,572 265,921負 債 合 計 3,298,183 3,288,529 △9,653資 本 合 計 1,198,468 1,474,043 275,574当連結会計年度末の資産合計は、主に現金及び現金同等物並びに営業債権及びその他の債権の増加により、前連結会計年度末から265,921千米ドル増加し、4,762,572千米ドルとなりました。負債合計は、主に社債及び借入金の減少により、前連結会計年度末から9,653千米ドル減少し、3,288,529千米ドルとなりました。資本合計は、主に利益剰余金の増加により、前連結会計年度末から275,574千米ドル増加し、1,474,043千米ドルとなりました。
② 財政状態に重要な影響を与える要因ⅰ)建造工事期間における資金負担FPSO等を完工後に客先に売り渡すプロジェクトの場合、建造工事に要する費用は工事の進行度合いに応じて前受金にて回収しているため、当社グループでは運転資金の調達を原則必要としません。一方、リース及びチャータープロジェクトの場合、当社グループと事業パートナーが合弁で設立する事業会社が建造工事の発注者となるため、当社グループには事業会社に対する出資比率に相当する建造工事費用の負担が生じます。当社グループは、建造工事期間における必要資金を、主に短期借り入れによって当社が調達して関係会社へ貸し付ける方法、ないしは当社の債務保証によって関係会社が借り入れる方法によって調達しております。2
ⅱ)総リスク額の管理当社グループでは、大型プロジェクトにおける多額の資金負担及びそれに伴うリスクを軽減するため、リース及びチャータープロジェクトのFPSO等への投資資金についてプロジェクトファイナンスによる調達を行っております。それによって当社の債務保証なしに関係会社が長期資金を調達することが可能となり、プロジェクト個々のリスクを当社から遮断する効果をもたらします。当社グループでは、プロジェクトファイナンスを活用すると共に、総合商社などを事業パートナーとして招聘する等の方策により、総リスク額をコントロールして事業を展開する方針であります。
(3)当期のキャッシュ・フローの概況当社グループの資金の源泉は主に営業活動からのキャッシュ・フローと金融機関からの借入としておりますが、FPSO等の建造工事においては、工事代金の回収時期と工事費用の支払時期のずれにより当該建造工事に関わる債権債務が一時的に大きく変動し、営業キャッシュ・フローに大きな影響を与えます。当社グループではこれらの建造工事に関わる債権と債務のバランスを図ることで資金効率の向上に努めております。また、当社グループは、「CMS預貸制度(キャッシュ・マネジメント・システム)」によりグループ内で資金融通を行うことで資金効率を高めております。(単位:千米ドル)前連結会計年度 当連結会計年度 増 減営業活動によるキャッシュ・フロー 560,890 244,035 △316,854投資活動によるキャッシュ・フロー △122,581 5,535 128,117財務活動によるキャッシュ・フロー △186,267 △194,243 △7,975現金及び現金同等物に係る換算差額 △12,676 18,346 31,023現金及び現金同等物の増減額 239,363 73,673 △165,690現金及び現金同等物の期首残高 1,013,912 1,253,276 239,363現金及び現金同等物の期末残高 1,253,276 1,326,950 73,673(営業活動によるキャッシュ・フロー)営業活動によるキャッシュ・フローは前連結会計年度に比べて316,854千米ドル減少し、244,035千米ドルの収入となりました。これは主にFPSO等の建造工事に関わる売上債権の回収時期と買掛金の支払時期のバランスによる変動であります。(投資活動によるキャッシュ・フロー)投資活動によるキャッシュ・フローは、主に持分法で会計処理されている投資の清算による収入13,827千米ドルにより、5,535千米ドルの収入となりました。(財務活動によるキャッシュ・フロー)財務活動によるキャッシュ・フローは、主に長期借入金の返済による支出95,626千米ドル及び配当金の支払による支出99,727千米ドルにより、194,243千米ドルの支出となりました。
(4)今後の見通し原油価格は、概ね1バレル60米ドル前後のレンジで推移しており、生産コストに競争力のある深海域を中心とした鉱区開発は今後も継続的に行われると考えております。2026年12月期の連結業績見通しにつきましては、FPSOの建造工事が進捗することなどにより売上収益を4,600,000千米ドル(720,038百万円、1米ドル=156.53円で換算。以下同じ)と予想しております。利益につきましては、建造工事、オペレーション及びチャーターサービスの提供により営業利益を460,000千米ドル(72,003百万円)、税引前利益を500,000千米ドル(78,265百万円)、親会社の所有者に帰属する当期利益を370,000千米ドル(57,916百万円)と予想しております。
四半期 2025年12月期 第2四半期
出典: 三井海洋開発 2025年12月期 第2四半期 決算短信〔IFRS〕、開示日 2025年8月7日(https://www2.jpx.co.jp/disc/62690/140120250806532385.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当中間連結会計期間における世界経済は、米国の関税引き上げ政策とそれを受けた米中対立の激化などにより、世界経済全般に悪影響を及ぼす懸念が高まり、先行き不透明感が増大しました。原油価格は、イラン・イスラエル情勢の緊迫化による供給懸念などを受け、一時1バレル80米ドル付近まで上昇しました。その後、イラン・イスラエル両国が停戦に合意し、供給懸念が和らいだことに加え、OPECプラスが増産合意するとの観測が強まったことなどを背景に、概ね1バレル60米ドルから70米ドルの範囲で推移しました。脱炭素の流れと並存しつつ、安定したエネルギー供給を維持することは依然重要な課題であり、石油会社による深海油ガス田開発は将来的にも十分な埋蔵量が確認され、併せてコスト競争力に優れた領域として継続して進められています。当社グループの主要事業である浮体式海洋石油・ガス生産設備に関する事業、特に当社グループが強みを持つ超大水深大型プロジェクトに対する需要も堅調に推移しています。こうした状況のもと、当中間連結会計期間の連結業績は、Shell plc.(本社:英国)の子会社であるShell BrasilPetróleo Ltda社が開発を進めるブラジル沖合Gato do Matoフィールド向けFPSO建造工事及びオペレーション&メンテナンス契約の新規受注などにより、受注高は5,042,832千米ドル(前年同期比1327.5%増)となり、受注残高についても16,577,942千米ドル(前年末比28.1%増)となりました。売上収益及び利益面では、FPSO建造プロジェクトの順調な進捗による売上収益及び売上総利益の計上により、売上収益は2,074,296千米ドル(前年同期比10.5%増)となり、持分法による投資利益86,212千米ドル(前年同期比
5.1%増)を加えた営業利益は172,196千米ドル(前年同期比7.8%減)となりました。また、親会社の所有者に帰属する中間利益は、145,076千米ドル(前年同期比17.0%増)となりました。
(2)財政状態に関する説明当中間連結会計期間末の資産合計は、主に現金及び現金同等物の増加により、前連結会計年度末から676千米ドル増加し、4,497,328千米ドルとなりました。負債合計は、主に借入金の減少により、前連結会計年度末から110,689千米ドル減少し、3,187,493千米ドルとなりました。資本合計は、主に利益剰余金の増加により、前連結会計年度末から111,366千米ドル増加し、1,309,834千米ドルとなりました。2
四半期 2026年12月期 第2四半期
出典: 三井海洋開発 2026年12月期 第2四半期 決算短信〔IFRS〕、開示日 2026年8月7日(https://www2.jpx.co.jp/disc/62690/140120260807513804.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当中間連結会計期間における世界経済は、米国・イスラエルとイランの軍事衝突に伴うホルムズ海峡の通航停止によりエネルギー価格が高騰し、先行き不透明感が急速に高まりました。6月下旬には米国とイランの間で戦闘終結に関する覚書が締結されたものの、依然として地政学的な対立は継続しています。このような緊迫した状況を背景にエネルギー価格が高止まりし、インフレ沈静化に向かっていた主要国の物価水準を再び押し上げたことから、世界的な景気下振れへの警戒感が一段と強まりました。原油価格は、中東地域における軍事衝突の本格化とホルムズ海峡封鎖を巡る混乱を受けて急騰し、一時1バレル110米ドルを超える水準まで急騰しました。その後、関係国が停戦に合意し、海峡再開に伴う供給正常化への見通しから原油価格は落ち着きを見せ始めたものの、情勢の先行きに対する警戒感から、原油価格は1バレル70米ドルから80米ドル前後と衝突前よりも高い水準で推移しました。脱炭素の流れと並存しつつ、安定したエネルギー供給を維持することは依然重要な課題であり、石油会社による深海油ガス田開発は将来的にも十分な埋蔵量が確認され、併せてコスト競争力に優れた領域として継続して進められています。当社グループの主要事業である浮体式海洋石油・ガス生産設備に関する事業、特に当社グループが強みを持つ超大水深大型プロジェクトに対する需要も堅調に推移しています。こうした状況のもと、当中間連結会計期間の連結業績は、既存のFPSO建造プロジェクトの仕様変更等により、受注高は481,202千米ドル、また受注残高は17,021,399千米ドルとなりました。売上収益及び利益面では、FPSO建造プロジェクトの順調な進捗による売上収益及び売上総利益の計上により、売上収益は2,447,050千米ドル(前年同期比18.0%増)、また持分法による投資利益86,101千米ドル(前年同期比0.1%減)を加えた営業利益は293,022千米ドル(前年同期比70.2%増)となりました。また、親会社の所有者に帰属する中間利益は、224,046千米ドル(前年同期比54.4%増)となりました。
(2)財政状態に関する説明当中間連結会計期間末の資産合計は、主に現金及び現金同等物の増加により、前連結会計年度末から314,515千米ドル増加し、5,077,087千米ドルとなりました。負債合計は、主に営業債務及びその他の債務の増加により、前連結会計年度末から109,685千米ドル増加し、3,398,215千米ドルとなりました。資本合計は、主に利益剰余金の増加により、前連結会計年度末から204,829千米ドル増加し、1,678,872千米ドルとなりました。2
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。