通期は前期特有の一時的事象が今期特有の事象に入れ替わり粒度は同等だが、四半期は通期予想の上方修正を数値比較付きで詳述するなど説明が細分化された。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、DMG森精機分です。
通期: 2024年12月期決算短信 と 2025年12月期決算短信(開示日: 2025年2月5日 → 2026年2月10日)
四半期: 2025年12月期 第2四半期決算短信 と 2026年12月期 第2四半期決算短信(開示日: 2025年8月1日 → 2026年8月4日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 6,923字 → 5,833字(前期比-15.8%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(722字) → あり(648字)
変化の型: 出来事型
増えた要素
- 受注動向の四半期別・地域別詳細(第3・第4四半期の受注額、MRO受注構成比、次年度受注見通し3%増5,400億円)
- 奈良事業所の自動化システムソリューション工場化改装
- 新製品(NTX/NHX新世代機、MATRIS WPH、CELOS VISUALprogramming 3D)の説明
- RE100正式加盟宣言、国連グローバル・コンパクト(UNGC)署名・GCNJ加入
減った要素
- 株式会社太陽工機のTOB・株式売渡請求による100%グループ化の説明
- DMG MORI Precision Boring株式会社とのシナジー説明
- ドイツ・ミュンヘン欧州統括会社本社新設の起工式
- 伊賀事業所のデミング賞受賞とTQMの解説注記
要約: 文字数は減少したが、内容は前期特有の一時的事象(TOB、子会社化、本社新設起工式、受賞)が今期特有の事象(工場改装、新製品、RE100加盟等)に入れ替わったもので、数値言及・因果表現もやや減少しており粒度の変化は同等と判定した。
四半期決算短信の比較
文字数: 2,863字 → 3,488字(前期比+20.7%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(1328字) → あり(849字)
変化の型: 出来事型、要因分析深化型
増えた要素
- 通期業績予想の上方修正(売上・営業利益・当期利益)と修正前後の比較表
- 受注状況の四半期別・地域別詳細(全地域で好調、受注残高の増加)
- 半導体・防衛・航空宇宙向け新製品(超音波加工機、自律走行ロボット、CELOS Club予兆保全機能)の説明
- GENIAC事業採択による製造フィジカルAI基盤の研究開発
- マグネスケール奈良事業所開所によるBCP強化
減った要素
- 業績予想に変更がない旨のみの記述(上方修正の詳細記述に置換)
- 前期特有のCDP初認定・伊賀太陽光発電開始等サステナビリティ実績の記述
要約: 文字数・数値言及・因果表現がいずれも増加し、特に業績予想の上方修正について修正前後の数値を並べた比較表を新設するなど説明が細分化された。見出し欄に現れる数値の羅列は表セルの誤検出であり、実質的な見出し変化はない。
定性文の全文(前期・今期)
通期 2024年12月期
出典: DMG森精機 2024年12月期 決算短信〔IFRS〕、開示日 2025年2月5日(https://www2.jpx.co.jp/disc/61410/140120250205563677.pdf)
1.経営成績等の概況(1)経営成績に関する分析当連結会計年度(当期)における業績は、売上収益は5,409億円(3,298百万EUR)、営業利益は437億円(267百万EUR)、税引前当期利益は371億円(226百万EUR)、親会社の所有者に帰属する当期利益は77億円(47百万EUR)となりました。(ユーロ建表示は2024年1月から12月の期中平均レート164.0円で換算しております。)当連結会計年度の連結受注額は4,960億円となり、前年度比4.6%減となりました。工程集約機、自動化をはじめとするお客様への価値提案力が向上し、機械1台当たりの受注単価が、2023年度平均の61.9百万円(40.7万ユーロ)から71.0百万円(43.3万ユーロ)へと、円安の影響を除くユーロ換算ベースでも伸長しています。また、連結受注の25%(前年度22%)を占めるスペアパーツ、メンテナンス・リペアの受注額が前年度比7.4%増と、受注の安定に寄与いたしました。3カ月(四半期)ベースの受注額は、年間を通じて前年同期比でマイナスとなりましたが、当10-12月の連結受注額は1,145億円と、当7-9月期の1,148億円から前四半期比で横ばいとなり、受注の底打ち感がみえてきました。地域別受注額は、前年度比、中国を除くアジア(構成比:6%)が8%増、米州(同:22%)は同水準となりました。欧州(同:55%)は4%減、日本(同:11%)は8%減とやや弱含んでいます。中国(同:6%)は、前年度から輸出管理をより強化した影響もあり、24%減となりました。産業別の需要は、民間航空機、宇宙、メディカル、金型、発電関連向け受注は堅調に推移しています。機械本体の受注残高は、2024年12月末時点で2,180億円と、2023年12月末の2,470億円から約300億円減少しています。2025年度(1-12月)の売上収益計画5,100億円達成のために、この受注残を確実に売上収益に計上につなげることに加え、期中受注・期中売上の積み増しを図ってまいります。中期経営計画でも掲げているとおり、当社は工程集約・自動化・DX・GXにより、お客様へより付加価値の高い製品、システム、サービスを提供すること、これにより環境負荷を低減させ循環型社会にも貢献するといった、MX(マシニング・トランスフォーメーション)戦略による持続的な成長を目指しております。MX推進によるお客様の生産性向上とサステナブルな社会の実現を目指して邁進してまいります。当社は、連結子会社である株式会社太陽工機(証券コード:6164、東京証券取引所スタンダード市場上場、以下「同社」)を100%グループ会社とすることを目的として2024年11月から12月にかけて同社普通株式の公開買付けを行った結果、当社の所有割合が92.84%となりました。2025年1月7日には、同社の非支配株主の全員に対する株式売渡請求を決議し、2025年第1四半期中に同社の発行済み株式の全部を取得する予定です。100%グループ化により当社のノウハウやグローバルでの経営資源・ネットワークを迅速かつ柔軟に共有可能となります。また、当社が2024年1月に連結グループ化したDMG MORI Precision Boring株式会社は、同社と同様に新潟・長岡エリアに本社工場を構えており、同エリアでのシナジーを高めることができます。今後も、DMG MORIグループ全体における持続的な成長と企業価値向上のため邁進してまいります。また、当社は2026年に欧州統括会社DMG MORI Europe Holding GmbHの本社をドイツ・ミュンヘンに新設することとし、2024年9月に起工式を執り行いました。ミュンヘンは欧州の中心に位置し、当社欧州最大の開発・生産拠点であるドイツ・フロンテン工場をはじめ世界各地へのアクセスも良いことから、国際的な交流の場となります。*1さらに、グループ最大の生産拠点である三重県伊賀事業所が2024年度のデミング賞を受賞いたしました。当社*2は2017年からTQMを導入後「顧客志向」の重要性を再認識し、MX実現に向けTQMを推進してまいりました。今後もグローバルでTQM推進と品質向上を徹底し、継続的な成長を実現してまいります。技術面では、当社ベストセラー機NLX2500シリーズに最新技術を結集させた「NLX 2500 | 700 2nd Generation」の販売を開始しました。従来ではマシニングセンタとターニングセンタの2台で行う加工を当機1台で可能にし、オプションを用いることで多品種加工や専用機加工の工程集約も可能となるほか、自動化システムの併用による夜間無人運転も可能となります。また、最大32パレット、500kgの搬送重量に対応するモジュール式パレットハンドリングシステム「PH Cell500」の発売を開始いたしました。当機は加工エリアへの高い接近性と作業性を実現しており、お客様ごとに設計可能なモジュラー設計により1つのシステムでサイズが異なるパレットを使用可能です。さらに、5軸加工機や複合加工機を歯車加工機にするソリューション「Gear Production+(ギヤプロダクションプラス)」の第一弾として、歯車研削ユニットを開発いたしました。5軸加工機に歯車研削ユニットを搭載することで、ミーリング、旋削、歯車荒切りから歯車研削までを1台に工程集約しサイクルタイムを短縮します。そして、複合加工機にレーザ金属積層造形技術を融合したレーザ金属積層造形機 LASERTEC DED hybridシリーズに、最大加工長さが3,018mmの「LASERTEC 3000 | 3000 DED hybrid 2nd Generation」がラインアップに加わりました。今後も当社はハード・ソフトの両面からお客様の生産性向上とMX実現に貢献いたします。販売面では、2024年11月に東京ビックサイトで開催された「JIMTOF2024」に出展し、当社グループ会社及びDMQPパートナー企業の最新技術やMX実現に向けたトータルソリューションをご紹介いたしました。同時に、当社の東京グローバルヘッドクォータでのオープンハウス「東京テクノロジーウィーク」も開催し、お客様に最新機種を含む12台の機械と自動化システムをご覧いただきました。人材育成の面では、全国のお客様や地域の学生に対し、当社実機を用いた加工に関するトレーニングを提供する場として2024年5月にDMG MORI ACADEMY岡山を開所いたしました。本研修施設の新設は浜松、金沢、仙台に続く4拠点目となり、2025年以降には九州地方での開所も予定しております。サステナビリティの面では、2024年2月に当社の温室効果ガス排出削減に向けた取り組みや水リスクの管理体制が高く評価され、国際環境非営利団体CDPによる調査「CDP2023」において、気候変動部門および水セキュリティ部門でリーダーシップレベル「A-」の評価を獲得いたしました。また、2023年より稼働している自家消費型太陽光発電システムについては、3月に伊賀事業所で第2期(約5,200kW)、奈良事業所で第1期(約354kW)の発電を開始し、今後の発電ターム開始後には各事業所の年間電力需要量の約30%を賄います。さらに、6月には当社およびグループ会社のドイツDMG MORI AKTIENGESELLSCHAFTが、2050年までに温室効果ガス排出量を実質ゼロにする「ネットゼロ」の目標において、国際的な環境団体のSBTイニシアチブから認定を取得しました。今後も再生可能エネルギーの活用を拡大し、循環型社会に貢献してまいります。*3人的資本経営の面では、2021年に「DMG森精機 健康経営宣言」を発表いたしました。2024年3月に経済産業省と日本健康会議により、特に優良な健康経営を実践している法人を顕彰する「健康経営優良法人 2024」の大規模法人部門「ホワイト 500」に2年連続で認定されました。加えて、健康経営に優れた上場企業として、経済産業省と東京証券取引所による「健康経営銘柄 2024」に初めて選定されました。今後も全社的な健康増進施策を推進し、従業員が健康に個々の能力を発揮できるよう取り組んでまいります。*1 戦後の日本に統計的品質管理を普及させ、日本製品の品質を世界最高水準に押し上げた故ウイリアム エドワーズ デミング博士の業績を記念して1951年に創設されたTQMに関する世界最高ランクの賞。(日本科学技術連盟ホームページより)*2 経営管理手法の一種。Total Quality Managementの頭文字をとったもので、日本語では「総合的品質管理」と言われる。企業活動における「品質」全般に対し、その維持・向上をはかっていくための考え方、取り組み、手法、しくみ、方法論などの集合体と言える。そして、それらの取り組みが、企業活動を経営目標の達成に向けて方向づける形になる。(日本科学技術連盟ホームページより)*3 『健康経営』は特定非営利活動法人健康経営研究会の登録商標です。<連結業績>当連結会計年度の連結業績については以下のとおりです。単位:億円()内は百万EUR2023年 2024年増減1月~12月 1月~12月5,395 5,409 15売上収益(3,549) (3,298) (△251)営業利益 554 437 △116
(364) (267) (△98)営業利益率 10.3% 8.1% △2.2%pts親会社の所有者に帰属する 339 77 △262当期利益 (223) (47) (△176)(※)ユーロ建表示は2023年1月~12月は期中平均レート152.0円、2024年1月~12月は同164.0円で換算しております。
(2)次期の見通し当社グループでは、開発・製造・販売・修理復旧の各分野での活動を通じ、さらなる企業価値の向上に努めてまいります。次期業績(連結)の見通しは、以下のとおりです。2025年12月期(自 2025年1月至 2025年12月)売上収益 5,100億円営業利益 380億円親会社の所有者に帰属する当期利益 200億円基本的1株当たり当期利益 129円40銭米ドルレートは150.0円、ユーロレートは160.0円と想定しております。将来に関する記述等についてのご注意本資料に記載されている、当社又は当社グループに関連する業績見通し、計画、方針、経営戦略、目標、予定、事実の認識・評価等といった将来に関する記述は、当社が現在入手している情報に基づく、本資料の日付時点における予測、期待、想定、計画、認識、評価等を基礎としたものであります。そのため、実際の業績は上記見通しと異なる場合があります。
(3)財政状態に関する分析①資産、負債及び資本の状況前連結会計年度の2023年12月末との対比は、以下のとおりとなります。・資産流動資産は317,711百万円となりました。これは、主として営業債権及びその他の債権が3,800百万円増加した一方で、棚卸資産が10,833百万円減少したことによります。非流動資産は479,855百万円となりました。これは、主として有形固定資産が23,478百万円、その他の無形資産が9,676百万円、それぞれ増加した一方で、その他の金融資産が6,949百万円減少したことによります。この結果、資産合計は797,567百万円となりました。・負債流動負債は397,718百万円となりました。これは、主として社債及び借入金が41,802百万円増加した一方で、引当金が10,188百万円、契約負債が8,853百万円、営業債務及びその他の債務が7,794百万円、それぞれ減少したことによります。非流動負債は83,368百万円となりました。これは、主としてその他の金融負債が12,205百万円増加した一方で、社債及び借入金が49,014百万円減少したことによります。この結果、負債合計は481,087百万円となりました。・資本資本合計は316,480百万円となりました。これは、主として資本金が20,114百万円、資本剰余金が18,287百万円、その他の資本の構成要素が14,524百万円、それぞれ増加したしたことによります。<参考>(単位:百万円)項目 2023年12月31日 2024年12月31日 増減流動資産 323,773 317,711 △6,061非流動資産 442,033 479,855 37,822流動負債 376,633 397,718 21,084非流動負債 116,627 83,368 △33,258資本 272,545 316,480 43,934
②当期のキャッシュ・フローの状況(単位:百万円)2023年12月期 2024年12月期(自 2023年1月 (自 2024年1月至 2023年12月) 至 2024年12月)営業活動による51,608 44,579キャッシュ・フロー投資活動による△36,730 △38,195キャッシュ・フロー財務活動による△16,371 △5,664キャッシュ・フロー現金及び現金同等物39,212 41,747の期末残高当期(2024年1月~12月)における各キャッシュ・フローの状況とそれらの要因は、次のとおりであります。・営業活動によるキャッシュ・フロー「営業活動によるキャッシュ・フロー」は、44,579百万円の収入となりました。主な増加要因は、税引前当期利益37,138百万円、減価償却費及び償却費31,494百万円、棚卸資産の減少23,927百万円であり、主な減少要因は、契約負債の減少14,159百万円、引当金の減少13,963百万円、法人所得税の支払額12,534百万円であります。・投資活動によるキャッシュ・フロー「投資活動によるキャッシュ・フロー」は、38,195百万円の支出となりました。主な増加要因は、投資有価証券の売却による収入5,713百万円であり、主な減少要因は、有形固定資産の取得による支出27,168百万円、無形資産の取得による支出16,637百万円であります。・財務活動によるキャッシュ・フロー「財務活動によるキャッシュ・フロー」は、5,664百万円の支出となりました。主な増加要因は、短期借入金の増加20,243百万円、長期借入れによる収入10,000百万円であり、主な減少要因は、配当金の支払額13,346百万円、リース負債の返済による支出6,525百万円であります。この結果、2024年12月末における現金及び現金同等物は、41,747百万円となり、前期末に比べ2,534百万円増加しました。
③キャッシュ・フロー関連指標の推移2023年12月期 2024年12月期(自 2023年1月 (自 2024年1月至 2023年12月) 至 2024年12月)親会社所有者
35.0 39.4帰属持分比率 (%)時価ベースの親会社所有者
44.2 45.1帰属持分比率 (%)キャッシュ・フロー
275.50 310.75対有利子負債比率 (%)インタレスト・カバレッジ
13.0 10.4・レシオ (倍)(注)親会社所有者帰属持分比率 :親会社所有者帰属持分/総資産時価ベースの親会社所有者帰属持分比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率 :有利子負債/キャッシュ・フローインタレスト・カバレッジ・レシオ :キャッシュ・フロー/利払い・各指標は、いずれも連結ベースの財務数値により算出しております。・株式時価総額は、期末株価終値×期末発行済株式数(自己株式控除後)により算出しております。・キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。有利子負債は、連結財政状態計算書に計上されている負債のうち利子を支払っている全ての負債を対象としております。また、利払いにつきましては、連結キャッシュ・フロー計算書の利息の支払額からドミネーション・アグリーメントに基づく継続補償の支払額を控除した金額を使用しております。
(4)利益配分に関する基本方針及び当期・次期の配当当社グループは、10年~20年の長い投資サイクルを必要とする、資本財である工作機械産業をよく理解いただいている株主の皆様のために企業価値を高めてまいります。利益配分につきましては、基本的には将来の事業計画、業績、財務状況等を総合的に考慮し、安定的にかつ継続的に配当を実施していくことを基本方針としております。また、内部留保資金につきましては、コアとなる新製品や新技術を中心とした開発投資及び生産設備の充実等に活用し、市場競争力を強化してまいります。なお、利益配当金につきまして、2024年12月期は一株当たり中間配当金50円、期末配当金50円の年間100円とさせていただきます。また、次期配当につきましては、一株当たり中間配当金50円、期末配当金55円の年間105円とさせていただく予定であります。
通期 2025年12月期
出典: DMG森精機 2025年12月期 決算短信〔IFRS〕、開示日 2026年2月10日
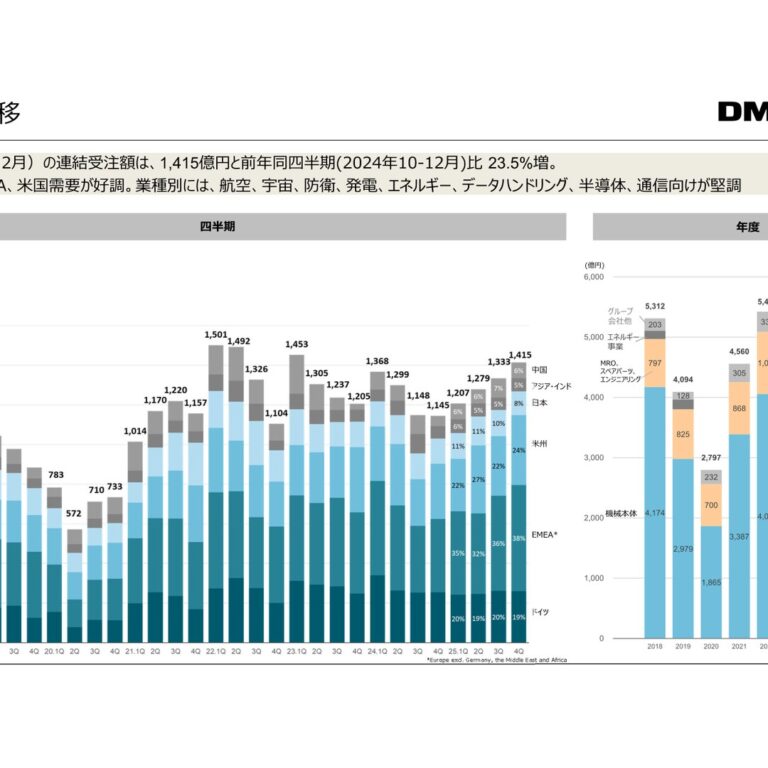
1.経営成績等の概況(1)経営成績に関する分析当連結会計年度(当期)における業績は、売上収益は5,150億円(3,047百万EUR)、営業利益は190億円(112百万EUR)、税引前当期利益 は282億円(167百万EUR)、親会社の所有者に帰属する当期利益 は240億円(142百万EUR)となりました。(ユーロ建表示は2025年1月から12月の期中平均レート169.0円で換算しております。)当期の連結受注額は、5,234億円となり前年度(2024年1-12月)比6%増となりました。四半期ベースでは第3四半期(2025年7-9月)から前年同期比でプラスに転じました。第3四半期、第4四半期の受注額は、それぞれ1,333億円(前年同期比16%増)、1,415億円(同24%増)となりました。機械受注平均単価は79.6百万円(2024年度71.0百万円)へと大きく伸長しました 。EURベースでも471千EUR(2024年度433千EUR)へと伸長しました 。MRO(メンテナンス・リペア・オーバーホール)、スペアパーツ、エンジニアリング受注額が1,259億円と前年度比同水準と堅調に推移しました。MRO、スペアパーツ、エンジニアリング事業の受注構成比は24%となりました。地域別受注動向は、EMEA、米州、インドが好調でした。EMEAの好調により、ドイツを含む欧州(構成比:55%)は前年度比5%増、米州(同:24%)は15%増となりました。中国(同:6%)も底堅い推移となりました。日本(同:10%)は横ばい、中国を除くアジア(同:5%)は10%減と弱含みました。産業別には、航空、宇宙、防衛、メディカル、電力、エネルギー関連向け受注が堅調に推移しました。さらに、第4四半期(10-12月)からは、データプロセス、半導体、通信関連向けの受注が回復しています。機械本体の受注残高は、2025年12月末時点で2,400億円と前年(2024年12月末:2,180億円)から増加しました。この豊富な受注残高は、2026年度の増収に貢献する見込みです。また、2026年度の連結受注見通しは、2025年度比3%増の5,400億円を計画しています。当社は工程集約・自動化・DXにより、お客様へより付加価値の高いソリューションを提供し生産性を向上させること、これにより環境負荷を低減させ持続可能な社会にも貢献する(GX)といった、MX(マシニング・トランスフォーメーション)を推進しております。MX推進をさらに加速させ、サステナブルな社会へ貢献すると同時に、お客様とともに持続的成長を目指してまいります。当社は、2025年4月に世界最大の自動化システムソリューション工場として奈良事業所の改装をいたしました。高品質な自動化システムを一括して提供することにより、お客様工場での立ち上げまでのリードタイムが大幅に短縮可能となりました。今後も、迅速かつ柔軟にお客様からの多様なニーズへ対応できる体制を整えてまいります。また、複合加工機NTXシリーズの第3世代となるNTX 3rd Generation、横形マシニングセンタNHXシリーズの第4世代となるNHX 4th Generation及びNLX 2500 2nd Generationの心間1250仕様の販売を開始し、工程集約、省エネルギー化を一段と進めました。これらの新機種は、切削能力や動作速度の向上によりサイクルタイム短縮を実現するとともに、エネルギー効率の改善や切りくず処理技術の高度化により、長時間の安定稼働と環境負荷低減を可能としています。さらに、ワークとパレットのハンドリングを一体化した自動化パッケージシステム「MATRIS WPH」や3Dモデルから加工形状を認識して加工プログラムを作成するソフトウェア「CELOS VISUALprogramming 3D」等、お客様の生産効率化を加速させる商品も多数開発いたしました。今後もMXを推進し、サステナブルな生産現場に貢献する商品を提供してまいります。加えて、ドイツのEMO ハノーバー 2025や中国のCIMTに出展いたしました。世界各国のお客様に最新機種を含む工作機械や自動化システムをご紹介し、当社のMXを体感いただきました。2026年1月には国際環境非営利団体CDPによる「CDP2025」において、当社は気候変動分野で2年連続となる最高評価「Aリスト企業」に認定されました。さらに水セキュリティ分野でも「Aリスト企業」に認定されました。また、グループ最大の生産拠点である三重県伊賀事業所では、2025年2月より国内最大級となる自家消費型太陽光発電システムで全量の発電を開始いたしました。伊賀事業所年間電力需要の約30%を賄い、年間約6,000トンのCO2 排出量を削減します。この取り組みに関連し、8月には事業活動に必要な電力を100%再生可能エネルギーで賄うことを目標とした国際環境イニシアティブであるRE100へ正式に加盟いたしました。今後、当社グループにおいてRE100の技術要件に適合する再生可能エネルギー電力の割合を、2035年までに90%、2040年までに100%にすることを宣言いたします。加えて、7月には、国際連合が提唱する世界最大のサステナビリティイニシアティブである「国連グローバル・コンパクト(UNGC)」に署名、参加企業登録すると同時に、UNGCに署名する日本企業などで構成される「グローバル・コンパクト・ネットワーク・ジャパン(GCNJ)」に加入いたしました。企業活動を通じて持続可能な社会の実現に貢献するとともに、他の参加企業・団体との連携を深めながら、ESG(環境・社会・ガバナンス)への取り組みを一層強化してまいります。当社は、今後も再生可能エネルギーの活用拡大を図るとともに、持続可能な社会の実現に貢献してまいります。2025年3月には経済産業省と東京証券取引所による「健康経営銘柄2025」に2年連続で、経済産業省と日本健康会議による「健康経営優良法人2025」の大規模法人部門「ホワイト500」に3年連続で認定されました。当社は健*康管理増進センターの設立や「DMG森精機 健康経営宣言」の発表をはじめ、Webinar研修、運動・栄養教室の開催などを継続しております。今後も「よく遊び、よく学び、よく働く」を理念に、従業員が健康に個々の能力を発揮できるよう邁進いたします。*「健康経営」はNPO法人健康経営研究会の登録商標です。<連結業績>当連結会計年度の連結業績については以下のとおりです。単位:億円()内は百万EUR2024年 2025年増減1月~12月 1月~12月5,409 5,150 △260売上収益(3,298) (3,047) (△251)営業利益 437 190 △247
(267) (112) (△154)営業利益率 8.1% 3.7% △4.4%pts親会社の所有者に帰属する 77 240 163当期利益 (47) (142) (95)(※)ユーロ建表示は2024年1月~12月は期中平均レート164.0円、2025年1月~12月は同169.0円で換算しております。
(2)次期の見通し当社グループでは、開発・製造・販売・修理復旧の各分野での活動を通じ、さらなる企業価値の向上に努めてまいります。次期業績(連結)の見通しは、以下のとおりです。2026年12月期(自 2026年1月至 2026年12月)売上収益 5,350億円営業利益 225億円親会社の所有者に帰属する当期利益 105億円基本的1株当たり当期利益 58円20銭米ドルレートは150.0円、ユーロレートは175.0円と想定しております。将来に関する記述等についてのご注意本資料に記載されている、当社又は当社グループに関連する業績見通し、計画、方針、経営戦略、目標、予定、事実の認識・評価等といった将来に関する記述は、当社が現在入手している情報に基づく、本資料の日付時点における予測、期待、想定、計画、認識、評価等を基礎としたものであります。そのため、実際の業績は上記見通しと異なる場合があります。
(3)財政状態に関する分析①資産、負債及び資本の状況前連結会計年度の2024年12月末との対比は、以下のとおりとなります。・資産流動資産は347,844百万円となりました。これは、主として営業債権及びその他の債権が14,001百万円、棚卸資産が11,811百万円それぞれ増加したことによります。非流動資産は521,120百万円となりました。これは、主として有形固定資産が10,863百万円、のれんが10,148百万円、その他の金融資産が9,633百万円それぞれ増加したことによります。この結果、資産合計は868,965百万円となりました。・負債流動負債は383,124百万円となりました。これは、主としてその他の金融負債が7,936百万円、契約負債が6,219百万円それぞれ増加した一方で、社債及び借入金が39,015百万円減少したことによります。非流動負債は143,684百万円となりました。これは、主として社債及び借入金が58,241百万円増加したことによります。この結果、負債合計は526,809百万円となりました。・資本資本合計は342,155百万円となりました。これは、主としてその他の資本の構成要素が24,321百万円、利益剰余金が7,871百万円それぞれ増加したこと及び自己株式の取得等6,612百万円によるものです。<参考>(単位:百万円)項目 2024年12月31日 2025年12月31日 増減流動資産 317,711 347,844 30,133非流動資産 479,855 521,120 41,264流動負債 399,420 383,124 △16,295非流動負債 81,667 143,684 62,017資本 316,480 342,155 25,675
②当期のキャッシュ・フローの状況(単位:百万円)2024年12月期 2025年12月期(自 2024年1月 (自 2025年1月至 2024年12月) 至 2025年12月)営業活動による44,579 25,984キャッシュ・フロー投資活動による△38,195 △11,214キャッシュ・フロー財務活動による△5,664 △20,355キャッシュ・フロー現金及び現金同等物41,747 39,859の期末残高当期(2025年1月~12月)における各キャッシュ・フローの状況とそれらの要因は、次のとおりであります。・営業活動によるキャッシュ・フロー「営業活動によるキャッシュ・フロー」は、25,984百万円の収入となりました。主な増加要因は、減価償却費及び償却費34,614百万円、継続事業からの税引前当期利益10,930百万円、金融収益及び金融費用7,738百万円であり、主な減少要因は、営業債権及びその他の債権の増加8,317百万円、法人所得税の支払額8,069百万円であります。・投資活動によるキャッシュ・フロー「投資活動によるキャッシュ・フロー」は、11,214百万円の支出となりました。主な増加要因は、非継続事業からの投資活動キャッシュ・フロー17,228百万円であり、主な減少要因は、有形固定資産の取得による支出16,634百万円、無形資産の取得による支出12,885百万円であります。・財務活動によるキャッシュ・フロー「財務活動によるキャッシュ・フロー」は、20,355百万円の支出となりました。主な増加要因は、ハイブリッド資本の発行による収入56,292百万円、長期借入れによる収入55,000百万円であり、主な減少要因は、ハイブリッド資本の返済による支出57,000百万円、長期借入れの返済による支出50,802百万円、配当金の支払額14,183百万円であります。この結果、2025年12月末における現金及び現金同等物は、39,859百万円となり、前期末に比べ1,887百万円減少しました。
③キャッシュ・フロー関連指標の推移2024年12月期 2025年12月期(自 2024年1月 (自 2025年1月至 2024年12月) 至 2025年12月)親会社所有者
39.4 39.2帰属持分比率 (%)時価ベースの親会社所有者
45.1 42.3帰属持分比率 (%)キャッシュ・フロー
310.75 613.00対有利子負債比率 (%)インタレスト・カバレッジ
10.4 6.1・レシオ (倍)(注)親会社所有者帰属持分比率 :親会社所有者帰属持分/総資産時価ベースの親会社所有者帰属持分比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率 :有利子負債/キャッシュ・フローインタレスト・カバレッジ・レシオ :キャッシュ・フロー/利払い・各指標は、いずれも連結ベースの財務数値により算出しております。・株式時価総額は、期末株価終値×期末発行済株式数(自己株式控除後)により算出しております。・キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。有利子負債は、連結財政状態計算書に計上されている負債のうち利子を支払っている全ての負債を対象としております。また、利払いにつきましては、連結キャッシュ・フロー計算書の利息の支払額からドミネーション・アグリーメントに基づく継続補償の支払額を控除した金額を使用しております。
(4)利益配分に関する基本方針及び当期・次期の配当当社グループは、10年~20年の長い投資サイクルを必要とする、資本財である工作機械産業をよく理解いただいている株主の皆様のために企業価値を高めてまいります。利益配分につきましては、基本的には将来の事業計画、業績、財務状況等を総合的に考慮し、安定的にかつ継続的に配当を実施していくことを基本方針としております。また、内部留保資金につきましては、コアとなる新製品や新技術を中心とした開発投資及び生産設備の充実等に活用し、市場競争力を強化してまいります。なお、利益配当金につきまして、2025年12月期は一株当たり中間配当金50円、期末配当金55円の年間105円とさせていただきます。また、次期配当につきましては、一株当たり中間配当金50円、期末配当金55円の年間105円とさせていただく予定であります。
四半期 2025年12月期 第2四半期
出典: DMG森精機 2025年12月期 第2四半期 決算短信〔IFRS〕、開示日 2025年8月1日(https://www2.jpx.co.jp/disc/61410/140120250731526120.pdf)
1.経営成績等の概況(1)当中間期の経営成績の概況当中間連結会計期間における業績 は、売上収益 は2,275億円(1,403百万EUR)、営業利益 は65億円(40百万EUR)、税引前中間利益は33億円(20百万EUR)、親会社の所有者に帰属する中間利益は21億円(13百万EUR)となりました。(ユーロ建表示は2025年1月から6月の期中平均レート162.2円で換算しております。)第2四半期(中間期)の連結受注額は2,486億円となり、前年度下半期(2024年7-12月)に比べ8.4%増となりました。また、四半期ベースでは4-6月の連結受注額は1,279億円となり、前四半期比(2025年1-3月)6.1%増と2024年下半期を底に回復基調にあります。工程集約機、自動化の提案をはじめとするお客様への価値提案力がお客様に浸透し、機械1台当たりの受注単価が、2024年度平均の71.0百万円(43.3万EUR)から80.8百万円(49.8万EUR)へと引き続き伸長しています。また、連結受注の24%を占めるサービス・補修部品の受注額も安定的に推移しています。地域別受注額は、米州(構成比:25%)が好調でした。アジア・インド(同:5%)、日本(同:11%)は堅調に推移しました。欧州(同:53%)、中国(同:6%)も既に底を脱しています。欧州、中国とも、政府の景気刺激策の効果もあり、下半期にかけて回復していくものと期待しています。産業別には、航空・宇宙・防衛、医療、データ・ハンドリング、電力、エネルギー関連向けに需要が伸長しています。機械本体の受注残高は、2024年12月末の2,180億円から、2025年6月末には2,332億円へと増加しました。この機械受注残高とサービス・補修部品の安定した需要は、下期以降の売上増に貢献する見込みです。当社は工程集約・自動化・DX・GXにより、お客様へより付加価値の高いソリューションを提供し生産性を向上させること、これにより環境負荷を低減させ持続可能な社会にも貢献するといった、MX(マシニング・トランスフォーメーション)を推進しております。MX推進をさらに加速させ、サステナブルな社会へ貢献すると同時に、お客様とともに持続的成長を目指してまいります。当社は、2025年4月に世界最大級の自動化システムソリューション工場として奈良事業所を開所、さらに第二本社である奈良商品開発センタの1階にも当社最新のAdditive Manufacturing(AM)機を設置した「AMイノベーションセンタ」を新設いたしました。両施設から最先端の技術とお客様の生産性向上に貢献できるソリューションを提供してまいります。この取り組みを加速させるため 、「DMG森精機伊賀株式会社 」「DMG森精機奈良株式会社 」「DMG森精機Additive株式会社」を設立し、2025年7月より国内の機構改革を実施いたします。これにより、より効率的な意思決定を促進し、お客様価値の向上を図ってまいります。販売面では、中国・北京で開催された世界4大工作機械展示会の一つであるCIMT(中国国際工作機械展覧会)に出展いたしました。また、アメリカ・シカゴのソリューションセンタにて 『シカゴ・イノベーション・デイズ2025』を開催し、両イベントにてお客様に最新の技術や自動化ソリューションをご提案いたしました。さらに、カスタマーポータルサイトmy DMG MORIの新機能として、オンラインショップ「my DMG MORI eMarket」の本格稼働を開始いたしました。当機能により、切削工具や素材などの消耗品やスペアパーツの購入だけでなく、工具や加工プログラムに関する課題を当社エンジニアにご相談いただけます。今後もデジタルとリアルの両方でお客様とつながり、MXの更なる促進に努めてまいります。サステナビリティの面では、2025年2月に国際環境非営利団体CDPによる調査「CDP2024」において、気候変動分野での情報開示と取り組み成果が高く評価され、最高評価である「Aリスト企業」に初めて認定されました。水セキュリティ分野においても、水リスクの把握と管理体制、取り組みが評価され、昨年に引き続き「A-」の評価を獲得しました。また、グループ最大の生産拠点である三重県伊賀事業所では、2025年2月より国内最大級となる自家消費型太陽光発電システムで全量の発電を開始いたしました。これにより、伊賀事業所の年間電力需要の約30%を賄い、年間約6,000トンのCO2排出量を削減します。今後も再生可能エネルギーの活用拡大を図るとともに、持続可能な社会の実現に貢献してまいります。人的資本経営の面では、2025年3月に健康経営に優れた上場企業として、経済産業省と東京証券取引所による「健康経営銘柄2025」に昨年に続き2年連続で選定されました。また、経済産業省と日本健康会議により、特に優良な健康経営を実践している法人を顕彰する「健康経営優良法人2025」の大規模法人部門「ホワイト500」にも3年連続で認定されました。当社は12時間勤務間インターバルの義務化や健康管理増進センターの設立をはじめ、「DMG森精機 健康経営宣言」*の発表や、Webinar研修、運動・栄養教室の開催などを継続して実施しております。今後も「よく遊び、よく学び、よく働く」を経営理念に掲げ、従業員が健康に個々の能力を発揮できるよう取り組んでまいります。*『健康経営』は特定非営利活動法人健康経営研究会の登録商標です。<連結業績>当第2四半期(中間期)の連結業績は以下のとおりです。単位:億円()内は百万EUR<業績予想>2024年 2025年増減 2025年1月~6月 1月~6月1月~12月2,637 2,275 △362 5,100売上収益(1,602) (1,403) (△200) (3,168)営業利益 241 65 △176 380
(147) (40) (△106) (236)営業利益率 9.1% 2.9% △6.3%pts 7.5%親会社の所有者に帰属する△0 21 21 200中間利益又は当期利益(△0) (13) (13) (124)(△損失)(注)ユーロ建表示は2024年1月~6月は期中平均レート164.6円、2025年1月~6月は同162.2円、2025年1月~12月は161.0円で換算しております。
(2)当中間期の財政状態の概況当中間連結会計期間末における資産合計は、789,883百万円となりました。なお、資本合計は311,444百万円となり、親会社所有者帰属持分比率は39.2%となっております。
(3)連結業績予想などの将来予測情報に関する説明連結業績予想及び前提条件につきましては、2025年2月5日の「2024年12月期 決算短信」で公表いたしました通期の連結業績予想に変更はありません。なお、連結業績予想につきましては、現時点で入手可能な情報に基づき判断した見通しであり、実際の業績等は業況の変化等により、予測数値と異なる場合があります。
四半期 2026年12月期 第2四半期
出典: DMG森精機 2026年12月期 第2四半期 決算短信〔IFRS〕、開示日 2026年8月4日(https://www2.jpx.co.jp/disc/61410/140120260804508150.pdf)
1.経営成績等の概況(1)当中間期の経営成績の概況当中間連結会計期間における事業環境は、航空、宇宙、防衛、発電、エネルギー、船舶、半導体関連、医療向けなど成長分野を中心に、世界的に設備投資需要が底堅く推移しました。工程集約、自動化によりGXを実現し、DXを通じて生産工程を改善する当社のMX(マシニング・トランスフォーメーション)の提案が、各国政府による防衛費予算の拡大に加え、AI向け半導体投資を背景とする工作機械需要拡大に合致したことにより、幅広い産業分野で高い評価を受けました。こうした事業環境の下、当中間連結会計期間における業績は、売上収益は2,767億円(1,500百万EUR)、EBITDAは278億円(151百万EUR)、営業利益は93億円(50百万EUR)、税引前中間利益は59億円(32百万EUR)、親会社の所有者に帰属する中間利益は44億円(24百万EUR)となりました。(ユーロ建表示は2026年1月から6月の期中平均レート184.5円で換算しております。)当中間連結会計期間の連結受注額は、3,352億円となり、前年同期(2025年1-6月)比34.8%増と非常に好調な環境が継続しました。四半期(3カ月)ベースでみても、当1-3月期の対前年同期比28.8%増から、4-6月は
40.5%増と伸び率が拡大しました。5軸加工機、複合加工機などのMX機、自動化需要の好調に加え、BX(ベーシック)機の受注も大きく伸長し、両機種バランス良く受注しています。機械1台当たりの受注単価は、2025年度平均の79.6百万円(471千EUR)から81.8百万円(443千EUR)となりました。また、MRO(メンテナンス・リペア・オーバーホール)、スペアパーツ、エンジニアリング部門の受注額も737億円と前年同期比23.3%増となりました。半導体需要の高まりを背景に、半導体製造装置向け超高分解能レーザスケールを製造する株式会社マグネスケールや、電子モジュール実装基板の自動検査装置を開発・販売する株式会社サキコーポレーションなどのグループ会社の受注も引き続き大きく伸長し、連結受注額の増加に寄与しました。地域別受注動向は、全地域とも好調でした。産業別には、航空、宇宙、防衛、発電、エネルギー、船舶、半導体関連、医療向け受注が好調に推移しました。これら産業向けの受注は、下半期も好調に推移する見込みであり、年度の連結受注見通しを、従来計画の5,800億円から6,300億円(前年度比20.4%増)へと増額修正しました。機械本体の受注残高は、2025年12月末の2,400億円から2026年6月末には3,030億円へと増加しました。この受注残は、下半期(7-12月期)以降の売上収益に寄与する見込みです。当社は、MXの推進を通じた中長期的な競争力強化に向け、先端産業向け技術開発・生産拠点の拡充、製品・ソリューションの強化およびサステナビリティの推進に取り組みました。技術開発・生産拠点の拡充では、2026年5月にドイツ・ミュンヘンの欧州本社およびテクノロジーセンターの上棟式を実施しました。同施設では、最先端の工作機械、自動化ソリューションおよびデジタル技術を活用した実演や技術交流を通じて、お客様への提案力を強化するとともに、産業イノベーションの創出と欧州におけるブランドプレゼンスの向上を図ります。また、2026年6月には超音波加工技術の中核拠点であるドイツ・シュティプスハウゼン拠点を拡張し、生産・物流機能の強化に加え、研究開発能力を拡充しました。これにより、半導体、光学、医療、航空宇宙などの先端産業向け加工技術の開発を加速し、お客様へのソリューション提案力向上を図ります。さらに、グループ会社である株式会社マグネスケールは、半導体製造装置向け高精度リニアエンコーダ「レーザスケール」の需要拡大に対応するため、2026年4月に奈良事業所を開所しました。生産能力の増強に加え、既存の伊勢原事業所との二拠点体制による事業継続計画(BCP)の強化を実現し、成長が見込まれる半導体市場への供給体制を強化しました。製品・技術分野では、半導体産業をはじめとする高精度加工ニーズに対応するため、超音波技術を活用した5軸加工機「ULTRASONIC 80 Precision」を発表しました。これにより硬脆材料に対する高精度・高効率加工という半nd導体産業のニーズに応えます。加えて、自律走行ロボット「WH-AMR 10 2Generation」を発売し、生産現場における搬送自動化、省人化および生産性向上を支援しております。また、デジタルサービス「CELOS Club」に予兆保全機能「Condition Agent」を搭載し、機械稼働データとAIを活用した設備状態の可視化や異常兆候の早期検知を通じて、計画保全の実現と設備停止時間の低減に貢献します。さらに、経済産業省およびNEDOが推進するGENIAC事業に採択され、生産設備データを活用した製造フィジカルAI基盤の研究開発を進めております。これにより、加工プロセスの最適化や製造現場におけるAI活用の高度化を目指しております。これらの取り組みを通じ、機械本体だけでなくMROを含むライフサイクル全体での価値提供を強化し、航空宇宙、防衛、半導体、医療などの成長産業におけるお客様の生産性向上に貢献しております。サステナビリティ分野においても、当社の取り組みは外部から高い評価を受けております。当社は「CDP2025」において、気候変動分野で最高評価となる「Aリスト企業」に2年連続で選定されるとともに、水セキュリティ分野においても初めて「Aリスト企業」に認定されました。これらは、省エネルギー型製品の開発や工程集約・自動化による資源効率向上、ならびにサプライチェーン全体での環境負荷低減への取り組みが評価されたものと認識しております。当社は今後もMXの推進を通じて持続可能な社会の実現に貢献するとともに、中長期的な企業価値向上に努めてまいります。<連結業績>当第2四半期(中間期)の連結業績は以下のとおりです。単位:億円()内は百万EUR<業績予想>2025年 2026年増減 2026年1月~6月 1月~6月1月~12月2,275 2,767 492 5,800売上収益(1,403) (1,500) (97) (3,182)営業利益 65 93 28 300
(40) (50) (10) (165)営業利益率 2.9% 3.4% 0.5%pts 5.2%親会社の所有者に帰属する21 44 23 155中間利益又は当期利益
(13) (24) (11) (85)(注)ユーロ建表示は2025年1月~6月は期中平均レート162.2円、2026年1月~6月は同184.5円、2026年1月~12月は182.3円で換算しております。
(2)当中間期の財政状態の概況当中間連結会計期間末における資産合計は、881,440百万円となりました。なお、資本合計は353,329百万円となり、親会社所有者帰属持分比率は40.0%となっております。
(3)連結業績予想などの将来予測情報に関する説明2026年12月期の連結業績予想につきましては、2026年5月1日に公表いたしました通期の連結業績予想から、当四半期において、グローバルで受注が好調に推移したことに加え、対ユーロで円安基調が継続し、想定為替レートを見直した結果、売上収益、営業利益及び親会社の所有者に帰属する当期利益の予想値を上方修正いたします。単位:億円連結業績予想()内は百万EUR5月1日公表 今回公表 <参考>2026年 2026年 増減 2025年1月~12月 1月~12月 1月~12月5,650 5,800 150 5,150売上収益(3,099) (3,182) (82) (3,047)営業利益 280 300 20 190
(154) (165) (11) (112)営業利益率 5.0% 5.2% 0.2%pts 3.7%親会社の所有者に 150 155 5 240帰属する当期利益 (82) (85) (3) (142)(注)・2026年1月~12月の為替レートは、米ドルレート154.1円、ユーロレート182.3円と想定しております。なお、2025年1月~12月のユーロ建表示は、同期間の期中平均レート169.0円で換算しております。・連結業績予想につきましては、現時点で入手可能な情報に基づき判断した見通しであり、実際の業績等は業況の変化等により、予測数値と異なる場合があります。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。