通期はセグメントを2区分から3区分に再編し新設のリビング事業の説明が加わるなど記述が細分化されたが、四半期は前年・今年とも本文が説明資料参照のみで比較不能。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、LIXIL分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年4月30日 → 2026年4月30日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年7月31日 → 2026年7月31日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 4,626字 → 5,528字(前期比+19.4%、増加)
見出し構成の変化: 変化なし((1)(2)の見出し自体は不変だが、セグメント区分が2区分→3区分に変更され[リビング事業]の節が新設)
粒度の判定: 細分化
セグメント情報注記: あり(1826字) → あり(1427字)
変化の型: 会計基準変更型、要因分析深化型
増えた要素
- 報告セグメントを2区分から3区分に変更し新設した[リビング事業]の売上収益・事業利益説明
- 2025年4月の建築基準法等改正に伴う着工数増加の反動減という新築着工戸数減少の要因説明
- 海外連結子会社の法人税率変更による税金費用減少の説明
- 窯業サイディング事業終了に係る費用計上の言及(ハウジングテクノロジー事業)
要約: 今期は報告セグメントを2区分(ウォーターテクノロジー/ハウジングテクノロジー)から3区分に変更し、新たに[リビング事業]の売上収益・事業利益の説明が独立して加わった。また、業績変動要因についても建築基準法改正の反動減や法人税率変更など、前期より具体的な要因が追加され記述が細分化された。
四半期決算短信の比較
四半期は比較不能でした。理由: 前期・今期とも本文が「経営成績及び財政状態に関する概況は決算補足説明資料に記載しています」という参照案内のみで、定性的な本文記載がない
定性文の全文(前期・今期)
通期 2025年3月期
出典: LIXIL 2025年3月期 決算短信〔IFRS〕、開示日 2025年4月30日(https://www2.jpx.co.jp/disc/59380/140120250428526122.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における我が国経済は、企業収益が堅調に推移し雇用・所得環境にも改善の兆しが見られるなか、設備投資や個人消費に持ち直しの動きがみられるなど、景気は緩やかな回復傾向となりました。しかしながら、エネルギー価格の高止まりに加え、継続的な物価上昇や住宅ローン金利上昇による消費動向への影響など、依然として先行き不透明な状況が続いています。また、住宅投資に関しても、大規模な政府の住宅省エネ支援策により断熱製品を中心としたリフォーム市場の需要が創出されたものの、新築市場に関しては建築資材価格の高止まりなどに起因した住宅価格高騰による住宅取得マインドの低下などから、新設住宅着工戸数は持家・分譲住宅を中心に低調に推移しました。世界経済に関しては、欧州では政策金利が段階的に引き下げられた一方で米国において高金利水準が継続したことや、不動産市場の停滞の継続を受けた中国経済の先行き懸念などにより、中東・インドなどの成長市場においては堅調な需要が見られたものの、全体的には景気は不透明な状況で推移しました。今後も金利の高止まりや人件費高騰などの継続が想定されることに加え、米国の通商政策の動向や為替変動、長期化するロシア・ウクライナ紛争や中東情勢などの地政学リスクなどによる海外景気への影響については引き続き状況を注視していく必要があります。このような環境のもと、当社グループにおける当連結会計年度の業績は、国内事業においては、新設住宅着工戸数の低迷により新築向け売上が伸び悩んだものの、水まわり製品を中心としたリフォーム需要は堅調に推移しました。海外事業においても、米国における需要低迷の継続及び中国における不動産市況の低迷があった一方で、欧州における売上改善や中東・インドの成長拡大に加え、為替換算の影響などもあり、売上収益が増加しました。これらの結果、全社における売上収益は1兆5,046億97百万円(前年同期比1.4%増)の増収となりました。利益面については、資材・エネルギー及び部品価格の高止まりによるコスト増加があったものの、主に国内において販売価格の適正化に努めたことや欧州を中心とした売上の改善、構造改革によるコスト削減効果などもあり、事業利益は313億37百万円(前年同期比35.3%増)と増益となりました。また、構造改革の実施に伴う一時的なその他の費用の発生が前連結会計年度に比べて減少したことなどから営業利益は296億87百万円(前年同期比81.6%増)、継続事業からの税引前利益は201億50百万円(前年同期比3.0倍)とそれぞれ大幅な増益となりました。また、非支配持分を控除した親会社の所有者に帰属する当期利益は、一部の連結子会社の収益性の低迷などに起因する税負担率の上昇があったこと等から、20億1百万円(前年同期は139億8百万円の親会社の所有者に帰属する当期損失)となりました。セグメント別の概況は次のとおりです。なお、セグメント別の売上収益はセグメント間取引消去前であり、事業利益は全社費用控除前です。
[ウォーターテクノロジー事業]主に水まわり製品を手がけるウォーターテクノロジー事業においては、国内事業はこれまで取り組んできた価格改定の効果の発現に加え、リフォーム関連製品の売上が引き続き堅調に推移したことなどもあり、新築需要の減退による影響が続いているなかでも対前年同期比で増収となりました。海外事業も、米国・中国においては需要低迷が継続した一方で、欧州・中東において売上が堅調に推移したことや為替換算影響があったことなどにより、対前年同期比で増収となりました。その結果、同事業の売上収益は9,278億44百万円(前年同期比3.4%増)と増収となりました。また、事業利益は、国内事業は資材価格高騰や為替の影響を、リフォーム売上の増加や価格改定による効果にてカバーし、海外事業においても売上増加による影響のほか構造改革効果の発現により販管費が削減されたことなどから、409億41百万円(前年同期比80.2%増)と大幅な増益となりました。
[ハウジングテクノロジー事業]主に国内にて住宅建材製品を展開するハウジングテクノロジー事業においては、低炭素社会の実現に向けた国策による大規模な補助金制度の導入を背景に窓を中心とした断熱商品のリフォーム向け売上が大きく伸長したものの、ウォーターテクノロジー事業と同様に新築需要の減退による影響を大きく受けたことに加え、前年に売却した事業に係る売上剥落などにより、売上収益は5,868億19百万円(前年同期比1.6%減)と僅かながら減収となりました。事業利益についても、新築向け売上の低迷による影響を大きく受けたことに加え、引き続き資材・エネルギー価格の高止まりによるコスト増加の影響もあり、291億72百万円(前年同期比18.7%減)と減益となりました。(注)1.「事業利益」は、売上収益から売上原価、販売費及び一般管理費を控除して算出しています。
2.「国内事業」「海外事業」については、当社グループの連結業績管理にて定義しているマネジメントベースの区分を使用しており、所在国による区分とは一部異なります。具体的には、ウォーターテクノロジー事業及びハウジングテクノロジー事業において、国内で管轄している一部の海外子会社を「国内事業」に含めています。次期の見通しについては、国内においては経済環境は持ち直しの動きが続くことが期待されますが、金利の上昇による新築需要のさらなる縮小や、為替変動、物価上昇の動向によっては依然として先行きが不透明な状況が続くと見込まれます。海外においても、欧州・米国を中心に金利低下が予想され、欧州における着実な売上拡大や中東・インド地域などの成長市場においては需要取り込みが期待されるものの、米国の相互関税措置の動向や国際紛争の長期化などの地政学的リスクに起因する世界的な情勢不安に加え、不動産市場の低迷やインフレーションなど、引き続き不透明な状況が続くと見込まれます。このような厳しい事業環境のもと、当社グループにおいては経営の基本的方向性を示した「LIXIL Playbook」の優先課題に基づき、これまでも積極的な対策を講じてきました。特に喫緊の課題である海外事業の収益性の回復に向けては継続して構造改革に取り組むとともに、利益率の高い商品へのシフトならびに流通経路のシフト、不採算事業の整理などの事業ポートフォリオのさらなる見直し、サプライチェーンの再構築などを推進していきます。こうした取り組みの成果は、次期以降の収益性の改善に必ず貢献するものと考えています。一方で、業績の向上と持続的成長に向けて、差別化商品の拡大と、社会や環境へのインパクト(良い影響)創出を同時に実現することを目指しています。これまでも機動的で起業家精神にあふれた組織へと変革する取り組みを続けてきましたが、今後も引き続き、デジタル化の加速とインクルーシブな企業文化の醸成を通じてイノベーションを推進し、新たな成長機会の確立につなげていきます。これまで取り組んできた事業基盤の強化による成果は見え始めており、長期的な成長への道筋は変わっていません。ステークホルダーの皆様に提供する価値をさらに高め、ひいては、『世界中の誰もが願う、豊かで快適な住まいの実現』という当社グループの存在意義を実現するために前進してまいります。このような中、次期の通期業績予想値につきましては、上記のような事業環境・経営戦略を考慮し反映させた結果、売上収益は1兆5,400億円(前年同期比2.3%増)、事業利益は350億円(前年同期比11.7%増)、営業利益は300億円(前年同期比1.1%増)、継続事業からの税引前利益は210億円(前年同期比4.2%増)、親会社の所有者に帰属する当期利益は80億円(前年同期比4.0倍)と、増収増益を見込んでいます。次期の1株当たりの配当金につきましては、継続的かつ安定的な株主還元の方針から、当連結会計年度と同様に中間・期末それぞれ45円、年間90円を計画しています。なお、上記の次期見通しは現時点で入手可能な情報に基づき当社が判断したものであり、リスクや不確実性を含んでいます。実際の業績は、様々な要因によりこれらの見通しとは異なる結果となることがあります。
(2)当期の財政状態及びキャッシュ・フローの概況当連結会計年度末の総資産は、前連結会計年度末に比べて557億91百万円減少の1兆8,308億4百万円となりました。流動資産は、為替換算に伴う減少影響に加え、前連結会計年度末が期末休日であったことに伴う営業債権及びその他の債権の減少、事業再編に伴う棚卸資産やその他の金融資産の減少などもあり、前連結会計年度末に比べて295億37百万円減少の7,012億41百万円となりました。一方、非流動資産は、主にのれん及びその他の無形資産に係る為替換算に伴う減少や、有形固定資産及び無形資産の減少があったことなどから、前連結会計年度末に比べて262億54百万円減少の1兆1,295億63百万円となりました。また、資本は6,200億70百万円、親会社所有者帰属持分比率は33.7%(前連結会計年度末比0.4ポイント低下)です。当連結会計年度におけるキャッシュ・フローの状況は次のとおりです。なお、金額は非継続事業を含むキャッシュ・フローの合計額です。営業活動によるキャッシュ・フローは、1,000億2百万円の資金増加となりました。前年同期に比べて520億12百万円の増加となり、この主な要因は、継続事業からの税引前利益水準の上昇に加え、営業債権及びその他の債権、棚卸資産、営業債務及びその他の債務などの運転資本の変動に伴う影響があったことなどによるものです。投資活動によるキャッシュ・フローは、事業譲渡による収入や吸収分割による支出など事業再編に伴う一時的な収支があったものの、主に設備投資に伴う有形固定資産及び無形資産の取得による支出があったことなどから281億27百万円の資金減少となりました。前年同期に比べて17億49百万円の支出減少です。財務活動によるキャッシュ・フローは、短期、長期とも有利子負債の調達と返済を機動的に行ったことに加え、配当金やリース負債の支払があったことなどから724億70百万円の資金減少となりました。前年同期に比べて687億97百万円の支出増加です。これらの結果、当連結会計年度末の現金及び現金同等物は、換算差額による影響などを含めると、前連結会計年度末に比べて9億58百万円減少の1,235億27百万円です。なお、財務状況に関する主要指標の推移は次のとおりです。2021年 2022年 2023年 2024年 2025年3月期 3月期 3月期 3月期 3月期売上収益事業利益率(%) 4.2 4.5 1.7 1.6 2.1親会社所有者帰属持分比率(%) 31.7 34.3 33.7 34.1 33.7ネット有利子負債/EBITDA(倍) 3.5 2.9 4.8 5.3 4.7(注)1.各指標は、いずれも連結ベースの財務数値により算出しています。なお、各指標は、以下により算出しています。ネット有利子負債:有利子負債-現金及び現金同等物EBITDA :事業利益+減価償却費及び償却費
通期 2026年3月期
出典: LIXIL 2026年3月期 決算短信〔IFRS〕、開示日 2026年4月30日(https://www2.jpx.co.jp/disc/59380/140120260428513524.pdf)
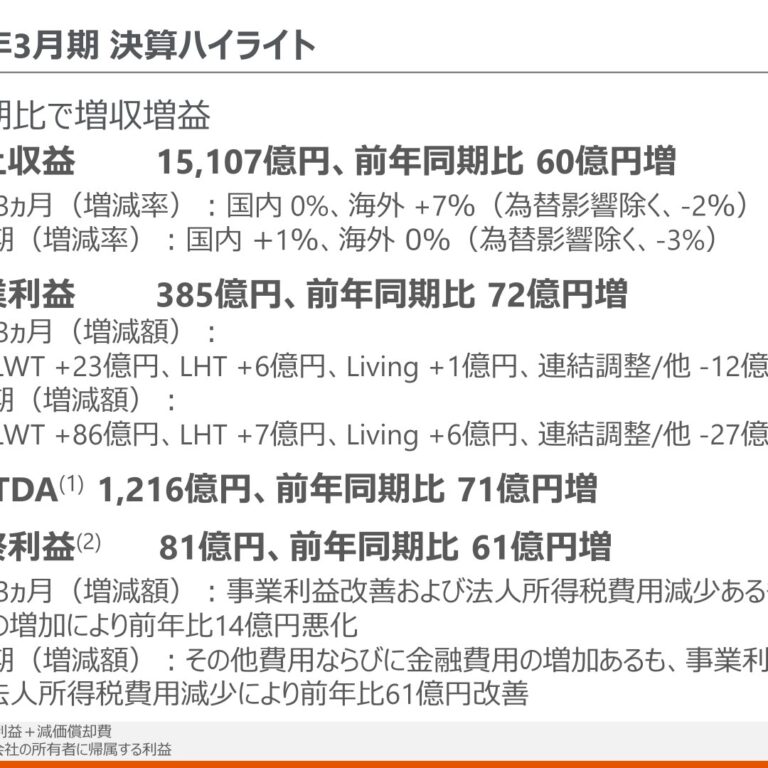
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における我が国経済は、米国の通商政策による影響で一部下押し圧力がみられたものの、企業収益や雇用・所得環境は堅調を維持するなか、設備投資や個人消費に持ち直しの動きがみられるなど、景気は緩やかな回復傾向となりました。しかしながら、先行きについては、中東情勢の影響や米国の通商政策の動向など、不透明な状況が続いています。また、物価上昇の継続が企業収益や個人消費に及ぼす影響も懸念されますが、政府の経済対策や緩和的な金融環境など、各種政策効果が緩やかな回復を支えることが期待されます。住宅投資に関しては、政府の住宅省エネ支援策により断熱製品を中心とした窓リフォーム市場の需要が引き続き創出されたものの、2025年4月の建築基準法等の改正に伴う一時的な着工数増加の反動減や住宅価格の高騰に起因した住宅取得マインドの低下などから、新設住宅着工戸数は著しく減少しました。世界経済に関しては、欧州ではインフレ警戒から長らく金利が据え置かれる一方で、米国では利下げ圧力がある中で足元では金利が据え置かれるなど、景気回復の足取りは地域によりばらつきが見られました。中東・インドなどの成長市場では底堅い内需が見られ、また、米国ではAI関連投資などに牽引され全体としては堅調な成長を維持した一方で、住宅投資は回復が遅れ雇用情勢にも一部で軟化の兆しが見られました。中国経済においては、長引く不動産市況の低迷などにより景気減速の懸念が一層鮮明となりました。今後についても、不安定な中東情勢や長期化するロシア・ウクライナ紛争といった地政学リスクの再燃によるエネルギー価格への影響、及び主要国の通商政策の変化がもたらす下振れリスクについて、引き続き注視していく必要があります。このような環境のもと、当社グループにおける当連結会計年度の業績は、国内事業においては、新設住宅着工戸数の低迷により新築向け売上が伸び悩んだものの、水まわり製品を中心としたリフォーム需要は堅調に推移しました。海外事業においても、米国における需要低迷の継続及び中国における不動産市況の低迷があった一方で、欧州における収益性の向上に加え、中東・インドの成長拡大、為替換算の影響などもあり、売上収益が改善しました。これらの結果、全社における売上収益は1兆5,107億4百万円(前年同期比0.4%増)の増収となりました。利益面については、資材・エネルギー及び部品価格の高止まりによるコスト増加があったものの、主に国内において販売価格の適正化に努めたことや欧州を中心とした売上の改善、構造改革によるコスト削減効果などもあり、事業利益は385億0百万円(前年同期比22.9%増)の増益となりました。一方で、追加の構造改革の実施などに伴うその他の費用の計上が前連結会計年度に比べて増加したことにより、営業利益は284億3百万円(前年同期比
4.3%減)の減益となりました。また、継続事業からの税引前利益についても、その他の費用の増加に加え、為替差損により金融費用が増加したことなどから、157億8百万円(前年同期比22.0%減)の減益となりました。非支配持分を控除した親会社の所有者に帰属する当期利益は、一部の連結子会社の収益性の低迷などに起因する税負担率の上昇があったものの、海外の連結子会社における法人税率変更により税金費用が減少したこと等から、81億43百万円(前年同期比4.1倍)の増益となりました。セグメント別の概況は次のとおりです。なお、セグメント別の売上収益はセグメント間取引消去前であり、事業利益は全社費用控除前です。また、報告セグメントについては従来2区分で開示しておりましたが、当連結会計年度より3区分に変更しています。このため、前年同期との比較は、変更後の報告セグメントに基づき組み替えて行っています。変更の詳細につきましては、「3.連結財務諸表及び主な注記 (5)連結財務諸表に関する主な注記 (セグメント情報)」に記載のとおりです。
[ウォーターテクノロジー事業]主に水まわり製品を手がけるウォーターテクノロジー事業においては、国内事業は衛生陶器やバスルーム製品のリフォーム向け売上が堅調に推移したことにより、対前年同期比で増収となりました。また、海外事業は、欧州においては水栓金具を含め大半の商品カテゴリーで売上が回復し販売数量の増加に加え、中東・インドも引き続き堅調な需要継続による売上拡大がありました。一方で、米国においては前年の浴槽事業譲渡に伴う売上減少やリフォーム市場が需要回復には至らず、また中国においても引き続き不動産市況が低迷したことなどから、海外事業全体では対前年同期比でほぼ横ばいとなりました。その結果、同事業の売上収益は8,110億52百万円(前年同期比0.8%増)の増収となりました。事業利益は国内事業のリフォーム売上の増加と価格改定効果があったことに加え、海外事業においても欧州・中東における売上改善や構造改革による効果が寄与したことなどから、454億38百万円(前年同期比23.3%増)の増益となりました。
[ハウジングテクノロジー事業]主に国内にて住宅建材製品を展開するハウジングテクノロジー事業においては、低炭素社会の実現に向けた国策による補助金制度を背景に、窓を中心とした高断熱商品のリフォーム向け売上が堅調に推移した一方で、新設住宅着工戸数の低迷により新築向け売上が低調であったことなどから、売上収益は5,256億57百万円(前年同期比0.3%減)とわずかに減収となりました。事業利益については、売上減少の影響に加え、窯業サイディング事業終了に係る費用計上の影響があったものの、価格改定とコストダウン効果などで補ったことから、267億10百万円(前年同期比2.6%増)と増益となりました。
[リビング事業]主に国内にてキッチン、洗面、インテリア建材を扱うリビング事業においては、リフォーム向け売上が堅調に推移したほか、キッチンは新築向け売上も好調を維持したことなどから、売上収益は2,075億79百万円(前年同期比
1.0%増)の増収となりました。事業利益についても、リフォーム関連製品の売上増による影響に加え、原材料や資材のコスト上昇による影響を価格改定効果でカバーしたことなどから、78億42百万円(前年同期比8.5%増)の増益となりました。(注)1.「事業利益」は、売上収益から売上原価、販売費及び一般管理費を控除して算出しています。
2.「国内事業」「海外事業」については、当社グループの連結業績管理にて定義しているマネジメントベースの区分を使用しており、所在国による区分とは一部異なります。具体的には、ウォーターテクノロジー事業、ハウジングテクノロジー事業及びリビング事業において、国内で管轄している一部の海外子会社を「国内事業」に含めています。次期の見通しについては、国内においては雇用・所得環境の改善や底堅い企業収益を背景に、個人消費及び省力化・デジタル関連を中心とした設備投資などに支えられ、経済環境は持ち直しの動きが続くことが期待されます。しかしながら、住宅価格の上昇による新築需要のさらなる縮小や、中東情勢等の地政学リスクに起因する石油由来原材料の供給懸念並びにエネルギー価格の高止まり、為替変動や物価上昇の動向によっては依然として先行きが不透明な状況が続くと見込まれます。海外においても、各国のインフレ動向を受けた金融政策の不確実性が残るものの、欧州における安定的な成長や中東・インド地域などの成長市場における底堅い需要の取り込みが期待されます。その一方で、米国の相互関税措置をはじめとする通商政策の動向や、中東情勢及びロシア・ウクライナ紛争などの地政学的リスクの長期化に起因する世界的な情勢不安が懸念されます。これらに加え、中国における長引く不動産市場の低迷や、紛争に起因するエネルギー・資源価格の上昇に伴うインフレーションのリスクなど、引き続き不透明な状況が続くと見込まれます。このような厳しい事業環境のもと、当社グループにおいては経営の基本的方向性を示した「LIXIL Playbook」の優先課題に基づき、これまでも積極的な対策を講じてきました。特に喫緊の課題である海外事業の収益性の回復に向けては継続して構造改革に取り組むとともに、利益率の高い商品へのシフト並びに流通経路のシフト、不採算事業の整理などの事業ポートフォリオのさらなる見直し、サプライチェーンの再構築などを推進していきます。こうした取り組みの成果は、次期以降の収益性の改善に必ず貢献するものと考えています。一方で、業績の向上と持続的成長に向けて、差別化商品の拡大と、社会や環境課題の解決におけるインパクト(良い影響)創出を同時に実現することを目指しています。これまでも機動的で起業家精神にあふれた組織へと変革する取り組みを続けてきましたが、今後も引き続き、デジタル化の加速とインクルーシブな企業文化の醸成を通じてイノベーションを推進し、新たな成長機会の確立につなげていきます。これまで取り組んできた事業基盤の強化による成果は見え始めており、長期的な成長への道筋は変わっていません。ステークホルダーの皆様に提供する価値をさらに高め、ひいては、『世界中の誰もが願う、豊かで快適な住まいの実現』という当社グループの存在意義を実現するために前進してまいります。このような中、次期の通期業績予想値につきましては、上記のような事業環境・経営戦略を考慮し反映させた結果、売上収益は1兆6,000億円(前年同期比5.9%増)、事業利益は450億円(前年同期比16.9%増)、営業利益は375億円(前年同期比32.0%増)、税引前利益は250億円(前年同期比59.2%増)、親会社の所有者に帰属する当期利益は120億円(前年同期比47.4%増)と、増収増益を見込んでいます。次期の1株当たりの配当金につきましては、継続的かつ安定的な株主還元の方針から、当連結会計年度と同様に中間・期末それぞれ45円、年間90円を計画しています。なお、上記の次期見通しは現時点で入手可能な情報に基づき当社が判断したものであり、リスクや不確実性を含んでいます。昨今の中東地域における地政学的リスクの高まり、それを発端とするサプライチェーンの混乱による資材の調達難、原油価格の高騰並びに石油由来原材料の価格上昇等の不確実性につきましては、現時点においてその影響額を合理的に算定することが困難であることから、本業績予想には織り込んでいません。そのため、実際の業績は、様々な要因によりこれらの見通しとは異なる結果となることがあります。
(2)当期の財政状態及びキャッシュ・フローの概況当連結会計年度末の総資産は、前連結会計年度末に比べて531億23百万円増加の1兆8,839億27百万円となりました。流動資産は、為替換算に伴う増加影響に加え、価格上昇などによる棚卸資産の増加により、現金及び現金同等物などの減少があったものの、前連結会計年度末に比べて177億8百万円増加の7,189億49百万円となりました。非流動資産は、主にのれん及びその他の無形資産や有形固定資産が為替換算に伴い増加したことにより、一部の政策保有株式の売却を行ったことによるその他の金融資産の減少があったものの、前連結会計年度末に比べて354億15百万円増加の1兆1,649億78百万円となりました。また、資本は6,683億61百万円、親会社所有者帰属持分比率は35.3%(前連結会計年度末比1.6ポイント上昇)です。当連結会計年度におけるキャッシュ・フローの状況は次のとおりです。なお、金額は非継続事業を含むキャッシュ・フローの合計額です。営業活動によるキャッシュ・フローは、826億89百万円の資金増加となりました。前年同期に比べて173億13百万円の減少となり、この主な要因は、営業債権及びその他の債権、棚卸資産、営業債務及びその他の債務などの運転資本の変動に伴う減少があったことなどによるものです。投資活動によるキャッシュ・フローは、政策保有株式の売却に係る収入があった一方で、設備投資に伴う有形固定資産及び無形資産の取得による支出などから235億93百万円の資金減少となりました。前年同期に比べて45億34百万円の支出減少です。財務活動によるキャッシュ・フローは、短期、長期とも有利子負債の調達と返済を機動的に行ったことに加え、配当金やリース負債の支払があったことなどから724億68百万円の資金減少となりました。前年同期に比べて2百万円の支出減少です。これらの結果、当連結会計年度末の現金及び現金同等物は、換算差額による影響などを含めると、前連結会計年度末に比べて79億3百万円減少の1,156億24百万円です。なお、財務状況に関する主要指標の推移は次のとおりです。2022年 2023年 2024年 2025年 2026年3月期 3月期 3月期 3月期 3月期売上収益事業利益率(%) 4.5 1.7 1.6 2.1 2.5親会社所有者帰属持分比率(%) 34.3 33.7 34.1 33.7 35.3ネット有利子負債/EBITDA(倍) 2.9 4.8 5.3 4.7 4.4(注)1.各指標は、いずれも連結ベースの財務数値により算出しています。なお、各指標は、以下により算出しています。ネット有利子負債:有利子負債-現金及び現金同等物EBITDA :事業利益+減価償却費及び償却費
四半期 2026年3月期 第1四半期
出典: LIXIL 2026年3月期 第1四半期 決算短信〔IFRS〕、開示日 2025年7月31日(https://www2.jpx.co.jp/disc/59380/140120250729522915.pdf)
1.経営成績等の概況当第1四半期連結累計期間の経営成績及び財政状態に関する概況は、決算補足説明資料に記載しています。なお、決算補足説明資料「2026年3月期 第1四半期 決算説明資料 [IFRS] (2025年4月-2025年6月)」は、2025年7月31日にTDnetで開示及び当社ホームページに掲載しています。
四半期 2027年3月期 第1四半期
出典: LIXIL 2027年3月期 第1四半期 決算短信〔IFRS〕、開示日 2026年7月31日(https://www2.jpx.co.jp/disc/59380/140120260730503441.pdf)
1.経営成績等の概況当第1四半期連結累計期間の経営成績及び財政状態に関する概況は、決算補足説明資料に記載しています。なお、決算補足説明資料「2027年3月期 第1四半期 決算説明資料 [IFRS] (2026年4月-2026年6月)」は、2026年7月31日にTDnetで開示及び当社ホームページに掲載しています。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。