通期・四半期とも見出し構成は変わらないが、財政状態の増減要因を箇条書きで細分化し、株主還元方針の変更や中長期の設備投資施策の説明を厚くしている。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、大同特殊鋼分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月8日 → 2026年5月15日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年7月28日 → 2026年7月28日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 5,205字 → 5,799字(前期比+11.4%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(443字) → あり(443字)
変化の型: 要因分析深化型、出来事型
増えた要素
- 日本高周波鋼業の新規連結による棚卸資産増加の説明
- 新たな株主還元方針(DOE導入)への変更点の説明(<従来>/<変更後>の対比)
- 退職給付に係る資産の増加要因(年金資産の増加)の説明
- 資産・資本の増減理由を分解する箇条書きの増加(棚卸資産、その他の資本の構成要素等)
減った要素
- 前期に計上したイオンモール熱田物件の売却益(72億30百万円)の説明
- 中国磁石子会社の清算に伴う追加費用計上の説明
要約: 見出し構成は同じだが、財政状態・資本の増減理由が箇条書きで細かく分解され、日本高周波鋼業の新規連結など要因の説明が増えている。配当方針では新たな株主還元方針(DOE導入)への変更点を新旧対比で詳しく説明する記載が加わった。
四半期決算短信の比較
文字数: 3,180字 → 3,654字(前期比+14.9%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(164字) → あり(164字)
変化の型: 施策説明充実型、出来事型
増えた要素
- 中長期的な取り組み(事業ポートフォリオ変革、VAR2基導入、電動車駆動モータ用磁石製造ライン設置、高合金プロセス改革プロジェクト)の説明
- 半導体関連(AI用途)の需要拡大に関する説明
- 磁石製品の中国重希土類輸出規制に関する説明
要約: 見出し構成は同じだが、「連結業績予想などの将来予測情報に関する説明」の中に、通期見通しにしかなかった中長期施策(設備投資プロジェクトや磁石製造ライン新設)の説明が加わり分量が増えた。半導体AI需要や重希土類輸出規制など期中の環境変化への言及も増えている。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 大同特殊鋼 2025年3月期 決算短信〔IFRS〕、開示日 2025年5月8日(https://www2.jpx.co.jp/disc/54710/140120250507532684.pdf)
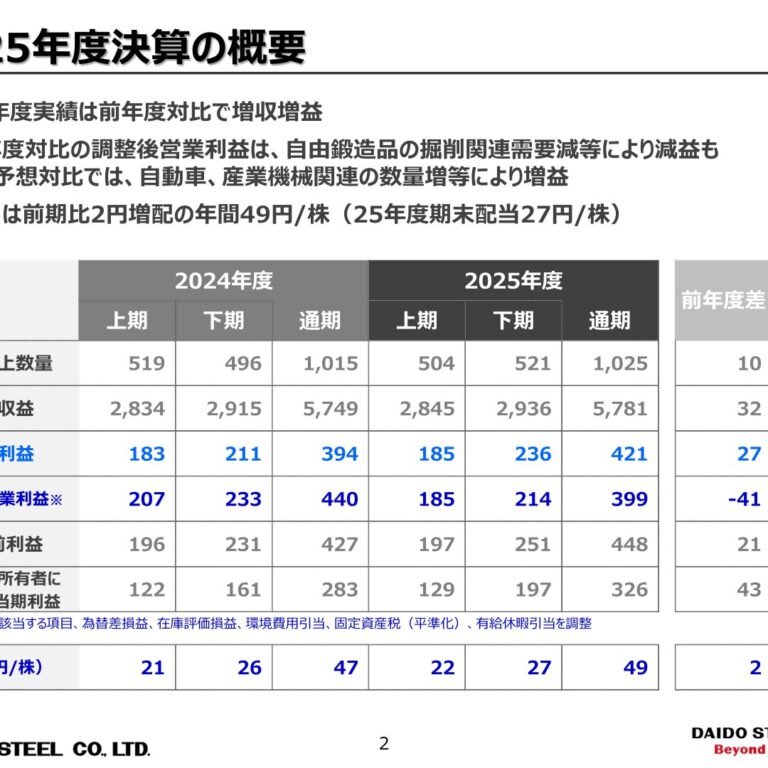
1.経営成績等の概況(1)当期の経営成績の概況当社グループの当連結会計年度の経営成績は、次のとおりであります。(単位:百万円、%)親会社の所有者に売上収益 営業利益 調整後営業利益 税引前利益帰属する当期利益当期 574,945 39,408 43,953 42,653 28,314前期 578,564 42,250 40,448 45,068 30,555前期差 -3,618 -2,842 3,505 -2,414 -2,241(増減率) (-0.6%) (-6.7%) (8.7%) (-5.4%) (-7.3%)(注)調整後営業利益は、営業利益から、特別損益に該当する項目、為替差損益、在庫評価損益、環境費用引当、固定資産税(平準化)、有給休暇引当を調整し算出しております。当連結会計年度の売上収益は、主要需要先である自動車関連の受注減少などにより、前年同期比36億18百万円減収の5,749億45百万円となりました。なお、売上収益の詳細はセグメントごとの経営成績をご覧ください。主要原材料である鉄屑価格は、価格水準としては高位であるものの第2四半期以降は弱含んで推移しました。また、ニッケル価格は、下期にかけて緩やかに低下しました。原油・LNG市況は引き続き高値で推移したことにより、電力などのエネルギーコストは高位で推移しました。全般的に原燃料価格は高位であり、徹底したコスト削減および販売価格への反映に継続して取り組み、適正マージン確保に努めております。なお、当連結会計年度において、清算手続き中の中国磁石子会社で発生した21億93百万円の追加費用を営業利益に含めて計上しております。この結果、前期にイオンモール熱田の転借地権付建物信託受益権の売却益72億30百万円を計上したこともあり、営業利益は、前期比28億42百万円減益の394億8百万円、税引前利益は前期比24億14百万円減益の426億53百万円、親会社の所有者に帰属する当期利益は前期比22億41百万円減益の283億14百万円となりました。セグメントごとの経営成績は、次のとおりであります。(単位:百万円、%)売上収益 営業利益前期差前期 当期 前期 当期 前期差(増減率)-8,581特殊鋼鋼材 218,743 210,162 13,724 12,088 -1,635(-3.9%)機能材料・ -1,520202,384 200,863 10,275 11,028 753磁性材料 (-0.8%)自動車部品・ 8,034104,996 113,031 5,719 11,337 5,618産業機械部品 (7.7%)975エンジニアリング 23,091 24,067 2,136 2,201 64(4.2%)-2,526流通・サービス 29,347 26,820 10,369 2,770 -7,599(-8.6%)特殊鋼鋼材構造用鋼においては、中国などにおける日系自動車販売不振の影響で需要が減少したこと、また産業機械関連の需要も低調であったことにより数量が減少しました。また、工具鋼に関しても自動車関連の需要低迷を受け数量は減少しました。この結果、当セグメントは前期比で減収減益となりました。機能材料・磁性材料ステンレス鋼は、産業機械関連の需要回復に一部足踏みの動きがみられますが、データセンター用のHDD(ハードディスクドライブ)向け需要が上期に増加したこともあり、数量は増加しました。高合金は電機・電子関連の需要が回復したことにより、数量が増加しました。磁石製品は産業機械関連などの需要減少に加え中国磁石子会社清算により、売上収益は減少しました。チタン製品は、医療関連など足元で一部在庫調整はあるものの原料市況や円安の影響もあり、売上収益は増加しました。この結果、当セグメントの売上収益はニッケル市況が弱含んで推移したことなどにより前期比で減収となりましたが、営業利益は前期比で増益となりました。自動車部品・産業機械部品エンジンバルブ部品は北米などにおける需要増加を受け、売上収益は増加しました。精密鋳造品はターボ関連の需要が増加しました。型鍛造品は自動車およびトラック関連の需要減少などにより、数量は減少しました。自由鍛造品は、航空機関連および重電関連の需要が堅調に推移したことに加え、掘削関連の製造認定取得が進んだことで受注が増加し、売上収益は増加しました。この結果、当セグメントの売上収益は前期比で増収、営業利益は大幅な増益となりました。エンジニアリング鉄鋼用溶解設備の売上が増加したことなどにより、当セグメントは前期比で増収増益となりました。
(2)当期の財政状態の概況当社グループの当連結会計年度末の資産合計は、前期末に比べ57億59百万円減少し7,829億74百万円となりました。資産合計の増減の主な内訳は、有形固定資産の増加144億38百万円、その他の金融資産(非流動資産)の減少272億45百万円であります。資産合計の増減の主な要因は、下記のとおりであります。・有形固定資産は、成長分野への戦略設備投資等により増加しております。・その他の金融資産(非流動資産)は、株式の売却等により減少しております。なお、現金及び現金同等物が増加、営業債権及びその他の債権が減少しているのは、主として前連結会計年度において期末日が金融機関の休日であった影響によります。また、当社グループの当連結会計年度末の非支配持分を含めた資本は、前期末に比べ118億30百万円増加し4,691億44百万円となりました。資本の増減の主な内訳は、利益剰余金の増加206億45百万円、自己株式の増加84億4百万円であります。資本の増減の主な要因は、下記のとおりであります。・親会社の所有者に帰属する当期利益283億14百万円の計上等により利益剰余金は増加しております。・自己株式の取得等により自己株式が増加しております。この結果、当連結会計年度末の親会社所有者帰属持分比率は54.8%となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度末の現金及び現金同等物(以下「資金」という)は、前期末に比べ152億10百万円増加し、612億18百万円となりました。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動の結果得られた資金は、535億16百万円(前期は502億39百万円の資金の増加)となりました。増加の主な内訳は、税引前利益426億53百万円、営業債権及びその他の債権の減少235億78百万円であり、減少の主な内訳は、法人所得税の支払額254億円であります。(投資活動によるキャッシュ・フロー)投資活動の結果使用した資金は、155億86百万円(前期は136億18百万円の資金の増加)となりました。支出の主な内訳は、有形固定資産、無形資産及び投資不動産の取得による支出416億46百万円であります。収入の主な内訳は、資本性金融商品の売却による収入242億3百万円であります。(財務活動によるキャッシュ・フロー)財務活動の結果使用した資金は、227億15百万円(前期は764億84百万円の資金の減少)となりました。支出の主な内訳は、借入金の返済による支出308億33百万円、配当金の支払額100億33百万円であります。収入の主な内訳は、借入れによる収入180億90百万円であります。なお、当社グループのキャッシュ・フロー関連指標の推移は下記のとおりであります。2023年3月期 2024年3月期 2025年3月期親会社所有者帰属持分比率(%) 46.4 53.1 54.8時価ベースの親会社所有者帰属持分比率(%) 28.7 49.1 31.3キャッシュ・フロー対有利子負債比率(年) 8.6 3.5 3.3インタレスト・カバレッジ・レシオ(倍) 30.0 44.6 39.6(注) 親会社所有者帰属持分比率:親会社の所有者に帰属する持分/資産合計時価ベースの親会社所有者帰属持分比率:株式時価総額/資産合計キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い・指標は、いずれも連結ベースの財務数値により計算しております。・株式時価総額は、期末株価終値×期末発行済株式総数(自己株式控除後)により算出しております。・営業キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。有利子負債は連結財政状態計算書に計上されている負債のうち利子を支払っている全ての負債を対象としております。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。
(4)今後の見通し米国における関税政策を含む通商政策の変動に伴って様々な影響が想定されます。米国通商政策に対する中国における対抗措置の動向、国際貿易の不安定化など国際的なサプライチェーンの分断リスクが増大しております。また、各国物価変動に伴う個人消費の変化、企業活動における生産、販売戦略への影響、各国の金利政策、為替変動に伴う影響など世界経済へ様々な影響があると考えられ、不確実性が増加しております。これに加え、ウクライナ情勢、台湾をめぐる米中対立など地政学リスクも内包した経営環境となっております。当社の主要需要先である自動車関連の需要は、中国を中心とした日系自動車メーカーのシェアの低迷などを受けて需要が減少しております。また、産業機械関連においても24年度にかけて緩やかに回復してきましたが、日系メーカーの生産活動水準は低迷しており25年度にかけて大幅な需要の回復は想定しづらい環境と言えます。半導体製造装置関連需要においても24年度にかけて一部ユーザーでは在庫調整が進展してきたものの、25年度後半まで調整が継続するものと考えております。このような状況の中、コスト面においては、引き続き徹底したコスト削減努力を継続するとともに、労務コストや物価などのコストプッシュに対し適正な価格転嫁を進めることにより適正マージンの確保に努めてまいります。また、ベースとなる鋼材売上数量が低迷するなかで、数量変化に応じた生産体制の検討、設備投資案件の厳選など、生産数量変化に柔軟に対応するとともに、当社にとって競争力の高い成長市場製品拡大に取り組んでいきます。これらの状況を踏まえ、25年度中間期の業績につきましては、売上収益2,750億円、営業利益125億円、税引前利益130億円、親会社の所有者に帰属する当期利益80億円と見込んでおります。通期の業績予想につきましては米国の通商政策の影響を現時点で見通すことが困難であり、想定できる段階で開示したいと考えております。中長期的な取り組みとしては、成長市場製品の需要の捕捉、新たな顧客、次世代製品など新たな価値を提供していくための事業ポートフォリオの変革を遂行してまいります。設備投資においては、2024年度に半導体関連製品の需要に対応するため、知多第2工場(愛知県知多市)にVAR2基を増設しました。また足元では、航空・宇宙分野、エネルギー関連分野など、将来的な高合金の需要拡大を見据え、「高合金プロセス改革プロジェクト」として300億円規模の大型投資を進めております。今後も外部環境変化を踏まえつつ投資効果を精査し、中長期的な企業価値向上が見込める案件に投資を実行することで、事業ポートフォリオの変革を進め、事業安定化に努めてまいります。
(5)利益配分に関する基本方針および当期・次期の配当配当の方針につきましては、安定した利益還元の継続を基本としておりますが、連結業績と配当性向および当社の資金需要、財務状況も総合的に勘案し、株主の皆様の期待にお応えしていきたいと考えております。利益水準の進捗、有利子負債の水準、設備投資の状況などを踏まえながら、業績に応じた利益配分を考慮する上で基準となる配当性向につきましては、連結ベースで30%以上を目安としていきます。内部留保資金の使途につきましては、有利子負債の水準を管理するとともに、財務体質の安定を図りながら、カーボンニュートラル対応やポートフォリオ改革に向けた戦略製品拡大など企業価値の継続的な向上のための設備投資や研究開発、人的資本投資、新規事業の拡大などに活用することを基本としております。当期の配当につきましては、上記の方針に基づき、中間配当を1株につき21円実施しました。期末配当は1株につき26円とする議案を本年6月の定時株主総会に付議する予定です。次期の配当につきましては、中間期1株につき16円を予定しております。期末配当については、通期業績予想値が算定できる段階で開示をする予定です。
通期 2026年3月期
出典: 大同特殊鋼 2026年3月期 決算短信〔IFRS〕、開示日 2026年5月15日
1.経営成績等の概況(1)当期の経営成績の概況当社グループの当連結会計年度の経営成績は、次のとおりであります。(単位:百万円、%)親会社の所有者に売上収益 営業利益 調整後営業利益 税引前利益帰属する当期利益当期 578,129 42,081 39,920 44,756 32,605前期 574,945 39,408 43,953 42,653 28,314前期差 3,184 2,673 -4,033 2,103 4,291(増減率) (0.6%) (6.8%) (-9.2%) (4.9%) (15.2%)(注)調整後営業利益は、営業利益から、特別損益に該当する項目、為替差損益、在庫評価損益、環境費用引当、固定資産税(平準化)、有給休暇引当を調整し算出しております。当連結会計年度の売上収益は、主要需要先である自動車関連の受注は前年並みとなり、前年同期比31億84百万円増収の5,781億29百万円となりました。なお、売上収益の詳細はセグメントごとの経営成績をご覧ください。主要原材料である鉄屑価格は、年間を通じて高い水準で推移し、年度末にかけて上昇基調となりました。また、ニッケル価格は、おおむね安定して推移しましたが、2026年1月以降においては上昇する場面も見られました。原油・LNG市況は、中東情勢の緊迫化に伴う供給懸念などの地政学リスクの影響を受けながら推移しました。全般的に原燃料価格は高位であり、徹底したコスト削減および販売価格への反映に継続して取り組み、適正マージン確保に努めております。この結果、当期における営業利益は、前期比26億73百万円増益の420億81百万円、税引前利益は前期比21億3百万円増益の447億56百万円、親会社の所有者に帰属する当期利益は前期比42億91百万円増益の326億5百万円となりました。セグメントごとの経営成績は、次のとおりであります。(単位:百万円、%)売上収益 営業利益前期差前期 当期 前期 当期 前期差(増減率)-2,380特殊鋼鋼材 210,162 207,781 12,088 13,380 1,291(-1.1%)機能材料・ -1,109200,863 199,753 11,028 14,884 3,855磁性材料 (-0.6%)自動車部品・ 4,905113,031 117,937 11,337 8,160 -3,177産業機械部品 (4.3%)2,557エンジニアリング 24,067 26,625 2,201 2,622 421(10.6%)-789流通・サービス 26,820 26,031 2,770 3,022 251(-2.9%)特殊鋼鋼材構造用鋼においては、自動車関連の需要は前年並みの水準であったものの、産業機械関連では緩やかに回復してきたことから、数量は増加しました。また、工具鋼に関しては自動車関連の需要低迷を受けて数量は減少しました。この結果、当セグメントは、前期比で減収増益となりました。機能材料・磁性材料ステンレス鋼は、データセンター用のHDD(ハードディスクドライブ)向け需要が上向いてきたことや、産業機械関連の需要が緩やかに回復してきたことなどにより、受注数量に関しては前年対比増加しました。高合金に関しては、電機電子向けで需要が減少しました。磁石製品は、中国重希土類の輸出規制の強化に伴い、Dy(ジスプロシウム)、Tb(テルビウム)などの重希土類フリーが特徴である当社磁石への需要が上向いており、売上収益は増加しました。チタン製品は、医療関連において一部在庫調整が継続していることなどにより、売上収益は減少しました。この結果、当セグメントの営業利益は、前期に中国磁石子会社の清算費用が発生したこともあり、前期比で増益となりました。自動車部品・産業機械部品エンジンバルブ部品は北米などにおける需要増加を受け、売上収益は増加しました。精密鋳造品はターボ関連の需要が増加しました。型鍛造品は自動車およびトラック関連の需要減少などにより、数量は減少しました。自由鍛造品は、舶用バルブや重電関連の受注水準は高位を継続し、航空機関連の受注は年度後半にかけて拡大しました。ただし、掘削関連においては需要が低迷していることもあり、在庫調整が継続した影響を受けて、受注は減少しました。この結果、当セグメントの売上収益は前期比で増収、営業利益は高合金プロセス改革プロジェクトの生産アロケーション変更に伴う一時費用を計上したこともあり、減益となりました。エンジニアリング鉄鋼用溶解設備およびメンテナンス部品の売上が増加したことなどにより、当セグメントは前期比で増収増益となりました。
(2)当期の財政状態の概況当社グループの当連結会計年度末の資産合計は、前期末に比べ734億5百万円増加し8,563億80百万円となりました。資産合計の増加の主な内訳は、退職給付に係る資産の増加222億56百万円、有形固定資産の増加208億32百万円、棚卸資産の増加160億18百万円であります。資産合計の増加の主な要因は、下記のとおりであります。・退職給付に係る資産の増加は、株式の時価の上昇等による年金資産の増加によるものです。・有形固定資産は、成長分野への戦略設備投資等により増加しております。・棚卸資産は、日本高周波鋼業を新規連結した影響により増加しております。また、当社グループの当連結会計年度末の非支配持分を含めた資本は、前期末に比べ443億13百万円増加し5,134億57百万円となりました。資本の増減の主な内訳は、増加要因として利益剰余金の増加278億27百万円、その他の資本の構成要素の増加215億47百万円、減少要因として自己株式の増加65億32百万円であります。資本の増減の主な要因は、下記のとおりであります。・親会社の所有者に帰属する当期利益326億5百万円の計上等により利益剰余金は増加しております。・株式の時価の上昇等による年金資産の増加によりその他の資本の構成要素が増加しております。・自己株式の取得等により自己株式が増加しております。この結果、当連結会計年度末の親会社所有者帰属持分比率は55.2%となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度末の現金及び現金同等物(以下「資金」という)は、前期末に比べ18億53百万円増加し、630億72百万円となりました。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動の結果得られた資金は、660億96百万円(前期は535億16百万円の資金の増加)となりました。増加の主な内訳は、税引前利益447億56百万円、非資金項目である減価償却費及び償却費311億29百万円であり、減少の主な内訳は、法人所得税の支払額167億37百万円であります。(投資活動によるキャッシュ・フロー)投資活動の結果使用した資金は、482億48百万円(前期は155億86百万円の資金の減少)となりました。支出の主な内訳は、有形固定資産、無形資産及び投資不動産の取得による支出525億55百万円、子会社の取得による支出101億90百万円であります。収入の主な内訳は、資本性金融商品の売却による収入142億92百万円であります。(財務活動によるキャッシュ・フロー)財務活動の結果使用した資金は、184億59百万円(前期は227億15百万円の資金の減少)となりました。支出の主な内訳は、借入金の返済による支出459億43百万円、配当金の支払額97億65百万円、自己株式の取得による支出66億4百万円であります。収入の主な内訳は、借入れによる収入406億58百万円であります。なお、当社グループのキャッシュ・フロー関連指標の推移は下記のとおりであります。2024年3月期 2025年3月期 2026年3月期親会社所有者帰属持分比率(%) 53.1 54.8 55.2時価ベースの親会社所有者帰属持分比率(%) 49.1 31.3 42.3キャッシュ・フロー対有利子負債比率(年) 3.5 3.3 2.7インタレスト・カバレッジ・レシオ(倍) 44.6 39.6 44.8(注) 親会社所有者帰属持分比率:親会社の所有者に帰属する持分/資産合計時価ベースの親会社所有者帰属持分比率:株式時価総額/資産合計キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い・指標は、いずれも連結ベースの財務数値により計算しております。・株式時価総額は、期末株価終値×期末発行済株式総数(自己株式控除後)により算出しております。・営業キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。有利子負債は連結財政状態計算書に計上されている負債のうち利子を支払っている全ての負債を対象としております。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。
(4)今後の見通し今後、中東情勢や米国における関税政策を含む通商政策、中国における輸出規制に伴う様々な影響が想定されます。これらの影響が、国際的なサプライチェーンの分断リスクを高める可能性があります。各国の物価変動による個人消費の変化や企業活動における生産、販売戦略への影響も懸念されます。さらに、金利政策や為替変動による世界経済への多様な影響によって不確実性が高まる状況となっています。これに加え、ウクライナ情勢や台湾を巡る米中対立など地政学リスクを内包した経営環境となっています。当社の主要需要先である自動車関連の需要は、中国、ASEANを中心とした日系自動車メーカーのシェアの低迷などを受けて需要が減少しております。産業機械関連は、2025年度後半にかけて緩やかに回復してまいりました。半導体製造装置関連では、在庫調整が継続しておりましたが、2026年1月以降、AI用途の需要拡大を受けて、一部ユーザーでは在庫積み増しの動きが顕著になっており、今後、受注が増加していくことが期待されます。自由鍛造品については、航空機関連、船舶用エンジンバルブ、重電関連の受注は引き続き堅調であると考えられます。掘削関連においては、調整局面が継続してきましたものの、原油市況の変動に伴い需要動向に変化が生じる可能性があり、その動向を注視してまいります。磁石製品に関しては、中国重希土類の輸出規制の強化に伴い、Dy(ジスプロシウム)、Tb(テルビウム)などの重希土類フリーが特徴である当社磁石への需要が上向いており、引き続き堅調に推移するものと考えております。コスト面においては、引き続き徹底したコスト削減努力を継続するとともに、労務コストや物価などのコストプッシュに対し適正な価格転嫁を進めることにより適正マージンの確保に努めてまいります。また、ベースとなる鋼材売上数量が低迷するなかで、数量変化に応じた生産体制の検討、設備投資案件の厳選など、生産数量変化に柔軟に対応するとともに、当社にとって競争力の高い成長市場製品拡大に取り組んでまいります。中長期的な取り組みとしては、成長市場製品の需要の捕捉、新たな顧客、次世代製品など新たな価値を提供していくための事業ポートフォリオの変革を遂行してまいります。設備投資においては、2024年度に半導体関連製品の需要に対応するため、知多第2工場(愛知県知多市)にVAR2基の導入を行っており、今後期待される需要拡大に向けて対応を進めてまいります。また、主機、補機、センサー用磁石については、重希土類フリー磁石など特長ある製品の需要増加に対応するため2026年4月に電動車駆動モータ用磁石製造ラインを新たに設置しました。足元では、航空・宇宙分野、エネルギー関連分野など、将来的な高合金の需要拡大を見据え、「高合金プロセス改革プロジェクト」として360億円規模の大型投資を進めております。今後も外部環境変化を踏まえつつ投資効果を精査し、中長期的な企業価値向上が見込める案件に投資を実行することで、事業ポートフォリオの変革を進め、事業安定化に努めてまいります。これらの状況を踏まえ、次期の業績につきましては、売上収益6,300億円、営業利益400億円、税引前利益420億円、親会社の所有者に帰属する当期利益275億円と見込んでいます。
(5)利益配分に関する基本方針および当期・次期の配当配当の方針につきましては、財務の健全性を維持することを基本とし、連結業績と配当性向および当社の資金需要、財務状況も総合的に勘案し、安定した利益還元で株主の皆様の期待にお応えしていきたいと考えております。2025年10月には株主還元の充実と資本効率の向上を図ることを目的として新たな株主還元方針(2026年3月期より適用)を導入しました。株主還元方針の変更内容については下記のとおりです。<従来>・安定した利益還元を基本とし、連結配当性向 30%以上を目安とする。・キャッシュ・アロケーションの進捗を踏まえ、株主還元強化を検討する。<変更後(2026年3月期より適用)>・財務の健全性を維持することを基本とし、連結配当性向 30%以上を目安とする。ただし、下限指標を DOE(株主資本配当率)2.5%(※)とする。・キャッシュ・アロケーションの進捗を踏まえながら、自己株式取得についても検討する。
※株主資本:その他の資本の構成要素を除外した親会社所有者帰属持分DOE:支払配当÷(前期末の)株主資本内部留保資金の使途につきましては、有利子負債の水準を管理するとともに、財務体質の安定を図りながら、カーボンニュートラル対応やポートフォリオ改革に向けた戦略製品拡大など企業価値の継続的な向上のための設備投資や研究開発、人的資本投資、新規事業の拡大などに活用することを基本としております。当期の配当につきましては、上記の方針に基づき、中間配当を1株につき22円実施しました。期末配当は1株につき27円とする議案を本年6月の定時株主総会に付議する予定です。次期の配当につきましては、中間期1株につき24円、期末28円(通期52円)を予定しております。
四半期 2026年3月期 第1四半期
出典: 大同特殊鋼 2026年3月期 第1四半期 決算短信〔IFRS〕、開示日 2025年7月28日(https://www2.jpx.co.jp/disc/54710/140120250728521406.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当社グループの当第1四半期連結累計期間の経営成績は、次のとおりであります。(単位:百万円、%)調整後 親会社の所有者に売上収益 営業利益 税引前利益営業利益 帰属する四半期利益当四半期 142,352 8,658 9,165 9,721 6,416前年同四半期 142,094 10,067 9,752 11,425 6,776前年同期差 258 -1,408 -587 -1,703 -360(増減率) (0.2%) (-14.0%) (-6.0%) (-14.9%) (-5.3%)(注)調整後営業利益は、営業利益から、特別損益に該当する項目、為替差損益、在庫評価損益、環境費用引当、固定資産税(平準化)、有給休暇引当を調整し算出しております。当第1四半期連結累計期間の売上収益は、エンジンバルブなどの自動車関連部品で受注が増加したことから、前年同期比2億58百万円増収の1,423億52百万円となりました。なお、売上収益の詳細はセグメントごとの経営成績をご覧ください。主要原材料である鉄屑価格は引き続き高い水準で推移しました。ニッケル価格は、一時的に弱含むこともありましたが、おおむね安定して推移しました。原油・LNG市況は、景気減速懸念などで軟調に推移しながらも、中東情勢の緊迫化に伴う供給懸念などにより一時市況が上昇する場面も見受けられました。全般的に原燃料価格は高位であり、徹底したコスト削減および販売価格への反映に継続して取り組み、適正マージン確保に努めております。この結果、当期において高合金プロセス改革プロジェクトの生産アロケーション変更に伴う一時費用が17億36百万円発生したこともあり、営業利益は、前年同期比14億8百万円減益の86億58百万円、税引前四半期利益は前年同期比17億3百万円減益の97億21百万円、親会社の所有者に帰属する四半期利益は前年同期比3億60百万円減益の64億16百万円となりました。セグメントごとの経営成績は、次のとおりであります。(単位:百万円、%)売上収益 営業利益前年同期差前年同四半期 当四半期 前年同四半期 当四半期 前年同期差(増減率)-2,211特殊鋼鋼材 53,427 51,216 3,319 2,596 -723(-4.1%)機能材料・ -1,39249,694 48,302 2,962 3,057 95磁性材料 (-2.8%)自動車部品・ 2,10227,196 29,299 2,800 1,446 -1,353産業機械部品 (7.7%)2,199エンジニアリング 4,616 6,815 240 680 440(47.6%)-439流通・サービス 7,159 6,719 754 851 97(-6.1%)特殊鋼鋼材構造用鋼においては、自動車関連の販売不振の影響などにより需要が減少したこと、また産業機械関連の需要も低調であったことにより数量が減少しました。また、工具鋼に関しても自動車関連の需要低迷を受け数量は減少しました。この結果、当セグメントは前年同期比で減収減益となりました。機能材料・磁性材料ステンレス鋼は、データセンター用のHDD(ハードディスクドライブ)向け需要に関しては上向いてきたものの、産業機械関連の需要回復は引き続き足踏みの状態が継続しており、受注に関しては若干前年を下回る水準となりました。高合金は自動車向けで数量が増加しました。磁石製品は、中国重希土類の輸出規制の強化に伴い、Dy(ジスプロシウム)、Tb(テルビウム)などの重希土類フリーが特徴である当社磁石への需要が上向いており、売上収益は増加しました。チタン製品は、医療関連において一部在庫調整が継続していることなどにより、売上収益は減少しました。この結果、当セグメントの営業利益は前期に中国磁石子会社の清算費用が発生したこともあり、前年同期比では増益となりました。自動車部品・産業機械部品エンジンバルブ部品は北米などにおける需要増加を受け、売上収益は増加しました。精密鋳造品はターボ関連の需要が増加しました。型鍛造品は自動車およびトラック関連の需要減少などにより、数量は減少しました。自由鍛造品は、航空機関連におけるボーイング減産に伴う影響や掘削関連における関税政策など政策動向を見定める動きに伴う在庫調整の影響を受け、売上収益は減少しました。この結果、当セグメントの売上収益は前年同期比で増収となったものの、営業利益は高合金プロセス改革プロジェクトの生産アロケーション変更に伴う一時費用などにより、減益となりました。エンジニアリング鉄鋼用溶解設備およびメンテナンス部品の売上が増加したことなどにより、当セグメントは前年同期比で増収増益となりました。
(2)当四半期の財政状態の概況当社グループの当第1四半期連結会計期間末の資産合計は、前期末に比べ84億7百万円増加し7,913億82百万円となりました。資産合計の増加の主な内訳は、その他の金融資産(非流動資産)の増加34億94百万円、有形固定資産の増加27億97百万円であります。資産合計の増加の主な要因は、下記のとおりであります。・その他の金融資産(非流動資産)は、保有株式の時価の上昇等により増加しております。・有形固定資産は、成長分野への戦略設備投資等により増加しております。また、当社グループの当第1四半期連結会計期間末の非支配持分を含めた資本は、前期末に比べ28億50百万円増加し4,719億94百万円となりました。資本の増加の主な内訳は、その他の資本の構成要素の増加20億54百万円、利益剰余金の増加10億53百万円であります。資本の増加の主な要因は、下記のとおりであります。・保有株式の時価の上昇等によりその他の資本の構成要素が増加しております。・親会社の所有者に帰属する四半期利益64億16百万円の計上等により利益剰余金は増加しております。この結果、当第1四半期連結会計期間末の親会社所有者帰属持分比率は54.7%となりました。
(3)連結業績予想などの将来予測情報に関する説明今後の見通しにつきましては、米国通商政策とそれに伴う各国の対応が世界経済に下押し圧力を与える可能性があります。通商政策の変化が、物価変動に伴う個人消費、企業活動における生産・販売戦略、国際的なサプライチェーンの分断リスク、金利政策や為替変動など、グローバルでの経済活動へ様々な影響を及ぼす可能性があります。これに加えて、ウクライナ情勢や中東情勢などの地政学リスクも内包した経営環境となっております。当社の主要需要先である自動車関連の需要は、日系自動車メーカーの販売低迷を受けて需要が減少しております。また、産業機械関連においても日系メーカーの生産活動水準は低迷しており、回復のペースは鈍化しております。半導体製造装置関連需要においても一部ユーザーでは在庫調整が進展してきたものの、2025年度後半まで調整が継続するものと考えております。このような状況の中、コスト面においては、引き続き徹底したコスト削減努力を継続するとともに、労務コストや物価などのコストプッシュに対し適正な価格転嫁を進めることにより適正マージンの確保に努めてまいります。また、ベースとなる鋼材売上数量が低迷するなかで、数量変化に応じた生産体制の検討、設備投資案件の厳選など、生産数量変化に柔軟に対応するとともに、当社にとって競争力の高い成長市場製品拡大に取り組んでまいります。第2四半期累計期間における連結業績につきましては、前回(2025年5月8日)公表した業績予想から大きなかい離はないため、修正は行っておりません。通期の業績予想につきましては米国の通商政策の影響を現時点で引き続き見通すことが困難であり、想定できる段階で開示したいと考えております。
四半期 2027年3月期 第1四半期
出典: 大同特殊鋼 2027年3月期 第1四半期 決算短信〔IFRS〕、開示日 2026年7月28日(https://www2.jpx.co.jp/disc/54710/140120260728500455.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当社グループの当第1四半期連結累計期間の経営成績は、次のとおりであります。(単位:百万円、%)調整後 親会社の所有者に売上収益 営業利益 税引前利益営業利益 帰属する四半期利益当四半期 163,530 13,112 11,492 14,279 9,061前年同四半期 142,352 8,658 9,165 9,721 6,416前年同期差 21,177 4,454 2,327 4,557 2,644(増減率) (14.9%) (51.4%) (25.4%) (46.9%) (41.2%)(注)調整後営業利益は、営業利益から、特別損益に該当する項目、為替差損益、在庫評価損益、環境費用引当、固定資産税(平準化)、有給休暇引当を調整し算出しております。当第1四半期連結累計期間の売上収益は、主要需要先である自動車関連の需要が低迷しているものの、産業機械の需要回復や半導体関連におけるAI用途の需要拡大を受けて受注が増加したことから、前年同期比211億77百万円増収の1,635億30百万円となりました。なお、売上収益の詳細はセグメントごとの経営成績をご覧ください。主要原材料である鉄屑価格は、2026年3月以降に市況が高騰し高位で推移しました。ニッケル価格は、昨年度と比較すると高い水準で推移しました。原油・LNG市況は、中東情勢の緊迫化に伴う供給懸念などの地政学リスクの影響を受けながら推移しました。全般的に原燃料価格は高位であり、徹底したコスト削減および販売価格への反映に継続して取り組み、適正マージン確保に努めております。この結果、当四半期における営業利益は、前年同期比44億54百万円増益の131億12百万円、税引前四半期利益は前年同期比45億57百万円増益の142億79百万円、親会社の所有者に帰属する四半期利益は前年同期比26億44百万円増益の90億61百万円となりました。セグメントごとの経営成績は、次のとおりであります。(単位:百万円、%)売上収益 営業利益前年同期差前年同四半期 当四半期 前年同四半期 当四半期 前年同期差(増減率)8,187特殊鋼鋼材 51,216 59,403 2,596 3,155 558(16.0%)機能材料・ 9,74048,302 58,043 3,057 5,790 2,733磁性材料 (20.2%)自動車部品・ 2,34129,299 31,640 1,446 2,879 1,432産業機械部品 (8.0%)438エンジニアリング 6,815 7,254 680 229 -451(6.4%)469流通・サービス 6,719 7,188 851 1,054 202(7.0%)特殊鋼鋼材構造用鋼においては、自動車関連では日系自動車メーカーの需要が低迷しているものの産業機械関連の需要が回復基調となったことを受けて、数量は増加しました。また、工具鋼に関しては自動車関連の需要低迷を受けて数量は減少しました。この結果、当セグメントは、前年同期比で増収増益となりました。機能材料・磁性材料ステンレス鋼は、半導体関連需要の増加に加えて、プラント向け拡販効果が発現してきたことにより受注数量に関しては前年対比増加しました。高合金に関しては、電機電子向けで需要が増加しました。磁石製品は、中国重希土類の輸出規制の強化に伴い、Dy(ジスプロシウム)、Tb(テルビウム)などの重希土類フリーが特徴である当社磁石への需要が上向いており、売上収益は増加しました。チタン製品は、医療関連において一部在庫調整が継続していることなどにより、売上収益は減少しました。この結果、当セグメントは、前年同期比で増収増益となりました。自動車部品・産業機械部品エンジンバルブ部品は北米などにおける需要増加を受け、売上収益は増加しました。精密鋳造品のターボ関連および型鍛造品の需要は前年並みとなりました。自由鍛造品は、航空機関連需要は堅調であり、舶用バルブや重電関連の受注水準も高位を継続しております。半導体関連においては受注が急増しておりますが、掘削関連の受注は回復途上となっております。この結果、当セグメントは前年同期比で増収増益となりました。エンジニアリング鉄鋼用溶解設備および熱処理炉等の工事進捗等により、当セグメントは前年同期比で増収減益となりました。
(2)当四半期の財政状態の概況当社グループの当第1四半期連結会計期間末の資産合計は、前期末に比べ494億96百万円増加し9,058億76百万円となりました。資産合計の増加の主な内訳は、棚卸資産の増加172億26百万円、その他の金融資産(非流動資産)の増加114億58百万円、営業債権及びその他の債権の増加109億58百万円、有形固定資産の増加44億22百万円であります。資産合計の増加の主な要因は、下記のとおりであります。・棚卸資産、営業債権及びその他の債権は、原材料市況の上昇、堅調な需要への生産対応および売上増加等により増加しております。・その他の金融資産(非流動資産)は、保有株式の時価の上昇等により増加しております。・有形固定資産は、成長分野への戦略設備投資等により増加しております。また、当社グループの当第1四半期連結会計期間末の非支配持分を含めた資本は、前期末に比べ118億53百万円増加し5,253億11百万円となりました。資本の増加の主な内訳は、その他の資本の構成要素の増加78億57百万円、利益剰余金の増加37億17百万円であります。資本の増加の主な要因は、下記のとおりであります。・保有株式の時価の上昇等によりその他の資本の構成要素が増加しております。・親会社の所有者に帰属する四半期利益90億61百万円の計上等により利益剰余金は増加しております。この結果、当第1四半期連結会計期間末の親会社所有者帰属持分比率は53.4%となりました。
(3)連結業績予想などの将来予測情報に関する説明今後、中東情勢や米国における関税政策を含む通商政策、中国における輸出規制に伴う様々な影響が想定されます。これらの影響が、国際的なサプライチェーンの分断リスクを高める可能性があります。各国の物価変動による個人消費の変化や企業活動における生産、販売戦略への影響も懸念されます。さらに、金利政策や為替変動による世界経済への多様な影響によって不確実性が高まる状況となっています。これに加え、ウクライナ情勢や台湾を巡る米中対立など地政学リスクを内包した経営環境となっています。当社の主要需要先である自動車関連の需要は、中国、ASEANを中心とした日系自動車メーカーのシェアの低迷などを受けて需要が減少しておりますが、産業機械関連の需要は回復してきました。半導体製造装置関連では、AI用途の需要拡大を受けて、ユーザーによる在庫積み増しの動きもあり受注が急拡大していくことが期待されます。自由鍛造品については、航空機関連、船舶用エンジンバルブ、重電関連の受注は引き続き堅調であることが期待され、自由鍛造品の半導体関連も需要が急増していることもあり、今後、自由鍛造品の売上収益が拡大していくことが期待されます。一方で、掘削関連の受注は回復途上でありますが、原油市況の変動に伴い需要動向に変化が生じる可能性があり、その動向を注視してまいります。磁石製品に関しては、中国重希土類の輸出規制の強化に伴い、Dy(ジスプロシウム)、Tb(テルビウム)などの重希土類フリーが特徴である当社磁石への需要が上向いており、引き続き堅調に推移するものと考えております。コスト面においては、引き続き徹底したコスト削減努力を継続するとともに、労務コストや物価などのコストプッシュに対し適正な価格転嫁を進めることにより適正マージンの確保に努めてまいります。中長期的な取り組みとしては、成長市場製品の需要の捕捉、新たな顧客、次世代製品など新たな価値を提供していくための事業ポートフォリオの変革を遂行してまいります。設備投資においては、2024年度に半導体関連製品の需要に対応するため、知多第2工場(愛知県知多市)にVAR2基の導入を行っており、足元の半導体製造装置向けステンレス鋼の受注急増に対応してまいります。また、主機、補機、センサー用磁石については、重希土類フリー磁石など特長ある製品の需要増加に対応するため2026年4月に電動車駆動モータ用磁石製造ラインを新たに設置しました。足元では、航空・宇宙分野、エネルギー関連分野など、将来的な高合金の需要拡大を見据え、「高合金プロセス改革プロジェクト」として360億円規模の大型投資を進めております。今後も外部環境変化を踏まえつつ投資効果を精査し、中長期的な企業価値向上が見込める案件に投資を実行することで、事業ポートフォリオの変革を進めてまいります。当期の連結業績につきましては、前回(2026年5月15日)公表した業績予想から大きなかい離はないため、修正は行っておりません。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。