
※本記事は東海カーボンが公開したIR資料(直近の通期決算説明資料)に基づく事実整理であり、特定銘柄の売買を推奨するものではありません。数値は開示資料に基づきますが、利益指標の定義や集計方法は会社により異なる場合があります。投資判断はご自身の責任でお願いいたします。
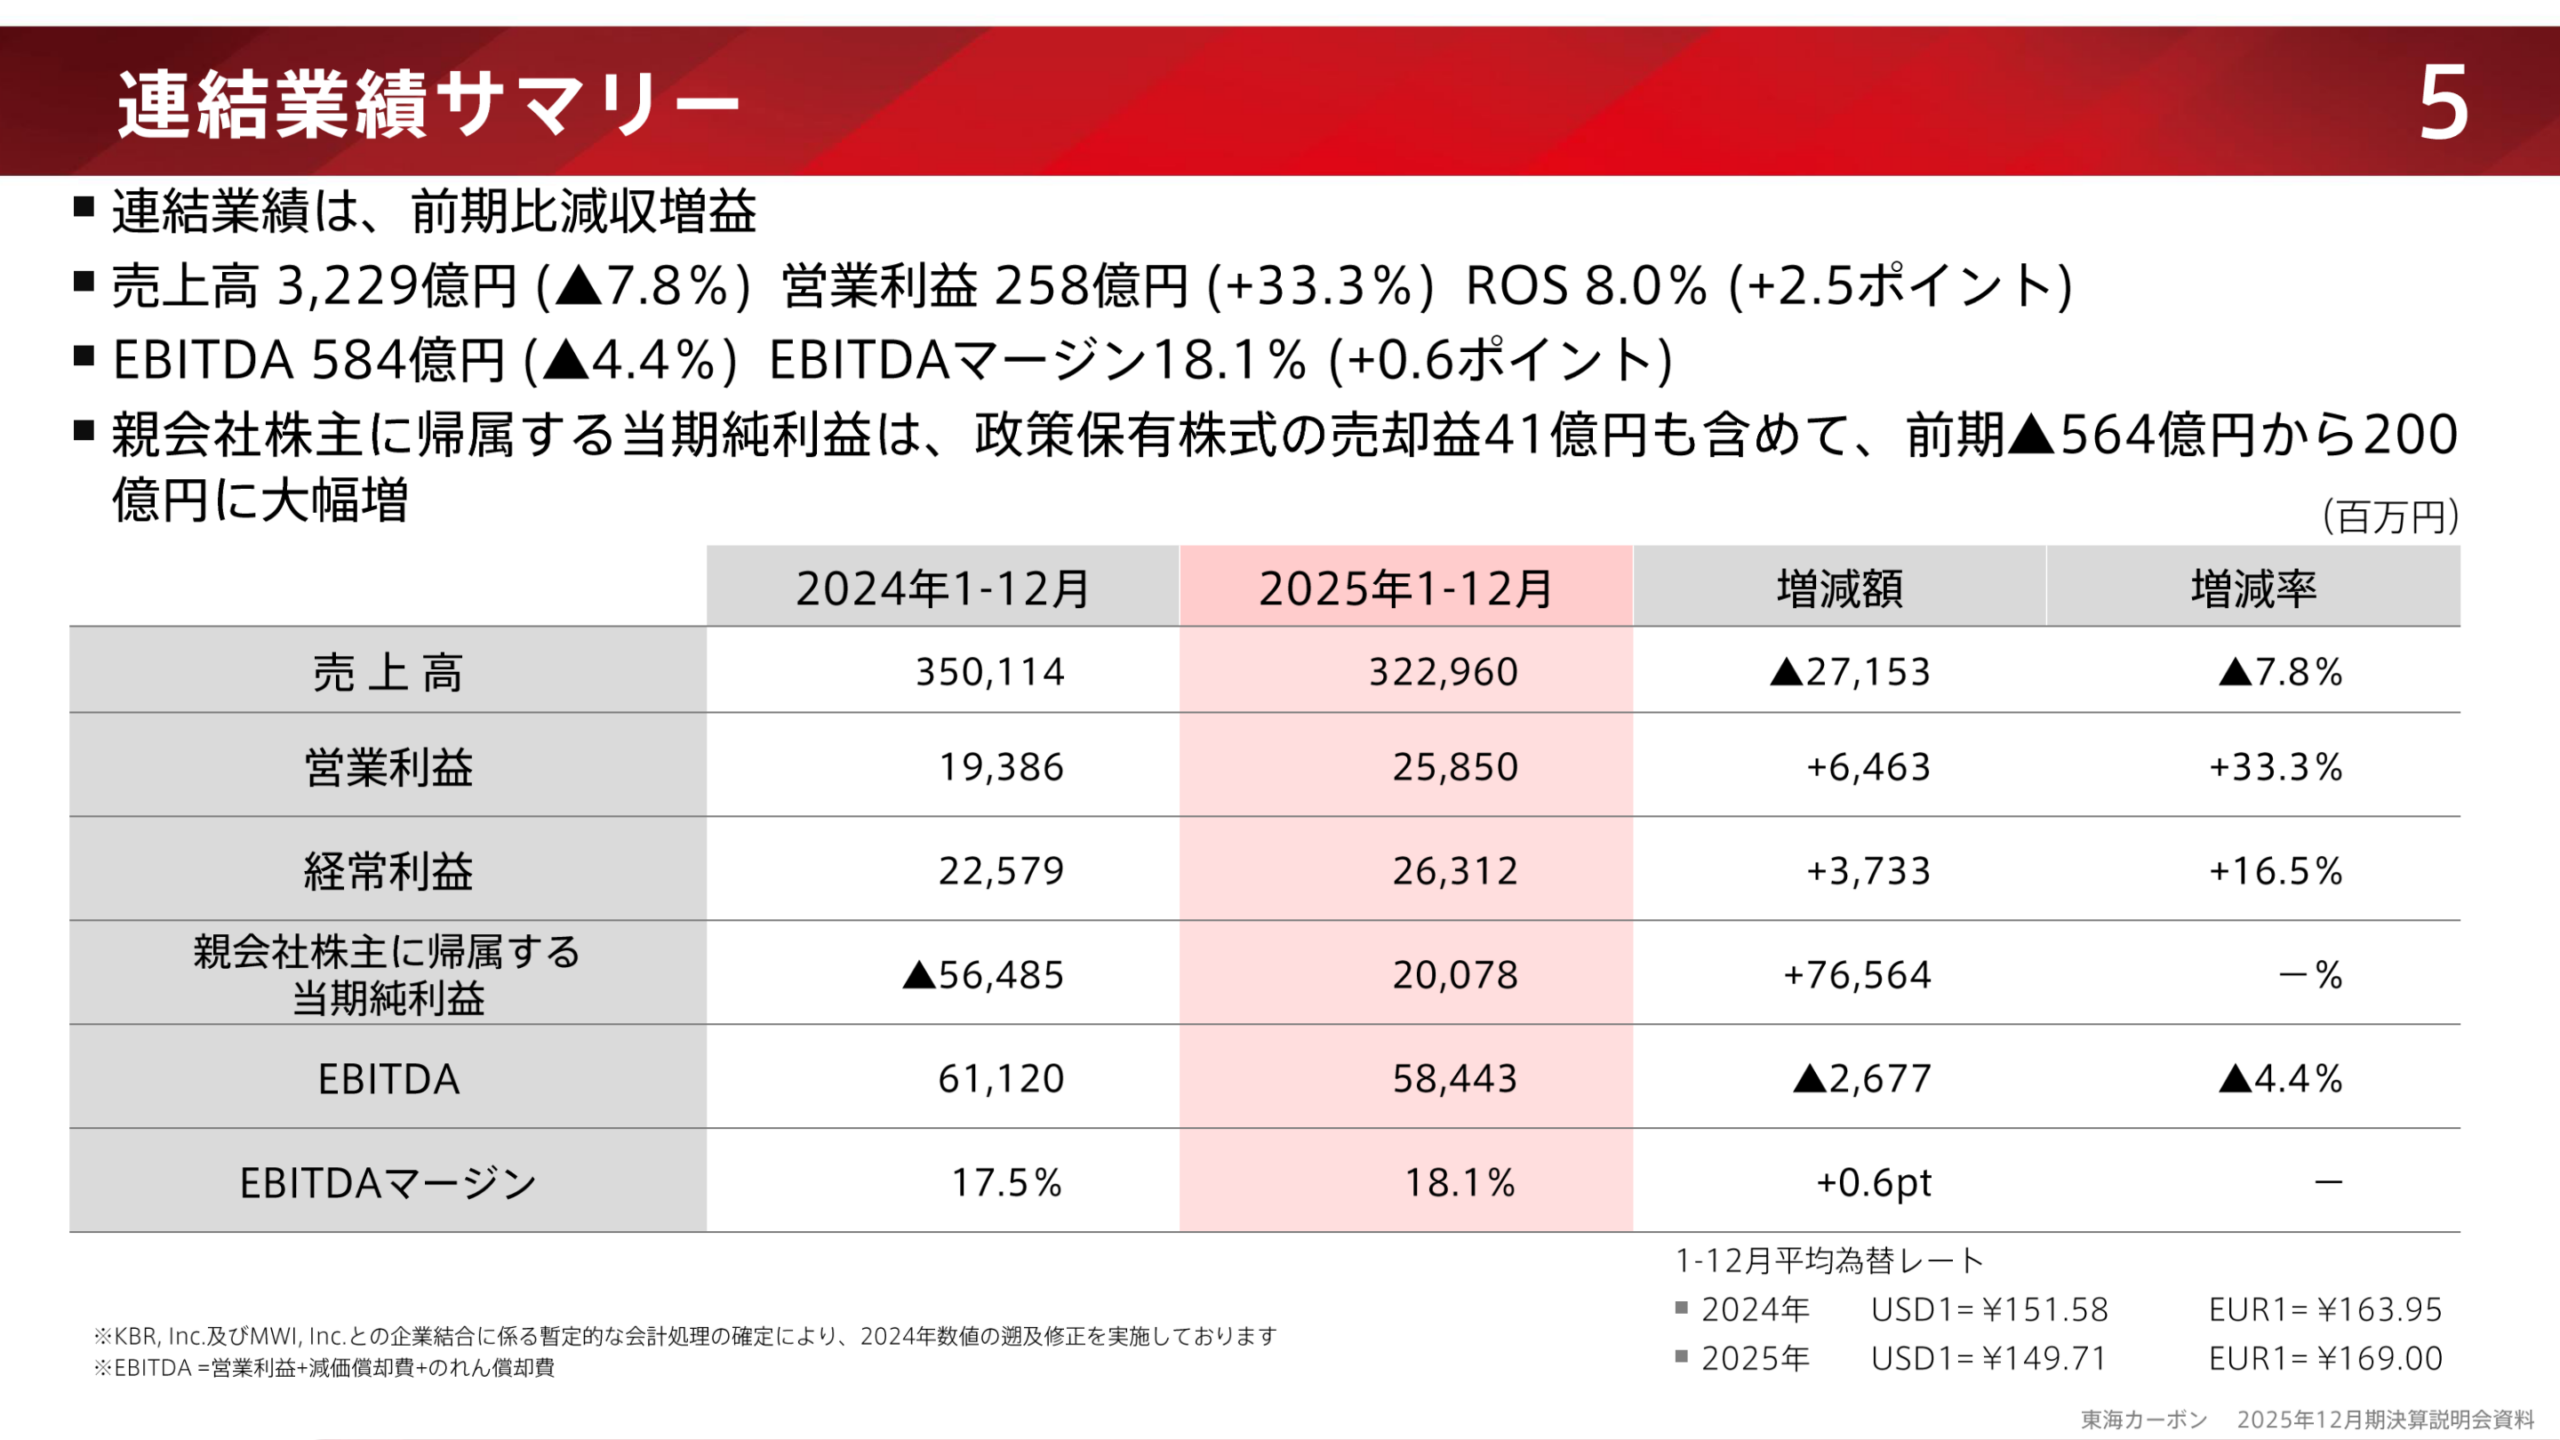
東海カーボンが2026年2月13日付で公表した2025年12月期決算説明会資料によると、2025年1-12月期の連結売上高は322,960百万円(前期比▲7.8%)、営業利益は25,850百万円(同+33.3%)、経常利益は26,312百万円(同+16.5%)となり、連結業績は前期比減収増益となった。親会社株主に帰属する当期純利益は、前期の▲56,485百万円から20,078百万円となり黒字転換した。EBITDAは58,443百万円(前期比▲4.4%)と減少した一方、EBITDAマージンは18.1%と0.6pt改善し、ROSは8.0%(+2.5ポイント)となった。金額の単位は百万円。
連結業績(2025年12月期 実績)
資料は、売上高について、米国拠点の連結子会社化とメモリ半導体需要の回復等によりファインカーボン事業で前期比増収となった一方、黒鉛電極事業のドイツ拠点売却、カーボンブラック事業での販売価格の低下や販売数量の減少等により、連結全体では前期比減収になったと記載している。営業利益は、黒鉛電極事業の構造改革及びスメルティング&ライニング事業の前期減損損失計上等により両事業とも大幅に反転し、第4四半期にカーボンブラック事業において一過性の損失を計上したものの、生産効率の改善やコスト削減も寄与し連結全体では前期比増益となった。親会社株主に帰属する当期純利益については、前期の構造改革費用や減損損失の一巡のほか、資本効率の向上を目的とする政策保有株式の売却益41億円も寄与したと説明している。売上高及び営業利益、経常利益、当期純利益はいずれも2025年11月6日公表の通期業績予想を上回って着地した。なお資料には、KBR, Inc.及びMWI, Inc.との企業結合に係る暫定的な会計処理の確定により、2024年数値の遡及修正を実施している旨の注記がある。なおEBITDAは、営業利益に減価償却費とのれん償却費を加えたものと定義されている。
| 項目 | 2025年12月期 | 2024年12月期 | 増減額 | 増減率 |
|---|---|---|---|---|
| 売上高 | 322,960 | 350,114 | ▲27,153 | ▲7.8% |
| 営業利益 | 25,850 | 19,386 | +6,463 | +33.3% |
| 経常利益 | 26,312 | 22,579 | +3,733 | +16.5% |
| 親会社株主に帰属する当期純利益 | 20,078 | ▲56,485 | +76,564 | -% |
| EBITDA | 58,443 | 61,120 | ▲2,677 | ▲4.4% |
| EBITDAマージン | 18.1% | 17.5% | +0.6pt | - |
セグメント別の状況
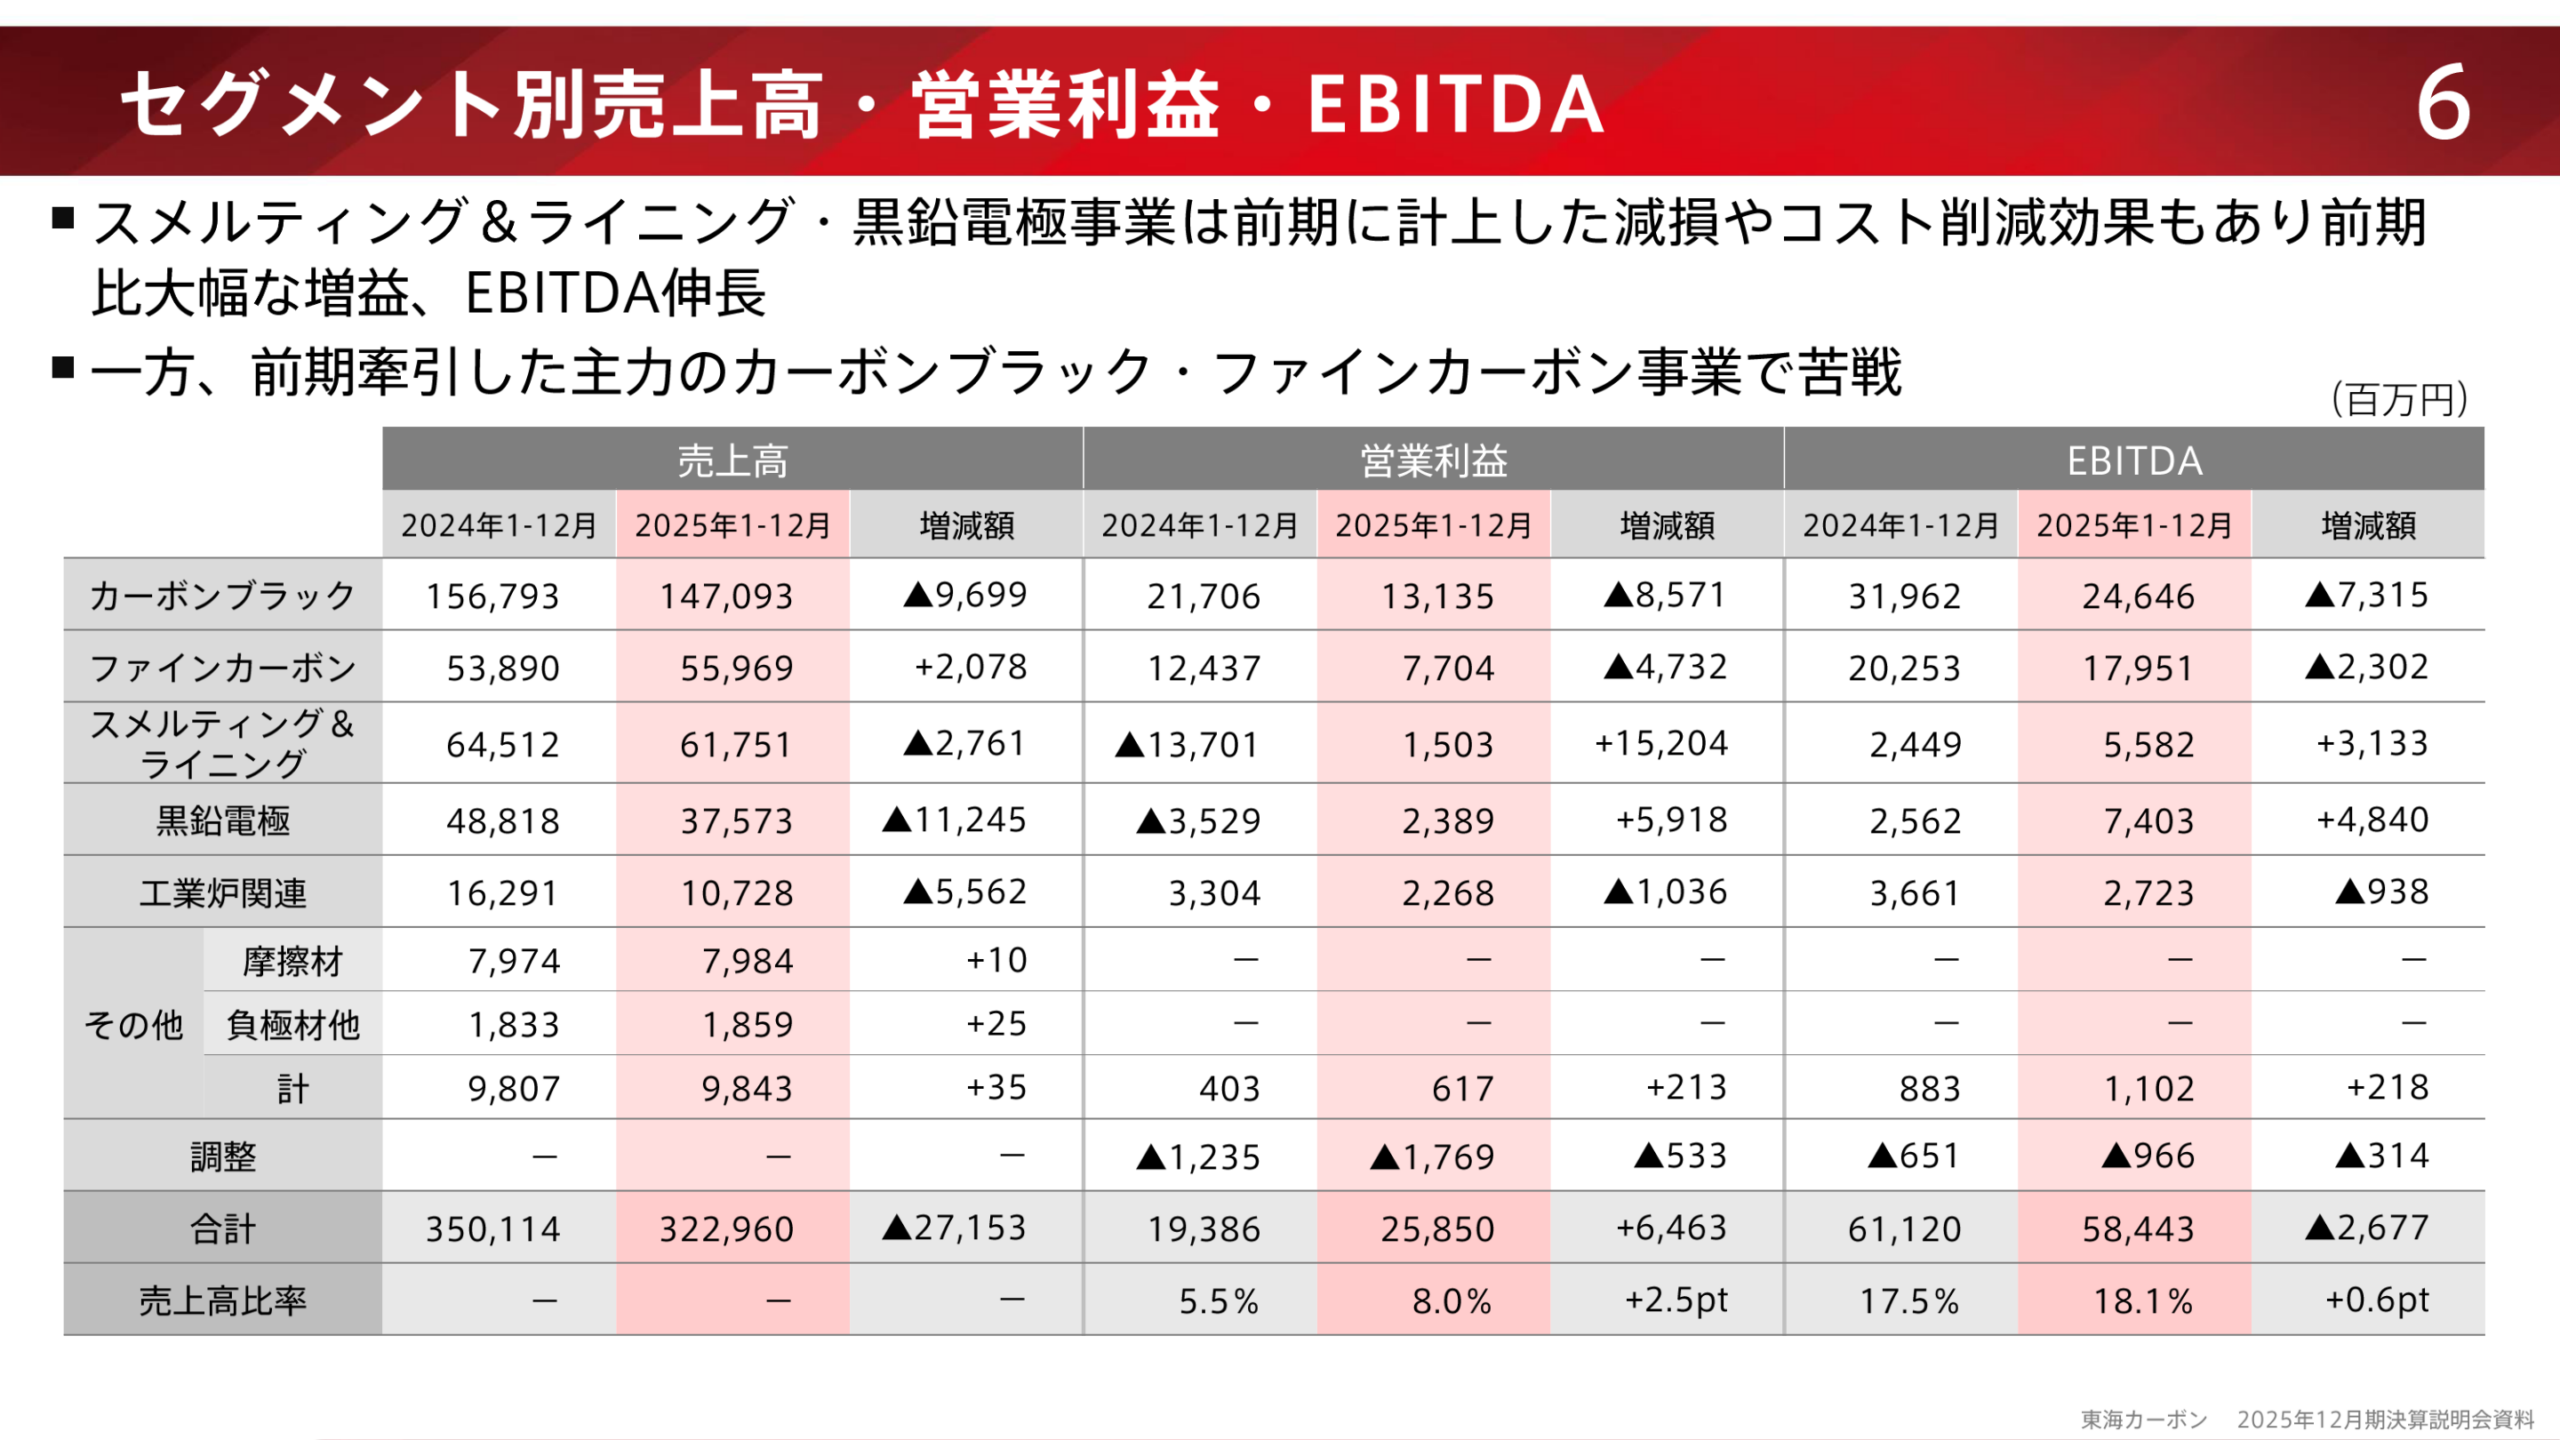
資料は、スメルティング&ライニング事業・黒鉛電極事業について、前期に計上した減損やコスト削減効果もあり前期比大幅な増益、EBITDA伸長とし、一方で前期牽引した主力のカーボンブラック事業・ファインカーボン事業で苦戦したとしている。カーボンブラックは、タイヤメーカーにおける生産調整等による販売数量減、販売価格下落により前期比減収となり、営業利益はマージン縮小、(株)ブリヂストンのカーボンブラック製造販売タイ子会社の連結子会社化(当第4四半期より連結化)に伴う一過性の損失もあり前期比減益となった。ファインカーボンは、メモリ半導体需要の回復に伴う主要製品ソリッドSiCフォーカスリングの販売数量増や米国拠点の連結子会社化が寄与して前期比増収となった一方、世界的なEV市場の成長鈍化によるSiCパワー半導体関連製品の成長減速、中国市場における競争激化等により前期比減益となった。スメルティング&ライニングは、アルミ製錬炉の改修需要の回復の遅れや同業他社との競争激化により前期比減収となったが、コスト削減や前年度ののれん等の減損処理による償却費減により営業利益は黒字転換した。黒鉛電極は、鉄鋼市況の低調な推移や中国の過剰な鉄鋼製品材輸出に伴う電極市況の低迷に加え、ドイツ子会社売却(2025年第2四半期より連結除外)により前期比減収となったが、原材料価格等の下落による生産コストの低下、国内工場の生産集約効果の前倒し発現、ドイツ子会社売却等の構造改革効果により黒字転換した。工業炉及び関連製品は、電子部品業界における設備投資需要の低迷と客先都合による納期ずれ等の影響もあり、販売数量減を主因に前期比減収減益となった。
| セグメント | 売上高 2025年12月期 | 売上高 2024年12月期 | 営業利益 2025年12月期 | 営業利益 2024年12月期 |
|---|---|---|---|---|
| カーボンブラック | 147,093 | 156,793 | 13,135 | 21,706 |
| ファインカーボン | 55,969 | 53,890 | 7,704 | 12,437 |
| スメルティング&ライニング | 61,751 | 64,512 | 1,503 | ▲13,701 |
| 黒鉛電極 | 37,573 | 48,818 | 2,389 | ▲3,529 |
| 工業炉関連 | 10,728 | 16,291 | 2,268 | 3,304 |
| その他 計 | 9,843 | 9,807 | 617 | 403 |
| 調整 | - | - | ▲1,769 | ▲1,235 |
| 合計 | 322,960 | 350,114 | 25,850 | 19,386 |
財務・キャッシュフロー
貸借対照表では、2025年12月末の資産合計は664,033百万円(2024年12月末は643,517百万円)、負債合計は311,187百万円(同318,777百万円)、純資産合計は352,846百万円(同324,740百万円)となった。資料は、自己資本比率47.9%(前期末44.9%)、調整後自己資本比率53.2%(前期末50.4%)、ネットD/Eレシオ0.34倍(前期末0.34倍)、ネット有利子負債1,079億円(前期末比+89億円)、有利子負債1,981億円(前期末比+68億円)と記載している。キャッシュフローは、営業活動によるキャッシュフローが55,872百万円(前期は64,471百万円)、投資活動によるキャッシュフローが▲51,052百万円(同▲70,777百万円)、財務活動によるキャッシュフローが▲7,689百万円(同9,410百万円)で、フリーキャッシュフローは+48億円(前年同期▲63億円)と記載されている。投資活動の連結範囲変更を伴う子会社株式取得(▲8,529百万円)は、当期がThai Tokai Carbon Product Rojana及びKBR/MWI調整金によるものとされている。財務活動では、TOKAI CARBON KOREAによる自己株取得により議決権所有割合が50.4%から52.6%となった。資料は、将来の成長に必要な戦略投資・設備投資を厳選しつつ継続し、有利子負債はやや増加したものの適正なレバレッジによる最適資本構成を維持しており、信用格付はJCR:A+(見通し安定的)、R&I:A(見通し安定的)を維持しているとしている。
2026年12月期 連結業績予想
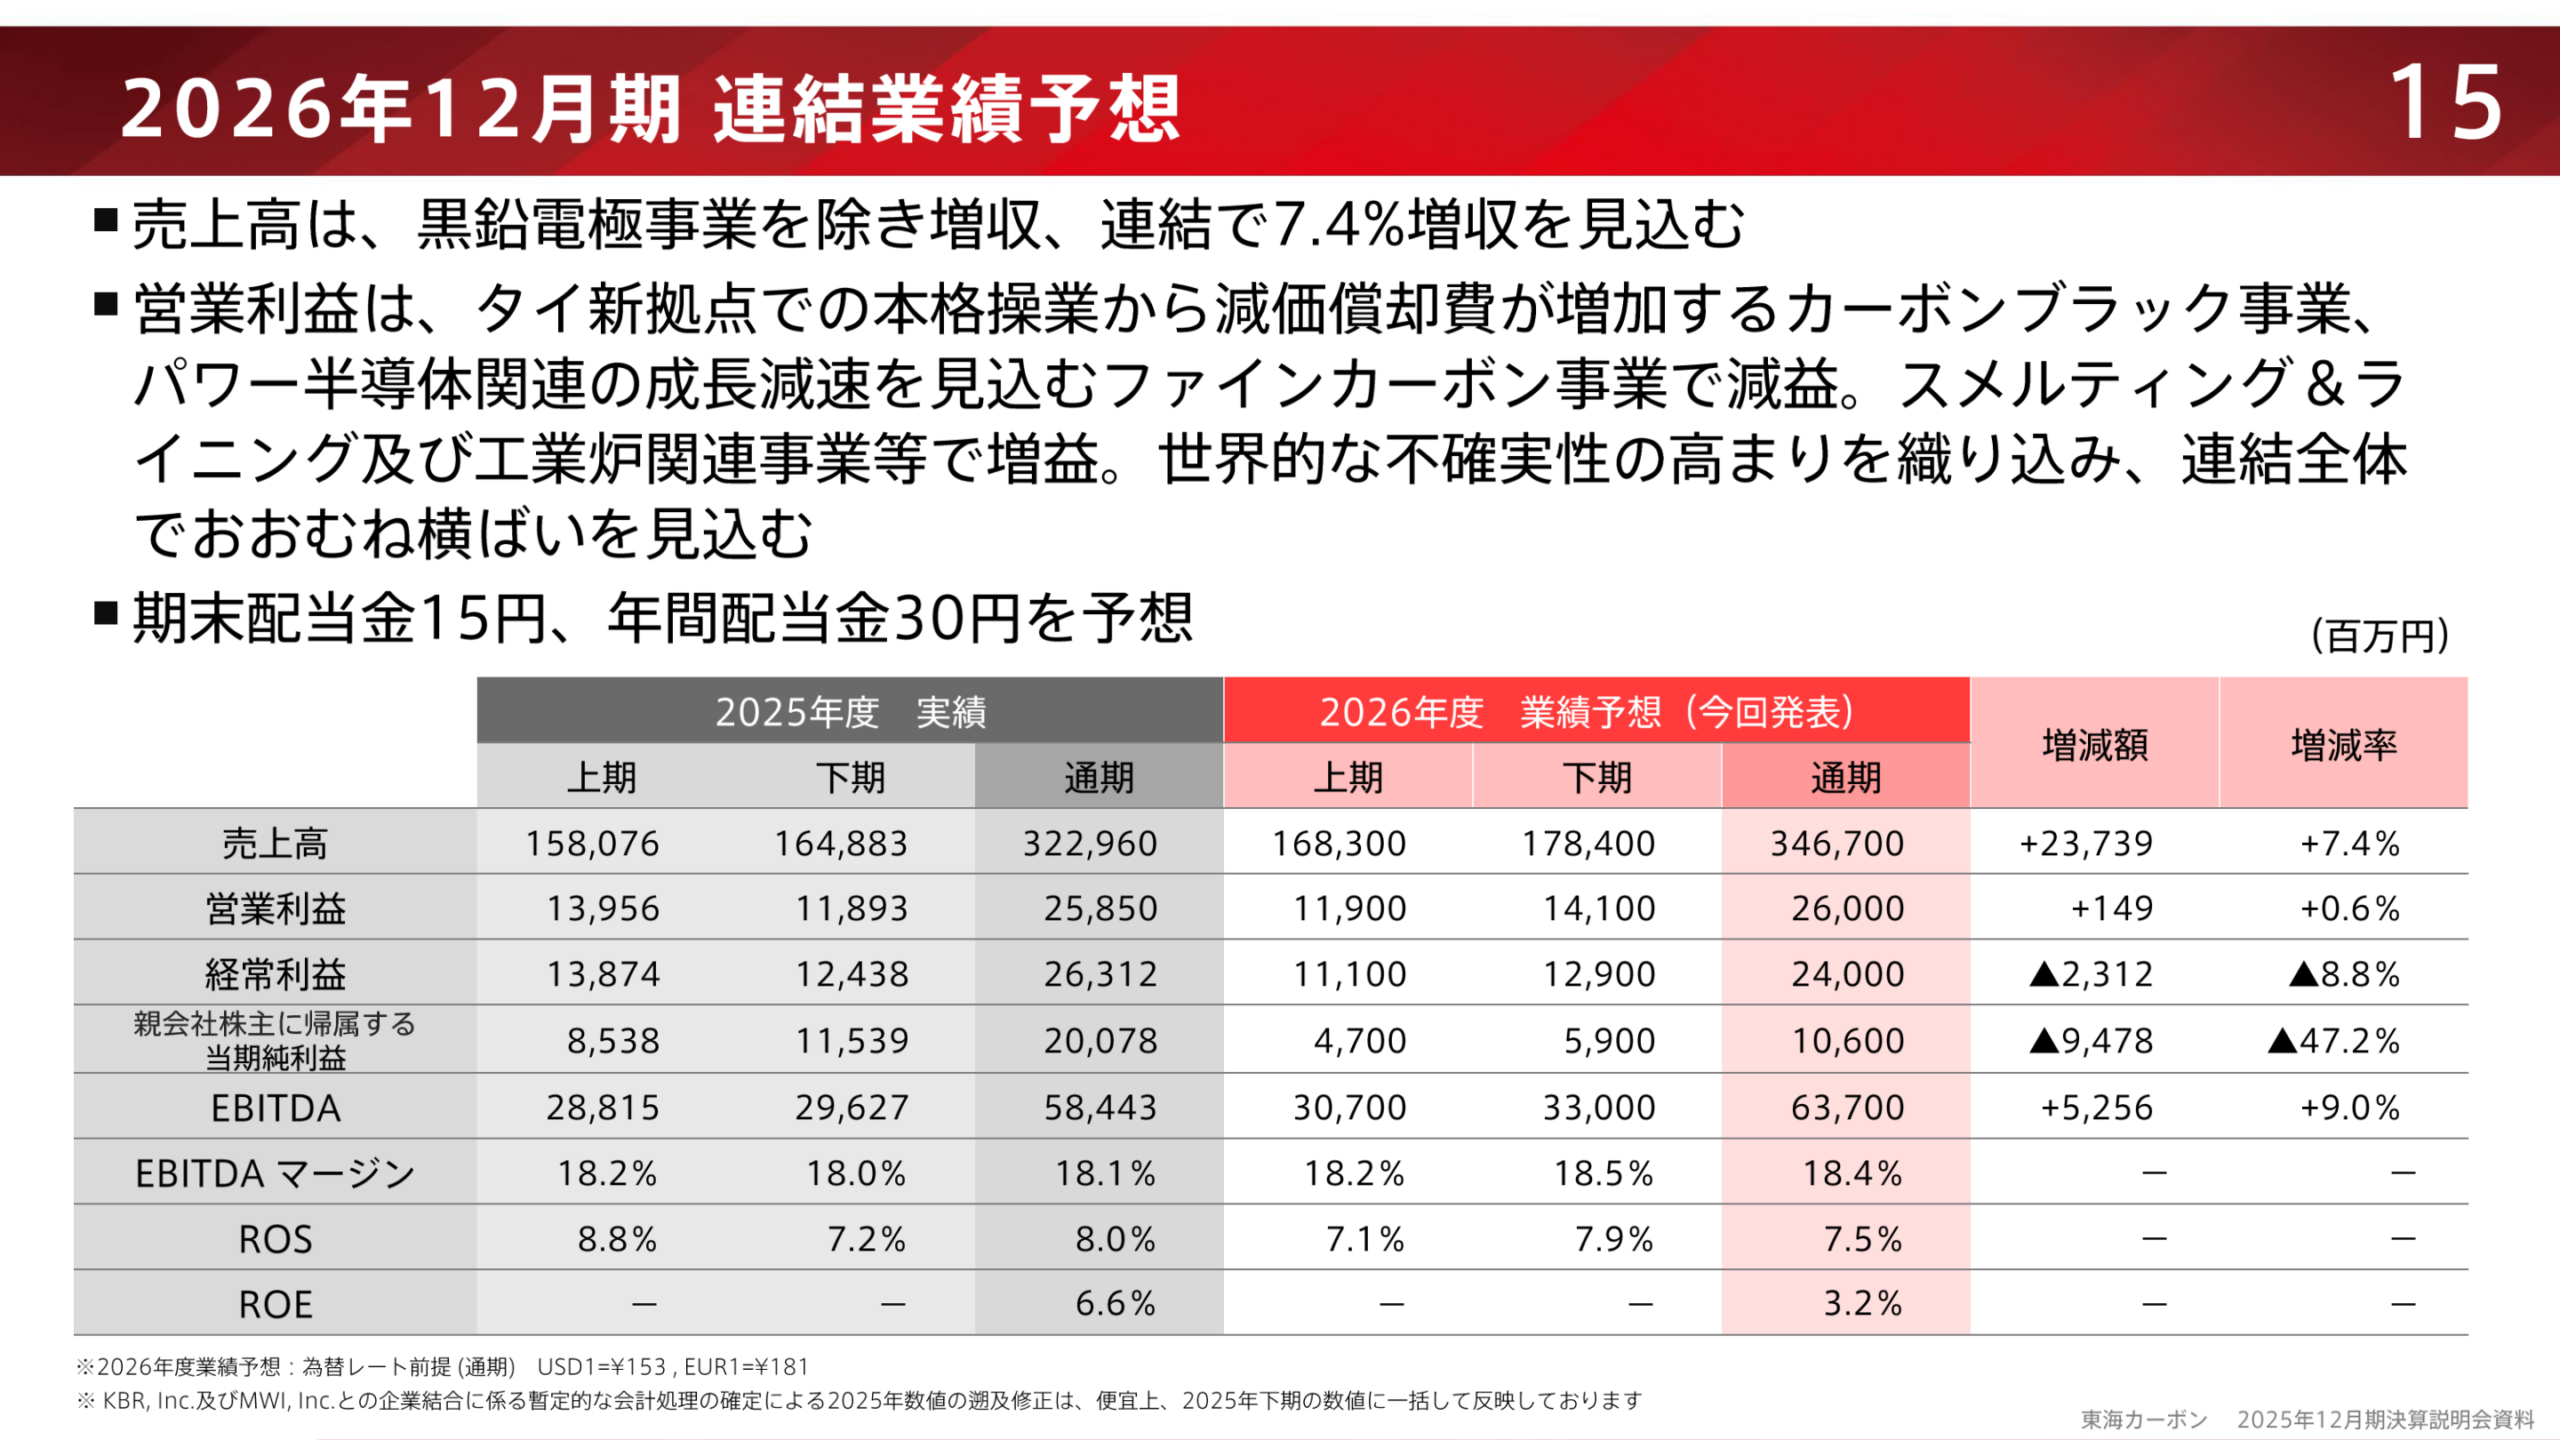
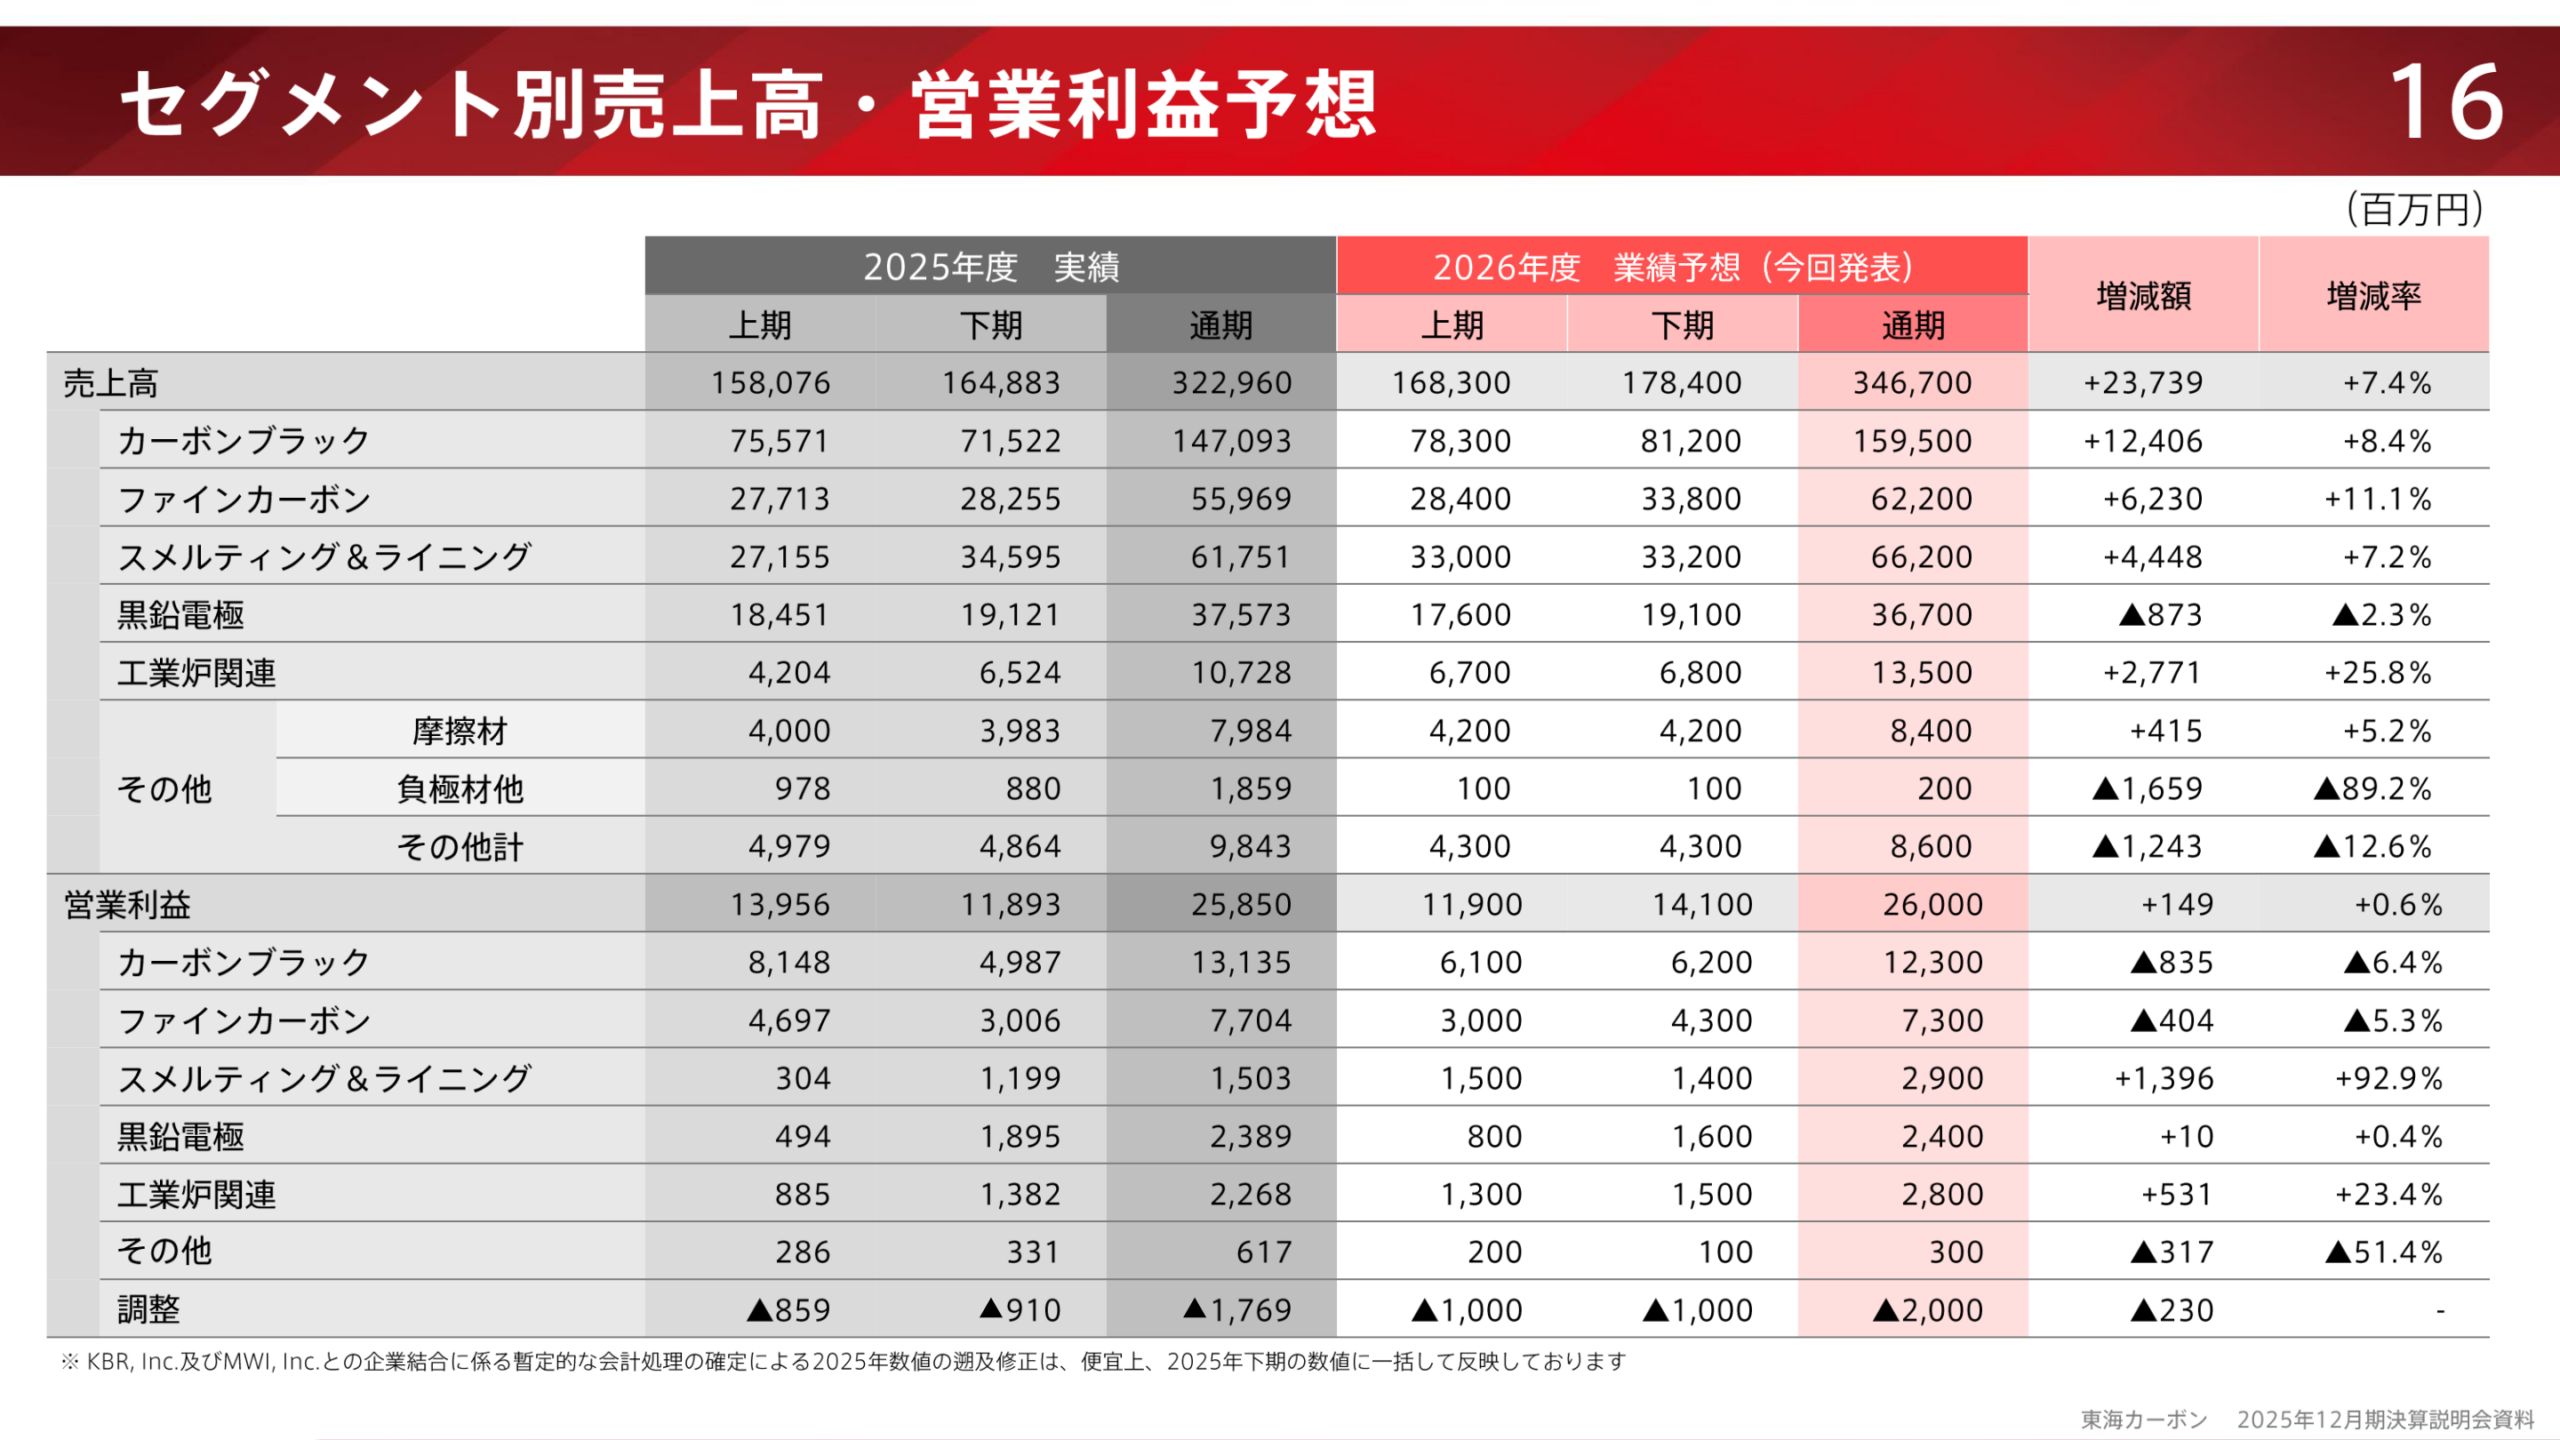
2026年12月期の連結業績予想は、売上高346,700百万円(前期比+7.4%)、営業利益26,000百万円(同+0.6%)、経常利益24,000百万円(同▲8.8%)、親会社株主に帰属する当期純利益10,600百万円(同▲47.2%)で、当期純利益は前期比で減益の見通しとなっている。EBITDAは63,700百万円(同+9.0%)、EBITDAマージン18.4%、ROS7.5%、ROE3.2%を見込む。資料は、売上高は黒鉛電極事業を除き増収で連結で7.4%増収を見込むとし、営業利益はタイ新拠点での本格操業から減価償却費が増加するカーボンブラック事業、パワー半導体関連の成長減速を見込むファインカーボン事業で減益、スメルティング&ライニング及び工業炉関連事業等で増益となり、世界的な不確実性の高まりを織り込み連結全体でおおむね横ばいを見込むとしている。為替レート前提は通期でUSD1=153円、EUR1=181円。なお2025年数値の遡及修正は便宜上2025年下期の数値に一括して反映されている。
| 項目 | 2026年12月期 予想 | 2025年12月期 実績 | 増減額 | 増減率 |
|---|---|---|---|---|
| 売上高 | 346,700 | 322,960 | +23,739 | +7.4% |
| 営業利益 | 26,000 | 25,850 | +149 | +0.6% |
| 経常利益 | 24,000 | 26,312 | ▲2,312 | ▲8.8% |
| 親会社株主に帰属する当期純利益 | 10,600 | 20,078 | ▲9,478 | ▲47.2% |
| EBITDA | 63,700 | 58,443 | +5,256 | +9.0% |
| EBITDAマージン | 18.4% | 18.1% | - | - |
| ROS | 7.5% | 8.0% | - | - |
| ROE | 3.2% | 6.6% | - | - |
セグメント別では、売上高はカーボンブラックが159,500百万円(前期比+8.4%)、ファインカーボンが62,200百万円(同+11.1%)、スメルティング&ライニングが66,200百万円(同+7.2%)、黒鉛電極が36,700百万円(同▲2.3%)、工業炉関連が13,500百万円(同+25.8%)を見込む。営業利益はカーボンブラックが12,300百万円(同▲6.4%)、ファインカーボンが7,300百万円(同▲5.3%)と減益予想である一方、スメルティング&ライニングが2,900百万円(同+92.9%)、黒鉛電極が2,400百万円(同+0.4%)、工業炉関連が2,800百万円(同+23.4%)を見込む。
| セグメント | 売上高 2026年12月期 予想 | 売上高 2025年12月期 実績 | 営業利益 2026年12月期 予想 | 営業利益 2025年12月期 実績 |
|---|---|---|---|---|
| カーボンブラック | 159,500 | 147,093 | 12,300 | 13,135 |
| ファインカーボン | 62,200 | 55,969 | 7,300 | 7,704 |
| スメルティング&ライニング | 66,200 | 61,751 | 2,900 | 1,503 |
| 黒鉛電極 | 36,700 | 37,573 | 2,400 | 2,389 |
| 工業炉関連 | 13,500 | 10,728 | 2,800 | 2,268 |
| その他 計 | 8,600 | 9,843 | 300 | 617 |
| 調整 | - | - | ▲2,000 | ▲1,769 |
| 合計 | 346,700 | 322,960 | 26,000 | 25,850 |
株主還元
2025年12月期の期末配当金は15円(変更なし)、年間配当金は30円で、配当性向は31.9%と記載されている。2026年12月期についても期末配当金15円、年間配当金30円を予想している。連結キャッシュフロー計算書上の配当金の支払は6,404百万円(前期は7,036百万円)だった。
主要指標の推移
参考資料の主要指標では、売上高は2022年340,371百万円、2023年363,946百万円、2024年350,114百万円、2025年322,960百万円、2026年予想346,700百万円と推移している。営業利益は同順に40,588百万円、38,728百万円、19,386百万円、25,850百万円、26,000百万円。ROIC(調整後)は14.3%、11.5%、6.8%、5.8%、5.4%(2026年は予想)となっている。設備投資額は2025年が36,854百万円(2024年は56,715百万円)、2026年予想は43,100百万円、減価償却費は2025年が27,700百万円で2026年予想は33,300百万円、研究開発費は2025年が4,319百万円で2026年予想は5,200百万円である。従業員数は2025年で4,436人(2024年は4,625人)。有利子負債は2025年が198,111百万円で、2026年は開示なし。
※本記事は東海カーボンが公開したIR資料(直近の通期決算説明資料)に基づく事実整理であり、特定銘柄の売買を推奨するものではありません。数値は開示資料に基づきますが、利益指標の定義や集計方法は会社により異なる場合があります。投資判断はご自身の責任でお願いいたします。










