通期・四半期とも文字数は増加したが、中身は構造改革の完遂や資本政策強化など期中の出来事の追記が中心で、粒度は同等。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、東海カーボン分です。
通期: 2024年12月期決算短信 と 2025年12月期決算短信(開示日: 2025年2月12日 → 2026年2月12日)
四半期: 2025年12月期 第2四半期決算短信 と 2026年12月期 第2四半期決算短信(開示日: 2025年8月7日 → 2026年8月5日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 3,789字 → 4,133字(前期比+9.1%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(498字) → あり(581字)
変化の型: 出来事型、施策説明充実型
増えた要素
- 長期ビジョン「Vision 2030」公表と3方針(抜本的構造改革・成長市場コミット・サステナブル価値創出)の説明
- 黒鉛電極事業の構造改革完遂(生産拠点統合・欧州子会社売却)の経過
- スメルティング&ライニング事業のガバナンス強化(経営企画部直轄化・執行役員派遣)
- ブリヂストンからのタイカーボンブラック拠点買収など事業進捗
- 新規事業(環境省助成による機能性固体炭素製造技術の開発・実証)
- 企業結合に係る暫定的な会計処理確定の注記
減った要素
- 旧中期経営計画「T-2026」(2024年2月公表)の説明
- 「主力事業の収益基盤強化」等の旧3方針の記述
要約: 文字数は増加したが、構造改革の完遂やM&A・新規事業など期中に生じた具体的事象の追記が中心で、要因分析の深掘りは見られない(数値言及・前年比言及・因果表現はいずれも減少)。旧中期計画からVision 2030への切替に伴う記述の置き換えもあり、粒度としては同等と判定した。
四半期決算短信の比較
文字数: 2,121字 → 2,348字(前期比+10.7%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(40字) → あり(19字)
変化の型: 出来事型、施策説明充実型
増えた要素
- 連結業績予想の上方修正と増配の発表
- 配当性向引き上げ・DOE指標導入(累進配当)・自己株式取得など資本コスト意識経営の説明
- タイ新工場完成(排煙脱硫装置・脱硝装置導入)の言及
- 企業結合に係る暫定的な会計処理確定の注記
減った要素
- Vision 2030公表の経緯説明(公表時点の記述)
- 黒鉛電極事業の構造改革を検討・実施中とする記述(完了により簡略化)
要約: 文字数は増加したが、資本政策(増配・自己株買い)や新工場完成など期中の出来事の追記が中心。数値言及・前年比言及・因果表現はいずれも減少しており、要因分析の深化ではなく事象の列挙による増加と判定した。
定性文の全文(前期・今期)
通期 2024年12月期
出典: 東海カーボン 2024年12月期 決算短信〔日本基準〕、開示日 2025年2月12日(https://www2.jpx.co.jp/disc/53010/140120250210568376.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度(2024年1月1日から2024年12月31日まで)の世界経済は、米国が4年半ぶりの利下げを行ったことで米国経済のソフトランディング期待が高まる一方で、欧州・中国経済が引き続き低迷する中、出口の見えないウクライナ情勢、安定化にはほど遠い中東情勢や国内外の政情不安等、世界経済の先行きは不透明な状況が続きました。このような情勢下、当社グループにおいては、2024年2月に公表したローリング中期経営計画「T-2026」の中で、「主力事業の収益基盤強化」「事業ポートフォリオマネジメントの高度化」「サステナビリティ経営の推進」の3つの基本方針を掲げ、2026年の定量目標として、売上高 4,580億円、営業利益530億円、ROS 12%、EBITDA 1,040億円の達成を目指してまいりました。黒鉛電極事業では国内黒鉛電極生産の集約や欧州拠点の生産能力削減等の構造改革に着手し、スメルティング&ライニング事業においても構造改革の検討を開始しました。一方で、カーボンブラック事業やファインカーボン事業においては、将来を見据えた製品の高付加価値化や生産能力拡充を着実に進めました。しかしながら、対面業界である鉄鋼の市況低迷や新興勢力との価格競争激化、アルミ電解用カソードの需要減退と競合の積極攻勢による売価の低下、EVの成長鈍化に伴うパワー半導体市場の減速等により、業績が悪化いたしました。この結果、当連結会計年度の売上高は前期比3.8%減の3,501億1千4百万円となりました。営業利益は前期比
49.9%減の 193億8千6百万円となりました。経常利益は前期比45.7%減の225億7千9百万円となりました。また、黒鉛電極及びスメルティング&ライニング事業において特別損失を計上したことにより、親会社株主に帰属する当期純損失は567億3千6百万円(前期純利益は254億6千8百万円)となりました。セグメント別の経営成績は下記のとおりです。
[カーボンブラック事業]タイヤメーカーにおける生産調整や一部ノンタイヤ市場での需要減退などにより、販売数量は前期比で減少したものの、コスト上昇分の一部を製品価格に転嫁したことや円安効果により、売上高は前期比で増加しました。販売数量の減少に加え、北米拠点における大型環境設備投資に伴う減価償却費増加等があったものの、為替等の影響により営業利益も前期比で増加しました。この結果、当事業の売上高は前期比5.6%増の1,567億9千3百万円となり、営業利益は前期比1.9%増の217億6百万円となりました。
[ファインカーボン事業]パワー半導体向け販売はEV市場成長鈍化の影響を受け減速した一方で、メモリ半導体需要が回復したことに伴い、主要製品ソリッド SiCフォーカスリングの販売数量は前期比で増加しました。この結果、当事業の売上高は前期比18.9%増の538億9千万円となり、営業利益は前期比17.1%増の124億3千7百万円となりました。
[スメルティング&ライニング事業]アルミ製錬炉の巻替え需要減退と一部客先での過剰在庫によりアルミ電解用カソードの需要が減少し、競合の積極攻勢により売価も低下しました。さらに、生産量の低下により固定費負担が増加したため収益が圧迫されました。この結果、当事業の売上高は前期比22.1%減の645億1千2百万円となり、営業損失は137億1百万円(前期営業利益は23億5百万円)となりました。
[黒鉛電極事業]世界的な鉄鋼景気減速により、電炉鋼を含む粗鋼生産は低調に推移しました。電極需要が減少する中、中国及びインドの安価な製品が市場に流入し、電極市況の低迷が続きました。この結果、当事業の売上高は前期比19.0%減の488億1千8百万円となり、営業損失は35億2千9百万円(前期営業利益は7億5千2百万円)となりました。
[工業炉及び関連製品事業]工業炉はエネルギー関連業界の客先プロジェクトの遅れによる納入の後ろ倒しが一部継続したものの、電子部品関連業界の発熱体需要において緩やかな回復が進みました。この結果、当事業の売上高は前期比4.3%増の162億9千1百万円となり、営業利益は前期比14.4%減の33億4百万円となりました。
[その他事業]摩擦材建設機械及び電磁市場向けの売上は、中国市場での需要減退により前期比で減少しました。また、二輪向けの売上も、近年の需要増の反動により前期比で減少しました。この結果、摩擦材の売上高は前期比11.4%減の79億7千4百万円となりました。負極材ESS(Energy Storage System)向け需要及びEV向け需要低迷により、販売数量は前期比で減少しました。この結果、負極材の売上高は前期比29.2%減の17億3百万円となりました。その他不動産賃貸等その他の売上高は前期比2.0%減の1億2千9百万円となりました。以上により、当事業の売上高は前期比15.0%減の98億7百万円となり、営業利益は前期比68.9%減の4億3百万円となりました。
(2)当期の財政状態の概況(資産、負債及び純資産の状況)
① 資産の部当連結会計年度末における資産合計は、前連結会計年度末比7億4千8百万円増の6,407億5千3百万円となりました。流動資産は、現金及び預金や売掛金等の増加により、前連結会計年度末比74億7千2百万円増の2,703億6千3百万円となりました。固定資産は、顧客関連資産やのれん等の減少により、前連結会計年度末比67億2千4百万円減の3,703億9千万円となりました。
② 負債の部当連結会計年度末における負債合計は、前連結会計年度末比356億9千3百万円増の3,155億9千5百万円となりました。流動負債は、事業再編引当金の計上や1年内返済予定の長期借入金等の増加により、前連結会計年度末比107億5千8百万円増の1,477億2千9百万円となりました。固定負債は、長期借入金や社債等が増加したことにより、前連結会計年度末比249億3千4百万円増の1,678億6千5百万円となりました。
③ 純資産の部当連結会計年度末における純資産合計は、利益剰余金等の減少により、前連結会計年度末比349億4千4百万円減の3,251億5千8百万円となりました。この結果、自己資本比率は、前連結会計年度末比5.5ポイント減の45.2%となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物は、前連結会計年度末比86億7千6百万円増の651億3千5百万円となりました。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は次のとおりです。
① 営業活動によるキャッシュ・フロー当連結会計年度における営業活動によるキャッシュ・フローは、644億7千1百万円の収入(前期比23億9千6百万円の収入の増加)となりました。これは主として、税金等調整前当期純損失があった一方で、非現金支出である減損損失や、減価償却費等の計上があったことによるものであります。
② 投資活動によるキャッシュ・フロー当連結会計年度における投資活動によるキャッシュ・フローは、707億7千7百万円の支出(前期比231億4千5百万円の支出の増加)となりました。これは主として、有形固定資産の取得による支出によるものであります。
③ 財務活動によるキャッシュ・フロー当連結会計年度における財務活動によるキャッシュ・フローは、94億1千万円の収入(前期は145億1千2百万円の支出)となりました。これは主として、長期借入による収入や、社債の発行による収入等によるものであります。
(4)今後の見通し当社は、3ヶ年の中期経営計画をローリング方式で年次更新してまいりましたが、今回、従来の中期経営計画に替え、2030年のありたい姿とそこに到達するための取り組み「Vision 2030」を策定しました。「抜本的な構造改革」「成長市場へのコミット」「サステナブルな価値創出」の3つに取り組むことで事業ポートフォリオの変革を目指します。「抜本的な構造改革」に関しては、黒鉛電極事業とスメルティング&ライニング事業につき、短期集中で収益改善に向けた構造改革を完遂します。「成長市場へのコミット」に関しては、カーボンブラック事業に長期的な利益をもたらす設備投資を行い、ファインカーボン事業と工業炉事業は半導体市場の成長を支える設備投資によって生産能力の拡大と新規市場の開拓に努めます。「サステナブルな価値創出」に関しては、持続可能な社会の実現のためのソリューションを提供価値とし、喫緊のカーボンニュートラル対応を推進する一方、人的資本を重視した経営にも取り組んでまいります。これら取り組みを通じ、2030年のありたい姿として、売上高5,000億円、EBITDA20%、ROIC12%を目指してまいります。なお、経営成績見通しの前提となる為替レートにつきましては、1米ドル=148円を想定しております。上記の経営成績予想は本資料の発表日現在において入手可能な情報に基づき作成したものであり、実際の経営成績は、今後様々な要因によって予想数値と異なる結果となる可能性があります。
通期 2025年12月期
出典: 東海カーボン 2025年12月期 決算短信〔日本基準〕、開示日 2026年2月12日(https://www2.jpx.co.jp/disc/53010/140120260212555554.pdf)
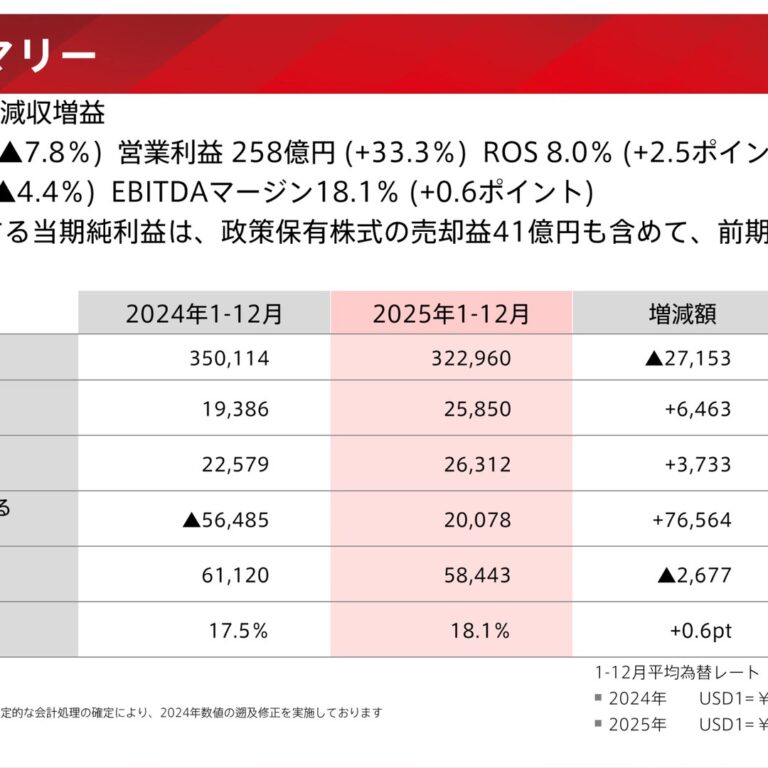
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度(2025年1月1日から2025年12月31日まで)の世界経済は、米国を中心にAI(人工知能)関連投資の拡大が継続し、景気の下支え要因となりましたが、年初の米政権交代に伴う大幅な関税引き上げや通商政策の転換により、保護主義と分断化が加速しました。主要国では、インフレ圧力が再燃する中で金融引き締めの長期化や景気減速感が強まり、地政学リスクの常態化も相まって、依然として先行き不透明な状況が続いております。このような情勢下、当社グループにおいては2025年2月に、2030年のありたい姿とそこに到達するための取り組みを示した長期ビジョン「Vision 2030」を公表いたしました。2030年のありたい姿として、売上高5,000億円、EBITDAマージン20%、ROIC12%の実現を目指し、「抜本的な構造改革」「成長市場へのコミット」「サステナブルな価値創出」の3つの取組みに注力する方針を掲げ、黒鉛電極事業では国内生産拠点の統合や欧州子会社の売却といった構造改革を完遂し、収益基盤の強靭化に向けたコスト改善等を推進いたしました。また、スメルティング&ライニング事業については、同事業を経営企画部直轄組織とした上で、欧州事業拠点に複数名の執行役員を派遣するなど、ガバナンス体制を強化し、抜本的な構造改革案の策定を加速させております。中長期的な成長やサステナビリティの観点からは、主力のカーボンブラック事業において、タイの生産拠点移転プロジェクトを推進する一方、株式会社ブリヂストンより、タイのカーボンブラック生産拠点の買収を行ったほか、使用済タイヤ等からカーボンブラックを再生させるプロジェクトを着実に進めております。また、新規事業分野においても、環境省の助成を得て、炭素循環型社会の構築に向けた機能性固体炭素製造技術の開発・実証に取り組んでおります。この結果、当連結会計年度の売上高は前期比7.8%減の3,229億6千万円となりました。営業利益は前期比33.3%増の258億5千万円と減収増益となりました。経常利益は前期比16.5%増の263億1千2百万円となりました。親会社株主に帰属する当期純利益は200億7千8百万円(前期純損失は564億8千5百万円)となりました。なお、2025年12月期において、企業結合に係る暫定的な会計処理の確定を行っており、2024年12月期に係る各数値については、暫定的な会計処理の確定の内容を反映させております。セグメント別の経営成績は下記のとおりです。
[カーボンブラック事業]当社の主要顧客であるタイヤメーカーにおいて生産調整等が実施されたことにより販売数量減となり、売上高・営業利益ともに前期比で減少しました。この結果、当事業の売上高は前期比6.2%減の1,470億9千3百万円となり、営業利益は前期比39.5%減の131億3千5百万円となりました。
[ファインカーボン事業]メモリ半導体市場向け主要製品ソリッド SiC フォーカスリングの販売数量が前期比で増加したことに加え、米国・黒鉛加工会社の KBR, Inc.と MWI, Inc.の全株を取得し連結子会社化(孫会社化)した影響もあり、売上高は前期比で増加しました。一方で、パワー半導体市場の成長減速、中国市場での競争激化、および連結子会社化に伴うのれん等の償却費の増加が影響し、営業利益は前期比で減益となりました。この結果、当事業の売上高は前期比3.9%増の559億6千9百万円となり、営業利益は前期比38.1%減の77億4百万円となりました。
[スメルティング&ライニング事業]アルミニウム製錬炉の改修需要の回復遅れと取引先の在庫調整が継続しており、アルミ電解炉用カソードの販売数量は減少しましたが、コスト削減の推進や昨年度に実施した減損処理に伴う償却費負担軽減により、営業損益は前期比大幅に改善し、黒字転換致しました。この結果、当事業の売上高は前期比4.3%減の617億5千1百万円となり、営業利益は15億3百万円(前期営業損失は137億1百万円)となりました。
[黒鉛電極事業]インド・米国を除く主要地域での生産減速により、世界の鉄鋼生産は総じて低迷しました。また、中国からの過剰な製鋼材輸出が周辺市場の重石となっており、これに伴い電極市況も低調に推移しました。当事業は、構造改革の一環として、日本では滋賀工場での生産を終了し、防府工場への生産集約を行いました。また、当社完全子会社であるTOKAI ERFTCARBON GmbH社の株式譲渡を行い、2025年4月より同社は当社連結から除外されております。この結果、当事業の売上高は前期比23.0%減の375億7千3百万円となり、営業利益は23億8千9百万円(前期営業損失は35億2千9百万円)となりました。
[工業炉及び関連製品事業]工業炉及び発熱体の主要市場であるエネルギー関連業界、電子部品業界における設備投資は引き続き停滞しました。この結果、当事業の売上高は前期比34.1%減の107億2千8百万円となり、営業利益は前期比31.4%減の22億6千8百万円となりました。
[その他事業]摩擦材鉱山向けは期末にかけて国内および東南アジアにおける需要減少の影響を受けたものの、建機向けはスポット受注が増加し、二輪車向けも堅調に推移しました。この結果、摩擦材の売上高は前期比0.1%増の79億8千4百万円となりました。負極材ESS(Energy Storage System)向けの需要は低迷しているものの、スポット需要が発生しました。この結果、負極材の売上高は前期比1.6%増の17億3千1百万円となりました。その他不動産賃貸等その他の売上高は前期比1.5%減の1億2千7百万円となりました。以上により、当事業の売上高は前期比0.4%増の98億4千3百万円となり、営業利益は前期比52.9%増の6億1千7百万円となりました。
(2)当期の財政状態の概況(資産、負債及び純資産の状況)
① 資産の部当連結会計年度末における資産合計は、前連結会計年度末比205億1千5百万円増の6,640億3千3百万円となりました。流動資産は、棚卸資産や売掛金等の減少により、前連結会計年度末比117億3千7百万円減の2,588億2千8百万円となりました。固定資産は、有形固定資産等の増加により、前連結会計年度末比322億5千3百万円増の4,052億4百万円となりました。
② 負債の部当連結会計年度末における負債合計は、前連結会計年度末比75億9千万円減の3,111億8千7百万円となりました。流動負債は、コマーシャル・ペーパーや事業再編引当金等の減少により、前連結会計年度末比214億1千1百万円減の1,267億2千6百万円となりました。固定負債は、長期借入金や繰延税金負債等が増加したことにより、前連結会計年度末比138億2千1百万円増の1,844億6千万円となりました。
③ 純資産の部当連結会計年度末における純資産合計は、利益剰余金や為替換算調整勘定等の増加により、前連結会計年度末比281億6百万円増の3,528億4千6百万円となりました。この結果、自己資本比率は、前連結会計年度末比3.0ポイント増の47.9%となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物は、前連結会計年度末比8億8百万円減の643億2千7百万円となりました。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は次のとおりです。
① 営業活動によるキャッシュ・フロー当連結会計年度における営業活動によるキャッシュ・フローは、558億7千2百万円の収入(前期比85億9千8百万円の収入の減少)となりました。これは主として、税金等調整前当期純利益や、減価償却費等によるものであります。
② 投資活動によるキャッシュ・フロー当連結会計年度における投資活動によるキャッシュ・フローは、510億5千2百万円の支出(前期比197億2千5百万円の支出の減少)となりました。これは主として、有形固定資産の取得による支出によるものであります。
③ 財務活動によるキャッシュ・フロー当連結会計年度における財務活動によるキャッシュ・フローは、76億8千9百万円の支出(前期は94億1千万円の収入)となりました。これは主として、コマーシャル・ペーパーの償還や、配当金の支払等によるものであります。
(4)今後の見通し当社は、「抜本的な構造改革」、「成長市場へのコミット」、「サステナブルな価値創出」の3つの取り組みにより、長期ビジョンである「先端素材ソリューションで持続可能な社会に貢献する」の達成を目指します。「抜本的な構造改革」に関しては、黒鉛電極の改革効果を最大化するための取り組みを進め、スメルティング&ライニング事業においては収益改善に向けた抜本的な構造改革策を可及的速やかに固めた上で、ただちにこれに取り組みます。「成長市場へのコミット」に関しては、カーボンブラック事業の中長期的な成長に不可欠な設備投資を行い、半導体市場とともに成長が見込まれるファインカーボン事業と工業炉事業は生産能力の拡大と新規用途の開発など市場の開拓に努めます。「サステナブルな価値創出」に関しては、持続可能な社会の実現のためのソリューションの提供を当社のコアバリューと位置づけ、喫緊のカーボンニュートラル対応を推進する一方、価値創出の源泉である人的資本への投資を拡充し、多様な人材が活躍できる組織風土の醸成に取り組みます。これらの取り組みを通じ、2030年のありたい姿として、売上高5,000億円、EBITDA20%、ROIC12%を目指してまいります。なお、経営成績見通しの前提となる為替レートにつきましては、1米ドル=153円を想定しております。上記の経営成績予想は本資料の発表日現在において入手可能な情報に基づき作成したものであり、実際の経営成績は、今後様々な要因によって予想数値と異なる結果となる可能性があります。
四半期 2025年12月期 第2四半期
出典: 東海カーボン 2025年12月期 第2四半期 決算短信〔日本基準〕、開示日 2025年8月7日(https://www2.jpx.co.jp/disc/53010/140120250806532219.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当中間連結会計期間(2025年1月1日から2025年6月30日まで)の世界経済は、米国の保護主義的な通商政策や地政学的リスクの高まりを背景として、前年比減速傾向にあります。米国の通商政策がグローバルサプライチェーンを通じて世界中に大きな影響を及ぼす一方で、米中対立、長期化するウクライナ戦争、多極化・複雑化する中東情勢等、世界経済の先行き不透明感は、依然として強い状況が続いています。このような情勢下、当社グループにおいては本年2月に、2030年のありたい姿とそこに到達するための取り組み・施策を中心とした長期ビジョン「Vision 2030」を公表いたしました。2030年のありたい姿として、売上高5,000億円、EBITDAマージン20%、ROIC12%の実現を目指し、「抜本的な構造改革」「成長市場へのコミット」「サステナブルな価値創出」の3つの取組みに注力する方針の下、黒鉛電極事業における国内生産拠点の統合、欧州子会社の売却等の構造改革を実施し、スメルティング&ライニング事業の構造改革についても検討を進めております。中長期的な成長の観点からは、タイのカーボンブラック工場移転プロジェクト推進、使用済タイヤ等からカーボンブラックを生成する共同プロジェクトの始動等に取り組んでおります。また、2024年12月期に実施した減損等により、2025年12月期より償却費等の固定費が減少しております。この結果、当中間連結会計期間の売上高は前年同期比7.5%減の1,580億7千6百万円となりました。営業利益は前年同期比65.7%増の139億5千6百万円となりました。経常利益は前年同期比31.9%増の138億7千4百万円となりました。親会社株主に帰属する中間純利益は前年同期比133.2%増の85億3千8百万円となりました。セグメント別の経営成績は下記のとおりです。
[カーボンブラック事業]販売数量は拠点により差が見られるものの、タイヤメーカーにおける生産調整等のため、全体では前年同期比で減少し、売上高・営業利益ともに前年同期比で減少しました。この結果、当事業の売上高は前年同期比5.0%減の755億7千1百万円となり、営業利益は前年同期比25.2%減の81億4千8百万円となりました。
[ファインカーボン事業]メモリ半導体市場向け主要製品ソリッドSiCフォーカスリングの販売数量が前年同期比で増加したことに加え、米国・黒鉛加工会社のKBR, Inc.とMWI, Inc.の全株を取得し連結子会社化(孫会社化)した影響もあり、売上高は前年同期比で増加いたしました。一方で、パワー半導体市場の成長減速、および連結子会社化に伴うのれん等の償却費の増加が影響し、営業利益は前年同期比で減益となりました。この結果、当事業の売上高は前年同期比4.7%増の277億1千3百万円となり、営業利益は前年同期比28.8%減の46億9千7百万円となりました。
[スメルティング&ライニング事業]アルミ製錬炉の改修需要の回復遅れが継続しており、売価は下落しましたが、コスト削減や昨年度に実施した減損処理に伴う償却費負担軽減により、収益性は前年同期比改善しております。この結果、当事業の売上高は前年同期比9.6%減の271億5千5百万円となり、営業利益は3億4百万円(前年同期の営業損失は75億5千5百万円)となりました。
[黒鉛電極事業]中国製鋼メーカーによる過剰供給と中国製鋼材の国際市場への流入により、鉄鋼市況に回復の見通しが立たない状況が継続し、電極市況もアジア、ヨーロッパを中心に低迷しました。斯かる状況下、当事業は、構造改革の一環として、当社完全子会社であるTOKAI ERFTCARBON GmbH社の株式譲渡を行い、2025年4月より当社連結から除外となりました。この結果、当事業の売上高は前年同期比24.4%減の184億5千1百万円となり、営業利益は4億9千4百万円(前年同期の営業損失は24億2千3百万円)となりました。
[工業炉及び関連製品事業]エネルギー関連業界の客先プロジェクトの遅れの継続と電子部品関連業界における設備投資停滞の継続により、売上高・営業利益ともに前年同期比で減少しました。この結果、当事業の売上高は前年同期比18.0%減の42億4百万円となり、営業利益は前年同期比21.3%減の8億8千5百万円となりました。
[その他事業]摩擦材建機向け鉱山向けは堅調であったものの、農機向けや産機向けでは客先での生産調整が継続しました。この結果、摩擦材の売上高は前年同期比3.6%減の40億円となりました。負極材ESS(Energy Storage System)向けの需要が低迷しました。この結果、負極材の売上高は前年同期比17.9%減の9億1千4百万円となりました。その他不動産賃貸等その他の売上高は、前年同期比1.4%減の6千3百万円となりました。以上により、その他事業の売上高は前年同期比6.6%減の49億7千9百万円となり、営業利益は前年同期比34.9%減の2億8千6百万円となりました。
四半期 2026年12月期 第2四半期
出典: 東海カーボン 2026年12月期 第2四半期 決算短信〔日本基準〕、開示日 2026年8月5日(https://www2.jpx.co.jp/disc/53010/140120260805509256.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当中間連結会計期間(2026年1月1日から2026年6月30日まで)の世界経済は、AI(人工知能)の進歩と普及に伴う世界的なテクノロジー関連需要の拡大が経済活動を力強くけん引した一方で、一時は収束の兆しを見せた中東情勢が再び不安定化するなど緊張状態が続いており、先行きは依然として不透明な状態が継続しました。このような情勢下、当社グループにおいては2025年2月に公表した、2030年のありたい姿とそこに到達するための取り組みを示した長期ビジョン「Vision 2030」に基づき、2030年のありたい姿として、売上高5,000億円、EBITDAマージン20%、ROIC12%の実現を目指しております。本年5月には2026年12月期の連結業績予想の上方修正と増配を発表するとともに、配当性向の引き上げやDOE指標の導入(累進配当)、政策保有株式の縮減方針と自己株式の取得など資本コストや株価を意識した経営と株主還元の強化策を公表し、次なる成長と持続的な企業価値向上に向けた活動を展開しております。また、中長期的な成長やサステナビリティの観点からは、主力のカーボンブラック事業において、環境負荷軽減を目的として、最新鋭の排煙脱硫装置や脱硝装置を導入したタイ新工場を完成、引き続き移転プロジェクトを推進する一方、使用済タイヤ等からカーボンブラックを再生させるプロジェクトを着実に進めております。また、新規事業分野においても、環境省の助成を得て、炭素循環型社会の構築に向けた機能性固体炭素製造技術の開発・実証に取り組んでおります。この結果、当中間連結会計期間の売上高は前年同期比9.9%増の1,737億2千8百万円となりました。営業利益は前年同期比10.5%増の151億2百万円となりました。経常利益は前年同期比9.3%増の148億4千5百万円となりました。親会社株主に帰属する中間純利益は前年同期比14.0%減の72億3千5百万円となりました。なお、2025年12月期第4四半期連結会計期間において、企業結合に係る暫定的な会計処理の確定を行っており、2025年12月期中間期に係る各数値については、暫定的な会計処理の確定の内容を反映させております。セグメント別の経営成績は下記のとおりです。
[カーボンブラック事業]タイヤメーカーの生産調整に伴う販売数量減少を、新規顧客の開拓やスポット取引等によりカバーしました。また、2025年下期より新たに連結化されたタイ拠点の貢献もあり、売上高は増加しました。一方、タイ拠点の新工場の稼働に伴う減価償却費の増加、中東情勢に起因する原料油高によるマージンの悪化も影響し、営業利益は前年同期比で減少しました。この結果、当事業の売上高は前年同期比10.5%増の834億8千万円となり、営業利益は前年同期比11.1%減の72億3千9百万円となりました。
[ファインカーボン事業]SiCパワー半導体市場の需要低迷は継続しているものの、主要製品であるメモリ半導体市場向けソリッドSiCフォーカスリングの販売数量が大幅に増加したことにより、売上高および営業利益ともに前年同期比で増加しました。この結果、当事業の売上高は前年同期比19.1%増の330億1千6百万円となり、営業利益は前年同期比6.9%増の47億1千6百万円となりました。
[スメルティング&ライニング事業]アルミ電解炉用カソードは、混迷する中東情勢を背景に、一部で輸送に関する混乱が見られたものの、コスト削減の推進に加え次世代環境負荷低減型カソードRuC® (Ready-to-use Cathode) に係るライセンス料収入を計上したことで収益を下支えしました。この結果、当事業の売上高は前年同期比12.9%増の306億4千9百万円となり、営業利益は前年同期比563.9%増の20億2千万円となりました。
[黒鉛電極事業]粗鋼生産は世界的に低調だったものの、当社の主力マーケットである米国の電炉鋼生産は堅調で、日本も微減に留まりました。当事業は、前年度に実施した構造改革の一環で、ドイツの完全子会社TOKAI ERFTCARBON GmbHを2025年4月より当社連結から除外したことで、売上高は減少しましたが、構造改革の効果もあり、営業利益は増加しました。この結果、当事業の売上高は前年同期比8.5%減の168億7千8百万円となり、営業利益は前年同期比60.3%増の7億9千2百万円となりました。
[工業炉及び関連製品事業]工業炉及び発熱体の主要市場であるエネルギー関連業界におけるLiB設備投資は引き続き停滞したものの、AIデータセンター向けを中心とした積層セラミックコンデンサー(MLCC)の需要が増加しました。また、電力インフラ等に使われる抵抗器の販売も世界的な送配電網の整備進展を背景に好調に推移しました。この結果、当事業の売上高は前年同期比28.7%増の54億9百万円となり、営業利益は前年同期比37.0%増の12億1千3百万円となりました。
[その他事業]摩擦材鉱山向けはインドネシアの石炭採掘量の減少に伴い低調に推移したものの、二輪車向けが堅調に推移したほか、産業機械向け、建機向け、農機向けがそれぞれ好調に推移しました。この結果、摩擦材の売上高は前年同期比3.4%増の41億3千8百万円となりました。負極材・その他負極材、不動産賃貸等その他と合わせた売上高は前年同期比84.2%減の1億5千4百万円となりました。以上により、その他事業の売上高は前年同期比13.8%減の42億9千3百万円となり、営業利益は前年同期比77.6%減の6千4百万円となりました。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。