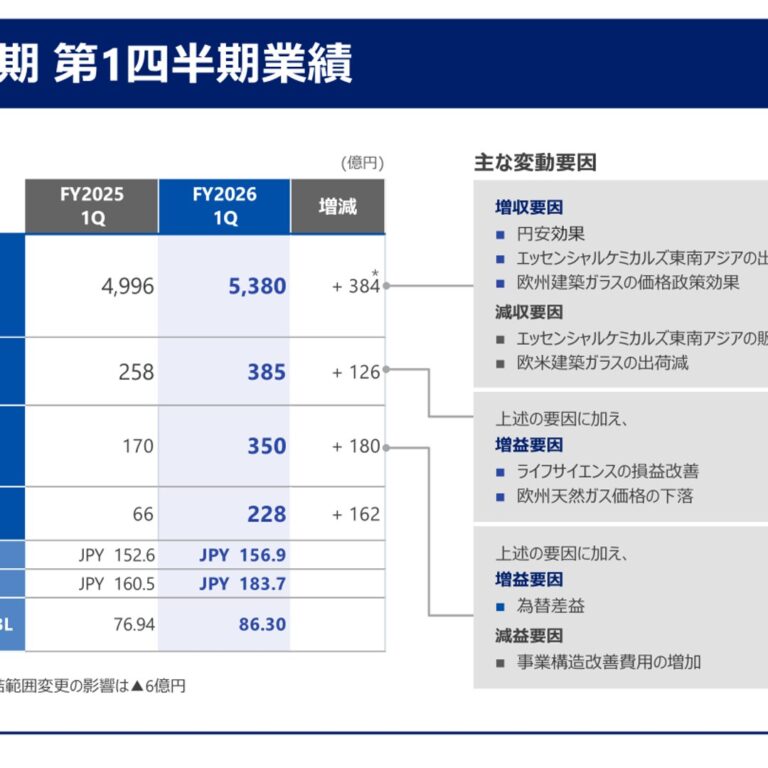
通期はセグメント別業績説明の粒度・構成に大きな変化はないが、四半期は前期の詳細な本文記載から今期は説明会資料への参照案内のみに変わり比較不能となった。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、AGC分です。
通期: 2024年12月期決算短信 と 2025年12月期決算短信(開示日: 2025年2月7日 → 2026年2月6日)
四半期: 2025年12月期 第2四半期決算短信 と 2026年12月期 第2四半期決算短信(開示日: 2025年8月1日 → 2026年8月4日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 6,318字 → 5,841字(前期比-7.5%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(794字) → あり(814字)
変化の型: 出来事型
要約: 通期は前期比-7.5%とやや分量が減ったが、建築ガラス・オートモーティブ・電子・化学品・ライフサイエンスの各セグメントについて売上高・営業利益の増減とその要因を述べる構成・粒度は前期と変わらない。増減の中身は事業環境の違い(品種構成改善、原燃材料価格、生産トラブル等)によるもので、構成の細分化・簡素化は見られない。
四半期決算短信の比較
四半期は比較不能でした。理由: 今期本文は「2026年12月期第2四半期業績説明会資料」への参照案内のみ(前期は①建築ガラス~⑤ライフサイエンスまでの詳細な本文あり)
定性文の全文(前期・今期)
通期 2024年12月期
出典: AGC 2024年12月期 決算短信〔IFRS〕、開示日 2025年2月7日(https://www2.jpx.co.jp/disc/52010/140120250206564961.pdf)
1.経営成績等の概況(1)経営成績に関する分析【当期の経営成績】当社グループは、2021年2月に長期経営戦略「2030年のありたい姿」を策定しました。この戦略では、長期安定的な収益基盤となる「コア事業」と高成長分野である「戦略事業」を両輪として、最適な事業ポートフォリオへの転換を図り企業価値の向上を目指しています。この長期経営戦略「2030年のありたい姿」を着実に実現するため、前中期経営計画 AGC plus-2023 に続き、2024年2月に2026年を最終年度とする中期経営計画 AGC plus-2026 を策定しました。その主要戦略として、コア事業の深化と戦略事業の探索を実現する“両利きの経営”の進化、サステナビリティ経営・DX(デジタルトランスフォーメーション)の加速、経営基盤の強化を設定しています。この戦略に沿って、当期(2024年1月1日から2024年12月31日まで)においては、日本でグリーン水素製造に適したフッ素系イオン交換膜の製造設備新設を決定しました。一方で、ロシアでの建築ガラス・オートモーティブ事業について譲渡を完了するなど、最適な事業ポートフォリオへの転換を着実に実行しています。当期における当社グループを取り巻く世界経済は、持ち直しの動きがみられたものの、中国経済の停滞、欧米における高い金利水準の継続、欧州におけるエネルギー情勢、中東地域をめぐる情勢、主要国における大統領選挙や総選挙の行方等、先行きの不透明な状況が続きました。当期の業績については、戦略事業のうちエレクトロニクスは、EUV露光用フォトマスクブランクス等の出荷が堅調に推移しました。コア事業のうちディスプレイは液晶ディスプレイ用ガラス基板の出荷が増加し、販売価格が上昇しました。一方、建築ガラスは、欧州で販売価格が下落したことに加え、ロシア事業譲渡に伴う減収影響がありました。自動車用ガラスは、日本を中心に自動車生産台数が減少した結果、当社グループの出荷が減少しました。また、エッセンシャルケミカルズは、苛性ソーダや塩化ビニル樹脂の販売価格が下落しました。以上の結果、当期の売上高は、為替による増収効果もあり、前期比483億円(2.4%)増の20,676億円となりました。営業利益は、原燃材料価格が下落したものの、前述の減収要因に加え、オートモーティブ、ライフサイエンス等でのコストの悪化により同29億円(2.3%)減の1,258億円となりました。税引前利益は、その他費用として、ロシア事業譲渡に伴う関係会社株式売却損及びライフサイエンス(バイオ医薬品CDMO)に係る減損損失が発生したことから、同1,728億円減の501億円の損失(前期は税引前利益1,228億円)となりました。親会社の所有者に帰属する当期純利益は、同1,598億円減の940億円の損失(前期は親会社の所有者に帰属する当期純利益658億円)となりました。【報告セグメント別の概況】(億円:千万単位四捨五入)売上高 営業利益当期 前期 当期 前期建築ガラス 4,380 4,763 164 328オートモーティブ 4,988 4,997 139 218電子 3,645 3,132 545 184化学品 5,936 5,741 568 648ライフサイエンス 1,412 1,268 △212 △124セラミックス・その他 791 834 51 33消去又は全社 △477 △542 4 1合計 20,676 20,193 1,258 1,288○建築ガラス欧米は、為替による増収効果があったものの、欧州で販売価格が下落したことに加え、ロシア事業譲渡に伴う減収影響により、前期に比べ減収となりました。アジアは、出荷が減少したものの、為替による増収効果により売上高は前期並みとなりました。以上の結果から、当期の建築ガラスの売上高は、前期比383億円(8.0%)減の4,380億円となりました。営業利益は、原燃材料価格が低下したものの、前述の減収要因により同164億円(50.0%)減の164億円となりました。○オートモーティブ自動車用ガラスは、日本と欧州を中心に自動車生産台数が減少した結果、当社グループの出荷が減少したものの、為替による増収効果等により売上高は前期並みとなりました。以上の結果から、当期のオートモーティブの売上高は、前期比9億円(0.2%)減の4,988億円となりました。営業利益は、北米の生産・出荷トラブルを主たる要因とする製造原価の悪化等により同79億円(36.1%)減の139億円となりました。○電子ディスプレイは、液晶ディスプレイ用ガラス基板の出荷増加や価格政策の見直し等により、前期に比べ増収となりました。電子部材は、EUV露光用フォトマスクブランクス等の半導体関連部材やオプトエレクトロニクス用部材の出荷が増加したことに加え、為替の効果により、前期に比べ増収となりました。以上の結果から、当期の電子の売上高は、前期比514億円(16.4%)増の3,645億円、営業利益は、同361億円(196.8%)増の545億円となりました。○化学品エッセンシャルケミカルズは、苛性ソーダや塩化ビニル樹脂の販売価格が下落したものの、為替による増収効果があったことから、売上高は前期並みとなりました。パフォーマンスケミカルズは、販売価格の上昇や為替の影響により、売上高は前期に比べ増収となりました。以上の結果から、当期の化学品の売上高は、前期比195億円(3.4%)増の5,936億円となりました。営業利益は、エッセンシャルケミカルズの販売価格下落や生産トラブルによる稼働減の影響等により、同80億円(12.4%)減の568億円となりました。○ライフサイエンスライフサイエンスは、新型コロナウイルス関連製品の特需消失による減収影響を受けたものの、為替による増収効果に加え、受託案件精算に伴う一時収入や受託案件増加等により前期に比べ増収となりました。以上の結果から、当期のライフサイエンスの売上高は、前期比144億円(11.4%)増の1,412億円となりました。営業利益は、バイオ医薬品CDMOにおける能力増強に伴う先行費用の発生等により、同88億円減の212億円の損失となりました。各報告セグメントに属する主要な製品等の種類は以下のとおりです。報告セグメント 主要製品等建築ガラス 建築用板ガラス、建築用加工ガラス(複層ガラス、強化ガラス、合わせガラス)オートモーティブ 自動車用ガラス、車載ディスプレイ用カバーガラス・ディスプレイ液晶/有機ELディスプレイ用ガラス基板、ディスプレイ用特殊ガラス電子・電子部材半導体関連部材、光学関連部材・エッセンシャルケミカルズ苛性ソーダ、塩化ビニル樹脂、ウレタン原料化学品・パフォーマンスケミカルズフッ素製品(樹脂、ガス、溶剤)、ヨウ素製品ライフサイエンス 合成医農薬開発製造受託、バイオ医薬品開発製造受託、医農薬中間体・原体上記製品の他、当社グループは、セラミックス製品、物流・金融サービス等も扱っています。
(2)財政状態に関する分析【当期の連結財政状態の概況】(億円:千万単位四捨五入)当期 前期 増減資産 28,897 29,330 △433負債 12,180 12,787 △607資本 16,717 16,543 174○資産当期末の資産は、前期末比433億円減の28,897億円となりました。これは主に、有形固定資産が増加した一方で、のれんや現金及び現金同等物、無形資産が減少したことによるものであります。○負債当期末の負債は、前期末比607億円減の12,180億円となりました。これは主に、有利子負債が減少したことによるものであります。○資本当期末の資本は、前期末比174億円増の16,717億円となりました。これは主に、利益剰余金が減少した一方で、在外営業活動体の換算差額や非支配持分が増加したことによるものであります。【当期の連結キャッシュ・フローの概況】(億円:千万単位四捨五入)当期 前期 増減営業活動によるキャッシュ・フロー 2,848 2,125 723投資活動によるキャッシュ・フロー △1,956 △1,798 △158財務活動によるキャッシュ・フロー △1,319 △1,080 △239現金及び現金同等物期末残高 1,080 1,461 △381当期におけるフリー・キャッシュ・フロー(営業活動及び投資活動によるキャッシュ・フローの合計)は、営業利益やその他の金融資産の売却等により、892億円の収入(前期は328億円の収入)となりました。一方で、財務活動によるキャッシュ・フローにおいて、有利子負債の返済による支出、配当金の支払等がありました。当期末の現金及び現金同等物(以下「資金」という)の残高は、前期末より381億円(26.1%)減少し、1,080億円となりました。○営業活動によるキャッシュ・フロー当期における営業活動により得られた資金は、前期比723億円(34.0%)増の2,848億円となりました。○投資活動によるキャッシュ・フロー当期における投資活動により使用された資金は、前期比158億円(8.8%)増の1,956億円となりました。当該支出は、有形固定資産の取得による支出等があったことによるものであります。○財務活動によるキャッシュ・フロー当期における財務活動により使用された資金は、前期比239億円(22.2%)増の1,319億円となりました。当該支出は、有利子負債の返済による支出、配当金の支払等があったことによるものであります。○キャッシュ・フロー指標2023年 2024年親会社所有者帰属持分比率(%) 49.3 49.7時価ベースの親会社所有者帰属持分比率(%) 37.9 34.0債務償還年数(年) 3.3 2.32023年 2024年インタレスト・カバレッジ・レシオ 12.0 16.9(注) 親会社所有者帰属持分比率:親会社の所有者に帰属する持分合計/資産合計時価ベースの親会社所有者帰属持分比率:株式時価総額/資産合計債務償還年数:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い
※ 各指標は、いずれも連結ベースの財務数値により算出しております。※ 株式時価総額は、期末株価終値×期末発行済株式数(自己株式控除後)により算出しております。※ 営業キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。
※ 有利子負債は、連結財政状態計算書に計上されている負債のうち、利子を支払っている全ての負債を対象としております。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。
(3)次期の見通し【次期の業績の見通し】(億円:千万単位四捨五入)親会社の所有者に帰属売上高 営業利益 税引前利益 当期純利益する当期純利益次期(2025年) 21,500 1,500 1,350 980 800当期(2024年) 20,676 1,258 △501 △779 △940増減率(%) 4.0 19.2 – – -2025年の世界経済の成長率は、全体としては安定した推移が見込まれるものの、欧州や中国等の当社グループを取り巻く経済環境については、総じて厳しい状況が続く見通しです。中国不動産市場の停滞、欧州におけるエネルギー情勢、中東地域をめぐる情勢、米国の今後の政策動向等の影響について注視していく必要があります。このような環境の下、各事業の次期の見通しは以下のとおりです。○建築ガラス建築ガラスのうち、欧州では景気低迷の影響が継続する見込みです。アジアでは、高断熱・遮熱ガラスの需要が下支えし、当社の出荷は堅調に推移する見込みです。○オートモーティブ自動車生産台数はアジアで堅調に推移するものの欧州と北米で減少し、当社グループの出荷は前期並みとなる見込みです。北米の生産・出荷トラブルの解消に加え、従来から取り組んでいる収益改善施策の進展により収益性が改善する見込みです。○電子ディスプレイのうち、液晶ディスプレイ用ガラス基板は収益改善策の推進に加え、堅調な需要により収益が改善する見込みです。電子部材のうち、EUV露光用フォトマスクブランクス等の半導体関連部材は出荷が増加する見込みです。オプトエレクトロニクス用部材は、出荷がやや減少する見込みです。○化学品エッセンシャルケミカルズは、増設設備の稼働開始により出荷は増加する見込みです。パフォーマンスケミカルズは、半導体向け、輸送機器向けフッ素関連製品の需要増により、当社の出荷は増加する見込みです。○ライフサイエンスライフサイエンスのうち、合成医農薬CDMOの売上は前期並みとなる見込みです。バイオ医薬品CDMOは、受託案件精算に伴う一時収入剥落の影響はあるものの、受託案件の増加により、売上は増加する見込みです。また、バイオ医薬品CDMOの受託案件の増加及び構造改革施策の効果発現等により損益が改善する見込みです。以上を踏まえて、当社グループの2025年通期の売上高は前期比824億円(4.0%)増の21,500億円、営業利益は前期比242億円(19.2%)増の1,500億円、税引前利益は前期比1,851億円増の1,350億円、親会社の所有者に帰属する当期純利益は前期比1,740億円増の800億円を予想しています。2025年通期の期中平均為替レートは、対米ドル150円、対ユーロ160円と想定しています。【次期の財政状態の見通し】営業活動による資金のうち、税引前利益は前期比1,851億円増の1,350億円、減価償却費は前期比57億円増の1,870億円となる見込みです。投資活動による資金のうち、設備投資は前期比175億円減の2,400億円となる計画です。財務活動としては、配当政策に基づいた配当支払に加え、有利子負債の返済と借入等を実施する予定です。
(4)利益配分に関する基本方針及び当期・次期の配当当社グループは、安定的な株主還元を目的として、単年度の業績に影響を受けにくいⅮОE(株主資本配当率)を株主還元の指標として採用しています。財務健全性を維持しながら、事業活動から創出されたキャッシュを今後の成長に必要な戦略事業等への設備投資、M&A、研究開発等に優先的に活用し、株主の皆様への還元につきましては、当期連結業績や将来の資金需要等を総合的に勘案しながら、ⅮОE3%程度を目安とした安定的な配当を継続いたします。また、自己株式の取得については、他の投資案件との比較、資本効率や財務状況を勘案しながら総合的に判断いたします。この方針に基づき、当期の配当につきましては、第2四半期末配当(中間配当)は1株当たり105円で実施し、期末配当については従来の予想どおり1株当たり105円を予定しています。なお、次期(2025年12月期)につきましては、業績見通し等を鑑み、第2四半期末配当(中間配当)は1株当たり105円、期末配当は1株当たり105円とする予定です。≪見通しに関する留意事項≫前述の業績見通しは、現時点で入手可能な情報に基づき当社グループの経営者が判断したものであり、リスクや不確実性を含んでいます。従いまして、これらの業績見通しのみに全面的に依存して投資判断を下すことは控えるようお願いいたします。実際の業績は、当社グループの事業領域を取り巻く経済情勢、市場の動向、為替レートなど様々な要素により、見通しとは異なる結果となり得ることをご承知おき下さい。
通期 2025年12月期
出典: AGC 2025年12月期 決算短信〔IFRS〕、開示日 2026年2月6日
1.経営成績等の概況(1)経営成績に関する分析【当期の経営成績】当期(2025年1月1日から2025年12月31日まで)の当社グループを取り巻く世界経済は、主要国で投資・消費活動が緩やかに持ち直しつつも、地政学リスクの高まり、関税の動向、原燃材料価格の変動等、先行きの不透明な状況が続きました。米国では、労働需給の緩和や設備投資の底堅さが景気を下支えする一方、金利水準の高止まりが企業の資金調達に影響を与える状況が続きました。中国では、内需の回復が鈍く、不動産市場の調整が継続したことから、景気の持ち直しは限定的でした。欧州においても、景気停滞が継続し、製造業の回復に遅れが見られました。日本では、賃上げ等を背景に個人消費は底堅く推移したものの、景気回復の勢いは緩やかなものとなりました。当期の業績については、オートモーティブ及び建築ガラスが増収増益となったものの、電子、化学品、ライフサイエンスが減収減益となり、売上高は前期比88億円(0.4%)減の20,588億円、営業利益は同16億円(1.3%)増の1,275億円となりました。オートモーティブは品種構成改善や価格政策の効果、エッセンシャルケミカルズでは塩化ビニル樹脂の販売価格下落、電子部材ではEUV露光用フォトマスクブランクスの出荷減等がありました。税引前利益は、その他費用として前期に発生した、ロシア事業譲渡に伴う関係会社株式売却損及びライフサイエンス(バイオ医薬品CDMO)に係る減損損失が剥落したことから、前期比1,748億円増の1,248億円(前期は税引前損失501億円)となりました。親会社の所有者に帰属する当期純利益は、同1,632億円増の692億円(前期は親会社の所有者に帰属する当期純損失940億円)となりました。【報告セグメント別の概況】(億円:千万単位四捨五入)売上高 営業利益当期 前期 当期 前期建築ガラス 4,411 4,380 173 164オートモーティブ 5,206 4,988 293 139電子 3,551 3,645 475 545化学品 5,842 5,936 530 568ライフサイエンス 1,331 1,412 △223 △212セラミックス・その他 599 791 26 51消去又は全社 △351 △477 1 4合計 20,588 20,676 1,275 1,258○建築ガラス当期の建築ガラスの売上高は、前期比32億円(0.7%)増の4,411億円となりました。営業利益は、同9億円(5.5%)増の173億円となりました。売上高は、欧米では、欧州での出荷減少及び2024年2月のロシア事業譲渡に伴う減収影響があったものの、価格政策の効果に加えて円安による増収影響により前期を上回りました。アジアでは、出荷が減少したことに加え、インドネシア等で販売価格が下落したことにより、前期を下回りました。営業利益は、人件費等のコストが増加したものの、前述の増収要因により、前期を上回りました。○オートモーティブ当期のオートモーティブの売上高は、前期比218億円(4.4%)増の5,206億円となりました。営業利益は、同153億円(110.2%)増の293億円となりました。売上高は、出荷は欧州では減少したものの、日本で増加したことに加え、全地域での品種構成改善や価格政策効果、円安による増収影響により、前期を上回りました。営業利益は、原燃材料や人件費等のコストが増加したものの、前述の増収要因により、前期を上回りました。○電子当期の電子の売上高は、前期比95億円(2.6%)減の3,551億円となりました。営業利益は、同69億円(12.7%)減の475億円となりました。売上高は、ディスプレイは液晶ディスプレイ用ガラス基板の出荷増加により前期を上回った一方、電子部材はオプトエレクトロニクスが更なる高機能化に向けた移行期であったことや、EUV露光用フォトマスクブランクスの出荷が減少したことなどにより、前期を下回りました。営業利益は、前述の減収要因に加え、化学強化用特殊ガラス事業の撤退決定に伴う費用計上により、前期を下回りました。○化学品当期の化学品の売上高は、前期比94億円(1.6%)減の5,842億円となりました。営業利益は、同37億円(6.6%)減の530億円となりました。売上高は、エッセンシャルケミカルズは、塩化ビニル樹脂の販売価格が下落したことにより、前期を下回りました。パフォーマンスケミカルズは、価格政策や、エレクトロニクス・モビリティ向け等のフッ素関連製品の出荷増が寄与し、前期を上回りました。営業利益は、エッセンシャルケミカルズでの減収及び設備修繕に伴う製造原価悪化等の影響により、前期を下回りました。○ライフサイエンス当期のライフサイエンスの売上高は、前期比81億円(5.8%)減の1,331億円となりました。営業利益は、同11億円減の223億円の損失となりました。売上高は、合成医農薬CDMO事業は堅調に推移したものの、バイオ医薬品CDMO事業で前期に計上した受託案件精算に伴う一時収入の剥落や、米国コロラド拠点の閉鎖等により、前期を下回りました。営業利益は、バイオ医薬品CDMO事業の米国拠点における固定費削減施策等の効果は発現したものの、前述の減収要因に加え、前期に欧州で稼働を開始した増設設備による固定費増加等により、前期を下回りました。
(2)財政状態に関する分析【当期の連結財政状態の概況】(億円:千万単位四捨五入)当期 前期 増減資産 29,501 28,897 604負債 12,184 12,180 4資本 17,317 16,717 600○資産当期末の資産は、前期末比604億円増の29,501億円となりました。これは主に、有形固定資産が増加したことによるものであります。○負債当期末の負債は、前期末比4億円増の12,184億円となり、前期末と同水準になりました。○資本当期末の資本は、前期末比600億円増の17,317億円となりました。これは主に、利益剰余金や在外営業活動体の換算差額が増加したことによるものであります。【当期の連結キャッシュ・フローの概況】(億円:千万単位四捨五入)当期 前期 増減営業活動によるキャッシュ・フロー 2,745 2,848 △103投資活動によるキャッシュ・フロー △1,784 △1,956 172財務活動によるキャッシュ・フロー △1,141 △1,319 179現金及び現金同等物期末残高 947 1,080 △133当期におけるフリー・キャッシュ・フロー(営業活動及び投資活動によるキャッシュ・フローの合計)は、営業利益や有形固定資産の売却等により、961億円の収入(前期は892億円の収入)となりました。一方で、財務活動によるキャッシュ・フローにおいて、有利子負債の返済による支出、配当金の支払等がありました。当期末の現金及び現金同等物(以下「資金」という)の残高は、前期末より133億円(12.3%)減少し、947億円となりました。○営業活動によるキャッシュ・フロー当期における営業活動により得られた資金は、前期比103億円(3.6%)減の2,745億円となりました。○投資活動によるキャッシュ・フロー当期における投資活動により使用された資金は、前期比172億円(8.8%)減の1,784億円となりました。当該支出は、有形固定資産の取得による支出等があったことによるものであります。○財務活動によるキャッシュ・フロー当期における財務活動により使用された資金は、前期比179億円(13.6%)減の1,141億円となりました。当該支出は、有利子負債の返済による支出、配当金の支払等があったことによるものであります。○キャッシュ・フロー指標2024年 2025年親会社所有者帰属持分比率(%) 49.7 50.3時価ベースの親会社所有者帰属持分比率(%) 34.0 37.4債務償還年数(年) 2.3 2.4インタレスト・カバレッジ・レシオ 16.9 18.8(注) 親会社所有者帰属持分比率:親会社の所有者に帰属する持分合計/資産合計時価ベースの親会社所有者帰属持分比率:株式時価総額/資産合計債務償還年数:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い
※ 各指標は、いずれも連結ベースの財務数値により算出しております。※ 株式時価総額は、期末株価終値×期末発行済株式数(自己株式控除後)により算出しております。※ 営業キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。
※ 有利子負債は、連結財政状態計算書に計上されている負債のうち、利子を支払っている全ての負債を対象としております。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。
(3)次期の見通し【次期の業績の見通し】(億円:千万単位四捨五入)親会社の所有者に帰属売上高 営業利益 税引前利益 当期純利益する当期純利益次期(2026年) 22,000 1,500 1,240 900 770当期(2025年) 20,588 1,275 1,248 795 692増減率(%) 6.9 17.7 △0.6 13.2 11.32026年の世界経済は、AI関連投資の拡大や主要国における金融環境の緩和を背景に、緩やかな成長基調を維持する見通しです。一方で、中東情勢や資源価格の変動に起因する地政学リスクは依然として市場の不安定要因であり、地域ごとに異なる構造的課題とあわせて、先行きについては不透明感が残る状況です。中国では内需の弱さや不動産市場の調整が続いており、欧州でも個人消費の弱さに加え、米国の通商政策や中国経済の減速による外需悪化が重なり、景気停滞が継続する見通しです。米国では、民間投資が景気を下支えし、底堅く推移する一方、インフレ動向を踏まえた慎重な金融政策運営が続くと見込まれます。日本については、賃上げを背景とした個人消費の底堅さが期待されるものの、成長ペースは限定的なものとなる可能性があります。このような環境の下、各事業の次期の見通しは以下のとおりです。○建築ガラス建築ガラスは増収増益の見通しです。欧米では、欧州での景気低迷が継続し、出荷の回復は限定的に留まる見通しです。価格水準の維持及びコスト削減に努めます。アジアでは、タイとインドネシアでの需要回復により出荷が増加することに加え、価格政策や生産性改善の取り組みを継続します。○オートモーティブオートモーティブは減収増益の見通しです。自動車生産台数の減少により出荷は減少する見込みです。品種構成改善や価格政策に加えて、構造改革や生産性向上に向けた取り組みを継続します。○電子電子は増収減益の見通しです。ディスプレイのうち、液晶ディスプレイ用ガラス基板の出荷はやや減少見込みであり、収益改善策を継続します。電子部材のうち、EUV露光用フォトマスクブランクス等の半導体関連部材は出荷が増加するものの、オプトエレクトロニクス用部材の出荷は前期並みの見込みです。○化学品化学品は増収増益の見通しです。インテグレイテッドケミカルズは、エレクトロニクス向け等のフッ素関連製品や、クロールアルカリ製品が増加する見込みです。エッセンシャルケミカルズ東南アジアは、増設設備の本格稼働により出荷は増加する見込みです。○ライフサイエンスライフサイエンスは増収、赤字縮小の見通しです。合成医農薬CDMO事業の売上高は増設設備の稼働開始等により前期を上回る見込みです。バイオ医薬品CDMO事業の売上高は、受託案件の増加により前期を上回る見込みです。また、バイオ医薬品CDMO事業の米国コロラド拠点閉鎖による固定費削減により損益が改善する見込みです。以上を踏まえて、当社グループの2026年通期の売上高は前期比1,412億円(6.9%)増の22,000億円、営業利益は前期比225億円(17.7%)増の1,500億円、税引前利益は前期比8億円(0.6%)減の1,240億円、親会社の所有者に帰属する当期純利益は前期比105億円(13.2%)増の900億円を予想しています。2026年通期の期中平均為替レートは、対米ドル155円、対ユーロ180円と想定しています。【次期の財政状態の見通し】営業活動による資金のうち、税引前利益は前期比8億円減の1,240億円、減価償却費は前期比32億円増の1,830億円となる見込みです。投資活動による資金のうち、設備投資は前期比613億円減の1,900億円となる計画です。財務活動としては、配当政策に基づいた配当支払に加え、有利子負債の返済と借入等を実施する予定です。
(4)利益配分に関する基本方針及び当期・次期の配当当社グループは、安定的な株主還元を目的として、単年度の業績に影響を受けにくいⅮОE(親会社所有者帰属持分配当率)を株主還元の指標として採用しています。財務健全性を維持しながら、事業活動から創出されたキャッシュを今後の成長に必要な戦略事業等への設備投資、M&A、研究開発等に優先的に活用し、株主の皆様への還元につきましては、当期連結業績や将来の資金需要等を総合的に勘案しながら、ⅮОE3%程度を目安とした安定的な配当を継続いたします。また、自己株式の取得については、他の投資案件との比較、資本効率や財務状況を勘案しながら総合的に判断いたします。この方針に基づき、当期の配当につきましては、第2四半期末配当(中間配当)は1株当たり105円で実施し、期末配当については従来の予想どおり1株当たり105円を予定しています。なお、次期(2026年12月期)につきましては、業績見通し等を鑑み、第2四半期末配当(中間配当)は1株当たり105円、期末配当は1株当たり105円とする予定です。≪見通しに関する留意事項≫前述の業績見通しは、現時点で入手可能な情報に基づき当社グループの経営者が判断したものであり、リスクや不確実性を含んでいます。従いまして、これらの業績見通しのみに全面的に依存して投資判断を下すことは控えるようお願いいたします。実際の業績は、当社グループの事業領域を取り巻く経済情勢、市場の動向、為替レートなど様々な要素により、見通しとは異なる結果となり得ることをご承知おき下さい。
四半期 2025年12月期 第2四半期
出典: AGC 2025年12月期 第2四半期 決算短信〔IFRS〕、開示日 2025年8月1日(https://www2.jpx.co.jp/disc/52010/140120250731526208.pdf)
1.経営成績等の概況(1)経営成績に関する分析当中間連結会計期間の業績については、前年同期に比べ、自動車用ガラスは、品種構成の改善や価格政策の効果が発現し、パフォーマンスケミカルズは、販売価格が上昇しました。一方、建築ガラスは、欧州で出荷が減少したことに加え、2024年2月のロシア事業譲渡に伴う減収影響がありました。また、エッセンシャルケミカルズは、販売価格が下落しました。以上の結果、当中間連結会計期間の売上高は、円高に伴う減収影響もあり、前年同期比197億円(1.9%)減の9,955億円となりました。営業利益は、収益改善施策の効果が発現したものの、原燃材料価格上昇等のコスト悪化により、同27億円(4.7%)減の540億円となりました。税引前中間利益は、前年同期にその他費用に計上していたロシア事業譲渡に伴う関係会社株式売却損及びバイオ医薬品CDMO事業の減損損失が剥落したことから、同1,261億円増の338億円(前年同期は924億円の損失)となりました。親会社の所有者に帰属する中間純利益は、同1,284億円増の139億円(前年同期は1,145億円の損失)となりました。【報告セグメント別の概況】(億円:千万円単位四捨五入)売上高 営業利益当中間連結会計期間 前中間連結会計期間 当中間連結会計期間 前中間連結会計期間建築ガラス 2,108 2,247 32 102オートモーティブ 2,557 2,519 151 106電子 1,681 1,693 244 200化学品 2,859 2,904 225 277ライフサイエンス 635 636 △119 △141セラミックス・その他 280 424 6 24消去又は全社 △166 △271 0 0合計 9,955 10,152 540 567当中間連結会計期間における各報告セグメントの業績は、以下のとおりです。
① 建築ガラス欧米では、価格政策の効果はあったものの、欧州で出荷が減少したことに加え、ロシア事業の譲渡や円高に伴う減収影響により、前年同期に比べ減収となりました。アジアでは、インドネシア等での販売価格下落に加え、出荷が減少したことにより、前年同期に比べ減収となりました。以上の結果から、当中間連結会計期間の建築ガラスの売上高は、前年同期比139億円(6.2%)減の2,108億円となりました。営業利益は、前述の減収要因に加え、原燃材料価格が上昇したことなどにより同69億円(68.2%)減の32億円となりました。
② オートモーティブ自動車用ガラスは、出荷が欧米で減少したものの日本で増加したことに加え、品種構成の改善や価格政策の効果により、売上高は前年同期に比べ増収となりました。以上の結果から、当中間連結会計期間のオートモーティブの売上高は、前年同期比38億円(1.5%)増の2,557億円となりました。営業利益は、同46億円(43.3%)増の151億円となりました。
③ 電子ディスプレイは、液晶ディスプレイ用ガラス基板の出荷は増加したもののディスプレイ用特殊ガラスの減少により、売上高は前年同期並みとなりました。電子部材は、EUV露光用フォトマスクブランクス等の半導体関連部材の出荷の減少に加え、円高の影響もあり、前年同期に比べ減収となりました。以上の結果から、当中間連結会計期間の電子の売上高は、前年同期比12億円(0.7%)減の1,681億円となりました。営業利益は、収益改善施策の効果等により、同44億円(22.0%)増の244億円となりました。
④ 化学品エッセンシャルケミカルズは、塩化ビニル樹脂の販売価格が下落したことから、前年同期に比べ減収となりました。パフォーマンスケミカルズは、販売価格の上昇により、前年同期に比べ増収となりました。以上の結果から、当中間連結会計期間の化学品の売上高は、前年同期比46億円(1.6%)減の2,859億円となりました。営業利益は、前述の減収要因に加え、定期設備修繕に伴う製造原価悪化等により、同51億円(18.5%)減の225億円となりました。
⑤ ライフサイエンスライフサイエンスは、バイオ医薬品CDMO事業における増設設備稼働開始に伴う出荷増があったものの、前年同期に計上した受託案件精算に伴う一時収入の剥落や米国ボルダー拠点で発生した生産不具合等の減収要因により、売上高は前年同期並みとなりました。以上の結果から、当中間連結会計期間のライフサイエンスの売上高は、前年同期比1億円(0.1%)減の635億円となりました。営業利益は、バイオ医薬品CDMO事業における固定費削減施策等の効果は発現したものの、前述の減収要因により、同22億円増の119億円の損失となりました。
(2)財政状態に関する分析○資産当中間連結会計期間末の資産は、前連結会計年度末比848億円減の28,049億円となりました。これは主に、有形固定資産及び営業債権が減少したことによるものであります。○負債当中間連結会計期間末の負債は、前連結会計年度末比134億円減の12,045億円となりました。これは主に、営業債務及び未払法人所得税が減少したことによるものであります。○資本当中間連結会計期間末の資本は、前連結会計年度末比713億円減の16,004億円となりました。これは主に、前期末比で円高になったことにより在外営業活動体の換算差額が減少したことによるものであります。
四半期 2026年12月期 第2四半期
出典: AGC 2026年12月期 第2四半期 決算短信〔IFRS〕、開示日 2026年8月4日(https://www2.jpx.co.jp/disc/52010/140120260803506752.pdf)
1.経営成績等の概況当第2四半期連結累計期間の経営成績等の概況については、本日(2026年8月4日)TDnet及び当社ウェブサイトにて公表しました「2026年12月期 第2四半期業績 説明会資料」をご参照ください。(URL: https://www.agc.com/ir/library/briefing/index.html)
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。