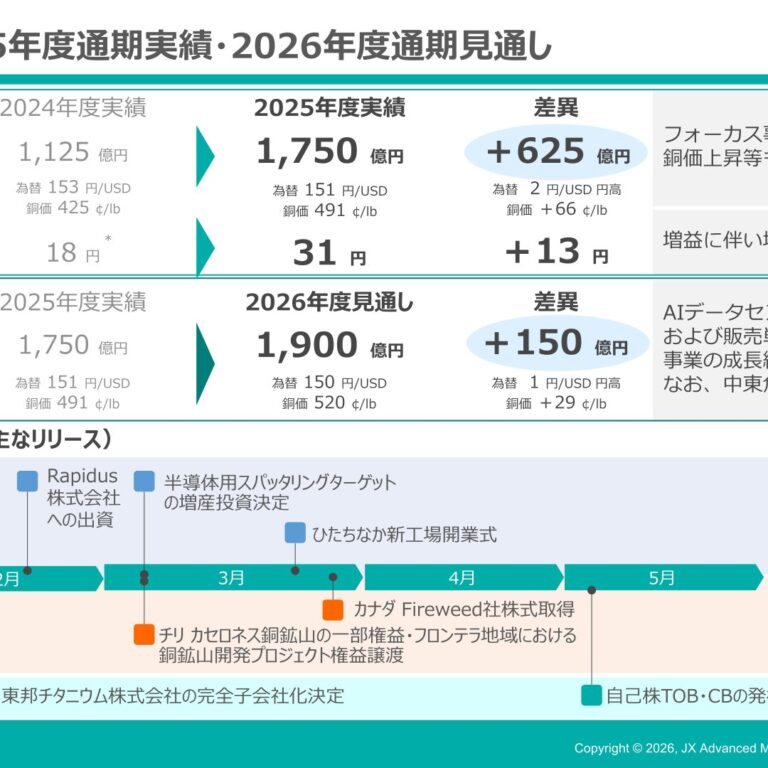
通期は新工場開業・株主還元方針変更などの新規施策説明が加わって細分化した一方、四半期は配当予想修正の構成が統合されやや簡素化。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、JX金属分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月9日 → 2026年5月11日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月5日 → 2026年8月6日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 3,935字 → 4,138字(前期比+5.2%、増加)
見出し構成の変化: 変化なし(ただし(5)利益配分の項に「(当期の配当)」「(次期の配当)」の小見出しが新たに追加され、内容が区分された)
粒度の判定: 細分化
セグメント情報注記: あり(670字) → あり(577字)
変化の型: 出来事型、施策説明充実型
増えた要素
- ひたちなか工場開業の言及(半導体先端材料の新拠点)
- 株主還元方針の変更(2027年3月期以降、連結配当性向25%程度・配当下限1株20円)の説明
- 自己株式取得及び公開買付けに関する言及
- 米国関税政策・地政学リスクへの言及の拡充
- 基礎材料セグメントでの製錬所減産検討の言及
減った要素
- ENEOSホールディングスが親会社でなくなった経緯(株式売出し・議決権比率低下)の注記説明
- MLCC/PPC株式一部譲渡に伴う連結範囲変更の詳細説明
要約: 文字数は+5.2%増加。ひたちなか工場の開業や株主還元方針の変更(配当性向25%・下限20円へ)、自己株式取得・公開買付けなど当期の新たな施策・出来事の説明が加わった。配当欄は「当期の配当」「次期の配当」に分けて記載されるようになり、やや細分化している。
四半期決算短信の比較
文字数: 3,698字 → 3,525字(前期比-4.7%、減少)
見出し構成の変化: 削除: ①連結業績予想の修正/②配当予想の修正(前年は2本立てだったが今期は単一段落に統合、配当予想の修正自体の記載なし)
粒度の判定: 粗くなった
セグメント情報注記: あり(432字) → あり(432字)
変化の型: 簡素化型、出来事型
増えた要素
- 自己株式の公開買付け決済完了(2026年7月9日、1,949億円)の注記
- 転換社債型新株予約権付社債発行に伴う社債及び借入金増加の説明
減った要素
- 「①連結業績予想の修正」「②配当予想の修正」のサブ見出し構成(単一段落に統合)
- 配当予想の修正内容(四半期ごとの配当額表を含む詳細)
要約: 文字数は-4.7%減少。前年Q1にあった「①連結業績予想の修正」「②配当予想の修正」の2本立て構成が、今年は業績予想の修正のみの単一段落に統合され、配当予想修正の記載自体がなくなった。一方で自己株式公開買付けの決済完了や転換社債型新株予約権付社債発行による負債増加の説明が新たに加わった。
定性文の全文(前期・今期)
通期 2025年3月期
出典: JX金属 2025年3月期 決算短信〔IFRS〕、開示日 2025年5月9日(https://www2.jpx.co.jp/disc/50160/140120250507532396.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当期における世界経済は、地域によって景気の推移が異なり、全体では緩やかな拡大にとどまりました。米国では個人消費が堅調に推移し景気の拡大を牽引する一方、中国では不動産不況が長引き成長の鈍化が継続、欧州ではドイツ経済の減速などもあって景気が低迷しました。国内経済は、物価の上昇などもあった一方で賃金の上昇などもあったことで個人消費に持ち直しが見られたほか、設備投資の増加や好調なインバウンド需要などもあり、景気は緩やかに回復しました。円の対米ドル相場は、日米の金利差拡大を背景に円安が進行し、6月には約38年ぶりとなる161円台の水準に達しましたが、米国経済指標の悪化や日銀の政策金利引き上げ等により円高が進行しました。その後、日米金利差拡大により再び円安が進行し、期平均では前年同期比8円安の153円となりました。半導体市場は前期までの在庫調整が一巡し、AI関連が牽引した回復の動きがみられました。生成AIの学習や推論に使われるAIサーバー向けの高価格帯製品の需要が堅調で半導体の出荷金額は高い伸びを維持する一方、出荷数量は緩やかな回復となりました。エレクトロニクス市場において、スマートフォンやパソコン・タブレットは、在庫調整一巡後の回復が見られましたが、端末へのAI機能搭載は十分に広がっておらず、買換え需要の促進にまでは至りませんでした。自動車や産業機械向けエレクトロニクス市場は力強さに欠け、分野ごとに濃淡が見られました。銅の国際価格(LME〔ロンドン金属取引所〕価格)は、期初は1ポンド当たり405セントから始まり、期末には439セント、期平均では前年同期比46セント高の425セントとなりました。昨年度から続く一部の銅鉱山の操業停止やトラブルによる銅鉱石の供給の減少や、これを受けた中国銅製錬企業の共同減産合意、欧米によるロシア産金属取引規制、投機資金の流入等によって3月以降銅相場は急騰、5月20日には1ポンド当たり492セントと史上最高値を更新しました。その後相場は落ち着くも、2025年初以降、米国による銅への関税賦課の懸念により期末にかけて上昇しました。このような経営環境の中、当社の成長戦略のコアであるフォーカス事業の成長をさらに加速させる取り組みや、ベース事業における効率的な資産運用を意識した事業の強靭化など、「JX金属グループ2040年長期ビジョン」の実現に向けた各施策を推進しました。また、次世代半導体向けCVD・ALD材料の本格生産に向けた能力増強や先端半導体材料パッケージの早期事業化などに取り組んできました。当期の連結売上高は、長期ビジョンの実現に向けた事業再編の一環として前期に実施したSCM Minera LuminaCopper Chile(以下、「MLCC」という。)及びパンパシフィック・カッパー株式会社(以下、「PPC」という。)の株式の一部譲渡によって両社が連結子会社から持分法適用会社へ変更となり、両社の売上高が連結範囲から外れたことを主因として、前期比52.7%減の7,149億円となりました。一方、営業利益は、円安基調の継続、金属価格の高止まり、半導体用スパッタリングターゲットや圧延銅箔等の主力製品の増販等により、前期比263億円増の1,125億円となりました。金融収益と金融費用の純額50億円を差し引いた結果、税引前利益は、前期比288億円増の1,075億円となり、法人所得税費用261億円を差し引いた当期利益は、前期比335億円減の814億円となりました。なお、当期利益の内訳は、親会社の所有者に帰属する当期利益が683億円、非支配持分に帰属する当期利益が131億円となりました。セグメント別の概況は、次のとおりです。
[半導体材料セグメント]当社子会社であるTANIOBIS GmbHにおいてのれんの減損損失を計上したものの、AI関連需要の拡大を受けた半導体用スパッタリングターゲットなどの製品の増販や円安を主因に増収となり、営業利益は前期並みとなりました。こうした状況のもと、半導体材料セグメントの当期における売上高は、前期比20%増の1,480億円となりました。営業利益は前期比3億円増益の267億円となりました。
[情報通信材料セグメント]サプライチェーンにおける在庫調整の一巡による圧延銅箔の増販、AIサーバー用途での当社高機能銅合金の採用拡大等による増販を主因に、前期比増収増益となりました。これに加えて、収益性向上、生産性改善等を目的に推進した収益構造改革も増収増益に寄与しております。なお、2024年8月にタツタ電線株式会社の公開買付が成立し、同社は当社の連結子会社となり、同年11月に完全子会社となりました。こうした状況のもと、情報通信材料セグメントの当期における売上高は、前期比41%増の2,651億円となりました。営業利益は前期比242億円増益の251億円となりました。
[基礎材料セグメント]円安や銅価上昇に伴う増益要因はあるものの、2023年7月に実施したMLCC株式の一部譲渡に伴い生じた為替差益や2024年3月に実施したPPC株式の一部譲渡による同社売上高及び利益の剥落を主因として、前期比減収減益となりました。こうした状況のもと、基礎材料セグメントの当期における売上高は、前期比75%減の3,065億円となりました。営業利益は前期比27億円減益の745億円となりました。
(2)当期の財政状態の概況① 資産 当連結会計年度末における資産合計は、グループ通算制度に基づきENEOSホールディングス株式会社(注)に対して計上していた通算税効果額に関する未収金の入金があり、これを借入金の返済に充当したこと等により、前連結会計年度末比429億円減少の1兆2,830億円となりました。
② 負債 当連結会計年度末における負債合計は、MLCC株式の一部譲渡に対する受取額を借入金の返済に充当したこと等により、前連結会計年度末比338億円減少の5,712億円となりました。有利子負債残高は、前連結会計年度末比669億円減少の3,013億円となり、また、手元資金等を控除したネット有利子負債は同835億円減少の2,429億円となりました。
③ 資本 当連結会計年度末における資本合計は、親会社の所有者に帰属する当期利益683億円を計上した一方で、配当850億円を実施したこと等により、前連結会計年度末比90億円減少の7,118億円となりました。(注) ENEOSホールディングス株式会社は、当社株式の全てを保有する当社の親会社でしたが、2025年3月19日付の当社株式の東京証券取引所プライム市場への新規上場に伴う所有株式の売出し及びオーバーアロットメントによる売出しにより、同社の当社株式の保有割合が42.38%となり、当社の議決権の過半数を有しないこととなったため、同社は、同日付で当社の親会社ではなくなりました。なお、親会社所有者帰属持分比率は前連結会計年度末比0.7ポイント増加し48.0%、1株当たり親会社所有者帰属持分は前連結会計年度末比12.15円減少の663.58円、ネットD/Eレシオ(ネット・デット・エクイティ・レシオ)は前連結会計年度末比0.13ポイント改善し、0.39倍となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物は583億円となり、期首に比べ215億円増加しました。各キャッシュ・フローの状況とそれらの要因は、次のとおりです。
① 営業活動によるキャッシュ・フロー営業活動の結果、資金は2,154億円増加しました(前期は384億円の増加)。これは、税引前利益や法人所得税の還付及び配当金の受取等によるものです。法人所得税の還付については、グループ通算制度に基づきENEOSホールディングス株式会社に対して計上していた通算税効果額に関する未収入金の入金があったものです。
② 投資活動によるキャッシュ・フロー投資活動の結果、資金は221億円減少しました(前期は902億円の増加)。これは、MLCC株式の一部譲渡等による収入要因があったものの、有形固定資産の取得やタツタ電線株式会社の子会社化のための株式取得等の支出要因が上回ったことによるものです。
③ 財務活動によるキャッシュ・フロー財務活動の結果、資金は1,722億円減少しました(前期は1,544億円の減少)。これは、主に短期借入金の返済や配当金支払によるものです。
(4)次期の見通し次期の連結業績予想については、売上高は7,400億円、営業利益は950億円、親会社の所有者に帰属する当期利益は580億円を見込んでいます。なお、本見通しは通期平均で銅の国際価格(LME価格);1ポンド当たり410セント、円の対米ドル相場;140円/ドルを前提としています。
(5)利益配分に関する基本方針及び当期・次期の配当当社の配当方針としては、連結配当性向20%程度を基本とした上で、当社の想定対比で銅価が上昇した結果として、ベース事業の利益が上振れた分については、その一部も株主に還元する方針です。この基本方針を踏まえ、当期の配当については、期末配当を1株当たり18円とし、期中に実施した配当と併せて1株当たり年間109.55円とする予定です。次期の配当については、年間15円(中間6円、期末9円)の予定としています。(将来に関する記述について)本資料には、将来見通しに関する記述が含まれていますが、実際の結果は、様々な要因により、これらの記述と大きく異なる可能性があります。
通期 2026年3月期
出典: JX金属 2026年3月期 決算短信〔IFRS〕、開示日 2026年5月11日
1.経営成績等の概況(1)当期の経営成績の概況当期における世界経済は、米国の関税政策や中東における紛争等の地政学的リスクの高まりが重石となり、全体としては緩やかな拡大にとどまりました。国際的な通商・投資環境においては、関税措置や輸出管理規制・投資規制の強化等が複合的に作用し、企業活動を取り巻く環境は従来以上に不確実性の高い状況となりました。こうした影響を受け、世界経済は成長率の下振れリスクが意識される局面が続きました。国内経済は、米国の関税政策を巡る不透明感が企業収益や輸出動向に影響を及ぼしたものの、所得環境の改善を背景に個人消費には持ち直しの動きがみられるなど、内需を中心に緩やかな回復基調となりました。円の対米ドル相場は、米国関税政策に伴う市場の不透明感等を背景に、期初には1米ドル当たり140円近辺まで円高が進行しました。その後は、米国経済の堅調な推移に加え、日本において実質的な金融緩和状態が継続したことなどから円安基調へと転じ、当期末には160円、期平均では前期比2円高の151円となりました。銅の国際価格(LME〔ロンドン金属取引所〕価格)は、期初は1ポンド当たり438セントから始まり、米国における銅への関税賦課を巡る懸念に加え、海外鉱山でのトラブル等による供給不安、さらには米国の利下げ観測等を背景とした投機資金の流入等を受け、概ね上昇基調で推移しました。2026年1月29日には史上最高値となる1ポンド当たり628セントを記録しました。その後は高値圏での調整局面を経て、当期末には1ポンド当たり552セント、期平均では前期比66セント高の1ポンド当たり491セントとなりました。半導体市場は、旺盛なAI関連投資を背景に、データセンターにおけるAIサーバやネットワーク機器向け需要の拡大を受け、大きく成長しました。ネットワーク機器では、光通信領域の拡大もみられました。情報通信市場は、スマートフォンやパソコン・タブレットにおいて、Windows 11への移行やAI機能搭載等に伴う更新需要を背景に、堅調に推移しました。これらを背景に、当社グループを取り巻く事業環境は、米国の関税政策や地政学的リスク等による不確実性が続く一方で、AI関連投資の力強い拡大に支えられる状況となりました。このような経営環境の中、当社の成長戦略のコアであるフォーカス事業の成長をさらに加速させる取組みや、ベース事業における資本効率を意識した事業の強靭化など、「JX金属グループ2040年長期ビジョン」(長期ビジョン)の実現に向けた各施策を推進しました。また、2026年3月26日には、半導体分野をはじめとする先端材料の新たな中核拠点としてひたちなか工場を開業しました。本工場では、AIデータセンター向けを中心とした先端ロジック半導体や先端メモリ半導体(HBM等)の需要拡大を見据え、半導体用スパッタリングターゲットの供給力強化に加え、研究開発や新規事業の創出を通じて、先端半導体サプライチェーンにおける競争力の向上を図っていきます。当期の連結売上高は、円高に伴う減収要因はあるものの、半導体用スパッタリングターゲットや圧延銅箔等の主力製品の増販、銅価の上昇等を主因として、前期比23.7%増の8,846億円となりました。営業利益は、前期比625億円増の1,750億円となりました。金融収益と金融費用の純額59億円を差し引いた結果、税引前利益は、前期比616億円増の1,691億円となり、法人所得税費用403億円を差し引いた当期利益は、前期比474億円増の1,287億円となりました。なお、当期利益の内訳は、親会社の所有者に帰属する当期利益が1,046億円、非支配持分に帰属する当期利益が241億円となりました。セグメント別の概況は、次のとおりです。
[半導体材料セグメント]円高による減益要因はあるものの、AI関連需要の拡大は継続、データ生成量の増加に対応する大容量データ保存、データ通信高速化等のニーズが高まり、先端ロジック半導体やメモリ需要は高い水準で推移しました。これにより、半導体用スパッタリングターゲットをはじめとする主要製品の増販を主因に、前期比増益となりました。こうした状況のもと、半導体材料セグメントの当期における売上高は、前期比20%増の1,772億円となりました。営業利益は前期比128億円増益の395億円となりました。
[情報通信材料セグメント]円高及び2024年8月に実施したタツタ電線株式会社の連結子会社化に伴う負ののれん発生益の剥落等による減益要因はあるものの、スマートフォンの需要回復を受けた圧延銅箔の増販及びAIサーバ用途におけるチタン銅をはじめとする当社高機能銅合金の採用拡大により、前期比増益となりました。これに加えて、収益性向上、生産性改善等を目的に推進した収益構造改革も増益に寄与しています。こうした状況のもと、情報通信材料セグメントの当期における売上高は、前期比20%増の3,187億円となりました。営業利益は前期比64億円増益の315億円となりました。
[基礎材料セグメント]円高及び2024年7月に実施したSCM Minera Lumina Copper Chile(以下、「MLCC」という。)株式の一部譲渡による譲渡益の剥落及び持分法投資利益の一部剥落等による減益要因はあるものの、銅価等の上昇及びMLCCにおける繰延税金資産の計上による持分法投資利益の増益を主因に前期比増益となりました。また、金属・リサイクル事業においては、足許の銅精鉱買鉱条件が著しく悪化していることから、当社グループが運営する製錬所において減産措置を実施する方向で検討を進めています。こうした状況のもと、基礎材料セグメントの当期における売上高は、前期比33%増の4,079億円となりました。営業利益は前期比649億円増益の1,395億円となりました。
(2)当期の財政状態の概況① 資産 当連結会計年度末における資産合計は営業債権及びその他の債権、棚卸資産、有形固定資産、持分法で会計処理されている投資の増加等により、前連結会計年度末比2,223億円増加の1兆5,053億円となりました。
② 負債 当連結会計年度末における負債合計は、営業債務及びその他の債務、借入金、引当金の増加等により、前連結会計年度末比958億円増加の6,671億円となりました。有利子負債残高は、前連結会計年度末比230億円増加の3,243億円となり、また、手元資金等を控除したネット有利子負債は同150億円増加の2,579億円となりました。
③ 資本 当連結会計年度末における資本合計は、配当金の支払いによる減少等があったものの、当期利益の計上等により、前連結会計年度末比1,265億円増加の8,383億円となりました。なお、親会社所有者帰属持分比率は前連結会計年度末比0.3ポイント増加し48.3%、1株当たり親会社所有者帰属持分は前連結会計年度末比120.86円増加の784.44円、ネットD/Eレシオ(ネット・デット・エクイティ・レシオ)は前連結会計年度末比0.04ポイント改善し、0.36倍となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物は663億円となり、期首に比べ80億円増加しました。各キャッシュ・フローの状況とそれらの要因は、次のとおりです。
① 営業活動によるキャッシュ・フロー営業活動の結果、資金は1,075億円増加しました(前期は2,154億円の増加)。営業債権及びその他の債権、棚卸資産の増加、法人所得税の支払等の資金減少要因があったものの、税引前利益の計上、配当金の受取、営業債務及びその他の債務の増加等の資金増加要因が上回ったことによるものです。
② 投資活動によるキャッシュ・フロー投資活動の結果、資金は773億円減少しました(前期は221億円の減少)。これは、主に有形固定資産の取得等による資金減少が要因です。
③ 財務活動によるキャッシュ・フロー財務活動の結果、資金は249億円減少しました(前期は1,722億円の減少)。これは、主に配当金の支払等の資金減少が要因です。
(4)次期の見通し次期の連結業績予想については、売上高は9,300億円、営業利益は1,900億円、親会社の所有者に帰属する当期利益は1,140億円を見込んでいます。なお、本見通しは通期平均で銅の国際価格(LME価格);1ポンド当たり520セント、円の対米ドル相場;150円/ドルを前提としています。
(5)利益配分に関する基本方針及び当期・次期の配当(当期の配当)当社の株主還元方針は、連結配当性向20%程度を基本としたうえで、当社の想定対比で銅価が上昇した結果として、ベース事業の利益が上振れた分については、その一部も株主に還元することとしています。この基本方針を踏まえ、当期の配当については、期末配当を1株当たり25円とし、期中に実施した配当と併せて1株当たり年間31円とする予定です。(次期の配当)当社は、2027年3月期以降の株主還元方針について、以下のとおり変更することといたしました。新たな株主還元方針では、連結配当性向25%程度を基本としたうえで、配当の下限を1株当たり20円としています。但し、大規模な資産売却や自己株式の取得を実施する場合には、総還元性向も考慮したうえで、別途検討することとしています。なお、次期につきましては、多額の自己株式の取得を実施する予定であることから、配当は下限の1株当たり年間20円(中間10円、期末10円)とする予定です。株主還元方針の変更及び自己株式取得に関する詳細につきましては、本日公表の「株主還元方針の変更に関するお知らせ」及び「自己株式の取得及び自己株式の公開買付けに関するお知らせ」をご参照ください。(将来に関する記述について)本資料には、将来見通しに関する記述が含まれていますが、本資料の公表日現在において入手可能な情報に基づいています。実際の結果は、様々な要因により、これらの記述と大きく異なる可能性があります。
四半期 2026年3月期 第1四半期
出典: JX金属 2026年3月期 第1四半期 決算短信〔IFRS〕、開示日 2025年8月5日(https://www2.jpx.co.jp/disc/50160/140120250804528656.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間(2025年4月1日~2025年6月30日)においては、世界経済は、米国関税政策や中東地域を巡る地政学リスクの高まりにより先行きの不透明感が増し、世界経済成長率は鈍化傾向にあり、景気の下振れリスクが高まりました。国内経済は、所得改善の動きが続くなかで個人消費が堅調に推移するなど緩やかな回復傾向にあるものの、世界経済の減速や米国関税政策による不透明感の影響を受け、成長ペースは鈍化しました。円の対米ドル相場は、米国関税政策による不透明感等の影響で一時140円台まで円高が進みましたが、その後日米通商交渉が進展しなかったことや日米金利差縮小の期待も高まらなかったなどの要因により円安に転じました。当第1四半期期末には145円、期平均では前年同期比11円高の145円となりました。銅の国際価格(LME〔ロンドン金属取引所〕価格)は、期初は1ポンド当たり438セントから始まり、当第1四半期期末には455セント、期平均では前年同期比11セント安の432セントとなりました。2025年年初以降、米国の銅に対する関税賦課懸念を背景にCOMEX(ニューヨーク商品取引所)銅価格が上昇し、それに伴いLME価格も連動して上昇しました。その後も米国の関税賦課懸念に伴う駆込み需要等による現物需給タイト化や、中東情勢悪化懸念の後退を背景に堅調に推移しました。このような経営環境のなか、当社グループを取り巻く事業環境は、米国関税政策をはじめとした市場全体の不確実性が依然として高いなかでも、半導体や情報通信材料市場でAI関連が成長の牽引役となって急激に成長しています。なかでも、生成AIの学習や推論に用いられる高機能AIサーバ関連の需要が旺盛です。その他エレクトロニクス市場においては、スマートフォンやパソコン・タブレットはWindows 11への移行や老朽化による買換え需要が継続し、分野ごとに濃淡が見られるものの安定的に成長しています。当第1四半期連結累計期間の連結売上高は、円高や銅価下落に伴う減収要因はあるものの、半導体用スパッタリングターゲットや圧延銅箔等の主力製品の増販等を主因として、前年同期比12.1%増の1,913億円となりました。営業利益は、前年同期比53億円増の296億円となりました。金融収益と金融費用の純額11億円を差し引いた結果、税引前四半期利益は、前年同期比50億円増の285億円となり、法人所得税費用52億円を差し引いた四半期利益は、前年同期比57億円増の232億円となりました。なお、四半期利益の内訳は、親会社の所有者に帰属する四半期利益が189億円、非支配持分に帰属する四半期利益が44億円となりました。セグメント別の概況は、次のとおりです。
[半導体材料セグメント]円高による減益要因はあるものの、AI関連需要の拡大に伴い、先端ロジック半導体やデータ生成量の増加に対応する大容量データ保存、データ通信高速化等の需要が高まりました。これにより、半導体用スパッタリングターゲットをはじめとする主要製品の増販を主因に、前年同期比増益となりました。こうした状況のもと、半導体材料セグメントの当第1四半期連結累計期間における売上高は、前年同期比1.3%増の388億円となりました。営業利益は前年同期比5億円増の85億円となりました。
[情報通信材料セグメント]円高による減益要因はあるものの、スマートフォンの需要回復を受けた圧延銅箔の増販、及びAIサーバ用途における当社高機能銅合金の採用拡大により、前年同期比増益となりました。これに加えて、収益性向上、生産性改善等を目的に推進した収益構造改革の推進及び2024年8月に実施したタツタ電線株式会社の連結子会社化による影響も増益に寄与しています。こうした状況のもと、情報通信材料セグメントの当第1四半期連結累計期間における売上高は、前年同期比50.2%増の782億円となりました。営業利益は前年同期比31億円増の77億円となりました。
[基礎材料セグメント]円高、銅価下落、及び2024年7月に実施したSCM Minera Lumina Copper Chile株式の一部譲渡による持分法投資利益の一部剥落を主因に前年同期比減益となりました。また、金属・リサイクル事業においては、足許の買鉱条件が著しく悪化していることから、当社グループが運営する製錬所において減産措置を実施する方向で検討を開始いたしました。こうした状況のもと、基礎材料セグメントの当第1四半期連結累計期間における売上高は、前年同期比7.3%減の750億円となりました。営業利益は前年同期比23億円減の146億円となりました。
(2)当四半期の財政状態の概況① 資産 当第1四半期連結会計期間末における資産合計は、営業債権及びその他の債権、持分法で会計処理されている投資の減少等により、前連結会計年度末比64億円減少の1兆2,766億円となりました。
② 負債 当第1四半期連結会計期間末における負債合計は、営業債務及びその他の債務の減少等がありましたが、借入金の増加等により、前連結会計年度末比8億円増加の5,721億円となりました。有利子負債残高は、前連結会計年度末比300億円増加の3,312億円となり、また、手元資金等を控除したネット有利子負債は同250億円増加の2,680億円となりました。
③ 資本 当第1四半期連結会計期間末における資本合計は、その他の資本の構成要素の減少等により、前連結会計年度末比72億円減少の7,046億円となりました。なお、親会社所有者帰属持分比率は前連結会計年度末比0.4ポイント減少し47.5%、1株当たり親会社の所有者帰属持分は前連結会計年度末比8.96円減少の654.62円、ネットD/Eレシオ(ネット・デット・エクイティ・レシオ)は前連結会計年度末比0.05ポイント上昇し、0.44倍となりました。
(3)連結業績予想などの将来予測情報に関する説明① 連結業績予想の修正連結業績予想につきましては、スマートフォン及びAIサーバ用途での情報通信材料セグメントの製品需要が、前回予想を上回るペースで拡大していること、米国関税影響額の縮小を織り込んだこと、円の対ドル相場及び銅価格が前回予想の前提より高水準で推移していることを踏まえ、以下のとおり、2025年5月9日に公表した2026年3月期の通期連結業績予想を修正いたします。なお、本連結業績予想は、銅の国際価格(LME価格);1ポンド当たり427セント(7月以降425セント)、円の対米ドル相場;141円(7月以降140円)を前提としています。連結業績予想の修正に関する詳細につきましては、本日公表の「通期業績予想及び配当予想の修正に関するお知らせ」をご参照ください。2026年3月期 通期連結業績予想数値の修正(2025年4月1日~2026年3月31日)基本的親会社の所有者に売上高 営業利益 税引前利益 1株当たり帰属する当期利益当期利益百万円 百万円 百万円 百万円 円 銭前回発表予想(A)(2025年5月9日発表) 740,000 95,000 88,000 58,000 62.47今回修正予想(B) 760,000 110,000 104,000 70,000 75.49増減額(B-A) 20,000 15,000 16,000 12,000 13.02増減率(%) 2.7 15.8 18.2 20.7 20.8(ご参考)前期実績714,940 112,484 107,476 68,271 73.53(2025年3月期)
② 配当予想の修正当社の配当方針は、連結配当性向20%程度を基本とした上で、当社の想定対比で銅価が上昇した結果として、ベース事業の利益が上振れた分については、その一部も株主に還元することとしています。通期連結業績予想の修正に伴い、2025年5月9日に公表した年間配当予想を1株当たり15円から18円(中間配当6円、期末配当12円)に修正いたします。配当予想の修正に関する詳細につきましては、本日公表の「通期業績予想及び配当予想の修正に関するお知らせ」をご参照ください。年間配当額第1四半期末 第2四半期末 第3四半期末 期末 合計円 銭 円 銭 円 銭 円 銭 円 銭前回予想- 6.00 – 9.00 15.00(2025年5月9日発表)今回修正予想 – 6.00 – 12.00 18.00当期実績- – – – -(2026年3月期)前期実績- – 91.55 18.00 109.55(2025年3月期)(注) 当社は、前第3四半期において、2024年11月11日付取締役会の決議に基づき、同年11月29日を効力発生日として、1株当たり配当金91円55銭、配当金総額85,000百万円の配当を実施いたしました。(将来に関する記述について)本資料には、将来見通しに関する記述が含まれていますが、本資料の公表日現在において入手可能な情報に基づいています。実際の結果は、様々な要因により、これらの記述と大きく異なる可能性があります。
四半期 2027年3月期 第1四半期
出典: JX金属 2027年3月期 第1四半期 決算短信〔IFRS〕、開示日 2026年8月6日(https://www2.jpx.co.jp/disc/50160/140120260805510453.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間(2026年4月1日~2026年6月30日)においては、世界経済は、中東情勢の緊迫化に伴う資源・エネルギー価格や物流面への影響、米国の通商・関税政策を巡る不確実性等を背景に、先行き不透明な状況が続きました。国際的な通商・投資環境においては、関税措置や輸出管理・投資規制の強化等が複合的に作用し、企業活動を取り巻く環境は引き続き不安定なものとなりました。このような状況のもと、世界経済は成長率の下振れリスクを抱えながら推移しました。国内経済は、中東情勢や米国の通商・関税政策を巡る不透明感が続いたものの、所得環境の改善を背景に、個人消費には持ち直しの動きがみられるなど、内需を中心に緩やかに回復しました。円の対米ドル相場は、期初に1ドル159円で始まり、政府・日銀による円買い介入を受けて一時的に円高が進行したものの、米国経済の堅調な推移に加え、日銀の追加利上げ後も日米金利差が高水準で推移したことなどから、円安基調が継続し、当期末には1ドル162円となり、期中平均では前年同期比14円安の1ドル159円となりました。銅の国際価格(LME〔ロンドン金属取引所〕価格)は、期初に1ポンド当たり557セントで始まり、銅精鉱の需給逼迫やAIデータセンター・電力インフラ関連需要の拡大への期待等を背景に、概ね上昇基調で推移し、2026年5月13日には史上最高値となる1ポンド当たり639セントを記録しました。その後は、米国での利上げ観測やドル高等により価格が下落する局面もありましたが、概ね高値圏で推移した結果、当期末には1ポンド当たり605セント、期中平均では前年同期比172セント高の1ポンド当たり604セントとなりました。半導体市場は、旺盛なAI関連投資を背景に、データセンターにおけるAIサーバやネットワーク機器向け需要の拡大に加え、メモリ市況の上昇もあり、大きく成長しました。AIサーバ向けを中心に、高性能半導体やメモリの需要が高水準で推移するとともに、ネットワーク機器向けでは光通信関連需要の拡大もみられました。情報通信市場は、メモリの需給逼迫や価格上昇に伴う部材調達・コスト面での制約を受け、スマートフォンやパソコン・タブレットの出荷が前年比で減少したものの、部材調達力の高いブランドの製品や高価格帯モデルは底堅く推移しました。これらを背景に、当社グループを取り巻く事業環境は、米国の関税政策や地政学的リスク等による不確実性が継続したものの、AI関連投資の力強い拡大に支えられ、総じて堅調に推移しました。当第1四半期連結累計期間の連結売上高は、円安及び銅価上昇による増収効果に加え、半導体用スパッタリングターゲットや圧延銅箔等の主力製品の増販等を主因として、前年同期比36.2%増の2,606億円となりました。営業利益は、前年同期比519億円増の814億円となりました。金融収益と金融費用の純額18億円を差し引いた結果、税引前四半期利益は、前年同期比512億円増の796億円となり、法人所得税費用192億円を差し引いた四半期利益は、前年同期比372億円増の604億円となりました。なお、四半期利益の内訳は、親会社の所有者に帰属する四半期利益が531億円、非支配持分に帰属する四半期利益が73億円となりました。セグメント別の概況は、次のとおりです。
[半導体材料セグメント]AI関連需要の拡大は継続、データ生成量の増加に対応する大容量データ保存、データ通信高速化等のニーズが高まり、先端ロジック半導体やメモリ需要は高い水準で推移しました。これにより、半導体用スパッタリングターゲットをはじめとする主要製品の増販等を主因に、前年同期比増益となりました。こうした状況のもと、半導体材料セグメントの当第1四半期連結累計期間における売上高は、前年同期比34.2%増の521億円となりました。営業利益は前年同期比59億円増の144億円となりました。
[情報通信材料セグメント]堅調なスマートフォン需要を受けた圧延銅箔の増販及びAIサーバ需要の急速な拡大を背景とした高機能銅合金であるチタン銅の増販等を主因に、前年同期比増益となりました。こうした状況のもと、情報通信材料セグメントの当第1四半期連結累計期間における売上高は、前年同期比19.1%増の931億円となりました。営業利益は前年同期比54億円増の131億円となりました。
[基礎材料セグメント]資源事業における鉱山の減産等による減益要因があったものの、銅価等の上昇に加え、2026年4月に実施したSCMMinera Lumina Copper Chile株式の一部譲渡に伴う譲渡益の計上等を主因に前年同期比増益となりました。こうした状況のもと、基礎材料セグメントの当第1四半期連結累計期間における売上高は、前年同期比65.1%増の1,237億円となりました。営業利益は前年同期比422億円増の568億円となりました。
(2)当四半期の財政状態の概況① 資産 当第1四半期連結会計期間末における資産合計は、現金及び現金同等物等の増加を主因として、前連結会計年度末比1,648億円増加の1兆6,701億円となりました。
② 負債 当第1四半期連結会計期間末における負債合計は、転換社債型新株予約権付社債発行に伴う社債及び借入金、その他の金融負債等の増加を主因として、前連結会計年度末比2,776億円増加の9,447億円となりました。有利子負債残高は、前連結会計年度末比1,123億円増加の4,366億円となり、また、手元資金等を控除したネット有利子負債は同403億円減少の2,176億円となりました。
③ 資本 当第1四半期連結会計期間末における資本合計は、その他の資本の構成要素等の減少を主因として、前連結会計年度末比1,128億円減少の7,254億円となりました。(注) 2026年6月30日時点では自己株式の公開買付けによる決済が完了していないことから、自己株式購入の義務を「その他の金融負債」として認識し、それに伴う資本の変動を「その他の資本の構成要素(その他)」に計上しています。なお、2026年7月9日に自己株式の公開買付け(普通株式57,300,112株を1,949億円で取得)による決済が完了しています。なお、親会社所有者帰属持分比率は前連結会計年度末比9.8ポイント減少し38.5%、1株当たり親会社の所有者帰属持分は前連結会計年度末比108.91円減少の675.53円、ネットD/Eレシオ(ネット・デット・エクイティ・レシオ)は前連結会計年度末比0.02ポイント改善し、0.34倍となりました。
(3)連結業績予想などの将来予測情報に関する説明連結業績予想につきましては、資源事業における天候不良による鉱山の減産影響を見込むものの、フォーカス事業において、AIサーバ関連需要の拡大を背景とした増販及び販売単価改善が進展していることに加え、前回予想の前提比で円安及び銅価格の上昇が見込まれることを踏まえ、以下のとおり、2026年5月11日に公表した2027年3月期の通期連結業績予想を修正いたします。なお、本連結業績予想は、銅の国際価格(LME価格);1ポンド当たり586セント(7月以降580セント)、円の対米ドル相場;157円(7月以降160円、10月以降155円)を前提としています。連結業績予想の修正に関する詳細につきましては、本日公表の「通期業績予想の修正に関するお知らせ」をご参照ください。2027年3月期 通期連結業績予想数値の修正(2026年4月1日~2027年3月31日)基本的親会社の所有者に売上高 営業利益 税引前利益 1株当たり帰属する当期利益当期利益百万円 百万円 百万円 百万円 円 銭前回発表予想(A)(2026年5月11日発表) 930,000 190,000 178,000 114,000 125.97今回修正予想(B) 1,025,000 232,000 221,000 141,000 155.80増減額(B-A) 95,000 42,000 43,000 27,000 29.83増減率(%) 10.2 22.1 24.2 23.7 23.7(ご参考)前期実績884,638 174,967 169,082 104,645 112.94(2026年3月期)(将来に関する記述について)本資料には、将来見通しに関する記述が含まれていますが、本資料の公表日現在において入手可能な情報に基づいています。実際の結果は、様々な要因により、これらの記述と大きく異なる可能性があります。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。