大塚商会は通期・四半期とも構成・粒度はほぼ同等で、配当説明や一部リスク記述の簡素化と業績予想修正の有無による分量差が主因。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、大塚商会分です。
通期: 2024年12月期決算短信 と 2025年12月期決算短信(開示日: 2025年2月3日 → 2026年2月2日)
四半期: 2025年12月期 第2四半期決算短信 と 2026年12月期 第2四半期決算短信(開示日: 2025年8月1日 → 2026年8月3日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 5,893字 → 5,743字(前期比-2.5%、微減)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(655字) → あり(805字)
変化の型: 出来事型、簡素化型
増えた要素
- 「3年連続で過去最高」との継続性の言及
- IT投資動向の分析(情報システム見直し・更新の広がり)の追加説明
減った要素
- 株式分割・記念配当の経緯説明(135円→67円50銭→80円、売上高1兆円記念配当)
- 情報漏洩リスクの具体的対策列挙(CP免許制度・標的型攻撃メール訓練・サイバー自警団的CSIRT)
要約: 売上・利益の伸び率やセグメント別業績の説明構成はほぼ同じだが、配当の経緯説明と情報漏洩リスクの具体的対策列挙が簡素化された一方、「3年連続最高益」達成など新たな実績が追加された。全体の文字数はほぼ横ばいで、粒度は同等と判定した。
四半期決算短信の比較
文字数: 4,295字 → 4,261字(前期比-0.8%、微減)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(166字) → あり(12字)
変化の型: 出来事型
増えた要素
- セグメント区分変更の影響が軽微である旨の説明
- パソコン更新需要・パッケージソフト伸長など増収要因の具体化
減った要素
- 業績予想修正のお知らせに伴う前回予想(A)/修正予想(B)の比較表
要約: 前年同期は期中に業績予想の修正を発表したため予想数値の比較表が含まれていたが、今期は修正がなかったためその分の記述がなく簡潔になった。経営成績の説明自体はセグメント別に同程度の粒度で記載されている。
定性文の全文(前期・今期)
通期 2024年12月期
出典: 大塚商会 2024年12月期 決算短信〔日本基準〕、開示日 2025年2月3日(https://www2.jpx.co.jp/disc/47680/140120250131560533.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度(2024年1月1日~2024年12月31日)におけるわが国経済は、資源価格の高騰や円安による物価高が続く中、一部に弱さもみられましたが、雇用・所得環境の改善による個人消費の持ち直しや堅調な企業業績を背景に設備投資は底堅さを維持するなど、景気は緩やかな回復基調が続きました。このような経済状況にあってIT投資分野では、企業のソフトウエア投資計画は引き続き高い水準にあり、生産性向上、競争力強化やコスト削減を目的とした省人化やデジタル化に向けたIT投資需要は底堅く推移しました。以上のような環境において当社グループは、「お客様に寄り添い、DXでお客様と共に成長する」を2024年度のスローガンに掲げ、営業活動においては、営業プロセスをAIがサポートすることで営業生産性の向上とオフィスまるごとに向けたお客様対応力の強化に努めました。その上で、ワークフローの見直しやセキュリティ対策など、業務のデジタル化や効率化へ向けた提案を行いました。また、中堅・中小企業のお客様でも手軽にAIの価値を享受できる最新のAIソリューションなど、当社自身がAIの活用を含めたDX推進により業務プロセス改革や生産性向上を実現してきた事例を踏まえながら、お客様のDX推進への取り組みを支援いたしました。以上の結果、当連結会計年度の売上高は、堅調な企業のIT投資需要を捉え、1兆1,076億68百万円(前年同期比
13.3%増)となりました。利益につきましては、販売費及び一般管理費は増加したものの増収に伴う売上総利益の増加により、営業利益743億60百万円(前年同期比18.1%増)、経常利益759億31百万円(前年同期比17.7%増)、親会社株主に帰属する当期純利益534億81百万円(前年同期比12.7%増)と増収増益となり、売上高及び各利益は過去最高となりました。(システムインテグレーション事業)コンサルティングからシステム設計・開発、搬入設置工事、ネットワーク構築まで最適なシステムを提供するシステムインテグレーション事業では、パソコンやパッケージソフトの売上高を伸ばし、売上高は7,317億12百万円(前年同期比16.1%増)となりました。(サービス&サポート事業)サプライ供給、ハード&ソフト保守、テレフォンサポート、アウトソーシングサービス等により導入システムや企業活動をトータルにサポートするサービス&サポート事業では、オフィスサプライ通信販売事業「たのめーる」やサポート事業「たよれーる(*1)」などストックビジネスに引き続き注力し、売上高は3,759億55百万円(前年同期比8.3%増)となりました。*1 たよれーる=お客様の情報システムや企業活動全般をサポートする事業ブランド。
(2)当期の財政状態の概況当連結会計年度末における資産は「受取手形、売掛金及び契約資産」の増加等により、前連結会計年度末と比べ1,120億97百万円増加し、6,739億3百万円となりました。負債は「支払手形及び買掛金」の増加等により、前連結会計年度末と比べ838億1百万円増加し、2,986億56百万円となりました。純資産は「利益剰余金」の増加等により、前連結会計年度末と比べ282億96百万円増加し、3,752億47百万円となりました。この結果、自己資本比率は55.0%となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物の残高は、前連結会計年度末に比べ1億27百万円減少し、2,294億88百万円となりました。各キャッシュ・フローの状況は次のとおりであります。営業活動から得られた資金は377億11百万円となり、前連結会計年度に比べ339億38百万円減少いたしました。これは主に、「売上債権の増加額」が大きくなったこと及び「棚卸資産の増減額」が増加に転じたことによるものです。投資活動に使用した資金は119億49百万円となり、前連結会計年度に比べ95億23百万円減少いたしました。これは主に、「定期預金の預入による支出」が減少したことによるものです。財務活動に使用した資金は258億91百万円となり、前連結会計年度に比べ20億52百万円増加いたしました。これは主に、「配当金の支払額」が増加したことによるものです。(参考) キャッシュ・フロー関連指標の推移2021年12月期 2022年12月期 2023年12月期 2024年12月期自己資本比率 (%) 61.4 61.1 61.1 55.0時価ベースの自己資本比率 (%) 214.1 150.6 196.2 203.1キャッシュ・フロー対有利子負債比率 (年) 0.2 0.3 0.1 0.2インタレスト・カバレッジ・レシオ (倍) 1,295.2 663.6 1,808.7 679.7自己資本比率 : 自己資本/総資産時価ベースの自己資本比率 : 株式時価総額/総資産キャッシュ・フロー対有利子負債比率: 有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ : 営業キャッシュ・フロー/利払い(注) 1.いずれも連結ベースの財務数値により計算しております。
2.株式時価総額は、自己株式を除く発行済株式数をベースに計算しております。3.有利子負債は、連結貸借対照表に計上されている負債のうち、利子を支払っている全ての負債を対象としております。
4.営業キャッシュ・フロー及び利払いは、連結キャッシュ・フロー計算書に計上されている「営業活動によるキャッシュ・フロー」及び「利息の支払額」を用いております。
5.「収益認識に関する会計基準」(企業会計基準第29号 2020年3月31日)等を2022年12月期の期首から適用しております。
(4)今後の見通し2025年12月期(2025年1月1日~2025年12月31日)の業績予想今後、地域紛争の長期化や米国新政権による経済・外交政策が世界経済に与える影響に加え、国内では物価上昇の継続に対する懸念など先行き不透明感はあるものの、個人消費の持ち直しや設備投資の増加など、景気は内需を中心に引き続き緩やかな回復が期待されます。このような経済状況のもとで、企業は人手不足対策としての省人化投資や業務効率化など、生産性向上や競争力強化を目的としたデジタル化の推進やAIの導入・活用が求められています。また、IT市場においては、Windows 10サポート終了に伴うパソコンの更新需要の本格化とそれに伴う情報システムの見直しや更新も期待されるなど、IT投資は底堅く推移するものと予想されます。以上のような国内の経済状況やIT投資動向に対する見通しを前提として、当社グループでは、2025年度のスローガンである「お客様に寄り添い、DXとAIでお客様と共に成長する」の方針のもと、オフィスまるごとへの取り組みを更に進め、お客様の状況に応じた業務の革新につながるDX推進への取り組みの支援やAIソリューションの強化を図ります。中でもデジタル化が遅れている中堅・中小企業のお客様に対しては、生産性向上やコスト削減を実現する付加価値の高いソリューション提案を行い、顧客満足度の向上に努めてまいります。そのために、営業やサポートの活動を支援する各センター機能やお客様マイページ(*2)など多様なチャネルを組み合わせ、お客様接点の強化を図るとともに、AI等の技術を活用した営業プロセス支援により営業活動の更なる効率化を進めていきます。また、ESG課題の解決とSDGsの達成への貢献に向け、ITを活用したサービスやソリューション提供を行ってまいります。加えて、従業員エンゲージメント向上へ繋がる取り組みについても引き続き進めていきます。*2 お客様マイページ=多くのお客様に便利なサービスをご提供することでお客様に寄り添い、Webでお客様との関係創りを進めるお客様ポータルサイト。(システムインテグレーション事業)システムインテグレーション事業では、ドキュメントのデジタル化など生産性向上、競争力強化やコスト削減のニーズを見極めながら、お客様のデジタル化を進めるため、お客様に寄り添い、引き続き当社グループの強みである幅広い取扱い商材を活かした付加価値の高いソリューション提案を行います。(サービス&サポート事業)サービス&サポート事業では、「たのめーる」の競争力の強化に努め市場の拡大を図り、「たよれーる」の利便性を高め、お客様が安心して安全に事業活動を継続するためのサービス、お客様のIT人材不足を補完できるようなサービスの開発に努め、着実に売上高の増加に繋げてまいります。次期の連結業績予想は、以下のとおりです。売上高1兆2,130億円(前年同期比9.5%増)、営業利益823億円(前年同期比10.7%増)、経常利益822億円(前年同期比8.3%増)、親会社株主に帰属する当期純利益550億円(前年同期比2.8%増)。セグメント別の売上高では、システムインテグレーション事業8,079億円(前年同期比11.0%増)、サービス&サポート事業4,051億円(前年同期比6.6%増)。なお、2025年12月期の期首より、連結子会社の業績管理区分の一部を見直し、事業セグメントの区分方法を変更します。これに伴いセグメント別業績予想の前年同期比は、2024年12月期の数値を遡及し算出しております。(注) 本決算短信の中で記述しております業績見通しなど将来についての事項は、予測しえない経済状況の変化等様々な要因があるため、その結果について当社グループが保証するものではありません。
(5)利益配分に関する基本方針及び当期・次期の配当当社グループは株主の皆様への利益配分を最も重要な経営課題の一つと認識しており、経営基盤の強化と財務体質の健全性を勘案しつつ、安定的な配当の継続を業績に応じて行うことを基本方針としております。なお、次期(2025年12月期)の剰余金の配当は、中間配当及び期末配当の年2回を実施する予定です。配当の決定機関は、中間配当は取締役会、期末配当は株主総会であります。この配当方針に基づき、前期(2023年12月期)の1株当たり配当金は135円であったため、株式分割を考慮した前期(2023年12月期)の1株当たり配当金67円50銭より実質12円50銭増額し、80円(普通配当75円及び売上高1兆円記念配当5円)とし、ご支援を賜った株主の皆様への利益還元を実施させていただく予定です。この結果、当期の配当性向(連結)は56.7%となります。なお、次期(2025年12月期)の配当は1株当たり配当金85円を予定しており、配当性向(連結)は58.6%となる見込みです。
(6)事業等のリスク経営者が連結会社の財政状態、経営成績及びキャッシュ・フローの状況に重要な影響を与える可能性があると認識している主要なリスクは、以下のとおりであります。これらの項目は、リスクのうち代表的なものであり、実際に起こりうるリスクは、これらに限定されるものではありません。なお、文中における将来に関する事項は、決算発表日現在において当社グループが判断したものです。
(1) 顧客に関するリスク当社グループの顧客は、大企業から中堅・中小企業まで、企業規模・業種ともに幅広く分散しており、特定顧客への依存度は低いと認識しております。しかし、予測を超えた経済情勢の変化等により、多くの企業のIT投資動向が同一方向に変化した場合、当社グループの経営に影響を与える可能性があります。
(2) 調達先に関するリスク当社グループは顧客に応じた最適な問題解決を行うため、多くの調達先から各分野の優れた製品、サービス、技術(以下、製品等)の供給を受けています。これらの安定的な供給を受けられるよう、調達先との緊密な関係作りに注力する一方、新たな製品等に関する情報収集を絶えず行っています。しかし、調達先の何らかの事情により、製品等の十分な供給が受けられない事態となり、しかも代替品の供給が得られない場合には、顧客に対して製品等の十分な提供ができず、当社グループの経営に影響を与える可能性があります。
(3) 情報漏洩に関するリスク当社グループでは業務に関連して多数の個人情報及び企業情報を保有しており、これらを厳重に管理しています。また、当社は一般財団法人日本情報経済社会推進協会より「プライバシーマーク」の認定を取得しており、インターネットデータセンターにおいては、「ISMS(情報セキュリティマネジメントシステム)適合性評価制度」の認証を取得しています。また、サービスの拡大に伴い、ISO27017(クラウドセキュリティ)の認証も取得しています。情報管理に係る具体的な施策としては、個人情報保護方針を社内外に公表するとともに、個人情報保護規程、機密管理規程等の諸規程を定めております。就労者と機密保持誓約書を取り交わした上で、独自の教育制度である「CP(コンプライアンスプログラム)免許制度」などにより情報管理への意識を高め、外部への情報漏洩を防いでいます。さらに、運用する情報システムについては、入口・内部・出口それぞれに対する技術的対策の他、第三者による外部診断、標的型攻撃メールに対する定期訓練、サイバー自警団等のCSIRTに準じたセキュリティ監視や対応組織によって、より厳格な対策をとっています。しかし、これらの施策にもかかわらず、個人情報や企業情報が万一漏洩した場合には、損害賠償責任を負うばかりでなく社会的信用を失うこととなり、当社グループの経営に影響を与える可能性があります。
(4) 感染症拡大に関するリスク当社グループでは感染症の拡大に備えて従業員の感染防止策の他、訪問や直接的な面談を伴わない営業活動・サービス活動が行えるように、オンラインによる活動を可能とする環境の整備に加えて、コールセンターによる営業活動やWebサイトを介した販売活動を強化しました。しかし、これらの施策にもかかわらず、社会経済活動全体に大きな影響を及ぼす感染症が発生した場合には、感染の状況によっては当社グループの営業活動・サービス活動への制約、オフィスサプライ消費量やコピー使用量の減少、パソコン・タブレットや感染防止対策商品などの特定商材の需要急増による製品等の供給不足などの面から、当社グループの経営に影響を与える可能性があります。
通期 2025年12月期
出典: 大塚商会 2025年12月期 決算短信〔日本基準〕、開示日 2026年2月2日
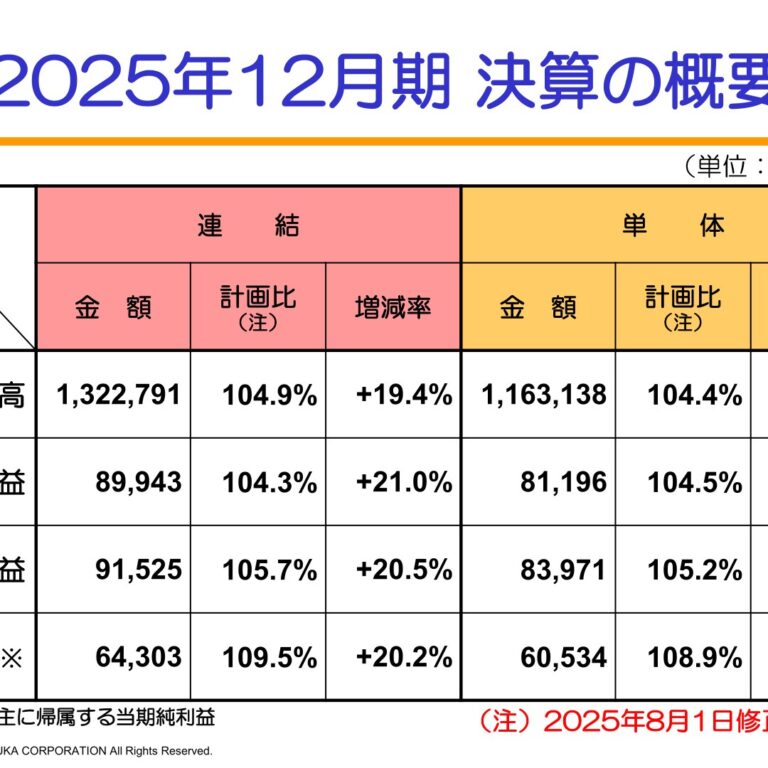
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度(2025年1月1日~2025年12月31日)におけるわが国経済は、円安等による物価高が続く中、一部に弱さもみられましたが、雇用・所得環境の改善による個人消費の持ち直しや堅調な企業業績を背景に設備投資は底堅さを維持するなど、景気は緩やかな回復基調が続きました。このような経済状況にあってIT投資分野では、企業のソフトウエア投資計画は引き続き高い水準にあり、生産性向上、競争力強化やコスト削減を目的とした省人化やデジタル化に向けたIT投資需要は底堅く推移しました。以上のような環境において当社グループは、「お客様に寄り添い、DXとAIでお客様と共に成長する」を2025年度のスローガンに掲げ、お客様接点の強化に努めました。営業活動においては、営業プロセスをAIがサポートすることで営業生産性の向上とオフィスまるごとに向けたお客様対応力の向上に注力しました。その上で、当社自身がAIの活用を含めたDX推進により業務プロセス改革や生産性向上を実現してきた事例も踏まえて、ワークフローの見直しやセキュリティ対策など、業務のデジタル化や効率化に向けた提案を行いました。また、中堅・中小企業のお客様でも手軽にAIの価値を享受できる最新のAIソリューションによるオフィスまるごとに繋がる提案など、お客様のDX推進への取り組みを支援いたしました。以上の結果、当連結会計年度の売上高は、堅調な企業のIT投資需要を捉え、1兆3,227億91百万円(前年同期比
19.4%増)となりました。利益につきましては、販売費及び一般管理費は増加したものの増収に伴う売上総利益額の増加により、営業利益899億43百万円(前年同期比21.0%増)、経常利益915億25百万円(前年同期比20.5%増)、親会社株主に帰属する当期純利益643億3百万円(前年同期比20.2%増)と増収増益となり、売上高及び各利益は3年連続で過去最高となりました。(システムインテグレーション事業)コンサルティングからシステム設計・開発、搬入設置工事、ネットワーク構築まで最適なシステムを提供するシステムインテグレーション事業では、パソコンが更新需要を捉え高い伸びとなりました。またパッケージソフトも高伸長とし、売上高は9,029億15百万円(前年同期比24.1%増)となりました。(サービス&サポート事業)サプライ供給、ハード&ソフト保守、テレフォンサポート、アウトソーシングサービス等により導入システムや企業活動をトータルにサポートするサービス&サポート事業では、オフィスサプライ通信販売事業「たのめーる」やサポート事業「たよれーる(*1)」などストックビジネスに引き続き注力し、売上高は4,198億75百万円(前年同期比10.5%増)となりました。なお、2025年12月期の期首より、連結子会社の業績管理区分の一部を見直し、事業セグメントの区分方法を変更しました。これに伴いセグメント別業績の前年同期比は、2024年12月期の数値を遡及し算出しております。この区分方法変更による影響は軽微であります。*1 たよれーる=お客様の情報システムや企業活動全般をサポートする事業ブランド。
(2)当期の財政状態の概況当連結会計年度末における資産は「現金及び預金」及び「受取手形、売掛金及び契約資産」の増加等により、前連結会計年度末と比べ552億96百万円増加し、7,292億円となりました。負債は「返金負債」及び「電子記録債務」の増加等により、前連結会計年度末と比べ309億55百万円増加し、3,296億11百万円となりました。純資産は「利益剰余金」の増加等により、前連結会計年度末と比べ243億41百万円増加し、3,995億88百万円となりました。この結果、自己資本比率は54.1%となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物の残高は、前連結会計年度末に比べ241億32百万円増加し、2,536億20百万円となりました。各キャッシュ・フローの状況は次のとおりであります。営業活動から得られた資金は922億18百万円となり、前連結会計年度に比べ545億7百万円増加いたしました。これは主に、「売上債権の増加額」が小さくなったこと及び「棚卸資産の増減額」が減少に転じたことによるものです。投資活動に使用した資金は204億75百万円となり、前連結会計年度に比べ85億26百万円増加いたしました。これは主に、「ソフトウエアの取得による支出」が増加したことによるものです。財務活動に使用した資金は476億13百万円となり、前連結会計年度に比べ217億22百万円増加いたしました。これは主に、「配当金の支払額」が増加したことによるものです。(参考) キャッシュ・フロー関連指標の推移2022年12月期 2023年12月期 2024年12月期 2025年12月期自己資本比率 (%) 61.1 61.1 55.0 54.1時価ベースの自己資本比率 (%) 150.6 196.2 203.1 168.1キャッシュ・フロー対有利子負債比率 (年) 0.3 0.1 0.2 0.1インタレスト・カバレッジ・レシオ (倍) 663.6 1,808.7 679.7 1,387.6自己資本比率 : 自己資本/総資産時価ベースの自己資本比率 : 株式時価総額/総資産キャッシュ・フロー対有利子負債比率: 有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ : 営業キャッシュ・フロー/利払い(注) 1.いずれも連結ベースの財務数値により計算しております。
2.株式時価総額は、自己株式を除く発行済株式数をベースに計算しております。3.有利子負債は、連結貸借対照表に計上されている負債のうち、利子を支払っている全ての負債を対象としております。
4.営業キャッシュ・フロー及び利払いは、連結キャッシュ・フロー計算書に計上されている「営業活動によるキャッシュ・フロー」及び「利息の支払額」を用いております。
(4)今後の見通し2026年12月期(2026年1月1日~2026年12月31日)の業績予想今後、米国の外交・通商政策等の影響による地政学的リスクの高まりや、世界経済の下振れリスクが懸念されます。国内においても、米国の関税引上げによる輸出への影響、物価上昇の継続が個人消費に及ぼす影響、金融資本市場の変動等に注意が必要なものの、雇用・所得環境の改善や設備投資の増加などにより、景気の緩やかな回復が期待されます。このような経済状況のもとで各企業においては、原材料価格の高騰、賃金上昇、深刻な人手不足対策としての省人化投資や業務効率化、コスト削減など、生産性向上や競争力強化を目的としたデジタル化の推進やAIの導入・活用が求められています。IT市場においては、企業の関心は業務効率化に留まらず、経営判断や競争力強化に直結する情報システムの見直しや更新に広がっています。また、AIの活用やセキュリティ対策評価制度への対応のほか、一部企業においてWindows 10サポート終了に伴うパソコンの更新需要も継続しており、IT投資は底堅く推移するものと予想されます。以上のような国内の経済状況やIT投資動向に対する見通しを前提として当社グループでは、2026年度のスローガンである「お客様に寄り添い、AIとセキュリティでお客様と共に成長する」の方針のもと、オフィスまるごとへの取り組みを更に進め、お客様の状況に応じた業務の革新に繋がるDX推進への取り組みを支援します。具体的には、中堅・中小企業のお客様にとって手頃な価格から導入可能なAIソリューションやセキュリティ対策の提案、生産性向上やコスト削減を実現する付加価値の高いソリューション提案を行い、顧客満足度の向上に努めてまいります。そのために、営業やサポートの活動を支援する各センター機能やお客様マイページ(*2)など多様なチャネルを組み合わせ、お客様接点の強化を図るとともに、AI等の技術を活用した営業プロセス支援により営業活動の更なる効率化を進めていきます。そして当社とお取引いただいたお客様と、長期にわたり継続的にお取引いただけるよう努めてまいります。また、ESG課題の解決とSDGsの達成への貢献に向け、ITを活用したサービスやソリューション提供を行ってまいります。加えて、従業員エンゲージメント向上へ繋がる取り組みについても引き続き進めていきます。*2 お客様マイページ=多くのお客様に便利なサービスをご提供することでお客様に寄り添い、Webでお客様との関係創りを進めるお客様ポータルサイト。(システムインテグレーション事業)システムインテグレーション事業では、生産性向上、競争力強化やコスト削減のニーズを見極めながらお客様のデジタル化を進めるため、お客様に寄り添い、引き続き当社グループの強みである幅広い取扱い商材を活かした付加価値の高いソリューション提案を行います。(サービス&サポート事業)サービス&サポート事業では、「たのめーる」の競争力の強化に努め市場の拡大を図り、「たよれーる」の利便性を高めてお客様が安心して安全に事業活動を継続するためのサービスの開発に努め、着実に売上高の増加に繋げてまいります。次期の連結業績予想は、以下のとおりです。売上高1兆3,110億円(前年同期比0.9%減)、営業利益900億円(前年同期比0.1%増)、経常利益901億円(前年同期比1.6%減)、親会社株主に帰属する当期純利益611億30百万円(前年同期比4.9%減)。セグメント別の売上高では、システムインテグレーション事業8,571億円(前年同期比5.1%減)、サービス&サポート事業4,539億円(前年同期比8.1%増)。(注) 本決算短信の中で記述しております業績見通しなど将来についての事項は、予測しえない経済状況の変化等様々な要因があるため、その結果について当社グループが保証するものではありません。
(5)利益配分に関する基本方針及び当期・次期の配当当社グループは株主の皆様への利益配分を最も重要な経営課題の一つと認識しており、経営基盤の強化と財務体質の健全性を勘案しつつ、安定的な配当の継続を業績に応じて行うことを基本方針としております。この配当方針に基づき、当期の配当は1株当たり配当金を前期に比べ10円増額して90円(うち中間配当45円)とし、ご支援を賜った株主の皆様への利益還元を実施させていただく予定です。この結果、当期の配当性向(連結)は53.1%となります。なお、次期(2026年12月期)の配当は1株当たり配当金95円(うち中間配当50円)を予定しており、配当性向(連結)は58.9%となる見込みです。
(6)事業等のリスク経営者が連結会社の財政状態、経営成績及びキャッシュ・フローの状況に重要な影響を与える可能性があると認識している主要なリスクは、以下のとおりであります。これらの項目は、リスクのうち代表的なものであり、実際に起こりうるリスクは、これらに限定されるものではありません。なお、文中における将来に関する事項は、決算発表日現在において当社グループが判断したものです。
(1) 顧客に関するリスク当社グループの顧客は、大企業から中堅・中小企業まで、企業規模・業種ともに幅広く分散しており、特定顧客への依存度は低いと認識しております。しかし、予測を超えた経済情勢の変化等により、多くの企業のIT投資動向が同一方向に変化した場合、当社グループの経営に影響を与える可能性があります。
(2) 調達先に関するリスク当社グループは顧客に応じた最適な問題解決を行うため、多くの調達先から各分野の優れた製品、サービス、技術(以下、製品等)の供給を受けています。これらの安定的な供給を受けられるよう、調達先との緊密な関係作りに注力する一方、新たな製品等に関する情報収集を絶えず行っています。しかし、調達先の何らかの事情により、製品等の十分な供給が受けられない事態となり、しかも代替品の供給が得られない場合には、顧客に対して製品等の十分な提供ができず、当社グループの経営に影響を与える可能性があります。
(3) 情報漏洩に関するリスク当社グループでは業務に関連して多数の個人情報及び企業情報を保有しており、これらを厳重に管理しています。また、当社は一般財団法人日本情報経済社会推進協会より「プライバシーマーク」の認定を取得しており、インターネットデータセンターおよび情報管理主管部署においては、「ISMS(情報セキュリティマネジメントシステム)適合性評価制度」の認証を取得しています。また、サービスの拡大に伴い、ISO27017(クラウドセキュリティ)の認証も取得しています。保有する情報に対して、組織的・人的・物理的・技術的安全管理措置を講じ、昨今の国内におけるサイバー攻撃、システム障害、人的過誤の事例を参考に適時見直しをしています。しかし、これらの措置を講じたにもかかわらず、個人情報や企業情報が万一漏洩した場合には、損害賠償責任を負うばかりでなく社会的信用を失うこととなり、当社グループの経営に影響を与える可能性があります。
(4) 感染症拡大に関するリスク当社グループでは感染症の拡大に備えて従業員の感染防止策の他、訪問や直接的な面談を伴わない営業活動・サービス活動が行えるように、オンラインによる活動を可能とする環境の整備に加えて、コールセンターによる営業活動やWebサイトを介した販売活動を強化しました。しかし、これらの施策にもかかわらず、社会経済活動全体に大きな影響を及ぼす感染症が発生した場合には、感染の状況によっては当社グループの営業活動・サービス活動への制約、オフィスサプライ消費量やコピー使用量の減少、パソコン・タブレットや感染防止対策商品などの特定商材の需要急増による製品等の供給不足などの面から、当社グループの経営に影響を与える可能性があります。
四半期 2025年12月期 第2四半期
出典: 大塚商会 2025年12月期 第2四半期 決算短信〔日本基準〕、開示日 2025年8月1日(https://www2.jpx.co.jp/disc/47680/140120250731526024.pdf)
1.経営成績等の概況(1)当中間期の経営成績の概況当中間連結会計期間(2025年1月1日~2025年6月30日)におけるわが国経済は、円安等による物価高が続く中、一部に弱さもみられましたが、雇用・所得環境の改善による個人消費の持ち直しや堅調な企業業績を背景に設備投資は底堅さを維持するなど、景気は緩やかな回復基調が続きました。このような経済状況にあってIT投資分野では、企業のソフトウエア投資計画は引き続き高い水準にあり、生産性向上、競争力強化やコスト削減を目的とした省人化やデジタル化に向けたIT投資需要は底堅く推移しました。以上のような環境において当社グループは、「お客様に寄り添い、DXとAIでお客様と共に成長する」を2025年度のスローガンに掲げ、お客様接点の強化に努めました。営業活動においては、営業プロセスをAIがサポートすることで営業生産性の向上とオフィスまるごとに向けたお客様対応力の向上に注力しました。その上で、当社自身がAIの活用を含めたDX推進により業務プロセス改革や生産性向上を実現してきた事例も踏まえて、ワークフローの見直しやセキュリティ対策など、業務のデジタル化や効率化に向けた提案を行いました。また、中堅・中小企業のお客様でも手軽にAIの価値を享受できる最新のAIソリューションによるオフィスまるごとに繋がる提案など、お客様のDX推進への取り組みを支援いたしました。以上の結果、当中間連結会計期間の売上高は、堅調な企業のIT投資需要を捉え、6,951億32百万円(前年同期比
22.0%増)となりました。利益につきましては、販売費及び一般管理費は増加したものの増収に伴う売上総利益の増加により、営業利益491億73百万円(前年同期比26.6%増)、経常利益500億99百万円(前年同期比25.7%増)、親会社株主に帰属する中間純利益341億27百万円(前年同期比26.7%増)と増収増益となり、売上高及び各利益は中間連結会計期間として3年連続で過去最高となりました。(システムインテグレーション事業)コンサルティングからシステム設計・開発、搬入設置工事、ネットワーク構築まで最適なシステムを提供するシステムインテグレーション事業では、パソコンが更新需要を捉え高い伸びとなりました。またパッケージソフトも高伸長とし、売上高は4,901億1百万円(前年同期比27.8%増)となりました。(サービス&サポート事業)サプライ供給、ハード&ソフト保守、テレフォンサポート、アウトソーシングサービス等により導入システムや企業活動をトータルにサポートするサービス&サポート事業では、オフィスサプライ通信販売事業「たのめーる」やサポート事業「たよれーる(*1)」などストックビジネスに引き続き注力し、売上高は2,050億30百万円(前年同期比10.1%増)となりました。なお、2025年12月期の期首より、連結子会社の業績管理区分の一部を見直し、事業セグメントの区分方法を変更しました。これに伴いセグメント別業績の前年同期比は、2024年12月期の数値を遡及し算出しております。この区分方法変更による影響は軽微であります。*1 たよれーる=お客様の情報システムや企業活動全般をサポートする事業ブランド。配当につきまして、期初に公表しております通り2025年6月30日を基準日とする剰余金の配当(中間配当)を行うことを、本日2025年8月1日開催の取締役会において決議いたしました。当社グループでは、利益配分に関して、経営基盤の強化と財務体質の健全性を勘案しつつ、安定的な配当の継続を業績に応じて行うことを基本方針としております。当中間連結会計期間の業績を踏まえ、上記方針に基づき総合的に検討しました結果、2025年2月3日の通期決算発表時に公表いたしました通り、2025年12月期第2四半期末(中間)1株当たり配当金を45円00銭といたしました。
(2)当中間期の財政状態の概況(資産、負債及び純資産の状況)当中間連結会計期間末における資産は「受取手形、売掛金及び契約資産」の増加等により、前連結会計年度末に比べ559億53百万円増加し、7,298億57百万円となりました。負債は「支払手形及び買掛金」の増加等により、前連結会計年度末に比べ495億20百万円増加し、3,481億76百万円となりました。純資産は「利益剰余金」の増加等により、前連結会計年度末に比べ64億33百万円増加し、3,816億80百万円となりました。この結果、自己資本比率は51.7%となりました。(キャッシュ・フローの状況)当中間連結会計期間末における現金及び現金同等物の残高は、前連結会計年度末に比べ55億15百万円増加し、2,350億3百万円となりました。各キャッシュ・フローの状況は次のとおりであります。営業活動から得られた資金は451億90百万円となり、前中間連結会計期間に比べ72億77百万円減少いたしました。これは主に、「売上債権の増加額」が大きくなったことによるものです。投資活動に使用した資金は91億26百万円となり、前中間連結会計期間に比べ47億3百万円増加いたしました。これは主に、「ソフトウエアの取得による支出」が増加したことによるものです。財務活動に使用した資金は305億46百万円となり、前中間連結会計期間に比べ46億66百万円増加いたしました。これは主に、「配当金の支払額」が増加したことによるものです。
(3)連結業績予想などの将来予測情報に関する説明2025年12月期(2025年1月1日~2025年12月31日)の業績予想今後、米国の通商政策等の影響により世界経済の下振れリスクが懸念されます。国内においても、米国の関税引上げによる輸出への影響、物価上昇の継続が個人消費に及ぼす影響、金融資本市場の変動、自動車産業における生産拠点の再編等に注意が必要なものの、雇用・所得環境の改善や設備投資の増加などにより、景気の緩やかな回復が期待されます。このような経済状況のもとで、各企業においては、人手不足対策としての省人化投資や業務効率化、先行きの不透明感を踏まえたコスト削減など、生産性向上や競争力強化を目的としたデジタル化の推進やAIの導入・活用が求められています。また、IT市場においては、Windows 10サポート終了に伴うパソコンの更新需要が中堅・中小企業においても本格化しつつあり、それに伴う情報システムの見直しや更新も期待されるなど、IT投資は底堅く推移するものと予想されます。以上のような国内の経済状況やIT投資動向に対する見通しを前提として、当社グループでは、2025年度のスローガンである「お客様に寄り添い、DXとAIでお客様と共に成長する」の方針のもと、オフィスまるごとへの取り組みを更に進め、お客様の状況に応じた業務の革新に繋がるDX推進への取り組みの支援やAIソリューションの強化を図ります。中でもデジタル化が遅れている中堅・中小企業のお客様に対しては、生産性向上やコスト削減を実現する付加価値の高いソリューション提案を行い、顧客満足度の向上に努めてまいります。そのために、営業やサポートの活動を支援する各センター機能やお客様マイページ(*2)など多様なチャネルを組み合わせ、お客様接点の強化を図るとともに、AI等の技術を活用した営業プロセス支援により営業活動の更なる効率化を進めていきます。また、ESG課題の解決とSDGsの達成への貢献に向け、ITを活用したサービスやソリューション提供を行ってまいります。加えて、従業員エンゲージメント向上へ繋がる取り組みについても引き続き進めていきます。*2 お客様マイページ=多くのお客様に便利なサービスをご提供することでお客様に寄り添い、Webでお客様との関係創りを進めるお客様ポータルサイト。(システムインテグレーション事業)システムインテグレーション事業では、ドキュメントのデジタル化など生産性向上、競争力強化やコスト削減のニーズを見極めながら、お客様のデジタル化を進めるため、お客様に寄り添い、引き続き当社グループの強みである幅広い取扱い商材を活かした付加価値の高いソリューション提案を行います。(サービス&サポート事業)サービス&サポート事業では、「たのめーる」の競争力の強化に努め市場の拡大を図り、「たよれーる」の利便性を高め、お客様が安心して安全に事業活動を継続するためのサービス、お客様のIT人材不足を補完できるようなサービスの開発に努め、着実に売上高の増加に繋げてまいります。通期の連結業績予想は、本日2025年8月1日に開示した「業績予想の修正に関するお知らせ」のとおり以下となります。2025年12月期通期連結業績予想数値の修正(2025年1月1日~2025年12月31日)親会社株主1株当たり売上高 営業利益 経常利益 に帰属する当期純利益当期純利益百万円 百万円 百万円 百万円 円 銭前回発表予想(A)1,213,000 82,300 82,200 55,000 145.04今回修正予想(B) 1,261,000 86,200 86,600 58,700 154.80増減額(B-A) 48,000 3,900 4,400 3,700 -増減率(%) 4.0% 4.7% 5.4% 6.7% -(参考)前期連結実績1,107,668 74,360 75,931 53,481 141.04(2024年12月期通期)
※当社は、2024年4月1日を効力発生日として、普通株式1株につき2株の割合で株式分割を実施しております。これに伴い、前連結会計年度(2024年12月期)の期首に当該株式分割が行われたと仮定して、1株当たり当期純利益を算定しております。セグメント別の売上高では、システムインテグレーション事業8,509億円(前年同期比16.9%増)、サービス&サポート事業4,101億円(前年同期比8.0%増)。なお、2025年12月期の期首より、連結子会社の業績管理区分の一部を見直し、事業セグメントの区分方法を変更しました。これに伴いセグメント別業績予想の前年同期比は、2024年12月期の数値を遡及し算出しております。この区分方法変更による影響は軽微であります。(注) 本決算短信の中で記述しております業績見通しなど将来についての事項は、予測しえない経済状況の変化等さまざまな要因があるため、その結果について当社グループが保証するものではありません。
四半期 2026年12月期 第2四半期
出典: 大塚商会 2026年12月期 第2四半期 決算短信〔日本基準〕、開示日 2026年8月3日(https://www2.jpx.co.jp/disc/47680/140120260731505654.pdf)
1.経営成績等の概況(1)当中間期の経営成績の概況当中間連結会計期間(2026年1月1日~2026年6月30日)におけるわが国経済は、円安等による物価高が続く中、雇用・所得環境の改善による個人消費の持ち直しや堅調な企業業績を背景に設備投資は底堅さを維持するなど、景気は緩やかな回復基調が続きました。一方で、中東での紛争激化により先行きへの不透明感が高まりました。このような経済状況にあってIT投資分野では、企業のソフトウエア投資は引き続き高い水準にあり、生産性向上、競争力強化やコスト削減を目的とした省人化やデジタル化に向けたIT投資需要は底堅く推移しました。以上のような環境において当社グループは、「お客様に寄り添い、AIとセキュリティでお客様と共に成長する」を2026年度のスローガンに掲げ、お客様接点の強化に努めました。営業活動においては、営業プロセスをAIがサポートすることで営業生産性の向上とオフィスまるごとに向けたお客様対応力の向上に注力しました。その上で、当社自身がAIの活用を含めたDX推進により業務プロセス改革や生産性向上を実現してきた事例も踏まえて、ワークフローの見直しやセキュリティ対策など、業務のデジタル化や効率化に向けた提案を行いました。データ基盤を整備してAIを活用する「攻めのDX」、セキュリティ・ネットワークインフラ強化などの「守りのDX」、中堅・中小企業のお客様でも手軽にAIの価値を享受できる最新のAIソリューションによるオフィスまるごとに繋がる提案など、お客様のDX推進への取り組みを支援いたしました。以上の結果、当中間連結会計期間の売上高は、堅調な企業のIT投資需要を捉え、7,574億98百万円(前年同期比
9.0%増)となりました。利益につきましては、販売費及び一般管理費は増加したものの売上総利益額の増加により、営業利益530億88百万円(前年同期比8.0%増)、経常利益548億24百万円(前年同期比9.4%増)、親会社株主に帰属する中間純利益369億82百万円(前年同期比8.4%増)と増収増益となり、売上高及び各利益は中間連結会計期間として4年連続で過去最高となりました。(システムインテグレーション事業)コンサルティングからシステム設計・開発、搬入設置工事、ネットワーク構築まで最適なシステムを提供するシステムインテグレーション事業では、パッケージソフトが高い伸びとなり、売上高は5,367億35百万円(前年同期比
9.5%増)となりました。(サービス&サポート事業)サプライ供給、ハード&ソフト保守、テレフォンサポート、アウトソーシングサービス等により導入システムや企業活動をトータルにサポートするサービス&サポート事業では、オフィスサプライ通信販売事業「たのめーる」やサポート事業「たよれーる(*1)」などストックビジネスに引き続き注力し、売上高は2,207億63百万円(前年同期比7.7%増)となりました。*1 たよれーる=お客様の情報システムや企業活動全般をサポートする事業ブランド。配当につきまして、2026年6月30日を基準日とする剰余金の配当(中間配当)を行うことを、本日2026年8月3日開催の取締役会において決議いたしました。当社グループでは、利益配分に関して、経営基盤の強化と財務体質の健全性を勘案しつつ、安定的な配当の継続を業績に応じて行うことを基本方針としております。当中間連結会計期間の業績を踏まえ、上記方針に基づき総合的に検討しました結果、2026年2月2日の通期決算発表時に公表いたしました2026年12月期第2四半期末(中間)1株当たり配当金予想50円00銭を、5円00銭増額し55円00銭に修正いたします。また、2026年12月期期末1株当たり配当金予想45円00銭を、5円00銭増額し50円00銭に修正いたします。これにより、年間での配当金は105円00銭となり、前期(2025年12月期)実績の90円00銭に比べ、15円00銭の増配となる予定です。今後も、更なる配当の増額が実現できるよう、努めてまいります。
(2)当中間期の財政状態の概況(資産、負債及び純資産の状況)当中間連結会計期間末における資産は「受取手形、売掛金及び契約資産」の増加等により、前連結会計年度末に比べ940億97百万円増加し、8,232億97百万円となりました。負債は「支払手形及び買掛金」の増加等により、前連結会計年度末に比べ743億56百万円増加し、4,039億68百万円となりました。純資産は「利益剰余金」の増加等により、前連結会計年度末に比べ197億41百万円増加し、4,193億29百万円となりました。この結果、自己資本比率は50.3%となりました。(キャッシュ・フローの状況)当中間連結会計期間末における現金及び現金同等物の残高は、前連結会計年度末に比べ53億34百万円増加し、2,589億55百万円となりました。各キャッシュ・フローの状況は次のとおりであります。営業活動から得られた資金は425億77百万円となり、前中間連結会計期間に比べ26億13百万円減少いたしました。これは主に、「棚卸資産の増減額」が増加に転じたことによるものです。投資活動に使用した資金は199億9百万円となり、前中間連結会計期間に比べ107億83百万円増加いたしました。これは主に、「定期預金の預入による支出」が増加したことによるものです。財務活動に使用した資金は173億31百万円となり、前中間連結会計期間に比べ132億15百万円減少いたしました。これは主に、前連結会計年度から中間配当を実施したことにより、年間配当金は増配となった一方で、配当金の支払いが中間配当と期末配当に分かれたため、期末の「配当金の支払額」が減少したことによるものです。
(3)連結業績予想などの将来予測情報に関する説明2026年12月期(2026年1月1日~2026年12月31日)の業績予想今後、中東での紛争長期化による資源の供給制約や価格高騰、米国の外交・通商政策の影響などにより、世界経済の下振れリスクが懸念されます。国内においても先行きへの不透明感が高い状況が続いており、物価上昇の継続、石油関連製品の不安定な供給、金融資本市場の変動等に注意が必要なものの、雇用・所得環境の改善や設備投資の増加などにより、景気の緩やかな回復が期待されます。このような経済状況のもとで各企業においては、原材料価格の高騰、賃金上昇、深刻な人手不足対策としての省人化投資や業務効率化、コスト削減など、生産性向上や競争力強化を目的としたデジタル化の推進やAIの導入・活用が求められています。IT市場においては、企業の関心は業務効率化に留まらず、経営判断や競争力強化に直結する情報システムの見直しや更新に広がっています。メモリー供給不足の影響は受けるものの、AIの実用面での本格的な活用やセキュリティ対策評価制度への対応など、企業のIT投資は底堅く推移するものと予想されます。以上のような国内の経済状況やIT投資動向に対する見通しを前提として当社グループでは、2026年度のスローガンである「お客様に寄り添い、AIとセキュリティでお客様と共に成長する」の方針のもと、オフィスまるごとへの取り組みを更に進め、お客様の状況に応じた業務の革新に繋がるDX推進への取り組みを支援します。具体的には、中堅・中小企業のお客様にとって手頃な価格から導入可能なAIソリューションやセキュリティ対策の提案、生産性向上やコスト削減を実現する付加価値の高いソリューション提案を行い、顧客満足度の向上に努めてまいります。そのために、営業やサポートの活動を支援する各センター機能やお客様マイページ(*2)など多様なチャネルを組み合わせ、お客様接点の強化を図るとともに、AI等の技術を活用した営業プロセス支援により営業活動の更なる効率化を進めていきます。そして当社とお取引いただいたお客様と、長期にわたり継続的にお取引いただけるよう努めてまいります。また、ESG課題の解決とSDGsの達成への貢献に向け、ITを活用したサービスやソリューション提供を行ってまいります。加えて、従業員エンゲージメント向上へ繋がる取り組みについても引き続き進めていきます。*2 お客様マイページ=多くのお客様に便利なサービスをご提供することでお客様に寄り添い、Webでお客様との関係創りを進めるお客様ポータルサイト。(システムインテグレーション事業)システムインテグレーション事業では、生産性向上、競争力強化やコスト削減のニーズを見極めながらお客様のデジタル化を進めるため、お客様に寄り添い、引き続き当社グループの強みである幅広い取扱い商材を活かした付加価値の高いソリューション提案を行います。(サービス&サポート事業)サービス&サポート事業では、「たのめーる」の競争力の強化に努め市場の拡大を図り、「たよれーる」の利便性を高めてお客様が安心して安全に事業活動を継続するためのサービスの開発に努め、着実に売上高の増加に繋げてまいります。通期の連結業績予想は、本日2026年8月3日に開示した「業績予想の修正に関するお知らせ」のとおり以下となります。2026年12月期通期連結業績予想数値の修正(2026年1月1日~2026年12月31日)親会社株主1株当たり売上高 営業利益 経常利益 に帰属する当期純利益当期純利益百万円 百万円 百万円 百万円 円 銭前回発表予想(A)1,311,000 90,000 90,100 61,130 161.21今回修正予想(B) 1,379,000 94,300 96,100 64,900 171.15増減額(B-A) 68,000 4,300 6,000 3,770 -増減率(%) 5.2% 4.8% 6.7% 6.2% -(参考)前期連結実績1,322,791 89,943 91,525 64,303 169.58(2025年12月期通期)セグメント別の売上高では、システムインテグレーション事業9,287億円(前年同期比2.9%増)、サービス&サポート事業4,503億円(前年同期比7.2%増)。(注) 本決算短信の中で記述しております業績見通しなど将来についての事項は、予測しえない経済状況の変化等さまざまな要因があるため、その結果について当社グループが保証するものではありません。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。