リゾートトラストは通期・四半期とも見出し構成・粒度をほぼ維持しつつ、開業ホテルの入れ替わりなど今期特有の事象で内容が更新され、四半期の業績予想欄の戦略説明はやや簡素化された。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、リゾートトラスト分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月15日 → 2026年5月15日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月13日 → 2026年8月12日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 7,656字 → 7,831字(前期比+2.3%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(259字) → あり(259字)
変化の型: 出来事型
増えた要素
- サンクチュアリコート日光の開業(2026年2月)に伴う不動産収益一括計上の説明
- サンクチュアリコート淡路島の会員募集開始(2025年6月)の説明
- ホテルレストラン等事業のセグメント利益急増(+175.0%)の要因説明
減った要素
- サンクチュアリコート八ヶ岳・金沢の新規発売など前期特有の事象説明
- 「新天地開拓」の創業精神やデータプラットフォーム構築・ガバナンス改革など中期計画の詳細な施策列挙
要約: 経営成績の概況は前期と同じ4項目の見出し構成・表形式を維持し、セグメント別の増減要因も引き続き文章で説明されている。今期はサンクチュアリコート日光の開業に伴う不動産収益一括計上や淡路島の会員募集開始など、今期特有の事象に説明内容が置き換わった。中期経営計画のスローガン説明はやや簡潔になったが、粒度自体は前期と同水準と判定した。
四半期決算短信の比較
文字数: 4,333字 → 3,853字(前期比-11.1%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(0字) → あり(0字)
変化の型: 出来事型、簡素化型
増えた要素
- メディカル事業の説明にウェルビーイングプロダクト事業・シニアライフ事業への言及が追加
- 会員権事業の「契約高」が最高記録を更新したとの言及
減った要素
- 業績予想欄(3)にあった中期経営計画の理念・戦略に関する詳細な説明(「新しい会員制事業モデルの確立」等)
- 前年同期に発生したのれん減損損失への言及
要約: 経営成績の概況・セグメント業績概況は前期と同じ構成で各セグメントの増減要因も引き続き説明されており、メディカル事業にウェルビーイングプロダクト事業・シニアライフ事業という新規言及が加わった。一方、(3)業績予想の項では前期にあった中期経営計画の理念・戦略の長い説明部分が削られ、数値言及も減少した。両者が相殺し全体の粒度はほぼ同等と判定した。
定性文の全文(前期・今期)
通期 2025年3月期
出典: リゾートトラスト 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月15日(https://www2.jpx.co.jp/disc/46810/140120250514550882.pdf)
1.経営成績等の概況(1)当期の経営成績の概況※当連結会計年度の「計画」については、2025年2月14日付の業績予想に基づいております。前連結会計年度当連結会計年度当連結会計年度前年同期比 計画比(実績) (実績) (計画)売 上 高 201,803百万円 249,333百万円 247,000百万円 +23.6% +0.9%営 業 利 益 21,119百万円 26,365百万円 26,000百万円 +24.8% +1.4%経 常 利 益 21,807百万円 26,848百万円 26,300百万円 +23.1% +2.1%親会社株主に帰属する当期純利益 15,892百万円 20,139百万円 17,700百万円 +26.7% +13.8%(参考)評価営業利益 23,899百万円 28,258百万円 27,800百万円 +18.2% +1.6%〔前年同期比〕前年同期は、会員権事業において、2022年3月に販売を開始した「サンクチュアリコート琵琶湖」、2022年10月に販売開始した「サンクチュアリコート日光」を中心に、未開業ホテルの会員権販売が好調でありましたが、当期は、再販商品を含むベイコートシリーズや「サンクチュアリコート琵琶湖」などの開業済みホテルの会員権販売が好調であったこと、更には未開業ホテルの「サンクチュアリコート日光」に加え、2024年8月にサンクチュアリコートシリーズ第4弾となる「サンクチュアリコート八ヶ岳」、2025年3月に第5弾となる「サンクチュアリコート金沢」を、それぞれ新たに販売開始したことで、前年を上回る契約実績であったこと、メディカル事業において、メディカル会員権の販売が前年を上回り、引き続き好調に推移し、会員数の増加に伴う会費収入の積み上がりが収益へ貢献したことなどにより、ベースアップや新規施設開業に備えた人員増等に伴う人件費の増加、ホテルの修繕維持費の増加などによるコストアップを吸収し、リゾートトラストグループ全体として、売上高、利益ともに過去最高を更新し、増収増益となりました。また、不動産収益の繰延影響等を除いた「実力値」を示す「評価営業利益」は、会員権の販売好調により大きく進展しております。(参考「評価営業利益」とは、未開業ホテルの会員権販売において、会員権代金の内「不動産代金」は、開業時に一括収益認識されることから、会計上、開業時まで繰延べられますが、その繰延利益が当会計年度中に計上されたと仮定した時の利益を表します。なお、加えて、メディカル会員権などの収益認識基準の影響も考慮し、当会計年度における「実力値」を示す経営指標として活用しております。)〔計画比〕2025年2月付で上方修正した業績予想に対して、ホテル会員権の販売が好調に推移したこと、また、ホテルの稼働も好調であったことなどの増益要素に対し、従業員へ支給する一時慰労金の増額を実施しておりますが、リゾートトラストグループ全体として、売上高、利益ともに計画を達成しました。〔全体概況〕当連結会計年度における、わが国経済は、持続的な賃上げによる雇用・所得環境の改善が続く中で、各種政策の効果もあり、景気は緩やかに回復しておりますが、海外の様々な情勢不安が国内景気を下押しするリスクとして想定され、先行きは不透明であります。このような環境下で、当社グループの状況は、前年度に引き続き、ベースアップや事業拡大に備えた採用強化を実施しました。これらの増加コストは、一部の商品、サービス価格の見直しや、生産性の改善、2025年1月から実施したホテルレストラン事業における年会費(運営管理費)の値上げ等により賄ってまいります。当期においても、ホテル・メディカルの会員募集の好調が継続しており、更に「サンクチュアリコート八ヶ岳」を2024年8月に、「サンクチュアリコート金沢」を2025年3月に、それぞれ販売開始し、その新規募集の効果などによる会員数の増加や2024年3月に開業した「サンクチュアリコート高山」のホテル稼働が増収に寄与したほか、2024年4月にも一部会員権の値上げを実施しました。2024年10月には、予定通り「サンクチュアリコート琵琶湖」を開業し、それまで繰延べていた不動産収益を一括計上しております。この結果として、売上高は249,333百万円(前年同期比23.6%増)、営業利益は26,365百万円(前年同期比24.8%2増)、経常利益は26,848百万円(前年同期比23.1%増)、親会社株主に帰属する当期純利益は20,139百万円(前年同期比26.7%増)と過去最高を更新し、増収増益なりました。セグメントごとの経営成績は、次のとおりであります。【会員権事業】前連結会計年度当連結会計年度当連結会計年度前年同期比 計画比(実績) (実績)(計画)売 上 高 58,701百万円 93,642百万円 92,090百万円 +59.5% +1.7%セグメント利益 18,798百万円 27,445百万円 27,020百万円 +46.0% +1.6%会員権事業におきましては、会員権販売が好調に推移したこと、既存ホテル会員権の販売割合が増えて利益率が高まったことに加え、2024年8月には「サンクチュアリコート八ヶ岳」を予定よりも早期に販売開始できたこと、また、2024年10月には「サンクチュアリコート琵琶湖」が開業を迎え繰延収益を一括計上したこと、更に2025年3月には「サンクチュアリコート金沢」を新規発売したことなどにより「契約高」は過去最高を更新し、増収増益となりました。一部会員権の価格を見直し、開発原価、建築コストの上昇やベア等人件費増加に対応しております。【ホテルレストラン等事業】前連結会計年度当連結会計年度当連結会計年度前年同期比 計画比(実績) (実績)(計画)売 上 高 95,492百万円 103,978百万円 103,370百万円 +8.9% +0.6%セグメント利益 4,494百万円 2,049百万円 1,800百万円 △54.4% +13.8%ホテルレストラン等事業におきましては、2024年3月に「サンクチュアリコート高山」が開業し、増収に貢献しましたが、台風等の影響で各ホテルの稼働率は伸び悩みました。10月に開業を迎えた「サンクチュアリコート琵琶湖」は順調なスタートを切ることができております。コスト面では、昨年に引き続き、ベースアップや人事施策の実行、今後のホテル開業に備えた人材採用と育成への先行投資に加え、ホテルのメンテナンス費用の追加や前倒しの実施などにより、売上高は過去最高を更新したものの先行的なコスト増により、増収減益となりました。【メディカル事業】前連結会計年度当連結会計年度当連結会計年度前年同期比 計画比(実績) (実績)(計画)売 上 高 46,899百万円 51,001百万円 50,900百万円 +8.7% +0.2%セグメント利益 7,164百万円 7,508百万円 7,520百万円 +4.8% △0.2%メディカル事業におきましては、健診施設の一部を新しいビルへ移転する費用など一時的なコストが発生しましたが、新たな健診施設を追加し拡大したほか、2024年8月から大阪・中之島を検診拠点とする「ハイメディック大阪中之島コース」の検診を、2024年10月からは「ハイメディック・ミッドタウン・イーストコース」の検診を、それぞれ開始しました。また、昨年に引き続き、総合メディカルサポート倶楽部「グランドハイメディック倶楽部」の会員権募集が好調に推移し、会員の増加に伴う年会費収入等が増加したことなどにより、売上高、利益ともに過去最高を更新し、増収増益となりました。【その他】前連結会計年度当連結会計年度当連結会計年度前年同期比 計画比(実績) (実績)(計画)売 上 高 710百万円 711百万円 640百万円 +0.2% +11.2%セグメント利益 767百万円 766百万円 830百万円 △0.1% △7.7%「その他」の区分は、報告セグメントに含まれない事業セグメントであり、不動産賃貸業等を含んでおります。3
(2)当期の財政状態の概況(資産)流動資産は、前連結会計年度に比べて2.1%減少し、196,390百万円となりました。これは、主に会員権ローン債権である割賦売掛金が13,727百万円 増加した一方で、現金及び預金が3,400百万円、営業貸付金が7,424百万円、有価証券が2,865百万円、仕掛販売用不動産が4,410百万円、それぞれ減少したことなどによるものであります。固定資産は、前連結会計年度に比べて10.6%増加し、296,558百万円となりました。これは、主に会員制施設の開発等に伴い有形固定資産が12,244百万円、余資運用等に伴い投資有価証券が11,090百万円、それぞれ増加したことなどによるものであります。この結果、総資産は、前連結会計年度に比べて5.2%増加し、492,949百万円となりました。(負債)流動負債は、前連結会計年度に比べて4.5%減少し、170,005百万円となりました。これは、主に会員制施設の開業に伴う工事代金の支払いなどに伴い未払金が8,630百万円、建設中のホテルの一つが開業を迎えたことなどにより前受金が2,994百万円、それぞれ減少したことなどによるものであります。固定負債は、前連結会計年度に比べて11.1%増加し、172,201百万円となりました。これは、主に会員権販売好調に伴い顧客からお預かりする償却型預り保証金が12,633百万円増加したことなどによるものであります。この結果、負債合計は、前連結会計年度に比べて2.8%増加し、342,207百万円となりました。(純資産)純資産合計は、前連結会計年度に比べて11.2%増加し、150,742百万円となりました。これは、主に利益剰余金が14,166百万円増加したことなどによるものであります。その結果、当連結会計年度末における自己資本比率は29.3%となりました。
(3)当期のキャッシュ・フローの概況(キャッシュ・フロー)前連結会計年度(実績) 当連結会計年度(実績)営業活動によるキャッシュ・フロー 39,116百万円 36,691百万円投資活動によるキャッシュ・フロー △12,519百万円 △30,936百万円財務活動によるキャッシュ・フロー △23,310百万円 △9,272百万円現金及び現金同等物の期末残高 32,260百万円 28,894百万円当連結会計年度末における現金及び現金同等物(以下「資金」という。)は、前連結会計年度末に比べて3,366百万円減少し、28,894百万円(前連結会計年度比10.4%減少)となりました。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は次の通りであります。(営業活動によるキャッシュ・フロー)当連結会計年度における営業活動による資金は、前連結会計年度と比べ、たな卸資産の増減額の増加や未払金と前受金の増減額の減少などにより36,691百万円の増加(前連結会計年度比2,424百万円の減少)となりました。当連結会計年度の資金の増加は、主に税金等調整前当期純利益28,411百万円、減価償却費9,710百万円などによるものであります。(投資活動によるキャッシュ・フロー)当連結会計年度における投資活動による資金は、前連結会計年度と比べ、投資有価証券の取得による支出の増加などにより30,936百万円の減少(前連結会計年度比18,416百万円の減少)となりました。当連結会計年度の資金の減少は、投資有価証券の取得による支出20,574百万円、有形固定資産の取得による支出19,492百万円などによるものであります。(財務活動によるキャッシュ・フロー)当連結会計年度における財務活動による資金は、前連結会計年度と比べ、長期借入金の返済による支出の減少などにより9,272百万円の減少(前連結会計年度比14,037百万円の増加)となりました。当連結会計年度の資金の減少は、主に長期借入金の返済による支出8,834百万円や、配当金の支払額5,973百万円などによるものであります。なお、当連結会計年度における資本の財源および資金の流動性の重要な変更はありません。4(参考) キャッシュ・フロー関連指標の推移2021年 2022年 2023年 2024年 2025年3月期 3月期 3月期 3月期 3月期自己資本比率 (%) 28.4 25.7 26.8 27.6 29.3時価ベースの自己資本比率 (%) 48.6 56.3 51.0 59.8 62.4キャッシュ・フロー対有利子負債比率 (年) 2.9 2.3 1.1 0.3 0.2インタレスト・カバレッジ・レシオ (倍) 64.9 52.6 89.6 150.6 122.9自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/キャッシュ・フローインタレスト・カバレッジ・レシオ:キャッシュ・フロー/利払い(注1)いずれも連結ベースの財務数値により計算しています。(注2)株式時価総額は、自己株式を除く発行済株式数をベースに計算しています。(注3)キャッシュ・フローは、営業キャッシュ・フローを利用しています。営業キャッシュ・フロー及び利払いは、連結キャッシュ・フロー計算書に計上されている「営業活動によるキャッシュ・フロー」及び「利息の支払額」を用いております。(注4)有利子負債は、連結貸借対照表に計上されている負債のうち利子を支払っている全ての負債を対象としています。
(4)今後の見通し※業績予想は、現時点で入手可能な情報に基づき作成しております。従いまして予想に内在する不確定要素や今後の事業運営における状況変化等により、実際の売上高及び利益は当該予想と異なる数値となる可能性があります。当連結会計年度 翌連結会計年度増減比(実績) (計画)売 上 高 249,333百万円 259,000百万円 +3.9%営 業 利 益 26,365百万円 27,500百万円 +4.3%経 常 利 益 26,848百万円 27,500百万円 +2.4%親会社株主に帰属する20,139百万円 19,000百万円 △5.7%当期純利益評価営業利益 28,258百万円 29,430百万円 +4.1%わが国における事業環境につきましては、観光立国に向けた政策が推進されている中で「オーバーツーリズム」などの課題も顕在化しております。観光産業においては、地域共創への期待感と共に、利用者からはより高付加価値なプライベート空間へのニーズが高まっています。また1億円以上の金融資産を保有する世帯数は年々増加を続けており、国内の現金保有額も増加を続けています。富裕層の意識や購買意欲としては「ウェルビーイングな生活を重視する」傾向や「高価でも上質なもの」を選択し、生活に取り入れたい。自分に合うサービスを提案して欲しい。などのニーズが高まっています。このような環境下で、当社グループは、「2023年4月~2028年3月までの中期5ヵ年経営計画」の2年目までの結果を踏まえて「2025年4月~2030年3月までの5年間」を新たな中計期間と位置づけ、これまでの2年間で明確化した「リスクと機会」を具体的な戦略に展開し、今後の更なる成長を牽引するメディカル事業での積極的な新規事業投資や超高齢化社会において健康長寿へ貢献するサービス開発など健康分野での事業を拡張、ホテル事業でも顧客の声を取り込んだ商品サービスの開発を行い、顧客、社員、地域と共に、「新しい会員制事業モデルの確立」を目指すことで、グループのアイデンティティである「ご一緒しますいい人生~より豊かでしあわせな時間を創造します~」の実践を通じた、「真のグループ経営」を実現してまいります。本中期計画では、グループ経営の進化のために、「新天地開拓」の創業精神のもと、グループ一体となって更なる付加価値の創出や事業領域の拡大に挑み続けるとともに、社員一人ひとりが能力を最大限に発揮するための人的資本投資、そして、DXを目指した、データプラットフォームの構築、ITテクノロジーの活用ならびに事業ポートフォリオ改革、バックオフィス改革、ガバナンス改革など経営基盤における質的な変革と生産性および収益性の5向上により、No.1のフィールドを更に拡げ、各事業をより強くし、長期安定的な成長を実現してまいります。リゾートトラストグループの存在意義は、余暇と健康に関わる様々な社会的課題について、当社グループの余暇と健康のサービスを融合させて新たな価値を創出することで解決し、当社グループに関わる全ての人々の豊かさと幸福を追求することにあると考えております。これからも、「環境・社会・ガバナンス」において社会的責任を果たし、常にお客様と共に、より豊かで幸福な社会の実現を目指した商品・サービスを協創する企業グループとして、サステナブルな経営を続け、企業価値向上に努めてまいる所存です。このような状況下、次期の見通しについては、会員権事業において、2025年夏ごろに新たな会員制ホテル会員権の販売を予定しているほか、2026年2月(予定)に会員制リゾートホテル「サンクチュアリコート日光」が開業を迎えることで、それまで繰延べられている不動産収益が一括計上されること、また、ホテルレストラン等事業、メディカル事業において、会員数、登録数、関係顧客の増加と、高付加価値な新サービスの開発と提供による単価の上昇等により運営収益が拡大することに加え、ベースアップ含む賃金の上昇を継続し、更なる生産性と創造性の向上を目指した好循環を産み出すことなどから、当社グループ全体として売上高 259,000百万円(前年同期比 3.9%増)、営業利益 27,500百万円(同 4.3%増)、経常利益 27,500百万円(同 2.4%増)と過去最高の売上高と営業利益、経常利益を更新し、増収増益を見込んでおります。また、次期においては、当期に計上があった債券の償還益など特別利益が剥落するため、親会社株主に帰属する当期純利益は、19,000百万円(同 5.7%減)と減益を見込んでおります。なお、新たな中計では、この先3年間は、機動的な株主還元も含めた、安定的な還元を目指していますので、次期の配当金の予想については、前年は年間配当金の合計が62円(中間27円、期末35円)と過去最高でありましたが、株式分割前で比較しますと、前年同期に比べ実質2円増配の年間配当金64円(予想)と、過去最高を更新する配当金額となる見込みであります。なお、2025年4月1日を効力発生日として1株につき2株の割合で株式分割を行っているため、分割後の配当金予想としては、年間64円ではなく「年間32円(中間16円、期末16円)」となる見込みであります。
通期 2026年3月期
出典: リゾートトラスト 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月15日
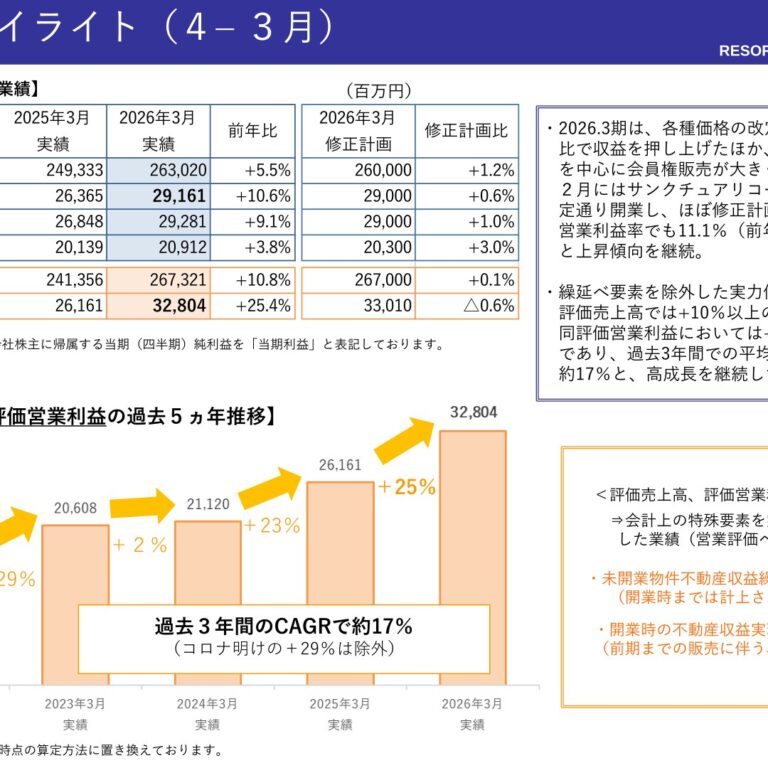
1.経営成績等の概況(1)当期の経営成績の概況※当連結会計年度の「計画」については、2025年11月13日付の業績予想に基づいております。前連結会計年度当連結会計年度当連結会計年度前年同期比 計画比(実績) (実績) (計画)売 上 高 249,333百万円 263,020百万円 260,000百万円 +5.5% +1.2%営 業 利 益 26,365百万円 29,161百万円 29,000百万円 +10.6% +0.6%経 常 利 益 26,848百万円 29,281百万円 29,000百万円 +9.1% +1.0%親会社株主に帰属する当期純利益 20,139百万円 20,912百万円 20,300百万円 +3.8% +3.0%(参考)評価営業利益 26,161百万円 32,804百万円 33,010百万円 +25.4% △0.6%〔前年同期比〕前年同期は、会員権事業において、再販商品を含むベイコートシリーズなど既存ホテル会員権販売や開業を迎えた「サンクチュアリコート琵琶湖」、更には未開業ホテルの「サンクチュアリコート日光」に加え、2024年8月にサンクチュアリコートシリーズ第4弾となる「サンクチュアリコート八ヶ岳」を発売開始したことで、会員募集が好調に推移したのに対し、当期間では、2025年3月から販売を開始している「サンクチュアリコート金沢」に加え、2025年6月には「サンクチュアリコート淡路島」の会員募集を開始したこともあり、未開業ホテルの契約が中心となりましたが、前年同期を上回る非常に好調な契約実績であったこと、また、前年同期には、第3四半期の2024年10月に「サンクチュアリコート琵琶湖」が開業を迎え、それまで繰延べてきた不動産収益を一括で収益認識したのに対し、当期は、2026年2月に「サンクチュアリコート日光」が開業し、第4四半期に不動産収益の一括計上がありました。メディカル事業において、ハイメディック会員の増加に伴う会費収入の積み上がりが収益へ貢献したこと、ホテルレストラン等事業において、新規開業したホテルの収益貢献に加え、運営管理費(年会費)や利用料(室料)などの価格改定などにより、ベースアップや新規施設開業に備えた人員増等に伴う人件費の増加などによるコストアップを吸収し、リゾートトラストグループ全体として、売上高、利益ともに過去最高を更新し、増収増益となりました。(参考「評価営業利益」とは、未開業ホテルの会員権販売において、会員権代金の内「不動産代金」は、開業時に一括収益認識されることから、会計上、開業時まで繰延べられますが、その繰延利益が当会計期間中に計上されたと仮定した時の利益を表し、当会計期間における実力値を示す経営指標として活用しております。)〔計画比〕2025年11月付で上方修正した業績予想に対しては、ホテル会員権の販売が好調に推移したことなどの増益要素に対し、修繕維持費用の前倒し実施や、従業員へ支給する慰労一時金、株式報酬の増額を実施しておりますが、リゾートトラストグループ全体として、売上高、利益ともに計画を達成しました。〔全体概況〕当連結会計年度におけるわが国の経済は、雇用環境の安定や賃上げの動きを背景に、緩やかな回復基調で推移しました。物価上昇については、エネルギー価格の高止まり等があるものの、実質賃金には改善の兆しがみられます。総じて国内需要は底堅く推移している一方で、施設開発における建築資材の価格高騰や、サービス業における人件費の上昇・慢性的な人手不足は、引き続き企業収益に影響を与える要因となっております。当社グループを取り巻く事業環境におきましては、旅行・レジャー分野において国内旅行需要の本格的な回復やインバウンド(訪日客)の増加という追い風がみられました。また、不動産分野では富裕層を中心とした会員制リゾートへの底堅いニーズが継続しているほか、メディカル分野におきましても、人々の健康意識の高まりを背景とした予防医療や高度な健康診断に対する需要が堅調に推移いたしました。このような環境のもと、当社グループは、グループアイデンティティである「ご一緒します、いい人生」の実現に向け、新たな中期経営計画を推進しております。本計画のもと、為替や市況など外部環境の変化に強い企業体質への転換を図るとともに、お客様の一生涯に寄り添う顧客視点を重視した経営を進めてまいります。2具体的には、グループ最大の強みである「ホスピタリティ・不動産・医療」の事業領域をシームレスに掛け合わせることで会員制ビジネスの価値をさらに高め、会員様のウェルビーイング(心身の健康とより豊かなライフスタイル)に貢献する高付加価値なサービスの提供に努めております。また、顕在化する課題である人手不足に対しましては、接客や医療現場におけるDX(デジタルトランスフォーメーション)を強力に推進いたします。これにより業務効率化と生産性の飛躍的な向上を図り、人にしかできない「おもてなし」に注力できる環境を創出するとともに、生み出された成果を従業員の賃上げや処遇改善へと積極的に還元してまいります。こうした「生産性の向上と賃上げの好循環」を実現することで従業員のエンゲージメントを高め、さらなる顧客満足度の向上へと繋げてまいります。引き続き、「会員制」を軸とした持続可能な成長サイクルを構築し、企業価値の継続的な向上に向け邁進してまいります。当連結会計年度の業績につきましては、前年度に引き続き、ベースアップや事業拡大に備えた採用強化を継続実施しました。これらの先行的なコストの増加は、一部の商品(会員権、運営管理費、室料、食事代金等)の価格を見直すことや、DX経営の推進、人的資本経営の推進による「生産性の向上」により賄ってまいります。会員募集については、好調が継続しており、ホテル会員数、メディカル会員数の増加に伴う増収や2024年10月に開業した「サンクチュアリコート琵琶湖」の稼働が増収に寄与しております。この結果として、売上高は263,020百万円(前年同期比5.5%増)、営業利益は29,161百万円(前年同期比10.6%増)、経常利益は29,281百万円(前年同期比9.1%増)、親会社株主に帰属する当期純利益は20,912百万円(前年同期比3.8%増)と過去最高を更新し、増収増益になりました。セグメントごとの経営成績は、次のとおりであります。【会員権事業】前連結会計年度当連結会計年度当連結会計年度前年同期比 計画比(実績) (実績)(計画)売 上 高 93,642百万円 95,529百万円 91,850百万円 +2.0% +4.0%セグメント利益 27,445百万円 25,548百万円 24,400百万円 △6.9% +4.7%会員権事業におきましては、2025年3月から販売を開始している「サンクチュアリコート金沢」に加え、2025年6月には「サンクチュアリコート淡路島」の会員募集を開始し、会員権販売が好調に推移した一方で、前年同期には既存ホテル会員権の販売割合が増えて利益率が高まっていたことに比べ、当期は不動産収益の大部分が繰延べられていることなどから、契約高は前年同期を上回りましたが、会計上の期間損益では増収減益となりました。なお、評価ベースでは、増収増益と実力としては、過去最高を更新し続けております。【ホテルレストラン等事業】前連結会計年度当連結会計年度当連結会計年度前年同期比 計画比(実績) (実績)(計画)売 上 高 103,978百万円 110,935百万円 112,400百万円 +6.7% △1.3%セグメント利益 2,049百万円 5,635百万円 5,700百万円 +175.0% △1.1%ホテルレストラン等事業におきましては、2024年10月に開業した「サンクチュアリコート琵琶湖」の稼働が増収に寄与したことに加え、運営管理費(年会費)や利用料(室料)などの価格改定などにより、売上高は過去最高を更新しました。この増収効果により、ベースアップや新規施設開業に備えた人員増等に伴う人件費の増加などによる先行的なコストアップを吸収し、増収増益となりました。【メディカル事業】前連結会計年度当連結会計年度当連結会計年度前年同期比 計画比(実績) (実績)(計画)売 上 高 51,001百万円 55,869百万円 55,100百万円 +9.5% +1.4%セグメント利益 7,508百万円 8,295百万円 8,200百万円 +10.5% +1.2%メディカル事業におきましては、総合メディカルサポート倶楽部「グランドハイメディック倶楽部」の会員権募3集が順調に推移し、会員の増加に伴う年会費収入等が増加したこと、一般健診事業の設備の拡張や事業所の拡大などにより、売上高、利益ともに過去最高を更新し、増収増益となりました。【その他】前連結会計年度当連結会計年度当連結会計年度前年同期比 計画比(実績) (実績)(計画)売 上 高 711百万円 686百万円 650百万円 △3.5% +5.7%セグメント利益 766百万円 722百万円 800百万円 △5.7% △9.6%「その他」の区分は、報告セグメントに含まれない事業セグメントであり、不動産賃貸業等を含んでおります。
(2)当期の財政状態の概況(資産)流動資産は、前連結会計年度に比べて5.2%増加し、206,639百万円となりました。これは、主に会員権ローン債権である割賦売掛金が15,137百万円、有価証券が7,161百万円、それぞれ増加した一方で、ホテルの開業に伴い仕掛販売用不動産が12,966百万円 減少したことなどによるものであります。固定資産は、前連結会計年度に比べて7.5%増加し、318,670百万円となりました。これは、主に会員制施設の開発等に伴い有形固定資産が8,947百万円、余資運用等に伴い投資有価証券が9,115百万円、それぞれ増加したことなどによるものであります。この結果、総資産は、前連結会計年度に比べて6.6%増加し、525,309百万円となりました。(負債)流動負債は、前連結会計年度に比べて1.6%増加し、172,796百万円となりました。これは、主に会員制施設の建設工事代金の支払いや支払予定などの未払金が5,196百万円 増加した一方で、短期借入金が1,196百万円、未払法人税等が1,437百万円、それぞれ減少したことなどによるものであります。固定負債は、前連結会計年度に比べて7.9%増加し、185,829百万円となりました。これは、主に会員権販売好調に伴い顧客からお預かりする償却型預り保証金が14,772百万円増加したことなどによるものであります。この結果、負債合計は、前連結会計年度に比べて4.8%増加し、358,625百万円となりました。(純資産)純資産合計は、前連結会計年度に比べて10.6%増加し、166,683百万円となりました。これは、主に利益剰余金が13,540百万円増加したことなどによるものであります。その結果、当連結会計年度末における自己資本比率は30.5%となりました。
(3)当期のキャッシュ・フローの概況(キャッシュ・フロー)前連結会計年度(実績) 当連結会計年度(実績)営業活動によるキャッシュ・フロー 36,691百万円 50,260百万円投資活動によるキャッシュ・フロー △30,936百万円 △35,529百万円財務活動によるキャッシュ・フロー △9,272百万円 △10,702百万円現金及び現金同等物の期末残高 28,894百万円 32,887百万円当連結会計年度末における現金及び現金同等物(以下「資金」という。)は、前連結会計年度末に比べて3,992百万円増加し、32,887百万円(前連結会計年度比13.8%増)となりました。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は次の通りであります。(営業活動によるキャッシュ・フロー)当連結会計年度における営業活動による資金は、前連結会計年度と比べ、たな卸資産の増減額の増加や未払金の増減額の増加などにより50,260百万円の増加(前連結会計年度比13,569百万円の増加)となりました。当連結会計年度の資金の増加は、主に税金等調整前当期純利益29,514百万円、減価償却費10,436百万円などによるものであります。(投資活動によるキャッシュ・フロー)4当連結会計年度における投資活動による資金は、前連結会計年度と比べ、投資有価証券の取得による支出の増加などにより35,529百万円の減少(前連結会計年度比4,592百万円の減少)となりました。当連結会計年度の資金の減少は、投資有価証券の取得による支出14,814百万円、有形固定資産の取得による支出17,792百万円などによるものであります。(財務活動によるキャッシュ・フロー)当連結会計年度における財務活動による資金は、前連結会計年度と比べ、短期借入金の純増減額の減少などにより10,702百万円の減少(前連結会計年度比1,430百万円の減少)となりました。当連結会計年度の資金の減少は、主に短期借入金の返済による純増減額の減少1,459百万円や、配当金の支払額7,372百万円などによるものであります。なお、当連結会計年度における資本の財源および資金の流動性の重要な変更はありません。(参考) キャッシュ・フロー関連指標の推移2022年 2023年 2024年 2025年 2026年3月期 3月期 3月期 3月期 3月期自己資本比率 (%) 25.7 26.8 27.6 29.3 30.5時価ベースの自己資本比率 (%) 56.3 51.0 59.8 62.4 70.2キャッシュ・フロー対有利子負債比率 (年) 2.3 1.1 0.3 0.2 0.1インタレスト・カバレッジ・レシオ (倍) 52.6 89.6 150.6 122.9 151.4自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/キャッシュ・フローインタレスト・カバレッジ・レシオ:キャッシュ・フロー/利払い(注1)いずれも連結ベースの財務数値により計算しています。(注2)株式時価総額は、自己株式を除く発行済株式数をベースに計算しています。(注3)キャッシュ・フローは、営業キャッシュ・フローを利用しています。営業キャッシュ・フロー及び利払いは、連結キャッシュ・フロー計算書に計上されている「営業活動によるキャッシュ・フロー」及び「利息の支払額」を用いております。(注4)有利子負債は、連結貸借対照表に計上されている負債のうち利子を支払っている全ての負債を対象としています。
(4)今後の見通し※業績予想は、現時点で入手可能な情報に基づき作成しております。従いまして予想に内在する不確定要素や今後の事業運営における状況変化等により、実際の売上高及び利益は当該予想と異なる数値となる可能性があります。当連結会計年度 翌連結会計年度増減比(実績) (計画)売 上 高 263,020百万円 255,000百万円 △3.0%営 業 利 益 29,161百万円 31,000百万円 +6.3%経 常 利 益 29,281百万円 30,500百万円 +4.2%親会社株主に帰属する20,912百万円 21,000百万円 +0.4%当期純利益評価営業利益 32,804百万円 36,500百万円 +11.3%次期(2027年3月期)の経済環境につきましては、国内需要の底堅さやインバウンドの回復が継続する一方で、物価上昇や慢性的な人手不足、建設資材の高止まりといったコスト面での課題は引き続き注視すべき状況が想定されます。しかしながら、当連結会計年度において過去最高の業績を達成した強固な事業基盤と、DX推進による「生産性向上と賃上げの好循環」は、次期においても当社グループの力強い推進力となります。今後のさらなる成長に向けた重点テーマとして、当社グループは、リーンな「真のグループ経営」への進化を加速させます。これは、単なるコスト削減ではなく、ホスピタリティ・不動産・医療という各事業の垣根を越えたシ5ナジーの最大化と、DXの深耕による無駄のない筋肉質な事業構造(リーン)の構築を意味します。経営資源を最適に配分し、グループ全体で一体感のある効率的な運営を実現いたします。この盤石な経営基盤の上に、高付加価値なサービスの提供とそれに伴う適正な価格転嫁、そしてお客様の一生涯に寄り添うウェルビーイングの提供を組み合わせた「新しい会員制ビジネスの常態化」を実現いたします。ホテルやメディカルといった新規の会員権販売が牽引するだけでなく、会員様のライフステージに応じた継続的なサービス利用により、一時的な特需や外部環境の変化に左右されない、持続的かつ安定的な収益モデルを定着させてまいります。次期の業績予想につきましては、サンクチュアリコート日光の通年稼働によるフル寄与に加え、既存施設の底堅い稼働、並びに会員権販売の継続的な好調を見込んでおります。一方で、開業するホテルが前期よりも小型物件となることで、繰延べられている不動産代金の一括計上の金額規模が小さくなることで、会計上の売上高は減収となりますが、実力ベースでは増収を見込むほか、人的資本への投資等による継続的なコスト増を、これら「新しい会員制ビジネス」の定着とグループ全体の収益性向上によって吸収し、次期におきましても引き続き増益の計画といたしております。今後も「ご一緒します、いい人生」のアイデンティティのもと、株主・投資家の皆様のご期待にお応えし、中長期的な企業価値の向上に邁進してまいります。このような状況下、次期の業績見通しについては、会員権事業において、2026年夏ごろに新たな会員制ホテル会員権の販売を予定しているほか、2027年3月(予定)に会員制リゾートホテル「サンクチュアリコート八ヶ岳」が開業を迎えることで、それまで繰延べられている不動産収益が一括計上されること、また、ホテルレストラン等事業、メディカル事業において、会員数、登録数、関係顧客の増加と、高付加価値な新サービスの開発と提供による単価の上昇等により運営収益が拡大することに加え、ベースアップ含む賃金の上昇を継続し、更なる生産性と創造性の向上を目指した好循環を産み出すことなどから、当社グループ全体として売上高 255,000百万円(前年同期比
3.0%減)、営業利益 31,000百万円(同 6.3%増)、経常利益 30,500百万円(同 4.2%増)、親会社株主に帰属する当期純利益は、21,000百万円(同 0.4%増)と減収増益を見込んでおります。売上高の減収については、開業するホテルの物件規模の影響であり、実力ベースにおいては、過去最高を更新し、増収増益の評価を見込んでおります。配当予想については、新たな中期経営計画における還元方針は、2025年度~2027年度の3年間累計で、機動的な株主還元も含めた、安定的な還元を目指しています。その方針に基づき、次期配当金予想については、前年の年間配当金の合計は34円と過去最高でありましたが、前年同期に比べ2円増配の年間配当金36円(予想)と、過去最高を更新する配当金額となる見込みであります。
四半期 2026年3月期 第1四半期
出典: リゾートトラスト 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月13日(https://www2.jpx.co.jp/disc/46810/140120250812539528.pdf)
1.経営成績等の概況(1)当四半期連結累計期間の経営成績の概況①当第1四半期連結累計期間の概況前第1四半期 当第1四半期連結累計期間 連結累計期間 前年同期比(実績) (実績)売 上 高 50,949百万円 52,796百万円 +3.6%営 業 利 益 4,057百万円 4,548百万円 +12.1%経 常 利 益 4,062百万円 4,504百万円 +10.9%2,421百万円 3,053百万円 +26.1%親会社株主に帰属する四半期純利益6,004百万円 7,871百万円 +31.1%(参考)評価 営業利益〔前年同期比〕前年同期(2024年4月~6月)には、会員権事業において、「サンクチュアリコート琵琶湖」、「サンクチュアリコート日光」及び既存ホテル会員権の再販を中心に、ホテル会員権の販売が好調でありました。当期間(2025年4月~6月)では、2025年3月から販売を開始している「サンクチュアリコート金沢」に加え、2025年6月には「サンクチュアリコート淡路島」の会員募集を開始したこともあり、未開業ホテルの契約が中心となりましたが、前年同期を上回る契約実績であったこと、メディカル事業において、ハイメディック会員の増加に伴う会費収入の積み上がりが収益へ貢献したこと、ホテルレストラン等事業において、新規開業したホテルの収益貢献に加え、運営管理費(年会費)や利用料(室料)などの価格改定などにより、ベースアップや新規施設開業に備えた人員増等に伴う人件費の増加などによるコストアップを吸収し、リゾートトラストグループ全体として、「増収増益」となりました。前年同期には、開発用地取得に関わる「のれん」の減損を含む減損損失(約17億円)があったため、当期の親会社株主に帰属する四半期純利益は126%と増加。また、不動産収益の繰延影響を除いた実力値を示す「評価営業利益」は、新規で販売開始したホテル会員権の販売好調により131%と大きく進展しております。(参考「評価営業利益」とは、未開業ホテルの会員権販売において、会員権代金の内「不動産代金」は、開業時に一括収益認識されることから、会計上、開業時まで繰延べられますが、その繰延利益が当会計期間中に計上されたと仮定した時の利益を表し、当会計期間における実力値を示す経営指標として活用しております。)〔全体概況〕当第1四半期連結累計期間における、当社グループの状況は、前年度に引き続き、ベースアップや事業拡大に備えた採用強化を継続実施しました。これらの先行的なコストの増加は、一部の商品(会員権、運営管理費、室料、食事代金等)の価格を見直すことや、DX経営の推進、人的資本経営の推進による「生産性の向上」により賄ってまいります。会員募集については、好調が継続しており、ホテル会員数、メディカル会員数の増加に伴う増収や2024年10月に開業した「サンクチュアリコート琵琶湖」の稼働が増収に寄与しておりますが、その一方で、未開業ホテルの不動産収益は開業まで繰延べられるため会計上の売上高の増加率は103.6%にとどまりました。(実力ベースの評価売上高は、111.2%と10%を超える増加)この結果として、売上高は52,796百万円(前年同期比3.6%増)、営業利益は4,548百万円(前年同期比12.1%増)、経常利益は4,504百万円(前年同期比10.9%増)、親会社株主に帰属する四半期純利益は3,053百万円(前年同期比26.1%増)となりました。セグメントごとの経営成績は、次のとおりであります。2
②セグメントの業績概況【会員権事業】前第1四半期 当第1四半期連結累計期間 連結累計期間 前年同期比(実績) (実績)売 上 高 14,182百万円 12,865百万円 △9.3%セグメント利益 4,388百万円 4,006百万円 △8.7%会員権事業におきましては、2025年3月から販売を開始している「サンクチュアリコート金沢」に加え、2025年6月には「サンクチュアリコート淡路島」の会員募集を開始し、会員権販売が好調に推移した一方で、前年同期には既存ホテル会員権の販売割合が増えて利益率が高まっていたことに比べ、当期は不動産収益の大部分が繰延べられていることなどから、減収減益となりました。【ホテルレストラン等事業】前第1四半期 当第1四半期連結累計期間 連結累計期間 前年同期比(実績) (実績)売 上 高 24,231百万円 26,177百万円 +8.0%セグメント利益 43百万円 906百万円 +2,000.9%ホテルレストラン等事業におきましては、2024年10月に開業した「サンクチュアリコート琵琶湖」の稼働が増収に寄与したことに加え、運営管理費(年会費)や利用料(室料)などの価格改定などにより、ベースアップや新規施設開業に備えた人員増等に伴う人件費の増加などによる先行的なコストアップを吸収し、増収増益となりました。【メディカル事業】前第1四半期 当第1四半期連結累計期間 連結累計期間 前年同期比(実績) (実績)売 上 高 12,360百万円 13,581百万円 +9.9%セグメント利益 1,811百万円 1,822百万円 +0.6%メディカル事業におきましては、総合メディカルサポート倶楽部「グランドハイメディック倶楽部」の会員権募集が順調に推移し、会員の増加に伴う年会費収入等が増加したこと、一般健診事業の設備の拡張や事業所の拡大などにより、増収増益となりました。【その他】前第1四半期 当第1四半期連結累計期間 連結累計期間 前年同期比(実績) (実績)売 上 高 174百万円 172百万円 △1.5%セグメント利益 115百万円 110百万円 △4.6%「その他」の区分は、報告セグメントに含まれない事業セグメントであり、不動産賃貸業等を含んでおります。
(2)当四半期連結累計期間の財政状態の概況四半期連結会計期間末の資産、負債、純資産等の状況に関する分析(資産)当第1四半期連結会計期間末の総資産は500,717百万円(前連結会計年度比1.6%の増加)となりました。これは、前連結会計年度末に比べ、会員権販売に伴うローン債権の増加により、割賦売掛金が 6,121百万円 増加したことなどによるものであります。(負債)当第1四半期連結会計期間末の負債合計は351,527百万円(前連結会計年度比2.7%の増加)となりました。これは、前連結会計年度末に比べ、法人税の支払に伴い、未払法人税が 6,136百万円 減少した一方で、短期借入金が36,506百万円 、未開業物件のホテル会員権販売が増加したことに伴い、前受金が 9,243百万円、それぞれ増加したことなどによるものであります。(純資産)当第1四半期連結会計期間末における純資産合計は149,189百万円(前連結会計年度比1.0%の減少)となりました。これは、前連結会計年度末に比べ、為替換算調整勘定が 1,042百万円 減少したことなどによるものであります。その結果、当第1四半期連結会計期間末における自己資本比率は28.5%となりました。
(3)連結業績予想などの将来予測情報に関する説明※業績予想は、現時点で入手可能な情報に基づき作成しております。従いまして予想に内在する不確定要素や今後の事業運営における状況変化等により、実際の売上高及び利益は当該予想と異なる数値となる可能性があります。2025年5月15日に開示した業績予想は以下の通りです。2026年3月期 通期連結業績予想数値(2025年4月1日~2026年3月31日)前連結会計年度当連結会計年度増減比(実績) (計画)売 上 高 249,333百万円 259,000百万円 +3.9%営 業 利 益 26,365百万円 27,500百万円 +4.3%経 常 利 益 26,848百万円 27,500百万円 +2.4%20,139百万円 19,000百万円 △5.7%親会社株主に帰属する当期純利益26,161百万円 29,465百万円 +12.6%評価 営業利益当社グループは、「2023年4月~2028年3月までの中期5ヵ年経営計画」の2年目までの結果を踏まえて「2025年4月~2030年3月までの5年間」を新たな中計期間と位置づけ、これまでの2年間で明確化した「リスクと機会」を具体的な戦略に展開し、今後の更なる成長を牽引するメディカル事業での積極的な新規事業投資や超高齢化社会において健康長寿へ貢献するサービス開発など健康分野での事業を拡張、ホテル事業でも顧客の声を取り込んだ商品サービスの開発を行い、顧客、社員、地域と共に、「新しい会員制事業モデルの確立」を目指すことで、グループのアイデンティティである「ご一緒しますいい人生~より豊かでしあわせな時間を創造します~」の実践を通じた、「真のグループ経営」を実現してまいります。このような状況下、当期の見通しについては、会員権事業において、2025年6月に新たに「サンクチュアリコート淡路島」の会員権販売を開始したほか、2026年2月(予定)に会員制リゾートホテル「サンクチュアリコート日光」が開業を迎えることで、それまで繰延べられている不動産収益が一括計上されること、また、ホテルレストラン等事業、メディカル事業において、会員数、登録数、関係顧客の増加と、高付加価値な新サービスの開発と提供による単価の上昇等により運営収益が拡大することに加え、ベースアップ含む賃金の上昇を継続し、更なる生産性と創造性の向上を目指した好循環を産み出すことなどから、当社グループ全体として売上高 259,000百万円(前年同期比 3.9%増)、営業利益 27,500百万円(同 4.3%増)、経常利益 27,500百万円(同 2.4%増)と過去最高の売上高と営業利益、経常利益を更新し、増収増益を見込んでおります。また、当期においては、前期に計上があった債券の償還益など特別利益が剥落するため、親会社株主に帰属する当期純利益は、19,000百万円(同 5.7%減)と減益を見込んでおります。なお、新たな中計では、この先3年間は、機動的な株主還元も含めた、安定的な還元を目指していますので、当期の配当金の予想については、前年は年間配当金の合計が62円(中間27円、期末35円)と過去最高でありましたが、株式分割前で比較しますと、前年同期に比べ実質2円増配の年間配当金64円(予想)と、過去最高を更新する配当金額となる見込みであります。なお、2025年4月1日を効力発生日として1株につき2株の割合で株式分割を行っているため、分割後の配当金予想としては、年間64円ではなく「年間32円(中間16円、期末16円)」となる見込みであります。4
四半期 2027年3月期 第1四半期
出典: リゾートトラスト 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月12日(https://www2.jpx.co.jp/disc/46810/140120260812517740.pdf)
1.経営成績等の概況(1)当四半期連結累計期間の経営成績の概況①当第1四半期連結累計期間の概況前第1四半期 当第1四半期連結累計期間 連結累計期間 前年同期比(実績) (実績)売 上 高 52,796百万円 61,261百万円 +16.0%営 業 利 益 4,548百万円 8,116百万円 +78.4%経 常 利 益 4,504百万円 8,034百万円 +78.4%3,053百万円 5,467百万円 +79.1%親会社株主に帰属する四半期純利益7,871百万円 10,583百万円 +34.5%(参考)評価 営業利益〔前年同期比〕前年同期(2025年4月~6月)には、会員権事業において、「サンクチュアリコート金沢」、「サンクチュアリコート淡路島」を中心に、未開業ホテル会員権の販売が好調でありました。当期間(2026年4月~6月)では、既存ホテルの会員権販売が集中したことで、会計上の収益性が向上したことに加え、2026年6月から「サンクチュアリコート外房雀島」の会員募集を開始したこともあり、その新規発売効果も後押しし、前年同期を上回る契約実績であったこと、メディカル事業において、ハイメディック会員の増加に伴う会費収入の積み上がりが収益へ貢献したこと、ホテルレストラン等事業において、前期に開業したホテルの収益貢献に加え、価格改定などによる消費単価の上昇などにより、ベースアップや新規施設開業に備えた人員増等に伴う人件費の増加等のコストアップを吸収し、リゾートトラストグループ全体として、第1四半期としては過去最高の売上高、営業利益を更新し「増収増益」となりました。実力値を示す「評価営業利益(利益成長率目標10%)」も+34.5%と大きく進展しました。(参考「評価営業利益」とは、未開業ホテルの会員権販売において、会員権代金の内「不動産代金」は、開業時に一括収益認識されることから、会計上、開業時まで繰延べられますが、その繰延利益が当会計期間中に計上されたと仮定した時の利益を表し、当会計期間における実力値を示す経営指標として活用しております。)〔全体概況〕当第1四半期連結累計期間における、当社グループの状況は、前年度に引き続き、建築コストの上昇に対応するため、一部の商品(会員権)の価格を見直すことや、DX経営の推進、人的資本経営の推進による「生産性の向上」により各セグメントにおいて収益性の向上を目指しております。会員募集については、好調が継続しており、2026年6月には新規ホテルの会員募集を開始しました。ホテル会員数、メディカル会員数の増加に伴う増収や2026年2月に開業した「サンクチュアリコート日光」の通期稼働、前年度実施した価格改定等が増収に寄与しております。この結果として、売上高は61,261百万円(前年同期比16.0%増)、営業利益は8,116百万円(前年同期比78.4%増)、経常利益は8,034百万円(前年同期比78.4%増)、親会社株主に帰属する四半期純利益は5,467百万円(前年同期比79.1%増)となりました。セグメントごとの経営成績は、次のとおりであります。2
②セグメントの業績概況【会員権事業】前第1四半期 当第1四半期連結累計期間 連結累計期間 前年同期比(実績) (実績)売 上 高 12,865百万円 18,892百万円 +46.8%セグメント利益 4,006百万円 6,920百万円 +72.7%会員権事業におきましては、「契約高」は最高記録を更新しております。会員権販売が好調に推移したことに加え、2026年6月には「サンクチュアリコート外房雀島」の会員募集を開始しました。前年同期に比べて、既存ホテル会員権の販売割合が増えて利益率が高まったことなどにより、増収増益となりました。【ホテルレストラン等事業】前第1四半期 当第1四半期連結累計期間 連結累計期間 前年同期比(実績) (実績)売 上 高 26,177百万円 27,476百万円 +5.0%セグメント利益 906百万円 1,093百万円 +20.6%ホテルレストラン等事業におきましては、2026年2月に開業した「サンクチュアリコート日光」の稼働が増収に寄与したことに加え、前年度に一部の施設で行った室料の価格改定や「賃上げと生産性向上の好循環」などにより、増収増益となりました。【メディカル事業】前第1四半期 当第1四半期連結累計期間 連結累計期間 前年同期比(実績) (実績)売 上 高 13,581百万円 14,701百万円 +8.3%セグメント利益 1,822百万円 2,218百万円 +21.8%メディカル事業におきましては、総合メディカルサポート倶楽部「グランドハイメディック倶楽部」の会員権募集が順調に推移し、ハイメディック事業で会員の増加に伴う年会費収入等が増加したこと、一般健診事業の事業拡大や、ウェルビーイングプロダクト事業、シニアライフ事業の成長などにより、増収増益となりました。【その他】前第1四半期 当第1四半期連結累計期間 連結累計期間 前年同期比(実績) (実績)売 上 高 172百万円 191百万円 +11.1%セグメント利益 110百万円 138百万円 +24.9%「その他」の区分は、報告セグメントに含まれない事業セグメントであり、不動産賃貸業等を含んでおります。
(2)当四半期連結累計期間の財政状態の概況四半期連結会計期間末の資産、負債、純資産等の状況に関する分析(資産)当第1四半期連結会計期間末の総資産は538,178百万円(前連結会計年度比2.4%の増加)となりました。これは、前連結会計年度末に比べ、会員制ホテルの新規開発に伴い仕掛販売用不動産が 8,787百万円、建設仮勘定が5,905百万円 それぞれ増加したことなどによるものであります。(負債)当第1四半期連結会計期間末の負債合計は368,907百万円(前連結会計年度比2.9%の増加)となりました。これは、前連結会計年度末に比べ、短期借入金が 7,852百万円 、未開業物件のホテル会員権販売が増加したことに伴い、前受金が 5,540百万円、それぞれ増加したことなどによるものであります。(純資産)3当第1四半期連結会計期間末における純資産合計は169,271百万円(前連結会計年度比1.6%の増加)となりました。これは、前連結会計年度末に比べ、利益剰余金が 1,785百万円 増加したことなどによるものであります。その結果、当第1四半期連結会計期間末における自己資本比率は30.3%となりました。
(3)連結業績予想などの将来予測情報に関する説明※業績予想は、現時点で入手可能な情報に基づき作成しております。従いまして予想に内在する不確定要素や今後の事業運営における状況変化等により、実際の売上高及び利益は当該予想と異なる数値となる可能性があります。2026年5月15日に開示した業績予想は以下の通りです。2027年3月期 通期連結業績予想数値(2026年4月1日~2027年3月31日)前連結会計年度当連結会計年度増減比(実績) (計画)売 上 高 263,020百万円 255,000百万円 △3.0%営 業 利 益 29,161百万円 31,000百万円 +6.3%経 常 利 益 29,281百万円 30,500百万円 +4.2%20,912百万円 21,000百万円 +0.4%親会社株主に帰属する当期純利益32,804百万円 36,500百万円 +11.3%評価 営業利益当連結会計年度(2027年3月期)の経済環境につきましては、国内需要の底堅さやインバウンドの回復が継続する一方で、物価上昇や慢性的な人手不足、建設資材の高止まりといったコスト面での課題は引き続き注視すべき状況が想定されます。しかしながら、前期において過去最高の業績を達成した強固な事業基盤と、DX推進による「生産性向上と賃上げの好循環」は、当期においても当社グループの力強い推進力となります。このような状況下、当期の見通しについては、会員権事業において、2026年6月に新たな会員制ホテル会員権の販売を開始しているほか、2027年3月(予定)に会員制リゾートホテル「サンクチュアリコート八ヶ岳」が開業を迎えることで、それまで繰延べられている不動産収益が一括計上されること、また、ホテルレストラン等事業、メディカル事業において、会員数、登録数、関係顧客の増加と、高付加価値な新サービスの開発と提供による単価の上昇等により運営収益が拡大することに加え、ベースアップ含む賃金の上昇を継続し、更なる生産性と創造性の向上を目指した好循環を産み出すことなどから、当社グループ全体として売上高 255,000百万円(前年同期比 3.0%減)、営業利益 31,000百万円(同 6.3%増)、経常利益 30,500百万円(同 4.2%増)、親会社株主に帰属する当期純利益は、21,000百万円(同 0.4%増)と減収増益を見込んでおります。売上高の減収については、開業するホテルの物件規模の影響であり、実力ベースにおいては、過去最高を更新し、増収増益の評価を見込んでおります。配当予想については、新たな中期経営計画における還元方針は、2025年度~2027年度の3年間累計で、機動的な株主還元も含めた、安定的な還元を目指しています。その方針に基づき、当期配当金予想については、前年の年間配当金の合計は34円と過去最高でありましたが、前年同期に比べ2円増配の年間配当金36円(予想)と、過去最高を更新する配当金額となる見込みであります。4
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。