通期はEBITDA開示追加やROE/ROIC実績の明示、資金調達契約の説明などで粒度がやや細かくなった一方、四半期は前年と同じ構成・粒度で業績・パイプラインの内容を更新した。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、参天製薬分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月13日 → 2026年5月12日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月7日 → 2026年8月6日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 7,441字 → 7,792字(前期比+4.7%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(438字) → あり(618字)
変化の型: 要因分析深化型
増えた要素
- EBITDA指標の開示追加(業績表への新規記載)
- 資金調達(タームローン契約300億円締結)に関する説明
- 香港の区分変更(「アジア」→「中国」)に関する注記
- ROE/ROIC実績値(前期比)の具体的な開示
減った要素
- 自己株式取得決議(350億円上限、発行済株式総数5.8%相当)に関する説明
- 自己株式消却の実施日・金額の具体的記載(2024年11月・2025年2月の2回分)
要約: EBITDAという新たな業績指標を開示に追加し、ROE/ROICの実績値や資金調達契約の詳細など、要因分析に関わる具体的な数値・説明が増えた。一方で前年に一回限りであった自己株式取得決議・消却の記載は今年は簡素化された。全体としては粒度がやや細かくなったと判定した。
四半期決算短信の比較
文字数: 4,845字 → 4,573字(前期比-5.6%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(44字) → あり(44字)
変化の型: 出来事型
要約: 地域別(日本・中国・アジア・EMEA)の売上増減要因や研究開発パイプラインの進捗一覧という構成・粒度は前年と同様で、中身の数値と製品開発の進捗状況が入れ替わっただけである。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 参天製薬 2025年3月期 決算短信〔IFRS〕、開示日 2025年5月13日(https://www2.jpx.co.jp/disc/45360/140120250513543991.pdf)
1.経営成績等の概況(1)当期の経営成績の概況① 業績の状況(単位:億円)前期 当期 対前期増減率売 上 収 益 3,020 3,000 △0.6%
※ 1コ ア 営 業 利 益 628 594 △5.4%営 業 利 益 385 469 21.6%当 期 利 益 267 359 34.3%親 会 社 の 所 有 者 に 帰 属 す る266 363 36.1%当 期 利 益
[売上収益]前期と比べ0.6%減少し、3,000億円となりました。日本では薬価改定の影響やジクアスLX点眼液の自主回収の影響を受けたものの新製品や主力製品の拡大に注力、海外でも主力製品が堅調に推移したことに加え為替影響もあり、前期と同水準となりました。◇日本6%台後半の薬価改定やジクアスLX点眼液の自主回収の影響はあったものの、2024年4月に販売を開始したアイリーア8mg硝子体内注射液114.3mg/mLや、同5月に販売を開始したアレジオン眼瞼クリーム0.5%等を含む主力製品の拡大に注力した結果、前期と比べ5.9%減少し、1,653億円となりました。◇中国集中購買や製品供給の影響により、円換算ベースで前期と比べ3.1%減少し(為替影響を除いた成長率は△7.9%)、289億円となりました。◇アジア(中国除く)韓国における医師ストライキの影響を受けたものの、主力製品が堅調に推移し、円換算ベースで前期と比べ5.0%増加し(為替影響を除いた成長率は+2.7%)、301億円となりました。
※2◇EMEA
※3現地での領域別市場シェア一位の緑内障製品を中心に伸長し 、円換算ベースで前期と比べ14.8%増加し(為替影響を除いた成長率は+10.5%)、743億円となりました。
[コア営業利益]売上総利益について、前期と比べ4.4%減少し、1,710億円となりました。販 売 費 及び 一 般 管 理 費は 、 前 期と 比 べ3.6% 減 少し ( 為 替 影 響を 除 い た対 前 期 増 減 率は △
6.2%)、875億円となりました。研究開発費は、前期と比べ4.6%減少し(為替影響を除いた対前期増減率は△7.4%)、241億円となりました。これらにより、コアベースでの営業利益は、前期と比べ5.4%減少し(為替影響を除いた対前期増減率は△6.1%)、594億円となりました。
[営業利益]コアベースからの調整内容として、前期に米州の合理化に関する費用が、売上原価に2億円、販売費及び一般管理費に7億円、研究開発費に2億円それぞれ発生し、当期に合理化に関する費用が販売費及び一般管理費に4億円発生しました。製品に係る無形資産償却費は、前期と比べ7.0%減少し(為替影響を除いた対前期増減率は△8.6%)、88億円となりました。これは主に、2014年にMerck & Co., Inc.(米国)から譲り受けた眼科製品、2019年より欧州で販売を開始した「プリザーフロ マイクロシャント」、2015年より欧 州で 販 売を 開 始 し た「Ikervis( ア イ ケ ル ビ ス) 」 及 び2023年 よ り 欧 州で 販 売を 開 始 し た「Rhopressa / Rocklatan」に関する無形資産の償却によるものです。その他の収益は、6億円となりました。その他の費用は、39億円となりました。これらにより、IFRS(フル)ベースの営業利益は前期と比べ21.6%増加し(為替影響を除いた対前期増減率は+21.1%)、469億円となりました。これは主に、前期にその他の費用が多額であったことによるものです。
[当期利益]金融収益は、40億円となりました。金融費用は、27億円となりました。持分法による投資損失は、7億円となりました。法人所得税費用は、前期より85億円増加し、116億円となりました。これは主に、上述のIFRS(フル)ベースの営業利益の増加に伴う税引前当期利益が増加したこと、及び前期に在外子会社で繰延税金資産を認識したことによるものです。これらにより、当期利益は前期と比べ34.3%増加し、359億円となりました。
[親会社の所有者に帰属する当期利益]親会社の所有者に帰属する当期利益は前期と比べ36.1%増加し、363億円となりました。売上収益に対するその比率は12.1%となりました。
※1 Santenグループでは2015年3月期のIFRS適用を機に、IFRSによる業績(「IFRS(フル)ベース」)から一部の収益及び費用を控除した「コアベース」での財務情報を事業活動自体の収益性を示す指標として開示しています。IFRS(フル)ベースによる業績から以下の収益及び費用を控除し、コアベースの業績を算出しています。・製品に係る無形資産償却費・その他の収益・その他の費用・企業買収に係る費用、並びに再成長のための生産性向上及び合理化等に係る費用
※2 欧州、中東及びアフリカです。※3 出典:Copyright © 2025 IQVIA.IQVIA MIDAS 2023.1Q-2023.4Qを基に参天分析 無断転載禁止
② 研究開発活動<緑内障・高眼圧症領域>プロスタグランジンF₂α 誘導体及びβ遮断剤の配合剤STN1011101(DE-111A、一般名:タフルプロスト/チモロールマレイン酸塩)は、中国で2025年3月に販売承認を取得しました。EP2受容体作動薬STN1011702(一般名:オミデネパグ イソプロピル)は、中国で2024年11月に第Ⅲ相試験を開始しました。FP/EP3受容体デュアル作動薬STN1012600(DE-126、一般名:セペタプロスト)は、米国で2021年12月に追加の第Ⅱ相試験を終了しました。日本では2024年9月に製造販売承認を申請しました。欧州では第Ⅱ相試験(探索的試験)を終了しました。プロスタグランジンF₂ α 誘導体の乳化点眼剤STN1013001(DE-130A、一般名:ラタノプロスト)は、アジアで2024年11月に販売承認を申請しました。欧州では2024年8月にスペインなどで発売しました。ROCK阻害剤STN1013900(AR-13324、一般名:ネタルスジルメシル酸塩)は、日本で2025年1月に第Ⅲ相試験を終了しました。欧州では販売承認を取得しており、2023年2月以降スウェーデンなどで販売しています。アジアでは順次販売承認を取得しており、2024年11月に韓国で発売しました。ROCK阻害剤及びプロスタグランジンF₂ α誘導体の配合剤STN1014000(PG-324、一般名:ネタルスジルメシル酸塩/ラタノプロスト)は、欧州で販売承認を取得しており、2023年1月以降ドイツなどで販売しています。アジアでは順次販売承認を取得しており、2025年3月にシンガポールで発売しました。ROCK阻害剤及びプロスタグランジンF₂ α誘導体の配合剤STN1014003(一般名:ネタルスジルメシル酸塩/ラタノプロスト)は、日本で2025年2月に第Ⅲ相試験を開始しました。<角結膜疾患(ドライアイを含む)領域>春季カタルを対象とするSTN1007603(DE-076C、一般名:シクロスポリン)は、既に承認・販売されている欧州、アジアに続き、中国で2022年4月に販売承認を取得しました。ドライアイを対象とするSTN1008903(DE-089C、一般名:ジクアホソルナトリウム)は、日本で2022年11月に発売しました。アジアでは、2024年3月に韓国で販売承認を取得しましたが、2024年8月に取下げました。ドライアイを対象とするSTN1014100(一般名:オロダテロール塩酸塩)は、日本で2024年3月に第Ⅰ相/前期第Ⅱ相試験を終了しました。フックス角膜内皮ジストロフィを対象としてアクチュアライズ株式会社と共同開発契約を締結しているSTN1010904*(一般名:シロリムス)は、米国、フランス、インドで2022年5月から前期第Ⅱ相試験を実施しています。(*開発コード(STN1010904)は、第Ⅱ相試験終了時に当社が独占的実施権を獲得した後に附番予定のコードです。)マイボーム腺機能不全を対象とするSTN1010905(一般名:シロリムス)は、日本で2024年6月に追加の前期第Ⅱ相試験を開始しました。アレルギー性結膜炎を対象とする眼瞼クリーム製剤STN1011402(一般名:エピナスチン塩酸塩)は、日本で2024年5月に発売しました。アレルギー性結膜炎を対象とする1日2回点眼の高用量製剤STN1011403(一般名:エピナスチン塩酸塩)は、中国で2025年3月に販売承認を申請しました。<屈折異常領域>小児における近視を対象とするSTN1012700(DE-127、一般名:アトロピン硫酸塩)は、日本で2025年4月に発売しました。中国では2022年6月から第Ⅱ/Ⅲ相試験を実施しています。アジアでは2020年4月に第Ⅱ相試験を終了しました。小児における近視を対象とするSTN1012701(SYD-101、一般名:アトロピン硫酸塩)は、導入元であるSydnexis Inc.(米国)により欧州及び米国で第Ⅲ相試験が実施されています。当社は、欧州、中東及びアフリカ地域における独占ライセンス権を保有しており、欧州で2024年3月に販売承認を申請し、2025年3月に欧州医薬品委員会より承認勧告を受領しました。近視を対象とするSTN1013400(化合物名:AFDX0250BS)は、前期第Ⅱ相試験のデータ解析の結果、開発を中止しました。<その他の領域>眼瞼下垂を対象とするSTN1013800(一般名:オキシメタゾリン塩酸塩)は、日本で2024年12月に製造販売承認を申請しました。欧州では2024年12月に第Ⅲ相試験を開始しました。中国では2024年10月に第Ⅲ相試験を開始しました。
※開発コードの附番方法変更に伴い、新開発コード(STNXXXXXXX)及び既存開発コード(DE-XXX)を併記しています。なお、AR-13324及びPG-324はAlcon Inc.(スイス)、SYD-101はSydnexis Inc.(米国)での開発コードです。
③ 設備投資当期の設備投資額は、75億円となりました。製造設備及び研究開発用機器の更新に加え、拡大を続ける需要に対し、安定供給のための生産能力確保を目的として、中国の現地法人「参天製薬(中国)有限公司」の新工場に係る投資を継続しています。今後、見込まれる市場成長に対して、生産キャパシティを構築し、供給能力を確保することで、グローバルでの競争優位を確立し、さらなる事業の成長に繋げていきます。これらの設備投資資金は自己資金により充当しました。
(2)当期の財政状態の概況当期末の資産は、4,093億円となりました。製商品等の棚卸資産の増加などがあった一方、営業債権流動化等運転資金の圧縮に取り組んだことに加えて、無形資産の減少などにより前期末と比べ264億円減少しました。資本は、2,852億円となりました。自己株式の取得による資本圧縮効果やその他の資本の構成要素 の 減 少 な ど に よ り 前 期 末と 比 べ202億 円 減 少 し ま し た。 な お、2024年11月29日 に284億 円(16,985千株)、2025年2月28日に84億円(5,000千株)の自己株式の消却をそれぞれ実施しました。負債は、1,241億円となりました。営業債務及びその他の債務の減少及び法人所得税等の支払などにより前期末と比べ62億円減少しました。以上の結果、親会社所有者帰属持分比率は、前期末と比べ0.3ポイント減少 し、 69.9%となりました。なお、SantenグループではROE(親会社所有者帰属持分当期利益率)を最重要指標に、キャッシュ・フローの最大化と資本コストの低減の両面から株主価値最大化に取り組んでいます。キャッシュの源泉としては営業活動から得られるインフローを基本としつつ、キャッシュ・コンバージョン・サイクル管理により運転資本の効率を高めることでキャッシュ創出力の最大化に取り組みます。その一環として、営業債権の流動化を実施しており、ROIC(投下資本収益率)の改善に取り組んでいます。
(3)当期のキャッシュ・フローの概況営業活動によるキャッシュ・フローは、609億円の収入(前期は、726億円の収入)となりました。当期利益359億円 、 減価償却費及び償却費179億円 、 営業債権及びその他の債権の流動化等による減少185億円、並びに法人所得税の支払額122億円などによるものです。投資活動によるキャッシュ・フローは、82億円の支出(前期は、61億円の支出)となりました。有形固定資産の取得による支出67億円及び無形資産の取得による支出44億円などによるものです。また政策保有株式の見直しを継続して実施しており、当期は1銘柄の投資の売却による収入が21億円ありました。財務活動によるキャッシュ・フローは、533億円の支出(前期は、340億円の支出)となりました。自己株式の取得による支出379億円及び配当金の支払額121億円などによるものです。以上の結果、現金及び現金同等物の当期末残高は、前期末と比べ16億円減少し、930億円となりました。(参考)キャッシュ・フロー指標のトレンド2024年3月期 2025年3月期親 会 社 所 有 者 帰 属 持 分 比 率 70.2% 69.9%時 価 ベ ー ス の 親 会 社 所 有 者 帰 属 持 分 比 率 128.1% 118.3%キ ャ ッ シ ュ ・ フ ロ ー 対 有 利 子 負 債 比 率 37.1% 43.9%イ ン タ レ ス ト ・ カ バ レ ッ ジ ・ レ シ オ 87.5倍 55.8倍(注)親会社所有者帰属持分比率 :親会社所有者帰属持分/資産時価ベースの親会社所有者帰属持分比率:株式時価総額/資産キャッシュ・フロー対有利子負債比率 :有利子負債(リース負債除く)/キャッシュ・フローインタレスト・カバレッジ・レシオ :キャッシュ・フロー/利払い
※各指標は、いずれも連結ベースの財務数値により算出しています。※株式時価総額は、期末株価終値×期末発行済株式数(自己株式控除後)により算出しています。なお、控除する自己株式には、株式報酬制度に係る信託が保有する当社株式は含んでいません。
※キャッシュ・フローは連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しています。有利子負債は連結財政状態計算書上に計上されている負債のうち利子を支払っている全ての負債(リース負債除く)を対象としています。また、利払いは連結キャッシュ・フロー計算書の利息の支払額を使用しています。
(4)利益配分に関する基本方針及び当期・次期の配当① 利益配分に関する基本方針当社は、株主の皆様への利益還元を経営の最重要事項の1つと位置付けており、現行水準(半期19円)の配当を下限値として、累進配当を継続することで利益成長に伴う増配により直接還元を行うとともに、機動的な自社株買いを通じた利益還元も実施します。なお、当社は、定款において中間配当を行う旨を定めており、2006年5月1日の会社法施行後の配当につきましても、従来どおりの中間期末日、期末日を基準とした年2回の配当を継続する予定です。中間配当につきましては取締役会、期末配当につきましては株主総会が、配当の決定機関となります。
② 当期の配当2025年6月に開催予定の第113期定時株主総会での承認を条件に、期末配当金を1株当たり19円とさせて頂く予定です。すでに実施済みの中間配当金と合わせて、年間配当金は1株当たり36円となります。
③ 次期の配当次期の利益配当金は、中間配当1株当たり19円、期末配当1株当たり19円の年間38円、当期利益に対して配当を通じた株主の皆様への利益還元を示す配当性向は37.0%を予想しています。また、上記の方針に基づき、2025年5月13日開催の取締役会において、利益還元の強化と資本効率の向上を目的に350億円(自己株式を除く発行済株式総数の5.8%相当)を上限とする自己株式取得を決議しました。なお、市場環境等により、一部の取得が行われない可能性もあります。
(5)次期の見通し次期は5月21日に開示予定の2025-2029年度中期経営計画の初年度となります。日本における主力品の後発品上市による影響を最も強く受けることが想定されるため、売上収益2,940億円、コア営業利益540億円の減収減益を予想していますが、将来成長のための先行支出と事業基盤の強化に努めます。また、IFRS(フル)ベースにおいては、前期、当期の構造改革により変動要因が少なくなったこともあり、基本的1株当たり当期利益は2024年度とほぼ同水準の103円を予想しています。(単位:億円)当期 次期 対前期増減率売 上 収 益 3,000 2,940 △2.0%コ ア 営 業 利 益 594 540 △9.1%営 業 利 益 469 440 △6.1%当 期 利 益 359 335 △6.6%親 会 社 の 所 有 者 に 帰 属 す る363 340 △6.2%当 期 利 益円 銭 円 銭基 本 的 1 株 当 た り 当 期 利 益
103.98 102.66 △1.3%具体的には売上収益は2,940億円、対前期2.0%減を予想し、事業活動自体の収益性を示すコア営業利益は540億円、対前期9.1%減を見込んでいます。売上収益については、海外事業は安定的な成長を想定していますが、国内事業は後発品や薬価改定等の影響を織り込み、減収を見込んでいます。売上原価は製品構成の変化や物価高騰に伴う上昇はあるものの、生産性改善や厳格な原価管理により売上原価率は42%、対前期1ポイント減、販売費及び一般管理費並びに研究開発費は将来の成長に向けた資源投下として、各々920億円、対前期5.1%増、250億円、対前期3.7%増を予想しています。IFRS(フル)ベースについては、その他の費用の減少等を見込み、営業利益は440億円、対前期
6.1%減を予想しています。また、当期利益は335億円、対前期6.6%減、基本的1株当たり当期利益は前ページ記載の自己株式取得を前提に対前期ほぼ同水準の103円を予想しています。業績見通しの前提となる為替レートについては、1USドル=145円、1ユーロ=160円、1中国元=20.5円を想定しています。また、上記の業績予想は現在において入手可能な情報に基づいて作成しています。実際の業績は、事業環境の変化など様々な要因により予想数値と異なる結果となる可能性があります。
通期 2026年3月期
出典: 参天製薬 2026年3月期 決算短信〔IFRS〕、開示日 2026年5月12日
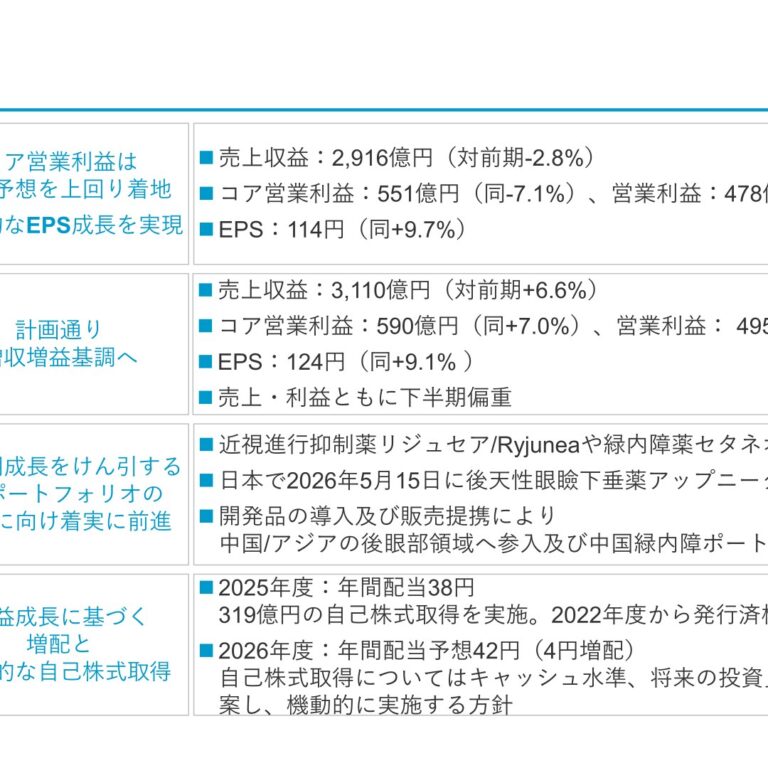
1.経営成績等の概況(1)当期の経営成績の概況① 業績の状況(単位:億円)前期 当期 対前期増減率売 上 収 益 3,000 2,916 △2.8%
※ 1コ ア 営 業 利 益 594 551 △7.1%営 業 利 益 469 478 2.0%当 期 利 益 359 376 4.8%親 会 社 の 所 有 者 に 帰 属 す る363 374 3.1%当 期 利 益
※ 2E B I T D A 681 636 △6.6%
[売上収益]薬価改定等の影響がありましたが、新製品や主力製品拡大に注力した結果、前期と比べ2.8%の減少にとどめ、2,916億円となりました。◇日本1%台後半の薬価改定、主力品の市場拡大再算定や後発医薬品の参入、2024年10月から導入された後発医薬品のある先発医薬品(長期収載品)の選定療養制度の影響等がありましたが、2025年4月に販売を開始したリジュセアミニ点眼液0.025%、2025年5月に販売を開始したアイリーア8mg硝子体内注射用キット114.3mg/mL、アレジオン眼瞼クリーム0.5%、2025年12月より出荷を再開したジクアスLX点眼液3%等の主力製品の拡大に注力した結果、前期と比べ11.2%の減少にとどめ、1,468億円となりました。そのうち、一般用医薬品(中国、アジア除く)の売上収益は前期と比べ7.1%増加し、114億円となりました。◇中国流通在庫水準調整の影響はあったものの、円換算ベースで前期と比べ0.5%増加し(為替影響を除いた成長率は+0.6%)、300億円となりました。なお、当期より香港を「アジア」から「中国」に変更しており、対前期増減率の算定においてもこの変更を反映しています。◇アジア(中国除く)韓国や東南アジア地域で緑内障やドライアイ製品が堅調に推移、またVEGF阻害剤ベオビュ®及びルセンティス®について、韓国における独占的な流通及び販売促進権に関する契約締結の影 響 も あ り、円 換 算 ベ ー ス で 前 期と比べ14.0%増 加し(為 替 影 響を除い た 成 長 率は+
15.2%)、333億円となりました。※3◇EMEA緑内障とドライアイのリーダーシップポジション確立に注力した結果、円換算ベースで前期と比べ7.8%増加し(為替影響を除いた成長率は+0.4%)、801億円となりました。
[コア営業利益]売上総利益は、前期と比べ0.8%減少し、1,697億円となりました。販 売 費 及び 一 般 管 理 費は 、 前 期と 比 べ1.7% 増 加し ( 為 替 影 響を 除 い た対 前 期 増 減 率は △
0.9%)、890億円となりました。研究開発費は、前期と比べ6.1%増加し(為替影響を除いた対前期増減率は+4.5%)、256億円となりました。以上により、コアベースでの営業利益は、前期と比べ7.1%減少し(為替影響を除いた対前期増減率は△7.9%)、551億円となりました。
[営業利益]コアベースから調整されたノンコア費用として、合理化に関する費用が前期に販売費及び一般管理費に4億円発生し、当期に販売費及び一般管理費に5億円、研究開発費に6億円それぞれ発生しました。製品に係る無形資産償却費は、前期と比べ0.4%減少し(為替影響を除いた対前期増減率は△1.8%)、88億円となりました。これは主に、2014年にMerck & Co., Inc.(米国)から譲り受けた眼科製品、2019年より欧州で販売を開始した「プリザーフロ マイクロシャント」、2015年より欧州で販売を開始した「Ikervis(アイケルビス)」及び、2023年より欧州で、2024年よりアジアで販売を開始した「Rocklatan / Roclanda(ロクラタン/ロクランダ)」に関するものです。その他の収益は、70億円となりました。これは主に、在外営業活動体に関連した換算差額の累計額を純損益に振り替えたことによるものです。その他の費用は、44億円となりました。これは主に、フックス角膜内皮ジストロフィを対象とするSTN1010904*(一般名:シロリムス)及びマイボーム腺機能不全を対象とするSTN1010905(一般名:シロリムス)の製品に係る無形資産について、開発中止に伴い収益が見込めなくなったため減損損失を計上したことによるものです。(*開発コード(STN1010904)は、第Ⅱ相試験終了時に当社が独占的実施権を獲得した後に附番を予定していたコードです。)これらにより、IFRS(フル)ベースの営業利益は前期と比べ2.0%増加し(為替影響を除いた対前期増減率は+1.5%)、478億円となりました。
[当期利益]金融収益は、16億円となりました。金融費用は、20億円となりました。法人所得税費用は、前期から17億円減少し、99億円となりました。これは主に、課税所得の減少によるものです。これらにより、当期利益は前期と比べ4.8%増加し、376億円となりました。
[親会社の所有者に帰属する当期利益]親会社の所有者に帰属する当期利益は前期と比べ3.1%増加し、374億円となりました。売上収益に対するその比率は12.8%となりました。
※1 Santenグループでは2015年3月期のIFRS適用を機に、IFRSによる業績(「IFRS(フル)ベース」)から一部の収益及び費用を控除した「コアベース」での財務情報を事業活動自体の収益性を示す指標として開示しています。IFRS(フル)ベースによる業績から以下の収益及び費用(ノンコア収益及びノンコア費用)を控除し、コアベースの業績を算出しています。・製品に係る無形資産償却費・その他の収益・その他の費用・企業買収に係る費用、並びに再成長のための生産性向上及び合理化等に係る費用
※2 EBITDA=〔営業利益〕-〔その他の収益〕+〔その他の費用〕+〔減価償却費〕で算出しています。
※3 欧州、中東及びアフリカです。② 研究開発活動<緑内障・高眼圧症領域>プロスタグランジンF₂α 誘導体及びβ遮断剤の配合剤STN1011101(DE-111A、一般名:タフルプロスト/チモロールマレイン酸塩)は、中国で2025年8月に発売しました。EP2受容体作動薬STN1011702(一般名:オミデネパグ イソプロピル)は、中国で2024年11月から第Ⅲ相試験を実施しています。FP/EP3受容体作動薬STN1012600(DE-126、一般名:セペタプロスト)は、米国で2021年12月に追加の第Ⅱ相試験を終了しました。日本では2025年10月に発売しました。欧州では第Ⅱ相試験(探索的試験)を終了しました。プロスタグランジンF₂ α 誘導体の乳化点眼剤STN1013001(DE-130A、一般名:ラタノプロスト)は、アジアで2024年11月に販売承認を申請しました。欧州ではスペインなどで2024年8月に発売しました。ROCK阻害剤STN1013900(AR-13324、一般名:ネタルスジルメシル酸塩)は、日本でROCK/NET阻害剤として2025年7月に製造販売承認を申請しました。欧州では販売承認を取得しており、スウェーデンなどで2023年2月以降販売しています。アジアでは順次販売承認を取得しており、韓国で2024年11月に発売しました。ROCK阻害剤及びプロスタグランジンF₂α 誘導体の配合剤STN1014000(PG-324、一般名:ネタルスジルメシル酸塩/ラタノプロスト)は、欧州で販売承認を取得しており、ドイツなどで2023年1月以降販売しています。アジアでは順次販売承認を取得しており、シンガポールで2025年3月に発売しました。ROCK阻害剤及びプロスタグランジンF₂ α 誘導体の配合剤STN1014003(一般名:ネタルスジルメシル酸塩/ラタノプロスト)は、日本で2025年2月から第Ⅲ相試験を実施しています。<角結膜疾患(ドライアイを含む)領域>春季カタルを対象とするSTN1007603(DE-076C、一般名:シクロスポリン)は、既に承認・販売されている欧州、アジアに続き、中国で2025年12月に発売しました。ドライアイを対象とするSTN1014100(一般名:オロダテロール塩酸塩)は、日本で2025年5月に後期第Ⅱ相試験を開始しました。アレルギー性結膜炎を対象とするSTN1014101(一般名:オロダテロール塩酸塩)は、日本で2026年3月に第Ⅰ相/前期第Ⅱ相試験を開始しました。フックス角膜内皮ジストロフィを対象とするSTN1010904(一般名:シロリムス)は、前期第Ⅱ相試験のデータ解析の結果、開発を中止しました。マイボーム腺機能不全を対象とするSTN1010905(一般名:シロリムス)は、追加の前期第Ⅱ相試験のデータ解析の結果、開発を中止しました。アレルギー性結膜炎を対象とする眼瞼クリーム製剤STN1011402(一般名:エピナスチン塩酸塩)は、日本で2024年5月に発売しました。中国では2026年1月に第Ⅲ相試験を開始しました。アジアでは、韓国で2026年3月に販売承認申請を取下げました。アレルギー性結膜炎を対象とする1日2回点眼の高用量製剤STN1011403(一般名:エピナスチン塩酸塩)は、中国で2025年3月に販売承認を申請しました。翼状片を対象とするSTN1014200(CBT-001、一般名:ニンテダニブ)は、日本で2025年11月に後期第Ⅱ相試験を開始しました。<屈折異常領域>小児における近視を対象とするSTN1012700(DE-127、一般名:アトロピン硫酸塩)は、日本で2025年4月に発売しました。中国では2022年6月から第Ⅱ/Ⅲ相試験を実施しています。アジアでは2025年7月に販売承認を申請しました。小児における近視を対象とするSTN1012701(SYD-101、一般名:アトロピン硫酸塩)は、欧州ではドイツで2025年7月に発売しました。<網膜疾患領域>糖尿病黄斑浮腫を対象とするSTN1014300(RC28-E、一般名:eflimrufusp alfa)は、導入元であるRemeGen Co., Ltd.(中国)により中国で2025年9月に販売承認を申請しました。滲出型加齢黄斑変性を対象とするSTN1014301(RC28-E、一般名:eflimrufusp alfa)は、導入元であるRemeGen Co., Ltd.(中国)により中国で第Ⅲ相試験が実施されています。<その他の領域>眼瞼下垂を対象とするSTN1013800(一般名:オキシメタゾリン塩酸塩)は、日本で2025年12月に製造販売承認を取得しました。欧州では2024年12月から第Ⅲ相試験を実施しています。中国では2024年10月から第Ⅲ相試験を実施しています。
※開発コードの附番方法変更に伴い、新開発コード(STNXXXXXXX)及び既存開発コード(DE-XXX)を併記しています。なお、AR-13324及びPG-324はAlcon Inc.(スイス)、SYD-101はSydnexis Inc.(米国)、RC28-EはRemeGen Co., Ltd.(中国)、CBT-001はCloudbreak PharmaInc.(米国)での開発コードです。
③ 設備投資当期の設備投資額は、73億円となりました。日本の製造設備及び研究開発用機器の更新に加え、中国では、拡大を続ける需要に対し、安定供給のための生産能力確保を目的として、現地法人「参天製薬(中国)有限公司」の新工場に係る投資を継続しています。今後、見込まれる市場成長に対して、生産キャパシティを構築し、供給能力を確保することで、グローバルでの競争優位を確立し、さらなる事業の成長に繋げていきます。資金調達については、日本の設備投資を目的として、2026年3月に株式会社三菱UFJ銀行をアレンジャーとし、複数の金融機関が参加する総額300億円のシンジケーション方式による実行可能期間付タームローン契約を締結しました。なお、当該資金調達により事業開発活動における投資機会の最大化を追求します。また、当期の借入実行額はありません。
(2)当期の財政状態の概況当期末の資産は、4,230億円となりました。営業債権流動化等運転資金の圧縮に取り組んだことに加えて、現金の減少などがあった一方、ジクアスLX点眼液3%出荷再開に伴う製品等の棚卸資産の増加などにより前期末と比べ138億円増加しました。資本は、2,960億円となりました。自己株式の消却に伴う利益剰余金の減少などがあった一方、その他の資本の構成要素の増加などにより前期末と比べ108億円増加しました。負債は、1,270億円となりました。営業債務及びその他の債務の減少などがあった一方、未払法人所得税等の増加及びその他の金融負債の増加などにより29億円増加しました。以上の結果、親会社所有者帰属持分比率は、前期末と比べ0.3ポイント増加 し、 70.2%となりました。SantenグループではROE(親会社所有者帰属持分利益率)を最重要指標に、キャッシュ・フローの最大化と資本コストの低減の両面から株主価値最大化に取り組んでいます。キャッシュの源泉としては営業活動から得られるインフローを基本としつつ、キャッシュ・コンバージョン・サイクル管理により運転資本の効率を高めることでキャッシュ創出力の最大化に取り組みます。その一環として、営業債権の流動化を実施しており、ROIC(投下資本収益率)の改善に取り組んでいます。なお、ROEは前期12%から当期13%に、ROICは前期18%から当期19%に改善しています。
(3)当期のキャッシュ・フローの概況営業活動によるキャッシュ・フローは、435億円の収入(前期は609億円の収入)となりました。当期利益376億円 、 減価償却費及び償却費184億円 、 棚卸資産の増加100億円 、 並びに法人所得税の支払額74億円などによるものです。投資活動によるキャッシュ・フローは、130億円の支出(前期は82億円の支出)となりました。有形固定資産の取得による支出68億円及び無形資産の取得による支出74億円などによるものです。また政策保有株式の見直しを継続して実施しており、当期は2銘柄の投資の売却による収入が6億円ありました。財務活動によるキャッシュ・フローは、493億円の支出(前期は533億円の支出)となりました。自己株式の取得による支出328億円及び配当金の支払額126億円などによるものです。以上の結果、現金及び現金同等物の当期末残高は、前期末と比べ121億円減少し、809億円となりました。(参考)キャッシュ・フロー指標のトレンド2025年3月期 2026年3月期親 会 社 所 有 者 帰 属 持 分 比 率 69.9% 70.2%時 価 ベ ー ス の 親 会 社 所 有 者 帰 属 持 分 比 率 118.3% 135.8%キ ャ ッ シ ュ ・ フ ロ ー 対 有 利 子 負 債 比 率 43.9% 63.5%イ ン タ レ ス ト ・ カ バ レ ッ ジ ・ レ シ オ 55.8倍 34.4倍(注)親会社所有者帰属持分比率 :親会社所有者帰属持分/資産時価ベースの親会社所有者帰属持分比率:株式時価総額/資産キャッシュ・フロー対有利子負債比率 :有利子負債(リース負債除く)/キャッシュ・フローインタレスト・カバレッジ・レシオ :キャッシュ・フロー/利払い
※各指標は、いずれも連結ベースの財務数値により算出しています。※株式時価総額は、期末株価終値×期末発行済株式数(自己株式控除後)により算出しています。なお、控除する自己株式には、株式報酬制度に係る信託が保有する当社株式は含んでいません。
※キャッシュ・フローは連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しています。有利子負債は連結財政状態計算書上に計上されている負債のうち利子を支払っている全ての負債(リース負債除く)を対象としています。また、利払いは連結キャッシュ・フロー計算書の利息の支払額を使用しています。
(4)利益配分に関する基本方針及び当期・次期の配当① 利益配分に関する基本方針当社は、株主の皆様への利益還元を経営の最重要事項の1つと位置付けており、現行水準(半期19円)の配当を下限値として、累進配当を継続することで利益成長に伴う増配により直接還元を行うとともに、機動的な自社株買いを通じた利益還元も実施します。なお、当社は、定款において中間配当を行う旨を定めており、2006年5月1日の会社法施行後の配当につきましても、従来どおりの中間期末日、期末日を基準とした年2回の配当を継続する予定です。中間配当につきましては取締役会、期末配当につきましては株主総会が、配当の決定機関となります。
② 当期の配当2026年6月に開催予定の第114期定時株主総会での承認を条件に、期末配当金を1株当たり19円とさせて頂く予定です。すでに実施済みの中間配当金と合わせて、年間配当金は1株当たり38円となります。
③ 次期の配当次期の利益配当金は、中間配当1株当たり21円、期末配当1株当たり21円の年間42円、当期利益に対して配当を通じた株主の皆様への利益還元を示す配当性向は34%を予想しています。
(5)次期の見通し次期は2025年5月21日に開示した2025-2029年度中期経営計画の2年目となります。期初予想を上回るコア営業利益を達成した初年度を受け、2029年度の中期目標達成に向けて成長軌道に乗った増収増益基調の1年となるよう取り組んでまいります。(単位:億円)当期 次期 対前期増減率売 上 収 益 2,916 3,110 6.6%コ ア 営 業 利 益 551 590 7.0%営 業 利 益 478 495 3.6%当 期 利 益 376 395 5.2%親 会 社 の 所 有 者 に 帰 属 す る374 400 7.0%当 期 利 益円 銭 円 銭基 本 的 1 株 当 た り 当 期 利 益
114.04 124.42 9.1%売上収益は3,110億円、対前期6.6%増を予想し、事業活動自体の収益性を示すコア営業利益は590億円、対前期7.0%増と増収増益を見込んでいます。売上収益については、国内事業は後発品や薬価改定等の影響を織り込んでいますが、海外事業で安定的な成長を実現し、増収を想定しています。売上原価は物価高騰に伴う上昇はあるものの、製品構成の変化や生産性改善、厳格な原価管理により売上原価率40%、対前期2ポイント減、販売費及び一般管理費並びに研究開発費は将来の成長に向けた資源投下として、各々995億円、対前期11.8%増、275億円、対前期7.6%増(いずれもコアベース)を見込みますが、コア営業利益率は前期と同水準の19%を予想しています。IFRS(フル)ベースについては、その他の費用の減少等を見込み、営業利益は495億円、対前期
3.6%増を予想しています。また、当期利益は395億円、対前期5.2%増、基本的1株当たり当期利益は対前期9.1%増の124円を予想しています。業績見通しの前提となる為替レートについては、1USドル=155円、1ユーロ=180円、1中国元=23円を想定しています。また、上記の業績予想は現在において入手可能な情報に基づいて作成しています。実際の業績は、事業環境の変化など様々な要因により予想数値と異なる結果となる可能性があります。
四半期 2026年3月期 第1四半期
出典: 参天製薬 2026年3月期 第1四半期 決算短信〔IFRS〕、開示日 2025年8月7日(https://www2.jpx.co.jp/disc/45360/140120250807533301.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況① 当第1四半期連結累計期間の業績の状況(単位:億円)前第1四半期 当第1四半期 対前年同期増減率売 上 収 益 748 687 △8.1%
※1コ ア 営 業 利 益 159 97 △38.9%営 業 利 益 132 76 △42.4%四 半 期 利 益 106 59 △44.7%親会社の所有者に帰属する106 59 △44.7%四 半 期 利 益
※2E B I T D A 182 120 △33.7%
[売上収益]薬価改定や流通在庫水準調整の影響を受けたものの、新製品や主力製品拡大に注力し、前年同期と比べ8.1%減少し、687億円となりました。◇日本1%台後半の薬価改定や前期末のアレジオン類好調の反動はあったものの、2025年4月に販売を開始したリジュセアミニ点眼液0.025%、2025年5月に販売を開始したアイリーア8mg硝子体内注射用キット114.3mg/mL、アレジオン眼瞼クリーム0.5%等の主力製品の拡大に注力した結果、前年同期と比べ9.6%減少し、366億円となりました。そのうち、一般用医薬品(中国、アジア除く)の売上収益は前年同期と比べ21.4%増加し、30億円となりました。◇中国主に流通在庫水準調整の影響により、円換算ベースで前年同期と比べ20.9%減少し(為替影響を除いた成長率は△14.0%)、63億円となりました。なお、当期より香港を「アジア」から「中国」に変更しており、対前年同期増減率の算定においてもこの変更を反映しています。◇アジア(中国除く)東南アジア地域で緑内障やドライアイ製品が堅調に推移したものの、韓国における緑内障市場競争激化により、円換算ベースで前年同期と比べ4.3%減少し(為替影響を除いた成長率は+
2.8%)、68億円となりました。※3◇EMEA緑内障とドライアイのリーダーシップポジション確立に注力した結果、円換算ベースで前年同期と比べ0.2%減少し(為替影響を除いた成長率は+2.2%)、186億円となりました。
[コア営業利益]売上総利益は、前年同期と比べ13.2%減少し、371億円となりました。販売費及び一般管理費は、前年同期と比べ0.8%減少し(為替影響を除いた対前年同期増減率は+
2.0%)、212億円となりました。研 究 開 発 費は 、 前 年 同 期と 比 べ12.8% 増 加 し ( 為 替 影 響を 除 い た 対 前 年 同 期 増 減 率は +
16.9%)、62億円となりました。以上により、コアベースの営業利益は、前年同期と比べ38.9%減少し(為替影響を除いた対前年同期増減率は△37.1%)、97億円となりました。
[営業利益]製品に係る無形資産償却費は、前年同期と比べ10.6%減少し(為替影響を除いた対前年同期増減率は△8.8%)、22億円となりました。これは主に、2014年にMerck & Co., Inc.(米国)から譲り受けた眼科製品、2019年より欧州で販売を開始した「プリザーフロ マイクロシャント」、2015年より欧州で販売を開始した「Ikervis(アイケルビス)」及び、2023年より欧州で、2024年よりアジアで販売を開始した「Rhopressa / Rocklatan」に関する無形資産の償却によるものです。その他の収益は、2億円となりました。その他の費用は、1億円となりました。これらにより、IFRS(フル)ベースの営業利益は前年同期と比べ42.4%減少し(為替影響を除いた対前年同期増減率は△40.5%)、76億円となりました。
[四半期利益]金融収益は、6億円となりました。金融費用は、7億円となりました。法人所得税費用は、前年同期から13億円減少し、16億円となりました。これは主に、上述のIFRS(フル)ベースの営業利益の減少に伴う税引前四半期利益の減少によるものです。これらにより、四半期利益は前年同期と比べ44.7%減少し、59億円となりました。
[親会社の所有者に帰属する四半期利益]親会社の所有者に帰属する四半期利益は前年同期と比べ44.7%減少し、59億円となりました。売上収益に対するその比率は、8.6%となりました。
※1 Santenグループでは2015年3月期のIFRS適用を機に、IFRSによる業績(「IFRS(フル)ベース」)から一部の収益及び費用を控除した「コアベース」での財務情報を事業活動自体の収益性を示す指標として開示しています。IFRS(フル)ベースによる業績から以下の収益及び費用を控除し、コアベースの業績を算出しています。・製品に係る無形資産償却費・その他の収益・その他の費用・企業買収に係る費用
※2 EBITDA=〔営業利益〕-〔その他の収益〕+〔その他の費用〕+〔減価償却費〕で算出しています。
※3 欧州、中東及びアフリカです。② 研究開発活動<緑内障・高眼圧症領域>プロスタグランジンF₂α 誘導体及びβ遮断剤の配合剤STN1011101(DE-111A、一般名:タフルプロスト/チモロールマレイン酸塩)は、中国で2025年3月に販売承認を取得しました。EP2受容体作動薬STN1011702(一般名:オミデネパグ イソプロピル)は、中国で2024年11月に第Ⅲ相試験を開始しました。FP/EP3受容体デュアル作動薬STN1012600(DE-126、一般名:セペタプロスト)は、米国で2021年12月に追加の第Ⅱ相試験を終了しました。日本では2024年9月に製造販売承認を申請しました。欧州では第Ⅱ相試験(探索的試験)を終了しました。プロスタグランジンF₂ α 誘導体の乳化点眼剤STN1013001(DE-130A、一般名:ラタノプロスト)は、アジアで2024年11月に販売承認を申請しました。欧州では2024年8月にスペインなどで発売しました。ROCK阻害剤STN1013900(AR-13324、一般名:ネタルスジルメシル酸塩)は、日本でROCK/NET阻害剤として2025年7月に製造販売承認を申請しました。欧州では販売承認を取得しており、2023年2月以降スウェーデンなどで販売しています。アジアでは順次販売承認を取得しており、2024年11月に韓国で発売しました。ROCK阻害剤及びプロスタグランジンF₂α 誘導体の配合剤STN1014000(PG-324、一般名:ネタルスジルメシル酸塩/ラタノプロスト)は、欧州で販売承認を取得しており、2023年1月以降ドイツなどで販売しています。アジアでは順次販売承認を取得しており、2025年3月にシンガポールで発売しました。ROCK阻害剤及びプロスタグランジンF₂ α誘導体の配合剤STN1014003(一般名:ネタルスジルメシル酸塩/ラタノプロスト)は、日本で2025年2月に第Ⅲ相試験を開始しました。<角結膜疾患(ドライアイを含む)領域>春季カタルを対象とするSTN1007603(DE-076C、一般名:シクロスポリン)は、既に承認・販売されている欧州、アジアに続き、中国で2022年4月に販売承認を取得しました。ドライアイを対象とするSTN1014100(一般名:オロダテロール塩酸塩)は、日本で2025年5月に後期第Ⅱ相試験を開始しました。フックス角膜内皮ジストロフィを対象としてアクチュアライズ株式会社と共同開発契約を締結しているSTN1010904*(一般名:シロリムス)は、米国、フランス、インドで2022年5月から前期第Ⅱ相試験を実施しています。(*開発コード(STN1010904)は、第Ⅱ相試験終了時に当社が独占的実施権を獲得した後に附番予定のコードです。)マイボーム腺機能不全を対象とするSTN1010905(一般名:シロリムス)は、日本で2024年6月から追加の前期第Ⅱ相試験を実施しています。アレルギー性結膜炎を対象とする眼瞼クリーム製剤STN1011402(一般名:エピナスチン塩酸塩)は、日本で2024年5月に発売しました。アレルギー性結膜炎を対象とする1日2回点眼の高用量製剤STN1011403(一般名:エピナスチン塩酸塩)は、中国で2025年3月に販売承認を申請しました。<屈折異常領域>小児における近視を対象とするSTN1012700(DE-127、一般名:アトロピン硫酸塩)は、日本で2025年4月に発売しました。中国では2022年6月から第Ⅱ/Ⅲ相試験を実施しています。アジアでは2025年7月に販売承認を申請しました。小児における近視を対象とするSTN1012701(SYD-101、一般名:アトロピン硫酸塩)は、導入元であるSydnexis Inc.(米国)により欧州及び米国で第Ⅲ相試験が実施されています。当社は、欧州、中東及びアフリカ地域における独占ライセンス権を保有しており、欧州ではドイツで2025年7月に発売しました。<その他の領域>眼瞼下垂を対象とするSTN1013800(一般名:オキシメタゾリン塩酸塩)は、日本で2024年12月に製造販売承認を申請しました。欧州では2024年12月に第Ⅲ相試験を開始しました。中国では2024年10月に第Ⅲ相試験を開始しました。
※開発コードの附番方法変更に伴い、新開発コード(STNXXXXXXX)及び既存開発コード(DE-XXX)を併記しています。なお、AR-13324及びPG-324はAlcon Inc.(スイス)、SYD-101はSydnexis Inc.(米国)での開発コードです。
(2)当四半期の財政状態の概況① 資産、資本及び負債の状況当第1四半期末の資産は、4,081億円となりました。商品等の棚卸資産の増加などがあった一方、営業債権流動化等運転資金の圧縮に取り組んだことに加えて、現金の減少などにより前期末と比べ12億円減少しました。資本は、2,802億円となりました。その他の資本の構成要素の増加などがあった一方、自己株式の取得による資本圧縮効果などにより前期末と比べ50億円減少しました。負債は、1,279億円となりました。その他の金融負債の減少などがあった一方、金融負債の増加及び営業債務及びその他の債務の増加などにより前期末と比べ38億円増加しました。以上の結果、親会社所有者帰属持分比率は、前期末と比べ1.0ポイント減少し、68.9%となりました。なお、SantenグループではROE(親会社所有者帰属持分利益率)を最重要指標に、キャッシュ・フローの最大化と資本コストの低減の両面から株主価値最大化に取り組んでいます。キャッシュの源泉としては営業活動から得られるインフローを基本としつつ、キャッシュ・コンバージョン・サイクル管理により運転資本の効率を高めることでキャッシュ創出力の最大化に取り組みます。その一環として、営業債権の流動化を実施しており、ROIC(投下資本収益率)の改善に取り組んでいます。
② キャッシュ・フローの状況当第1四半期の営業活動によるキャッシュ・フローは、77億円の収入(前年同期は121億円の収入)となりました。四半期利益59億円、減価償却費及び償却費45億円、営業債権及びその他の債権の減少49億円 、棚卸資産の増加66億円、並びに未払賞与の減少34億円などによるものです。投資活動によるキャッシュ・フローは、22億円の支出(前年同期は10億円の支出)となりました。有形固定資産の取得による支出19億円などによるものです。財務活動によるキャッシュ・フローは、153億円の支出(前年同期は189億円の支出)となりました。自己株式の取得による支出81億円及び配当金の支払額64億円などによるものです。以上の結果、現金及び現金同等物の当第1四半期末残高は、前期末と比べ84億円減少し、846億円となりました。
(3)連結業績予想などの将来予測情報に関する説明当第1四半期の業績は、概ね予定通り推移しており、2025年5月13日に公表した業績予想からの変更はありません。
四半期 2027年3月期 第1四半期
出典: 参天製薬 2027年3月期 第1四半期 決算短信〔IFRS〕、開示日 2026年8月6日(https://www2.jpx.co.jp/disc/45360/140120260806511243.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況① 当第1四半期連結累計期間の業績の状況(単位:億円)前第1四半期 当第1四半期 対前年同期増減率売 上 収 益 687 690 0.3%
※ 1コ ア 営 業 利 益 97 106 9.3%営 業 利 益 76 81 7.2%四 半 期 利 益 59 72 22.8%親 会 社 の 所 有 者 に 帰 属 す る59 72 22.4%四 半 期 利 益
※ 2E B I T D A 120 128 6.2%
[売上収益]薬価改定等の影響がありましたが、新製品や主力製品拡大に注力した結果、前年同期と比べ0.3%増加し、690億円となりました。◇日本2025年に販売を開始したリジュセアミニ点眼液0.025%やアイリーア8mg硝子体内注射用キット114.3mg/mL、2026年5月に販売を開始したアップニークミニ点眼液0.1%、2025年12月より出荷を再開したジクアスLX点眼液3%等の新製品や主力製品の拡大に注力しました。一方で、一部主力品の市場拡大再算定や後発医薬品への参入の影響等により、売上収益は前年同期と比べ
19.3%減少し、296億円となりました。そのうち、一般用医薬品は前年同期と比べ5.6%減少し、28億円となりました。◇中国主力製品のクラビットの伸長等により、円換算ベースで前年同期と比べ19.5%増加し(為替影響を除いた成長率は+2.9%)、75億円となりました。◇アジア(中国除く)緑内障やドライアイ製品が堅調に推移、またVEGF阻害剤ベオビュ®及びルセンティス®について、韓国における独占的な流通及び販売促進権に関する契約を2025年10月に締結した影響もあり、円換算ベースで前年同期と比べ39.4%増加し(為替影響を除いた成長率は+31.7%)、95億円となりました。
※3◇EMEA主力の緑内障・ドライアイ製品や2025年に販売を開始したRyjunea(ライジュネア)の拡大に注力し、円換算ベースで前年同期と比べ17.7%増加し(為替影響を除いた成長率は+4.0%)、219億円となりました。
[コア営業利益]売上総利益は、前年同期と比べ7.7%増加し、400億円となりました。販売費及び一般管理費は、前年同期と比べ9.9%増加し(為替影響を除いた対前年同期増減率は+
1.7%)、233億円となりました。研究開発費は、前年同期と比べ2.0%減少し(為替影響を除いた対前年同期増減率は△9.0%)、61億円となりました。以上により、コアベースの営業利益は、前年同期と比べ9.3%増加し(為替影響を除いた対前年同期増減率は+2.0%)、106億円となりました。
[営業利益]コアベースから調整されたノンコア費用として、合理化に関する費用が当四半期に販売費及び一般管理費に1億円、研究開発費に2億円それぞれ発生しました。製品に係る無形資産償却費は、前年同期と比べ5.6%増加し(為替影響を除いた対前年同期増減率は+1.8%)、23億円となりました。これは主に、2014年にMerck & Co., Inc.(米国)から譲り受けた眼科製品、2019年より欧州で販売を開始した「プリザーフロ マイクロシャント」、2023年より欧州で、2024年よりアジアで販売を開始した「ロープレッサ点眼液 / Rocklatan(ロクラタン)」及び2026年より日本で販売を開始した「アップニーク点眼液」に関するものです。その他の収益は、1億円となりました。その他の費用は、0.2億円となりました。これらにより、IFRS(フル)ベースの営業利益は前年同期と比べ7.2%増加し(為替影響を除いた対前年同期増減率は△0.7%)、81億円となりました。
[四半期利益]金融収益は、10億円となりました。金融費用は、7億円となりました。法人所得税費用は、前年同期から5億円減少し、11億円となりました。これらにより、四半期利益は前年同期と比べ22.8%増加し、72億円となりました。
[親会社の所有者に帰属する四半期利益]親会社の所有者に帰属する四半期利益は前年同期と比べ22.4%増加し、72億円となりました。売上収益に対するその比率は、10.4%となりました。
※1 Santenグループでは2015年3月期のIFRS適用を機に、IFRSによる業績(「IFRS(フル)ベース」)から一部の収益及び費用を控除した「コアベース」での財務情報を事業活動自体の収益性を示す指標として開示しています。IFRS(フル)ベースによる業績から以下の収益及び費用(ノンコア収益及びノンコア費用)を控除し、コアベースの業績を算出しています。・製品に係る無形資産償却費・その他の収益・その他の費用・企業買収に係る費用、並びに生産性向上及び合理化等に係る費用
※2 EBITDA=〔営業利益〕-〔その他の収益〕+〔その他の費用〕+〔減価償却費〕で算出しています。
※3 欧州、中東及びアフリカです。② 研究開発活動<緑内障・高眼圧症領域>EP2受容体作動薬STN1011702(一般名:オミデネパグ イソプロピル)は、中国で2024年11月から第Ⅲ相試験を実施しています。プロスタグランジンF₂α 誘導体の乳化点眼剤STN1013001(DE-130A、一般名:ラタノプロスト)は、アジアで2024年11月に販売承認を申請しました。欧州ではスペインなどで2024年8月に発売しました。ROCK/NET阻害剤STN1013900(AR-13324、一般名:ネタルスジルメシル酸塩)は、日本で2026年6月に製造販売承認を取得しました。欧州では販売承認を取得しており、スウェーデンなどで2023年2月以降販売しています。アジアでは順次販売承認を取得しており、韓国で2024年11月に発売しました。ROCK/NET阻害剤及びプロスタグランジンF₂α 誘導体の配合剤STN1014003(一般名:ネタルスジルメシル酸塩/ラタノプロスト)は、日本で2025年2月から実施中の第Ⅲ相試験におけるピボタルフェーズにおいて主要評価項目を達成しました。<角結膜疾患(ドライアイを含む)領域>ドライアイを対象とするSTN1008903(DE-089C、一般名:ジクアホソルナトリウム)は、アジアで2026年5月に販売承認を申請しました。ドライアイを対象とするSTN1014100(一般名:オロダテロール塩酸塩)は、日本で2025年5月から後期第Ⅱ相試験を実施しています。アレルギー性結膜炎を対象とするSTN1014101(一般名:オロダテロール塩酸塩)は、日本で2026年3月に第Ⅰ相/前期第Ⅱ相試験を開始しました。アレルギー性結膜炎を対象とする眼瞼クリーム製剤STN1011402(一般名:エピナスチン塩酸塩)は、日本で2024年5月に発売しました。中国では2026年1月に第Ⅲ相試験を開始しました。アレルギー性結膜炎を対象とする1日2回点眼の高用量製剤STN1011403(一般名:エピナスチン塩酸塩)は、中国で2025年3月に販売承認を申請しました。翼状片を対象とするSTN1014200(CBT-001、一般名:ニンテダニブ)は、日本で2025年11月に後期第Ⅱ相試験を開始しました。<屈折異常領域>小児における近視を対象とするSTN1012700(DE-127、一般名:アトロピン硫酸塩)は、日本で2025年4月に発売しました。中国では2026年4月に第Ⅱ/Ⅲ相試験を終了し、主要評価項目を達成しました。アジアではフィリピンで2026年5月に販売承認を取得しました。<網膜疾患領域>糖尿病黄斑浮腫を対象とするSTN1014300(RC28-E、一般名:eflimrufusp alfa)は、導入元であるRemeGen Co., Ltd.(中国)により中国で2026年6月に販売承認申請を取下げました。承認要件を満たすための追加の臨床試験を計画中です。滲出型加齢黄斑変性を対象とするSTN1014301(RC28-E、一般名:eflimrufusp alfa)は、導入元であるRemeGen Co., Ltd.(中国)により中国で実施されていた第Ⅲ相試験が2026年4月に終了し、主要評価項目を達成しました。<その他の領域>眼瞼下垂を対象とするSTN1013800(一般名:オキシメタゾリン塩酸塩)は、日本で2026年5月に発売しました。欧州では2024年12月から第Ⅲ相試験を実施しています。中国では2024年10月から第Ⅲ相試験を実施しています。
※開発コードの附番方法変更に伴い、新開発コード(STNXXXXXXX)及び既存開発コード(DE-XXX)を併記しています。なお、AR-13324はAlcon Inc.(スイス)、RC28-EはRemeGen Co.,Ltd.(中国)、CBT-001はCloudbreak Pharma Inc.(米国)での開発コードです。
(2)当四半期の財政状態の概況① 資産、資本及び負債の状況当第1四半期末の資産は、4,158億円となりました。生産能力拡大に向けた有形固定資産の増加などがあった一方、営業債権及びその他の債権の減少に加えて、現金の減少などにより前期末と比べ72億円減少しました。資本は、2,993億円となりました。その他の資本の構成要素の増加などにより前期末と比べ33億円増加しました。負債は、1,166億円となりました。その他の金融負債の増加などがあった一方、営業債務及びその他の債務の減少に加えて、未払法人所得税等の減少などにより前期末と比べ104億円減少しました。以上の結果、親会社所有者帰属持分比率は、前期末と比べ2.0ポイント増加し、72.2%となりました。なお、SantenグループではROE(親会社所有者帰属持分利益率)を最重要指標に、キャッシュ・フローの最大化と資本コストの低減の両面から株主価値最大化に取り組んでいます。キャッシュの源泉としては営業活動から得られるインフローを基本としつつ、キャッシュ・コンバージョン・サイクル管理により運転資本の効率を高めることでキャッシュ創出力の最大化に取り組みます。その一環として、営業債権の流動化を実施しており、ROIC(投下資本収益率)の改善に取り組んでいます。
② キャッシュ・フローの状況当第1四半期の営業活動によるキャッシュ・フローは、53億円の収入(前年同期は77億円の収入)となりました。四半期利益72億円、減価償却費及び償却費47億円、営業債権及びその他の債権の減少89億円、並びに営業債務及びその他の債務の減少83億円などによるものです。投資活動によるキャッシュ・フローは、9億円の支出(前年同期は22億円の支出)となりました。有形固定資産の取得による支出10億円などによるものです。財務活動によるキャッシュ・フローは、79億円の支出(前年同期は153億円の支出)となりました。配当金の支払額60億円などによるものです。以上の結果、現金及び現金同等物の当第1四半期末残高は、前期末と比べ26億円減少し、783億円となりました。
(3)連結業績予想などの将来予測情報に関する説明当第1四半期の業績は、概ね予定通り推移しており、2026年5月12日に公表した業績予想からの変更はありません。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。