
※本記事は科研製薬が公開したIR資料(直近の通期決算説明資料)に基づく事実整理であり、特定銘柄の売買を推奨するものではありません。数値は開示資料に基づきますが、利益指標の定義や集計方法は会社により異なる場合があります。投資判断はご自身の責任でお願いいたします。
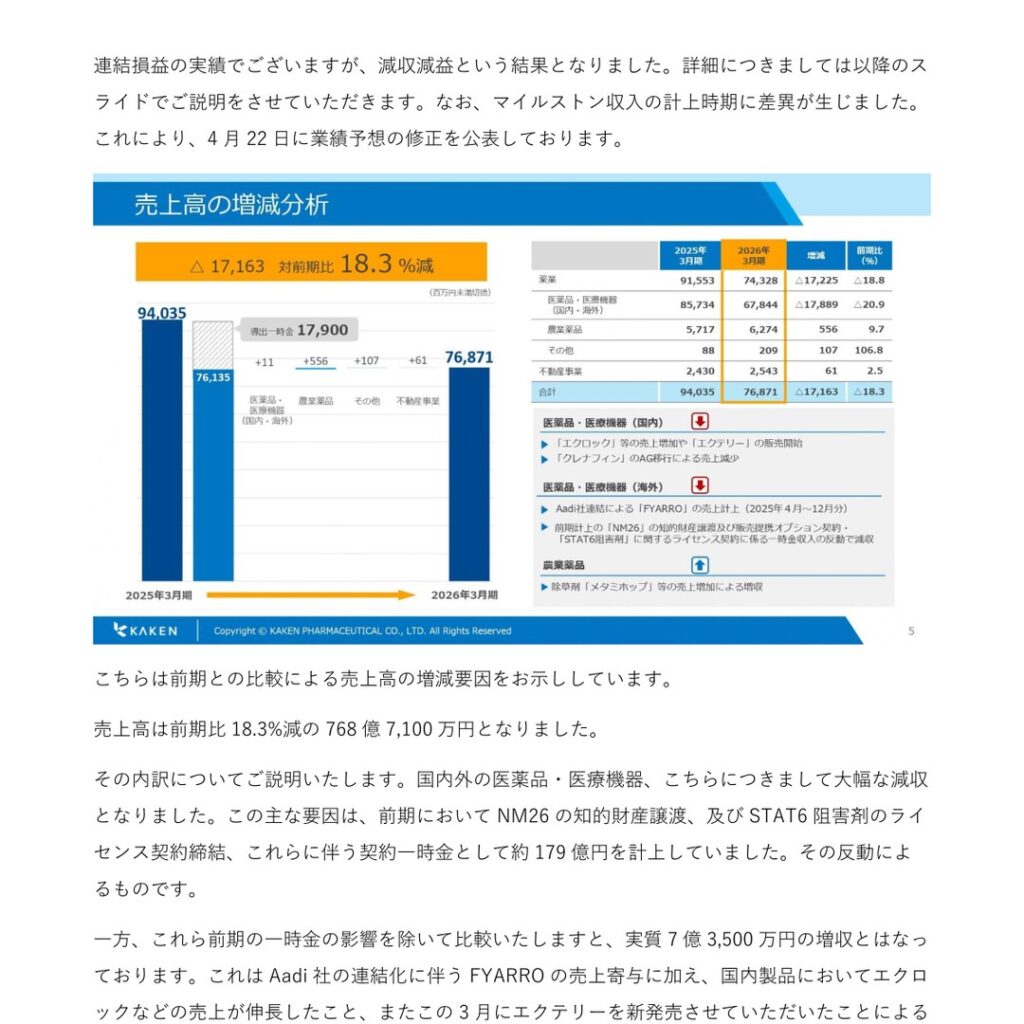
科研製薬は2026年5月14日、2026年3月期連結決算説明会を開催した。売上高は前期比18.3%減の768億7,100万円、営業利益は8億9,900万円の損失となり、前期に計上した契約一時金の反動などにより減収減益という結果になった。2027年3月期については、Johnson & Johnson社からのマイルストン収入の計上などを見込み、売上高899億円(前期比16.9%増)の増収増益を計画している。
連結業績(2026年3月期 実績)
売上高減少の主因は、前期にNM26の知的財産譲渡及びSTAT6阻害剤のライセンス契約締結に伴う契約一時金約179億円を計上していた反動によるものである。この一時金の影響を除くと、実質7億3,500万円の増収となった。増収要因は、Aadi社の連結化に伴うFYARROの売上寄与、国内製品ではエクロックの売上伸長、3月に新発売したエクテリーの寄与である。農薬事業は除草剤メタミホップなどの売上増加により増収となった。
| 項目 | 2026年3月期実績 | 前期比 |
|---|---|---|
| 売上高 | 768億7,100万円 | 18.3%減 |
| 営業利益 | 8億9,900万円の損失 | 営業損失に転落(前期は黒字) |
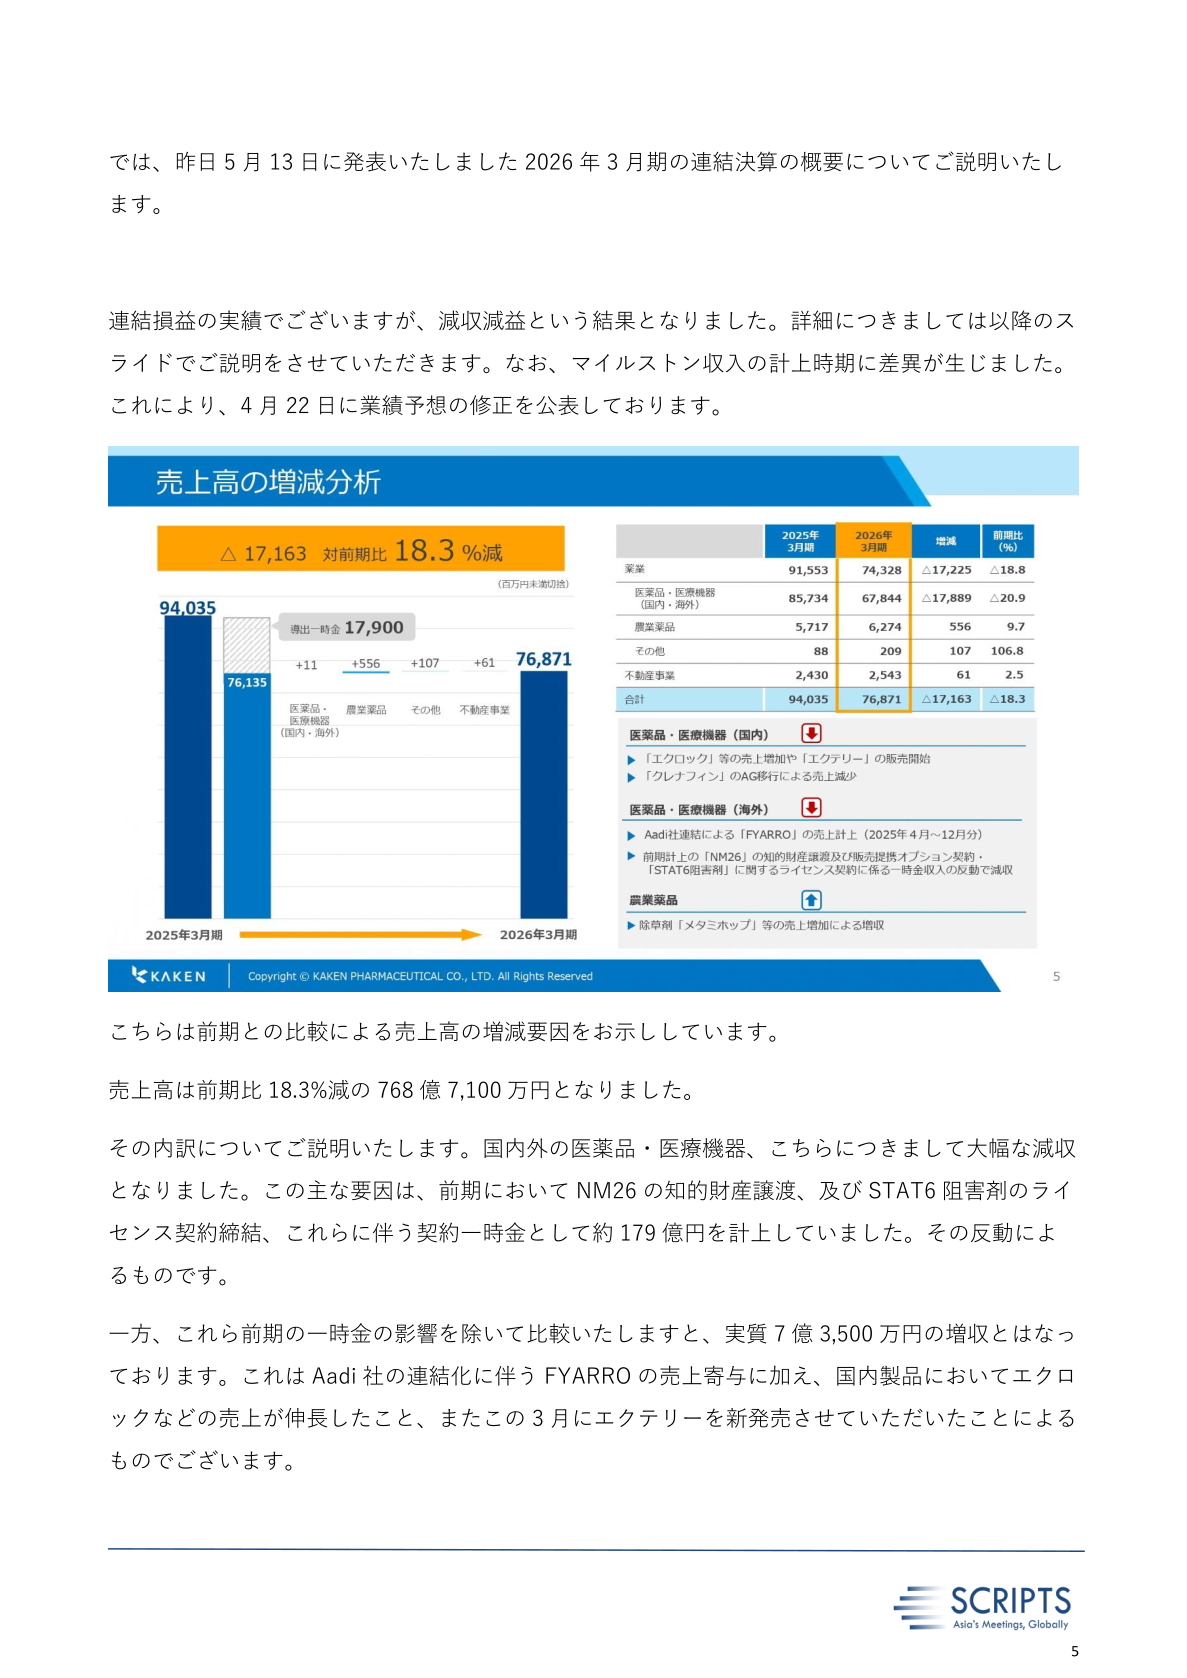
営業利益は成長に向けた戦略投資を積極的に進めた結果、8億9,900万円の損失となった。売上原価はAadi社の連結に伴い13億7,600万円増加し、研究開発費を除く販管費はAadi社連結や買収後の統合関連費用などにより15億3,400万円増加した。研究開発費は、長期経営計画2031に基づく戦略投資として希少疾患を中心とした3件の導入案件を実現したことなどにより、18億5,900万円増加した。
| 項目 | 前期比増減額 | 主な要因 |
|---|---|---|
| 売上原価 | 13億7,600万円増 | Aadi社の連結に伴う売上原価の増加 |
| 販管費(研究開発費除く) | 15億3,400万円増 | Aadi社連結・買収後の統合関連費用など |
| 研究開発費 | 18億5,900万円増 | 戦略投資、希少疾患領域の導入3件、パイプライン進捗による試験費増加 |
国内主要医薬品・医療機器の状況
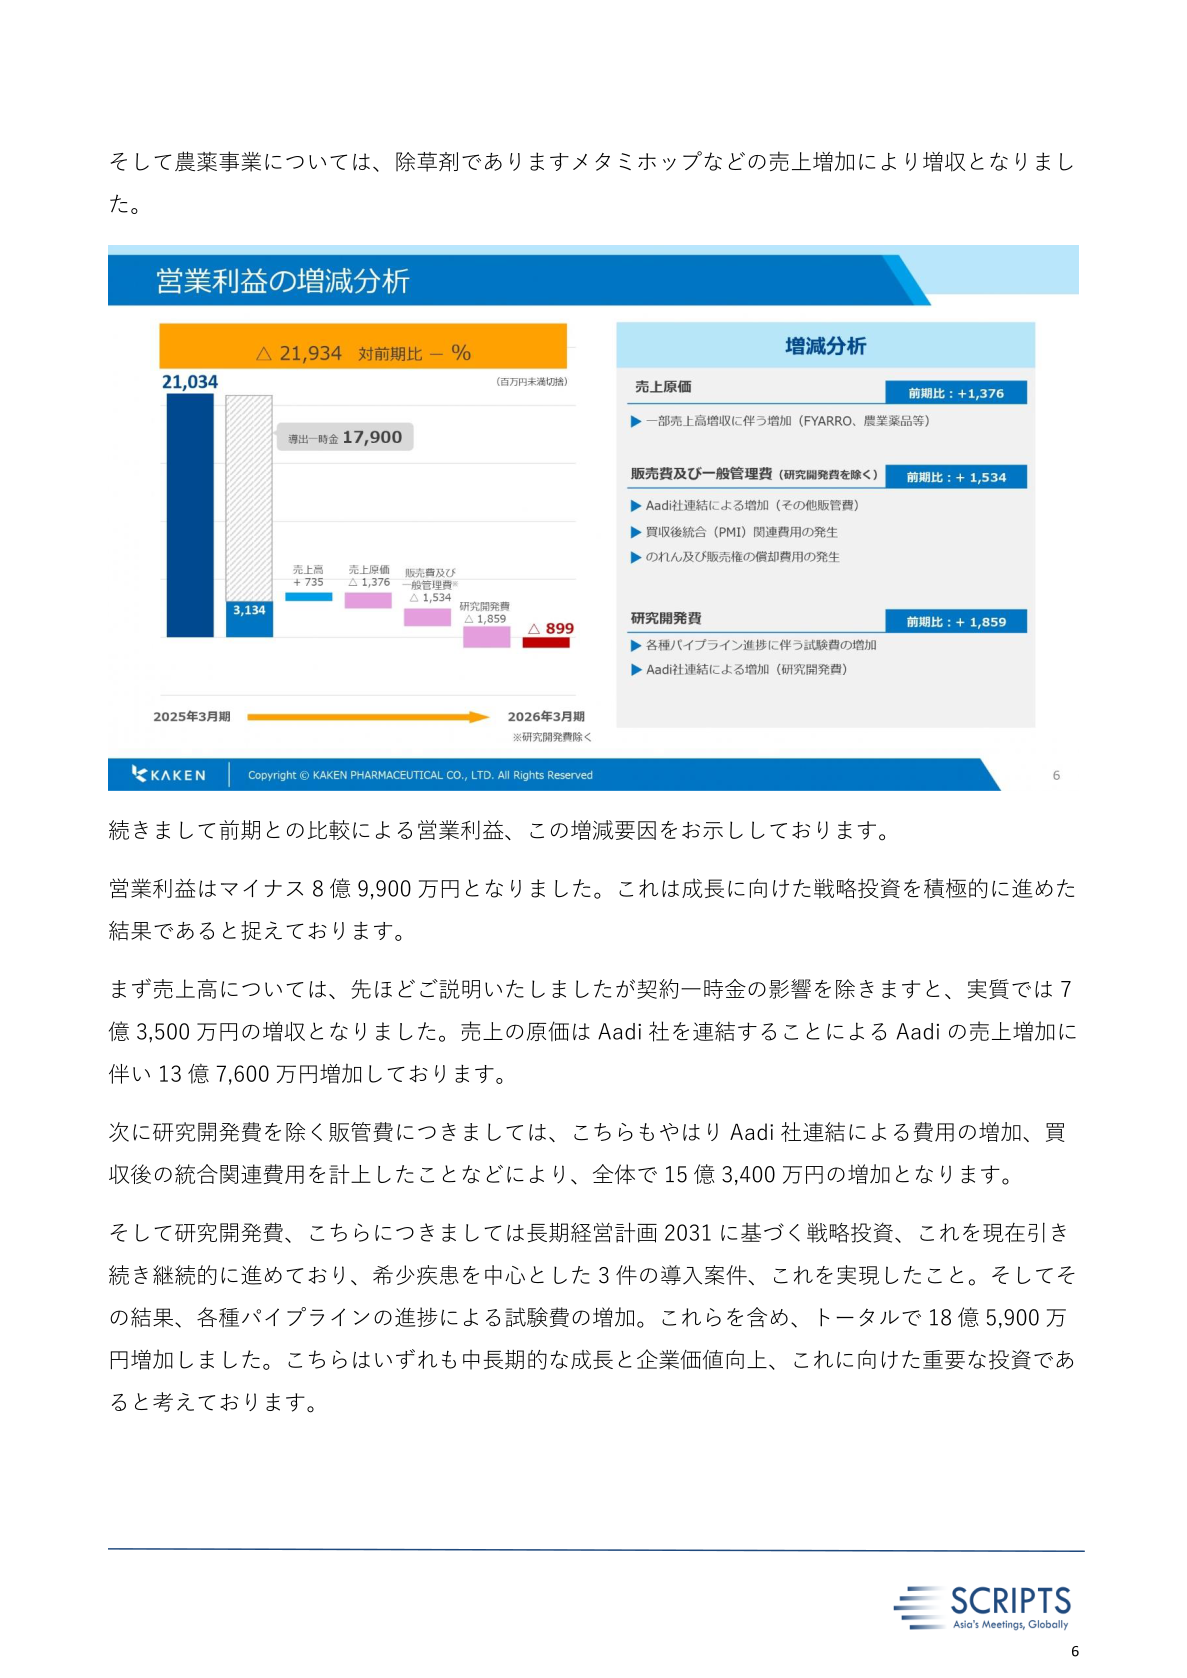
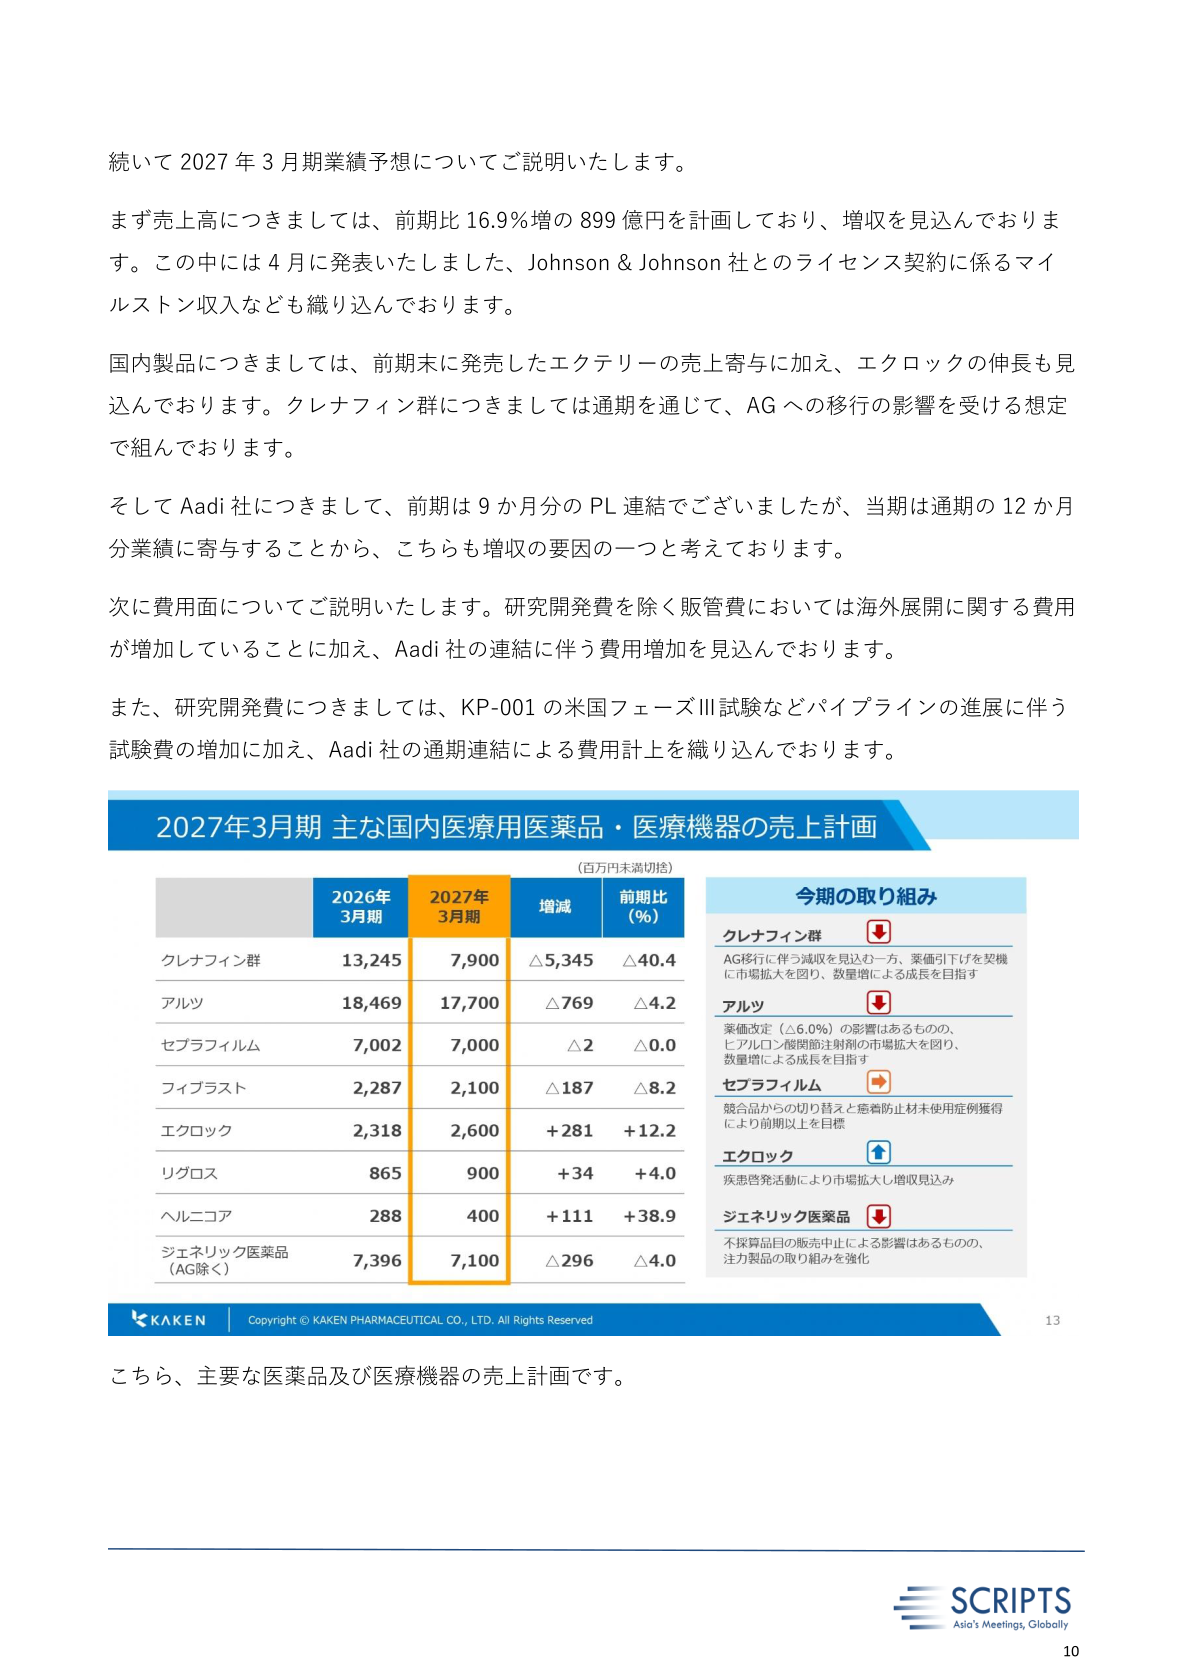
国内における主要な医薬品・医療機器の売上について、クレナフィン群(クレナフィンとAGの合算)は薬価改定の影響に加え、2025年9月に発売したAGへの販売構成比の変化により、前期比21.5%減の132億4,500万円となった。アルツはヒアルロン酸市場で高いシェアを維持したものの、薬価改定の影響を吸収できず前期比3.0%減の184億6,900万円となった。セプラフィルムは競争環境が続くなか、新たな症例や低侵襲手術への取り組みにより前期比並みの70億200万円を確保した。エクロックは疾患啓発活動の進展による市場拡大で前期比13.8%増の23億1,800万円となった。ジェネリック医薬品は競合品の影響を受け、前期比13.0%減の73億9,600万円となった。
| 製品名 | 2026年3月期実績 | 前期比 |
|---|---|---|
| クレナフィン群(クレナフィン+AG) | 132億4,500万円 | 21.5%減 |
| アルツ | 184億6,900万円 | 3.0%減 |
| セプラフィルム | 70億200万円 | 前期比並み |
| エクロック | 23億1,800万円 | 13.8%増 |
| ジェネリック医薬品 | 73億9,600万円 | 13.0%減 |
通期業績予想(2027年3月期)
2027年3月期の業績予想については、売上高は前期比16.9%増の899億円を計画している。この中には4月に発表したJohnson & Johnson社とのライセンス契約に係るマイルストン収入を織り込んでいる。国内製品はエクテリーの売上寄与とエクロックの伸長を見込み、クレナフィン群は通期を通じてAGへの移行の影響を受ける想定としている。Aadi社は前期の9か月分の連結から通期12か月分の連結となることも増収要因の一つとしている。費用面では、研究開発費を除く販管費は海外展開に関する費用の増加とAadi社連結に伴う費用増加を見込み、研究開発費はKP-001の米国フェーズIII試験などパイプラインの進展に伴う試験費の増加とAadi社の通期連結費用を織り込んでいる。質疑応答では、2027年3月期の営業利益計画は79億円で、前期の営業損失から黒字に転換する計画であることが示された。
| 項目 | 2027年3月期予想 | 前期比 |
|---|---|---|
| 売上高 | 899億円 | 16.9%増 |
| 営業利益 | 79億円 | 黒字転換 |
株主還元
決算説明会では、長期経営計画2031の一部見直しにおける株主還元方針に基づき、年間配当190円を継続する予定であることが示された。
中期経営計画/トピック
長期経営計画2031では、パイプライン拡充・海外展開・経営基盤強化の3つのトランスフォーメーションを推進している。2025年度は3品目を導入し、4年間累計で10品目の導入となった。3月には長期経営計画開始後2品目目となるエクテリーを上市し、パイプラインは合計12品目、うちフェーズ3ステージの品目は8品目に増加した。キャッシュアロケーションに基づく戦略投資は10年間で2,600億円を予定しており、2025年度に250億円を実行し、4年間の累計投資額は約970億円(研究開発費515億円、設備投資55億円、M&Aや導入費等400億円)となった。政策保有株式については2024年5月に掲げた縮減目標に対し、2026年3月期に5銘柄の売却を進め、削減方針に対する進捗は合計33億円、約56%となった。当期の政策保有株式の純資産比率は12.8%である。ROEは導出品のマイルストン達成の期ずれ、クレナフィンのパテントクリフの影響、及び戦略投資費用の増加により当期純利益が減少し低下したが、PBRは1倍超の水準を維持している。エクテリーは、遺伝性血管浮腫(HAE)のオンデマンド治療において世界で初めて、かつ唯一の経口剤である。
※本記事は科研製薬が公開したIR資料(直近の通期決算説明資料)に基づく事実整理であり、特定銘柄の売買を推奨するものではありません。数値は開示資料に基づきますが、利益指標の定義や集計方法は会社により異なる場合があります。投資判断はご自身の責任でお願いいたします。










