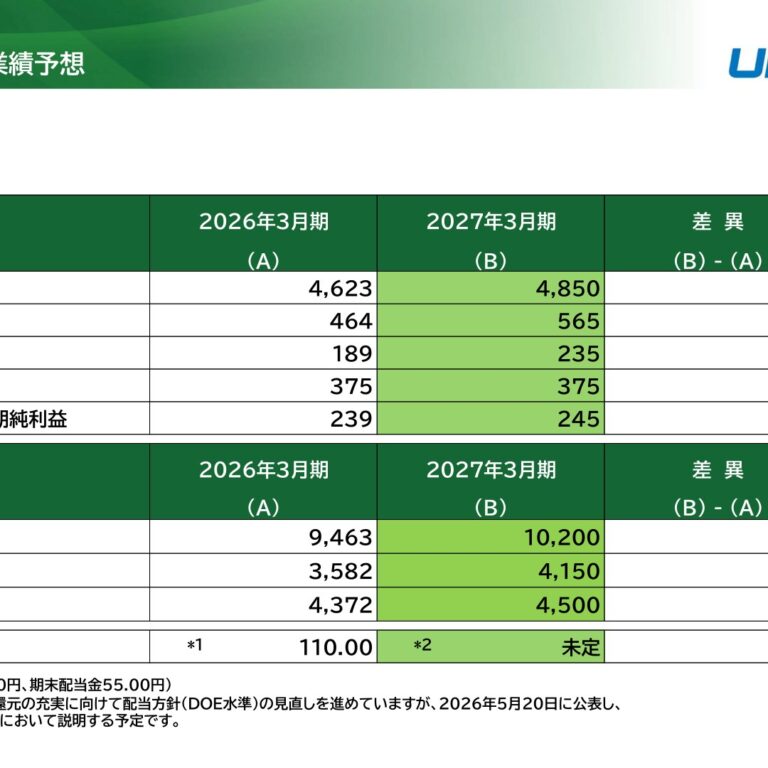
通期はセグメントを4区分から6区分に再編して細分化が進む一方、配当方針は見直し中として簡素化され、四半期は構成に変化はないが要因分析の粒度が深化した。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、UBE分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月12日 → 2026年5月13日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月5日 → 2026年8月7日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 5,583字 → 5,770字(前期比+3.3%、微増)
見出し構成の変化: 変化あり(追加見出し:(4)今後の配当方針/削除見出し:(4)利益配分に関する基本方針及び当期・次期の配当)
粒度の判定: 細分化
セグメント情報注記: あり(913字) → あり(1184字)
変化の型: 会計基準変更型、構成変更型
増えた要素
- 「高機能ウレタン」セグメントの新設(独LANXESS社ウレタンシステムズ事業取得に伴う区分変更)
- 「医薬」セグメントの独立区分化
- マテリアルリサイクル樹脂製造会社の企業結合に係る暫定的な会計処理確定の注記
- 配当方針見直し中である旨の説明(DOE水準の見直しを検討中)
減った要素
- (4)利益配分に関する基本方針及び当期・次期の配当の見出し下での具体的な次期配当金額の記載
要約: 通期はセグメント区分を4区分から6区分(高機能ウレタン・医薬を新設)に変更したことで、事業別の増減要因説明が細分化された。一方、配当セクションは見出しが「今後の配当方針」に変わり、DOE水準見直し中のため具体的な次期配当額の記載がなくなり簡素化された。
四半期決算短信の比較
文字数: 3,013字 → 3,129字(前期比+3.8%、微増)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(213字) → あり(357字)
変化の型: 要因分析深化型
増えた要素
- フェノール樹脂事業への新規言及(半導体向け需要増加)
- 中東情勢による原燃料価格高騰の言及
- ウレタンシステムズ事業が前年同期比で新たに連結損益に寄与した旨の説明
減った要素
- ウレタンシステムズ事業が前年同期の連結損益に計上されていない旨の注記
要約: 四半期はセグメント区分自体に変更はないが、フェノール樹脂事業への言及や中東情勢による原燃料高騰など、要因分析の因果表現が前年より大幅に増え、粒度が細かくなった。
定性文の全文(前期・今期)
通期 2025年3月期
出典: UBE 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月12日(https://www2.jpx.co.jp/disc/42080/140120250512541447.pdf)
1.経営成績等の概況(1)当期の経営成績の概況全般的な概況当期においては、売上高は、樹脂・化成品セグメントにおいて、エラストマーの販売価格が原料価格に伴い上昇し、また海外においてナイロンポリマー、カプロラクタム・硫安等の販売が回復したことなどから、増収となりました。営業利益は、樹脂・化成品セグメントにおいて、海外でカプロラクタム・硫安の販売が回復し、またC1ケミカルのライセンス収入等があったものの、機能品セグメントにおいて、ポリイミドの販売が一部用途向けで低調に推移し、樹脂・化成品セグメントにおいて、アンモニア工場で隔年の定期修理を実施したことに加え、ドイツLANXESS社からのウレタンシステムズ事業取得に係る費用が発生したことなどから、減益となりました。経常利益は、セメント関連事業(持分法適用関連会社)で前年度に実施したセメント販売価格是正の効果等はあったものの、エラストマー事業を行う持分法適用関連会社の解散決議に伴い持分法投資損失を計上したことなどから、減益となりました。親会社株主に帰属する当期純利益は、アンモニア、カプロラクタム、ナイロンポリマー等ベーシック事業の構造改革を決定したことに伴い特別損失を計上したことなどから、損失となりました。この結果、当社グループの連結業績は、次のとおりとなりました。単位:億円親会社株主に項 目 連結売上高 連結営業利益 連結経常利益帰属する当期純利益当 期 ① 4,868 180 224 △48前 期 ② 4,682 225 363 290差異①-② 186 △44 △140 △338増 減 率 4.0% △19.6% △38.4% -セグメント別概況(売上高) 単位:億円セグメント 前期① 当期② 差異②-① 増減率機能品 638 662 24 3.8%樹脂・化成品 2,586 2,872 287 11.1%機械 969 869 △100 △10.3%その他 745 678 △67 △9.0%調整額 △254 △212 42 -合計 4,682 4,868 186 4.0%(営業利益) 単位:億円セグメント 前期① 当期② 差異②-① 増減率機能品 121 117 △4 △3.6%樹脂・化成品 25 19 △6 △24.5%機械 72 79 7 10.0%その他 45 32 △13 △28.1%調整額 △38 △66 △28 -合計 225 180 △44 △19.6%(注1)2025年3月期より、UBE America Inc.及びUBE CORPORATION AMERICA INC.を「その他」から「樹脂・化成品」へセグメント変更しています。2024年3月期の売上高及び営業利益は、変更後の区分方法により作成したものです。(注2)営業利益の調整額は、各セグメントに配分していない全社費用(各セグメントに帰属しない一般管理費等)及びセグメント間取引消去額の合計額です。機能品 … 増収減益ポリイミド事業は、大型ディスプレイ向けフィルムや原料BPDAの販売は堅調に推移しましたが、有機ELパネル向けワニスの販売が中国市場で低調に推移し、減収となりました。分離膜事業は、一部顧客における在庫調整及びプラント建設計画の後ろ倒し等の影響を受け、減収となりました。セラミックス事業は、電動車向け軸受用途等の販売が堅調に推移し、増収となりました。セパレータ事業は、ハイブリッド自動車向けの需要増加等に伴い販売数量が増加し、増収となりました。機能品セグメント全体としては、セラミックス事業、セパレータ事業等は堅調に推移したものの、ポリイミド事業、分離膜事業が低調に推移した影響が大きく、増収減益となりました。樹脂・化成品 … 増収減益■パフォーマンスポリマー&ケミカルズ事業コンポジット事業は、自動車部材用途に加えて、産業機器など非自動車部材用途も販売が軟調に推移し、減収となりました。ナイロンポリマー事業は、海外において食品包装フィルム用途等の需要が回復したことにより販売数量が増加し、販売価格も上昇したことから、増収となりました。カプロラクタム・硫安事業は、海外におけるナイロン繊維用途等の需要回復に伴い、販売数量が増加し、増収となりました。工業薬品事業は、アンモニア工場における隔年実施の定期修理及びアンモニアの国内工業用途の需要低迷により、販売数量が減少したことから、減収となりました。C1ケミカル事業及び高機能コーティング事業は、C1ケミカル事業においてライセンス収入があり、また高機能コーティング事業においてアジアで販売が堅調に推移したことから、増収となりました。■エラストマー事業は、自動車タイヤ向け等の需要は軟調に推移しましたが、主原料ブタジエン価格の上昇により製品価格が上昇し、増収となりました。■樹脂・化成品セグメント全体としては、アンモニア工場における隔年実施の定期修理及びアンモニアの国内工業用途の需要低迷に加え、コンポジット事業の販売が軟調に推移した影響等が大きく、増収減益となりました。機械 … 減収増益成形機事業は、自動車産業向けの製品販売が堅調に推移し、またアフターサービスも堅調に推移したことから、増収となりました。産機事業は、製品販売において前期と比較し大型案件が少なく、減収となりました。製鋼事業は、2024年11月1日付で経営権を他社へ譲渡したことにより、販売数量が減少したことから、減収となりました。機械セグメント全体としては、製鋼事業の経営権を譲渡した影響があったものの、成形機事業が堅調に推移したことから、減収増益となりました。その他 … 減収減益医薬事業は、自社医薬品の販売は堅調に推移したものの、受託医薬品の販売が減少し、減収となりました。電力事業は、セメント関連事業(持分法適用関連会社「UBE三菱セメント株式会社」)等における電力需要の減少により、売電量が減少し、減収となりました。その他セグメント全体としては、医薬事業でロイヤリティ収入及び受託医薬品の販売が減少した影響が大きく、減収減益となりました。セメント関連事業(持分法適用関連会社「UBE三菱セメント株式会社」)国内市場、海外(北米)市場ともに、セメントの販売数量は減少しましたが、前年度に実施した販売価格是正が寄与し、セメント関連事業に係る持分法による投資利益は増益となりました。特別損失等ベーシック事業の構造改革に伴い、当期の減損損失は前期に比べ287億2千6百万円増加し、290億7千9百万円となりました。また、構造改革による損失計上及び次期中期経営計画を踏まえ繰延税金資産を算出した結果、法人税等調整額は前期に比べ72億5千7百万円増加し、85億8千9百万円の利益となりました。
(2)当期の財政状態の概況総資産総資産は、前期末に比べ766億3千5百万円(9.7%)増加し、8,656億6千9百万円となりました。流動資産は、原材料及び貯蔵品等の棚卸資産が減少したものの、現金及び預金が増加したことなどにより626億9千9百万円(21.2%)増加し、3,583億7千7百万円となりました。固 定 資 産 は 、 無 形 固 定 資 産 や 繰 延 税 金 資 産 が 増 加 し た こ と な ど に よ り138億 6 千 7 百 万 円(2.8%)増加し、5,070億6千8百万円となりました。繰延資産は、社債発行費が増加したことにより6千9百万円(44.5%)増加し、2億2千4百万円となりました。負債負債は、前期末に比べ939億7千7百万円(26.1%)増加し、4,536億5千6百万円となりました。有利子負債は1,171億4百万円(54.9%)増加し、3,305億3千6百万円となりました。流動負債は、短期借入金やコマーシャル・ペーパーが増加したものの、支払手形及び買掛金が減少したことなどにより5億2百万円(△0.3%)減少し、1,977億1千9百万円となりました。固定負債は、社債や長期借入金が増加したことなどにより944億7千9百万円(58.5%)増加し、2,559億3千7百万円となりました。純資産純資産は、前期末に比べ173億4千2百万円(△4.0%)減少し、4,120億1千3百万円となりました。株主資本は、利益剰余金が配当により106億7千9百万円、親会社株主に帰属する当期純損失により48億1千6百万円減少したことなどにより153億9千万円(△4.4%)減少し、3,382億2千6百万円となりました。その他の包括利益累計額は、その他有価証券評価差額金が減少したものの、為替換算調整勘定や退職給付に係る調整累計額が増加したことなどにより17億7千9百万円(3.2%)増加し、568億5千2百万円となりました。非支配株主持分は、36億9千3百万円(△17.9%)減少し、169億1千1百万円となりました。この結果、自己資本比率は前期末に比べ6.2ポイント減少し、45.6%となりました。
(3)当期のキャッシュ・フローの概況営業活動によるキャッシュ・フロー営業活動により得られた資金は358億3千7百万円(前期に比べ171億2千3百万円の減少)となりました。これは税金等調整前当期純損失、減価償却費、減損損失、運転資金の増減等から法人税等の支払額を控除した結果となります。投資活動によるキャッシュ・フロー投資活動の結果使用した資金は631億5千2百万円(前期に比べ298億3千6百万円の増加)となりました。これは設備投資による支出等によるものです。財務活動によるキャッシュ・フロー財務活動により得られた資金は1,058億5千1百万円(前期は157億1千2百万円の支出)となりました。これは有利子負債の借入等によるものです。この結果、当期末における現金及び現金同等物は、現金及び現金同等物に係る換算差額を含め、前期末に比べ795億8千3百万円(221.9%)増加し、1,154億4千2百万円となりました。
(4)利益配分に関する基本方針及び当期・次期の配当当社は安定的な配当の継続を基本方針とするとともに、積極的な設備投資で利益・株主資本を増加させ将来の株主還元を充実することを目指しています。また同時に、財務の健全性や将来の事業拡大のための内部留保の充実も重要と考えています。これらを総合的に勘案し、株主総会に付議する株主配当案を決定しています。2022年度を初年度とする中期経営計画「UBE Vision 2030 Transformation~1st Stage~」において、DOE(株主資本配当率)を2.5%以上、配当と自己株式取得を合わせた連結総還元性向は、3か年平均で30%以上としています。当期は中間配当1株当たり55円を実施し、期末配当は1株当たり55円を予定しています。また、次期の配当につきましては中間配当1株当たり55円、期末配当は1株当たり55円、合計年間1株当たり110円を予定しています。
(5)今後の見通し次期の業績見通しについては、2025年4月から2026年3月までの為替水準を1ドル=150円、国産ナフサ1kl=72,900円、豪州炭価格1トン=136.0ドルと想定し、次のとおり予想しています。売上高、営業利益は、機能品セグメントの着実な成長、樹脂・化成品セグメントにおける販売の回復、さらにドイツLANXESS社から取得したウレタンシステムズ事業を含む高機能ウレタンセグメントの貢献等により、増収増益となる見込みです。経常利益は、当期にあった持分法適用関連会社の解散決議に伴う持分法投資損失の影響がなくなることから、増益となる見込みです。親会社株主に帰属する当期純利益は、営業利益、経常利益の増益に加え、当期に計上した事業構造改革に係る特別損失の影響がなくなることから、改善する見込みです。単位:億円親会社株主に項 目 連結売上高 連結営業利益 連結経常利益帰属する当期純利益2026年3月期① 4,900 250 375 2752025年3月期② 4,868 180 224 △48差異①-② 32 70 151 323増 減 率 0.7% 38.5% 67.6% -セグメント別概況(売上高) 単位:億円セグメント 2025年3月期① 2026年3月期② 差異②-① 増減率機能品 662 710 48 7.3%高機能ウレタン 156 510 354 226.6%医薬 315 240 △75 △23.8%樹脂・化成品 2,736 2,570 △166 △6.1%機械 869 760 △109 △12.5%その他 392 355 △37 △9.4%調整額 △261 △245 16 -合計 4,868 4,900 32 0.7%(営業利益) 単位:億円セグメント 2025年3月期① 2026年3月期② 差異②-① 増減率機能品 117 135 18 15.7%高機能ウレタン △2 20 22 -医薬 12 10 △2 △13.1%樹脂・化成品 △7 60 67 -機械 79 65 △14 △17.5%その他 21 20 △1 △2.8%調整額 △38 △60 △22 -合計 180 250 70 38.5%(注1)2026年3月期より、「機能品」「樹脂・化成品」「機械」「その他」の4区分から「機能品」「高機能ウレタン」「医薬」「樹脂・化成品」「機械」「その他」の6区分としています。また、UBE CORPORATION EUROPE S.A.U.の高機能コーティング事業を「樹脂・化成品」から「高機能ウレタン」へ、UBE Fine Chemicals(Asia) Co.,Ltd.を「樹脂・化成品」から「高機能ウレタン」へ、UBE CORPORATION AMERICA INC.の高機能コーティング事業を「樹脂・化成品」から「高機能ウレタン」へセグメント変更しています。2025年3月期実績は、新しいセグメント区分に組み替えた場合の参考値です。(注2)営業利益の調整額は、各セグメントに配分していない全社費用(各セグメントに帰属しない一般管理費等)及びセグメント間取引消去額の合計額です。
通期 2026年3月期
出典: UBE 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月13日
1.経営成績等の概況(1)当期の経営成績の概況全般的な概況当期においては、売上高は、2025年4月1日付でドイツLANXESS社からウレタンシステムズ事業を取得したことによる効果はあったものの、樹脂・化成品セグメントにおいてナイロンポリマー、カプロラクタム等の販売が低迷したことに加え、機械セグメントでは前期に製鋼事業の経営権を他社へ譲渡し連結対象から除外した影響もあり、減収となりました。営業利益は、医薬セグメント、機能品セグメント、機械セグメント、高機能ウレタンセグメントにおいて販売が低調に推移したものの、樹脂・化成品セグメントにおいて前期にアンモニア・カプロラクタム・ナイロンポリマーの事業構造改革の決定に伴う減損損失を計上したことにより減価償却費が減少したこと、アンモニア工場における隔年実施の定期修理が当期はなかったこと、エラストマーの原料価格が下落したことなどから、増益となりました。経常利益は、営業利益の増益に加えて、前期に計上したエラストマー事業を営む持分法適用関連会社の解散決議に伴う持分法投資損失が当期は発生しなかったこと、さらに為替差益が増加したことなどから、増益となりました。親会社株主に帰属する当期純利益は、前期にアンモニア・カプロラクタム・ナイロンポリマーの事業構造改革を決定したことに伴う特別損失が、当期は発生しなかった影響が大きく、増益となりました。この結果、当社グループの連結業績は、次のとおりとなりました。単位:億円親会社株主に項 目 連結売上高 連結営業利益 連結経常利益帰属する当期純利益当 期 ① 4,623 189 375 239前 期 ② 4,868 180 224 △48差異①-② △245 9 151 287増 減 率 △5.0% 5.0% 67.7% -セグメント別概況(売上高) 単位:億円セグメント 前期① 当期② 差異②-① 増減率機能品 662 619 △43 △6.4%高機能ウレタン 156 465 309 198.1%医薬 315 210 △105 △33.3%樹脂・化成品 2,736 2,512 △223 △8.2%機械 869 684 △185 △21.3%その他 392 345 △47 △12.0%調整額 △261 △212 49 -合計 4,868 4,623 △245 △5.0%(営業利益) 単位:億円セグメント 前期① 当期② 差異②-① 増減率機能品 117 98 △19 △16.4%高機能ウレタン △2 △5 △3 -医薬 12 △13 △24 -樹脂・化成品 △7 82 89 -機械 79 62 △16 △20.8%その他 21 19 △1 △6.9%調整額 △38 △54 △16 -合計 180 189 9 5.0%(注1)2026年3月期より、「機能品」「樹脂・化成品」「機械」「その他」の4区分から「機能品」「高機能ウレタン」「医薬」「樹脂・化成品」「機械」「その他」の6区分に変更しています。なお、2026年3月期実績は、変更後の区分方法により作成したものです。(注2)2026年3月期において、マテリアルリサイクル樹脂製造会社の企業結合に係る暫定的な会計処理の確定を行いました。2025年3月期に係る各数値については、暫定的な会計処理の確定の内容を反映させています。(注3)営業利益の調整額は、各セグメントに配分していない全社費用(各セグメントに帰属しない一般管理費等)及びセグメント間取引消去額の合計額です。機能品 … 減収減益ポリイミド事業は、フィルムの販売は前期並みを維持したものの、ワニスの販売は、当社品が採用されているスマートフォンの販売減少の影響等もあり低調に推移したことから、減収となりました。分離膜事業は、窒素膜は堅調であったものの、バイオメタン製造向け脱炭酸膜が一部顧客で在庫調整等の影響が継続したことから、減収となりました。なお、バイオメタン製造向け脱炭酸膜の中長期的な需要拡大トレンドは持続しています。セラミックス事業は、電動車市場の成長鈍化に伴い軸受や基板用途の販売が低迷したことから、減収となりました。セパレータ事業は、ハイブリッド自動車向けの需要増加等に伴い販売数量が増加したことにより、増収となりました。機能品セグメント全体としては、セパレータ事業は堅調であったものの、ポリイミド事業、分離膜事業、セラミックス事業が低調に推移したことにより、減収減益となりました。高機能ウレタン … 増収減益ウレタンシステムズ事業は、2025年4月1日付でドイツLANXESS社から取得しました。なお、当事業を担う各社は12月決算であるため、4-12月の9ヵ月間の業績が当期の損益に反映されています。高機能コーティング事業は、海外での販売が低調に推移したことなどから、減収となりました。高機能ウレタンセグメント全体としては、ウレタンシステムズ事業取得による増収効果があり、また米国市場を中心に半導体製造装置向け等が堅調に推移したものの、高機能コーティング事業の低調な販売に加え、ウレタンシステムズ事業取得後の統合費用が生じたことから、増収減益となりました。医薬 … 減収減益医薬セグメントは、受託品事業の販売数量の減少により、減収減益となりました。樹脂・化成品 … 減収増益■パフォーマンスポリマー&ケミカルズ事業コンポジット事業は、自動車向けの国内需要が回復基調にあることから販売数量が増加し、また前期に欧州のマテリアルリサイクル樹脂製造会社を取得したことから、増収となりました。ナイロンポリマー事業は、海外において食品包装フィルム用途等の需要が低迷したことにより販売数量が減少し、販売価格も下落したことから、減収となりました。カプロラクタム・硫安事業は、競争激化により販売数量が減少し、販売価格も下落したことから、減収となりました。工業薬品事業は、アンモニア工場における隔年実施の定期修理がなく販売数量が増加したことから、増収となりました。■エラストマー事業は、製品販売は堅調に推移したものの、主原料ブタジエンの価格下落に連動し製品市況も下落したことなどにより、減収となりました。■樹脂・化成品セグメント全体としては、ナイロンポリマー・カプロラクタム等の販売が低調に推移したものの、前期にアンモニア・カプロラクタム・ナイロンポリマーの構造改革の決定に伴う減損損失の計上により減価償却費が減少したこと、アンモニア工場における隔年実施の定期修理がなかったこと、エラストマー事業の原料価格が下落したことなどから、減収増益となりました。機械 … 減収減益成形機事業は、アフターサービスは概ね堅調に推移したものの、自動車産業向けの製品販売が低調に推移したことから、減収となりました。産機事業は、アフターサービスは堅調に推移したものの、製品販売において大型案件が前期と比較して少なかったことから、減収となりました。機械セグメント全体としては、製鋼事業の経営権を前期に他社へ譲渡した影響に加え、産機事業における製品販売が減少し、また成形機事業においても製品販売が低調に推移したことから、減収減益となりました。その他 … 減収減益その他セグメントは、電力事業において、石炭価格の下落により売電価格が低下したことなどから売上高は減収となったものの、自家発電所における隔年実施の定期修理がなかった効果があり、営業利益は前期並みとなりました。セメント関連事業(持分法適用関連会社「UBE三菱セメント株式会社」)国内セメント事業は2025年4月からの販売価格是正の効果はあったものの、海外(北米)市場において生コンの販売数量が減少したこと、国内生産体制再構築(九州工場苅田第二地区のキルン停止)の決定に伴う減損損失を計上したことなどから、セメント関連事業に係る持分法投資損益は減益となりました。特別損失前期にアンモニア・カプロラクタム・ナイロンポリマーの事業構造改革を決定したことに伴う特別損失が、当期は発生しなかったことにより、当期の特別損失は前期に比べ297億7千8百万円減少し、71億6百万円となりました。
(2)当期の財政状態の概況総資産総資産は、前期末に比べ801億3千3百万円(9.3%)増加し、9,463億1千3百万円となりました。流動資産は、商品及び製品等の棚卸資産が増加したものの、現金及び預金が減少したことなどにより500億8千5百万円(△14.0%)減少し、3,082億9千2百万円となりました。固定資産は、有形固定資産や無形固定資産が増加したことなどにより1,302億4千7百万円(25.7%)増加し、6,378億2千6百万円となりました。繰延資産は、社債発行費が減少したことにより2千9百万円(△12.9%)減少し、1億9千5百万円となりました。負債負債は、前期末に比べ374億9千1百万円(8.3%)増加し、4,913億7千9百万円となりました。有利子負債は276億3千6百万円(8.4%)増加し、3,581億7千2百万円となりました。流動負債は、コマーシャル・ペーパーが減少したものの、支払手形及び買掛金や短期借入金が増加したことなどにより61億8千9百万円(3.1%)増加し、2,039億8百万円となりました。固定負債は、長期借入金が増加したことなどにより313億2百万円(12.2%)増加し、2,874億7千1百万円となりました。純資産純資産は、前期末に比べ426億4千2百万円(10.3%)増加し、4,549億3千4百万円となりました。株主資本は、利益剰余金が配当により106億8千4百万円減少したものの、親会社株主に帰属する当期純利益により238億7千2百万円増加したことなどにより132億3千7百万円(3.9%)増加し、3,514億6千3百万円となりました。その他の包括利益累計額は、その他有価証券評価差額金、為替換算調整勘定及び退職給付に係る調整累計額が増加したことなどにより288億8千5百万円(50.8%)増加し、857億3千7百万円となりました。非支配株主持分は、5億3千1百万円(3.1%)増加し、177億2千1百万円となりました。この結果、自己資本比率は前期末に比べ0.6ポイント増加し、46.2%となりました。
(3)当期のキャッシュ・フローの概況営業活動によるキャッシュ・フロー営業活動により得られた資金は599億8千4百万円(前期に比べ241億4千7百万円の増加)となりました。これは税金等調整前当期純利益、減価償却費、運転資金の増減等から法人税等の支払額を控除した結果となります。投資活動によるキャッシュ・フロー投資活動の結果使用した資金は1,402億3千2百万円(前期に比べ770億8千万円の増加)となりました。これは設備投資による支出、連結の範囲の変更を伴う子会社株式の取得による支出等によるものです。財務活動によるキャッシュ・フロー財務活動により得られた資金は130億2千7百万円(前期は1,058億5千1百万円の収入)となりました。これは有利子負債の借入から配当金の支払い等を控除した結果となります。この結果、当期末における現金及び現金同等物は、現金及び現金同等物に係る換算差額を含め、前期末に比べ628億5千9百万円(△54.5%)減少し、525億8千3百万円となりました。
(4)今後の配当方針2025年度を初年度とする中期経営計画「UBE Vision 2030 Transformation -2nd Stage-」では、「DOE(株主資本配当率)2.5%以上」としました。現在、資本効率の改善と株主還元の充実に向けて配当方針(DOE水準)の見直しを進めています。このため、2027年3月期の年間配当金予想を未定としていますが、2026年5月20日に公表し、同日開催する経営概況説明会において説明する予定です。
(5)今後の見通し次期の業績見通しについては、2026年4月から2027年3月までの為替水準を1ドル=155円、国産ナフサ1kl=82,500円、豪州炭価格1トン=145.0ドルと想定し、次のとおり予想しています。売上高、営業利益は、機能品セグメントの新設備による増販効果、医薬セグメント、高機能ウレタンセグメントの回復等により、増収増益となる見込みです。経常利益は、持分法適用関連会社が堅調に推移する一方、当期に計上した為替差益がなくなることから、減益となる見込みです。親会社株主に帰属する当期純利益は、特別損益が改善することから、増益となる見込みです。なお、中東情勢の影響については、不安定な状況が一定期間継続すると想定し、原材料価格の上昇及び販売価格への転嫁は織り込んでいますが、生産停止や稼働率の低下は想定していません。単位:億円親会社株主に項 目 連結売上高 連結営業利益 連結経常利益帰属する当期純利益2027年3月期① 4,850 235 375 2452026年3月期② 4,623 189 375 239差異①-② 227 46 △0 6増 減 率 4.9% 24.1% △0.0% 2.6%セグメント別概況(売上高) 単位:億円セグメント 2026年3月期① 2027年3月期② 差異②-① 増減率機能品 710 890 180 25.4%高機能ウレタン 465 680 215 46.1%医薬 210 210 △0 △0.0%樹脂・化成品 2,488 2,390 △98 △3.9%機械 684 700 16 2.3%その他 345 360 15 4.4%調整額 △279 △380 △101 -合計 4,623 4,850 227 4.9%(営業利益) 単位:億円セグメント 2026年3月期① 2027年3月期② 差異②-① 増減率機能品 99 150 51 52.1%高機能ウレタン △5 10 15 -医薬 △13 5 18 -樹脂・化成品 80 50 △30 △37.7%機械 62 45 △17 △27.9%その他 19 15 △4 △21.7%調整額 △53 △40 13 -合計 189 235 46 24.1%(注1)2027年3月期より、UBE America Inc.を「樹脂・化成品」から「機能品」へセグメント変更しています。2026年3月期実績は、新しいセグメントに組み替えた場合の参考値です。(注2)営業利益の調整額は、各セグメントに配分していない全社費用(各セグメントに帰属しない一般管理費等)及びセグメント間取引消去額の合計額です。
四半期 2026年3月期 第1四半期
出典: UBE 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月5日(https://www2.jpx.co.jp/disc/42080/140120250805530587.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期は、売上高は、樹脂・化成品セグメントにおいてナイロンポリマー・カプロラクタム等の販売が低迷し、また機械セグメントにおいて前年度第3四半期に製鋼事業の経営権を他社へ譲渡したことから、減収となりました。営業利益は、高機能ウレタンセグメント、医薬セグメント、機能品セグメントにおいて販売が低調に推移したものの、樹脂・化成品セグメントにおいてエラストマーの販売が堅調に推移したことから、前年同期並みとなりました。経常利益は、持分法投資利益は前年同期並みとなりましたが、為替差損益が悪化し、支払利息が増加したことから、減益となりました。親会社株主に帰属する四半期純利益は、経常利益の減少に伴い、減益となりました。この結果、当社グループの連結業績は、次のとおりとなりました。単位:億円親会社株主に帰属項 目 連結売上高 連結営業利益 連結経常利益する四半期純利益当第1四半期① 1,005 30 62 44前 年 同 期② 1,154 29 70 48差異①-② △149 0 △8 △4増 減 率 △12.9% 1.5% △10.8% △9.2%セグメント別の説明(売上高) 単位:億円セグメント 前 年 同 期① 当第1四半期② 差異②-① 増減率機能品 151 150 △1 △0.9%高機能ウレタン 38 32 △7 △17.4%医薬 59 43 △16 △27.7%樹脂・化成品 675 597 △77 △11.4%機械 192 145 △47 △24.3%その他 104 86 △17 △16.8%調整額 △65 △48 16 -合計 1,154 1,005 △149 △12.9%(営業利益) 単位:億円セグメント 前 年 同 期① 当第1四半期② 差異②-① 増減率機能品 22 19 △3 △15.0%高機能ウレタン 7 △4 △11 -医薬 △2 △6 △4 -樹脂・化成品 △7 13 20 -機械 10 11 1 5.5%その他 5 5 0 6.1%調整額 △6 △8 △2 -合計 29 30 0 1.5%(注1)2026年3月期より、「機能品」「樹脂・化成品」「機械」「その他」の4区分から「機能品」「高機能ウレタン」「医薬」「樹脂・化成品」「機械」「その他」の6区分に変更しています。なお、2025年3月期第1四半期実績は、変更後の区分方法により作成したものです。(注2)営業利益の調整額は、各セグメントに配分していない全社費用(各セグメントに帰属しない一般管理費等)及びセグメント間取引消去額の合計額です。機能品 … 減収減益ポリイミド事業は、フィルムの販売が堅調に推移したものの、中国有機ELパネル市場において中国品ワニスの採用が進む中スマートフォン販売減少の影響もあり、当社ワニスの販売が低調に推移したことなどから、減収となりました。分離膜事業は、バイオメタン製造向け脱炭酸膜の中長期的な需要拡大トレンドは持続しているものの、一部顧客における在庫調整等の影響が継続したことから、減収となりました。セラミックス事業は、電動車市場の成長鈍化に伴い軸受や基板用途の販売が低迷したことから、減収となりました。セパレータ事業は、ハイブリッド自動車向けの需要増加等に伴い販売数量が増加したことにより、増収となりました。機能品セグメント全体としては、セパレータ事業は堅調であったものの、ポリイミド事業、分離膜事業、セラミックス事業が低調に推移したことにより、減収減益となりました。高機能ウレタン … 減収減益高機能ウレタンセグメントは、高機能コーティング事業の海外での販売が低調に推移したことなどから、減収減益となりました。なお、2025年4月1日付でドイツLANXESS社から取得したウレタンシステムズ事業は、同事業を構成する各社が12月決算のため、当第1四半期連結の売上高及び営業利益には計上されていません。医薬 … 減収減益医薬事業は、創薬事業のロイヤリティ収入の減少及び受託品事業の販売数量の減少により、減収減益となりました。樹脂・化成品 … 減収増益■パフォーマンスポリマー&ケミカルズ事業コンポジット事業は、自動車向けの国内需要が回復基調にあることから販売数量が増加し、また2024年12月に欧州のマテリアルリサイクル樹脂製造会社を取得したことから、増収となりました。ナイロンポリマー事業は、海外において食品包装フィルム用途等の需要が低迷したことにより販売数量が減少し、販売価格も下落したことから、減収となりました。カプロラクタム・硫安事業は、競争激化により販売数量が減少し、販売価格も下落したことから、減収となりました。工業薬品事業は、アンモニア工場における隔年実施の定期修理がなく販売数量が増加したことから、増収となりました。■エラストマー事業は、主原料ブタジエン価格の上昇により製品価格が上昇し、また輸出を中心に販売数量も増加したことから、増収となりました。■樹脂・化成品セグメント全体としては、ナイロンポリマー・カプロラクタム等の販売が低調に推移したものの、アンモニア工場における隔年実施の定期修理がなく、またエラストマー事業の販売も堅調であったことなどから、減収増益となりました。機械 … 減収増益成形機事業は、自動車産業向けの製品販売が堅調に推移し、またアフターサービスも堅調に推移したことから、増収となりました。産機事業は、アフターサービスは堅調に推移したものの、製品販売において大型案件が前年同期比で少なかったことから、減収となりました。機械セグメント全体としては、製鋼事業の経営権を前年度第3四半期に他社へ譲渡した影響はあったものの、成形機事業が堅調に推移したことから、減収増益となりました。その他 … 減収増益その他セグメントは、電力事業において、石炭価格の下落により売電価格が低下したことなどから売上高は減収となったものの、自家発電所における隔年実施の定期修理がなかった効果があり営業利益は前年同期並みとなりました。セメント関連事業(持分法適用関連会社)国内セメント事業は、2025年4月からの販売価格是正の効果はあったものの、環境エネルギー事業においてIPP発電所の隔年実施の定期修理があったことに加え、海外(北米)市場において生コンの販売数量が減少したことなどから、セメント関連事業に係る持分法投資利益は減益となりました。
(2)当四半期の財政状態の概況総資産当第1四半期連結会計期間末の総資産は、前連結会計年度末に比べ184億2千1百万円減少し、8,472億4千8百万円となりました。これは有形固定資産や無形固定資産が増加したものの、現金及び預金や投資有価証券が減少したことなどによるものです。負債当第1四半期連結会計期間末の負債は、前連結会計年度末に比べ164億3千1百万円減少し、4,372億2千5百万円となりました。これは有利子負債が減少したことなどによるものです。純資産当第1四半期連結会計期間末の純資産は、前連結会計年度末に比べ19億9千万円減少し、4,100億2千3百万円となりました。これは親会社株主に帰属する四半期純利益が剰余金の配当を下回ったため利益剰余金が減少したこと、為替換算調整勘定が減少したことなどによるものです。これらの結果、自己資本比率は、前連結会計年度末に比べ0.8ポイント増加し、46.4%となりました。
(3)連結業績予想などの将来予測情報に関する説明2025年5月12日に公表した連結業績予想から変更はありません。
四半期 2027年3月期 第1四半期
出典: UBE 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月7日(https://www2.jpx.co.jp/disc/42080/140120260807514795.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期は、売上高は、高機能ウレタンセグメントにおいて前年同期に連結損益に含まれていなかったウレタンシステムズ事業が当四半期は寄与したことに加えて、樹脂・化成品セグメントにおいてナイロンポリマーやエラストマーの販売価格が上昇したこと、機能品セグメントにおいて主要製品の販売数量が増加したことなどから、増収となりました。営業利益は、中東情勢の影響により原燃料価格が高騰したものの、前述のウレタンシステムズ事業の寄与に加え、機能品セグメントの主要製品の販売が堅調に推移したことなどから、増益となりました。経常利益は、営業利益の増益に加えて、持分法投資利益及び為替差損益が改善したことから、増益となりました。親会社株主に帰属する四半期純利益は、法人税等の増加により、減益となりました。この結果、当社グループの連結業績は、次のとおりとなりました。単位:億円親会社株主に帰属項 目 連結売上高 連結営業利益 連結経常利益する四半期純利益当第1四半期① 1,219 56 113 42前 年 同 期② 1,005 29 62 44差異①-② 214 26 51 △2増 減 率 21.3% 88.6% 81.5% △3.9%セグメント別の説明(売上高) 単位:億円セグメント 前 年 同 期① 当第1四半期② 差異②-① 増減率機能品 174 206 31 18.0%高機能ウレタン 32 157 125 397.0%医薬 43 47 4 9.8%樹脂・化成品 590 655 65 11.0%機械 145 141 △4 △2.8%その他 86 94 8 9.0%調整額 △66 △81 △15 -合計 1,005 1,219 214 21.3%(営業利益) 単位:億円セグメント 前 年 同 期① 当第1四半期② 差異②-① 増減率機能品 19 32 13 69.2%高機能ウレタン △4 6 10 -医薬 △6 △5 1 -樹脂・化成品 12 26 14 114.7%機械 11 11 0 2.9%その他 5 5 △0 △5.0%調整額 △8 △20 △12 -合計 29 56 26 88.6%(注1)2026年3月期において、マテリアルリサイクル樹脂製造会社の企業結合に係る暫定的な会計処理の確定を行いました。2026年3月期第1四半期に係る各数値については、暫定的な会計処理の確定の内容を反映させています。(注2)2027年3月期より、UBE America Inc.を「樹脂・化成品」から「機能品」へセグメント変更しています。2026年3月期第1四半期実績は、変更後の区分方法により作成したものです。(注3)営業利益の調整額は、各セグメントに配分していない全社費用(各セグメントに帰属しない一般管理費等)及びセグメント間取引消去額の合計額です。機能品 … 増収増益ポリイミド事業は、FPC向けフィルム及び有機ELパネル向けワニスの需要がスマートフォン用途で堅調に推移し、また原料BPDAも販売数量が増加したことから、増収となりました。分離膜事業は、バイオメタン製造向け脱炭酸膜の需要に在庫調整局面から回復の動きが見られたことに加えて、窒素分離膜の需要も設備機器用途等で増加したことから、増収となりました。セラミックス事業は、電動車の軸受向けの販売数量が増加したことから、増収となりました。セパレータ事業は、ハイブリッド自動車向けの需要増加等に伴い販売数量が増加したことから、増収となりました。フェノール樹脂事業は、半導体向けの需要増加に伴い販売数量が増加したことから、増収となりました。機能品セグメント全体としては、ポリイミド事業、分離膜事業及びフェノール樹脂事業などが堅調に推移したことから、増収増益となりました。高機能ウレタン … 増収増益ウレタンシステムズ事業は、2025年4月に取得した同事業を営む各社が12月決算であるため、前年同期の連結損益には含まれていませんでしたが、当第1四半期は寄与し増収となりました。米国市場を中心に半導体向けを含む主要用途の需要は堅調に推移しました。高機能コーティング事業は、海外での販売が堅調に推移したことから、増収となりました。高機能ウレタンセグメント全体としては、ウレタンシステムズ事業の損益が反映されたこと、高機能コーティング事業の販売が堅調に推移したことから、増収増益となりました。医薬 … 増収増益医薬事業は、受託品事業の販売が前年同期を上回ったことから増収となり、営業損失も縮小しました。樹脂・化成品 … 増収増益■パフォーマンスポリマー&ケミカルズ事業コンポジット事業は、自動車向けの需要が底堅く推移する中で、原料価格高騰等に伴い販売価格を是正したことから、増収となりました。ナイロンポリマー事業は、事業構造改革の一環として2026年3月にタイの製造設備を縮小し販売数量が減少したものの、原料価格高騰等に伴い販売価格を是正したことから、増収となりました。カプロラクタム・硫安事業は、事業構造改革の一環として2026年3月にタイの製造設備を停止し販売数量が減少したことから、減収となりました。工業薬品事業は、アンモニア工場における隔年実施の定期修理により販売数量が減少したことから、減収となりました。■エラストマー事業は、主原料ブタジエン価格の高騰により販売価格が上昇し、増収となりました。■樹脂・化成品セグメント全体としては、アンモニア工場において隔年の定期修理を実施した影響はあったものの、ナイロンポリマーの増益影響が大きく、増収増益となりました。機械 … 減収増益成形機事業は、アフターサービスは堅調であったものの、自動車産業向け製品の販売が減少したことから、減収となりました。産機事業は、製品販売は前年同期並みであったものの、アフターサービスが堅調であったことから、増収となりました。機械セグメント全体としては、成形機事業の製品販売が減少し売上高は減収となったものの、成形機事業、産機事業ともにアフターサービスが堅調であったことから、営業利益は前年同期並みとなりました。その他 … 増収減益その他セグメントは、電力事業において、石炭価格の上昇により売電価格が上昇したことから売上高は増収となったものの、自家発電所における隔年実施の定期修理があり、営業利益は前年同期並みとなりました。セメント関連事業(持分法適用関連会社)海外(北米)ではセメント・生コンの販売数量が減少したものの、国内でIPP発電所の隔年実施の定期修理がないことに加え、セメント・生コンの販売価格を是正した効果があったことから、持分法投資利益は増益となりました。
(2)当四半期の財政状態の概況総資産当第1四半期連結会計期間末の総資産は、前連結会計年度末に比べ64億3千4百万円減少し、9,398億7千9百万円となりました。これは、現金及び預金や有形固定資産が増加したものの、投資有価証券が減少したことなどによるものです。負債当第1四半期連結会計期間末の負債は、前連結会計年度末に比べ84億4千8百万円減少し、4,829億3千1百万円となりました。これは支払手形及び買掛金が増加したものの、有利子負債が減少したことなどによるものです。純資産当第1四半期連結会計期間末の純資産は、前連結会計年度末に比べ20億1千4百万円増加し、4,569億4千8百万円となりました。これは親会社株主に帰属する四半期純利益が剰余金の配当を下回ったため利益剰余金が減少したものの、為替換算調整勘定が増加したことなどによるものです。これらの結果、自己資本比率は、前連結会計年度末に比べ0.5ポイント増加し、46.7%となりました。
(3)連結業績予想などの将来予測情報に関する説明2026年5月13日に公表した連結業績予想から変更はありません。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。