帝人は通期本文で減益要因の説明が細分化され、来期の新セグメント区分への再編や経営統合準備の言及が追加された一方、四半期は前期・今期とも本文が説明資料参照のみで比較不能。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、帝人分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月12日 → 2026年5月11日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月5日 → 2026年8月4日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 5,085字 → 5,079字(前期比-0.1%、減少)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(1511字) → あり(1589字)
変化の型: 要因分析深化型、構成変更型、出来事型
増えた要素
- 来期の新セグメント区分(アパレル&インダストリーズ、ヘルスケア&ライフソリューションズ、エレクトロニクス&エナジー、スペシャリティマテリアルズ)への再編と暫定値である旨の注記
- 帝人フロンティアと旭化成アドバンスとの経営統合準備の説明
- 帝人ナカシマメディカルの株式譲渡による連結除外の説明
- アラミド・炭素繊維事業における抜本的なコスト構造改革(米国工場一時休止含む)の具体的説明
- 大型定修や操業度低下など減益要因のより細かい説明
減った要素
- IT事業を非継続事業に分類した旨の会計処理上の説明(前期特有)
- 前期に計上した火災保険金収入剥落の説明(前期特有の一時要因)
要約: セグメント見出し①②③の一行要約文は例年どおり当期の実績に合わせて更新されているのみで見出し構成自体は変化なしと判断した。一方、大型定修や操業度低下など減益要因の説明が細分化され、来期に向けた新5セグメント区分への再編や帝人フロンティア・旭化成アドバンス経営統合準備など、要因分析と構成変更の両面で情報が増えている。
四半期決算短信の比較
四半期は比較不能でした。理由: 前期・今期とも本文が「当社ウェブサイト」「TDnet」で開示した決算説明資料等への参照案内のみで実質的な定性文なし(本体は説明資料参照のみ)
定性文の全文(前期・今期)
通期 2025年3月期
出典: 帝人 2025年3月期 決算短信〔IFRS〕、開示日 2025年5月12日(https://www2.jpx.co.jp/disc/34010/140120250509539351.pdf)
1.経営成績等の概況(1)当期の経営成績の概況1)全般的状況2024年度における世界経済は、ウクライナ情勢の長期化や、イスラエルおよび周辺国における紛争の勃発により不安定となる中、個人消費が底堅い米国を除き、世界的に景気は低調に推移しました。特に中国の不動産市況低迷に起因する景気減速や、インフレや高金利、外需不振に伴う欧州製造業の不調に加え、2025年1月の米国の政権交代に伴う通商政策見直しの動きが影響し、先行き不透明な状況が継続しました。帝人グループは、2024年5月に中期経営計画2024-2025を公表し、「収益性改善の完遂による基礎収益力の回復」と「事業ポートフォリオ変革」を主要課題に掲げ、各種施策を推進しています。2024年度は収益性改善の施策を概ね計画通り達成するとともに、戦略的オプションの実行による事業の絞り込みに目途を付けました。一方、景気減速の影響により、マテリアル事業領域の需要が伸び悩むなど、新たな課題に直面しました。中期経営計画で掲げた中長期的な方針に変更はありませんが、成長軌道への回帰に向けて、短期的には足元の厳しい市場環境に適応すべく、生産体制の見直しを含むコスト削減に取り組むなどレジリエントな対応を進めております。帝人グループの当期の経営成績は、売上収益が前期比で4.7%増の1兆55億円となり、事業利益(注)は同25.7%増の276億円となりました。また、複合成形材料の北米事業の減損損失の計上等により営業損失は718億円(前期は49億円の営業損失)、親会社の所有者に帰属する当期利益は283億円(前期は117億円の当期損失)となりました。事業利益に関して、マテリアル事業領域では、収益性改善策の効果の追加発現や、アラミド事業および樹脂事業を中心とした複数の用途での販売量増加により増益となりました。また繊維・製品事業は、販売が好調に推移し増益となりました。ヘルスケア事業においては、薬価改定影響および在宅医療機器の新機台投入によるコスト増などにより減益となりました。その結果、収益性を示すROEは6.7%、ROICは2.6%となり、キャッシュ創出力を示すEBITDAについては982億円となりました。(注)事業利益は、営業利益に持分法による投資損益を加算し、非経常的な損益(持分法による投資損益のうち金融損益や減損損失等の非経常的な損益を含む)を除いて算出しています。当期におけるセグメントごとの経営成績は次のとおりです。なお、当連結会計年度より、システムの運用・開発・メンテナンス及び電子コミック配信サービス等を行うIT事業を非継続事業に分類しています。2)セグメント別概況
①マテリアル事業領域:複合成形材料事業での収益性改善効果の発現と減損処理等に伴う償却費減少影響やアラミド事業および樹脂事業での販売量増加などが収益に貢献。一方、アラミド事業や炭素繊維事業での競争激化による販売価格の低下影響およびアラミド事業での前期に計上した保険金収入剥落の影響を受けました。売上収益は4,593億円と前期比201億円の増収(4.6%増)、事業利益は60億円と前期比78億円の増益となりました。EBITDAは前期比4億円減の325億円となり、ROICは1%となりました。アラミド事業では、原燃料価格の低下や競争激化の影響で一部の用途において販売価格が低下したほか、前期に計上した火災保険金収入分が剥落したことなどが減益要因となりました。一方、自動車用途や防弾・防護用途での販売量の増加や原燃料価格低下によるコスト減などで一部相殺した結果、前期比減収・減益となりました。樹脂事業では、主力のポリカーボネート樹脂において、中国での低調な景気継続等により全般的に需要が低迷したものの、一部用途においてサプライチェーン上での在庫調整が緩和し販売量が増加しました。一方、競争激化の影響から販売価格が低下し、スプレッドも若干低下しました。結果、前期比増収・増益となりました。炭素繊維事業では、汎用品を中心とした競争の激化により産業用途等で販売量が減少し、販売価格も低下しました。一方、航空機向け用途は、サプライチェーン上での調達制約の影響を受けながらも、堅調な旅客需要を背景としてビルドレートが上昇し、販売量は増加しました。結果、前期比減収・減益となりました。複合成形材料事業では、販売価格改定、コスト削減等の収益性改善施策の発現、固定資産の減損処理に伴う償却費減等により、前期比増収・増益となりました。
②繊維・製品事業:衣料繊維分野、産業資材分野とも販売好調売上収益は3,519億円と前期比302億円の増収(9.4%増)、事業利益は178億円と前期比49億円の増益(37.5%増)となりました。EBITDAは前期比47億円増の255億円となり、ROICは8%となりました。衣料繊維分野は、北米や中国向けのテキスタイル・衣料品の販売が好調に推移し、国内向けも衣料品の販売好調が継続しました。産業資材分野では、水処理フィルター向けのポリエステル短繊維、人工皮革、テレビ通販での生活雑貨の販売が好調に推移しました。拡販に伴う経費増や円安による仕入れコスト増がありましたが、販売価格改定や生産性の改善を進めました。
③ヘルスケア事業:医薬品の薬価改定および在宅医療機器の新機台投入によるコスト増が収益に影響。一方、在宅医療機器のレンタルは堅調に推移し、医薬品「ソマチュリン」、「ゼオマイン」、「オスタバロ」も順調に販売量を拡大売上収益は1,370億円と前期比77億円の減収(5.3%減)、事業利益は57億円と前期比125億円の減益(68.7%減)となりました。EBITDAは前期比107億円減の347億円となり、ROICは2%となりました。医薬品分野では、長期収載品を中心とした2024年4月の薬価改定および後発品浸透の加速が収益に影響しました。一方で、「オスタバロ」、「ソマチュリン*1」、「ゼオマイン*2」が順調に販売量を拡大しました。*1 先端巨大症・下垂体性巨人症/甲状腺刺激ホルモン産生下垂体腫瘍/膵・消化管神経内分泌腫瘍治療剤 ソマチュリン®/Somatuline®は、Ipsen Pharma(仏)の登録商標です。*2 上肢・下肢痙縮治療剤 ゼオマイン®/Xeomin®は、Merz Pharma GmbH &Co, KGaA(独)の登録商標です。在宅医療機器分野では、在宅持続陽圧呼吸療法(CPAP)市場において、検査数の増加に伴い新規処方件数の拡大が継続し、レンタル台数は順調に増加(前期末対比約7%増)しました。一方、新機台の投入台数や消耗品の使用量の増加に伴うコスト負担が増大しました。また、在宅酸素療法(HOT)市場では、全体としてはレンタル台数が微減となりましたが、2023年7月に上市した携帯型酸素濃縮装置新機種「ハイサンソポータブルαⅢ」のレンタル台数が順調に増加しました。
④その他(電池部材・メンブレン分野、再生医療・埋込医療機器分野等)売上収益は573億円と前期比24億円の増収(4.4%増)、事業利益は71億円と前期比60億円の増益(554.0%増)となりました。電池部材・メンブレン分野は、販売好調により収益が伸長しました。人工関節・吸収性骨接合材等の埋込医療機器分野では、帝人メディカルテクノロジー(株)が2024年6月に発売した心・血管修復パッチ「シンフォリウム」の使用が順調に拡大しています。再生医療分野では、帝人リジェネット(株)の岩国ファクトリーが再生医療等製品の製造業許可を、柏の葉ファシリティーが特定細胞培養加工施設許可をそれぞれ取得するなど、CDMO*事業の立ち上げが順調に進捗しました。* Contract Development and Manufacturing Organization 製品の開発・製造を受託する機関
(2)当期の財政状態の概況当期末の資産合計は、前期末に比べ1,653億円減少し、10,613億円となりました。現金及び現金同等物や営業債権及びその他の債権等が減少したほか、償却ならびに減損により有形固定資産や無形資産が減少しました。負債合計は、主に借入金の返済により前期末に比べて1,671億円減少し、6,227億円となりました。資本合計(非支配持分を含む)は、多額の減損損失を計上する一方で、インフォコム株式の譲渡による関係会社株式売却益を計上することで前期末に比べて18億円増加し、4,385億円となりました。これらの結果、D/Eレシオは0.9倍、親会社所有者帰属持分比率は40.6%となりました。(前期末 D/Eレシオ1.26倍、親会社所有者帰属持分比率33.4%)なお、当期末のBS換算レートは、150円/米ドル、162円/ユーロ、1.08米ドル/ユーロ(前期末151円/米ドル、163円/ユーロ、1.08米ドル/ユーロ)となっています。
(3)当期のキャッシュ・フローの概況当期の営業活動によるキャッシュ・フローは、減損損失や減価償却費及び償却費等の非資金費用を除いた利益等により、合計で698億円の収入(前期は806億円の収入)となりました。投資活動によるキャッシュ・フローは、設備投資等の支出があった一方、関係会社株式の売却による収入等により、525億円の収入(前期は566億円の支出)となりました。この結果、営業活動に投資活動を加えたフリー・キャッシュ・フローは1,224億円の収入(前期は240億円の収入)となりました。財務活動によるキャッシュ・フローは、長期借入金の返済や社債の償還による支出、配当の支払により、1,345億円の支出(前期は438億円の支出)となりました。これらの結果、現金及び現金同等物に係る換算差額等も加え、当期における最終的な現金及び現金同等物の減少額は157億円となりました。
(4)今後の見通し帝人グループは中期経営計画2024-2025において、収益性改善施策を完遂し、本社費を含む固定費削減を計画通り実行することで得られる営業キャッシュ・フローのほか、不採算事業、非注力事業の戦略的オプションの実行によるキャッシュ創出を原資に、新たな事業ポートフォリオの構築も視野に入れながら、財務健全性の改善や成長投資、追加的株主還元にバランスよく活用する方針を打ち出しました。また、目標達成に向けた実行力を強化するため、ガバナンス・人的資本等の無形のグローバル経営基盤の強化を図っております。2025年度は戦略的オプションの実行により絞り込んだ事業ポートフォリオでの収益基盤を整え、成長に向けての戦略の具体化と実行を進めてまいります。2025年度の通期の連結業績見通しは、売上収益は8,600億円、事業利益は350億円、親会社の所有者に帰属する当期利益は120億円と予想しています。また、重要経営指標としているROEは3%、ROICは3%と予想しています。当該業績予想の前提となる通期平均の為替レートは1米ドル=145円、1ユーロ=155円、また原油価格(Dubai)はバレル当たり73米ドルとしています。(単位:億円)親会社の所有者に帰属売上収益 事業利益 営業利益する当期利益2026年3月期(A) 8,600 350 200 1202025年3月期(B) 10,055 276 △718 283増減額(A-B) △1,455 +74 +918 △163増減率 △14.5% +26.8% – △57.7%(注)事業利益は、営業利益に持分法による投資損益を加算し、非経常的な損益(持分法による投資損益のうち金融損益や減損損失等の非経常的な損益を含む)を除いて算出しています。(参考)セグメント別業績見通し(単位:億円)2025年3月期 2026年3月期(見通し)売上収益 事業利益 売上収益 事業利益マ テ リ ア ル 4,593 60 3,200 80繊 維 ・ 製 品 3,519 178 3,500 180ヘ ル ス ケ ア 1,370 57 1,350 125そ の 他 573 71 550 45消 去 又 は 全 社 – △90 – △80合 計 10,055 276 8,600 350(参考)主要経営指標2026年2025年3月期3月期(見通し)ROE 6.7% 3%ROIC 2.6% 3%事業利益(億円) 276 350(注)ROE:親会社の所有者に帰属する当期利益/期首・期末平均親会社の所有者に帰属する持分ROIC:税引後事業利益/期首・期末平均投下資本
※投下資本・・・資本+有利子負債
通期 2026年3月期
出典: 帝人 2026年3月期 決算短信〔IFRS〕、開示日 2026年5月11日
1.経営成績等の概況(1)当期の経営成績の概況1)全般的状況2025年度の世界経済は、地政学的リスクの継続や通商・産業政策を巡る不確実性が引き続き高い水準で推移する中、金融政策や需要動向の違いを背景に、地域間で景況感にばらつきが見られる状況が続きました。米国では、雇用環境の底堅さを背景に個人消費が堅調に推移した一方、欧州では高金利環境の長期化や外需の弱含みを受け、製造業を中心に回復の動きは限定的なものにとどまりました。また、中国においては、内需回復の遅れが引き続き景気の重しとなりました。こうした環境のもと、為替動向やエネルギー・原材料価格の変動、各国の政策動向が企業活動に影響を及ぼす状況が続いており、マクロ環境は依然として不透明感を残しています。帝人グループの当期の経営成績は、売上収益が前期比で13.2%減の8,732億円となり、事業利益(注)は同6.6%減の258億円となりました。また、アラミド事業やヘルスケア事業での減損損失の計上等により営業損失は707億円(前期は718億円の営業損失)、親会社の所有者に帰属する当期損失は880億円(前期は283億円の当期利益)となりました。セグメント毎の事業利益は、マテリアル事業領域では、競争激化やアラミド事業での大型定修の影響により減益となりました。繊維・製品事業では、概ね販売量は堅調に推移したものの、若干の減益となりました。ヘルスケア事業では、在宅医療機器のレンタル台数の増加およびライセンス対価収入等により増益となりました。その結果、収益性を示すROEは△22.1%、ROICは2.6%となり、キャッシュ創出力を示すEBITDAは861億円となりました。(注)事業利益は、営業利益に持分法による投資損益を加算し、非経常的な損益(持分法による投資損益のうち金融損益や減損損失等の非経常的な損益を含む)を除いて算出しています。当期におけるセグメントごとの経営成績は次のとおりです。2)セグメント別概況
①マテリアル事業領域:複合成形材料事業の収益性の改善およびアラミド事業における減損処理に伴う償却費減少等が収益に寄与しました。一方、アラミド事業での大型定修影響や炭素繊維での販売量減少に伴う操業度悪化の他、競争環境の激化による販売価格の低下等の影響を受けました。こうした状況を踏まえ、アラミド事業および炭素繊維事業では抜本的な収益改善に向けコスト構造改革を進めています。売上収益は3,386億円と前期比1,207億円の減収(26.3%減)、事業利益は1億円と前期比59億円の減益(98.0%減)となりました。EBITDAは前期比118億円減の207億円となり、ROICは0%となりました。アラミド事業では、主力のパラアラミド繊維「トワロン」において、欧州の自動車市場の回復遅れや、防弾防護用途における顧客のプロジェクト遅延等が影響しました。産業用途での拡販により販売量は増加しましたが、価格競争が厳しさを増している光ファイバー向け用途の比率が高まり、販売構成が悪化しました。加えて、第1四半期の大型定修等による操業度低下もあり、第2四半期末に計上した減損による償却費減少影響が下期に発現したものの、前期比では増収・減益となりました。アラミド事業は、現在実行中の抜本的なコスト構造改革により、早期に基礎収益力を回復させることを目指しています。樹脂事業では、主力のポリカーボネート樹脂において、中国景気の低迷や競争環境の激化が継続しましたが、販売量は堅調に推移しました。原料価格の低下に伴い、販売価格が低下しましたが、スプレッドは概ね横ばいとなりました。結果、前期比では減収となったものの、コスト改善を背景に増益となりました。炭素繊維事業では、航空機向け用途におけるサプライチェーン上の制約の継続、産業用途では、欧州経済の低迷や競争環境の激化により、販売量が減少し、操業度が低下しました。また、汎用品を中心とした販売価格の低下が継続し、前期比減収・減益となりました。炭素繊維事業においても、収益力の改善に向け、米国工場の一時休止を含む抜本的なコスト構造改革を実行しています。複合成形材料事業では、北米事業における収益性の改善および前年度の減損に伴う償却費減少等が収益に寄与しました(北米事業は、2025年7月1日に株式譲渡完了)。欧州では、自動車市場の減速を受け、一部車種での需要減により販売量が減少しました。結果、前期比減収・増益となりました。
②繊維・製品事業:衣料繊維分野、産業資材分野ともに堅調な販売を維持しましたが、前期比では若干の減収・減益となりました。売上収益は3,501億円と前期比19億円の減収(0.5%減)、事業利益は171億円と前期比7億円の減益(4.2%減)となりました。EBITDAは前期比6億円減の249億円となり、ROICは8%となりました。衣料繊維分野では、北米向けテキスタイルや国内向け衣料品の販売が好調に推移するとともに、中国における素材・製品の販売も業績に大きく貢献しました。産業資材分野では、自動車関連用途で需要回復遅れの影響がありましたが、各種フィルター向けのポリエステル短繊維やテレビ通販での生活雑貨の販売が好調を維持しました。また、持続的な成長と企業価値の最大化を目的として、帝人フロンティア(株)と旭化成アドバンス(株)との経営統合の準備を進めています。
③ヘルスケア事業:在宅医療機器分野では、レンタル台数が堅調に推移しました。一方で、医薬品分野では、ライセンス対価収入が収益貢献したものの、後発医薬品の浸透、薬価改定等の影響を受けました。売上収益は1,386億円と前期比16億円の増収(1.2%増)、事業利益は134億円と前期比77億円の増益(136.0%増)となりました。EBITDAは前期比45億円増の392億円となり、ROICは7%となりました。在宅医療機器分野では、在宅持続陽圧呼吸療法(CPAP)市場において、検査数の増加に伴い新規処方件数の拡大が継続し、レンタル台数は堅調に増加しました。また、在宅酸素療法(HOT)市場もレンタル台数は堅調に推移し、2023年上市の携帯型酸素濃縮装置のレンタル台数が増加しました。医薬品分野では、複数のライセンス対価収入が収益に貢献しました。一方、後発品の浸透加速および長期収載品を中心とした2025年4月の薬価改定が影響しました。また、2025年11月には、副甲状腺機能低下症治療剤「ヨビパス」を上市しました。また、糖尿病治療剤の販売権減損処理に伴う償却費減、および事業構造転換の推進に伴う固定費削減効果が発現しました。
④その他(電池部材・メンブレン分野、再生医療・埋込医療機器分野等)売上収益は460億円と前期比113億円の減収(19.7%減)、事業利益は46億円と前期比25億円の減益(35.6%減)となりました。電池部材・メンブレン分野は、堅調な販売により安定的に収益を確保しました。再生医療分野はCDMO事業の立上げが順調に進展しました。埋込医療機器分野では、帝人メディカルテクノロジー(株)が営む吸収性骨接合材等の事業が着実に伸長しました。また、人工関節等の事業を営んでいた帝人ナカシマメディカル(株)は株式売却により連結対象から外れました。
(2)当期の財政状態の概況当期末の資産合計は、前期末に比べ1,412億円減少し、9,201億円となりました。帝人ナカシマメディカル株式会社(以下、帝人ナカシマメディカル)及びTeijin Automotive Technologies NA Holdings Corp.(以下、TAT)株式の譲渡により売却目的で保有する資産が減少したほか、償却ならびに多額の減損により有形固定資産や無形資産が減少しました。負債合計は、前期末に比べて712億円減少し、5,515億円となりました。帝人ナカシマメディカル及びTAT株式の譲渡により売却目的で保有する資産に直接関連する負債が減少したほか、借入金の返済により減少しました。資本合計(非支配持分を含む)は、多額の減損損失の計上等により、前期末に比べて699億円減少し、3,686億円となりました。これらの結果、D/Eレシオは0.92倍、親会社所有者帰属持分比率は39.6%となりました。(前期末 D/Eレシオ0.9倍、親会社所有者帰属持分比率40.6%)なお、当期末のBS換算レートは、160円/米ドル、183円/ユーロ、1.15米ドル/ユーロ(前期末150円/米ドル、162円/ユーロ、1.08米ドル/ユーロ)となっています。
(3)当期のキャッシュ・フローの概況当期の営業活動によるキャッシュ・フローは、減損損失や減価償却費等の非資金性費用を除いた利益等により、合計で987億円の収入(前期は698億円の収入)となりました。投資活動によるキャッシュ・フローは、設備投資の実施等により、390億円の支出(前期は525億円の収入)となりました。この結果、営業活動に投資活動を加えたフリー・キャッシュ・フローは597億円の収入(前期は1,224億円の収入)となりました。財務活動によるキャッシュ・フローは、短期借入金の増加があった一方、長期借入金の返済や配当の支払により、733億円の支出(前期は1,345億円の支出)となりました。これらの結果、現金及び現金同等物に係る換算差額等も加え、当期における最終的な現金及び現金同等物の減少額は31億円となりました。
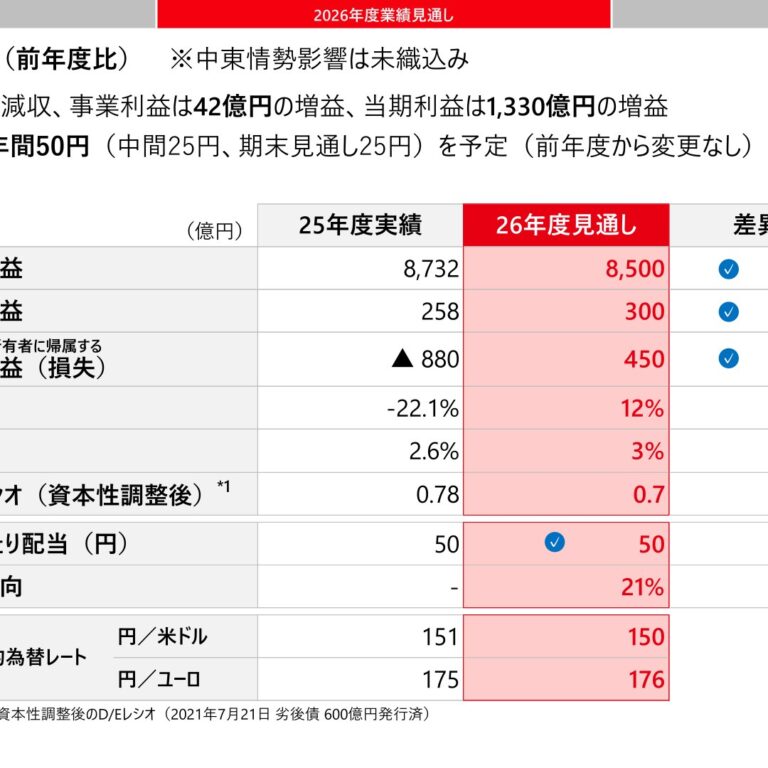
(4)今後の見通し帝人グループは、「帝人グループ 中期経営計画2026-2028」において、顧客起点型ビジネスを軸とした成長と構造改革を通じ、収益基盤の強化および成長軌道への回帰に取り組んでまいります。2026年度は、これまで進めてきた構造改革の効果を着実に発現させることで安定的で質の高い収益基盤を確立するとともに、アパレル&インダストリーズおよびヘルスケア&ライフソリューションズを中心とする顧客起点型ビジネスにおける成長戦略を推進してまいります。また、資本コストを意識したROIC経営の徹底を通じて、収益性と資本効率の両立を図り、企業価値の持続的な向上を目指してまいります。加えて、目標達成に向けた実行力を一層高めるため、技術戦略、DX/AX戦略、人的資本等の経営基盤の強化にも引き続き取り組んでまいります。また、成長に向けた投資と株主還元をバランスよく両立させつつ、財務健全性の維持を図ってまいります。2026年度の通期の連結業績見通しは、売上収益は8,500億円、事業利益は300億円、親会社の所有者に帰属する当期利益は450億円を見込んでおります。また、ROEは12%、ROICは3%を予想しております。なお、当該業績予想の前提となる通期平均の為替レートは、1米ドル=150円、1ユーロ=176円としております。(単位:億円)親会社の所有者に売上収益 事業利益帰属する当期利益2027年3月期(A) 8,500 300 4502026年3月期(B) 8,732 258 △880増減額(A-B) △232 +42 +1,330増減率 △2.7% +16.4% -(注)事業利益は、営業利益に持分法による投資損益を加算し、非経常的な損益(持分法による投資損益のうち金融損益や減損損失等の非経常的な損益を含む)を除いて算出しています。(参考)セグメント別業績見通し(単位:億円)2026年3月期 2027年3月期(見通し)売上収益 事業利益 売上収益 事業利益アパレル&インダストリーズ 3,501 171 4,000 190ヘルスケア&1,386 134 1,100 100ライフソリューションズエレクトロニクス&エナジー 1,499 189 1,500 150スペシャリティマテリアルズ 2,128 △90 1,700 30その他 219 △35 200 △50消去又は全社 – △111 – △120合 計 8,732 258 8,500 300(注)新セグメントベースの2026年3月期実績は、監査前かつ算定途中のため、暫定値を記載しています。(参考)主要経営指標2027年3月期2026年3月期(見通し)ROE △22.1% 12%ROIC 2.6% 3%事業利益(億円) 258 300(注)ROE:親会社の所有者に帰属する当期利益/期首・期末平均親会社の所有者に帰属する持分ROIC:税引後事業利益/期首・期末平均投下資本
※投下資本・・・資本+有利子負債
四半期 2026年3月期 第1四半期
出典: 帝人 2026年3月期 第1四半期 決算短信〔IFRS〕、開示日 2025年8月5日(https://www2.jpx.co.jp/disc/34010/140120250804529125.pdf)
1.経営成績等の概況当第1四半期連結累計期間の経営成績等の概況は、本日、当社ウェブサイトに公開するとともに、TDnet(TimelyDisclosure network:適時開示情報伝達システム)で開示した「2025年度第1四半期決算 および 2025年度業績見通し」に記載しています。
四半期 2027年3月期 第1四半期
出典: 帝人 2027年3月期 第1四半期 決算短信〔IFRS〕、開示日 2026年8月4日(https://www2.jpx.co.jp/disc/34010/140120260803507190.pdf)
1.経営成績等の概況当第1四半期連結累計期間の経営成績等の概況は、本日、当社ウェブサイトに公開するとともに、TDnet(TimelyDisclosure network:適時開示情報伝達システム)で開示した「2026年度第1四半期決算 および 2026年度業績見通し説明資料」に記載しています。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。