通期は文章による事業説明が表や箇条書きに置き換わり実質的な粒度はやや粗くなった一方、四半期はM&Aや合併など具体的な出来事が多く分量が増加した。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、クリエイト・レストランツ・ホールディングス分です。
通期: 2025年2月期決算短信 と 2026年2月期決算短信(開示日: 2025年4月14日 → 2026年4月14日)
四半期: 2026年2月期 第1四半期決算短信 と 2027年2月期 第1四半期決算短信(開示日: 2025年7月14日 → 2026年7月14日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 6,659字 → 5,748字(前期比-13.7%、減少)
見出し構成の変化: あり
粒度の判定: 粗くなった
セグメント情報注記: あり(51字) → あり(51字)
変化の型: 簡素化型
増えた要素
- 通期業績の増減率一覧表(売上収益・営業利益等の対前期比数値表)
- 中期経営計画の成長3本柱に沿った当期の取り組みを4項目の箇条書きで整理した説明
- カテゴリー別(CR/SFP/専門ブランド/海外)の売上収益・出退店・総店舗数の一覧表
減った要素
- 各カテゴリー(CR/SFP/専門ブランド/海外)の店舗展開・出店ブランド名を文章で詳述する記述
- グループ内組織再編(吸収合併・会社分割による事業基盤強化)の具体的な経緯説明
- 米国ベーカリー事業譲受・一幻フードカンパニー子会社化など個別M&A事案の詳細説明
要約: 通期は見出し「①当連結会計年度の経営成績」が(1)に統合され、カテゴリー別の店舗展開を文章で説明していた前期の記述が、今期は増減率一覧表やカテゴリー別数値表に置き換わっている。中期経営計画の取り組みは4項目の箇条書きに整理されたが、個別M&A・組織再編の経緯を語る文章的な説明は減り、全体として粒度は粗くなっている。
四半期決算短信の比較
文字数: 4,105字 → 4,799字(前期比+16.9%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(51字) → あり(279字)
変化の型: 出来事型
増えた要素
- 海外レストラン事業(Hazelwood Food + Drink、米国)の譲受決定
- 株式会社イノセンス(ラーメン専門店運営)の全株式取得決定
- 連結子会社SFPホールディングス(株)との吸収合併完了(2026年7月1日付)
減った要素
- 関東物流センターの統合など物流基盤整備に関する記述
- 株主優待券の電子化に関する記述
要約: 四半期は前年・今年とも箇条書きの取り組み紹介と財務・カテゴリー別数値表という同じ構成で、粒度自体に大きな変化はない。分量が増えたのは海外M&Aやグループ内合併など、この四半期に生じた具体的な出来事が多かったためである。
定性文の全文(前期・今期)
通期 2025年2月期
出典: クリエイト・レストランツ・ホールディングス 2025年2月期 決算短信〔IFRS〕、開示日 2025年4月14日(https://www2.jpx.co.jp/disc/33870/140120250410512500.pdf)
1.経営成績等の概況(1)当期の経営成績の概況①当連結会計年度の経営成績当連結会計年度におけるわが国経済は、経済活動の正常化による人流の回復や訪日外国人の増加によるインバウンド需要の拡大に加え、賃上げトレンドの継続も下支えとなり、個人消費は持ち直しの傾向がみられました。しかしながら、国内では円安や異常気象に起因するインフレや少子高齢化に伴う労働力不足等に加え、海外ではアメリカの政策動向、ロシア・ウクライナや中東情勢等の地政学的リスクの解消が見通せないこともあり、依然として先行き不透明な状況が続いております。外食産業におきましては、メリハリ消費や訪日外国人の増加等により、堅調な需要が続いている一方、エネルギー資源価格の高止まり、円安継続や異常気象に伴う原材料価格の更なる高騰等に加え、人財面では年収の壁の上昇による緩和は期待できるものの、依然として供給不足状態が見込まれ、引き続き厳しい経営環境が予想されております。また、国内では実質賃金はプラス転換の兆しがあるものの、トレンドとして定着するかについては不透明な為、選択的消費の傾向がますます強まるものと思われます。海外でも米国などでインフレ疲れの様相を呈してきていることは引き続き注視が必要と思われます。こうした中、当社は、2024年5月に創業25周年を迎え、長年培ってきた変化対応力を武器に、引き続き更なる飛躍を目指しております。具体的には、グループ連邦経営進化の一環として、グループ横断的な組織再編に取り組みました。各事業領域におけるナレッジ集約による専門性の強化及び人財交流の促進を目的に、2024年6月1日付けでダイニング事業領域の株式会社LG&EWを株式会社クリエイト・ダイニングが吸収合併いたしました。更に、コントラクト事業領域においては、2024年9月1日付けで、株式会社KRフードサービスのコントラクト事業を株式会社クリエイト・レストランツが分割承継し、人財配置の効率化を含めた、事業基盤の強化を進めております。また、成長戦略の柱の1つである「アフターコロナを見据えたポートフォリオの見直し」の取り組みとして、米国アリゾナ州において「ワイルドフラワー」ブランドを展開するベーカリーレストラン事業を WildflowerBread Company LLC から2024年9月3日付けで譲り受けました。これは、「日常」「定番」「地域密着」をキーワードに、アフターコロナを見据えたポートフォリオの強化を目的としたもので、米国での更なる事業拡大を目指すものであります。国内においても、本成長戦略に資する事業として北海道札幌を代表するラーメン店「えびそば一幻」を運営する株式会社一幻フードカンパニーを2024年10月1日付けで連結子会社といたしました。そのほか、持続的な成長に不可欠な人的資本およびDXへの投資にも注力いたしました。人的資本に関しては、社員昇給ファンドの拡大や外国人採用の強化、雇用年齢の引き上げ、キャリアパスの多様化としてのエキスパート職導入、新入社員向けの特別休暇制度導入による福利厚生の充実などを通じ、多様な人財が多様な働き方を実現できる環境整備を進めました。また、DXにおきましては、配膳・下膳ロボット、モバイルオーダーシステムやセルフレジの導入を推進し、お客様の利便性の向上と店舗従業員の負担軽減の両立に取り組みました。新規出店等に関しては、しゃぶしゃぶ食べ放題「しゃぶ菜」や「MACCHA HOUSE 抹茶館」、ベーカリー「サンヴァリエ」、海鮮居酒屋「磯丸水産」、大衆酒場「五の五」といったコアブランドを中心に出店いたしました。また、ゴルフ場内レストランやJA全農とのコラボによる業務受託店舗も積極的に出店いたしました。そのほか、ネクストコアブランド候補として、韓国料理「シクタン」、もんじゃ焼き「まるもん」といった新業態を開発し、既存店舗からの業態変更も実施いたしました。その結果、グループ全体では32店舗の新規出店、16店舗の業態変更、契約満了を中心に51店舗の退店を実施した一方、「ワイルドフラワー」16店舗及び「えびそば一幻」10店舗を連結対象に加えたことにより、当連結会計年度末における業務受託店舗等を含む連結店舗数は1,116店舗となりました。以上の結果、当連結会計年度における売上収益は156,354百万円(前連結会計年度比7.3%増)、営業利益は8,504百万円(前連結会計年度比20.2%増)、税引前当期利益は7,659百万円(前連結会計年度比15.5%増)、当期利益は6,228百万円(前連結会計年度比11.0%増)、親会社の所有者に帰属する当期利益は5,590百万円(前連結会計年度比10.9%増)となりました。また、調整後EBITDAは26,124百万円(前連結会計年度比2.1%増)、調整後EBITDAマージンは16.7%(前連結会計年度は17.6%)、調整後親会社所有者帰属持分比率(調整後自己資本比率)は42.9%(前連結会計年度は41.1%)となりました(注)。(注)当社グループの業績の有用な指標として、調整後EBITDA、調整後EBITDAマージン及び調整後親会社所有者帰属持分比率(調整後自己資本比率)を用いております。- -調整後EBITDA、調整後EBITDAマージン及び調整後親会社所有者帰属持分比率(調整後自己資本比率)の算出方法は以下のとおりです。・調整後EBITDA=営業利益 + その他の営業費用 – その他の営業収益(協賛金収入、雇用調整助成金、協力金及び賃料減免分等を除く)+ 減価償却費 + 非経常的費用項目(株式取得に関するアドバイザリー費用等)・調整後EBITDAマージン=調整後EBITDA ÷ 売上収益 × 100・調整後親会社所有者帰属持分比率(調整後自己資本比率):親会社所有者帰属持分比率(自己資本比率)からIFRS第16号の影響を除外した比率報告セグメントにつきましては、当社グループは飲食事業以外の報告セグメントがないため、記載を省略しております。なお、飲食事業における主要カテゴリー毎の状況は以下のとおりです。(CRカテゴリー)当カテゴリーは、株式会社クリエイト・レストランツ及び株式会社クリエイト・ダイニングが運営する店舗で構成されており、商業施設を中心に多様なブランドにてレストラン及びフードコートを運営しているほか、ゴルフ場内レストラン等の受託運営を行っております。当連結会計年度におきましては、株式会社クリエイト・レストランツが「しゃぶ菜」、「MACCHA HOUSE 抹茶館」といったコアブランドを中心に出店したことに加え、グループ内フランチャイズ出店をしたこと、株式会社クリエイト・ダイニングがダイニング業態「GOTTA」を出店したことにより、19店舗の新規出店、33店舗の退店を実施いたしました。以上の結果、当カテゴリーの当連結会計年度の売上収益は54,777百万円、連結店舗数は518店舗となっております。(SFPカテゴリー)当カテゴリーは、SFPホールディングス株式会社、株式会社ジョー・スマイル及び株式会社クルークダイニングが運営する店舗で構成されており、都心繁華街を中心に「磯丸水産」、「鳥良商店」、「おもてなしとりよし」ブランド等の居酒屋を運営しているほか、熊本県や長野県においても居酒屋を運営しております。当連結会計年度におきましては、海鮮居酒屋「磯丸水産」や、大衆酒場「五の五」を出店したことに加え、グループ内フランチャイズ出店により、6店舗の新規出店、5店舗の退店を実施いたしました。以上の結果、当カテゴリーの当連結会計年度の売上収益は30,389百万円、連結店舗数は203店舗となっております。(専門ブランドカテゴリー)当カテゴリーは、株式会社YUNARI、株式会社グルメブランズカンパニー、株式会社KRフードサービス、株式会社遊鶴、株式会社いっちょう、株式会社サンジェルマン、株式会社レフボン及び株式会社一幻フードカンパニーが運営する店舗で構成されております。当連結会計年度におきましては、株式会社グルメブランズカンパニーがベーカリーの「IKEDAYAMA」を、KRフードサービスが「牧之原サービスエリア(上り線)」にフードコートを、株式会社レフボンがベーカリーの「サンヴァリエ」を出店したことにより、6店舗の新規出店、6店舗の退店を実施したほか、M&Aを通じて株式会社一幻フードカンパニーの5店舗が増加しております。以上の結果、当カテゴリーの当連結会計年度の売上収益は49,815百万円、連結店舗数は325店舗となっております。(海外カテゴリー)当カテゴリーは、海外において展開している店舗で構成されており、シンガポール国内にて展開しているcreate restaurants asia Pte. Ltd.が運営する店舗、香港にて展開している香港創造餐飲管理有限公司が運営する店舗、米国にて展開しているIl Fornaio (America) LLC及びCreate Restaurants DE LLCが運営する店舗で主に構成されております。当連結会計年度におきましては、香港に「えびそば一幻」を出店したことにより、1店舗の新規出店、7店舖の退店を実施したほか、米国にて、Create Restaurants DE LLC がWildflower Bread Company LLCよりベーカリーレストラン事業を譲り受けたことにより16店舗が増加、M&Aを通じて「えびそば一幻」のフランチャイズ店舗が、香港にて4店舗及び台湾にて1店舗増加しております。- -以上の結果、当カテゴリーの当連結会計年度の売上収益は23,262百万円、連結店舗数は70店舗となっております。- –
(2)当期の財政状態の概況当連結会計年度末の総資産は、137,168百万円(前連結会計年度比4.9%増)となりました。この主な要因は、のれんが2,818百万円、有形固定資産が2,580百万円、無形資産が1,726百万円増加したこと等によるものであります。当連結会計年度末の負債は、93,179百万円(前連結会計年度比1.9%増)となりました。この主な要因は、社債及び借入金が1,365百万円減少した一方で、リース負債が1,292百万円、未払法人所得税等が452百万円増加したこと等によるものであります。当連結会計年度末の資本は、43,989百万円(前連結会計年度比11.7%増)となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度における現金及び現金同等物(以下、「資金」という。)は、営業活動によるキャッシュ・フローが25,991百万円の資金増(前連結会計年度比11.6%増)、投資活動によるキャッシュ・フローが9,199百万円の資金減(前連結会計年度比155.4%増)、財務活動によるキャッシュ・フローが16,657百万円の資金減(前連結会計年度比26.0%減)となり、さらに換算差額等を加味した当連結会計年度末の資金残高は21,474百万円(前連結会計年度比0.8%増)となりました。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は次のとおりであります。(営業活動によるキャッシュ・フロー)当連結会計年度における営業活動によって得られた資金は25,991百万円となりました。この主な要因は、減価償却費15,487百万円、税引前当期利益7,659百万円を計上したこと等によるものであります。(投資活動によるキャッシュ・フロー)当連結会計年度における投資活動によって使用した資金は9,199百万円となりました。この主な要因は、事業譲受による支出4,231百万円、有形固定資産の取得による支出3,410百万円を計上したこと等によるものであります。(財務活動によるキャッシュ・フロー)当連結会計年度における財務活動によって使用した資金は16,657百万円となりました。この主な要因は、リース負債の返済による支出13,478百万円、長期借入金の返済による支出7,614百万円を計上したこと等によるものであります。(参考) キャッシュ・フロー関連指標の推移2025年2月期親会社所有者帰属持分比率(%) 29.3時価ベースの親会社所有者帰属持分比率(%) 191.1キャッシュ・フロー対有利子負債比率(年) 1.0インタレスト・カバレッジ・レシオ(倍) 106.0(注)1.いずれも連結ベースの財務数値により計算しております。
2.上記指標の計算式は以下のとおりであります。親会社所有者帰属持分比率:親会社所有者帰属持分/資産合計時価ベースの親会社所有者帰属持分比率:株式時価総額(自己株式控除後)/資産合計キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い
3.営業キャッシュ・フローは連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。有利子負債は、連結財政状態計算書に計上されている負債のうち利子を支払っているすべての負債(リース負債は除く)を対象としております。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。- –
(4)今後の見通し次期の見通しにつきましては、国内の需要サイドでは、雇用環境の改善・賃上げトレンドの継続、インバウンド需要の拡大等により、堅調に推移すると予想されます。一方、供給サイドでは、年収の壁の上昇による緩和はあるものの、少子高齢化に伴う労働力不足は継続する見込みであることに加え、アメリカの政策動向、ロシア・ウクライナや中東情勢等、地政学的リスクに起因した国際情勢の不透明さもあり、原材料価格やエネルギーコストの高止まりが懸念される等、引き続き需給ギャップの深刻化が続くものと予想されます。外食業界におきましては、国内消費は、インバウンド消費の継続等により堅調な需要は見込めるものの、インフレ疲れの様相が一部に見え始めていること、人財面では依然として供給不足が懸念されるほか、エネルギー資源価格、原材料価格、人件費の上昇といったインフレの継続等により、今後も厳しい経営環境が続くと予想されます。このような環境の中、当社グループは、2026年2月期を初年度とした「本質的な課題を解決するための5年間」と位置付ける中期経営計画を策定し、持続的な成長基盤の確立と企業価値向上を目指してまいります。従来の重要な経営戦略である「マルチブランド・マルチロケーション戦略」と「グループ連邦経営」を、国内外の事業展開や組織体制を含めて包括的に再定義し、「グループ連邦経営2.0」として進化させてまいります。具体的には、成長の3本柱として、コアブランドを中心とした「本質的価値の進化」による既存事業の成長と新業態開発の加速、これまでの多くのM&Aにて蓄積したノウハウを最大限活用した「シナジーのあるM&A」の積極的な実行、既存展開地域でのポートフォリオ強化に加え新商圏への進出も含めた「海外事業の拡大」に取り組んでまいります。また、これらの成長を支える3つの基盤として、各ブランドと顧客に適したDXの推進やAI活用によりホスピタリティと「テクノロジーの活用」を融合させ顧客満足度の向上を推進、社員昇給ファンドの拡大を含む「人的資本経営の推進」による働きがいのある職場づくり、持続可能な社会の実現に貢献する「サステナビリティ推進」にも取り組み、「豊かな食体験の共創にチャレンジしつづけ、ステークホルダーから末永く選ばれるプロフェッショナルチーム」になることを目指してまいります。以上を踏まえ、2026年2月期の通期連結業績予想といたしましては、売上収益1,650億円、営業利益96億円、税引前当期利益88億円、当期利益65億円、親会社の所有者に帰属する当期利益58億円を見込んでおります。また、調整後EBITDAは272億円、調整後EBITDAマージンは16.5%を見込んでおります。(注)上記の業績予想は本資料作成日現在において入手可能な情報に基づき作成したものであり、実際の業績は、今後の様々な要因によって記載内容と異なる可能性があります。
通期 2026年2月期
出典: クリエイト・レストランツ・ホールディングス 2026年2月期 決算短信〔IFRS〕、開示日 2026年4月14日
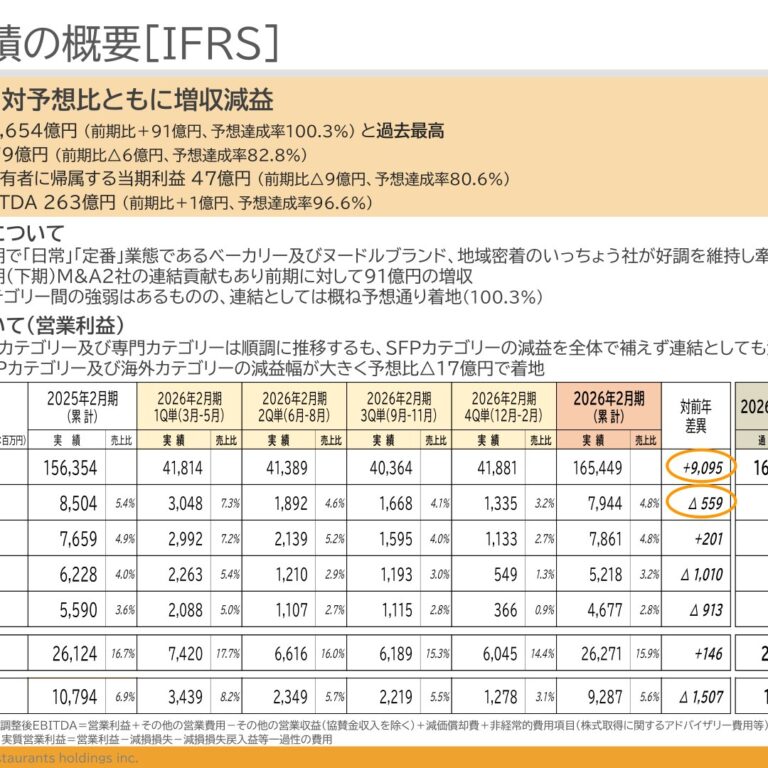
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度の経営成績当連結会計年度におけるわが国経済は、雇用・所得環境の改善が継続するなか、緩やかな回復基調で推移いたしました。一方で、海外における政治経済情勢の不透明感や地政学リスクの長期化に加え、国内におきましてもインフレに伴う実質賃金の伸び悩みや、消費マインドの変化が支出動向に影響を及ぼすなど、先行きは依然として予断を許さない状況が続いております。外食産業におきましては、訪日外国人旅行者の増加に伴うインバウンド需要が引き続き力強く推移いたしました。しかしながら、物価上昇による「メリハリ消費」の定着など、消費者が支出選択を厳格化させる動きが顕著となり、業界全体の来店客数は伸び悩む傾向にあります。特にアルコール主体の業態において客数回復の遅れが見られるなど、厳しい経営環境が継続しております。あわせて、原材料価格の高騰や深刻な人手不足に伴う人件費の上昇など、外食産業を取り巻くコスト環境は構造的に高い水準で推移しております。このような経営環境のもと、当社グループは、中期経営計画(2025年4月14日開示)に掲げた成長の3本柱である「本質的価値の進化」「シナジーのあるM&A」「海外事業の拡大」に基づき、「事業ポートフォリオの拡充」と「次なる成長に向けた先行投資」を並行して推進いたしました。当連結会計年度におきましては、主に以下の取り組みを実行いたしました。・本質的価値の進化及び成長領域の拡大既存店舗での来客数アップを目指し、コアブランドを中心とした「価値向上施策」と「店舗改装」を積極的に実行いたしました。また、消費の二極化に対応すべく、高付加価値ブランドである「紀の善」の復活開業や、専門性の高い新業態(ベーグル、麻辣湯、牛かつ等)の開発、「日常」「定番」ニーズを捉えた機動的な業態変更を推進いたしました。投資効率の高いコントラクト(受託運営)事業におきましては、JA全農との連携等により当期累計で23店舗の受託を開始し、安定的な収益基盤の拡充に注力いたしました。・シナジーのあるM&Aの推進とグループ内組織再編「日常」「定番」業態の強化に向け、「狼煙(のろし)」や「Tecona Bagel」をグループに迎え入れたほか、関西エリアのドミナント強化を目的に株式会社ロンの全株式取得を決定いたしました。また、ラーメン事業3社を合併し「株式会社クリエイト・ヌードルズ」を設立するなど、グループ連邦経営の深化によるナレッジ共有と運営効率の向上を図っております。・海外事業の拡大北米の「Wildflower」におけるPMIを推進したほか、アジア圏ではインドネシアでのフランチャイズ展開に向けた基本合意を締結するなど、成長ポテンシャルの高い地域への布石を打っております。なお、苦戦が続いている北米の「Il Fornaio」においては、経営体制の刷新等、抜本的な事業再構築に着手いたしました。・成長を支える基盤の整備物流センターの統合や店舗設計施工管理子会社の設立によるコスト抑制、DX・AIの積極活用による店舗生産性の向上に取り組んでまいりました。また、持続的な成長の源泉である人財への投資として、2年連続となる社員昇給ファンド5%増を実施するなど、人的資本経営を強化いたしました。以上の結果、売上収益については、既存店が概ね堅調に推移(既存店売上高前年比101.8%)したことに加え、新業態開発や新規にグループインしたブランドの寄与により、前連結会計年度を上回り、過去最高を更新いたしました。一方、営業利益につきましては、CRカテゴリー及び専門ブランドカテゴリーが好調に推移したものの、SFPカテゴリーにおいて、既存店客数の減少に加え、原材料価格高騰に伴う原価率の上昇により、大幅な減益となり、連結全体では前連結会計年度を下回る結果となりました。この結果、当連結会計年度の経営成績は、売上収益165,449百万円(前年同期比5.8%増)、営業利益7,944百万円(同6.6%減)、税引前当期利益7,861百万円(同2.6%増)、親会社の所有者に帰属する当期利益4,677百万円(同16.3%減)、調整後EBITDAは26,271百万円、調整後EBITDAマージンは15.9%となりました。(単位:百万円)増減率前連結会計年度 当連結会計年度 増減(%)売上収益 156,354 165,449 9,095 5.8営業利益 8,504 7,944 △559 △6.6税引前当期利益 7,659 7,861 201 2.6当期利益 6,228 5,218 △1,010 △16.2親会社の所有者に帰属する5,590 4,677 △913 △16.3当期利益調整後EBITDA 26,124 26,271 146 0.6調整後EBITDAマージン(%) 16.7 15.9 △0.8 -調整後親会社所有者帰属持分比率
42.9 46.2 3.3 -(調整後自己資本比率)(%)(注)当社グループの業績の有用な指標として、調整後EBITDA、調整後EBITDAマージン及び調整後親会社所有者帰属持分比率(調整後自己資本比率)を用いております。調整後EBITDA、調整後EBITDAマージン及び調整後親会社所有者帰属持分比率(調整後自己資本比率)の算出方法は以下のとおりです。・調整後EBITDA = 営業利益 + その他の営業費用 – その他の営業収益(協賛金収入を除く) + 減価償却費+ 非経常的費用項目(株式取得に関するアドバイザリー費用等)・調整後EBITDAマージン = 調整後EBITDA ÷ 売上収益 × 100・調整後親会社所有者帰属持分比率(調整後自己資本比率):親会社所有者帰属持分比率(自己資本比率)からIFRS第16号の影響を除外した比率当社グループは飲食事業の単一セグメントのため、セグメントごとの経営成績に関する記載を省略しております。なお、主要カテゴリーの状況、当連結会計年度の出退店、総店舗数及び運営会社は以下のとおりです。(単位:百万円/店舗)CRカテゴリー SFPカテゴリー売上収益 出店 退店 M&A 業態変更 総店舗数 売上収益 出店 退店 M&A 業態変更 総店舗数58,466 33 28 0 16 523 31,119 12 5 0 1 210株式会社クリエイト・レストランツ及び株式会社クリエイSFPホールディングス株式会社、SFPダイニング株式会社、ト・ダイニングが、日本全国の商業施設を中心に多様なブ株式会社ジョー・スマイル及び株式会社クルークダイニンランドでレストラン及びフードコートを運営するほか、ゴ グが、繁華街を中心に居酒屋を運営しております。ルフ場内レストラン等(コントラクト)の受託運営を行っております。専門ブランドカテゴリー 海外カテゴリー売上収益 出店 退店 M&A 業態変更 総店舗数 売上収益 出店 退店 M&A 業態変更 総店舗数50,214 10 7 7 2 335 26,039 1 14 0 0 57株式会社グルメブランズカンパニー、株式会社KRフードサシンガポールのcreate restaurants asia Pte.Ltd.、香港ービス、株式会社遊鶴、株式会社いっちょう、株式会社サの香港創造餐飲管理有限公司、米国のIl Fornaioンジェルマン、株式会社レフボン、株式会社クリエイト・ (America) LLC及びCreate Restaurants DE LLCヌードルズ及び株式会社Tecona Bagelが運営する各店舗で(Wildflower)が運営する店舗等、海外展開店舗で構成さ構成されております。 れております。(注)上表の「M&A」はM&Aにより増加した店舗数を記載しております。
(2)当期の財政状態の概況当連結会計年度末の総資産は、139,669百万円(前連結会計年度比1.8%増)となりました。この主な要因は、有形固定資産が4,239百万円、営業債権及びその他の債権が842百万円増加した一方で、現金及び現金同等物が3,976百万円減少したこと等によるものであります。当連結会計年度末の負債は、91,781百万円(前連結会計年度比1.5%減)となりました。この主な要因は、社債及び借入金が5,171百万円減少した一方で、リース負債が2,509百万円増加したこと等によるものであります。当連結会計年度末の資本は、47,888百万円(前連結会計年度比8.9%増)となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度における現金及び現金同等物(以下、「資金」という。)は、営業活動によるキャッシュ・フローが23,002百万円の資金増(前連結会計年度比11.5%減)、投資活動によるキャッシュ・フローが5,822百万円の資金減(前連結会計年度比36.7%減)、財務活動によるキャッシュ・フローが21,340百万円の資金減(前連結会計年度比28.1%増)となり、さらに換算差額等を加味した当連結会計年度末の資金残高は17,497百万円(前連結会計年度比18.5%減)となりました。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は次のとおりであります。(営業活動によるキャッシュ・フロー)当連結会計年度における営業活動によって得られた資金は23,002百万円となりました。この主な要因は、減価償却費16,434百万円、税引前当期利益7,861百万円を計上したこと等によるものであります。(投資活動によるキャッシュ・フロー)当連結会計年度における投資活動によって使用した資金は5,822百万円となりました。この主な要因は、有形固定資産の取得による支出4,690百万円を計上したことに加え、前年2件のM&A投資資金の反動減等によるものであります。(財務活動によるキャッシュ・フロー)当連結会計年度における財務活動によって使用した資金は21,340百万円となりました。この主な要因は、リース負債の返済による支出13,889百万円、長期借入金の返済による支出7,502百万円を計上したことに加え、前年2件のM&A投資見合いに調達した借入の反動減等によるものであります。(参考) キャッシュ・フロー関連指標の推移2026年2月期親会社所有者帰属持分比率(%) 31.3時価ベースの親会社所有者帰属持分比率(%) 222.1キャッシュ・フロー対有利子負債比率(年) 0.9インタレスト・カバレッジ・レシオ(倍) 86.7(注)1.いずれも連結ベースの財務数値により計算しております。
2.上記指標の計算式は以下のとおりであります。親会社所有者帰属持分比率:親会社所有者帰属持分/資産合計時価ベースの親会社所有者帰属持分比率:株式時価総額(自己株式控除後)/資産合計キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い
3.営業キャッシュ・フローは連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。有利子負債は、連結財政状態計算書に計上されている負債のうち利子を支払っているすべての負債(リース負債は除く)を対象としております。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。
(4)今後の見通し今後のわが国経済及び外食産業を取り巻く環境につきましては、インバウンド需要の継続的な拡大が期待される一方、インフレの定着によるコスト環境の構造的変化に加え、物価上昇に伴う実質賃金の動向が消費マインドに与える影響など、依然として予断を許さない状況が続くものと予想されます。特に、需要回復局面が一巡したことで、今後は「付加価値の高い食体験」を提供し、「真に選ばれるブランド」としての実力が問われる淘汰の時代へ移行していくものと認識しております。このような環境下、当社グループは、2027年2月期を「中期経営計画の成長軌道への回帰フェーズ」と位置付け、グループ連邦経営の更なる深化を図るとともに、持続的な企業価値向上に向けた新たな経営体制への移行を行います。具体的には、役員の管掌変更に加え、デジタル・マーケティングの加速とDX・AI活用を牽引するCDO(最高デジタル責任者)を始めとした各役員のCxO任命、ならびに各事業会社のトップ交代を実施し、経営スピードの向上と組織の若返りを図ってまいります。この新体制のもと、「既存店の来客数アップ」を最優先課題とし、コアブランドを中心とした積極的な店舗改装、ブランド公式アプリによるCRM(顧客関係管理)の強化、データサイエンスを活用したデジタル・マーケティングの精緻化により、リピーター獲得と機会損失の最小化に注力いたします。また、成長戦略として、路面店や地方都市といった商圏の強化、専門性の高い新業態の展開、国内外における機動的なM&A、さらにはアジア圏でのフランチャイズ展開や欧州市場への進出を強力に推進してまいります。経営基盤の強化におきましては、AIによる需要予測に基づく発注自動化の実装や、生成AIの全社的な活用による業務プロセスの抜本的見直しを推進し、生産性の向上を図ります。また、「人財こそ最大の財産」との方針のもと、3年連続となる5%昇給ファンドの実施や多様な人財の活躍推進を通じ、店舗運営力の源泉である「人」への投資を継続し、強固な組織基盤を構築いたします。さらに、サステナビリティ経営を加速させ、物流網の再編による効率化と環境負荷低減を両立し、持続可能な成長モデルを実現してまいります。以上を踏まえ、2027年2月期の通期連結業績予想といたしましては、売上収益1,710億円、営業利益90億円、税引前当期利益80億円、当期利益60億円、親会社の所有者に帰属する当期利益57億円を見込んでおります。また、調整後EBITDAは271億円、調整後EBITDAマージンは16.1%を見込んでおります。(注)上記の業績予想は本資料作成日現在において入手可能な情報に基づき作成したものであり、実際の業績は、今後の様々な要因によって記載内容と異なる可能性があります。
四半期 2026年2月期 第1四半期
出典: クリエイト・レストランツ・ホールディングス 2026年2月期 第1四半期 決算短信〔IFRS〕、開示日 2025年7月14日(https://www2.jpx.co.jp/disc/33870/140120250709510900.pdf)
1.当四半期決算に関する定性的情報(1)連結経営成績に関する定性的情報当第1四半期連結累計期間におけるわが国経済は、消費マインドの弱含みが見られるものの、雇用・所得環境の改善及び各種政策の効果により、緩やかな回復基調が期待されております。しかしながら、米国の通商政策及び中東情勢の不安定化等に起因する景気下振れリスクの高まり、物価上昇の継続が消費者マインドに与える影響等により、先行き不透明な状況が続いております。外食産業におきましては、訪日外国人数の増加に伴うインバウンド需要拡大、メニュー価格改定による顧客単価上昇等により、業界全体の売上高は増加傾向に推移いたしました。一方で、コメを代表とした原材料価格及び物流費・光熱費の高騰等、コスト高の状況が継続しており依然として厳しい経営環境が続いております。このような経営環境のもと、当社グループは「中期経営計画(2025年4月14日開示)」の初年度として、持続的な成長基盤の確立と企業価値向上を目指し、成長の3本柱(「本質的価値の進化」「シナジーのあるM&A」「海外事業の拡大」)と成長を支える3基盤(「テクノロジーの活用」「人的資本経営の推進」「サステナビリティ推進」の施策を推進しております。当第1四半期連結累計期間においては、主に以下の取り組みを実施いたしました。・関東物流センターの統合(3月):関東地区に点在していた3つの物流拠点を統合いたしました。原価上昇の抑制(取引先及びアイテム集約による交渉力向上、物流費抑制)、配送ルート見直しによるCO2排出量削減、発注・納品リードタイム短縮による食品ロス削減に貢献するものと見込んでおります。・コントラクト(受託運営)事業及び前年度グループイン事業の拡充(4月):群馬県で焼肉7店舗、長野県で焼肉1店舗の運営受託を開始いたしました(JA全農との連携)。また、前年度にグループインした株式会社一幻フードカンパニーの「えびそば一幻」を大阪府に初出店いたしました。当該出店は、M&Aのシナジーであると同時に、立地の進化への取り組みであるグループ内フランチャイズの仕組みを活用したものであります。・埼玉のつけ麺店「狼煙(のろし)」のグループイン(5月):当該店舗は「日常」「定番」「地域密着」業態であり「シナジーのあるM&A」の方針に合致しております。グループ内各事業会社とのシナジー創出を図ってまいります。・株主様ご優待券の電子化(5月):利便性向上の観点から、2025年5月発送分の株主様ご優待券より電子化を開始いたしました。電子化によりスマートフォン等のアプリもしくは優待券(紙面)でのご利用が可能となりました。また、既存店前年比(売上高)が102.7%と堅調に推移したことに加え、コアブランドを中心とした出店、積極的な業態変更、グループ内フランチャイズ展開、グループインした事業会社の連結貢献等により、当第1四半期連結累計期間として過去最高の売上収益を更新し、前年同期比で増収増益となりました。(単位:百万円)前第1四半期 当第1四半期 増減率増減連結累計期間 連結累計期間 (%)売上収益 38,286 41,814 3,527 9.2営業利益 2,753 3,048 295 10.7税引前四半期利益 2,584 2,992 407 15.8四半期利益 2,046 2,263 217 10.6親会社の所有者に帰属する1,852 2,088 235 12.7四半期利益調整後EBITDA 7,106 7,420 314 4.4調整後EBITDAマージン(%) 18.6 17.8 △0.8 -調整後親会社所有者帰属持分比率
41.9 42.2 0.2 -(調整後自己資本比率)(%)(注)当社グループの業績の有用な指標として、調整後EBITDA、調整後EBITDAマージン及び調整後親会社所有者帰属持分比率(調整後自己資本比率)を用いております。調整後EBITDA、調整後EBITDAマージン及び調整後親会社所有者帰属持分比率(調整後自己資本比率)の算出方法は以下のとおりです。・調整後EBITDA = 営業利益 + その他の営業費用 – その他の営業収益(協賛金収入を除く) + 減価償却費+ 非経常的費用項目(株式取得に関するアドバイザリー費用等)・調整後EBITDAマージン = 調整後EBITDA ÷ 売上収益 × 100・調整後親会社所有者帰属持分比率(調整後自己資本比率):親会社所有者帰属持分比率(自己資本比率)からIFRS第16号の影響を除外した比率当社グループの事業内容は飲食事業の単一セグメントであるため、セグメントごとの経営成績に関する記載を省略しております。なお、主要カテゴリーの状況、当第1四半期連結累計期間における出退店及び総店舗数、運営会社は以下のとおりです。(単位:百万円/店舗)CRカテゴリー SFPカテゴリー売上収益 出店 退店 M&A 業態変更 総店舗数 売上収益 出店 退店 M&A 業態変更 総店舗数14,648 7 2 0 4 523 7,751 1 0 0 0 204株式会社クリエイト・レストランツ及び株式会社クリエ SFPホールディングス株式会社、SFPダイニング株式会社、イト・ダイニングが運営する店舗で構成されており、日株式会社ジョー・スマイル及び株式会社クルークダイニ本全国の商業施設を中心に多様なブランドにてレストラングが運営する店舗で構成されており、都心繁華街を中ン及びフードコートを運営しているほか、ゴルフ場内レ心に居酒屋を運営しております。ストラン等(コントラクト)の受託運営を行っております。専門ブランドカテゴリー 海外カテゴリー売上収益 出店 退店 M&A 業態変更 総店舗数 売上収益 出店 退店 M&A 業態変更 総店舗数12,828 9 3 5 1 336 6,643 1 2 0 0 69株式会社YUNARI、株式会社グルメブランズカンパニー、海外において展開している店舗で構成されており、シン株式会社KRフードサービス、株式会社遊鶴、株式会社いガポールのCREATE RESTAURANTS ASIA PTE.LTD.が運営すっちょう、株式会社サンジェルマン、株式会社レフボン、る店舗、香港の香港創造餐飲管理有限公司が運営する店株式会社一幻フードカンパニー及び株式会社狼煙が運営 舗、米国のIl Fornaio (America) LLC及びCreateする店舗で構成されております。 Restaurants DE LLC(Wildflower)が運営する店舗で主に構成されております。(注)上表の「M&A」はM&Aにより増加した店舗数を記載しております。
(2)連結財政状態に関する定性的情報① 資産、負債及び資本の状況(資産の部)当第1四半期連結会計期間末の流動資産の残高は、前連結会計年度末に比べ1,650百万円増加し、32,276百万円となりました。この主な要因は、営業債権及びその他の債権が2,148百万円増加した一方で、現金及び現金同等物が471百万円減少したこと等によるものであります。当第1四半期連結会計期間末の非流動資産の残高は、前連結会計年度末に比べ587百万円増加し、107,131百万円となりました。この主な要因は、有形固定資産が810百万円増加した一方で、無形資産が191百万円減少したこと等によるものであります。(負債の部)当第1四半期連結会計期間末の負債の残高は、前連結会計年度末に比べ1,263百万円増加し、94,442百万円となりました。この主な要因は、社債及び借入金が607百万円、リース負債が483百万円増加したこと等によるものであります。(資本の部)当第1四半期連結会計期間末の資本合計の残高は、前連結会計年度末に比べ975百万円増加し、44,964百万円となりました。この主な要因は、利益剰余金が1,246百万円増加した一方で、その他の資本の構成要素が325百万円減少したこと等によるものであります。なお、親会社所有者帰属持分比率(自己資本比率)は29.5%であります。
② キャッシュ・フローの状況当第1四半期連結累計期間における現金及び現金同等物(以下、「資金」という。)は、前連結会計年度末から471百万円減少し、21,002百万円となりました。当第1四半期連結累計期間における各キャッシュ・フローの状況とそれらの要因は次のとおりであります。(営業活動によるキャッシュ・フロー)当第1四半期連結累計期間における営業活動によって得られた資金は4,934百万円(前年同期比8.7%減)となりました。これは主に、減価償却費3,956百万円、税引前四半期利益2,992百万円、営業債権及びその他の債権の増減額△2,247百万円を計上したこと等によるものであります。(投資活動によるキャッシュ・フロー)当第1四半期連結累計期間における投資活動によって使用した資金は1,625百万円(前年同期比89.9%増)となりました。これは主に、有形固定資産の取得による支出1,478百万円を計上したこと等によるものであります。(財務活動によるキャッシュ・フロー)当第1四半期連結累計期間における財務活動によって使用した資金は3,803百万円(前年同期比6.0%増)となりました。これは主に、長期借入れによる収入3,200百万円があった一方で、リース負債の返済による支出3,423百万円、長期借入金の返済による支出1,928百万円を計上したこと等によるものであります。
(3)連結業績予想に関する定性的情報連結会計年度の通期の業績予想につきまして、当第1四半期連結累計期間の業績は概ね堅調に推移しておりますが、不安定な世界情勢による景気下振れリスクや原材料価格及び物流費・光熱費の高騰等が続いており、消費者マインドに与える影響も不透明な状況であることを慎重に考慮し、2025年4月14日の「2025年2月期 決算短信〔IFRS〕(連結)」から変更はありません。業績予想は、発表日現在において入手可能な情報に基づき作成しております。今後の業績推移等によって通期業績予想の見直しが必要と判断した場合には、速やかに開示いたします。
四半期 2027年2月期 第1四半期
出典: クリエイト・レストランツ・ホールディングス 2027年2月期 第1四半期 決算短信〔IFRS〕、開示日 2026年7月14日(https://www2.jpx.co.jp/disc/33870/140120260709590576.pdf)
1.当四半期決算に関する定性的情報(1)連結経営成績に関する定性的情報当第1四半期連結累計期間におけるわが国経済は、雇用・所得環境の改善が継続するなか、緩やかな回復基調で推移いたしました。一方で、海外における地政学リスクの長期化・複雑化や、それに伴う資源価格の変動など、世界経済の不透明感に加え、国内におきましても物価上昇に伴う実質賃金の伸び悩みや、消費マインドの変化が支出動向に影響を及ぼしており、先行きは依然として予断を許さない状況が続いております。外食産業におきましては、活発なインバウンド需要が引き続き堅調な推移を示したものの、物価上昇に伴う「メリハリ消費」の定着により、消費者の支出選択はより慎重さを増しております。価格改定が浸透するなかで客単価が上昇する一方、来店客数の確保においては業態間での二極化が進むなど、客数全体の伸び悩み傾向が続いております。特にアルコール主体の業態において客数回復の遅れが目立つなど、厳しい経営環境が継続しております。あわせて、原材料価格の高止まりや、深刻な人手不足に伴う人件費の上昇もあり、外食産業を取り巻くコスト環境は構造的に高い水準にあります。このような経営環境のもと、当社グループは、中期経営計画に掲げた成長の3本柱である「本質的価値の進化」「シナジーのあるM&A」「海外事業の拡大」を軸に、「事業ポートフォリオの拡充」と「経営基盤の強化」を並行して推進してまいりました。当第1四半期連結累計期間におきましては、主に以下の取り組みに注力いたしました。・本質的価値の進化及び成長領域の拡大既存店舗では、来客数アップに向けたQSCの向上や適正価格化の継続を通じて、更なる「質」の向上を図りました。同時に、好調な新業態への業態変更や改装など、機動的な店舗展開を進めてまいりました。また、居酒屋業態におきましては、主力である「磯丸水産」のアプリによる集客力強化、低価格ニーズに応える大衆酒場への業態変更や、客数増を目的とした改装等の取り組みを実施いたしました。・シナジーのあるM&A及び海外事業の拡大「日常」「定番」業態の強化に向け、前期にグループインした「Tecona bagel」を4月に大阪へ初出店したほか、関西エリアにおけるドミナント強化を目的に、日常食としての洋食業態である「グリルRON」等を展開する株式会社ロンを新たにグループに迎え入れました。海外事業におきましては、北米展開の更なる拡大を目指し、米国ミネソタ州ミネアポリス近郊にてモダンアメリカ料理を提供する「Hazelwood Food + Drink」ブランドを中心に6店舗を展開するレストラン事業の譲受を決定いたしました(同事業は7月にグループイン)。また、本日(7月14日)付で「らぁめん小池」をはじめ圧倒的な商品力とブランド力で多くのお客様に支持され、都内にラーメン専門店を10店舗展開する株式会社イノセンスの全株式を取得することを決定いたしました(同社は9月グループイン予定)。・グループ連邦経営の更なる深化連結子会社であるSFPホールディングス株式会社との合併を決議し、その後、同社株主総会決議を経て、2026年7月1日付で合併完了いたしました。本合併を通じて、経営資源の最適配分及び意思決定の迅速化による「成長の加速」、重複機能やインフラの集約による「効率化の推進」、さらには多様なキャリアパスの提供による「人的資本の活性化」を推し進め、グループ連邦経営の更なる深化と持続的な成長を図ってまいります。以上の結果、売上収益については、既存店が概ね堅調に推移(既存店売上高前年比102.8%)したことに加え、「日常」「定番」業態であるベーカリー及びヌードルが好調を維持したことや、都心の商業施設店舗におけるハレの日需要の獲得等により、前年同期を上回りました。営業利益につきましては、居酒屋カテゴリーにおいて「磯丸水産」を中心に既存店の前年割れが響き減益となったものの、CRカテゴリーの大幅な増益に加え、専門ブランドカテゴリー及び海外カテゴリーも堅調に推移したこと等により、連結全体では前年同期を上回る結果となりました。この結果、当第1四半期連結累計期間の経営成績は、売上収益43,277百万円(前年同期比3.5%増)、営業利益3,378百万円(同10.8%増)、税引前四半期利益3,221百万円(同7.7%増)、親会社の所有者に帰属する四半期利益2,217百万円(同6.2%増)、調整後EBITDAは7,551百万円、調整後EBITDAマージンは17.5%となりました。(単位:百万円)前第1四半期 当第1四半期 増減率増減連結累計期間 連結累計期間 (%)売上収益 41,814 43,277 1,463 3.5営業利益 3,048 3,378 329 10.8税引前四半期利益 2,992 3,221 229 7.7四半期利益 2,263 2,359 95 4.2親会社の所有者に帰属する2,088 2,217 128 6.2四半期利益調整後EBITDA 7,420 7,551 130 1.8調整後EBITDAマージン(%) 17.8 17.5 △0.3 -調整後親会社所有者帰属持分比率
43.1 45.6 2.5 -(調整後自己資本比率)(%)(注)当社グループの業績の有用な指標として、調整後EBITDA、調整後EBITDAマージン及び調整後親会社所有者帰属持分比率(調整後自己資本比率)を用いております。調整後EBITDA、調整後EBITDAマージン及び調整後親会社所有者帰属持分比率(調整後自己資本比率)の算出方法は以下のとおりです。・調整後EBITDA = 営業利益 + その他の営業費用 – その他の営業収益(協賛金収入を除く) + 減価償却費+ 非経常的費用項目(株式取得に関するアドバイザリー費用等)・調整後EBITDAマージン = 調整後EBITDA ÷ 売上収益 × 100・調整後親会社所有者帰属持分比率(調整後自己資本比率):親会社所有者帰属持分比率(自己資本比率)からIFRS第16号の影響を除外した比率当社グループの事業内容は飲食事業の単一セグメントであるため、セグメントごとの経営成績に関する記載を省略しております。なお、主要カテゴリーの状況、当第1四半期連結累計期間における出退店及び総店舗数、運営会社は以下のとおりです。(単位:百万円/店舗)CRカテゴリー 専門ブランドカテゴリー売上収益 出店 退店 M&A 業態変更 総店舗数 売上収益 出店 退店 M&A 業態変更 総店舗数15,221 4 11 0 2 516 13,284 3 1 10 0 347株式会社クリエイト・レストランツ及び株式会社クリエイ株式会社グルメブランズカンパニー、株式会社KRフードサト・ダイニングが、日本全国の商業施設を中心に多様なブービス、株式会社遊鶴、株式会社いっちょう、株式会社サランドでレストラン及びフードコートを運営するほか、ゴンジェルマン、株式会社レフボン、株式会社クリエイト・ルフ場内レストラン等(コントラクト)の受託運営を行っヌードルズ及び株式会社ロンが運営する各店舗で構成されております。 ております。居酒屋カテゴリー 海外カテゴリー売上収益 出店 退店 M&A 業態変更 総店舗数 売上収益 出店 退店 M&A 業態変更 総店舗数7,962 1 2 0 5 209 6,868 0 2 0 0 55SFPホールディングス株式会社、SFPダイニング株式会社、シンガポールのCREATE RESTAURANTS ASIA PTE.LTD.、香港株式会社ジョー・スマイル及び株式会社クルークダイニンの香港創造餐飲管理有限公司、米国のIl Fornaioグが、繁華街を中心に居酒屋を運営しております。 (America) LLC及びCreate Restaurants DE LLC(Wildflower)が運営する店舗等、海外展開店舗で構成されております。(注)1.上表の「M&A」はM&Aにより増加した店舗数を記載しております。
2.2027年2月期よりSFPカテゴリーを居酒屋カテゴリーに名称変更しております。3.当社を存続会社、SFPホールディングス株式会社を消滅会社とする吸収合併によりSFPホールディングス株式会社は効力発生日である2026年7月1日をもって消滅しております。
(2)連結財政状態に関する定性的情報① 資産、負債及び資本の状況(資産の部)当第1四半期連結会計期間末の流動資産の残高は、前連結会計年度末に比べ2,703百万円増加し、30,044百万円となりました。この主な要因は、営業債権及びその他の債権が2,163百万円、現金及び現金同等物が1,504百万円増加したこと等によるものであります。当第1四半期連結会計期間末の非流動資産の残高は、前連結会計年度末に比べ2,256百万円増加し、114,585百万円となりました。この主な要因は、有形固定資産が1,283百万円、のれんが455百万円増加したこと等によるものであります。(負債の部)当第1四半期連結会計期間末の負債の残高は、前連結会計年度末に比べ3,265百万円増加し、95,047百万円となりました。この主な要因は、借入金が1,504百万円、営業債務及びその他の債務が898百万円増加したこと等によるものであります。(資本の部)当第1四半期連結会計期間末の資本合計の残高は、前連結会計年度末に比べ1,694百万円増加し、49,582百万円となりました。この主な要因は、利益剰余金が1,269百万円、その他の資本の構成要素が244百万円増加したこと等によるものであります。なお、親会社所有者帰属持分比率(自己資本比率)は31.4%であります。
② キャッシュ・フローの状況当第1四半期連結累計期間における現金及び現金同等物(以下、「資金」という。)は、前連結会計年度末から1,504百万円増加し、19,001百万円となりました。当第1四半期連結累計期間における各キャッシュ・フローの状況とそれらの要因は次のとおりであります。(営業活動によるキャッシュ・フロー)当第1四半期連結累計期間における営業活動によって得られた資金は6,981百万円(前年同期比41.5%増)となりました。これは主に、減価償却費4,179百万円、税引前四半期利益3,221百万円、営業債権及びその他の債権の増減額△2,114百万円を計上したこと等によるものであります。(投資活動によるキャッシュ・フロー)当第1四半期連結累計期間における投資活動によって使用した資金は1,721百万円(前年同期比5.9%増)となりました。これは主に、有形固定資産の取得による支出1,334百万円を計上したこと等によるものであります。(財務活動によるキャッシュ・フロー)当第1四半期連結累計期間における財務活動によって使用した資金は3,789百万円(前年同期比0.4%減)となりました。これは主に、長期借入れによる収入3,200百万円があった一方で、リース負債の返済による支出4,116百万円、長期借入金の返済による支出1,805百万円を計上したこと等によるものであります。
(3)連結業績予想に関する定性的情報連結会計年度の通期の業績予想につきまして、当第1四半期連結累計期間の業績は概ね堅調に推移していることに加え、新規M&Aによる連結貢献拡大も見込まれますが、国際情勢の不確実性や物価高に伴う消費行動への影響、ならびに市場環境の先行きが不透明な状況であることを慎重に考慮し、「2026年2月期 決算短信〔IFRS〕(連結)」(2026年4月14日開示)から変更はありません。業績予想は、発表日現在において入手可能な情報に基づき作成しております。今後の業績推移等によって通期業績予想の見直しが必要と判断した場合には、速やかに開示いたします。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。