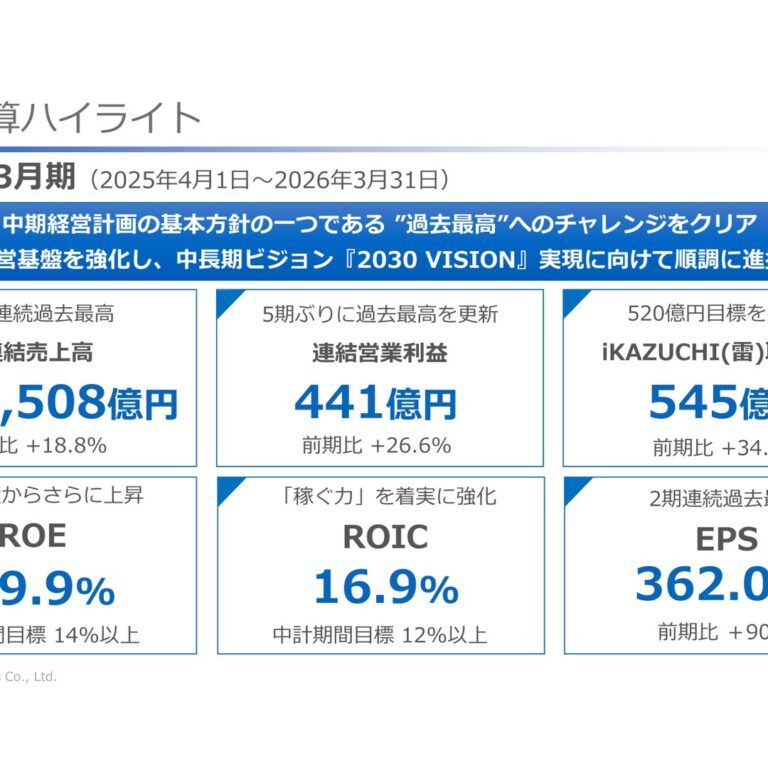
通期・四半期とも増収増益基調は変わらず、AI需要による半導体・メモリ価格変動という新たな市場要因の説明が加わった一方、前年固有の事象(繊維事業売却、官公庁反動)の記述は入れ替わった。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、ダイワボウホールディングス分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月14日 → 2026年5月13日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月5日 → 2026年8月6日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 3,134字 → 3,341字(前期比+6.6%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(1122字) → あり(820字)
変化の型: 出来事型
増えた要素
- 第4四半期のAI関連データセンター向け半導体需要拡大によるPC・サーバー価格上昇と納期調整の説明
- Windows10 EOS対応需要の四半期別推移(下期以降の反動・先行納入対応)の説明
減った要素
- 大和紡績株式譲渡に伴う繊維事業の連結除外に関する注記(前年固有の事象)
要約: ITインフラ流通事業の好調継続という基本構図は同じだが、今年は第4四半期以降のAI需要による半導体価格上昇・納期調整という新たな市場動向の説明が加わった。一方、前年にあった繊維事業売却(連結除外)の注記は消えた。粒度は数値言及・セグメント言及ともほぼ同水準で同等。
四半期決算短信の比較
文字数: 1,579字 → 1,820字(前期比+15.1%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(0字) → あり(0字)
変化の型: 出来事型
増えた要素
- AI需要拡大に伴うメモリ価格高騰と戦略的仕入・価格転嫁遅れによる利益率低下の説明
- 業績予想について外部資料への参照案内から「変更なし」の自己完結的な記述への変更
減った要素
- 官公庁向け前年の大型IT整備案件の反動に関する説明
要約: ITインフラ流通事業では市場別(企業・官公庁・文教・個人)の説明が引き続き詳しいが、今年はメモリ価格高騰による仕入戦略と利益率低下の要因が新たに加わった。産業機械事業は工作機械の反動減という新たな要因説明が加わっている。粒度は同等。
定性文の全文(前期・今期)
通期 2025年3月期
出典: ダイワボウホールディングス 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月14日(https://www2.jpx.co.jp/disc/31070/140120250513546865.pdf)
1.経営成績等の概況(1) 当期の経営成績の概況当連結会計年度のわが国経済は、雇用情勢や所得環境の改善を背景に緩やかな景気回復がみられる一方、地政学的リスクの長期化、資源・エネルギー価格の高止まりや米国の通商政策による影響など先行きについては不透明な状況が続いております。このような状況のもと、当社グループは中期経営計画(2025年3月期~2027年3月期)の対象期間を「事業ポートフォリオ変革による躍進期」と位置づけ、グループ基本方針として「ホールディングス体制での成長」「“過去最高”へのチャレンジ」「ステークホルダーエンゲージメントの向上」を掲げ、中長期ビジョンである『2030VISION』の実現における重要な挑戦期間として引き続き企業価値の向上に取り組んでおります。なお、2024年3月に大和紡績株式会社の発行済株式の85.0%を譲渡したため、繊維事業は前連結会計年度末をもって連結の範囲から除外しており、当期の経営成績に繊維事業は含まれておりません。これらの結果、当期の連結業績は、売上高1,136,817百万円(前年同期比17.5%増)、営業利益は34,899百万円(前年同期比12.7%増)、経常利益は35,454百万円(前年同期比12.8%増)となりました。これに特別利益で九州センター売却による固定資産売却益535百万円の計上等により、親会社株主に帰属する当期純利益は24,751百万円(前年同期比477.9%増)となりました。セグメントの業績は、次のとおりであります。(ITインフラ流通事業)2025年10月に予定されるWindows10のサポート終了や、当期から本格化するGIGAスクール端末のリプレース需要を見据え、販売体制の整備と推進活動に注力しました。また、企業のデータセンターやITインフラ案件にも積極的に取り組み、サーバーやネットワーク商品の提案に努めました。さらに、重点的に取り組んでいるサブスクリプション管理ポータル「iKAZUCHI(雷)」の提案を強化し、需要獲得に注力しました。クライアントPCは大企業を中心に需要が高まり、業績をけん引しています。企業向けでは、情報通信業、サービス業や製造業を中心に需要が増加し、官公庁向けでも大型のIT投資案件を獲得することで売上高が拡大しました。文教向けにおいては、校務PCのリプレース需要に加え、GIGAスクール第2期に向けた先行調達の案件を獲得することで売上高が大きく伸長しました。個人向け市場では、量販店向けにおいてPCやモニタが好調に推移し前年売上高を上回る結果となりました。以上の結果、当事業の売上高は1,123,922百万円(前年同期比25.6%増)、営業利益は34,045百万円(前年同期比20.5%増)となりました。(産業機械事業)工作機械部門では、国内は造船やエネルギー業界など一部好況な業界からの受注は継続しております。主力となる航空機業界においては国内及び米国向け市場を中心に受注が回復傾向であり、中国向け市場は円安の影響を受け、受注は前年対比で増加しました。一方、売上高については、短納期である在庫販売に注力しましたが、前年度と比べ減収となり、コストの増加もあり利益面でも苦戦しました。自動機械部門では、設計の工数が増加し、生産台数に影響したため、減収減益となりました。以上の結果、当事業の売上高は12,895百万円(前年同期比2.4%減)、営業利益は852百万円(前年同期比17.4%減)となりました。
(2)当期の財政状態の概況資産は、売掛金や商品及び製品の増加等により前期末に比べて34,865百万円増加し、440,122百万円となり、負債は、支払手形及び買掛金の増加等により前期末に比べて24,688百万円増加し、287,811百万円となりました。純資産は、利益剰余金の増加等により前期末に比べて10,176百万円増加し、152,310百万円となりました。
(3)当期のキャッシュ・フローの概況営業活動によるキャッシュ・フローは、税金等調整前当期純利益35,990百万円に対し、売上債権の増加や棚卸資産の増加などの減少要因がありましたが、仕入債務の増加などの増加要因により5,909百万円の収入(前期比18,634百万円の収入減少)となりました。投資活動によるキャッシュ・フローは、有形固定資産の取得による支出などの減少要因により、2,588百万円の支出(前期比2,357百万円の支出減少)となりました。財務活動によるキャッシュ・フローは、配当金の支払による支出や自己株式の増加などの減少要因により、17,402百万円の支出(前期比14,545百万円の支出増加)となりました。以上の結果、当期末の現金及び現金同等物の残高は前期末に比べて13,951百万円減少し、55,221百万円となり、また、当期末の借入金残高は前期末に比べて197百万円減少し、20,703百万円となりました。(単位:百万円)前期 当期 増減営業活動によるキャッシュ・フロー 24,544 5,909 △18,634投資活動によるキャッシュ・フロー △4,946 △2,588 2,357財務活動によるキャッシュ・フロー △2,856 △17,402 △14,545換算差額 507 129 △377現金及び現金同等物の増減額 17,248 △13,951 △31,200現金及び現金同等物の期首残高 51,923 69,172 17,248現金及び現金同等物の期末残高 69,172 55,221 △13,951借入金期末残高 20,900 20,703 △197
(4)今後の見通し今後の経済見通しについては、引き続き雇用情勢や所得環境の改善を背景に緩やかな景気回復が続くことが期待されますが、資源・エネルギー価格の高止まりや米国の通商政策による影響が懸念され、当面は不透明な状況が続くと見込まれます。こうしたなか、当社グループは中期経営計画(2025年3月期~2027年3月期)の対象期間を「事業ポートフォリオ変革による躍進期」と捉え、グループ基本方針として「ホールディングス体制での成長」「“過去最高”へのチャレンジ」「ステークホルダーエンゲージメントの向上」を掲げ、事業ポートフォリオ変革を追求する経営により2030年までの成長スピードを段階的に加速させていくよう取り組んでまいります。2026年3月期の業績につきましては、売上高1,265,800百万円、営業利益38,500百万円、経常利益38,800百万円、親会社株主に帰属する当期純利益26,700百万円を予想しております。
(5)利益配分に関する基本方針および当期・次期の配当当社は、利益配当を経営の重要課題として位置づけており、財務状況および収益動向を勘案の上、継続的かつ安定的な利益還元を行うことを基本方針としております。配当につきましては、中間配当及び期末配当の年2回の剰余金の配当を行うことで還元機会の充実を図ってまいります。利益のうちの内部留保資金は、既存事業の持続的成長に向けた投資に加えて、市場拡大が見込まれる新規領域への成長投資に活用いたします。また自己株式の取得につきましては、株主の皆様に対しての利益還元施策のひとつと考えており、市場環境に応じて機動的な実施を検討していく考えであります。上記方針により、当期の期末配当金は、1株当たり45円とすることを予定しております。これにより中間配当金1株当たり45円と合わせて、年間配当金は1株当たり90円を予定しております。なお、次期の配当につきましては、1株当たり年間配当金100円(中間配当金50円、期末配当金50円)を予定しております。
通期 2026年3月期
出典: ダイワボウホールディングス 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月13日
1.経営成績等の概況(1) 当期の経営成績の概況当連結会計年度のわが国経済は、雇用・所得環境の改善を背景に緩やかな景気回復がみられましたが、円安進行に伴う物価上昇に加え、中東地域をめぐる情勢による原油価格の高騰や、米国の通商政策による影響など、先行きについては不透明な状況が続いております。このような状況のもと、当社グループは、中期経営計画(2025年3月期~2027年3月期)の対象期間を「事業ポートフォリオ変革による躍進期」と位置づけ、グループ基本方針として「ホールディングス体制での成長」「“過去最高”へのチャレンジ」「ステークホルダーエンゲージメントの向上」を掲げ、中長期ビジョンである『2030VISION』の実現に向けた重要な挑戦期間として引き続き企業価値の向上に取り組んでおります。当期の連結業績は、売上高1,350,879百万円(前年同期比18.8%増)、営業利益は44,169百万円(前年同期比
26.6%増)、経常利益は44,943百万円(前年同期比26.8%増)、親会社株主に帰属する当期純利益は32,030百万円(前年同期比29.4%増)となりました。セグメントの業績は、次のとおりであります。(ITインフラ流通事業)当期は、クライアントPCおよび文教向け需要を中心に、年間を通じて堅調に推移しました。クライアントPCについては、2025年10月のWindows10サポート終了(EOS)を見据えた更新需要を多く獲得し、業績を大きく牽引しました。下期以降はEOS需要の一巡、とりわけ第4四半期には受注の落ち込みが見込まれていたものの、半導体不足を背景に先行納入を希望する顧客案件については当期中に納入を完了させたこともあり、前年と同等水準の実績を確保しました。サーバー製品においては、前年に大型案件を獲得したことによる反動減があったものの、PC、クラウド、ネットワーク、ソフトウェアを組み合わせた複合提案の強化により、全体として前年を上回る実績を達成しました。また、サブスクリプション管理ポータル「iKAZUCHI(雷)」で提供するクラウド製品を中心に、リカーリングビジネスの強化に加え、新規テックベンダーおよびオリジナルサービスの市場深耕にも注力し、業績拡大につなげました。なお、第4四半期以降は、主にAI関連のデータセンター向けに世界的な半導体需要が高まり、PCやサーバーの価格上昇や一部案件で納期調整が発生しました。業種別では、企業向けではサービス、小売、製造、医療業界を中心に需要を獲得しました。官公庁向けでは、地方公共団体向けの案件を獲得したことにより、前年同期比で売上が増加しました。文教向けでは、GIGAスクール第2期の共同調達案件において、従来から全国で展開してきたきめ細やかな営業活動が奏功し、販売パートナーおよびベンダーとの協業を深化させた結果、多くの案件を獲得し、大幅な増収につなげました。個人向け市場では、量販店およびECの両チャネルにおいてPC販売が好調に推移し、前年同期比で増収を達成しました。以上の結果、当事業の売上高は1,336,479百万円(前年同期比18.9%増)、営業利益は43,030百万円(前年同期比26.4%増)となりました。(産業機械事業)工作機械部門では、国内において好調な造船、エネルギー業界からの堅調な受注が継続したほか、主力である航空機業界も需要回復が見られ、前年同期比で受注が増加しました。売上高は、金型業界向け大型機の販売もあり、前年同期比で増加し、それに伴い営業利益も増加しました。自動機械部門では、大型案件の売上を計上したことで売上高、営業利益ともに前年同期比で増加しました。以上の結果、当事業の売上高は14,400百万円(前年同期比11.7%増)、営業利益は1,127百万円(前年同期比
32.3%増)となりました。(2)当期の財政状態の概況資産は、売掛金や商品及び製品の増加等により前期末に比べて21,950百万円増加し、462,072百万円となり、負債は、支払手形及び買掛金の増加等により前期末に比べて4,431百万円増加し、292,243百万円となりました。純資産は、利益剰余金の増加等により前期末に比べて17,518百万円増加し、169,829百万円となりました。
(3)当期のキャッシュ・フローの概況営業活動によるキャッシュ・フローは、税金等調整前当期純利益44,674百万円に対し、売上債権の増加や棚卸資産の増加などの減少要因がありましたが、仕入債務の増加などの増加要因により14,569百万円の収入(前期比8,659百万円の収入増加)となりました。投資活動によるキャッシュ・フローは、有形固定資産の取得による支出や無形固定資産の取得による支出などの減少要因により、6,177百万円の支出(前期比3,589百万円の支出増加)となりました。財務活動によるキャッシュ・フローは、配当金の支払による支出や自己株式の取得などの減少要因により、19,662百万円の支出(前期比2,259百万円の支出増加)となりました。以上の結果、当期末の現金及び現金同等物の残高は前期末に比べて11,368百万円減少し、43,852百万円となり、また、当期末の借入金残高は前期末に比べて2,334百万円減少し、18,369百万円となりました。(単位:百万円)前期 当期 増減営業活動によるキャッシュ・フロー 5,909 14,569 8,659投資活動によるキャッシュ・フロー △2,588 △6,177 △3,589財務活動によるキャッシュ・フロー △17,402 △19,662 △2,259換算差額 129 △98 △228現金及び現金同等物の増減額 △13,951 △11,368 2,582現金及び現金同等物の期首残高 69,172 55,221 △13,951現金及び現金同等物の期末残高 55,221 43,852 △11,368借入金期末残高 20,703 18,369 △2,334
(4)今後の見通し今後の経済見通しについては、引き続き雇用情勢や所得環境の改善を背景に緩やかな景気回復が続くことが期待されますが、円安進行や地政学リスクに伴う資源・エネルギー価格の高止まり、米国の通商政策による影響、AI需要急増による半導体メモリ価格の高騰など、先行きについては不透明な状況が当面続くことが見込まれます。こうしたなか、当社グループは、中期経営計画(2025年3月期~2027年3月期)の対象期間を「事業ポートフォリオ変革による躍進期」と捉え、グループ基本方針として「ホールディングス体制での成長」「“過去最高”へのチャレンジ」「ステークホルダーエンゲージメントの向上」を掲げ、事業ポートフォリオ変革を追求する経営により、2030年までの成長スピードを段階的に加速させていくよう取り組んでまいります。2027年3月期の業績につきましては、売上高1,189,000百万円、営業利益36,500百万円、経常利益36,700百万円、親会社株主に帰属する当期純利益25,300百万円を予想しております。
(5)利益配分に関する基本方針および当期・次期の配当当社は、利益配当を経営の重要課題として位置づけており、財務状況および収益動向を勘案の上、継続的かつ安定的な利益還元を行うことを基本方針としております。配当につきましては、中間配当および期末配当の年2回の剰余金の配当を行うことで、還元機会の充実を図ってまいります。利益のうち内部留保資金は、既存事業の持続的成長に向けた投資に加えて、市場拡大が見込まれる新規領域への成長投資に活用いたします。また自己株式の取得につきましては、株主の皆様に対しての利益還元施策のひとつと考えており、市場環境に応じて機動的な実施を検討していく考えであります。上記方針により、当期の期末配当金は、1株当たり55円とすることを予定しております。これにより中間配当金1株当たり50円と合わせて、年間配当金は1株当たり105円を予定しております。なお、次期の配当につきましては、1株当たり年間配当金110円(中間配当金55円、期末配当金55円)を予定しております。
四半期 2026年3月期 第1四半期
出典: ダイワボウホールディングス 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月5日(https://www2.jpx.co.jp/disc/31070/140120250804529231.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間におけるわが国経済は、雇用・所得環境の改善を背景に緩やかな景気回復がみられる一方、物価上昇の継続や米国の通商政策による景気の変動リスクなど先行きについては不透明な状況が続いております。このような状況のもと、当社グループは中期経営計画(2025年3月期~2027年3月期)の対象期間を「事業ポートフォリオ変革による躍進期」と位置づけ、グループ基本方針として「ホールディングス体制での成長」「“過去最高”へのチャレンジ」「ステークホルダーエンゲージメントの向上 」を掲げ、中長期ビジョンである 『2030VISION』の実現における重要な挑戦期間として引き続き企業価値の向上に取り組んでおります。当第1四半期連結累計期間の業績は、売上高は290,601百万円(前年同期比27.5%増)、営業利益は9,876百万円(前年同期比131.1%増)、経常利益は10,111百万円(前年同期比123.3%増)、親会社株主に帰属する四半期純利益は7,195百万円(前年同期比133.7%増)となりました。セグメントの業績は、次のとおりであります。(ITインフラ流通事業)2025年10月に予定されるWindows10のサポート終了や、当期から本格化するGIGAスクール端末のリプレース需要の取り組みに注力しました。また、企業のデータセンターやITインフラ案件にも積極的に取り組み、サーバーやネットワーク製品の提案に努めました。さらに、重点的に取り組んでいるサブスクリプション管理ポータル「iKAZUCHI(雷)」の提案を強化し、需要獲得に注力しました。クライアントPCは中小規模の案件を多数獲得し、業績をけん引しています。企業向けでは、サービス業、製造業や小売業を中心に需要が増加し、官公庁向けでは、前年の大型IT整備案件の反動はあったものの、地方公共案件を中心に需要を獲得することで売上高が拡大しました。文教向けにおいては、GIGAスクール第2期の共同調達による導入が始まり売上高が前年を大きく上回りました。個人向け市場では、量販店向けにおいてPCや家電が好調に推移し前年売上高を上回る結果となりました。以上の結果、当事業の売上高は286,734百万円(前年同期比26.8%増)、営業利益は9,492百万円(前年同期比117.8%増)となりました。(産業機械事業)工作機械部門では、国内は好調な造船、エネルギー業界からの受注が継続しており、主力の航空機業界も受注回復が続いております。海外では、中国経済の減速や円高の影響を受け、中国向けの受注は前年対比で減少しました。一方、売上高については、金型業界向け大型機の売上もあり前年度と比べ大幅増加となり利益も増加しました。自動機械部門では、本体の販売台数が増加し、前年同期比で増収増益となりました。以上の結果、当事業の売上高は3,866百万円(前年同期比116.5%増)、営業利益は379百万円(前年同期は87百万円の営業損失)となりました。
(2)当四半期の財政状態の概況当第1四半期連結会計期間末の総資産は、売掛金の減少等により前連結会計年度末に比べて19,807百万円減少し420,315百万円となりました 。また、負債は、支払手形及び買掛金の減少等により前連結会計年度末 に比べて22,120百万円減少し265,691百万円となり、純資産は、利益剰余金の増加等により前連結会計年度末に比べて2,313百万円増加し154,623百万円となりました。
(3)連結業績予想などの将来予測情報に関する説明2026年3月期の連結業績予想につきましては、本日(2025年8月5日)公表しました「2026年3月期第2四半期(中間期)及び通期連結業績予想の修正に関するお知らせ」をご参照ください。
四半期 2027年3月期 第1四半期
出典: ダイワボウホールディングス 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月6日(https://www2.jpx.co.jp/disc/31070/140120260805510716.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間におけるわが国経済は、雇用・所得環境の改善を背景に緩やかな景気回復がみられましたが、緊迫化する中東情勢などの地政学リスクによる資源・エネルギー価格の高騰、米国の通商政策や円安の継続による物価影響やAI需要の拡大に伴うメモリ価格の高騰など先行きについては不透明な状況が続いております。このような状況のもと、当社グループは中期経営計画(2025年3月期~2027年3月期)の対象期間を「事業ポートフォリオ変革による躍進期」と位置づけ、グループ基本方針として「ホールディングス体制での成長」「“過去最高”へのチャレンジ」「ステークホルダーエンゲージメントの向上 」を掲げ、中長期ビジョンである 『2030VISION』の実現における重要な挑戦期間として引き続き企業価値の向上に取り組んでおります。当第1四半期連結累計期間の業績は、売上高は313,148百万円(前年同期比7.8%増)、営業利益は7,701百万円(前年同期比22.0%減)、経常利益は7,873百万円(前年同期比22.1%減)、親会社株主に帰属する四半期純利益は5,795百万円(前年同期比19.5%減)となりました。セグメントの業績は、次のとおりであります。(ITインフラ流通事業)AI需要の拡大に伴うメモリ価格の高騰等により市場のPC価格が上昇する中、値上げ前の戦略的な仕入を通じて、供給価格の安定化に努めました。あわせて、Windows10サポート終了(EOS)対応やGIGAスクール端末更新需要で培った顧客基盤を活かし、案件創出や関連商材の提案を推進し、持続的な需要獲得に取り組みました。また、各地域のDX推進を支援するため、新規テクノロジーベンダーの開拓やオリジナルサービスの開発・展開を進めるとともに、サブスクリプション管理ポータル「iKAZUCHI(雷)」を活用したサブスクリプションビジネスの拡大にも注力しました。市場別の売上高は、企業向けにおいてWindows10EOSに伴うPC需要の反動減があったものの、サーバーを中心とした大型案件を獲得したことにより前年同期を上回る実績となりました。官公庁向けは、多数のPC案件獲得が寄与し、前年同期を上回る実績となりました。文教向けは、GIGAスクール第2期の需要ピークは越えたものの、高校向けGIGAスクールや校務関連の大型案件を獲得したことにより前年同期を上回る実績となりました。個人向けにおいても、EC・量販店ともに前年同期を上回る結果となりました。一方で営業利益においては、原材料や仕入価格の上昇に対する販売価格への転嫁が一部追いつかなかったことに加え、大型案件の受注により、利益額・利益率ともに前年同期を下回りました。以上の結果、当事業の売上高は310,098百万円(前年同期比8.1%増)、営業利益は7,461百万円(前年同期比21.4%減)となりました。(産業機械事業)工作機械部門では、造船やエネルギー業界からの受注が引き続き好調に推移したことに加え、主力の航空機業界においても回復が続いたため、受注高は前年同期比で大幅に増加しました。一方、売上高については、前年同期に大型機の売上計上があった反動や当期の売上高が、第2四半期に集中する見通しであることから前年同期比で減少しました。これに伴い、営業利益についても同様に前年同期を下回る結果となりました。自動機械部門では、本体製品の販売台数が前年と比べて減少したため、売上高・営業利益ともに前年同期比で減少しました。以上の結果、当事業の売上高は3,050百万円(前年同期比21.1%減)、営業利益は236百万円(前年同期比
37.7%減)となりました。(2)当四半期の財政状態の概況当第1四半期連結会計期間末の総資産は、商品及び製品の増加等により前連結会計年度末に比べて14,873百万円増加し476,946百万円となりました。また、負債は、短期借入金の増加等により前連結会計年度末に比べて14,941百万円増加し307,185百万円となり、純資産は、自己株式の取得等により前連結会計年度末に比べて67百万円減少し169,761百万円となりました。
(3)連結業績予想などの将来予測情報に関する説明2027年3月期の連結業績予想につきましては、2026年5月13日に公表しました連結業績予想から変更をしておりません。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。