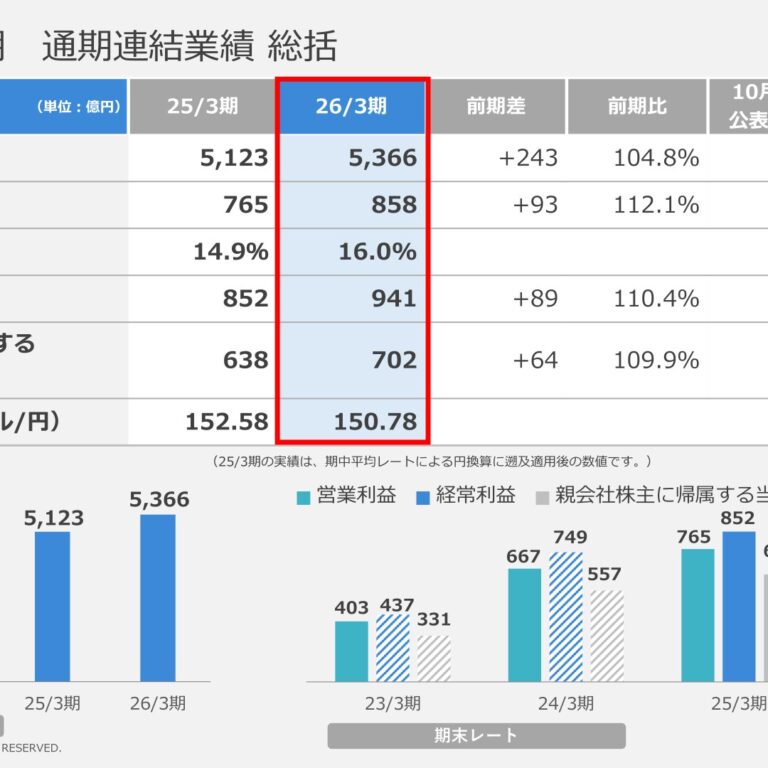
通期は会計方針変更(換算方法)の説明が追加され、その反動で四半期は同注記が消え簡素化した。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、東洋水産分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月12日 → 2026年5月15日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年7月31日 → 2026年7月31日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 4,383字 → 4,516字(前期比+3%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(914字) → あり(1071字)
変化の型: 会計基準変更型
増えた要素
- 在外子会社等の収益・費用の換算方法変更(直物為替相場→期中平均相場)に伴う会計方針変更の説明
要約: セグメント構成・記述の粒度は前年とほぼ同じだが、在外子会社の換算方法変更という会計方針変更の説明が新たに加わった。
四半期決算短信の比較
文字数: 2,841字 → 2,454字(前期比-13.6%、減少)
見出し構成の変化: 変化なし
粒度の判定: 粗くなった
セグメント情報注記: あり(111字) → あり(113字)
変化の型: 簡素化型、会計基準変更型
減った要素
- 会計方針変更(換算方法変更)に伴う遡及適用・前年同四半期比較に関する注記文
要約: 前年第1四半期にあった会計方針変更の遡及適用に関する注記が今期は不要となり削除され、全体的に文数・因果表現も減少して簡素化した。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 東洋水産 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月12日(https://www2.jpx.co.jp/disc/28750/140120250512539775.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における我が国経済は、一部に足踏みもみられますが、緩やかに回復する状況にありました。先行きにつきましては、雇用・所得環境が改善する下で、各種政策の効果もあって、緩やかな回復が続くことが期待されますが、物価上昇やアメリカの政策動向及び金融資本市場の変動等の影響を注視する必要があります。このような状況の中、当社グループは「Smiles for All.すべては、笑顔のために。」という企業スローガンの下で「食を通じて社会に貢献する」「お客様に安全で安心な食品とサービスを提供する」ことを責務と考え取り組むとともに、厳しい販売競争に対応するため、より一層のコスト削減並びに積極的な営業活動を推進してまいりました。この結果、当連結会計年度の経営成績は、売上高は507,600百万円(前年同期比3.8%増)、営業利益は75,488百万円(前年同期比13.2%増)、経常利益は83,919百万円(前年同期比12.1%増)、親会社株主に帰属する当期純利益は62,867百万円(前年同期比13.0%増)となりました。なお、当連結会計年度の為替換算レートは149.53円/米ドル(前連結会計年度は151.33円/米ドル)であります。セグメントごとの経営成績は、次のとおりであります。〔水産食品事業〕水産食品事業は、円安による原料価格の上昇等があったものの、既存顧客に対する積極的な営業活動による販売数量の伸長等から増収となりました。その結果、売上高は30,333百万円(前年同期比2.6%増)、セグメント利益は、利益率の高い商材の販売数量の伸長や、原料価格が安定したことで仕入コストを抑えられた商材もあったこと等により854百万円(前年同期比113.6%増)となりました。〔海外即席麺事業〕海外即席麺事業は、米国では下半期における経済不安や競合他社の積極的な営業活動により伸び悩みはあったものの、足元では回復傾向となり、通期では前年度を上回りました。メキシコでは価格改定や紙カップへの移行を進めながらも、カップ麺は堅調、袋麺は拡売により好調に推移いたしました。なお、年間を通して工場では安定した供給を継続できております。その結果、売上高は229,276百万円(前年同期比3.6%増)、セグメント利益は、運送費や人件費等の増加はあったものの、原材料費の減少や価格改定及び販売数量の伸長による売上高の増加等により54,412百万円(前年同期比17.5%増)となりました。〔国内即席麺事業〕国内即席麺事業は、改定後の価格が浸透したこともあり、主力商品を中心に好調に推移いたしました。カップ麺では主力商品の「赤いきつねうどん」「緑のたぬき天そば」が堅調だったほか、「麺づくり」シリーズにて9月にリニューアル発売をした効果等により増収となりました。袋麺では「マルちゃん正麺」シリーズが堅調だったほか、「マルちゃんZUBAAAN!」シリーズも新商品の発売が寄与し、好調に推移いたしました。その結果、売上高は103,033百万円(前年同期比2.9%増)、セグメント利益は、人件費等の増加はあったものの、売上の拡大等により9,824百万円(前年同期比1.2%増)となりました。〔低温食品事業〕低温食品事業は、主力商品の積極的な拡売と新商品の発売により堅調に推移いたしました。生麺では主力商品の「マルちゃん焼そば3人前」シリーズにてキャンペーン等の販売促進に加え、季節限定品の発売によりシリーズの活性化を図りました。その他の商品では夏季の涼味商品の伸長に加え、うどん関連では「玉うどん3食入り」シリーズの需要拡大により増収となりました。冷凍食品では産業給食や外食・行楽関係の需要拡大により冷凍麺等の業務用商品が伸長し、惣菜向け商品等の販売も拡大いたしました。その結果、売上高は59,831百万円(前年同期比
5.2%増)、セグメント利益は、人件費や運送費、動力費等の増加はあったものの、売上の拡大等により8,044百万円(前年同期比8.3%増)となりました。〔加工食品事業〕加工食品事業は、米飯商品を中心に需要が高まり、販売数量、金額ともに伸長いたしました。米飯商品では11月に価格改定を実施いたしましたが、米不足等の影響により需要の高い状況が続き、無菌米飯商品、レトルト米飯商品ともに好調に推移したことで増収となりました。フリーズドライ商品では主力商品の「素材のチカラ」シリーズが好調だったほか、秋冬にカップスープの新商品 を発売したこと等で増収となりました。その結果、売上高は22,151百万円(前年同期比9.9%増)、セグメント利益は、売上の拡大等による影響はあったものの、主に原料米の価格高騰による原材料費等の増加により27百万円(前年同期比96.3%減)となりました。〔冷蔵事業〕冷蔵事業は、物価上昇や円安の影響等により、輸入品は低調な荷動きとなりましたが、国内品を中心とした保管や関連する運送、付帯作業等の取扱いが堅調だったことに加え、各料金の価格改定を進めたことにより増収となりました。その結果、売上高は25,367百万円(前年同期比5.7%増)、セグメント利益は、設備更新等による減価償却費や物価上昇による人件費、運送費等の増加により2,274百万円(前年同期比0.4%減)となりました。〔その他〕その他は、主に弁当・惣菜事業であります。売上高は37,606百万円(前年同期比1.4%増)、セグメント利益は815百万円(前年同期比94.8%増)となりました。
(2)当期の財政状態の概況当社グループの総資産は594,978百万円で、前連結会計年度末に比べ23,983百万円(4.2%)増加しました。当連結会計年度末における資産、負債及び純資産の状況は次のとおりであります。〔流動資産〕流動資産は、前連結会計年度末に比べ4,177百万円(1.2%)増加し、366,721百万円となりました。これは主に、有価証券が減少しましたが、現金及び預金が増加したことによるものであります。〔固定資産〕固定資産は、前連結会計年度末に比べ19,806百万円(9.5%)増加し、228,256百万円となりました。これは主に、建設仮勘定が増加したことによるものであります。〔流動負債〕流動負債は、前連結会計年度末に比べ3,454百万円(4.9%)増加し、73,300百万円となりました。これは主に、支払手形及び買掛金が増加したことによるものであります。〔固定負債〕固定負債は、前連結会計年度末に比べ1,419百万円(5.3%)増加し、28,033百万円となりました。これは主に、その他が増加したことによるものであります。〔純資産〕純資産は、前連結会計年度末に比べ19,110百万円(4.0%)増加し、493,644百万円となりました。これは主に、自己株式の取得に伴う自己株式の増加により減少しましたが、利益剰余金が増加したことによるものであります。
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物(以下「資金」という。)の残高は、前連結会計年度末と比べ2,684百万円減少し、39,381百万円となりました。各キャッシュ・フローの状況は次のとおりであります。〔営業活動によるキャッシュ・フロー〕営業活動の結果得られた資金は、前連結会計年度に比べ8,281百万円増加し、78,779百万円となりました。これは主に、税金等調整前当期純利益が増加したことによるものであります。〔投資活動によるキャッシュ・フロー〕投資活動の結果使用した資金は、前連結会計年度に比べ13,681百万円減少し、40,057百万円となりました。これは主に、定期預金の預入による支出、有形固定資産の取得による支出が増加、有価証券の売却及び償還による収入が減少しましたが、定期預金の払戻による収入が増加、有価証券の取得による支出が減少したことによるものであります。〔財務活動によるキャッシュ・フロー〕財務活動の結果使用した資金は、前連結会計年度に比べ30,822百万円増加し、43,536百万円となりました。これは主に、自己株式の取得による支出、配当金の支払額が増加したことによるものであります。(参考)キャッシュ・フロー関連指標の推移2024年3月期 2025年3月期自己資本比率(%) 81.0 80.9時価ベースの自己資本比率(%) 169.5 147.3キャッシュ・フロー対有利子負債比率(年) 0.0 0.0インタレスト・カバレッジ・レシオ(倍) 334.6 386.2(注)1 各指標の計算式は、以下のとおりであります。自己資本比率 :自己資本/総資産時価ベースの自己資本比率 :株式時価総額(期末株価終値×期末発行済株式数)/総資産キャッシュ・フロー対有利子負債比率 :有利子負債(社債、短期・長期借入金)/キャッシュ・フローインタレスト・カバレッジ・レシオ :キャッシュ・フロー/利払い(支払利息)2 各指標は、いずれも連結ベースの財務数値により計算されております。3 株式時価総額は、期末株価終値×期末発行済株式数(自己株式控除後)により算出しております。4 キャッシュ・フローは、連結キャッシュ・フロー計算書の「営業活動によるキャッシュ・フロー」を使用しております。5 有利子負債は、連結貸借対照表上に計上されている負債のうち利子を支払っているすべての負債を対象としており、また、利払いについては連結キャッシュ・フロー計算書の「利息の支払額」を使用しております。
(4)今後の見通し次期(2026年3月期)の見通しにつきましては、雇用・所得環境が改善する下で、各種政策の効果もあって、緩やかな回復が続くことが期待されますが、物価上昇やアメリカの政策動向及び金融資本市場の変動等の影響を注視する必要があります。当食品業界におきましては、消費者の生活防衛意識や低価格志向が続く中で、市場環境は引き続き厳しい状況にあります。また、食の安全・安心等企業の社会的責任がますます求められていくものと考えております。当社グループにおきましては、さらに地域別、製品別の販売促進を強化した積極的な営業活動を実施してまいります。また、費用面でもより厳しい販売競争に対応するため、物流の再構築・生産部門での徹底したコストの削減に注力していく所存であります。以上により、通期の売上高は545,000百万円、営業利益は76,000百万円、経常利益は84,000百万円、親会社株主に帰属する当期純利益は62,000百万円を見込んでおります。なお、対米ドルの換算為替レートは149.00円で想定しております。
通期 2026年3月期
出典: 東洋水産 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月15日
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における我が国経済は、緩やかに回復する状況にありました。先行きにつきましては、雇用・所得環境が改善する下で、各種政策の効果もあって、緩やかな回復が続くことが期待されますが、中東情勢やアメリカの政策動向及び金融資本市場の変動等の影響を注視する必要があります。このような状況の中、当社グループは「Smiles for All.すべては、笑顔のために。」という企業スローガンの下で「食を通じて社会に貢献する」「お客様に安全で安心な食品とサービスを提供する」ことを責務と考え取り組むとともに、厳しい販売競争に対応するため、より一層のコスト削減並びに積極的な営業活動を推進してまいりました。この結果、当連結会計年度の経営成績は、売上高は536,636百万円(前年同期比4.8%増)、営業利益は85,799百万円(前年同期比12.1%増)、経常利益は94,050百万円(前年同期比10.4%増)、親会社株主に帰属する当期純利益は70,188百万円(前年同期比9.9%増)となりました。なお、当連結会計年度の為替換算レート(期中平均レート)は、150.78円/米ドル(前連結会計年度は、152.58円/米ドル)であります。また、当連結会計年度より、在外子会社等の収益及び費用は、連結決算日の直物為替相場により円貨に換算する方法から、期中平均相場により円貨に換算する方法に変更したため、遡及適用後の数値で前年同期比較を行っております。(会計方針の変更の詳細はP.14「3.連結財務諸表及び主な注記 (5)連結財務諸表に関する注記事項(会計方針の変更に関する注記)」をご覧ください。)セグメントごとの経営成績は、次のとおりであります。〔水産食品事業〕水産食品事業は、積極的な営業活動により外食向け商品を中心に販売数量が伸長いたしました。その結果、売上高は32,738百万円(前年同期比7.9%増)、セグメント利益は、販売数量の伸長に加え、価格改定を実施した一部の商品の利益率が改善したことや、利益率の高い商品の構成比が高まったこと等により1,467百万円(前年同期比
71.6%増)となりました。〔海外即席麺事業〕海外即席麺事業は、米国では25年7月に価格改定を実施いたしました。価格改定後も節約志向が継続する中、新商品の投入やマーケティング活動等の販売促進提案に努めたこと及び価格改定効果により増収となりました。メキシコでは25年4月に実施した価格改定後もカップ麺、袋麺ともに好調に推移いたしました。その結果、売上高は248,153百万円(前年同期比6.1%増)、セグメント利益は、包材の紙カップ化や輸入原材料の高騰による原材料費等の増加を価格改定等でカバーし、63,607百万円(前年同期比14.6%増)となりました。〔国内即席麺事業〕国内即席麺事業は、主力商品の「赤いきつねうどん」、発売45周年の「緑のたぬき天そば」をはじめとした和風カップ麺シリーズ全体が好調に推移したほか、25年3月に定番商品化した「マルちゃん焼そば」が上乗せとなり、増収となりました。袋麺では「マルちゃん正麺」シリーズが堅調に推移し、増収となりました。その結果、売上高は104,423百万円(前年同期比1.3%増)、セグメント利益は、売上の拡大や、広告宣伝費等の減少により10,468百万円(前年同期比6.6%増)となりました。〔低温食品事業〕低温食品事業は、生麺では発売50周年の「マルちゃん焼そば3人前」シリーズがキャンペーンやイベント等の販売促進に加え、期間限定品の発売により伸長いたしました。その他、「玉うどん3食入」シリーズも節約志向等の需要拡大を受け、増収となりました。冷凍食品では冷凍調理品や冷凍野菜関連商品は25年4月に、冷凍麺は25年6月に価格改定を実施いたしました。主力商品の冷凍麺では引き続き産業給食や外食・行楽関係へ向けた販売強化に努めております。その結果、売上高は61,543百万円(前年同期比2.9%増)、セグメント利益は、減価償却費や運送費等の増加はあったものの、売上の拡大等により8,093百万円(前年同期比0.6%増)となりました。〔加工食品事業〕加工食品事業は、米飯商品では時短・簡便といったニーズの高まりと米価の高騰を背景に、パックごはんの利用機会が拡大する中、25年6月と26年2月に価格改定を実施いたしました。主力商品の「あったかごはん」を中心に「玄米ごはん」等の需要喚起に努めたこと、及び価格改定効果により増収となりました。その他、フリーズドライ商品等も堅調に推移し、増収となりました。その結果、売上高は23,378百万円(前年同期比5.5%増)、セグメント損失は、売上の拡大等の効果はあったものの、原材料費や減価償却費等の増加により441百万円(前年同期はセグメント利益27百万円)となりました。〔冷蔵事業〕冷蔵事業は、在庫水準が年間を通じて高水準で推移したことに加え、活発な荷動きにより入出庫の取扱量が増加し、入出庫料収入も堅調に推移いたしました。また、運送料収入が需要の拡大による取扱量の増加により増収となり、保管料収入を中心に前期を上回りました。その結果、売上高は26,318百万円(前年同期比3.8%増)、セグメント利益は、物価上昇等の影響による人件費や補修費等の増加はあったものの、売上が堅調に推移したことにより2,822百万円(前年同期比24.1%増)となりました。〔その他〕その他は、主に弁当・惣菜事業であります。売上高は40,080百万円(前年同期比6.6%増)、セグメント利益は943百万円(前年同期比15.8%増)となりました。
(2)当期の財政状態の概況当社グループの総資産は642,877百万円で、前連結会計年度末に比べ47,899百万円(8.1%)増加しました。当連結会計年度末における資産、負債及び純資産の状況は次のとおりであります。〔流動資産〕流動資産は、前連結会計年度末に比べ10,920百万円(3.0%)増加し、377,642百万円となりました。これは主に、現金及び預金、原材料及び貯蔵品が増加したことによるものであります。〔固定資産〕固定資産は、前連結会計年度末に比べ36,978百万円(16.2%)増加し、265,235百万円となりました。これは主に、建物及び構築物、建設仮勘定及び投資有価証券が増加したことによるものであります。〔流動負債〕流動負債は、前連結会計年度末に比べ989百万円(1.3%)減少し、72,310百万円となりました。これは主に、未払法人税等が増加しましたが、支払手形及び買掛金、その他が減少したことによるものであります。〔固定負債〕固定負債は、前連結会計年度末に比べ1,394百万円(5.0%)減少し、26,639百万円となりました。これは主に、繰延税金負債が増加しましたが、退職給付に係る負債が減少したことによるものであります。〔純資産〕純資産は、前連結会計年度末に比べ50,282百万円(10.2%)増加し、543,927百万円となりました。これは主に、自己株式の取得に伴う自己株式の増加により減少しましたが、利益剰余金、為替換算調整勘定が増加したことによるものであります。
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物(以下「資金」という。)の残高は、前連結会計年度末と比べ3,694百万円減少し、35,687百万円となりました。各キャッシュ・フローの状況は次のとおりであります。〔営業活動によるキャッシュ・フロー〕営業活動の結果得られた資金は、前連結会計年度に比べ5,294百万円増加し、85,161百万円となりました。これは主に、仕入債務の減少により資金が減少しましたが、税金等調整前当期純利益が増加したことによるものであります。〔投資活動によるキャッシュ・フロー〕投資活動の結果使用した資金は、前連結会計年度に比べ4,669百万円増加し、45,034百万円となりました。これは主に、定期預金の払戻による収入が増加しましたが、有価証券の売却及び償還による収入が減少、定期預金の預入による支出、有形固定資産の取得による支出が増加したことによるものであります。〔財務活動によるキャッシュ・フロー〕財務活動の結果使用した資金は、前連結会計年度に比べ225百万円増加し、43,761百万円となりました。これは主に、短期借入れによる収入が増加しましたが、短期借入金の返済による支出が増加したことによるものであります。(参考)キャッシュ・フロー関連指標の推移2025年3月期 2026年3月期自己資本比率(%) 80.9 82.6時価ベースの自己資本比率(%) 147.3 166.6キャッシュ・フロー対有利子負債比率(年) 0.0 0.0インタレスト・カバレッジ・レシオ(倍) 391.4 437.3(注)1 各指標の計算式は、以下のとおりであります。自己資本比率 :自己資本/総資産時価ベースの自己資本比率 :株式時価総額(期末株価終値×期末発行済株式数)/総資産キャッシュ・フロー対有利子負債比率 :有利子負債(社債、短期・長期借入金)/キャッシュ・フローインタレスト・カバレッジ・レシオ :キャッシュ・フロー/利払い(支払利息)2 各指標は、いずれも連結ベースの財務数値により計算されております。3 株式時価総額は、期末株価終値×期末発行済株式数(自己株式控除後)により算出しております。4 キャッシュ・フローは、連結キャッシュ・フロー計算書の「営業活動によるキャッシュ・フロー」を使用しております。5 有利子負債は、連結貸借対照表上に計上されている負債のうち利子を支払っているすべての負債を対象としており、また、利払いについては連結キャッシュ・フロー計算書の「利息の支払額」を使用しております。
(4)今後の見通し次期(2027年3月期)の見通しにつきましては、雇用・所得環境が改善する下で、各種政策の効果もあって、緩やかな回復が続くことが期待されますが、中東情勢やアメリカの政策動向及び金融資本市場の変動等の影響を注視する必要があります。当食品業界におきましては、消費者の生活防衛意識や低価格志向が続く中で、市場環境は引き続き厳しい状況にあります。また、食の安全・安心等企業の社会的責任がますます求められていくものと考えております。当社グループにおきましては、さらに地域別、製品別の販売促進を強化した積極的な営業活動を実施してまいります。また、費用面でもより厳しい販売競争に対応するため、物流の再構築・生産部門での徹底したコストの削減に注力していく所存であります。以上により、通期の売上高は560,000百万円、営業利益は82,000百万円、経常利益は88,500百万円、親会社株主に帰属する当期純利益は65,600百万円を見込んでおります。なお、対米ドルの換算為替レートは150.00円で想定しております。
四半期 2026年3月期 第1四半期
出典: 東洋水産 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年7月31日(https://www2.jpx.co.jp/disc/28750/140120250731524756.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当第1四半期連結累計期間における我が国経済は、緩やかに回復しておりますが、アメリカの通商政策等による不透明感がみられる状況にありました。先行きにつきましては、雇用・所得環境が改善する下で、各種政策の効果もあって、緩やかな回復が続くことが期待されますが、物価上昇やアメリカの政策動向及び金融資本市場の変動等の影響を注視する必要があります。このような状況の中、当社グループは「Smiles for All.すべては、笑顔のために。」という企業スローガンの下で「食を通じて社会に貢献する」「お客様に安全で安心な食品とサービスを提供する」ことを責務と考え取り組むとともに、厳しい販売競争に対応するため、より一層のコスト削減並びに積極的な営業活動を推進してまいりました。この結果、当第1四半期連結累計期間の経営成績は、売上高は125,803百万円(前年同四半期比0.8%増)、営業利益は18,300百万円(前年同四半期比7.6%減)、経常利益は20,565百万円(前年同四半期比8.1%減)、親会社株主に帰属する四半期純利益は15,251百万円(前年同四半期比11.4%減)となりました。なお、当第1四半期連結累計期間末の為替換算レート(期中平均レート)は、144.60円/米ドル(前第1四半期連結累計期間末は、155.89円/米ドル)であります。また、当第1四半期連結会計期間より、在外子会社等の収益及び費用は、連結決算日の直物為替相場により円貨に換算する方法から、期中平均相場により円貨に換算する方法に変更したため、遡及適用後の数値で前年同四半期比較を行っております。(会計方針の変更の詳細はP.8「2.四半期連結財務諸表及び主な注記 (3)四半期連結財務諸表に関する注記事項 (会計方針の変更に関する注記)」をご覧ください。)セグメントごとの経営成績は、次のとおりであります。水産食品事業は、積極的な営業活動により外食向け商品等、売上を伸ばした商品がある一方、不漁が続いた前浜事業やコンビニエンスストア・量販店向け商品における出荷数量の減少等の影響により全体を通じては減収となりました。その結果、売上高は7,884百万円(前年同四半期比2.3%減)、セグメント利益は、一部の商品において価格改定を実施したことにより利益率が改善したことに加え、利益率の高い商品の構成比が高まったこと等により425百万円(前年同四半期比63.3%増)となりました。海外即席麺事業は、米国では物価上昇により消費マインドが低下する状況下、効果的な販売促進を実施することができず、販売数量は微減となりました。メキシコでは4月に実施した価格改定後もカップ麺は堅調に推移し、袋麺は好調に推移いたしました。その結果、ドルベースでは増収となりましたが、為替の影響により売上高は55,698百万円(前年同四半期比4.7%減)、セグメント利益は、包材の紙カップ化や関税の影響等による原材料費の増加等により12,730百万円(前年同四半期比11.2%減)となりました。国内即席麺事業は、主力商品を中心に堅調に推移いたしました。カップ麺では「赤いきつねうどん」において全国味くらべ企画を実施したことや、「麺づくり」シリーズにおいて6月に麺増量企画を実施したこと等により増収となりました。袋麺では本格的なお店の味を再現した「マルちゃんZUBAAAN!」シリーズが好調に推移いたしました。その結果、売上高は23,686百万円(前年同四半期比6.4%増)、セグメント利益は、人件費や原材料費等の増加はあったものの、売上の拡大等により2,131百万円(前年同四半期比0.5%増)となりました。低温食品事業は、主力商品の積極的な拡売と新商品の発売により堅調に推移いたしました。生麺では発売50周年となる「マルちゃん焼そば3人前」シリーズにてキャンペーン等の販売促進に加え、限定品の発売によりシリーズの活性化を図りました。その他、涼味商品の伸長等により全般的に堅調に推移いたしました。冷凍食品では冷凍調理品や冷凍野菜関連商品は4月からの価格改定の影響もあり低調に推移いたしましたが、産業給食や外食・行楽関係向けの冷凍麺が堅調に推移いたしました。その結果、売上高は16,080百万円(前年同四半期比5.4%増)、セグメント利益は、人件費や運送費、動力費等の増加はあったものの、売上の拡大等により2,311百万円(前年同四半期比8.7%増)となりました。加工食品事業は、米飯商品では無菌米飯商品の需要の高い状況が続き、「あったかごはん」シリーズが、レトルト米飯商品では健康意識の高まりもあり「玄米ごはん」シリーズが堅調に推移いたしました。その結果、売上高は5,328百万円(前年同四半期比5.5%増)、セグメント損失は、6月に実施した米飯商品と魚肉ハム・ソーセージ商品の価格改定による売上の拡大等の効果はあったものの、原材料費やフリーズドライ商品の新工場稼働に伴う減価償却費の増加等により392百万円(前年同四半期はセグメント利益186百万円)となりました。冷蔵事業は、全国的に気温の高い日が多かったことによりアイスクリームを中心に、保管、運送等の取扱いが堅調に推移いたしました。また、エネルギー価格の上昇に対応するため、倉庫料金の価格改定を進めたことにより増収となりました。その結果、売上高は6,703百万円(前年同四半期比9.1%増)、セグメント利益は、物価上昇等の影響による人件費や動力費、運送費等の増加はあったものの、売上が堅調に推移したことにより824百万円(前年同四半期比36.7%増)となりました。その他は、主に弁当・惣菜事業であります。売上高は10,420百万円(前年同四半期比9.3%増)、セグメント利益は296百万円(前年同四半期比10.5%減)となりました。
(2)財政状態に関する説明当第1四半期連結会計期間末の財政状態は、前連結会計年度末と比べ総資産は2,590百万円減少し、592,388百万円、純資産は2,029百万円減少し、491,615百万円となりました。この主な変動要因は、以下のとおりであります。資産は、主に建物及び構築物は増加しましたが、現金及び預金が減少しました。負債は、主に支払手形及び買掛金は増加しましたが、未払費用が減少しました。純資産は、主に利益剰余金は増加しましたが、為替換算調整勘定が減少しました。この結果、自己資本比率は80.9%となりました。
(3)連結業績予想などの将来予測情報に関する説明第2四半期連結累計期間及び通期の連結業績予想につきましては、当第1四半期連結累計期間の業績が想定していた範囲内で推移しているため、2025年5月12日に発表した見通しを変更しておりません。今後、何らかの変化がある場合には適切に開示してまいります。
四半期 2027年3月期 第1四半期
出典: 東洋水産 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年7月31日(https://www2.jpx.co.jp/disc/28750/140120260731504342.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当第1四半期連結累計期間における我が国経済は、緩やかに回復する状況にありました。先行きにつきましては、雇用・所得環境が改善する下で、各種政策の効果もあって、緩やかな回復が続くことが期待されますが、中東情勢やアメリカの政策動向及び金融資本市場の変動等の影響を注視する必要があります。このような状況の中、当社グループは「Smiles for All.すべては、笑顔のために。」という企業スローガンの下で「食を通じて社会に貢献する」「お客様に安全で安心な食品とサービスを提供する」ことを責務と考え取り組むとともに、厳しい販売競争に対応するため、より一層のコスト削減並びに積極的な営業活動を推進してまいりました。この結果、当第1四半期連結累計期間の経営成績は、売上高は135,667百万円(前年同四半期比7.8%増)、営業利益は22,573百万円(前年同四半期比23.4%増)、経常利益は25,090百万円(前年同四半期比22.0%増)、親会社株主に帰属する四半期純利益は18,230百万円(前年同四半期比19.5%増)となりました。なお、当第1四半期連結累計期間末の為替換算レート(期中平均レート)は、159.50円/米ドル(前第1四半期連結累計期間末は、144.60円/米ドル)であります。セグメントごとの経営成績は、次のとおりであります。水産食品事業は、外食向け商品の販売が堅調に推移したものの、コンビニエンスストア向け商品の販売減少や一部商品の価格改定の影響等により、売上高は7,796百万円(前年同四半期比1.1%減)、セグメント利益は、売上高の減少に加え、原材料価格の高止まり等により352百万円(前年同四半期比17.0%減)となりました。海外即席麺事業は、米国では25年7月に実施した価格改定以降、新商品の発売やマーケティング活動等の積極的な販売施策を実施し需要喚起に努めましたが、前年の価格改定前需要の反動等により販売は前年を下回る水準で推移いたしました。一方、メキシコでは26年4月に実施した価格改定後もカップ麺、袋麺ともに好調に推移いたしました。これらに加え、円安の影響もあり、売上高は64,372百万円(前年同四半期比15.6%増)、セグメント利益は、包材の紙カップ化や輸入原材料の高騰による原材料費等の増加を価格改定等でカバーし、16,941百万円(前年同四半期比33.1%増)となりました。国内即席麺事業は、カップ麺では主力商品の「赤いきつねうどん」「緑のたぬき天そば」等の和風カップ麺シリーズが好調に推移したほか、「マルちゃん正麺カップ」シリーズも貢献し、増収となりました。袋麺では「マルちゃん正麺」シリーズが好調に推移し、増収となりました。その結果、売上高は25,211百万円(前年同四半期比
6.4%増)、セグメント利益は、原材料費の高騰や運賃保管料の増加等がありましたが、売上高の増加により2,425百万円(前年同四半期比13.8%増)となりました。低温食品事業は、生麺では「マルちゃん焼そば3人前」シリーズの期間限定品の発売、全温度帯連動のキャンペーン、「パリパリ無限」シリーズのディスプレイコンテスト等を実施し拡売に努めましたが、前年好調だった涼味品が前年を下回ったこと等により、減収となりました。冷凍食品では市販用の「ライスバーガー」シリーズが伸長いたしましたが、業務用冷凍麺は25年6月に実施した価格改定の影響等により、減収となりました。その結果、売上高は15,849百万円(前年同四半期比1.4%減)、セグメント利益は、人件費や減価償却費等の増加により1,681百万円(前年同四半期比27.3%減)となりました。加工食品事業は、フリーズドライ商品は時短・簡便や備蓄需要のニーズを背景に堅調に推移いたしましたが、米飯商品においては26年2月の価格改定による影響や、生米価格の下落等を受け、減収となりました。その結果、売上高は5,214百万円(前年同四半期比2.1%減)、セグメント損失は、米飯商品における価格改定の効果や人件費、動力費等の減少により前年同四半期と比べ改善し、17百万円(前年同四半期はセグメント損失392百万円)となりました。冷蔵事業は、アイスクリームの保管量の減少等の影響はあったものの、配送サービスの取扱拡大及び価格改定により、売上高は6,931百万円(前年同四半期比3.4%増)、セグメント利益は、運送量の増加に伴う人件費、運送料等の増加がありましたが、外部委託費用の減少及び価格改定による増収効果によ り940百万円(前年同四半期比
14.1%増)となりました。その他は、主に弁当・惣菜事業であります。売上高は10,291百万円(前年同四半期比1.2%減)、セグメント利益は359百万円(前年同四半期比21.3%増)となりました。
(2)財政状態に関する説明当第1四半期連結会計期間末の財政状態は、前連結会計年度末と比べ総資産は2,085百万円増加し、644,963百万円、純資産は5,038百万円増加し、548,965百万円となりました。この主な変動要因は、以下のとおりであります。資産は、主に現金及び預金は減少しましたが、商品及び製品、建設仮勘定が増加しました。負債は、主に繰延税金負債は増加しましたが、未払費用、未払法人税等が減少しました。純資産は、主に自己株式の取得に伴う自己株式の増加により減少しましたが、利益剰余金、為替換算調整勘定が増加しました。この結果、自己資本比率は83.1%となりました。
(3)連結業績予想などの将来予測情報に関する説明第2四半期連結累計期間及び通期の連結業績予想につきましては、当第1四半期連結累計期間の業績が想定していた範囲内で推移しているため、2026年5月15日に発表した見通しを変更しておりません。今後、何らかの変化がある場合には適切に開示してまいります。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。