2035年長期ビジョンの策定や新経営サイクルへの移行、ファンケル100%子会社化完了などの説明が加わり、通期は細分化と判定。四半期は今期が説明資料参照のみとなり比較不能。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、キリンホールディングス分です。
通期: 2024年12月期決算短信 と 2025年12月期決算短信(開示日: 2025年2月14日 → 2026年2月13日)
四半期: 2025年12月期 第2四半期決算短信 と 2026年12月期 第2四半期決算短信(開示日: 2025年8月7日 → 2026年8月7日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 9,254字 → 10,215字(前期比+10.4%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(1902字) → あり(1424字)
変化の型: 施策説明充実型、出来事型
増えた要素
- 2035年長期ビジョン「CSV先進企業として世界をもっと元気にしている」の策定説明
- 3年計画を毎年見直す新経営サイクルへの移行説明
- ㈱ファンケルの100%子会社化完了・協和発酵バイオ社のアミノ酸事業等売却完了に伴う収益改善の説明
- DOE(連結株主資本配当率)5%以上を目安とする累進配当方針の具体的運用実績
- 酒類事業の新商品「キリングッドエール」等、個別新商品の成果の追加記述
減った要素
- ㈱ファンケル連結子会社化に伴う段階取得差損の説明(前期特有の一時要因)
要約: 見出し構成((1)経営成績、①~④事業別、(2)財政状態、(3)配当方針)は変わらないが、文数・数値言及・セグメント言及がいずれも増加しており、2035年長期ビジョンの策定や新経営サイクルへの移行など施策説明が厚みを増した。ファンケル100%化・協和発酵バイオ事業売却の完了に伴い収益改善の要因説明も具体化しており、細分化と判定した。
四半期決算短信の比較
四半期は比較不能でした。理由: 今期は本体が「2026年8月7日に当社ホームページに掲載する決算説明会資料に記載しております」という外部参照のみで、実質的な定性記載なし(前期は業績の状況等を本文に具体的に記載)
定性文の全文(前期・今期)
通期 2024年12月期
出典: キリンホールディングス 2024年12月期 決算短信〔IFRS〕、開示日 2025年2月14日(https://www2.jpx.co.jp/disc/25030/140120250213572005.pdf)
1.経営成績・財政状態に関する分析(1)経営成績に関する分析2024年、私たちをとりまく環境は加速度をあげて変化し、経済や社会に大きな影響を及ぼしました。世界では大国間の対立や紛争により、地政学的緊張がさらに高まっています。経済情勢においては、米国を中心としたインフレの鎮静化や、国内景気の緩やかな回復がみられたものの、依然として不透明な状況が続いています。また、世界各国で異常気象や災害が頻発し、環境対策は急務となっています。デジタルICT分野では、生成AIや量子技術の実用化が加速し、産業や労働市場、働き方に大きなインパクトを与えてます。このように社会環境が大きく変化し、複雑化する中で、消費者の価値観や生活様式は今まで以上に多様化し、これまでの常識が通用しない大変革の時代を迎えています。キリングループはCSVを経営の根幹に据え、酒類・飲料・医薬に加え、ヘルスサイエンスを持つユニークな事業ポートフォリオ経営で、厳しい環境変化にも柔軟に対応しながら、持続的な成長を目指しています。2024年は、CSV経営の一層の進化と各事業の戦略実行度を高めるため、CEO、COOの2名による新たな経営体制に移行し、企業価値の最大化に取り組みました。「キリングループ2022年-2024年中期経営計画」に沿って「酒類・飲料事業における事業利益の拡大」「医薬事業のグローバル基盤強化」「ヘルスサイエンス事業の規模拡大」で成果を創出し、事業の継続的な業績を測る利益指標である連結事業利益において過去最高益を達成しました。なお、親会社の所有者に帰属する当期利益は、㈱ファンケルの連結子会社化に伴う段階取得差損、協和発酵バイオ㈱のアミノ酸等の事業譲渡に伴う損失等、事業の成長に向けた基盤を整えるための決定を行ったことにより減益となりました。
※1 ※2ESGの取り組みにおいても、外部機関から高い評価を獲得しました。ESG指標のMSCI ESGレーティング では、世界的なCSV経営先進企業と並ぶ「AA」評価を4年連続で獲得しました。
※ 3経済産業省と東京証券取引所が開始した「SX銘柄 (サステナビリティ・トランスフォーメーション銘柄)2024」にも選出されました。また、第6回「日経SDGs経営調査」における「SDGs経営」総合ランキングでは、6年連続最高位を獲得しました。事業を通じた社会課題への取り組みや、自然資本に関する情報開示が評価されました。
※1 「Environmental(環境)」「Social(社会)」「Governance(ガバナンス)」の頭文字を取ったもので、これらの要素を考慮した企業経営や投資活動を指します。
※2 米国モルガン・スタンレー・キャピタル・インターナショナル(MSCI)社が、環境、社会、ガバナンスのリスクに対する回復力を測定し、AAA-CCCで評価する格付けです。
※3 2024年から経済産業省と東京証券取引所が開始した、持続的な企業価値創造を進める企業を選定したものです。連結売上収益 2兆3,384億円 (前年同期比 9.6%増 )連結事業利益 ※ 2,110億円 (前年同期比 4.7%増 )連結税引前利益 1,397億円 (前年同期比 29.1%減 )親会社の所有者に帰属する当期利益 582億円 (前年同期比 48.3%減 )(重要成果指標:財務目標)ROIC 4.1%平準化EPS ※ 172円 (前年同期比 2.8%減 )
※ 事業利益:売上収益から売上原価並びに販売費及び一般管理費を控除した、事業の経常的な業績を測る利益指標※ 平準化:その他の営業収益・費用等の非経常項目を除外し、より実質的な収益力を反映させるための調整平準化EPS = 平準化当期利益 / 期中平均株式数平準化当期利益 = 親会社の所有者に帰属する当期利益±税金等調整後その他の営業収益・費用等2セグメント別の業績は次のとおりです。<酒類事業>キリンビール㈱は、2026年の酒税一本化を見据え、主力ブランドへの投資強化と、お客様のニーズを捉えた新商品投入により、魅力あるビールブランド体系を実現しました。発売から35年目を迎えた「キリリンンン一一一番番番搾搾搾りりり生生生ビビビーール」と健康志向を捉えた「キキリリリンンン一一一番番番搾搾り 糖糖質質質ゼゼロ」をリニューアルし、一番搾り製法ならではのおいしさを提供することで、ビールカテゴリーの活性化に取り組みました。「一一番番番搾搾り」ブランド全体の販売数量は対前年1%増と、堅調に推移しました。また、17年ぶりとなるスタンダードビールブランド「キキリリリンンンビビビーール 晴晴れれ風」を新たに発売しました。お客様にビールの新しいおいしさを提案し、「一一番番番搾搾り」に次ぐブランドとして育成した結果、発売時に掲げた年間目標の1.3倍を販売するなど、大ヒットしました。クラフトビールでは、「ススプププリリリンンングググババレー」ブランドをリニューアルし、多様な味わいを持つビールの楽しみ方を提案しました。また、ブランドの情報発信基地である、ブルワリー併設のビアレストラン「スプリングバレーブルワリー東京」をリニューアルオープンし、クラフトビール市場の顧客接点拡大に取り組みました。国産ウイスキーカテゴリーでは、国内での販売実績が対前年2割増と好調に推移しました。特に「キキリリリンンンウウウイイイスススキキー 陸」は飲食店での取り扱いが増加し、販売実績は対前年4割増と大きく伸長しました。富士御殿場蒸溜所の代表ブランドである「富士」は、国内での販売好調や海外での展開国拡大に加え、世界的な酒類品評会「インターナショナル・スピリッツ・チャレンジ」のジャパニーズウイスキー部門において、2年連続で「ゴールド」を受賞するなど、高い評価を獲得しました。RTDでは、主力の「キキリリン 氷結」ブランドが対前年5%増と好調に推移しました。特に「キキリリン 氷氷結結結無無糖」シリーズが対前年12%増と大きく伸長し、ブランド全体を牽引しました。また、規格の問題で廃棄される果実を使用した「キキリリン 氷氷結結®mottainai」シリーズを発売し、“おいしさ”と“社会貢献”を両立した新商品としてお客様からの共感を獲得しました。LION PTY LTDは、豪州でのビール販売実績が市場を上回って推移しました。特に、「Stone&Wood」や健康ニーズを捉えた「Hahn」が好調だったほか、「XXXX」をはじめ複数ブランドでも機能系商品を発売し、販売基盤を強化しました。また、豪州・ニュージーランドで販売を開始した「Hyoketsu」は、複数フレーバーの展開により好調に推移しました。北米では、New Belgium Brewing Company, Inc.のクラフトビール「Voodoo Ranger」が前年を上回ったことに加え、2024年から販売を開始したRTD商品「Voodoo Hard Charged Tea」が好調に推移しました。酒類事業連結売上収益 1兆817億円 (前年同期比 3.5%増 )酒類事業連結事業利益 1,240億円 (前年同期比 3.4%増 )3<飲料事業>キリンビバレッジ㈱は、主力ブランドの強化に加えてヘルスサイエンス飲料の拡大に注力するとともに、コスト削減や価格改定に取り組むことで、収益性の改善に取り組みました。「午午後後後ののの紅紅茶」ブランドは、主力の「キリン 午午後後後ののの紅紅茶」をリニューアルするとともに、夏のアイスティーや冬のホットミルクティーといった飲用シーンの提案で、年間を通じた紅茶需要の拡大に取り組みました。「生茶」ブランドは、「キキリリン 生茶」「キキリリリンン生茶 ほほうううじじじ煎煎茶」を大きく刷新し、無糖茶市場の活性化を図りました。味覚だけでなく、お客様の生活や時代にあわせたデザイン性が高く評価され、年間販売数量は対前年12%増と好調に推移しました。注力するヘルスサイエンス飲料では3月にリニューアルした「キキリリン おおいいいしししいいい免免免疫疫疫ケケア」シリーズが「免疫ケア」習慣の更なる促進により、年間販売数量が対前年4割増と大きく伸長しました。また、花王㈱から譲り受けた茶カテキン飲料「ヘルルシシア」ブランドや㈱ファンケルの「カカロロロリリリミミミッット」ブランド等の機能系飲料も強化し、ヘルスサイエンス飲料のラインアップを拡充しました。Coca-Cola Beverages Northeast,Inc. では、炭酸飲料を中心に販売が堅調に推移しました。デジタルICTの活用をはじめとした継続的なオペレーションの最適化や、市場環境にあわせた価格戦略により、グループ全体の利益伸長を牽引しました。飲料事業連結売上収益 5,649億円 (前年同期比 9.4%増 )飲料事業連結事業利益 640億円 (前年同期比 22.2%増 )<医薬事業>
※4 ※5協和キリン㈱は、注力する疾患領域の製品である「Crysvita 」及び「Poteligeo 」が堅調に推移し、成長を
※6牽引しました。開発パイプラインでは「KHK4083/AMG451(rocatinlimab) 」の臨床試験が順調に進み、新たに
※7「ziftomenib 」の開発・販売についてKura Oncology, Inc.と戦略的提携に関する契約を締結しました。また、創薬力強化を目指したグローバルでの研究体制の変革、北米でのバイオ医薬品原薬製造工場の建設やアジア・パシフィック地域における事業の再編等、日本発のグローバル・スペシャリティファーマとして持続的な成長に向けた変革を推進しました。
※4 主に遺伝的な原因で骨の成長・代謝に障害をきたす希少な疾患の治療薬です。国内では製品名「クリースビータ」として販売しています。
※5 特定の血液がんの治療薬です。国内では製品名「ポテリジオ」として販売しています。※6 アトピー性皮膚炎の治療を目的とする開発品です。結節性痒疹、喘息を対象とした臨床試験も進行中です。※7 急性白血病の治療を目的とする開発品です。医薬事業連結売上収益 4,953億円 (前年同期比 12.1%増 )医薬事業連結事業利益 919億円 (前年同期比 4.3%減 )<ヘルスサイエンス事業>豪州を基盤とするBlackmores Limitedをはじめ、㈱ファンケルの完全子会社化により、アジア・パシフィック地域最大級のヘルスサイエンスカンパニーを目指す事業基盤を整えました。主力ブランドである「Blackmores」や、医療機関向けサプリメント「BioCeuticals」の販売が好調に推移し、アジア・パシフィック全ての展開エリアで売上収益が前年を上回って推移しました。協和発酵バイオ㈱は、アミノ酸及びヒトミルクオリゴ糖事業を、中国の大手バイオ産業会社であるMeihuaHoldings Group Co., Ltd.の子会社に譲渡することで合意しました。譲渡完了後は、シチコリンを中心としたスペシャリティ素材に絞った事業体制とし、収益改善を進めます。ヘルスサイエンス事業連結売上収益 1,753億円 (前年同期比 69.6%増)ヘルスサイエンス事業連結事業利益 △109億円 (前年同期は125億円の損失)4次期の見通し政治情勢も相まって今後の経済の先行きは依然として不透明です。また、地球温暖化による気候変動対策も急務であり、経営を取り巻く環境は課題が山積しています。キリングループは、不確実性が増す時代だからこそ、CSVを経営の根幹に据え、社会課題をグループの強みで解決し、経済的・社会的価値を創出します。10年後を見据えて長期ビジョンを描き、いかなる環境変化に対しても、迅速かつ柔軟に戦略を最適化しながら実行していく組織体制へ変革します。経営の原点である「お客様本位」「品質本位」に基づき安全・安心を確保しながら、人財・デジタルICT・R&Dへの投資を積極的に行い、イノベーションを実現する組織能力を向上させていきます。人財では、専門性と多様性を軸に価値創造に挑戦する従業員を育成すると同時に、そのための制度や環境整備も進めます。また、今後のグループ経営を担うグローバル人財やキャリア採用の拡充も図ります。デジタルICTでは、生成AI等のデジタル技術を活用し、マーケティングやR&D領域等で価値創造を推進するとともに、グループ全体で業務プロセスの変革に取り組みます。人とAIの分業化を進めることで働き方を変え、飛躍的な生産性向上を目指します。R&Dでは、強みである発酵・バイオテクノロジーを基盤とした技術力で、「乳酸菌L.ラクティス プラズマ(プラズマ乳酸菌)」の機能研究によるさらなる高付加価値化や㈱ファンケルの技術を活用したスキンケアへの展開の可能性等、事業戦略に連動した研究開発を実践します。また、すべての事業において戦略を実行していく「現場力の強化」を共通目標におき、経営と現場が一体となって取り組むことで、グループの成長と収益基盤の強化を図ります。こうした取り組みにより、財務目標である「EPS」「ROIC」と、非財務目標である「健康」「コミュニティ」「環境」「人的資本」各項目の達成を目指します。<次期業績予想>通期予想値 前年同期比連結売上収益 2兆4,400億円 4.3%連結事業利益 2,120億円 0.5%連結税引前利益 2,300億円 64.6%親会社の所有者に帰属する当期利益 1,500億円 157.7%(重要成果指標:財務目標)ROIC 7.2%EPS 185円5
①酒類事業お酒に対するお客様の価値観も多様化しているなかで、キリンビール㈱は、CSVパーパスの「酒類事業を営むキリングループとしての責任」を前提に、お酒の未来を創造し、人と社会につながるよろこびを創出していきます。事業の成長に向けては、2026年の酒税改正等、今後の市場環境を見据えて主力ビールブランドに注力することで、収益基盤の強化を目指します。 「一番搾り」ブランドでは、4月に「キリン一番搾り ホワイトビール」を発売し、お客様に新たな飲用機会を提案します。「キリンビール 晴れ風」では、4月から飲食店向けに中びんの展開も開始するほか、引き続きビールの新しい美味しさを提案しながら、日本の風物詩の保全・継承に取り組む「晴れ風アクション」を通じて、市場での定着を図ります。クラフトビールでは、3月に「スプリングバレー」ブランドを大幅に刷新し、日本各地のクラフトブルワリーとの連携も積極的に行うことで、引き続きビール文化の魅力化に取り組みます。Lion PTY LTDは、豪州でのビールブランド「Hahn」や、「Stone&Wood」、豪州とニュージーランドで展開する「Hyoketsu」等の販売を強化します。また、北米では、New Begium Brewing Co.の「Voodoo Ranger」に加え、RTDの「Voodoo Hard Charged Tea」の拡大に取り組みます。
②飲料事業国内飲料市場の厳しい競争環境下において、キリンビバレッジ㈱では、「お客様の毎日に、おいしい健康を。」をパーパスに掲げ、ヘルスサイエンス飲料をドライバーとして事業成長に取り組みます。3月に「キキリリン おおいいいしししいい免免疫疫疫ケケア」「キキリリン イイミミミュュューーズ ヨヨーーーグググルルルトトトテテテイイイススト」をリニューアルするほか、幅広い層に向け飲用機会を提案します。「免疫ケア」を毎日の健康習慣として啓発することで、さらなる市場拡大につなげます。「午午後後後ののの紅紅茶」ブランドでは、3月に「キキリリン 午午後後後ののの紅紅茶 おおいいいしししいいい無無糖」をリニューアルし、無糖紅茶の魅力を発信することで、紅茶市場の拡大及び無糖茶市場の強化も図ります。Coca-Cola Beverages Northeast, Inc.は好調な炭酸飲料を中心に、市場環境にあわせた価格戦略に取り組みながら、デジタルICTをはじめとしたサプライチェーンの効率化を図り、高い収益性を確保していきます。
③医薬事業協和キリン㈱は日本発のグローバル・スペシャリティファーマとして、病気と向き合う人々に笑顔をもたらす“Life-changing”な価値創出にむけた取り組みを加速していきます。経営体制を一層強固なものとすべくCEO、COOの2名体制に変更し、さらなる飛躍を目指します。注力する疾患領域の製品である「Crysvita」や「Poteligeo」の成長による利益拡大を目指すとともに、パイプラインの充実に向けて「KHK4083」や「ziftomenib」の開発推進及び販売開始に向けた取り組みを着実に進めていきます。また、グローバルでの研究開発力の強化にも取り組みます。
④ヘルスサイエンス事業健康志向の高まりにより市場が大きく伸長するなか、キリングループは、事業を行う地域すべての人の生きるよろこびとこころ豊かな生活の実現にむけ、市場を上回る成長を目指します。当社、㈱ファンケル、BlackmoresLimitedそれぞれの成長と、統合効果の早期実現により、提供価値の最大化を図ります。㈱ファンケルは、国内における化粧品事業と健康食品事業のさらなる成長を実現します。㈱ファンケルの強みである店頭販売や通信販売を通じた顧客分析力に、当社の市場リサーチ力を掛け合わせて、新商品開発につなげる等、両社の強みを生かした価値創出に取り組んでいきます。海外では中国でのブランド育成のほか、Blackmores Limitedとの協業により東南アジア等へ展開していきます。Blackmores Limited は、 豪 州 ・ ニ ュ ー ジ ー ラ ン ド で の 「Blackmores」、 医 療 機 関 向 け サ プ リ メ ン ト「BioCeuticals」の持続的な成長と、中国や東南アジアでの収益拡大を目指します。プラズマ乳酸菌事業では、さらなる成長にむけ、付加価値商品の拡充や、Blackmores Limitedとの連携による海外展開の拡大により収益性向上を目指します。また、国内のサプリメント商品は、㈱ファンケルとの販売基盤の一体化を進め、事業の効率化や収益性向上を目指します。また、ヘルスサイエンスと医薬の新たなシナジー創出も加速していきます。当社と協和キリン㈱の共同出資で2024年9月に設立したCowellnex㈱においては、健康に関する研究や事業開発等、両社の強みを融合したイノベーションにより、健康を取り巻く社会課題を解決していきます。6キリングループは、今後もユニークな事業ポートフォリオ経営と高い戦略実行力で、持続的に成長する企業としてご期待いただけるよう取り組んでまいります。KV2027を見据え、従業員一人ひとりがイノベーションを実現するために挑戦し続けることで、世界のCSV先進企業に向けたステージアップを目指します。7
(2)財政状態に関する分析当年度末の資産合計は、㈱ファンケルの連結子会社化に伴う有形固定資産、のれん、無形資産の増加等により、前年度末に比べ4,846億円増加して3兆3,542億円となりました。資本は、㈱ファンケルの連結子会社化に伴う非支配持分の増加及び為替変動の影響等によるその他の資本の構成要素の増加等により、前年度末に比べ1,079億円増加して1兆5,337億円となりました。負債は、㈱ファンケルの連結子会社化に伴う繰延税金負債の増加及び新規借入等による社債及び借入金の増加等により、前年度末に比べ3,767億円増加して1兆8,204億円となりました。当年度における現金及び現金同等物(以下「資金」という。)の残高は、前年度末に比べ128億円減少の1,186億円となりました。活動毎のキャッシュ・フローの状況は以下のとおりであります。(営業活動によるキャッシュ・フロー)営業活動による資金の収入は前年同期に比べ396億円増加の2,428億円となりました。税引前利益として1,397億円、減価償却費及び償却費として957億円を計上しました。一方、前年同期に比べ運転資金の流出は24億円減少、法人所得税の支払額は142億円増加しました。(投資活動によるキャッシュ・フロー)投資活動による資金の支出は前年同期に比べ1,033億円増加の3,294億円となりました。投資の売却により74億円、有形固定資産及び無形資産の売却により57億円の収入がありました。一方、有形固定資産及び無形資産の取得については前年同期に比べ668億円増加し1,806億円の支出、また、子会社株式の取得により1,598億円を支出しました。(財務活動によるキャッシュ・フロー)財務活動による資金の収入は前年同期に比べ222億円増加の581億円となりました。長期借入金の返済により784億円、配当金の支払により727億円、子会社の自己株式の取得により400億円、社債の償還により300億円、リース負債の返済により202億円の支出がありました。一方、長期借入により2,969億円、コマーシャル・ペーパーの増加により130億円の収入がありました。
(3)利益配分に関する基本方針及び当期・次期の配当当社は事業への資源配分及び株主の皆様への利益還元を以下の通り考えております。事業への資源配分については、ヘルスサイエンス領域を中心とした成長投資を最優先としながら、既存事業の強化・収益改善に資する投資を行います。また、将来のキャッシュ・フロー成長を支える無形資産(ブランド・研究開発・ICT・人的資本など)への資源配分を安定的かつ継続的に実施します。なお、投資に際しては、グループ全体の資本効率を維持・向上させる観点からの規律を働かせます。株主の皆様への適切な利益還元についても、経営における最重要課題の一つと考えており、当期の剰余金の配当につきましては、平準化EPSに対する連結配当性向40%以上に基づき、1株につき中間配当35.5円、期末配当35.5円とし、前期と同額の年間71円とすることを取締役会で決議しました。なお、期末配当につきましては、2025年3月28日開催予定の第186期定時株主総会に付議する予定です。自己株式の取得については引き続き、追加的株主還元として最適資本構成や市場環境及び投資後の資金余力等を総合的に鑑み、実施の是非を検討していきます。次期以降は、より安定的かつ持続的な配当を実現するためDOE(連結株主資本配当率)5%以上を目安とし、原則として累進配当を実施する配当方針へ変更いたします。企業価値向上を目指す資本コストを意識した経営の一環として、株主の皆様への利益還元の一層の充実と資本効率の向上を図ることといたします。次期の剰余金の配当につきましては、年間74円の配当を予定しております。
通期 2025年12月期
出典: キリンホールディングス 2025年12月期 決算短信〔IFRS〕、開示日 2026年2月13日
1.経営成績・財政状態に関する分析(1)経営成績に関する分析2025年、世界は引き続きめまぐるしく変化し、当社グループを取り巻く経営環境にも大きな影響を及ぼしました。世界各地の消費マインド低迷に加え、健康意識の高まりによりアルコールや砂糖等の消費に対する規制や抑制の動きが強まり、事業環境は一段と厳しさを増しました。AIの進歩により人々の価値観や生活様式は急速に変化し、気候変動や各地での紛争、米国をはじめとする政権交代による経済の不安定化等、変化を的確に捉えた経営が必要とされてきています。
※1こうした状況下で、当社グループは、一貫してCSV(Creating Shared Value)を経営の根幹に据えることにより長期的かつ持続的な成長を目指すとともに、環境変化に迅速かつ柔軟に対応するため、2025年度より、3年計画を毎年見直す新たな経営サイクルに移行しました。また、酒類・飲料・医薬の各事業に加え、健康課題の解決を事業機会とするヘルスサイエンス事業をグループの成長ドライバーとすることを目指してきました。2025年は、㈱ファンケル(以下、ファンケル社)の100%化完了と、協和発酵バイオ㈱(以下、協和発酵バイオ社)のアミノ酸事業等の売却を行ったことで収益性が改善し、ヘルスサイエンスの成長への事業基盤が整いました。既存の酒類・飲料・医薬事業も堅調に推移し、計画を上回る成果を創出した結果、連結事業利益は3年連続で過去最高を更新しました。
※2 ※3ESGの取り組みにおいても、外部機関から高い評価を獲得しました。ESG指標のMSCI ESGレーティングでは、世界的なCSV経営先進企業と並ぶ「AA」評価を5年連続で獲得しました。また、当社は、第7回「日経SDGs経営調査」における「SDGs経営」総合ランキングでは、7年連続最高位を獲得し、その中でも1社のみに与えられる最上位の「大賞」を受賞しました。
※1 社会的ニーズや社会課題の解決に取り組むことで、社会的価値の創出と経済的価値の創出を実現し、成長の次なる推進力にしていくことです。
※2 「Environmental(環境)」「Social(社会)」「Governance(ガバナンス)」の頭文字を取ったもので、これらの要素を考慮した企業経営や投資活動を指します。
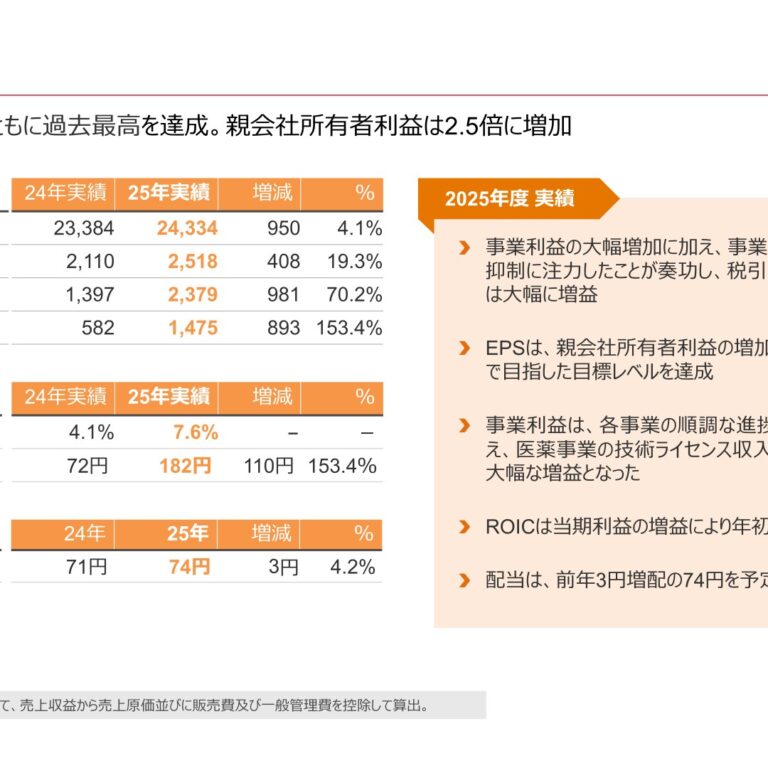
※3 米国モルガン・スタンレー・キャピタル・インターナショナル(MSCI)社が、環境、社会、ガバナンスのリスクに対する回復力を測定し、AAA-CCCで評価する格付けです。LION PTY LTD(以下、ライオン社)は、社会・環境パフォーマンス、説明責任、透明性等において高い基準を満たした企業の一員として「B Corp」認証を受けました。北米のNew Belgium Brewing Company, Inc.(以下、ニューベルジャンブリューイング社)及び豪州のBlackmores Limited(以下、ブラックモアズ社)も認証されており、グループの海外主要事業会社の取り組みも高く評価されています。連結売上収益 2兆4,334億円 (前年同期比 4.1%増 )
※4連結事業利益 2,518億円 (前年同期比 19.3%増 )連結税引前利益 2,379億円 (前年同期比 70.2%増 )親会社の所有者に帰属する当期利益 1,475億円 (前年同期比 153.4%増 )(重要成果指標:財務目標)ROIC 7.6%EPS 182円 (前年同期比 153.4%増 )
※4 事業利益:売上収益から売上原価並びに販売費及び一般管理費を控除した、事業の経常的な業績を測る利益指標2セグメント別の業績は次のとおりです。<酒類事業>キリンビール㈱(以下、キリンビール社)は、2026年のビール類酒税一本化をはじめとする酒税改正を見据え、主力ブランドを中心に投資を強化し、魅力あるブランドポートフォリオの構築に取り組みました。人口減少・高齢化のトレンドは継続し販売数量は減少しましたが、ブランド構成の見直しと価格改定効果、費用管理の徹底により、売上収益・事業利益ともに前年を上回りました。ビールカテゴリーでは「一番搾り」ブランドが堅調に推移しました。4月発売の「一番搾りホワイトビール」と、「一番搾り糖質ゼロ」を加えた3つの異なる個性をもった商品群で店頭のプレゼンスを高めることで、基盤の「一番搾り」も好調を維持し、ブランド全体で前年を上回りました。また、10月発売の「キリングッドエール」は発売から8日で当初目標の60万ケースを超え、年間販売数量が130万ケースを突破する大ヒットとなり、ビールカテゴリーの活性化と、高付加価値商品の拡充につながりました。クラフトビールでは、3月に「スプリングバレー」のロゴ・パッケージ・商品名を刷新し、「スプリングバレーブルワリー」として大規模にリブランディングを実施しました。ノンアルコールでは、9月に「キリン本格醸造ノンアルコール ラガーゼロ」を発売しました。キリンビール史上最もビールに近い味を実現し、未充足だった「本格的なおいしさ」への需要に応えることで、ノンアルコール市場の更なる活性化に寄与し、売上及び利益率の改善に貢献しました。
※5®RTDカテゴリーでは、「キリン 氷結無糖」シリーズが金額ベースで対前年2桁%増と好調に推移し、「キリ®ン 氷結」ブランド全体を牽引しました。また、ビールの鮮度を維持し、フードロス削減にも貢献する次世代ビールサーバー「TAPPY(タッピー)」の導入が進み、導入店舗数は3万店を突破しました。「キリンビール 晴れ風」をラインアップに加えるなど、業務用需要の喚起とビール市場の活性化にも貢献しました。ライオン社は、豪州ビール市場が微減で推移する中、販売数量が前年を上回り、売上収益は現地通貨ベースで前年並み、事業利益は現地通貨ベースでも、円ベースでも増益となりました。クラフトビールの高価格ブランド「Stone & Wood(ストーン&ウッド)」や健康志向を捉えた「Hahn(ハーン)」ブランドが好調に推移しました。適切な価格戦略に加えて、構造改革による固定費削減が奏功し、収益性の向上を実現しました。拡大するRTD市場では、2024年に販売開始した「Hyoketsu(ヒョウケツ)」が、複数フレーバーの展開により好調に推移し、新たな成長機会の創出につながっています。北米では、クラフトビール市場の縮小や原材料費の高騰という厳しい環境の中、ニューベルジャンブリューイング社の「Voodoo Ranger(ブードゥー・レンジャー)」ブランドは堅調に推移し、市場平均を上回りました。また、「一番搾り」は北米でのブランド強化と物流効率化をグループ内で行うことを目的に、ニューベルジャンブリューイング社での製造・販売体制への移管を完了しました。なお、ライオン社は、2025年9月まで豪州・ニュージーランド・北米を統括してきましたが、10月以降はオセアニアに集中するマネジメント体制に変更しました。
※5 Ready to Drinkの略称で、栓を開けてそのまま飲める低アルコール飲料を指します。酒類事業連結売上収益 1兆753億円 (前年同期比 0.6%減 )酒類事業連結事業利益 1,354億円 (前年同期比 9.1%増 )3<飲料事業>国内飲料市場が縮小する中、キリンビバレッジ㈱(以下、キリンビバレッジ社)は、主力ブランド「午後の紅茶」の強化に加え、免疫ケアを中心としたヘルスサイエンス飲料の拡大に注力することで、収益性の改善に取り組み、増収増益となりました。「午後の紅茶」ブランドは、「キリン 午後の紅茶 おいしい無糖/おいしい無糖 香るレモン/おいしい無糖 ミルクティー」をリニューアルするとともに、「夏のアイスティー/冬のホットミルクティー」といった季節を捉えたコミュニケーションで、年間を通じた紅茶需要の維持・拡大に取り組みました。また、9月に新商品「キリン 午後の紅茶 FRUITS & ICE TEA」を発売し、紅茶トップブランドとして紅茶の新価値を提案することで、紅茶市場の活性化を図りました。
※6ヘルスサイエンス飲料では、「プラズマ乳酸菌」入りの飲料の拡売に注力しました。「iMUSE(イミューズ)」ブランドからは3月に「キリン イミューズ オフ・ホワイト ヨーグルトテイスト」を新たに発売、「キリン おいしい免疫ケア」シリーズからは11月に「キリン おいしい免疫ケア +ダブルビタミン」を新たに発売し、「プラズマ乳酸菌」入り飲料の選択肢を広げることで、日常的な健康意識の高まりに応える取り組みを進めました。また、6月には子ども向けプラズマ乳酸菌飲料「キリン つよいぞ!ムテキッズ」を一部で発売し、ユーザー層の拡大にも取り組みました。販売店拡大や商品ラインアップ拡充によりお客様接点が広がり、「免疫ケア」という生活習慣の定着に貢献しました。北米で事業を展開するCoca-Cola Beverages Northeast, Inc.(以下、コーク・ノースイースト社)では、炭酸飲料を中心に販売が堅調に推移し、原材料費が上昇する中でも、高い収益性を維持しました。価格マネジメントに加え、営業活動により販売数量を安定的に確保し、売上収益は前年を上回りました。更に、これまで進めてきた物流拠点への設備投資の効果で、オペレーションの効率化が更に進んだこと等により、現地通貨ベースでも円ベースでも増益となりました。
※6 キリン独自の乳酸菌であり、pDC(プラズマサイトイド樹状細胞)の働きを助け、健康な人の免疫機能の維持に役立つことが報告されています。飲料事業連結売上収益 5,782億円 (前年同期比 2.4%増 )飲料事業連結事業利益 677億円 (前年同期比 5.8%増 )<医薬事業>
※7協和キリン㈱(以下、協和キリン社)は、注力する疾患領域の製品である「Crysvita(クリースビータ) 」及び
※8「Poteligeo(ポテリジオ) 」の上市国・地域の拡大や市場浸透に取り組み、着実に成長しました。為替の影響や日本国内の薬価改定、更に前年に実施したアジア・パシフィック地域の事業再編に伴う売上減少の影響があったものの、全体としては増収増益となりました。開発パイプラインではアトピー性皮膚炎の治療を目的とする開発品である「KHK4083(一般名:ロカチンリマブ)
※ 9」の臨床試験が順調に進行しました。更に、急性白血病の治療を目的とする「ziftomenib(米国製品名:
※10KOMZIFTI) 」は米国において承認されました。また、バイオ医薬開発の更なる加速化に向け建設中であった高崎工場HB7棟の竣工や北米でのバイオ医薬品原薬製造工場の建設等、日本発のグローバル・スペシャリティファーマとして持続的な成長を実現するための取り組みを着実に進めました。
※7 主に遺伝的な原因で骨の成長・代謝に障害をきたす希少な疾患の治療薬です。※8 特定の血液がんの治療薬です。※9 アトピー性皮膚炎の治療を目的とする開発品です。結節性痒疹、喘息を対象とした臨床試験も進行中です。※10 急性白血病の治療を目的とする開発品(米国製品名:KOMZIFTI)です。医薬事業連結売上収益 4,965億円 (前年同期比 0.2%増 )医薬事業連結事業利益 1,023億円 (前年同期比 11.4%増 )4<ヘルスサイエンス事業>世界的に健康意識が高まる中、2025年も栄養補助食品市場は拡大が続きました。ヘルスサイエンス事業ではアジア・パシフィック地域を中心としたお客様の健康課題の解決に向けて、サプリメントや健康食品、スキンケアの各分野で事業基盤の強化を推進しました。協和発酵バイオ社のアミノ酸事業等の売却完了やファンケル社の通年での連結取り込みが寄与し、ヘルスサイエンス事業は黒字化を達成し、将来成長に向けた基盤が整いました。ファンケル社では、スキンケアを中心とした化粧品事業において、主力の「マイルドクレンジング オイル」の販売が堅調に推移したほか、「アテニア」ブランドが国内外で売上収益を伸ばしました。「アテニア」ブランド
※11の「スキンクリア クレンズ オイル」 は、日本最大のコスメ・美容の総合サイト@cosmeの「ベストコスメアワード」において、スキンケア部門では史上初となる、2年連続の総合大賞を受賞しました。サプリメント事業では、海外における年代別サプリメントの販路拡大やマーケティング手法の見直しが奏功し、全体の成長を牽引しました。ブラックモアズ社では、主力ブランドである「Blackmores(ブラックモアズ)」や、薬剤師等により販売されるブランド「BioCeuticals(バイオシューティカルズ)」の販売が好調に推移しました。オセアニア、東南アジア・韓国及び中国の全ての展開エリアで売上収益が前年を上回り、事業利益も増加しました。また、将来の収益性向上を目的として、豪州において分散している製造・物流拠点を集約することによりサプライチェーンを効率化する取り組みを開始しました。プラズマ乳酸菌事業では、売上収益が前年比で2割増と堅調に推移しました。サプリメントについては、国内の好調に加え、ブラックモアズ社の販路を活用した台湾での新商品展開等、グローバルでの「プラズマ乳酸菌」配合商品の展開を進めました。特に海外向けの菌体出荷は、販売金額ベースで前年比約5割増と大きく伸長しました。
※11 「スキンクリア クレンズ オイル アロマタイプ リフレシングシトラスの香り」が@cosme ベストコスメアワード2025 総合大賞を受賞しました。ヘルスサイエンス事業連結売上収益 2,514億円 (前年同期比 43.4%増)ヘルスサイエンス事業連結事業利益 111億円 (前年同期は109億円の損失)5次期の見通しキリングループを取り巻く経営環境は、健康志向の高まり、酒類規制やアルコール離れ、AI等デジタル技術の進化、労働力不足等、急速に変化しています。更に、気候変動や地政学リスクの高まりにより経済の先行きは不透明です。当社グループは、迅速かつ柔軟に変化に対応する経営体制を継続しながら、CSV先進企業として、事業を通じた社会課題の解決により企業価値向上を目指します。新たに策定した2035年の長期ビジョン「人と技術の力でイノベーションを起こし続けるCSV先進企業として世界をもっと元気にしている」姿を実現するため、2026年は「変革の起点」として、イノベーションを次々と生み出す組織づくりを加速します。人財への投資を強化するとともに、グループ共通の価値観・行動指針である「KIRIN WAY」をグローバルに浸透させることで、組織の一体感と変革力を高めていきます。組織能力の強化により、酒類、飲料・ヘルスサイエンス、医薬の各事業が自律的に成長し、かつ事業の掛け合わせによるシナジーを最大化することを目指します。特に、ヘルスサイエンス事業のアジア・パシフィックを中心とした成長を加速し、グループの第3の柱として収益性を高めます。事業の稼ぐ力を高めるとともに、株主利益の更なる向上のため引き続き当期利益を重視した経営を進め、「EPS」及び「ROIC」の財務目標達成を目指します。非財務目標については、新たに「R&D(研究開発)」「デジタル」を加え、各項目の達成を通じて持続的成長を実現します。<次期業績予想>通期予想値 前年同期比連結売上収益 2兆4,800億円 1.9%連結事業利益 2,350億円 △6.7%連結税引前利益 2,580億円 8.5%親会社の所有者に帰属する当期利益 1,560億円 5.7%(重要成果指標:財務目標)ROIC 7.7%EPS 193円6
①酒類事業お酒に対するお客様の価値観が多様化する中、キリンビール社は、CSVパーパスの「酒類事業を営むキリングループとしての責任」を基盤に、お酒の未来を創造し、人と社会につながるよろこびを創出することに注力していきます。2026年は、ビール類酒税一本化が予定されており、ビールやRTDを中心とした成長カテゴリーへの集中的な投資を推進することにより、市場を上回る成長を目指します。ビールでは、主力となる「一番搾り」「キリンビール晴れ風」ブランドの強化に加え、好調の「キリングッドエール」を育成し、エコノミー領域では「本麒麟」を中®心に投資し、基盤強化と高収益化を実現します。RTD分野では「キリン 氷結」のブランド力向上に加え、新たな価値創造にも取り組みます。健康志向や多様なライフスタイルに応える商品群では、ノンアルコールカテゴリーの商品ラインアップ拡充や、既存の機能系ブランドの強化を中心に、技術力を活かした価値創造により新たな事業の柱の確立を目指します。クラフトビールでは、「スプリングバレーブルワリー」ブランドから少量限定商品「ブリュワーズライン」を2025年11月に発売し、今後も新たな限定商品の展開を計画しています。また、地域ブルワリーや行政と連携し、クラフトビールを軸としたまちづくりや文化醸成を横浜市を皮切りに展開していく予定です。デジタルやリアルでのファン化施策も拡大することで、クラフト市場全体の成長にも貢献していきます。ライオン社は、2025年10月より豪州とニュージーランドの事業を統合し、オセアニアに注力した新たな経営体制のもと、市場を上回る成長と収益性向上を一体的に推進します。両国市場を横断したナレッジの共有やコスト効率化を図りつつ、価格マネジメントと好調な「Hahn (ハーン)」や「Stone & Wood(ストーン&ウッド)」ブランド強化により、競争優位性を高めます。また、オーストラリアとニュージーランドで展開する「Hyoketsu(ヒョウケツ)」等の販売拡大にも取り組みます。北米のニューベルジャンブリューイング社は、「Voodoo Ranger(ブードゥー・レンジャー)」の拡大に加え、現地製造販売を開始した「一番搾り」の北米での販売も拡大します。
②飲料事業国内飲料市場の厳しい競争環境が続く中、キリンビバレッジ社では、「お客様の毎日に、おいしい健康を。」をパーパスに掲げ、ヘルスサイエンス飲料拡大に注力します。子供向けプラズマ乳酸菌入り飲料「キリン つよいぞ!ムテキッズ」の全国発売をはじめ、プラズマ乳酸菌を中心とした「免疫ケア」飲料のラインアップ拡充により幅広い世代への健康価値提案を推進します。また、需要が高まる無糖茶に対応して「午後の紅茶」の無糖シリーズを一層強化していきます。4月には特定保健用食品「キリン ヘルシア うまみ緑茶」の全面リニューアルも予定し、市場拡大を目指します。北米のコーク・ノースイースト社では、好調な炭酸飲料を主軸に、引き続き、市場環境にあわせた価格戦略と売り場づくりによる売上増加を目指します。輸入関税影響による原材料費増加も想定されますが、オペレーション効率化と費用管理を一層推進し高い収益性を維持します。
③医薬事業協和キリン社は日本発のグローバル・スペシャリティファーマとして、病気と向き合う人々に笑顔をもたらす“Life-changing(ライフ チェンジング)”な価値創出に向けた取り組みを加速していきます。引き続き、注力する疾患領域の製品である「Crysvita(クリースビータ)」や「Poteligeo(ポテリジオ)」の成長による利益拡大を目指します。「KHK4083(一般名:ロカチンリマブ)」や「ziftomenib(米国製品名:KOMZIFTI)」の開発推進及び販売開始に向けた取り組みを着実に進めるとともに、パイプラインを更に強化していきます。
④ヘルスサイエンス事業キリングループは、アジア・パシフィック最大級のヘルスサイエンスカンパニーを目指し、グループ各社の強みを結集して持続的な成長と社会課題の解決に取り組んでいきます。ファンケル社、ブラックモアズ社等グループ各社が、それぞれの強みを活かしながら成長を加速させ、シナジーを創出します。また、各国・地域の市場環境や健康課題を的確に捉え、自社の経営資源を最適に活用し、現地に根差した柔軟な戦略を展開していきます。ファンケル社は国内のスキンケアをはじめとした化粧品事業、サプリメント事業において、中長期的視点に基づいたブランド力強化を進めます。全チャネルで統合したお客様データとデジタル技術の強みを活用し、一人ひ7とりに合わせたご提案やサービスを通じて、顧客体験価値の向上を目指します。海外では、2026年中に、東南アジア・中国においてサプリメント・スキンケアを当社グループで全ての販売・マーケティングができる体制を整備し、ブラックモアズ社との協業によるブランド育成と事業拡大に取り組みます。ブラックモアズ社は、豪州・ニュージーランドでの「Blackmores(ブラックモアズ)」及び薬剤師等により販売される「BioCeuticals(バイオシューティカルズ)」の成長加速に取り組みます。市場成長率とブランド認知率の高い東南アジアでのマーケティング投資を継続するほか、中国では、ECを含む販売チャネルの強化と更なるブランド浸透を通じて収益拡大を目指します。キリングループは、今後もユニークな事業ポートフォリオ経営と確かな戦略実行力で、持続的な成長と企業価値向上に取り組みます。従業員一人ひとりがイノベーションに挑戦し続けることで、世界のCSV先進企業として更なる飛躍を目指します。8
(2)財政状態に関する分析当年度末の資産合計は、協和キリン㈱における開発品導入等に伴う無形資産の増加及び工場建設の進行に伴う有形固定資産の増加等により、前年度末に比べ1,399億円増加して3兆4,940億円となりました。資本は、㈱ファンケルの追加取得に伴う非支配持分の減少があった一方で、為替変動の影響等によるその他の資本の構成要素の増加等により、前年度末に比べ614億円増加して1兆5,951億円となりました。負債は、新規発行による社債の増加等により、前年度末に比べ785億円増加して1兆8,989億円となりました。当年度における現金及び現金同等物(以下「資金」という。)の残高は、前年度末に比べ174億円増加(会計方針の変更による減少107億円を除く)の1,253億円となりました。活動毎のキャッシュ・フローの状況は以下のとおりであります。(営業活動によるキャッシュ・フロー)営業活動による資金の収入は前年同期に比べ526億円増加の2,954億円となりました。税引前利益は前年同期に比べ981億円増加の2,379億円となり、また、減価償却費及び償却費として1,019億円を計上しました。一方、前年同期に比べ運転資金の流出は123億円増加、法人所得税の支払額は178億円減少しました。(投資活動によるキャッシュ・フロー)投資活動による資金の支出は前年同期に比べ1,444億円減少の1,850億円となりました。有形固定資産及び無形資産の売却により81億円の収入がありました。一方、有形固定資産及び無形資産の取得については前年同期に比べ50億円減少し1,756億円の支出、また、子会社株式の取得については前年同期に比べ1,449億円減少し149億円の支出となりました。(財務活動によるキャッシュ・フロー)財務活動による資金の収支は1,105億円の支出(前年同期は581億円の収入)となりました。社債の発行により1,000億円、長期借入により280億円の収入がありました。一方、非支配持分からの子会社持分取得により818億円、配当金の支払により735億円、社債の償還により350億円、長期借入金の返済により300億円、リース負債の返済により209億円の支出がありました。
(3)利益配分に関する基本方針及び当期・次期の配当当社は事業への資源配分及び株主の皆様への利益還元を以下の通り考えております。事業への資源配分については、ヘルスサイエンス領域を中心とした成長投資を最優先としながら、既存事業の強化・収益改善に資する投資を行います。また、将来のキャッシュ・フロー成長を支える無形資産(ブランド・研究開発・ICT・人的資本など)への資源配分を安定的かつ継続的に実施します。なお、投資に際しては、グループ全体の資本効率を維持・向上させる観点からの規律を働かせます。株主の皆様への適切な利益還元についても、経営における最重要課題の一つと考えており、当期の剰余金の配当につきましては、DOE(連結株主資本配当率)5%以上に基づき、1株につき中間配当37.0円、期末配当37.0円とし、前期に比べ3.0円増配の74.0円とすることを取締役会で決議しました。なお、期末配当につきましては、2026年3月27日開催予定の第187期定時株主総会に付議する予定です。自己株式の取得については引き続き、追加的株主還元として最適資本構成や市場環境及び投資後の資金余力等を総合的に鑑み、実施の是非を検討していきます。次期の剰余金の配当につきましては、DOE(連結株主資本配当率)5%以上を目安とし、年間76.0円の配当を予定しております。
四半期 2025年12月期 第2四半期
出典: キリンホールディングス 2025年12月期 第2四半期 決算短信〔IFRS〕、開示日 2025年8月7日(https://www2.jpx.co.jp/disc/25030/140120250805530608.pdf)
1.経営成績等の概況(1)業績の状況連結業績サマリー・ 当中間連結会計期間(2025年1月1日~2025年6月30日)の連結売上収益は、酒類事業においてキリンビールの4月価格改定後の販売数量減少や、Lionの円高方向への為替変動の影響により減収となったものの、前年に連結子会社化したファンケルの寄与により、全体として増収となりました。
※・ 連結事業利益は、ファンケルの年初からの寄与及び協和発酵バイオを含むヘルスサイエンス事業の増益により、全体としても増益となりました。・ 親会社の所有者に帰属する中間利益は、事業利益が増加した一方で、その他の営業収益・費用及び金融収益・費用がいずれも損方向に影響した結果、減益となりました。・ 当中間連結会計期間の為替影響について、対米ドル平均為替レート(1米ドル当たり147.48円)は前年同期比
6.58円の円高、対豪ドル平均為替レート(1豪ドル当たり93.52円)は前年同期比7.75円の円高となり、前年同期比の為替の影響は、売上収益では約227億円の減収要因、事業利益では約38億円の減益要因となりました。
※ 事業利益:事業の経常的な業績を測る利益指標で、売上収益から売上原価並びに販売費及び一般管理費を控除して計算連結売上収益 1兆1,363億円 (前年同期比 3.7%増 )連結事業利益 942億円 (前年同期比 1.3%増 )連結税引前中間利益 838億円 (前年同期比 22.8%減 )親会社の所有者に帰属する中間利益 528億円 (前年同期比 7.7%減 )(参考)EPS 65円 (前年同期比 7.7%減 )セグメント別の業績は次のとおりです。<酒類事業>キリンビール・ 売上収益は、4月の価格改定以降、市場全体の販売数量が減少した影響等により、減収となりました。・「一番搾りブランド計」は、4月に新発売した「一番搾りホワイトビール」が好調で、一番搾り製品内でのカニバリゼーションも少なく、前年及び市場実績を上回りました。・ 事業利益は、販売数量の減少による限界利益の減少があったものの、市況変動による原材料費の減少やマーケ費用の投下タイミングの影響により、増益となりました。Lion・ 売上収益は、現地通貨ベースでは前年並み、円ベースでは減収となりました(前年同期比 現地通貨ベース△0.9%、円ベース△8.5%)。・ 豪州では、「Hahn」及び「Stone & Wood」の販売が前年を上回り好調に推移し、市場を上回り増収となりました。一方で、市場悪化に伴うNZの販売数量の減少が影響し、豪州・NZトータルでは前年並みとなりました。・ 北米では、「Voodoo Ranger」ブランドが堅調に推移し市場を上回ったものの、外部環境の悪化に伴う市場縮小の加速が影響し、前年並みとなりました。・ 事業利益は、現地通貨ベース及び円ベースいずれも増益となりました(前年同期比 現地通貨ベース+26.9%、円ベース+17.2%)。・ 豪州では、販売数量増加や各エリアでの単価上昇による売上総利益の拡大に加え、事業固定費の削減や費用投下タイミングの影響によって増益となりました。また、構造改革に伴う固定費削減も増益の下支えとなりました。・ 北米においても、販売数量減があったものの、販売状況を踏まえたコスト削減や、費用投下タイミングの影響もあり、前年並みとなりました。酒類事業連結売上収益 4,926億円 (前年同期比 3.9%減 )酒類事業連結事業利益 532億円 (前年同期比 5.7%増 )<飲料事業>キリンビバレッジ・ 売上収益は、価格改定に伴う単価上昇及びヘルスサイエンス飲料の売上拡大により、増収となりました。・ 事業利益は、原材料費の高騰や販売数量の減少の影響を、価格改定の効果によって吸収し、増益となりました。Coke Northeast・ 売上収益は、営業活動による販売数量の維持、及び価格マネジメントによる単価上昇が寄与し、増収となりました(前年同期比 現地通貨ベース+4.9%、円ベース+0.4%)。・ 事業利益は、売上収益の増加に加え、オペレーションの効率化により原材料費等のコスト上昇の影響を相殺し、現地通貨ベースでは前年並みとなりました(前年同期比 現地通貨ベース+0.0%、円ベース△4.2%)。飲料事業連結売上収益 2,718億円 (前年同期比 0.7%増 )飲料事業連結事業利益 295億円 (前年同期比 2.0%減 )<医薬事業>・ 売上収益は、「Crysvita」と「Poteligeo」の販売が前年を上回り好調に推移したものの、為替のネガティブな影響や日本国内の薬価改定、ならびに前年のAPAC事業再編に伴う売上減少の影響により、全体としてはやや減収となりました。・ 事業利益は、売上収益の減少や研究開発費の増加により減益となりました。医薬事業連結売上収益 2,305億円 (前年同期比 1.0%減 )医薬事業連結事業利益 335億円 (前年同期比 18.4%減 )<ヘルスサイエンス事業>
※ファンケル・ 売上収益は、化粧品事業において「アテニア」の好調が継続したことや、海外で前年から後ろ倒しした分の出荷があったことにより、全体として増収となりました。栄養補助食品事業では、国内で前年に実施した大型施策の反動影響は残るものの、4月に実施した値上げや海外におけるセルアウトが好調に推移し、全体として増収となりました。・ 事業利益は、増収に伴う売上総利益の増加に加え、前年より広告販促費を抑制したことが寄与し、増益となりました。
※ ファンケルは前年第4四半期から損益取込みを開始しております。上記はファンケルの前年同期の実績と比較した当中間連結会計期間の経過を参考までに記載しています。Blackmores・ 売上収益は、豪州・東南アジアを中心に現地通貨ベースで増収となりました(前年同期比現地通貨ベース +6.9%、円ベース△1.3%)。・ 豪州・NZでは、イノベーションや販促活動の最適化に下支えされ、昨年からの好調なモメンタムが継続し、増収となりました。・ 東南アジア・韓国では、ベトナムの粉ミルク事業で苦戦が続いているものの、主要VDS製品の販売はすべての国で堅調に推移し、増収となりました。・ 中国では、輸出チャネルにおけるディストリビューターとの取組拡大は進捗しているものの、引き続き市場環境は厳しく、減収となりました。・ 事業利益は、成長投資のために積極的に販促費・人件費等を投下した結果、現地通貨ベースでは前年並みとなりました(前年同期比 現地通貨ベース+0.1%、円ベース△7.6%)。ヘルスサイエンス事業連結売上収益 1,272億円 (前年同期比 82.9%増 )ヘルスサイエンス事業連結事業利益 86億円 (前年同期は16億円の損失)
(2)財政状態の分析当中間連結会計期間末の資産は、前年度末が休日であったこと等による営業債権及びその他の債権の減少等により、前年度末に比べ529億円減少して3兆3,013億円となりました。資本は、㈱ファンケルの追加取得に伴う非支配持分の減少及び為替変動の影響等によるその他の資本の構成要素の減少等により、前年度末に比べ1,265億円減少して1兆4,073億円となりました。負債は、前年度末が休日であったこと等による営業債務及びその他の債務の減少があった一方で、新規発行によるコマーシャルペーパーや社債の増加等により、前年度末に比べ736億円増加して1兆8,940億円となりました。
(3)キャッシュ・フローの状況当中間連結会計期間における現金及び現金同等物(以下「資金」という。)の残高は、前年度末に比べ245億円増加(会計方針の変更による減少107億円を除く)の1,324億円となりました。活動毎のキャッシュ・フローの状況は以下のとおりであります。(営業活動によるキャッシュ・フロー)営業活動による資金の収入は前年同期に比べ415億円減少の673億円となりました。運転資金の流出は300億円増加、法人所得税の支払額は68億円減少しました。(投資活動によるキャッシュ・フロー)投資活動による資金の支出は前年同期に比べ545億円減少の616億円となりました。事業譲渡により169億円の収入がありました。一方、有形固定資産及び無形資産の取得については前年同期に比べ38億円増加の722億円を支出、また、預託金の預入により77億円を支出しました。(財務活動によるキャッシュ・フロー)財務活動による資金の収支は358億円の収入(前年同期は216億円の支出)となりました。コマーシャル・ペーパーの増加により1,080億円、社債の発行により1,000億円の収入がありました。一方、非支配持分からの子会社持分取得により816億円、配当金の支払により357億円、社債の償還により250億円、長期借入金の返済により200億円の支出がありました。
四半期 2026年12月期 第2四半期
出典: キリンホールディングス 2026年12月期 第2四半期 決算短信〔IFRS〕、開示日 2026年8月7日(https://www2.jpx.co.jp/disc/25030/140120260807514386.pdf)
1. 経営成績等の概況当該内容は、2026年8月7日に当社ホームページに掲載する「2026年12月期 第2四半期決算説明会資料」に記載しております。(当社ホームページURL)https://www.kirinholdings.com/jp/investors/
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。