

※本記事はきんでんが公開したIR資料(直近の通期決算説明資料)に基づく事実整理であり、特定銘柄の売買を推奨するものではありません。数値は開示資料に基づきますが、利益指標の定義や集計方法は会社により異なる場合があります。投資判断はご自身の責任でお願いいたします。
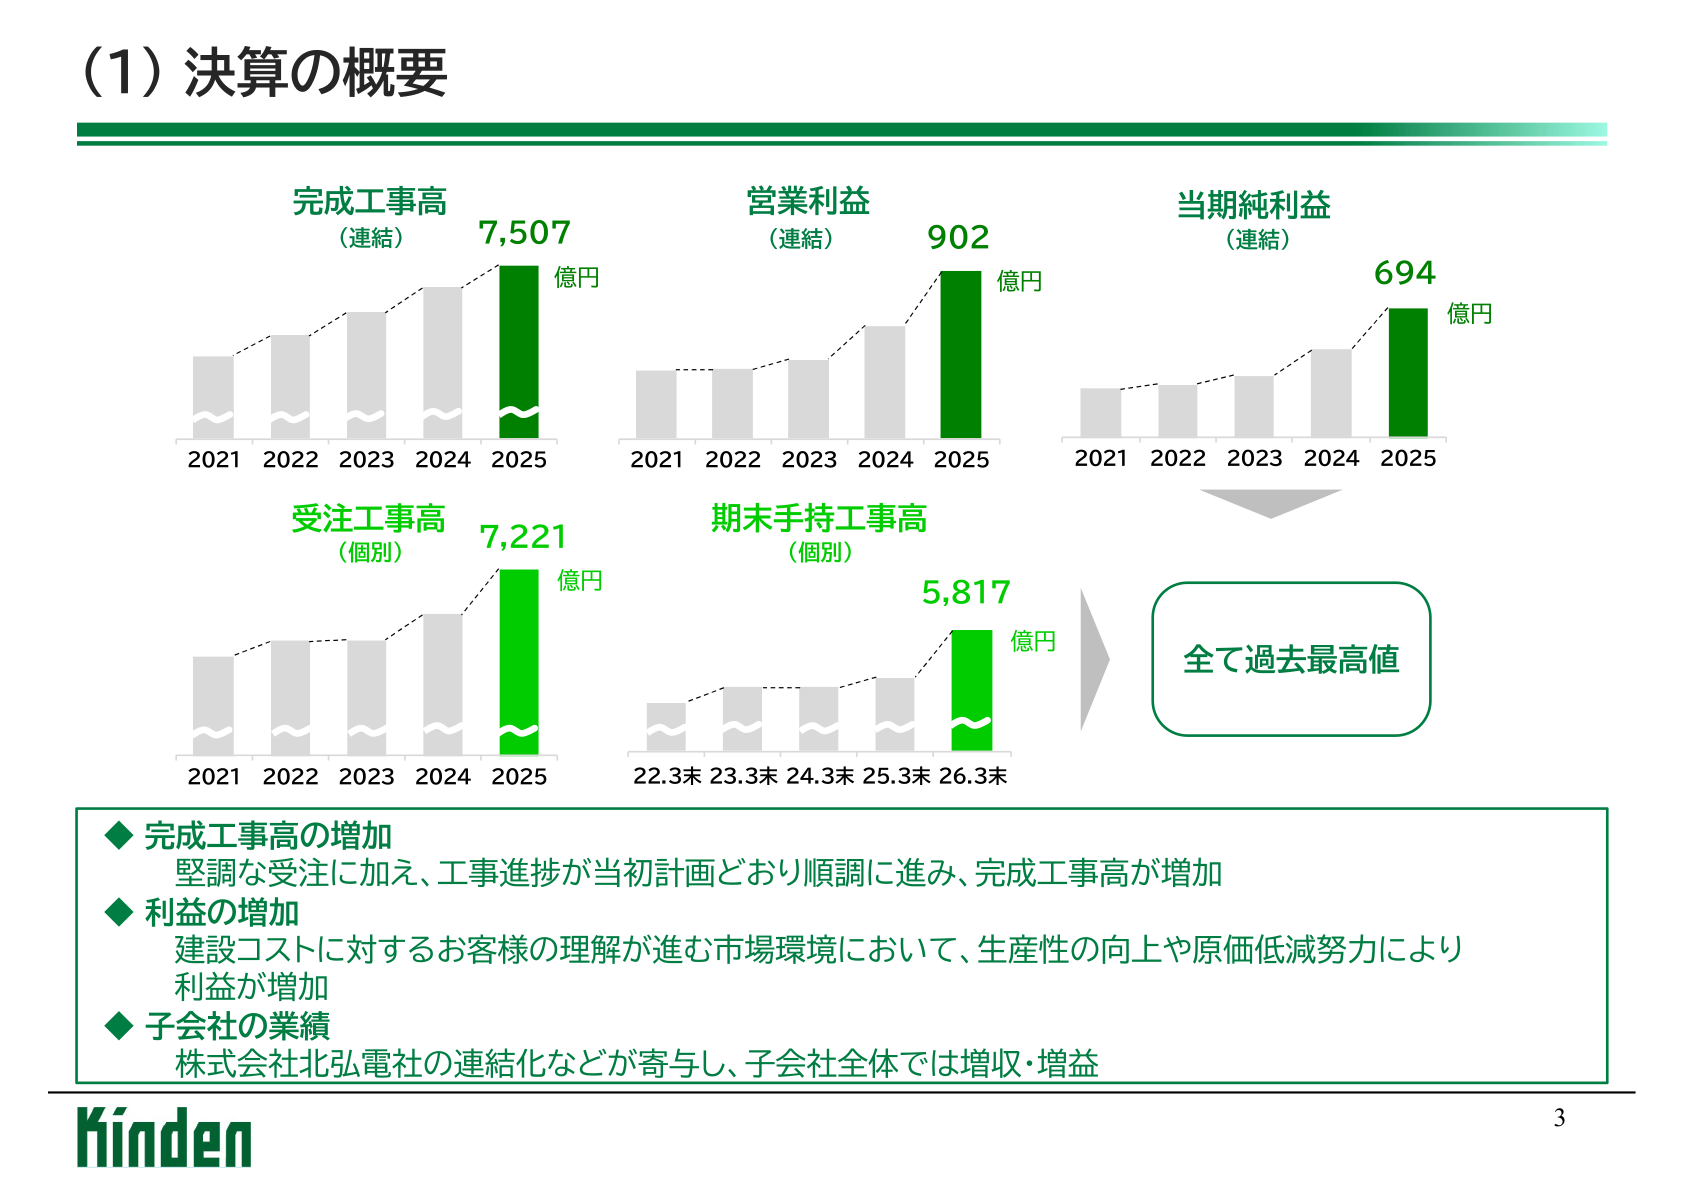
きんでんの2025年度(2026年3月期)決算は、完成工事高(連結)7,507億円、営業利益(連結)902億円、当期純利益(連結)694億円となり、受注工事高(個別)7,221億円、期末手持工事高(個別)5,817億円とあわせて全て過去最高値となった。あわせて、関西電力グループが保有する自己株式の公開買付け(TOB)を実施することも開示された。
連結業績(2025年度 実績)
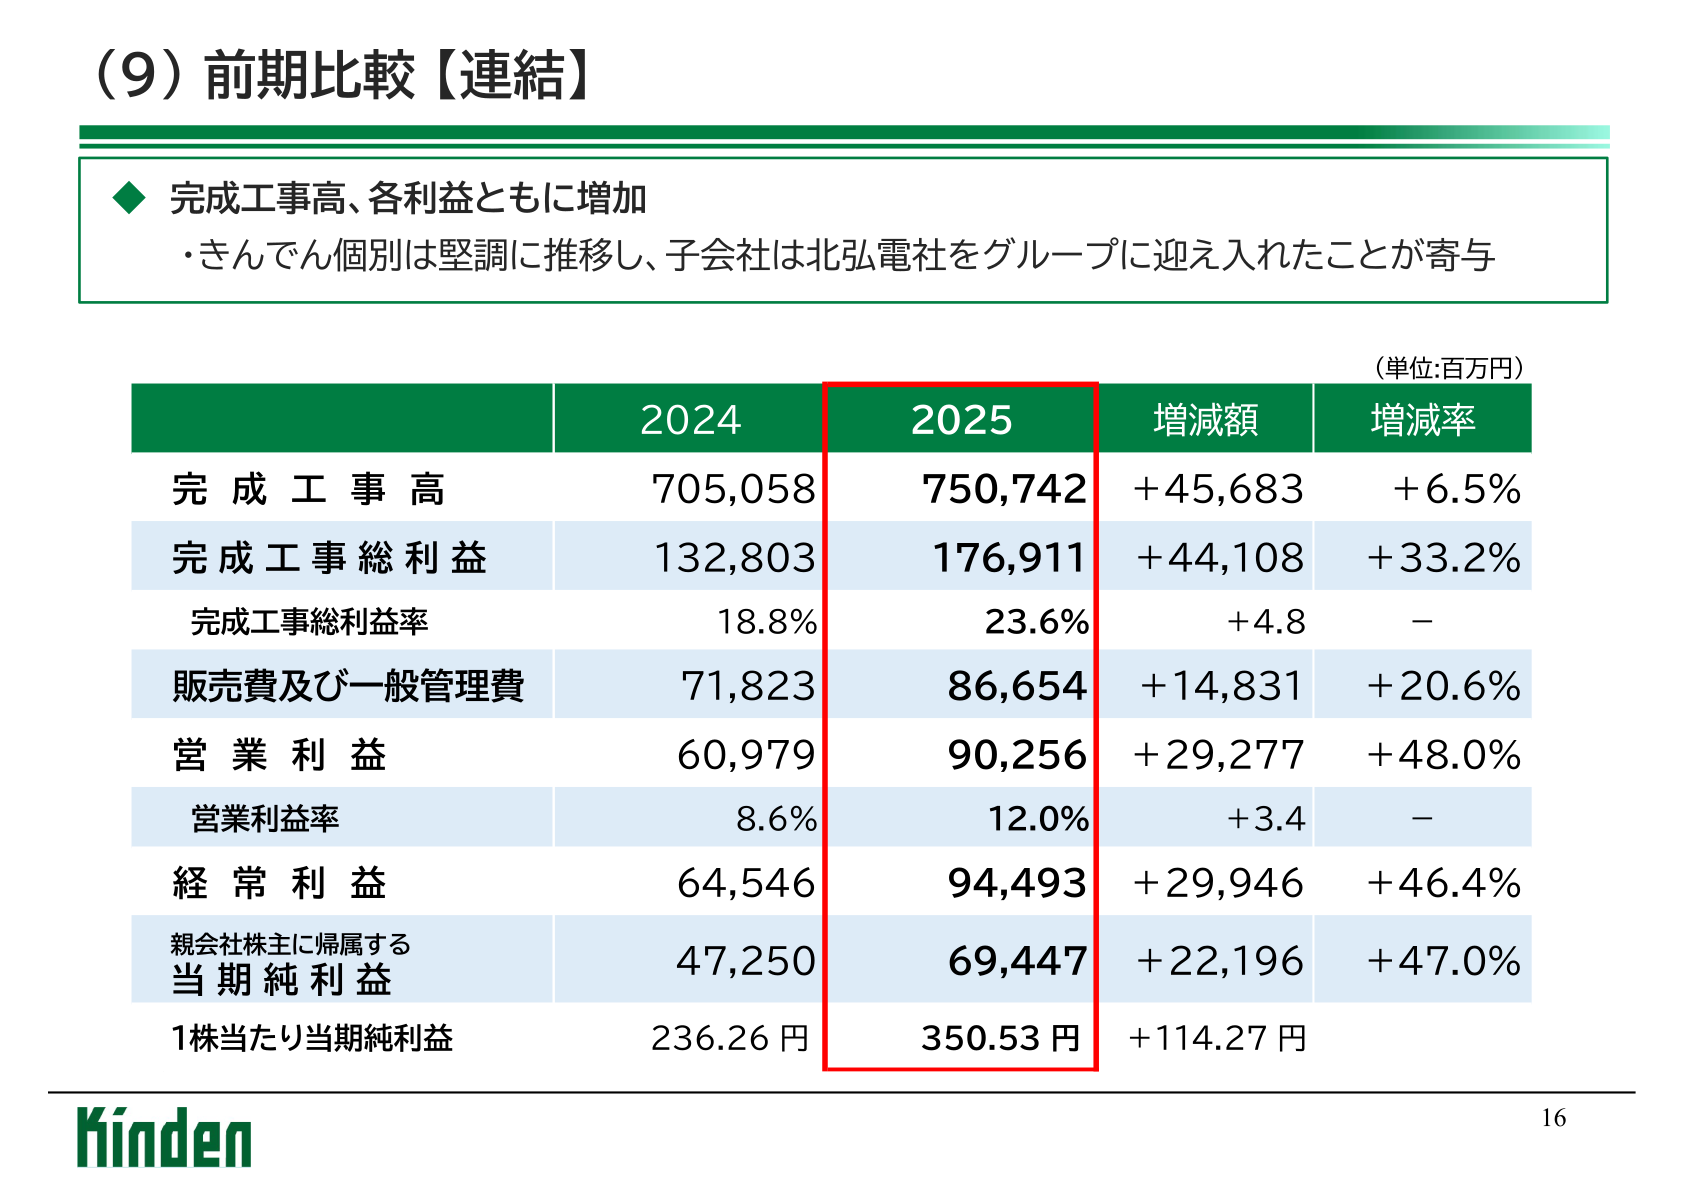
完成工事高は前期比6.5%増の750,742百万円、完成工事総利益は同33.2%増の176,911百万円で完成工事総利益率は18.8%から23.6%へ4.8pt上昇した。営業利益は同48.0%増の90,256百万円(営業利益率12.0%、前期比+3.4pt)、経常利益は同46.4%増の94,493百万円、親会社株主に帰属する当期純利益は同47.0%増の69,447百万円。2026年1月修正の連結予想(完成工事高750,000百万円、営業利益84,000百万円、経常利益87,500百万円、当期純利益65,500百万円)に対しても全項目で実績が上回った。資料は増益の要因として、建設コストに対する顧客の理解が進む市場環境のもとでの生産性向上・原価低減努力、および子会社の連結化による増収増益寄与を挙げている。
| 項目 | 2025年度(2026年3月期) | 2024年度(2025年3月期) | 増減額 | 増減率 |
|---|---|---|---|---|
| 完成工事高 | 750,742百万円 | 705,058百万円 | +45,683百万円 | +6.5% |
| 完成工事総利益 | 176,911百万円 | 132,803百万円 | +44,108百万円 | +33.2% |
| 完成工事総利益率 | 23.6% | 18.8% | +4.8pt | - |
| 販売費及び一般管理費 | 86,654百万円 | 71,823百万円 | +14,831百万円 | +20.6% |
| 営業利益 | 90,256百万円 | 60,979百万円 | +29,277百万円 | +48.0% |
| 営業利益率 | 12.0% | 8.6% | +3.4pt | - |
| 経常利益 | 94,493百万円 | 64,546百万円 | +29,946百万円 | +46.4% |
| 親会社株主に帰属する当期純利益 | 69,447百万円 | 47,250百万円 | +22,196百万円 | +47.0% |
| 1株当たり当期純利益 | 350.53円 | 236.26円 | +114.27円 | - |
工事種別・グループ会社別の受注・完成工事高、手持工事高の状況
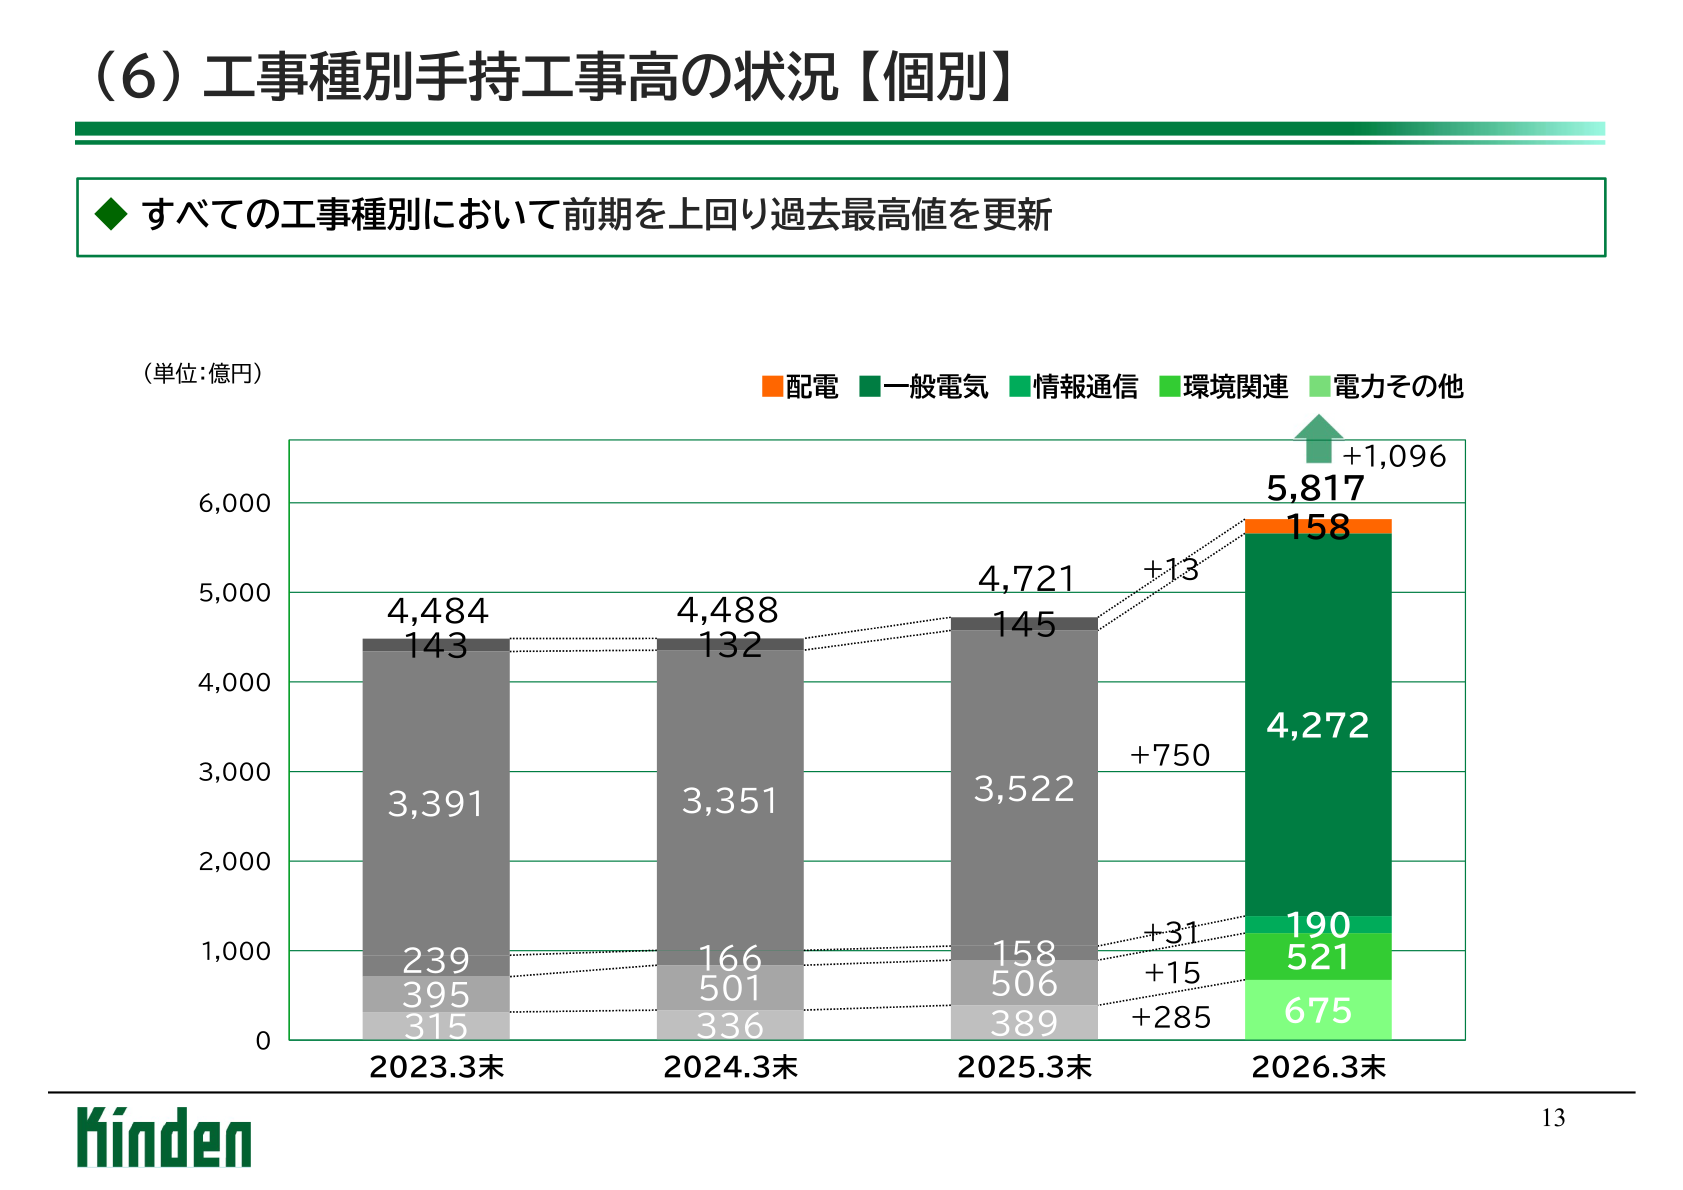
受注工事高(個別)は前期比で全ての工事種別において増加し、特に一般電気工事(事務所ビル(データセンター含む)・物流施設等が増加)と電力その他工事(大型の蓄電所工事・風力発電所工事が増加)の伸びが大きい。期末手持工事高(個別)5,817億円も全工事種別で前期を上回り過去最高値を更新した。完成工事高(連結)の456億円の増加内訳は、きんでん個別が150億円増、国内子会社(北弘電社、西原衛生工業所ほか)が209億円増、海外子会社(ドバイ子会社、ハワイ子会社ほか)が96億円増。営業利益(連結)の292億円の増加についても、きんでん個別が264億円増(完成工事高の増加・工事利益率の上昇による)、国内子会社が23億円増(北弘電社のグループ迎え入れが寄与、西原衛生工業所も堅調)、海外子会社が6億円増(ドバイ子会社・ハワイ子会社が堅調)となっている。海外(きんでん+海外子会社)の完成工事高はアジア・ハワイ/グアムともに増加し729億円(前期比+123億円)、受注工事高は734億円(同▲19億円)でほぼ前期並みだった。
| 工事種別 | 2025年度 受注高(個別) | 2024年度 受注高(個別) | 増減額 |
|---|---|---|---|
| 配電工事 | 821億円 | 783億円 | +37億円 |
| 一般電気工事 | 4,801億円 | 4,217億円 | +584億円 |
| 情報通信工事 | 527億円 | 438億円 | +89億円 |
| 環境関連工事 | 548億円 | 496億円 | +52億円 |
| 電力その他工事 | 522億円 | 255億円 | +266億円 |
財政状態・キャッシュ・フロー(連結)
2026年3月末の総資産は前期末比920億円増の9,137億円、純資産は同621億円増の6,618億円、自己資本比率は72.4%(前期末72.9%)。固定資産の増加は主にきんでん豊洲ビル、投資その他の増加は主に投資有価証券によるもの。キャッシュ・フローは、営業活動によるキャッシュ・フローが税引前利益の増加等により876億円の資金増加、投資活動によるキャッシュ・フローが固定資産の取得・子会社株式の取得等により598億円の資金減少、財務活動によるキャッシュ・フローが自己株式の取得・配当金の支払い等により301億円の資金減少となり、現金及び現金同等物は23億円減少して期末残高1,823億円となった。
通期業績予想(2026年度=2027年3月期)
2026年度は完成工事高8,100億円(前期比+7.9%換算の810,000百万円)、営業利益970億円(同+7.5%換算の97,000百万円)を見込む。資料は、堅調な建設市場、中期経営計画の取り組みで充実してきた事業基盤、豊富な手持工事と良好な事業環境を踏まえグループのさらなる成長・発展を目指すとする一方、建設コストの高騰による案件の計画中止・延期やイラン情勢をはじめとする投資抑制リスクも挙げている。
| 項目 | 2025年度実績 | 2026年度予想 | 増減額 | 増減率 |
|---|---|---|---|---|
| 完成工事高 | 750,742百万円 | 810,000百万円 | +59,257百万円 | +7.9% |
| 完成工事総利益 | 176,911百万円 | 188,000百万円 | +11,088百万円 | +6.3% |
| 完成工事総利益率 | 23.6% | 23.2% | △0.4pt | - |
| 販売費及び一般管理費 | 86,654百万円 | 91,000百万円 | +4,345百万円 | +5.0% |
| 営業利益 | 90,256百万円 | 97,000百万円 | +6,743百万円 | +7.5% |
| 営業利益率 | 12.0% | 12.0% | △0.0pt | - |
| 経常利益 | 94,493百万円 | 96,000百万円 | +1,506百万円 | +1.6% |
| 親会社株主に帰属する当期純利益 | 69,447百万円 | 70,000百万円 | +552百万円 | +0.8% |
| 1株当たり当期純利益(予想) | 350.53円 | 406.46円 | +55.93円 | - |
株主還元・自己株式の取得と公開買付け(TOB)
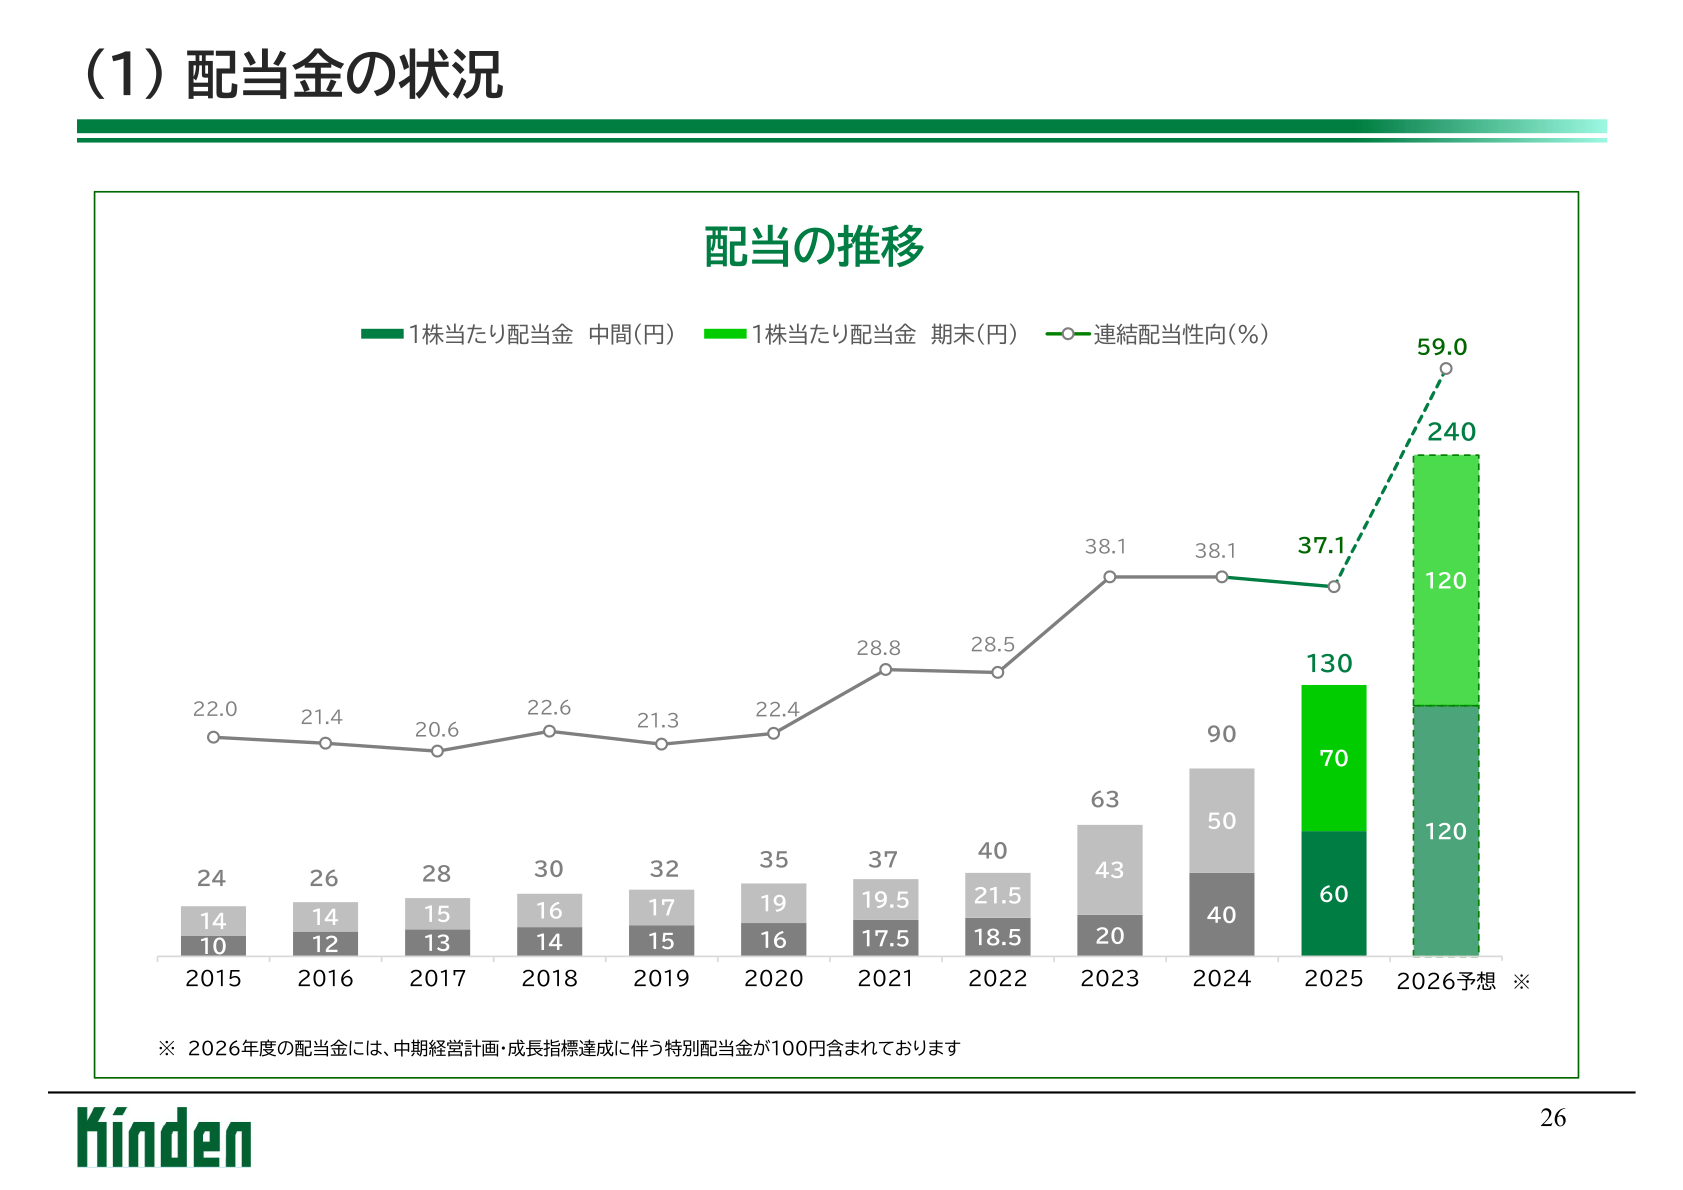
2025年度の1株当たり配当金は中間60円・期末70円の年間130円(連結配当性向37.1%)。2026年度は中間120円・期末120円の年間240円を予想し、このうち中期経営計画・成長指標達成に伴う特別配当金100円が含まれる(連結配当性向59.0%)。自己株式取得は2025年2月3日から2025年12月23日にかけて2,310,300株、取得価額の総額9,999,667,203円で終了した。あわせて、2026年4月28日から2026年6月1日にかけて自己株式の公開買付け(TOB)を実施し、33,500,000株(発行済株式総数(自己株式を除く)の16.92%)を買付価格6,677円(取得価額の総額223,679,500,000円)で取得のうえ全株を消却する予定。資料は、当社と関西電力との既存の取引関係・協業関係を今後も維持・継続していく方針のもと、双方にとって最適な資本関係を検討した結果として本件を実施するとし、関西電力とは電力の安全・安定供給に係る使命を共にする重要なパートナーであるという認識に変わりはないとしている。この結果、関西電力グループの所有株式比率は2025年期末の37%から2026年6月予想で24%へ低下する見込み。
| 2024年度 | 2025年度 | 2026年度(予想) | |
|---|---|---|---|
| 中間配当(1株当たり) | 40円 | 60円 | 120円 |
| 期末配当(1株当たり) | 50円 | 70円 | 120円 |
| 年間配当合計(1株当たり) | 90円 | 130円 | 240円 |
| 連結配当性向 | 38.1% | 37.1% | 59.0% |
※本記事はきんでんが公開したIR資料(直近の通期決算説明資料)に基づく事実整理であり、特定銘柄の売買を推奨するものではありません。数値は開示資料に基づきますが、利益指標の定義や集計方法は会社により異なる場合があります。投資判断はご自身の責任でお願いいたします。










