通期は受注高・売上高・損益を事業別に書き分ける構成が新設され大幅に細分化した一方、四半期は構成は前年から既に同等で、ESG・人的資本の実績記載が入れ替わった。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、コムシスホールディングス分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月9日 → 2026年5月12日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月7日 → 2026年8月7日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 5,401字 → 6,451字(前期比+19.4%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(463字) → あり(461字)
変化の型: 要因分析深化型、施策説明充実型
増えた要素
- 受注高・売上高・損益をそれぞれ見出しで分け、事業(通信キャリア/ITソリューション/社会システム関連)別の増減要因を説明する構成
- 日本コムシス株式会社インドネシア支店の設立
- 生成AIセンターの設置
- 次世代コンテナ型データセンター「TOSYS Cube Park NAGANO」のサービス開始
- CDP「気候変動」分野「Aリスト」選定・CDP Awards Japan2026受賞、FTSE Blossom Japan Sector Relative Index選定
- 人的資本強化(エンゲージメント向上、組織文化の醸成等)の取り組み記載
減った要素
- 「国土形成計画」やGX成長投資への言及(生成AI・AIエージェント関連の記述に置き換わった)
要約: 文字数は+19.4%増加し、増加はほぼ全て「(1)当期の経営成績の概況」に集中している。今期は受注高・売上高・損益をそれぞれ見出しで書き分け、通信キャリア事業・ITソリューション事業・社会システム関連事業ごとの増減要因を詳しく説明する構成が新たに導入され、前年の一体化した説明文から明確に細分化した。あわせてインドネシア支店設立、生成AIセンター設置、CDP Aリスト選定などの新規施策・受賞歴の記載も追加された。
四半期決算短信の比較
文字数: 1,417字 → 1,584字(前期比+11.8%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(24字) → あり(215字)
変化の型: 施策説明充実型
増えた要素
- 従業員エンゲージメントの取り組み(測定ツール導入)、CDP気候変動サプライヤー・エンゲージメント評価でのAリスト選定、SOMPOサステナビリティ・インデックス2年連続選定の記載(「取り組みと成果」)
減った要素
- 前年にあった「コムシスグループ2030ビジョン」推進体制(通信キャリア/ITソリューション/社会システム関連事業ごとの取組み)の説明
要約: 文字数は+11.8%増加。受注高・売上高・損益を事業別に説明する構成は前年から既に導入済みで変化なし。今期は末尾に従業員エンゲージメント施策やCDP・SOMPOサステナビリティ指数での評価向上といった実績が新たに加わった一方、前年にあった2030ビジョン推進体制の説明は今期は見られない。粒度自体は前年と同水準のため同等と判定。
定性文の全文(前期・今期)
通期 2025年3月期
出典: コムシスホールディングス 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月9日(https://www2.jpx.co.jp/disc/17210/140120250425525108.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度におけるわが国経済は、インバウンド需要等による個人消費の回復や雇用・所得環境の改善により、景気の緩やかな回復が続いておりましたが、地政学的リスクの高まり、エネルギー価格及び原材料価格の高騰、金融資本市場の変動等の影響を注視する必要があります。コムシスグループを取り巻く事業環境につきましては、通信インフラ分野においては、デジタルインフラの強靭化等に対応したデータセンター間相互接続の需要拡大、首都圏過密地域でのモバイルトラヒック増による通信品質問題への対応等、電気通信工事は引き続き十分な工事量が見込まれております。ITソリューション分野においては、市場全体が継続的に拡大しております。近年はデジタル技術による社会の課題解決に向けて行政・教育・医療・防災等の分野においてデータ連携基盤の整備が進められております。社会インフラ分野においては、データセンターや半導体工場の建設、都市部では大規模再開発プロジェクト、自然災害等に対応した防災・減災、国土強靭化が推進されております。国土形成計画においては、インフラのハード面の機能とICT技術を活用したソフト施策を組み合わせたインフラの高度化を図ることが求められております。また、2050年カーボンニュートラルの実現に向けたGX成長投資も期待されております。コムシスグループといたしましては、通信キャリア事業においては、10Gインターネット光回線の需要に向けた開通工事、都市部を中心とした通信品質対応工事等の既存事業に加え、インフラシェアリング事業等の新規顧客獲得に向けた営業力強化、アクセス・モバイル事業一体運営等の事業基盤強化に取り組んでまいりました。ITソリューション事業においては、アライアンスパートナーとの協業による大型案件の獲得、通信キャリア事業との連携によるリソースマネジメント及びプロジェクトマネジメント等の体制強化、首都圏での一体運営強化及びフルレイヤソリューションの提供に取り組んでまいりました。社会システム関連事業等においては、トップラインの拡大に向けてデータセンター案件、大型高速道路案件、無電柱化案件、大規模建物電気設備案件、首都圏大型再開発案件等について、グループ連携による体制強化を図り取り組んでまいりました。また、需要が高まっているデータセンター間相互接続のために伝送路工事も実施してまいりました。今後とも、DXを活用した生産性向上、多様で柔軟な働き方改革の深化等、コムシスグループの経営基盤強化を図ってまいります。また、サステナビリティの取り組みとして、引き続き温室効果ガス排出削減に向けて積極的に取り組み、SDGsの目指す社会の実現に貢献するとともに、コムシスグループの持続的成長を図ってまいります。このような状況のもと、当連結会計年度の業績につきましては、受注高638,824百万円(前期比3.4%増)、売上高614,631百万円(前期比7.6%増)となりました。また、損益につきましては、営業利益45,998百万円(前期比17.3%増)、親会社株主に帰属する当期純利益30,076百万円(前期比9.6%増)となりました。【日本コムシスグループの業績】日本コムシスグループの当期業績につきましては、売上高においては、ITソリューション事業での営業力強化による大型システム基盤更改案件の受注獲得、通信事業者からの通信品質対応工事や、社会システム関連事業の大型データセンター工事・高速道路関連工事・大規模建物電気設備工事の大幅な進捗、コムシスグループ内組織改編によるサンワコムシスエンジニアリング株式会社のITソリューション事業、社会システム関連事業の事業移管及び子会社の移管等の影響で増収となりました。損益面においては、売上高増加により増益となりました。【サンワコムシスエンジニアリンググループの業績】サンワコムシスエンジニアリンググループの当期業績につきましては、売上高においては、通信事業者の設備投資抑制による影響の他、コムシスグループ内組織改編において、ITソリューション事業、社会システム関連事業を日本コムシス株式会社へ事業移管し、子会社を日本コムシス株式会社及びコムシス情報システム株式会社へ移管したことにより減収となりました。損益面においては、業務集約による内製化及び効率化により生産性向上を図ってまいりましたが、売上連動による利益の減少をカバーできず減益となりました。【TOSYSグループの業績】TOSYSグループの当期業績につきましては、売上高においては、通信事業者からの通信品質対応工事の他、ITソリューション事業における自治体基盤システムの構築及びクラウドマネージドサービス提供による企業DX支援、また社会システム関連事業におけるPFI事業や大型施設の電気設備工事等の受注拡大が大きく業績を引き上げ、増収となりました。損益面においては、売上高増加に加え、これまで進めてきた社内プラットフォーム整備による業務DXの各種取り組みにより増益となりました。【つうけんグループの業績】つうけんグループの当期業績につきましては、売上高においては、通信事業者の設備投資抑制はあるものの、既存技術を活用した民間案件(電力、鉄道)の領域拡大、防衛・自治体通信工事への進出、NCC電気通信事業のアライアンス拡大、ITソリューション事業における行政DX案件、既存ソフト開発案件の掘り起しにより増収となりました。損益面においては、売上高増加に加え、既存通信事業とNCC事業の融合による徹底したコストコントロールの成果と事業部/事業グループ間連携による生産性向上に取り組み増益となりました。【NDSグループの業績】NDSグループの当期業績につきましては、売上高においては、通信事業者からの電磁誘導対策工事や通信品質対応工事、社会システム関連事業における電力配電設備工事の拡大や高速道路関連工事が順調に拡大した他、ITソリューション事業での大手ホテルチェーンからのVOD端末設置案件が大きく拡大し増収となりました。損益面においては、売上高増加に加え、RPA等を活用したDXの推進及び人材リソースの最適化により生産性向上を図り増益となりました。【SYSKENグループの業績】SYSKENグループの当期業績につきましては、売上高においては、民需・公共事業における大型案件の受注拡大に取り組み、社会システム関連事業における電気通信設備工事や太陽光発電工事等の受注、通信キャリア事業におけるNTT事業及びモバイル事業が好調に推移し増収となりました。損益面においては、売上高増加に加え、通信費、業務委託費等の経費削減に取り組み、増益となりました。【北陸電話工事グループの業績】北陸電話工事グループの当期業績につきましては、売上高においては、通信事業者からの電力工事やモバイル工事、ITソリューション事業における通信事業者間システムの開発、社会システム関連事業における道路付帯工事の受注、電気通信設備工事の拡大、また令和6年能登半島地震及び令和6年奥能登豪雨の復旧・復興工事により増収となりました。損益面においては、売上高増加に加え、建設・保守の一体運営や組織運営体制の見直しによるリソースの融通、業務効率化施策の展開と拠点集約等の生産性向上を図り増益となりました。今後も引き続き令和6年能登半島地震及び令和6年奥能登豪雨による災害で被災した通信設備の復旧・復興に取り組んでまいります。【コムシス情報システムグループの業績】コムシス情報システムグループの当期業績につきましては、売上高においては、通信事業者、官公庁及び金融機関等のシステム開発・構築等の受注拡大、情報通信のDXや官公庁システムのモダナイズ等の事業の拡大に加え、コムシスグループ内組織改編による子会社の移管により増収となりました。損益面においては、売上高増加に加え、プロジェクトのリスクマネジメントの徹底により増益となりました。
[参考]【当社(持株会社)の状況】当社は、日本コムシス株式会社、サンワコムシスエンジニアリング株式会社等の統括事業会社から経営管理料として1,570百万円、配当金として13,000百万円を収受いたしました。この結果、営業収益14,570百万円、営業利益13,042百万円及び当期純利益12,985百万円となりました。
(2)当期の財政状態の概況(イ)資産の部当連結会計年度末における流動資産は、前連結会計年度末に比べ25,400百万円増加し、327,747百万円となりました。これは受取手形・完成工事未収入金等が30,503百万円、未成工事支出金等が5,124百万円、リース投資資産が2,279百万円増加し、現金預金が13,712百万円減少したこと等によるものであります。固定資産は、前連結会計年度末に比べ317百万円減少し、211,983百万円となりました。これは投資その他の資産が741百万円増加し、有形固定資産が351百万円、無形固定資産が707百万円減少したこと等によるものであります。この結果、資産合計は、前連結会計年度末に比べ25,083百万円増加し、539,730百万円となりました。(ロ)負債の部当連結会計年度末における流動負債は、前連結会計年度末に比べ13,604百万円増加し、137,932百万円となりました。これは支払手形・工事未払金等が11,225百万円、未払法人税等が4,187百万円増加し、未成工事受入金が1,302百万円減少したこと等によるものであります。固定負債は、前連結会計年度末に比べ1,448百万円減少し、20,815百万円となりました。これは繰延税金負債が572百万円、退職給付に係る負債が493百万円、その他が341百万円減少したこと等によるものであります。この結果、負債合計は、前連結会計年度末に比べ12,156百万円増加し、158,747百万円となりました。(ハ)純資産の部当連結会計年度末における純資産合計は、前連結会計年度末に比べ12,927百万円増加し、380,983百万円となりました。これは親会社株主に帰属する当期純利益の計上等により利益剰余金が16,990百万円増加したこと等によるものであります。この結果、自己資本比率は69.3%(前連結会計年度末は70.3%)となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物は、前連結会計年度末に比べ13,785百万円減少し、38,146百万円(前期比26.5%減)となりました。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は以下のとおりであります。(イ)営業活動によるキャッシュ・フロー営業活動によるキャッシュ・フローは、税金等調整前当期純利益45,167百万円、売上債権の増加32,808百万円等により、16,625百万円の収入(前連結会計年度は44,275百万円の収入)となりました。(ロ)投資活動によるキャッシュ・フロー投資活動によるキャッシュ・フローは、有形固定資産の取得による支出9,517百万円等により、10,215百万円の支出(前連結会計年度は15,941百万円の支出)となりました。(ハ)財務活動によるキャッシュ・フロー財務活動によるキャッシュ・フローは、配当金の支払額13,086百万円、自己株式の取得による支出6,003百万円等により、20,217百万円の支出(前連結会計年度は17,214百万円の支出)となりました。
(4)今後の見通し次期の見通しにつきましては、地政学リスクの高まり、エネルギー価格及び原材料価格の高騰、金融資本市場の変動等の影響を注視する必要があります。コムシスグループといたしましては、通信キャリアにおける堅調な固定系の光回線開通工事や都市部を中心としたモバイル系の通信品質対応工事、継続的に拡大しているIT市場での受注拡大、データセンター及び高速道路関連設備等のインフラ整備を中心とした受注拡大に取り組むことで、売上高については、対前期増収を見込んでおります。損益面については、上記理由による売上高の増加及びDX推進等による生産性の向上を図り、当期純利益の対前期増益を見込んでおります。(コムシスグループ2030ビジョンの策定について)コムシスグループでは、2030年度を最終年度とする「コムシスグループ2030ビジョン」を策定いたしました。通信インフラ分野、ITソリューション分野、社会インフラ分野については、今後も成長が期待される市場であると見込んでおります。この分野の事業を柱に様々な社会課題の解決や社会の発展に貢献してまいります。
[連結業績予想](単位:百万円)2025年3月期 2026年3月期増減率(%)(当期) (次期)受注高 638,824 650,000 1.7売上高 614,631 620,000 0.9売上総利益 84,241 85,000 0.9営業利益 45,998 45,000 △2.2経常利益 46,650 46,000 △1.4親会社株主に帰属する当期純利益 30,076 31,000 3.1
通期 2026年3月期
出典: コムシスホールディングス 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月12日(https://www2.jpx.co.jp/disc/17210/140120260511523806.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度におけるわが国経済は、設備投資の持ち直しや賃上げによる所得環境の改善を背景に、緩やかな回復基調で推移しました。一方で、中東情勢に起因するエネルギー・原材料価格の高騰や金融資本市場の変動など、経済への影響については引き続き注視が必要な状況にあります。また、サステナビリティを取り巻く社会環境の変化のもと、2050年カーボンニュートラルの実現に向けた成長投資への期待が高まっております。当社グループを取り巻く事業環境につきましては、通信インフラ分野においては、デジタルインフラの強靭化等に対応したデータセンター間相互接続の需要拡大、全国主要都市等人口集中エリアでのモバイルトラヒック増による通信品質問題への対応及び10Gインターネット光回線に対応した設備工事が堅調に推移していることから、引き続き十分な工事量が見込まれております。ITソリューション分野においては、市場全体が継続的に拡大しております。社会の生成AIの活用・深化による投資の拡大、AIエージェントやフィジカルAI等への広がりも見えてきており、既存システムのモダナイゼーションへの投資や、行政・教育・医療・防災等の分野におけるデジタル技術による課題解決として、データ連携基盤の整備が進められております。社会インフラ分野においては、首都圏や関西圏のデータセンター建設の活況が続き、ワット・ビット連携による地方分散、都市部での大規模再開発プロジェクト、激甚化する自然災害等に対応した防災・減災、インフラの老朽化への対応等、国土強靭化が推進されております。また、インフラのハード面とICT技術を活用したソフト施策を組み合わせたインフラの高度化を図ることが求められております。
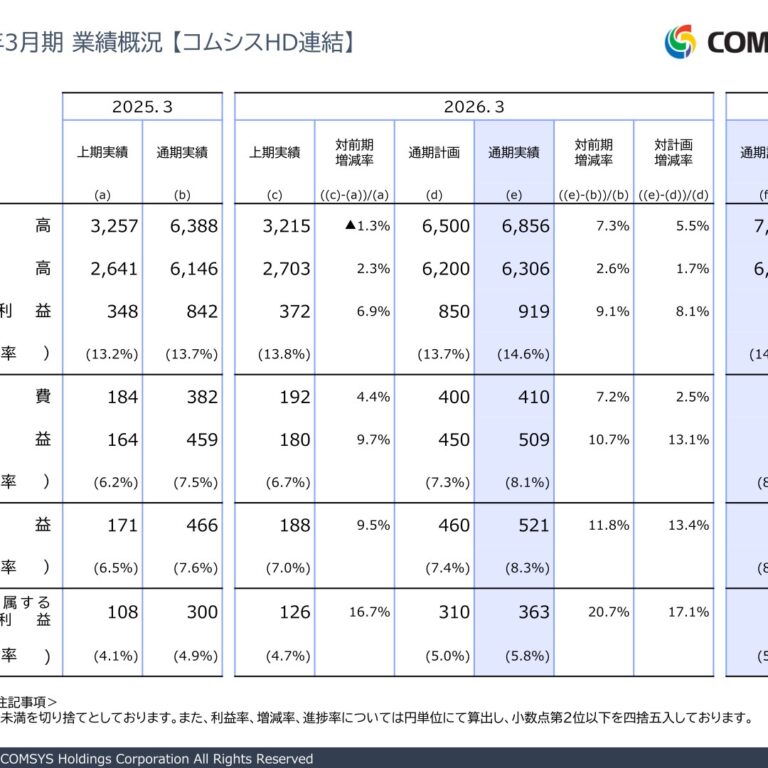
[連結業績](単位:百万円)前期比 前期比当通期連結業績増減額 増減率受注高 685,617 + 46,793 + 7.3%売上高 630,658 + 16,026 + 2.6%営業利益 50,904 + 4,906 + 10.7%経常利益 52,164 + 5,514 + 11.8%親会社株主に36,307 + 6,230 + 20.7%帰属する当期純利益前期と比較した各項目の主な増減要因は、次のとおりであります。受注高通信キャリア事業では、NTT設備事業の通信品質改善工事(モバイル)が引き続き好調に推移し、受注増となりました。ITソリューション事業では、大手民間企業等の大型システム構築案件の獲得により、受注増となりました。社会システム関連事業では、大規模データセンター案件、再生可能エネルギー案件に加え、空港関連案件及び高速道路ローカル5G通信整備案件等を獲得し、受注増となりました。その結果、受注高685,617百万円となり前期比46,793百万円(7.3%)増となりました。売上高通信キャリア事業では、NCC設備事業は設備投資の減少により減収となったものの、NTT設備事業の通信品質改善工事(モバイル)が引き続き好調に推移したことに加え、10Gインターネット光回線に対応した開通工事が堅調に推移したことから、増収となりました。ITソリューション事業では、前期に受注した大型案件である情報端末調達・保守案件やシステム開発等が順調に進捗したことにより、増収となりました。社会システム関連事業では、大規模データセンター案件や建物電気設備案件等の施工は順調に進捗し増収となったものの、前期の一過性要因による反動により減収となりました。その結果、売上高630,658百万円となり前期比16,026百万円(2.6%)増となりました。損益通信キャリア事業では、売上高の増加に加え、DXの活用による業務効率化が進展し、生産性が向上した結果、増益となりました。ITソリューション事業では、大型案件の順調な進捗により、増益となりました。社会システム関連事業では、減収だったものの、大型データセンター案件や建物電気設備案件等が堅調に進捗するとともに、生産性向上に向けた各種取り組みにより、増益となりました。その結果、営業利益50,904百万円となり前期比4,906百万円(10.7%)増、経常利益52,164百万円となり前期比5,514百万円(11.8%)増、親会社株主に帰属する当期純利益36,307百万円となり前期比6,230百万円(20.7%)増となりました。その他当社グループは、2025年5月に「コムシスグループ2030ビジョン」を策定いたしました。「通信基盤づくり×ITシステムづくり×社会システムづくり=無限の可能性」で新たな価値を届けるリーディングカンパニーをありたい姿として、グループ1つ1つの事業を大事にしながら、事業の掛けあわせにより、様々な社会課題の解決に取り組むとともに、持続可能な社会の実現に貢献するグループであり続けてまいります。また、人的資本の強化に向けて、従業員のエンゲージメント向上を重要課題と位置付け、「組織文化の醸成」「働きやすさの追求」「人材マネジメントの最適化」に取り組むことで、経営基盤の強化と組織全体の活力向上を図っております。当連結会計年度における当社グループの取り組みとして、通信キャリア事業における最適な事業運営を推進し、エリアの一体運営を実施するとともに、首都圏で活況の大型データセンター関連工事、通信品質改善工事(モバイル)を柔軟に対応するためグループ間連携による施工体制を強化しております。また、成長が期待されるインドネシア市場での事業展開を加速させるため、「日本コムシス株式会社インドネシア支店」を設立し、顧客ニーズに迅速に対応できる体制を構築しました。また、「空冷」に加え、「水冷」及び「液浸」の最新冷却技術を導入した次世代コンテナ型データセンター「TOSYS Cube Park NAGANO」(長野市)のサービスを開始いたしました。更に、生成AIの社内実務への活用浸透及び業務への本格実装による積極的な業務変革を目的として、「生成AIセンター」を設置いたしました。サステナビリティへの取り組みとしては、気候変動分野における戦略、目標設定、情報開示の透明性等が高く評価され、国際的な環境非営利団体CDPより「気候変動」分野の最高評価「Aリスト」企業に選定されました。これにより、「CDP Awards Japan2026」において表彰を受けました。また、ESG対応に優れた企業として、「FTSEBlossom Japan Sector Relative Index」の構成銘柄に選定されるなど、企業価値及び社会的評価の向上につながりました。【日本コムシスグループの業績】日本コムシスグループの当期業績につきまして、売上高においては、通信事業者からの通信品質改善工事(モバイル)、ITソリューション事業の大型システム基盤更改案件及び社会システム関連事業の大型データセンター工事・無電柱化工事に加え、再生可能エネルギー関連工事の堅調な進捗等により、増収となりました。損益面においては、売上高増加に加え、これまで取り組んできた生産性向上及び業務効率化の成果が現れ、利益率の改善にも寄与し、増益となりました。【サンワコムシスエンジニアリンググループの業績】サンワコムシスエンジニアリンググループの当期業績につきまして、売上高においては、大型データセンター関連工事等の受注獲得はあったものの、通信事業者の設備投資抑制の影響により、減収となりました。損益面においては、売上連動に伴う利益の減少により減益となりましたが、引き続き、利益の改善に向けてコストの削減と業務効率の向上に取り組んでおります。【TOSYSグループの業績】TOSYSグループの当期業績につきまして、売上高においては、通信事業者からのアクセス設備工事や通信品質改善工事(モバイル)、社会システム関連事業の電気設備工事や共同溝PFI工事が順調に進捗し、更にはITソリューション事業で増加するクラウドサービス需要の取り込みが順調に進んだことにより、増収となりました。損益面においては、売上高増加に加え、業務DXプラットフォーム活用による標準化等継続的な業務効率の向上にも取り組み、増益となりました。【つうけんグループの業績】つうけんグループの当期業績につきまして、売上高においては、通信事業者からの通信品質改善工事(モバイル)、大型データセンター関連工事等の受注があり好調だったものの、コムシスグループ内組織改編による、ITソリューション事業の連結子会社をコムシス情報システムグループへ異動したことにより、減収となりました。損益面においては、売上連動による利益の減少が大きく影響し、減益となりました。【NDSグループの業績】NDSグループの当期業績につきまして、売上高においては、通信事業者からの電磁誘導対策工事や通信品質改善工事(モバイル)の促進、社会システム関連事業における電力配電設備工事や高速道路関連工事、建物電気工事等が堅調に推移し、また、ITソリューション事業における大手ホテルチェーンからの客室情報端末やペイメントサービス事業が拡大し、増収となりました。損益面においては、売上高増加に加え、施工体制最適化等の効率化施策の推進により、増益となりました。【SYSKENグループの業績】SYSKENグループの当期業績につきまして、通信事業者、官公庁、民間等からの受注拡大に取り組む中、売上高においては、通信事業者からのアクセス設備工事や社会システム関連事業での大型工事の進捗は好調であったものの、公共事業等における大型案件の遅れにより減収となりました。損益面においては、施工面での業務内製化施策やコストコントロールに取り組み、増益となりました。【北陸電話工事グループの業績】北陸電話工事グループの当期業績につきまして、売上高においては、通信事業者からの光開通工事、電力工事、通信品質改善工事(モバイル)の受注、ITソリューション事業における通信事業者間システムの開発、社会システム関連事業における道路付帯工事の進捗により、増収となりました。損益面においては、売上高増加に加え、建設・保守の一体運営による業務効率化や業務集約による生産性向上等に取り組み、増益となりました。【コムシス情報システムグループの業績】コムシス情報システムグループの当期業績につきまして、売上高においては、通信事業者、官公庁及び金融機関等に向けたシステム開発、構築等が堅調に推移し、情報通信に関する業務のDX化や大型官公庁システムのモダナイゼーション等の着実な拡大に加え、コムシスグループ内組織改編による連結子会社の異動により、増収となりました。損益面においては、売上高増加に加え、プロジェクトのコストマネジメントの徹底により、増益となりました。
[参考]【当社(持株会社)の状況】当社は、日本コムシス株式会社、サンワコムシスエンジニアリング株式会社等の統括事業会社から経営管理料として1,726百万円、配当金として13,900百万円を収受いたしました。この結果、営業収益15,626百万円、営業利益13,876百万円及び当期純利益13,834百万円となりました。
(2)当期の財政状態の概況(イ)資産の部当連結会計年度末における流動資産は、前連結会計年度末に比べ3,135百万円増加し、330,883百万円となりました。これは現金預金が3,245百万円、受取手形・完成工事未収入金等が2,099百万円増加し、未成工事支出金等が2,727百万円減少したこと等によるものであります。固定資産は、前連結会計年度末に比べ22,842百万円増加し、234,826百万円となりました。これは有形固定資産が2,222百万円、無形固定資産が1,301百万円、投資その他の資産が19,319百万円増加したこと等によるものであります。この結果、資産合計は、前連結会計年度末に比べ25,978百万円増加し、565,709百万円となりました。(ロ)負債の部当連結会計年度末における流動負債は、前連結会計年度末に比べ4,886百万円減少し、133,046百万円となりました。これは未成工事受入金が4,603百万円増加し、支払手形・工事未払金等が9,980百万円、未払法人税等が749百万円減少したこと等によるものであります。固定負債は、前連結会計年度末に比べ4,396百万円増加し、25,211百万円となりました。これは繰延税金負債が4,593百万円、株式給付引当金が289百万円増加し、退職給付に係る負債が680百万円減少したこと等によるものであります。この結果、負債合計は、前連結会計年度末に比べ490百万円減少し、158,257百万円となりました。(ハ)純資産の部当連結会計年度末における純資産合計は、前連結会計年度末に比べ26,468百万円増加し、407,451百万円となりました。これは親会社株主に帰属する当期純利益の計上等により利益剰余金が22,253百万円増加したこと等によるものであります。この結果、自己資本比率は70.7%(前連結会計年度末は69.3%)となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物は、前連結会計年度末に比べ3,187百万円増加し、41,333百万円(前期比8.4%増)となりました。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は以下のとおりであります。(イ)営業活動によるキャッシュ・フロー営業活動によるキャッシュ・フローは、税金等調整前当期純利益52,471百万円、仕入債務の減少10,893百万円等により、42,469百万円の収入(前連結会計年度は16,625百万円の収入)となりました。(ロ)投資活動によるキャッシュ・フロー投資活動によるキャッシュ・フローは、有形固定資産の取得による支出10,886百万円等により、15,642百万円の支出(前連結会計年度は10,215百万円の支出)となりました。(ハ)財務活動によるキャッシュ・フロー財務活動によるキャッシュ・フローは、配当金の支払額14,048百万円、自己株式の取得による支出10,046百万円等により、23,785百万円の支出(前連結会計年度は20,217百万円の支出)となりました。
(4)今後の見通し当社グループといたしましては、通信キャリア事業では通信品質改善工事(モバイル)が引き続き好調に推移することに加え、メタル回線から光回線への設備移行等の取り組みにより工事量増加を見込んでおります。ITソリューション事業では、官公庁・自治体における国内ITサービス市場の成長に加え、大企業のAI関連投資の継続やクラウド環境におけるマネージドサービス需要の拡大等により、受注拡大を見込んでおります。社会システム関連事業では、大型データセンター案件、高速道路関連設備案件、再生可能エネルギー案件等、インフラ整備を中心とした受注拡大を見込んでおります。これらの結果、売上高及び損益面につきましては、売上高の増加に加え、更なるDXの活用による生産性向上を図ることにより、前期比増収増益を計画しております。また、人的資本経営の推進による従業員エンゲージメントの向上を図るとともに、サステナビリティ及びガバナンスを意識した事業運営に継続して取り組んでまいります。
[連結業績予想](単位:百万円)2027年3月期2026年3月期増減率(当期) (次期)受注高 685,617 720,000 5.0%売上高 630,658 670,000 6.2%営業利益 50,904 54,000 6.1%経常利益 52,164 55,000 5.4%親会社株主に36,307 37,860 4.3%帰属する当期純利益
四半期 2026年3月期 第1四半期
出典: コムシスホールディングス 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月7日(https://www2.jpx.co.jp/disc/17210/140120250807533912.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間における連結業績は、次のとおりです。当第1四半期 前年同期比 前年同期比(単位:百万円)連結業績 増減額 増減率受注高 171,408 △ 6,570 △ 3.7%売上高 128,268 + 3,159 + 2.5%営業利益 7,639 + 538 + 7.6%経常利益 8,301 + 573 + 7.4%親会社株主に5,793 + 1,214 + 26.5%帰属する四半期純利益前年同期と比較した各項目の主な増減要因は、次のとおりです。受注高通信キャリア事業では、通信品質向上工事(モバイル)が前期に引き続き好調に推移しましたが、前期に特定地域で高い需要があった屋外通信設備工事(アクセス)の受注量が減少しました。ITソリューション事業では、大型システム構築案件を受注しました。社会システム関連事業では、前期に電気設備工事の大型案件を獲得した反動を除けば順調に推移しました。その結果、受注高は前年同期比6,570百万円(3.7%)減の171,408百万円となりました。売上高通信キャリア事業では、NTT設備事業が通信品質向上工事(モバイル)の効果により前期に引き続き好調でしたが、NCC設備事業は設備投資の減少により低調に推移しました。ITソリューション事業では、情報端末の調達・保守案件が好調でした。社会システム関連事業では、データセンター案件や建物電気設備案件が堅調に推移しました。その結果、売上高は前年同期比3,159百万円(2.5%)増の128,268百万円となりました。損益通信キャリア事業では、NCC設備事業は低調でしたが、NTT設備事業は好調に推移しました。ITソリューション事業は売上連動により好調に推移しました。社会システム関連事業も堅調に推移しました。その結果、営業利益は前年同期比538百万円(7.6%)増の7,639百万円、経常利益は前年同期比573百万円(7.4%)増の8,301百万円、親会社株主に帰属する四半期純利益は前年同期比1,214百万円(26.5%)増の5,793百万円となりました。当社グループは、2025年5月9日に「コムシスグループ2030ビジョン」を発表いたしました。同ビジョンの達成に向け、グループ全体で事業基盤の強化に取り組んでおります。通信キャリア事業では、アクセス・モバイルの一体運営を通じて、技術者のマルチスキル化を推進しております。ITソリューション事業では、首都圏での一体運営を進め、技術者の最適配置を図っております。社会システム関連事業では、データセンター案件や大型高速道路案件を中心に、グループ連携による技術力向上に取り組んでおります。
(2)当四半期の財政状態の概況当第1四半期連結会計期間末の総資産は、受取手形・完成工事未収入金等が減少したことなどにより前連結会計年度末に比べ34,743百万円減少し504,987百万円、負債は、支払手形・工事未払金等が減少したことなどにより前連結会計年度末に比べ31,685百万円減少し127,062百万円となっております。また、純資産は、利益剰余金の配当等により前連結会計年度末に比べ3,057百万円減少し、377,925百万円となりました。
(3)連結業績予想などの将来予測情報に関する説明2026年3月期の通期連結業績予想につきましては、2025年5月9日に発表いたしました業績予想から変更はございません。
四半期 2027年3月期 第1四半期
出典: コムシスホールディングス 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月7日(https://www2.jpx.co.jp/disc/17210/140120260806512594.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間における連結業績は、次のとおりであります。(単位:百万円)当第1四半期 前年同期比 前年同期比連結業績 増減額 増減率受注高 194,116 + 22,708 + 13.2%売上高 139,329 + 11,060 + 8.6%営業利益 9,905 + 2,265 + 29.6%経常利益 10,587 + 2,285 + 27.5%親会社株主に8,538 + 2,745 + 47.4%帰属する四半期純利益前年同期と比較した各項目の主な増減要因は、次のとおりであります。受注高通信キャリア事業では、NCC設備事業は設備投資の減少により低調でしたが、NTT設備事業の通信品質改善工事(モバイル)が前期に引き続き好調に推移したことにより受注増となりました。ITソリューション事業では、前期の大型案件の反動があり、受注減となりました。社会システム関連事業では、大規模データセンター案件の獲得や、4月から連結子会社化した受注高を加え受注増となりました。その結果、受注高は前年同期比22,708百万円(13.2%)増の194,116百万円となりました。売上高通信キャリア事業では、NTT設備事業の通信品質改善工事(モバイル)が前期に引き続き好調のため増収となりました。ITソリューション事業では、前期の大型案件の反動を別の案件でカバーし前年同期並みとなりました。社会システム関連事業では、大規模データセンター案件等の施工が順調に進捗していることに加え、連結子会社が増えたことにより増収となりました。その結果、売上高は前年同期比11,060百万円(8.6%)増の139,329百万円となりました。損益通信キャリア事業では、売上高の増加に加え、通信品質改善工事(モバイル)が好調に推移し増益につながりました。ITソリューション事業では、前期の大型案件の反動がありましたが別の案件でカバーしました。社会システム関連事業では売上高の増加により好調に推移するとともに、生産性向上に向けた各種取り組みにより増益となりました。その結果、営業利益は前年同期比2,265百万円(29.6%)増の9,905百万円、経常利益は前年同期比2,285百万円(27.5%)増の10,587百万円となりました。親会社株主に帰属する四半期純利益は投資有価証券売却等により、前年同期比2,745百万円(47.4%)増の8,538百万円となりました。取り組みと成果従業員エンゲージメント向上の取り組みとして、グループ共通のエンゲージメント測定ツールを導入いたしました。本施策によりグループをあげて従業員と目線を合わせ、エンゲージメントの向上に努めてまいります。また、サステナビリティ経営の取り組みの成果として、昨年度CDP「気候変動」分野でAリスト企業に選定された事に続き、同分野のサプライヤー・エンゲージメント評価でもAリスト企業に選定されました。さらにSOMPOサステナビリティ・インデックスの構成銘柄に2年連続で選定され気候変動への継続的な事業活動を総合的に評価されました。
(2)当四半期の財政状態の概況当第1四半期連結会計期間末の総資産は、受取手形・完成工事未収入金等が減少したことなどにより前連結会計年度末に比べ14,126百万円減少し551,582百万円、負債は、支払手形・工事未払金等が減少したことなどにより前連結会計年度末に比べ10,571百万円減少し147,686百万円となっております。また、純資産は、利益剰余金の配当等により前連結会計年度末に比べ3,555百万円減少し、403,896百万円となりました。
(3)連結業績予想などの将来予測情報に関する説明2027年3月期の通期連結業績予想につきましては、2026年5月12日に発表いたしました業績予想から変更はございません。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。