通期はGearbulk・LBC社買収の影響説明や新セグメント予告など内容の入れ替えが中心で粒度は同等、四半期は連結子会社の決算期統一に伴う新規注記セクションの追加などにより明確に細分化した。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、商船三井分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年4月28日(推定) → 2026年4月30日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年7月30日(推定) → 2026年8月7日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 6,543字 → 7,479字(前期比+14.3%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(0字) → あり(540字)
変化の型: 会計基準変更型、施策説明充実型、出来事型
増えた要素
- 新設「ケミカルロジスティクス事業」セグメント再編の予告説明(次期2027年3月期より)
- 累進配当・総還元性向40%を目安とした新配当方針(Phase2)の詳細説明
- Gearbulk Holding AG連結子会社化に伴う減価償却費増加等の影響説明
- LBC Tank Terminals Group買収に伴うのれん償却等の説明
- 新規取得不動産物件(豪州135 King Street、英国Capital House等)の利益貢献説明
減った要素
- 次期(2026年3月期)向けの報告セグメント名称・区分変更の予告注記3項目(電力炭事業→ドライバルク事業等、本年は実施済のため記載なし)
要約: 前期はOCR由来でノイズを含むが、大枠の見出し構成(①当期の経営成績、②今後の見通し、(2)財政状態、(3)配当方針)は今期と同じ。今期はGearbulk・LBC社の買収影響やケミカルロジスティクス事業の新設予告、累進配当方針の詳細化など内容が更新されているが、セグメントごとの説明の深さは前期と同水準で、granularityは同等と判定した。
四半期決算短信の比較
文字数: 5,285字 → 9,644字(前期比+82.5%、増加)
見出し構成の変化: あり
粒度の判定: 細分化
セグメント情報注記: あり(24字) → あり(473字)
変化の型: 会計基準変更型、要因分析深化型、施策説明充実型
増えた要素
- 新設「ケミカルロジスティクス事業」セグメントの業績説明
- 連結子会社384社の決算期統一(12月末→3月末)に関する追加情報注記
- 「(3)四半期連結財務諸表に関する注記事項」の新設(税金費用の計算方法等の会計処理注記)
- 業績予想の据え置き理由・前提条件(ペルシャ湾・紅海航行状況)の詳細記載
- セグメント別の期初予想と今回予想の比較(第2四半期累計・通期)
要約: 「(3)四半期連結財務諸表に関する注記事項」という新セクションが追加され、連結子会社384社の決算期統一という会計基準変更の説明が加わった。本文の経営成績の概況も数値言及・セグメント言及が大きく増加しており(数値言及34→70)、細分化と判定した。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 商船三井 2025年3月期 決算短信〔日本基準〕、開示日 2025年4月28日(推定)(https://www2.jpx.co.jp/disc/91040/140120250428525567.pdf)
1. 経営成績等の概況(1) 当期の経営成績の概況①当期の経営成績前連結会計年度 当連結会計年度(自 2023年4月1日 (自 2024年4月1日 増減額/増減率至 2024年 3 月31日) 至 2025年 3 月31日)売上 (人親会社株主に帰属する人 2, 616 4, 254 1,638 / 62.6%
※平均補油価格 (全油種)当期の対ドル平均為夫 レートは、前期比\9. 36/US$円安の\152. 79/US$となりました。また、当期の船舶燃料油価格平均は、前期比US$17/MT下落し、US$603/MTとなりました。当期の業績につきましては、売上高 1 兆7, 754億円、営業損益1, 508億円、経常損益4, 197億円、親会社株主に帰属する当期純損益は4, 254億円となりました。セグメントごとの売上高及びセグメント損益 (経常損益) 、それらの対前期比較及び概況は以下のとおりです。上段が売上高 (億円) 、下段がセグメント損益 (経常損益) (億円)前連結会計年度 当連結会計年度セグメントの名称 (自 2023年4月1日 (自 2024年4月1 日 増減額/増減率至 2024年 3 月31日) 至 2025年 3 月31日)ーー 、 3, 955 4, 000 44 / 1.1%372 139 人へ232 / へ62.5%、 、 、 4, 378 5, 715 1.336 / 30.5%エネルギー事業 ーーーーーーーーーーーーーーーーーーーーーーーー二ーーーーーーーーーーーーーーーーーーーーーーーーゴーーーーーーーーーーーーーーーーーーー669 1.036 367 / 55.0%1 EAN mr 6, 187 6, 159 人へ28 / へ0.5%半生送事業 1, 255 3.029 | 1,.773 / 141.3%_- 語証押押 563 593 29 / 5.2%515 2, 176 1.660 / 322.4%、 ーー 、 1, 046 1, 147 100 / 9.6%90 81 人へ9 / へ10.3%_- 、 408 434 25 / 6.3%うち、不動産事業 ーーーーーーーーーーーーーーーーーーーーーニーーーオーーーーーーーーーーーーーーーーーーーーーーーーゴーーーーーーーーーーーーーーーーーーー86 109 23 / 26.7%491 536 45 / 9.2%関連事業 ーーーーーーーーーーーーーーーーーーーーーーーーゴーーーーーーーーーーーーーーーーーーーーーニーーーユーーーーーーーーーーーーーーーーーーー|29 25 人へ3 / へ12.6%218 194 人へ23 / へ10.7%43 6 人へ36 / へ84.2%(注) 「売上高」は外部顧客に対する売上高を表示しております。ー2-(4A) ドライバルク 事業ケープサイズの市況は、上半期は西裏州・ブラジルの鉄鉱石出荷や西アフリカのボーキサイト出荷が堅調で、概ね底堅く推移しました。下半期は、12月から2月にかけてのブラジルの雨季による鉄鉱石出荷の停滞に伴い、船腹需給が緩和したことで一時低迷しましたが、 3 月以降は出荷量の増加と共に回復基調となりました。パナマックス以下の市況は、上半期は石炭・穀物の底堅い出荷に加え、中国からの鋼材の上吐盛な荷動きに支えられ堅調に推移 しました。下半期は、パナマ運河の滞船が解消し船腹の稼働率が上がったこと、中国国内需要の低迷、水域間の需給バランス悪化により低調なマーケットが続いたものの、年明け以降は南米穀物の好調な出荷も伴い、市況は回復基調となりました。ドライバルク 事業全体としては、上期に好況を維持したケープサイズ市況による改善効果はありましたが、前年度計上した貸倒引当金の戻し入れによる利益が剥落した影響という特殊要因もあり、前期比で減益となりました。(B) エネルギー事業<タンカー>原油船は、限定的な新造船供給や地政学的リスクの高まりを受けたプラス要因と、中国の需要減少や0PECプラスの生産調整等のマイナス要因が打ち消し合い、前期比並みの市況で底堅く推移しましたが、機をとらえた輸送契約の更改により収益性が向上しました。石油製品船は、中国内需の落ち込みを起因として、製油所の稼働低下に伴う石油製品生産量の減少から中国積み市況への影響はあったものの、米国や中東出しの輸送需要が継続したこと、また限定的な新造船供給により市況は堅調に推移しました。LPG船は、米国及び中東からの輸出は堅調だったものの、パナマ運河の混雑緩和によるトンマイル減少で、市況は前期比でやや軟化しました。灯かる中、新造船の表工、契約更改等により前期比で増益となりました。ケミカル船においては中東情勢を背景に多くの船社が喜望峰経由の航路を選択しているためトンマイルが伸長し、好市況が続きました。加えて、当社100%子会社のMOL Chemical Tankers Pte. Ltd. が2024年3月に株式を取得し、連結子会社としたFairfield Chemical Carriers Pte. Ltd. も増益に頁献しました。このような事業環境下、タンカー事業全体としては前期比で増益となりました。<オフショアラ>FPS0事業においては、三井海洋開発帆の持分法適用化に伴う株式再評価による、持分法による投資利益の計上もあり、前期比で増益となりました。液化ガス>LNG船事業は、既存の長期筑船愉約や新造船普工に伴い安定的な利益を確保 しましたが、管理船の入選等による一時的な費用増により前期比で減益となりました。LNGインフラ事業は、新規プロジェクトの開始や既存プロジェクトの安定操業により、前期比で増傘となりました。(C) 製品輸送事業<くコンテナ船>新造船大量竣工による船腹供給量の増加が見られましたが、喜望峰経由の輸送による供給制約や欧米航路の力強い和荷動きにより引き締まった矯給環境が続き、スポット運賃市況も高水準で推移しました。その結果、当社持分法適用会社である0cean Network Express Pte. Ltd. においても前期比で大幅な増益となりました。く自動車船>完成車輸送需要は堅調に推移し、港溶混雑の発生や紅海の人避航継続による影響を受けたものの、運航効率の向上や為替の影響等により、前期比で増益となりました。くその他製品輸送>港江事業においては、国内コンテナターミナル事業の取扱量は概ね堅調に推移しました。一方、ロジスティクス事業は、荷動きの回復により航空・海上貨物の取扱量が増加 したものの、競争の激化に加え仕入れ価格の上昇により前期比で減益となりました。() ウェルビーイングライフ事業く不動産事業>当社グループの不動産事業の中核であるダイビル偶の業績が堅調に推移し、持分法適用会社の増加に伴う持分法による投資利益の計上等により前期比で増益となりました。ー3一<フェリー・内航RORO船>帆商船三井さんふらわあにおいては、急激なコストインフレ影響を受けながらも、貨物事業はモーダルシフトの進行により積高が前期比で大幅に増加 しました。 旅客事業も好調で、5年人ぶりにコロナ福前の乗船客数まで回復し、前期比で増益となりました。<クルーズ事業>堅調な旅行需要を捉え、利用客数は好調であったものの、MITSUI OCEAN FUJI就航に向けた費用が先行し、前期比で減益となりました。(*) 関連事業眼船事業及び商社事業を含む関連事業は前期比で減益となりました。(PF) その他その他の事業には、船舶運航業、船舶管理業、金融業等がありますが、前期比で減益となりました。
②⑨今後の見通し当期実績 次期 (見通し) 、ト Sa直 (人親会社株主に帰属する凍 4, 254 1, 700 2, 55460.0%
※1 平均補油価格 (全油種)※2 HSFO (High Sulfur Fuel 0i1) 平均補油価格※3 VLSFO (Very Low Su1fur Fuel1 0i1) 平均補油価格2025年 4月 1 日付けの組織改編に伴い、次期2026年 3 月期より次の通り変更を予定しています。
(1) 「エネルギー事業」に含めていた「電力炭事業」を「ドライバルク事業」に含めます。(2) 「エネルギー事業」のうち、従来の「LNG船事業」を「LNG・エタン船事業」に、従来の「LNGインフラ事業」を「ガスインフラ事業」に名称変更します。
(3) 「製品輸送事業」のうち、従来の「その他製品輸送事業」に含めていた自動車ターミナル事業を、従来の「自動車船事業」に含めます。 これに伴い、従来の「自動車船事業」を「自動車輸送事業」に名称変更します。(A) ドライバルク 事業ケープサイズの市況は、了堅調な鉄鉱石やボーキサイトの出荷見込みに加え、新造船供給圧力の弱まり既存船舶の定期入涯等により、船腹夫給が引き締まることが予想され、了堅調な市況推移が見込まれます。パパナマックス以下の市況は、前年下半期から回復傾向にありましたが、米国の高関税政策によって海上荷動きの停滞が予想されるため、市況は下落する見込みです。前年度連結子会社化したGearbulk Holding AGは、主力事業の一つであるプロジェクト貨物輸送が堅調で、商船三井ドライバルク 船隊との連携によるシナジーの創出も期待できますが、このような事業環境下、ドライバルク 事業全体としては、前期比で減益となる見込みです。(B) エネルギー事業原油船は、米国の高関税政策等による世界経済低迷の懸念はあるものの、新造船供給が極めて限定的であること、イラン・ロシア産原油に対する制裁強化及び米国新政権の石油掘削推進による米国出 し貨物の増加、OPECプラス諸国の減産規模縮小等を背景に、市況が底堅く推移する見込みです。石油製品船は引き続き中国経済の減速や中東情勢を含む地政学リスクの不安定さが懸念とおなっています。また米国による制裁措置の影響で一定数船舶の解撤が進むことが予想される一方で、2025年後半にかけて新造船供給圧力が高まる見込みです。ー4ーLPG船については、米国及び中東産LPcの出荷増加により供給は堅調であり、主に中国の石油化学産業及びインドの民生需要が牽引することで、市況は安定的に推移する見込みです。一方、米国・中国間の関税問題による一時的な市況悪化の可能性が見込まれます。ケミカル船においても同様に、米国の高関税政策による輸送需要減少が見込まれるため、前期比で減益となる見込みです。オフショア事業は、既存の長期貸船契約により引き続き安定的な利益を確保する見込みです。液化ガス事業のうち、LNG・エタン船事業は、既存の長期契約の継続や新規契約への投入が決まっている新造船謎により安定利益を維持します。ガスインフラ事業は、引き続き既存プロジェクトの安定操業により前期比で増益となる見込みです。このような事業環境下、エネルギー事業全体としては、前期比で減益となる見込みです。(C) 製品輸送事業コンテナ船事業は、米国の高関税政策の影響で、中国発北米向け貨物の和荷動き減少を織り込んでおり減益を見込んでおりますが、需要動向に応じた機動的な配船等により一定程度の利益を確保すると想定しています。自動車輸送事業は、地政学リスクや各国政府の貿易政策を注視しながら、グローバル経済の変化を機敏に宗知し、臨機応変に対応しながら効率的な運航に取り組みます。港湾事業は、国内コンテナターミナル事業については米国の高関税政策の影響により取扱量の減少を見込みます。ロジスティクス事業についても同様に米国の高関税政策の影響により厳しい競争環境の継続が見込まれるものの、新たに導入した地域本社制 (商船三井ロジスティクス條) の下、海外営業強化を図ります。このような事業環境下、製品輸送事業全体としては、前期比で減益となる見込みです。(①) ウェルビーイングライフ事業不動産事業は、ダイビル帳が保有する既存オフィス・商業ビル等は引き続き高稼働により堅調な利益を確保するものの、一部の物件の建砺えの影響及び前年度計上した持分法による投資利益の剥落並びに開発費用の先行により、前期比で減益となる見込みです。フェリー・内航RORO船事業においては、2025年上期に通算4隻月となる新造LNG燃料フェリー「さんふらわあ ぴりか」が就航し、引き続き貨物需要を順調に取り込んでいく見込みです。クルーズ事業は、MITSUT OCEAN FUJIの収益貢献が始まり、徐々に損益が改善していく見込みです。このような事業環境下、ウェルビーイングライフ事業全体としては、前期比で減益となる見込みです。(*) 関連事業委船事業及び商社事業を含む関連事業は前期比で減益となる見込みです。(2 ) 当期の財政状態の概況2025年 3 月期において、企業結合に係る暫定的な会計処理の確定を行っており、2024年 3 月期に係る各数値については、暫定的な会計処理の確定の内容を反映させております。
①資産、負債及び純資産の状況当連結会計年度未の総資産は、前連結会計年度未に比べ8, 623億円増加 し、4 兆9, 844億円となりました。 これは主に船舶が増加 したことによるものです。負債は、前連結会計年度示に比べ5, 077億円増加し、 2 兆2, 602億円となりました。 これは主に長期借入金が増加したことによるものです。純資産は、前連結会計年度未に比べ3, 545億円増加し、 2 兆7, 242億円となりました。 これは主に利益剰余金が増加したことによるものです。以上の結果、自己資本比率は前連結会計年度末に比べ、3.2ポイント低下し、53.99%となりました。
②キャッシュ・ブローの状況当連結会計年度未における現金及び現金同等物は、前連結会計年度示に比べて、404億円増加 し、1, 559億円となりま した。 当連結会計年度における各キャッシュ・フローの状況は、次のとおりです。営業活動によるキャッシュ・フローは、税金等調整前当期純利益が4, 527億円となったこと等により、3, 604億円(前期3, 142億円あま) となりました。投資活動によるキャッシュ・フローは、船舶を中心とする固定資産の取得及び売却等により、ハへ4, 508億円 (前期人へ3, 528億円) となりました。財務活動によるキャッシュ・フローは、長期借入金による収入等により、1, 170億円 (前期497億円) となりました。_5ー-(参考)2021年 2022年 2023年 2024年 2025年3 月期 3 月期 3 月期 3 月期 3 月期時価ベースの 。、 6 22. 3 46. 1 33.6 40.5 37.8インタレスト・カバレッジ・ (倍) 7.7 26.6 31.2 18.8 17.7レシオ自己資本比率 : 自己資本ノ総資産時価ベースの自己資本比率 : 株式時価総額ノ総資産債務償本年数 : 有利子負債プ営業キャッシュ・フローインタレスト・カバレッジ・レシオ : 営業キャッシュ・フローノ利払い
※ 各指標は、いずれも連結ベースの財務数値により計算しております。※ 株式時価総額は、期末株価終値期末発行済株式総数により算出しております。※ 営業キャッシュ・フローは連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。
※ 2025年 3 月期において、企業結合に係る暫定的な会計処理の確定を行っており、2024年 3 月期に係る各数値については、曹定的な会計処理の確定の内容を反映させております。
(3) 利益配分に関する基本方針及び当期・次期の配当当社は、積極的な事業投資による企業価値向上及び配当を通じた株主への直接的な利益還元を経営上の基本方針と しております。グループ経営計画 「BLUE ACTION 2035」 のPhase 1 (2023て2025年度) 期間においては、連結配当性向30%を目安として業績に連動 した配当を行う方針とし、かつ1 株当たり150円の下限配当を設定しております。当期 (2025年 3 月期) におきましては、期末配当金を1 株当たり180円とする予定です。 年間配当金は、中間配当金180円とあわせて 1 株当たり360円となります。また、次期 (2026年 3 月期) の配当につきましては、見通しの利益を確保できる前提で、 1 株当たり150円 (うち中間配当金75円) を予定しております。
通期 2026年3月期
出典: 商船三井 2026年3月期 決算短信〔日本基準〕、開示日 2026年4月30日(https://www2.jpx.co.jp/disc/91040/140120260421507811.pdf)
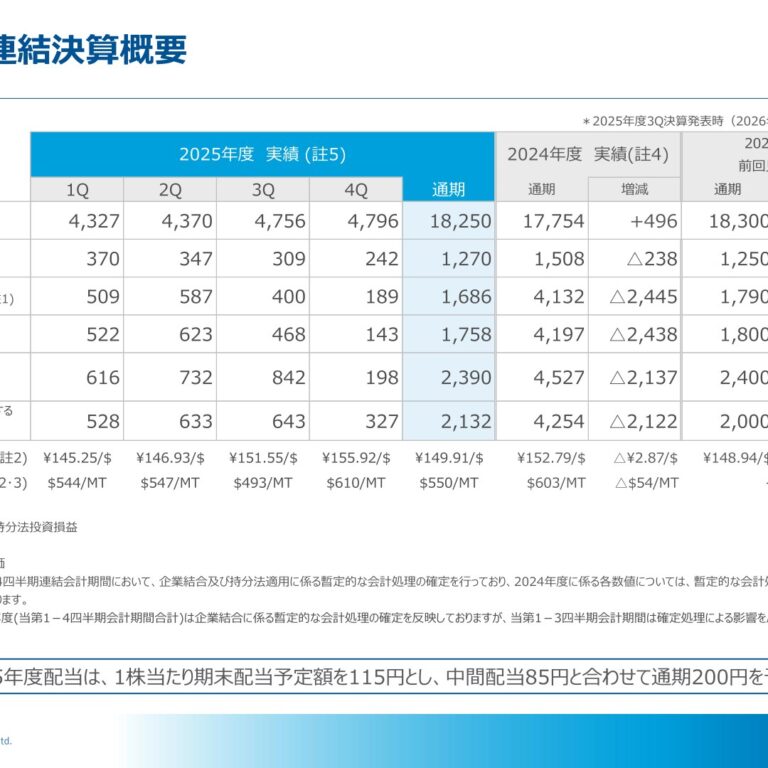
1.経営成績等の概況(1)当期の経営成績の概況①当期の経営成績前連結会計年度 当連結会計年度(自 2024年4月1日(自 2025年4月1日増減額/増減率至 2025年3月31日)至 2026年3月31日)売上高 (億円) 17,754 18,250 496 / 2.8%営業損益 (億円) 1,508 1,270 △238 / △15.8%経常損益 (億円) 4,197 1,758 △2,438 / △58.1%親会社株主に帰属する(億円) 4,254 2,132 △2,122 / △49.9%当期純損益為替レート ¥152.79/US$ ¥149.91/US$ △¥2.88/US$船舶燃料油価格 ※ US$603/MT US$550/MT △US$54/MT
※平均補油価格(全油種)当期の対ドル平均為替レートは、前期比¥2.88/US$円高の¥149.91/US$となりました。また、当期の船舶燃料油価格平均は、前期比US$54/MT下落し、US$550/MTとなりました。当期の業績につきましては、売上高1兆8,250億円、営業損益1,270億円、経常損益1,758億円、親会社株主に帰属する当期純損益は2,132億円となりました。セグメントごとの売上高及びセグメント損益(経常損益)、それらの対前期比較及び概況は以下のとおりです。上段が売上高(億円)、下段がセグメント損益(経常損益)(億円)前連結会計年度 当連結会計年度セグメントの名称 (自 2024年4月1日(自 2025年4月1日増減額/増減率至 2025年3月31日)至 2026年3月31日)4,607 4,557 △49 / △1.1%ドライバルク事業154 108 △45 / △29.7%5,108 5,257 149 / 2.9%エネルギー事業1,021 555 △465 / △45.6%6,159 6,415 255 / 4.2%製品輸送事業3,029 959 △2,069 / △68.3%593 536 △56 / △9.6%うち、コンテナ船事業2,176 266 △1,909 / △87.7%1,147 1,222 75 / 6.6%ウェルビーイングライフ事業81 △27 △108 / -%434 489 55 / 12.7%うち、不動産事業109 67 △41 / △38.3%536 582 45 / 8.5%関連事業25 36 11 / 43.4%194 214 20 / 10.3%その他6 44 37 / 541.9%(注)「売上高」は外部顧客に対する売上高を表示しております。(A) ドライバルク事業大型バルカーであるケープサイズでは、西豪州・ブラジルからの鉄鉱石及びボーキサイト出荷が堅調に推移したことを背景に、市況は底堅く推移しました。中型・小型バルカーであるパナマックス以下では、穀物・石炭・マイナーバルクの荷動きに支えられ、季節的な需要減退はあったものの11月末まで底堅い市況となりました。12月は南米産穀物が端境期に入ったこと等により軟化したものの、1月以降は中国旧正月明けの荷動き増加と南米穀物出荷の本格化により急速に回復し、前期を上回る水準に達しました。連結子会社であるGearbulk Holding AGのオープンハッチ船事業では、主要貨物であるパルプの輸送需要が軟化した一方、配船効率改善に加えてアルミニウム輸送や高採算のプロジェクト貨物輸送の成約を重ねたことで、収益性が改善しました。なお、いずれの船型においても、3月以降は中東情勢悪化に伴い市況が不安定となりました。このような事業環境下、Gearbulk Holding AGの連結子会社化に伴う減価償却費の増加や木材チップ船の市況低迷等の影響を受け、ドライバルク事業全体としては前期比で減益となりました。(B) エネルギー事業<タンカー>原油船は、上期は前年同様底堅く推移し、9月以降はOPECプラス諸国の自主減産解除による貨物量の増加により船腹需給が引き締まり、市況は高水準で推移しました。石油製品船は、中東情勢やロシア関連制裁の強化により大型船舶の市況が強含みで推移したことを背景に、市況が堅調に推移しました。LPG船は、米国通商代表部(USTR)による入港料措置や米中関税問題により、トレードが複雑化した結果、運航距離と輸送量の両面からトンマイルが増加し、船腹需給が引き締まりました。ホルムズ海峡の事実上の封鎖を含む中東情勢の更なる悪化後も市況は維持されました。ケミカル船は、米国の高関税政策や中東情勢に起因する世界経済の不透明感を背景に市況が軟化したことと、タンクコンテナ事業において持分法適用会社ののれんの一括償却により、前期比で減益となりました。このような事業環境下、タンカー事業全体としては前期比で減益となりました。<オフショア>FPSO事業においては、既存の長期貸船契約により引き続き安定的な利益を確保しました。前期比では、前連結会計年度に計上した、三井海洋開発㈱の持分法適用化に伴う株式再評価による、持分法による投資利益が剥落した影響により、減益となりました。<液化ガス>LNG・エタン船事業は、既存プロジェクトの長期貸船契約により安定利益を確保した一方、持分法適用会社におけるファイナンス事由に伴う一過性費用を計上したことにより、前期比で減益となりました。ガスインフラ事業は、一部プロジェクトにおいて機器不具合による操業効率の低下もあり、前期比で減益となりました。(C) 製品輸送事業<コンテナ船>コンテナ船事業では、季節要因による貨物需要の下支えはみられたものの、新造船竣工による船腹供給の拡大を背景に、運賃市況には引き続き下落圧力がかかりました。その結果、当社持分法適用会社であるOCEAN NETWORKEXPRESS PTE. LTD.は、前期比で減益となりました。<自動車輸送>自動車輸送事業は、完成車輸送需要が引き続き堅調に推移したものの、港湾混雑や中東情勢の影響により配船効率に制約を受けました。加えて、インフレによる費用上昇、為替変動の影響等により、前期比で減益となりました。<その他製品輸送>港湾事業において、国内コンテナターミナル事業の取扱量は概ね堅調に推移しました。海外ターミナル事業については、米国の高関税政策による影響で生産地シフトが進んだことにより、当社が出資するベトナムターミナルの取扱量は引き続き堅調に推移しました。一方、ロジスティクス事業は、航空貨物全体の取扱量は増加したものの、米国の高関税政策の影響による東アジア発米国向けの荷動き鈍化等により、前期比で減益となりました。LBC Tank Terminals Group Holding NetherlandsCoöperatief U.A.(以下、LBC社)タンクターミナル事業においては、長期契約による安定収入を計上した一方、同社株式取得に関連した一時費用、のれん償却額が発生しました。(D) ウェルビーイングライフ事業<不動産事業>当社グループの不動産事業の中核であるダイビル㈱は、保有する既存オフィス・商業ビル等の堅調な利益に加え、新規取得物件(豪州135 King Street及び英国Capital House)が利益貢献したものの、一部の物件建替えの影響及び前連結会計年度に計上した持分法による一過性の投資利益の剥落により、前期比で減益となりました。<フェリー・内航RORO船>㈱商船三井さんふらわあにおいて、便数減や荷況低調による荷量減少はあったものの、関西航路を中心とした、旅客事業の好調及び貨物運賃の改定等によりこれを補い、前期比で増益となりました。<クルーズ事業>クルーズ事業では、MITSUI OCEAN FUJIの不稼働及び修繕と需要創出に時間を要したこと等から、前期比で減益となりました。(E) 関連事業曳船事業は、作業件数が堅調に推移し、前期比で増益となりました。(F) その他その他の事業には、船舶運航業、船舶管理業、金融業等がありますが、前期比で増益となりました。
②今後の見通し当期実績 次期(見通し)増減額/増減率(2026年3月期) (2027年3月期)売上高 (億円) 18,250 20,400 2,149 / 11.8%営業損益 (億円) 1,270 1,050 △220 / △17.3%経常損益 (億円) 1,758 1,450 △308 / △17.5%親会社株主に帰属する(億円) 2,132 1,700 △433 / △20.3%当期純損益為替レート ¥149.91/US$ ¥150.77/US$ ¥0.86/US$船舶燃料油価格 全油種 ※1 US$550/MT – -船舶燃料油価格 HSFO ※2 US$443/MT US$550/MT US$107/MT適合燃料油価格 VLSFO ※3 US$531/MT US$655/MT US$124/MT
※1 平均補油価格(全油種)※2 HSFO(High Sulfur Fuel Oil)平均補油価格※3 VLSFO(Very Low Sulfur Fuel Oil)平均補油価格次期2027年3月期より、「ケミカルロジスティクス事業」を報告セグメントとして新設し、「エネルギー事業」に含めていた石油製品船とケミカル船、及び「製品輸送事業」に含めていたタンクターミナル事業を「ケミカルロジスティクス事業」に移管します。なお、以下のセグメント別業績予想については2026年7月頃までペルシャ湾航行が正常化せず、2027年3月末まで紅海航行不可の状態が継続する前提で策定しています。(A) ドライバルク事業ケープサイズでは、鉄鉱石及びボーキサイトの堅調な荷動きが見込まれるほか、2026年度の新造船竣工は限定的と予想されることから、船腹需給はタイトな状況が継続し、市況は底堅く推移すると見込まれます。パナマックス以下では、穀物、石炭、及び木材チップ等のマイナーバルクなどの堅調な荷動きに支えられ、市況は底堅く推移すると見込まれます。オープンハッチ船では、主要貨物であるパルプ及びプロジェクト貨物の輸送需要が堅調に推移することが見込まれます。このような事業環境下、ドライバルク事業全体としては、前期比で増益となる見込みです。(B) エネルギー事業原油船は、中東情勢の緊張によるトレードパターンの混乱が生じており、仮に緊張が緩和した場合においてもトレードパターンの正常化には一定の時間を要すると想定されることから、船腹需給の引き締まりが継続し、市況は底堅く推移する見込みです。LPG船は、中東情勢の緊張下では、代替貨物が概ね北米積貨物となることから、トンマイルの延伸が続き、市況も堅調に推移する見込みです。中東の緊張が緩和した場合においても、中東カーゴの供給正常化には一定の時間を要すると見込まれる一方、2026年度下期からは新造船の供給圧力が強まることから、市況は徐々に調整されていく見込みです。オフショア事業は、既存の長期貸船契約により引き続き安定的な利益を確保する見込みです。LNG・エタン船事業は、引き続き安定収益を維持する見込みです。ガスインフラ事業は、一部プロジェクトの操業状況の影響により減益となる見込みです。(C) ケミカルロジスティクス事業石油製品船は、ホルムズ海峡封鎖の影響で市況の地域格差が広がっており、主力地域である極東は荷動きが鈍化し市況軟化傾向にありますが、中期契約による安定利益が下支えし、増益となる見込みです。メタノール船は、中長期契約を中心とした事業構造により、堅調な業績推移を見込んでいます。ケミカル船においては、中東情勢に伴う航路の制約や燃料費高騰影響により2026年上期を中心に損益への下押しが生じ、通期では減益となる見込みであるものの、下期にかけては市況が安定化に向かい、損益への影響は限定的となる見込みです。タンクターミナル事業は、LBC社の株式取得に伴うのれん償却等の負担は継続するものの、同社業績は既存の長期契約や新規タンクの稼働を背景に安定的な推移を見込みます。(D) 製品輸送事業コンテナ船事業は、引き続き新造船竣工による船腹供給増や、中東情勢を背景とした燃料費の上昇が予想されますが、航路改編や機動的な配船等により、2026年度通期では一定程度の利益を確保する見込みです。自動車輸送事業は、ホルムズ海峡封鎖によるペルシャ湾向け配船への影響や燃料費高騰等による収益環境の悪化を見込んでいます。自動車販売や完成車輸送に影響を与える世界の政治・経済情勢を注視し、機動的な配船対応等により、効率的な運航に取り組みます。港湾事業は、国内コンテナターミナル事業については、引き続き堅調な取扱量を見込みます。海外コンテナターミナル事業については、引き続き残るターミナル会社株式の譲渡を進める計画です。中東情勢の影響により燃料費の高騰に伴う一部減益を見込みます。ロジスティクス事業は、中東情勢など外部環境に伴う顧客ニーズの変容、調達コスト変動による影響も予想されますが、機動的な営業・調達活動を展開することで損益改善を図ります。このような事業環境下、製品輸送事業全体としては、前期比で減益となる見込みです。(E) ウェルビーイングライフ事業不動産事業は、当社グループの不動産事業の中核であるダイビル㈱が、保有する既存オフィス・商業ビル等の堅調な利益に加え、新規取得物件(英国Capital House及び英国Warwick Court)やインドAtrium Place竣工による利益貢献及び国内・海外におけるキャピタルゲイン投資の利益貢献により、前期比で大幅な増益となる見込みです。フェリー・内航RORO船事業では、トラックドライバー労務規制強化に伴う物流受け皿としての需要に加え、国内旅客需要の堅調な推移を背景として引き続き安定的な利益を確保する見込みです。中東情勢の影響による燃料単価上昇に伴い一時的な損益影響が想定されますが、通期業績への影響は限定的と見込みます。クルーズ事業は、MITSUI OCEAN FUJI、2026年9月に就航予定のMITSUI OCEAN SAKURAとともに、乗船予約が順調に積み上がることを想定していますが、にっぽん丸の引退からMITSUI OCEAN SAKURA就航までに1隻体制となる期間が発生することにより、一時的に損益が悪化する見込みです。このような事業環境下、ウェルビーイングライフ事業は前期比で増益となる見込みです。(F) 関連事業曳船事業及び商社事業を含む関連事業は、中東情勢を背景とした、一部船種の入港減に伴う曳船作業数減少と燃料費高騰により、減益を見込みます。
(2)当期の財政状態の概況①資産、負債及び純資産の状況当連結会計年度末の総資産は、前連結会計年度末に比べ9,777億円増加し、5兆9,622億円となりました。これは主に建物及び構築物が増加したことによるものです。負債は、前連結会計年度末に比べ7,729億円増加し、3兆331億円となりました。これは主に長期借入金が増加したことによるものです。純資産は、前連結会計年度末に比べ2,048億円増加し、2兆9,290億円となりました。これは主に利益剰余金が増加したことによるものです。以上の結果、自己資本比率は前連結会計年度末に比べ、5.7ポイント低下し、48.2%となりました。
②キャッシュ・フローの状況当連結会計年度末における現金及び現金同等物は、前連結会計年度末に比べて、455億円増加し、2,014億円となりました。当連結会計年度における各キャッシュ・フローの状況は、次のとおりです。営業活動によるキャッシュ・フローは、税金等調整前当期純利益が2,390億円となったこと等により、4,509億円(前期3,604億円)となりました。投資活動によるキャッシュ・フローは、船舶を中心とする固定資産の取得や、連結の範囲の変更を伴う子会社株式等の取得等により、△7,215億円(前期△4,508億円)となりました。財務活動によるキャッシュ・フローは、長期借入金による収入等により、3,129億円(前期1,170億円)となりました。(参考)2022年 2023年 2024年 2025年 2026年3月期 3月期 3月期 3月期 3月期自己資本比率 (%) 47.4 54.0 57.1 53.9 48.2時価ベースの(%) 46.1 33.6 40.5 37.8 39.5自己資本比率債務償還年数 (年) 3.3 2.1 4.2 5.1 5.5インタレスト・カバレッジ・(倍) 26.6 31.2 18.8 17.7 11.7レシオ自己資本比率 : 自己資本/総資産時価ベースの自己資本比率 : 株式時価総額/総資産債務償還年数 : 有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ : 営業キャッシュ・フロー/利払い
※ 各指標は、いずれも連結ベースの財務数値により計算しております。※ 株式時価総額は、期末株価終値×期末発行済株式総数により算出しております。※ 営業キャッシュ・フローは連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。
(3)利益配分に関する基本方針及び当期・次期の配当当社は、積極的な事業投資による企業価値向上及び配当を通じた株主の皆様への直接的な利益還元を経営上の基本方針としております。グループ経営計画「BLUE ACTION 2035」のPhase1期間(2023~2025年度)においては、連結配当性向30%を目安として業績に連動した配当を行う方針とし、かつ1株当たり150円の下限配当を設定しておりました。しかしながら、当期においては、米国関税影響による業績下振れリスクが後退したことを勘案し、Phase2期間(2026~2030年度)からの導入を検討していた予見性を高めた株主還元を1年前倒しにて実施し、業績に連動しない固定配当といたしました。従いまして、当期(2026年3月期)におきましては、期末配当金を1株当たり115円とする予定です。年間配当金は、中間配当金85円とあわせて1株当たり200円となります。なお、2026年度からのPhase2期間における株主還元については、1株当たり年間205円を起点とする累進配当を導入するとともに、総還元性向40%を目安とする機動的な自社株買いを行う方針です。上記方針のもと、次期(2027年3月期)の配当につきましては、1株当たり205円(うち中間配当金100円)を予定しております。
四半期 2026年3月期 第1四半期
出典: 商船三井 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年7月30日(推定)(https://www2.jpx.co.jp/disc/91040/140120250730524249.pdf)
1. 経営成績等の概況(1) 当四半期の経営成績の概況前第 1 四半期連結果計期間| 当第 1 四半期連結果計期間(自 2024年4月1日 (自 2025年4月1日 増減額/増減率至 2024年 6 月30日) 至 2025年 6 月30日)売上 (人親会社株主に帰属する、 意 1, 069 528 人へ541 / へ50.6%
※平均補油価格 (全油種)当第 1 四半期連結果計期間の対ドル平均為堆 レートは、前年同期比\8. 46/US$円高の\145. 25/U6$8となりました。また、当第 1 四半期連結果計期間の船舶燃料油価格平均は、前年同期比US890/MT下落し、US$544/MTとなりました。当第 1 四半期連結累計期間の業績につきましては、売上高4, 327億円、営業損益370億円、経常損益522億円、親会社株主に帰属する四半期純損益は528億円となりました。セグメントごとの売上高及びセグメント損益 (経常損益) 、それらの対前年同期比較及び概況は以下のとおりです。上段が売上高 (億円) 、下段がセグメント損益 (経常損益) (億円)前第 1 四半期連結果計期間 | 当第1 四半期連結果計期間セグメントの名称 (自 2024年4月1日 (自 2025年4月1日 増減額/増減率至 2024年 6 月30日) 至 2025年 6 月30日)1, 209 1.071| 人へ138 / へ11.4%75 人A34 | 人へ109 / ー%、 、 、 1.107 1. 265 157 / 14.3%220 297 77 / 35.1%1, 569 1, 500 人へ68 / 人へ4.4%653 302 | 人へ351 / へ53.7%_- ー 、 159 138 人へ21 / 13.2%427 65 | 人へ362 / へ84.7%」 ーー – 277 291 13 / 4.9%57 6 へ50 / へ89.2%_- 106 108 2/ 2.5%うち、不動産事業 ーーーーーーーーーーーーーーーーーーーーーーーーーゴサーーーーーーーーーーーーーーーーーーーーーーニーーユーーーーーーーーーーーーーーーーーー52 18 人へ33 / へ64.0%関連事業 135 137 1 / 1.1%0 5 5 A0 / へ4.1%59 60 1/ 2.5%その他 ーーーーーーーーーーーーーーーーーーーーーーーーー二ーーーーーーーーーーーーーーーーーーーーーーニーーサーーーーーーーーーーーーーーーーーー21 14 人へ6 / へ30.4%(注) 「売上高」は外部顧客に対する売上高を表示しております。ー2-(A) ドライバルク 事業大型バルカーであるケープサイズでは、愛州からの鉄鉱石出荷の増加により6月には短期市況が一時上昇しましたが、中国の鉄鉱石輸入量が低調であった4-5月の低市況を補うには至りませんでした。中型・小型バベルカーであるパナマックス以下は、米国の高関税政策の影響による中国向け穀物出荷地の米国から南米へのシフト東豪州における漠船による船腹需給の明迫、一部マイナーバルク の堅調な和荷動きによる市況の局面的な上昇はあったものの、低市況を補うには至りませんでした。連結子会社としたGearbulk Holding AGの主力事業であやるオープンハッチ船では、主要貨物であるパルプの輸送需要は弱含んだものの、高採算のマイナーバルク の輸送を取り込めました。このような事業環境下、Gearbulk Ho1ding AGの連結子会社化に伴う減価償却費の増加等もちり、ドライバルク事業全体としては前年同期比で減益となりました。(B) エネルギー事業<タンカー>原油船の市況は、イラン・イスラエル紛争に起因する中東情勢の悪化を背景に一時的な急騰局面も見られたものの、限定的な新造船供給やOPECプラス諸国の減産規模縮小といったプラス要因と、米国出し極東向け荷動き低迷や老齢船の解撤鈍化といったマイナス要因が相殺し合い、概ね前年同期並みで推移 しました。石油製品船も、中東情勢の緊迫化を受け、市況が一時的に急騰する場面が見られました。ロシア産石油製品に対する禁輸措置の継続や中東情勢の不安定化がトンマイルを下支えした一方で、中国経済の減速に伴う製油所の稼働低下による生産量減少が中国積みの市況の重しとなり、市況全体はやや軟化 しました。LPG船の市況は、北米及び中東産LPGの供給増が続いた一方で、過去 2 年間に多数の新造船が投入されたことにより輸送需要が吸収されたほか、中東産LPG価格の下落により米国産LPCの輸出採算が悪化したことから、前年同期比でや補軟化しました。ケミカル船においては中国経済の減速や米国の高関税政策の影響もあり、前年同期比で市況は軟化しました。このような事業環境下、タンカー事業全体としても前年同期比で減益となりました。<オフショア>FPS0事業においては、既存の長期貸船邊約により引き続き安定的な利益を確保しました。また、前連結会計年度第2 四半期より持分法適用会社となった三井海洋開発帆に関する持分法による投資利益が当第 1 四半期にも計上されたことにより、前年同期比で増益となりました。く液化ガス>LNG・エタン船事業は、リファイナンスに伴う一過性の営業外収益等により前年同期比で増益となりました。また、既存の長期貸船契約の継続に伴い、引き続き安定利益を確保しました。ガスインフラ事業は、既存プロジェクトの安定操業等により、前年同期並みの利益を確保 しました。(C) 製品輸送事業<コンテナ船>米国の高関税政策の影響により、中国発米国向けを中心とした貨物需要が減退し、コンテナ船運賃市況は影響を受けましたが、米中の暫定合意を受け、 6月にかけて運賃市況は一時上昇しました。その結果、当社持分法適用会社である0CEAN NETWORK EXPRESS PTE. LTD. は前年同期比で大幅な減益となったものの、想定よりは堅調な利益水準となりました。く自動車輸送>完成車輸送需要は底堅く推移しました。 紅海の避航が続く等、配船効率に制約を受ける事象はありましたが、運航効率の向上等により、前年同期比で増益となりました。くその他製品輸送>港湾事業においては、米国の高関税政策の影響は想定よりも限定的でした。一部の港においてコンテナ船のスケジュール維持を目的とした航路調整が見られたものの、国内コンテナターミナル事業の取扱量は前年同期比で概ね堅調に推移しました。ロジスティクス事業は、航空・海上貨物全体の取扱量は微増となったものの、東アジア域の和荷動き鈍化及び米国の高関税政策の影響を受けた結果、前年同期比で減益となりました。ー3一DD) ウェルレルビーイングライフ事業ご不動産事業>当社グレループの不動産事業の中核であるダイビル帳は、保有する既存オフィス・商業ビル等による収益が堅調に推移したものの、一部の物件建奪えの影響及び前年度計上 した持分法による投資利益の剥落により、前年同期比で減益となりました。くフェリー・内航RORO船>蛋商船三井さきんふらわあにおいて、貨物事業におけるモーダルシフトや、旅客事業における各種プロモーション効果により前年同期比で増収となったものの、コストインフレの影響等もあり前年同期並みの利益となりました。くクルーズ事業>堅調な旅行需要を捉えたものの、MITSUI OCEAN FUJIの不稼働期間発生に伴う収入減人等により、前年同期比で減益となりました。(⑤) 関連事業曳船事業及び商社事業を含む関連事業は前年同期並みの利益を確保しました。(F) その他その他の事業には、船舶運航業、船舶管理業、金融業等がありますが、前年同期比で減益となりました。(2 ) 当四半期の財政状態の概況当第 1 四半期連結会計期間末の総資産は、前連結会計年度末に比べ3, 462億円増加し、5 兆3, 307億円となりました。これは主にのれんが増加したことによるものです。負債は、前連結会計年度未に比べ5, 125億円増加 し、 2 兆7, 728億円となりました。 これは主に短期借入金が増加したことによるものです。純資産は、前連結会計年度末に比べ1, 662億円減少し、 2 兆5, 579億円となたりました。 これは主に為替換算調整勘定が減少したことによるものです。以上の結果、自己資本比率は前連結会計年度未に比べ、6.6ポイント低下し、47.39%となりました。ー4ー
(3) 連結業績予想などの将来予測情報に関する説明(第 2 四半期連結果計期間)期初予想 今回予想 際 っ軒 (親会社株主に帰属する、 意 850 1, 120 270 / 31.8%(通期)売上 (親会社株主に帰属する 。
※1 HSFO (High Sulfur Fuel 0i1l) 平均補油価格※2 VLSFO (Very Low Sulfur Fuel 0i1) 平均補油価格(A) ドライバルク 事業ケープサイズは、ブラジルや豪州からの鉄鉱石出荷が堅調に推移し、年後半にかけて徐々に市況は回復傾向で推移する見込みですが、中国経済の停滞や米国の高関税政策に伴う影響が懸念されます。パナマックス以下は中国経済の停滞に加え、ブラジルで穀物から精製されるエタノールの内和需増加による穀物輸出量の減少、インドネシアの石炭価格規制による輸出量の抑制、中国及びインドの石炭の輸入量減少等により短期市況が弱含むことが予想されます。オープンハッチ船では、中国のパルプ輸入量の減少が見込まれるものの、プロジェクト貨物の需要は堅調に推移する見込みです。このような事業環境下、ドライバルク 事業全体としては、引き続き長期下約による利益貢献を見込むものの、短期市況の弱含みを想定して前回予想比で減益となる見込みです。ー5一(B) エネルギー事業原油船は、米国の高関税政策等による世界経済低迷の懸念はあるものの、新造船供給が極めて限定的であること、イラン・ロシア産原油に対する制裁継続及びOPECプラス諸国の減産規模縮小等を背景に、市況が底堅く推移する見込みです。石油製品船の市況は引き続きロンア産石油製品の禁輸措置及び中東情勢不安の継続が見込まれますが、2025年後半にかけて石油製品電要の伸びに対して、新造船供給圧力が高まり、弱含む場面が出てくる見込みです。LPG船においては、米中間の関税問題や中東情勢等、不確定要素はあるものの、米国及び中東からのLPG供給は堅調に推移しており、中国の石油化学産業及びインドの民生需要の継続的な成長に支えられ、市況は安定的に推移する見込みです。ケミカル船においては、中国経済の減速や米国の高関税政策の影響が見込まれ、市況は前年同期を下回る水準で推移する見込みです。オフショア事業は、既存の長期貸船有約により引き続き安定的な利益を確保する見込みです。LNG・エタン船事業は、一部の新造船の契約開始時期が想定より後倒しとなるものの、引き続き安定利益を維持します。ガスインフラ事業は、一部プロジェクトにおいて設備保守対応等に伴う一時的な操業効率の低下もあり、前回予想比で減益となる見込みです。このような事業環境下、エネルギー事業全体としては、前回予想比で減益となる見込みです。(C) 製品輸送事業コンテナ船事業は、米国の高関税政策に伴う需給環境の悪化等を反映し、引き続き前年同期比で減益を見込んでいますが、和需要動向に応じた機動的な配船等により一定程度の利益を確保すると想定しています。自動車輸送事業は、米国と各国政府問の関税政策交渉の動向や地政学リスクが完成車の荷動きや生産・販売に与え得る影響を注視しながら、配船の最適化による効率運航の実現に取り組んでいきます。港湾事業は、国内コンテナターミナル事業についてはコンテナ船社の運航スケジュール遅延や米国の高関税政策の影響により取扱量の減少を見込みます。海外コンテナターミナル事業については残るターミナル会社株式の譲渡を進める予定です。ロジスティクス事業については米国の高関税政策の影響により、足元では中国発米国向け貨物の取扱量が減少傾向にありますが、米国向け貨物の仕向け地の多様化等、トレードレーンの変化に柔軟に対応することで取扱量の確保、損益改善を図ります。このような事業環境下、製品輸送事業全体としては、前回予想比で増益となる見込みです。(D) ウェルビーイングライフ事業不動産事業は、ダイビル人帆が保有する既存オフィス・商業ビル等の安定的収益に加え、新規取得物件 (豪州135King Street及び英国Capital House) の利益貢献もあり、引き続き堅調な利益を確保する見込みです。フェリー・内航RORO船事業は、 7 月に通算4隻目となる新造LN燃料フェリー「さんふらわあ ぴりか」が就航し、引き続き貨物需要を順調に取り込んでいく見込みです。クルーズ事業は 1 隻体制から 2 隻体制への移行期にあります。マーケティング・販売促進活動が集客結果に表れるまでに時間を要 しておりますが、人徐々に損益改善に向かう見込みです。このような事業環境下、ウェルビーイングライフ事業全体としては、前回予想比で減益となる見込みです。(E) 関連事業曳船事業及び商社事業を含む関連事業は前回予想からの大きな変動はない見込みです。ー6一
四半期 2027年3月期 第1四半期
出典: 商船三井 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月7日(https://www2.jpx.co.jp/disc/91040/140120260731505319.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況前第1四半期連結累計期間当第1四半期連結累計期間(自 2025年4月1日(自 2026年4月1日増減額/増減率至 2025年6月30日)至 2026年6月30日)売上高 (億円) 4,327 7,309 2,982 / 68.9%営業損益 (億円) 370 385 14 / 3.9%経常損益 (億円) 522 521 △0 / △0.2%親会社株主に帰属する(億円) 528 610 82 / 15.6%四半期純損益為替レート (3ヶ月平均) ¥145.25/US$ ¥159.14/US$ ¥13.89/US$船舶燃料油価格 (3ヶ月平均)※ US$544/MT US$917/MT US$373/MT
※平均補油価格(全油種)当第1四半期連結累計期間の対ドル平均為替レートは、前年同期比¥13.89/US$円安の¥159.14/US$となりました。また、当第1四半期連結累計期間の船舶燃料油価格平均は、前年同期比US$373/MT上昇し、US$917/MTとなりました。当第1四半期連結累計期間の業績につきましては、売上高7,309億円、営業損益385億円、経常損益521億円、親会社株主に帰属する四半期純損益は610億円となりました。なお、当第1四半期連結会計期間より連結子会社384社の決算期を変更したことに伴い、当該連結子会社については、2026年1月1日から2026年6月30日までの6ヶ月間を連結した金額となっています。セグメントごとの売上高及びセグメント損益(経常損益)、それらの対前年同期比較及び概況は以下のとおりです。上段が売上高(億円)、下段がセグメント損益(経常損益)(億円)前第1四半期連結累計期間当第1四半期連結累計期間セグメントの名称 (自 2025年4月1日(自 2026年4月1日増減額/増減率至 2025年6月30日)至 2026年6月30日)1,071 1,771 700 / 65.3%ドライバルク事業△34 107 141 / -%613 1,152 539 / 87.9%エネルギー事業220 150 △69 / △31.6%651 1,648 996 / 152.9%ケミカルロジスティクス事業70 84 13 / 19.7%1,500 2,085 584 / 39.0%製品輸送事業307 70 △237 / △77.2%222 311 88 / 39.8%うち、コンテナ船事業73 52 △21 / △28.6%291 363 72 / 24.8%ウェルビーイングライフ事業6 19 13 / 211.0%108 167 58 / 53.6%うち、不動産事業18 46 28 / 149.1%137 171 33 / 24.5%関連事業5 12 6 / 113.9%60 117 56 / 93.0%その他14 18 3 / 24.5%(注)「売上高」は外部顧客に対する売上高を表示しています。(A) ドライバルク事業大型バルカーであるケープサイズでは、西豪州・ブラジルからの鉄鉱石や西アフリカからのボーキサイトの堅調な出荷に加え、中東情勢を背景とした燃料供給不安から長距離航海を敬遠する船腹が増加したことなどにより、市況は4月末から大きく上昇しました。6月以降は西豪州からの鉄鉱石出荷の落ち着きを受けて上昇は一服したものの、市況は底堅く推移しました。中型・小型バルカーであるパナマックス以下では、太平洋域における石炭、中国向けの南米産穀物及び中国からの鋼材などの荷動きに支えられ、市況は4月末から上昇しました。6月以降は主に南米での滞船解消による船腹供給の増加や豪州からの石炭出荷の落ち着きにより上昇は一服したものの、市況は底堅く推移しました。連結子会社であるGearbulk Holding AGのオープンハッチ船事業では、主要貨物であるパルプの輸送需要が底堅く推移したことに加え、配船効率の改善やプロジェクト貨物輸送の成約により、収益性が向上しました。このような事業環境下、ドライバルク事業全体としては前年同期比で増益となりました。(B) エネルギー事業<タンカー>原油船は、中東情勢の悪化とホルムズ海峡の事実上の封鎖に伴い、中東産貨物の代替調達に伴うトンマイル増加や実効船腹供給の減少により船腹需給が引き締まったことから、市況は前年同期を上回る水準で推移しました。LPG船も原油船と同様、中東産貨物の積み出しが停滞し、北米産貨物への需要シフトが進んだことによるトンマイル増加やパナマ運河の混雑等を背景に船腹需給が引き締まり、市況は前年同期を上回る水準で推移しました。このような事業環境下、タンカー事業全体としては前年同期比で増益となりました。<オフショア>FPSO事業においては、既存の長期貸船契約により引き続き安定的な利益を確保し、かつ持分法適用会社の三井海洋開発㈱における、FPSO建造プロジェクトの順調な進捗により、前年同期比で増益となりました。<液化ガス>LNG・エタン船事業は、前第1四半期連結累計期間に発生した既存プロジェクトのリファイナンスに伴う一過性利益が剥落したため、前年同期比で減益となりました。ガスインフラ事業は、一部契約の終了の影響等により、前年同期比で減益となりました。このような事業環境下、エネルギー事業全体としては前年同期比で減益となりました。(C) ケミカルロジスティクス事業メタノール船及び石油製品船については、当社持分法適用会社であるWaterfront Shipping Limitedの業績が堅調に推移したことに加え、中東情勢悪化を受けて米国積み貨物が増加したことで船舶需給が一時的に引き締まり、市況が堅調に推移した結果、増益となりました。ケミカル船においては、米国関税や中東情勢の影響で各出荷地からの荷量の変動があったものの、4月以降は米ガルフ発市況の改善による運賃上昇に伴い損益は改善しました。加えて、当社連結子会社MOL Chemical Tankers Pte.Ltd.が決算期の変更に伴って2026年1月1日から2026年6月30日までの6ヶ月決算となった影響の結果、前年同期比では増益となりました。タンクターミナル事業は、LBC Tank Terminals Group Holding Netherlands Coöperatief U.A.の株式取得に伴うのれん償却等の負担は継続しているものの、中東情勢の緊迫化以降、米国からの石油製品・化学品の輸出需要が増加した影響で業績は安定的に推移しました。(D) 製品輸送事業<コンテナ船>コンテナ船事業では、アジア発北米・欧州向けを中心とした旺盛な貨物需要を背景として、5月以降に運賃市況が上昇したものの、中東情勢に伴う燃料費の増加が影響し、当社持分法適用会社であるOCEAN NETWORK EXPRESS PTE.LTD.は、前年同期比で減益となりました。国内コンテナターミナル事業の取扱量は、概ね堅調に推移しました。<自動車輸送>自動車輸送事業は、完成車輸送需要が底堅く推移した一方で、ホルムズ海峡封鎖に伴うペルシャ湾向け配船の停止や燃料費の増加、並びに一部港湾の混雑に伴う配船制約の影響を受け、前年同期比で減益となりました。<その他製品輸送>海外ターミナル事業については、中東情勢の影響により燃料費増加の影響を受けつつも、米中貿易摩擦の影響によりサプライチェーンの一部がベトナムにシフトしたことを背景に、ベトナム全体の輸出入貨物が増加した結果、当社が出資するターミナルの取扱量は堅調に推移しました。ロジスティクス事業は、中東情勢の緊迫化等によるサプライチェーンへの影響が継続しており、航空・海上貨物の取扱量は前年同期値を下回りました。このような事業環境下、製品輸送事業全体としては前年同期比で減益となりました。(E) ウェルビーイングライフ事業<不動産事業>当社グループの不動産事業の中核であるダイビル㈱は、保有する既存オフィス・商業ビル等の堅調な利益に加え、前期取得物件(英国Capital House及び英国Warwick Court)の利益貢献により、前年同期比で増益となりました。<フェリー・内航RORO船>㈱商船三井さんふらわあでは、荒天による便数減少及び荷況低調による輸送量の減少に加え、燃料費増加の影響を受け、前年同期比で減益となりました。<クルーズ事業>商船三井クルーズ㈱では、MITSUI OCEAN FUJIの需要の取り込みに時間を要していること等から、前年同期比で減益となりました。このような事業環境下、ウェルビーイングライフ事業全体としては前年同期比で増益となりました。(F) 関連事業曳船事業は、堅調に作業を確保し、前年同期比で増益となりました。(G) その他その他の事業には、船舶運航業、船舶管理業、金融業等がありますが、前年同期比で増益となりました。
(2)当四半期の財政状態の概況当第1四半期連結会計期間末の総資産は、前連結会計年度末に比べ2,401億円増加し、6兆2,024億円となりました。これは主に船舶が増加したことによるものです。負債は、前連結会計年度末に比べ1,332億円増加し、3兆1,664億円となりました。これは主に長期借入金が増加したことによるものです。純資産は、前連結会計年度末に比べ1,068億円増加し、3兆359億円となりました。これは主に為替換算調整勘定が増加したことによるものです。以上の結果、自己資本比率は前連結会計年度末に比べ、0.2ポイント低下し、48.0%となりました。
(3)連結業績予想などの将来予測情報に関する説明連結業績予想については、2026年8月3日の「2027年3月期業績予想(連結・個別)の修正に関するお知らせ」で公表いたしました第2四半期連結累計期間及び通期の連結業績予想に変更はありません。(第2四半期連結累計期間)期初予想 今回予想増減額/増減率(2026年4月30日発表)(第1四半期決算発表時点)売上高 (億円) 11,000 12,350 1,350 / 12.3%営業損益 (億円) 450 650 200 / 44.4%経常損益 (億円) 510 1,260 750 / 147.1%親会社株主に帰属する(億円) 770 1,370 600 / 77.9%四半期純損益為替レート ¥151.55/US$ ¥158.09/US$ ¥6.54/US$船舶燃料油価格 ※1 US$610/MT US$624/MT US$14/MT適合燃料油価格 ※2 US$730/MT US$791/MT US$61/MT(通期)期初予想 今回予想増減額/増減率(2026年4月30日発表)(第1四半期決算発表時点)売上高 (億円) 20,400 22,300 1,900 / 9.3%営業損益 (億円) 1,050 1,350 300 / 28.6%経常損益 (億円) 1,450 2,250 800 / 55.2%親会社株主に帰属する(億円) 1,700 2,400 700 / 41.2%当期純損益為替レート ¥150.77/US$ ¥156.55/US$ ¥5.78/US$船舶燃料油価格 ※1 US$550/MT US$567/MT US$17/MT適合燃料油価格 ※2 US$655/MT US$676/MT US$21/MT
※1 HSFO(High Sulfur Fuel Oil)平均補油価格※2 VLSFO(Very Low Sulfur Fuel Oil)平均補油価格以下のセグメント別業績予想は、次の前提で策定しています。ペルシャ湾については、2026年10月頃より、航路は限定されつつも西航・東航ともに航行可能な状態に戻り、2027年1月頃に紛争前の状態まで回復すると見込みます。紅海航行については、引き続き通期航行不可の状況が続くと見込みます。(A) ドライバルク事業ケープサイズでは、西豪州・ブラジルからの鉄鉱石に加え、西アフリカからのボーキサイトや鉄鉱石の堅調な荷動きが見込まれるほか、新造船の竣工が限定的と予想されることから、市況は底堅く推移する見込みです。パナマックス以下では、石炭、穀物及び鋼材などの堅調な荷動きに支えられ、市況は底堅く推移すると見込みます。一方で、中東情勢の動向やパナマ運河の混雑が発生した場合の影響が懸念されます。オープンハッチ船では、主要貨物であるパルプ及びプロジェクト貨物の堅調な荷動きが見込まれます。このような事業環境下、ドライバルク事業全体としては前回予想比で増益となる見込みです。(B) エネルギー事業原油船は、不安定な中東情勢を背景に、北米や南米等での代替調達が継続していることからトンマイルは高水準で推移する見込みです。新造船の竣工及び今後中東情勢が緩和された場合の実効船腹供給量の増加も見込まれるために市況は徐々に平準化へ向かいつつも、引き続き底堅く推移する見込みです。LPG船は、原油船と同様に不安定な中東情勢を背景として北米産貨物への需要シフトは継続するため、トンマイルは高水準で推移すると見込みます。加えてパナマ運河の混雑も継続することが見込まれるため、船腹需給が引き締まる状況が継続し、市況は堅調に推移する見込みです。オフショア事業は、既存の長期貸船契約により引き続き安定的な利益を確保する見込みです。LNG・エタン船事業は、既存の長期貸船契約の継続や新規契約の開始により、引き続き安定利益を維持します。ガスインフラ事業は、引き続き既存プロジェクトの安定操業により、前回予想並みの損益を確保する見込みです。このような事業環境下、エネルギー事業全体としては前回予想比で増益となる見込みです。(C) ケミカルロジスティクス事業石油製品船は引き続き不安定な中東情勢による市況の不透明感が残る一方で、中期契約により堅調な業績推移を見込みます。メタノール船は、既存の長期貸船契約に基づく傭船料収入により、引き続き安定利益を維持します。ケミカル船は、中東情勢悪化に伴う航路制約等の影響があったものの、代替航路として需要が高まった米国発航路の市況上昇を背景に、前回予想を上回る利益を確保する見込みです。タンクターミナル事業は、LBC Tank Terminals Group Holding Netherlands Coöperatief U.A.株式取得に伴うのれん償却は継続するものの、堅調な貯蔵需要に加え、既存顧客との長期契約を基盤として安定的に推移する見通しです。このような事業環境下、ケミカルロジスティクス事業全体としては前回予想比で増益となる見込みです。(D) 製品輸送事業コンテナ船事業は、引き続き不安定な中東情勢に伴う燃料費の増加が予想されますが、旺盛な貨物需要を背景とした運賃市況の上昇により、前回予想比で増益を見込みます。国内コンテナターミナル事業の取扱量は、堅調に推移する見込みです。自動車輸送事業は、ホルムズ海峡封鎖による配船計画への影響が想定されますが、自動車販売や政治・経済情勢を注視しながら、堅調な完成車輸送需要に対応するため、臨機応変に効率的な配船に取り組みます。海外ターミナル事業については、引き続き残るターミナル会社株式の譲渡を進める計画です。また、中東情勢の影響による燃料費の増加に伴う一部減益を見込んでいますが、堅調な取引量を背景に前回予想比で増益となる見込みです。ロジスティクス事業は、中東情勢をはじめとする地政学リスクの影響や一部海外地域における需要回復の遅れが見込まれますが、物価や燃料油価格変動等の費用上昇に対する価格転嫁などを通じて損益改善に努めます。このような事業環境下、製品輸送事業全体としては前回予想比で増益となる見込みです。(E) ウェルビーイングライフ事業不動産事業は、当社グループの不動産事業の中核であるダイビル㈱が、保有する既存オフィス・商業ビル等の堅調な利益に加え、前期取得物件(英国Capital House及び英国Warwick Court)の利益寄与やインドAtrium Place竣工による利益貢献及び国内・海外におけるキャピタルゲイン投資の利益貢献により、引き続き堅調な利益を確保する見込みです。フェリー・内航RORO船事業は、堅調な国内貨客需要を背景に一定の利益水準を確保する見込みです。中東情勢を背景とした燃料費の増加が足元の収益を一時的に圧迫しているものの、燃料費の変動を運賃等へ適切に反映しつつ、需要動向を注視し、引き続き業績の改善に努めます。クルーズ事業は1隻体制から2隻体制への移行期にあります。マーケティング・販売促進活動が集客結果に表れるまでに時間を要しており、前回予想を下回る見通しです。このような事業環境下、ウェルビーイングライフ事業は前回予想比で減益となる見込みです。(F) 関連事業曳船事業及び商社事業を含む関連事業は、堅調な収益確保を見込み、前回予想比で増益となる見込みです。
(3)四半期連結財務諸表に関する注記事項(四半期連結財務諸表の作成に特有の会計処理に関する注記)(税金費用の計算)税金費用については、当第1四半期連結会計期間を含む連結会計年度の税引前当期純利益に対する税効果会計適用後の実効税率を合理的に見積り、税引前四半期純利益に当該見積実効税率を乗じて計算しています。ただし、当該見積実効税率を用いて税金費用を計算すると著しく合理性を欠く結果となる場合には、税引前四半期純利益に一時差異等に該当しない重要な差異を加減した上で、法定実効税率を乗じて計算しています。なお、法人税等調整額は法人税等に含めて表示しています。(追加情報)(連結子会社の事業年度等に関する事項の変更)当第1四半期連結会計期間より、前連結会計年度において12月31日を決算日としていました連結子会社384社については、決算日を3月31日に変更又は連結決算日である3月31日の本決算に準じた仮決算を行い連結する方法に変更しています。この決算期変更に伴い、当該子会社については、当第1四半期連結累計期間において、2026年1月1日から2026年6月30日までの6ヶ月間を連結しており、決算期変更に伴う影響額は四半期連結損益計算書を通して調整しています。当該連結子会社の2026年1月1日から2026年3月31日までの売上高は207,481百万円、営業利益は8,422百万円、経常利益は3,874百万円、税金等調整前四半期純利益は3,395百万円です。(セグメント情報等の注記)Ⅰ 前第1四半期連結累計期間(自 2025年4月1日 至 2025年6月30日)
1.報告セグメントごとの売上高及び利益又は損失の金額に関する情報(単位:百万円)報告セグメント製品輸送事業 ウェルビーイングライフ事業ケミカルドライエネルギー 関連自動車輸送・ フェリー・ロジスティ 計バルク事業 事業 コンテナ船 不動産 事業港湾・ロジス 内航RORO船・クス事業事業 事業ティクス事業 クルーズ事業売上高外部顧客への107,156 61,363 65,159 22,256 127,793 10,880 18,271 13,742 426,624売上高セグメント間の内部売上高 65 2 2,768 164 468 1,001 95 7,440 12,008又は振替高計 107,222 61,366 67,928 22,421 128,261 11,882 18,367 21,183 438,632セグメント利益△3,448 22,026 7,086 7,372 23,402 1,884 △1,264 561 57,619又は損失(△)四半期連結その他 調整額損益計算書合計(注)1 (注)2 計上額(注)3売上高外部顧客への6,079 432,704 – 432,704売上高セグメント間の内部売上高 3,756 15,764 △15,764 -又は振替高計 9,836 448,468 △15,764 432,704セグメント利益1,489 59,109 △6,875 52,233又は損失(△)(注)1.「その他」の区分は、報告セグメントに含まれない事業セグメント等であり、船舶運航業、船舶管理業、貸船業及び金融業等を含んでいます。
2.セグメント利益又は損失(△)の調整額△6,875百万円には、セグメントに配分していない全社損益△11,517百万円、管理会計調整額5,594百万円及びセグメント間取引消去△952百万円が含まれています。
3.セグメント利益又は損失(△)は、四半期連結損益計算書の経常利益と調整を行っています。Ⅱ 当第1四半期連結累計期間(自 2026年4月1日 至 2026年6月30日)
1.報告セグメントごとの売上高及び利益又は損失の金額に関する情報(単位:百万円)報告セグメント製品輸送事業 ウェルビーイングライフ事業ケミカルドライエネルギー 関連自動車輸送・ フェリー・ロジスティ 計バルク事業 事業 コンテナ船 不動産 事業港湾・ロジス 内航RORO船・クス事業事業 事業ティクス事業 クルーズ事業売上高外部顧客への177,174 115,278 164,808 31,117 177,396 16,713 19,659 17,104 719,252売上高セグメント間の内部売上高 24 49 2,014 186 416 1,091 91 7,144 11,018又は振替高計 177,199 115,327 166,823 31,303 177,812 17,805 19,750 24,249 730,270セグメント利益10,722 15,062 8,482 5,264 1,742 4,693 △2,767 1,201 44,401又は損失(△)四半期連結その他 調整額損益計算書合計(注)1 (注)2 計上額(注)3売上高外部顧客への11,735 730,987 – 730,987売上高セグメント間の内部売上高 4,022 15,041 △15,041 -又は振替高計 15,757 746,028 △15,041 730,987セグメント利益1,854 46,256 5,896 52,153又は損失(△)(注)1.「その他」の区分は、報告セグメントに含まれない事業セグメント等であり、船舶運航業、船舶管理業、貸船業及び金融業等を含んでいます。
2.セグメント利益又は損失(△)の調整額5,896百万円には、セグメントに配分していない全社損益△2,721百万円、管理会計調整額8,609百万円及びセグメント間取引消去7百万円が含まれています。
3.セグメント利益又は損失(△)は、四半期連結損益計算書の経常利益と調整を行っています。4.四半期連結財務諸表に関する注記事項(追加情報)(連結子会社の事業年度等に関する事項の変更)に記載のとおり、連結子会社384社については決算日を3月31日に変更又は連結決算日である3月31日の本決算に準じた仮決算を行い連結する方法に変更したことに伴い、当第1四半期連結累計期間における連結対象期間は2026年1月1日から2026年6月30日までの6ヶ月間となっています。この結果、当第1四半期連結累計期間の「ドライバルク事業」における売上高は35,687百万円増加、セグメント利益は1,109百万円減少し、「エネルギー事業」における売上高は42,312百万円増加、セグメント利益は361百万円増加し、「ケミカルロジスティクス事業」における売上高は73,698百万円増加、セグメント利益は2,717百万円増加し、「コンテナ船事業」における売上高は8,954百万円増加、セグメント利益は438百万円増加し、「自動車輸送・港湾・ロジスティクス事業」における売上高は34,417百万円増加、セグメント利益は1,393百万円減少し、「不動産事業」における売上高は2,969百万円増加、セグメント利益は1,544百万円増加し、「フェリー・内航RORO船・クルーズ事業」における売上高は1,312百万円増加、セグメント利益は44百万円増加し、「その他」における売上高は8,282百万円増加、セグメント利益は1,270百万円増加しています。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。