見出し構成や各セグメントの説明粒度は前年とほぼ同水準だが、四半期は業績予想の修正数値表を新たに開示するなど一部細分化し、期中に新たに取り組んだ合弁会社設立・業務提携の説明が通期・四半期双方に加わった。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、セイノーホールディングス分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月2日(推定) → 2026年4月24日(推定))
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年7月9日(推定) → 2026年7月14日(推定))
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 5,080字 → 5,225字(前期比+3.2%、ほぼ変化なし)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(486字) → あり(486字)
変化の型: 出来事型
増えた要素
- 山陰地域における共同輸送推進のための合弁会社「TGL山陰株式会社」設立の説明
- AZ-COM丸和ホールディングス(株)との業務提携に関する基本合意書締結の説明
- 輸送事業を6分野に細分化し各戦略部を設置した組織再編の説明
減った要素
- 日本郵便(株)との業務提携(幹線輸送の共同運行、O.P.P.)に関する具体的な言及
要約: 見出し構成や各セグメントの説明粒度は前期とほぼ同じである。期中の新しい取り組みとして山陰地域での合弁会社「TGL山陰」設立やAZ-COM丸和との業務提携、輸送事業の6分野細分化などの説明が加わった一方、前期にあった日本郵便との提携の具体的な記述は今期は見られない。
四半期決算短信の比較
文字数: 3,599字 → 4,007字(前期比+11.9%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(236字) → あり(2320字)
変化の型: 要因分析深化型、出来事型
増えた要素
- 第2四半期(累計)連結業績予想の修正数値表(前回発表予想と今回修正予想の比較)
- TGL山陰(株)設立・AZ-COM丸和ホールディングスとの業務提携基本合意の説明
- トヨタカローラネッツ岐阜(株)のトレーニングセンター新設の説明
減った要素
- 業績予想に変更がない旨のみの簡潔な記載(具体的な修正数値表に置き換わった)
要約: 前年同期は業績予想に「変更なし」とだけ記していたが、今期は第2四半期累計予想を実際に修正し、前回予想との比較数値表を開示するようになった。また輸送事業でのTGL山陰設立やAZ-COM丸和との提携など期中トピックも加わっている。
定性文の全文(前期・今期)
通期 2025年3月期
出典: セイノーホールディングス 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月2日(推定)(https://www2.jpx.co.jp/disc/90760/140120250502530723.pdf)
1.経営成績等の概況(1) 当期の経営成績の概況当連結会計年度におけるわが国経済は、中東やロシア・ウクライナ情勢をめぐる海外の地政学的リスクが継続するなか、国内においてはインバウンド需要の拡大や企業による設備投資の増加により、景気は緩やかな回復基調を見せたものの、物価高の影響から個人消費や住宅投資が伸び悩み、先行きは依然として不透明な状況にありました。当社グループの主要な事業にあたる輸送業界では、国内貨物輸送量が前年度を下回るなか、エネルギー価格の高騰や「2024年問題」への対応が求められるなど、企業活動を取り巻く環境は引き続き厳しい状況が続きました。このような環境におきまして、当社グループは、成長と適切な資本政策によるPBR1倍超を早期に実現し、ROE8.0%以上を目指すため、2年目を迎えた「中長期の経営の方向性~ありたい姿とロードマップ 2028~」のもと、事業基盤である特積み事業の優位性を維持しながら、重点施策として掲げるロジスティクス事業及び貸切事業を成長エンジンと位置づけ、高利益体質への転換を目指して、成長性、収益性、資本効率のバランスを考慮した施策を展開してまいりました。また、2024年10月1日付で三菱電機ロジスティクス株式会社(同日付でMDロジス株式会社に商号変更)を連結子会社化いたしました。同社が有する高度な物流ノウハウと、当社グループが有する輸送ネットワークとシステム群を融合させることにより、国内にとどまらずグローバルな視点から高付加価値化を一層推進してまいりました。この新規連結は、輸送事業の収益に大きく寄与しました。この結果、当連結会計年度の売上高は7,373億77百万円(前連結会計年度比14.7%増)、営業利益は298億83百万円(前連結会計年度比27.7%増)、経常利益は281億24百万円(前連結会計年度比14.8%増)、親会社株主に帰属する当期純利益は192億53百万円(前連結会計年度比32.2%増)となりました。当社グループでは、事業内容を4つのセグメントに分けております。各セグメント別の状況は以下のとおりです。
①輸送事業当事業におきましては、主力である特積み事業において、全国展開する路線ネットワークを活かし、当社の強みである長距離・高重量帯を中心に適正運賃収受が進展するとともに、取扱貨物量に相関した運行体制に見直すなど費用の適正化に努め、各政策の実行を推進してまいりました。一方、物価高の影響によって国内の個人消費が伸び悩み、当社の取扱貨物量は前年度をやや下回りました。また、定年などの退職者に対し新規採用が伸びずドライバーが不足したことに加え、「2024年問題」に伴うドライバーの時間外労働の上限規制によって、傭車・外注費は増加しました。また、直面するこの「2024年問題」を変革の好機と捉え、2024年5月には日本郵便株式会社と業務提携を締結し、幹線輸送の共同運行を開始いたしました。企業の垣根を超えたO.P.P.(※)を通じて、非効率な地域を相互に補完し合うなど、業界全体の効率化を図る取り組みを加速させ、長期的かつ継続的な輸送品質の確保にも注力しております。拠点展開においては、西濃運輸株式会社豊川支店(愛知県豊川市)の物流倉庫の建て替え及びセイノースーパーエクスプレス株式会社福岡貨物センター(福岡市東区)の移転を実施し、ロジスティクスインフラの強化を通じて、収益拡大を図っております。この結果、MDロジス株式会社による新規連結の増収効果もあり、売上高は5,541億26百万円(前連結会計年度比17.8%増)、営業利益は207億43百万円(前連結会計年度比35.8%増)となりました。(※)…O.P.P.とは、オープン・パブリック・プラットフォームの略称。社内外、業種の違い等を問わず連携した(オープン)、誰もが使える(パブリック)、物流プラットフォームを構築し、プラットフォーム利用者それぞれの効率化や価値向上、さらには社会インフラとして産業・環境・生活への貢献を実現する構想。
②自動車販売事業当事業におきましては、乗用車販売において、過年度のメーカーの認証不正の影響から、新型車の発表に遅れが生じるなど受注環境への影響や、メーカーの生産、出荷の遅延により、新車販売台数は前年実績を下回りました。しかしながら、高価格帯車種の販売が好調に推移したこと、また直販を中心とした販売強化を行ったことで、営業利益は大きく伸長しました。中古車販売では、U-Car商品化の作業工程を見直したことにより、各店舗の展示台数を確保することで小売りは伸長しましたが、卸売を含めた販売台数全体では前年実績を下回りました。トラック販売では、過年度のメーカーの認証不正の影響により一部車型において生産停止が続くなか、前年の低調な販売からの反動に加え、代替需要を掘り起こす施策を実施したことで、新車販売台数は前年実績を大きく上回りました。拠点展開においては、トヨタカローラネッツ岐阜株式会社岐阜店(岐阜市)のサービス工場の新築移転およびカローラ羽島店(岐阜県羽島市)のサービス工場のリニューアルを実施し、CS(顧客満足度)向上や店舗運営の効率化も図っております。この結果、売上高は1,153億28百万円(前連結会計年度比6.1%増)、営業利益は71億61百万円(前連結会計年度比23.3%増)となりました。
③物品販売事業当事業におきましては、燃料や紙・紙製品に代表される物品の販売を行っております。燃料販売における販売単価の上昇に加え、特に介護家庭紙を中心とした介護用品が好調に推移したことから、売上高は387億80百万円(前連結会計年度比8.5%増)、営業利益は11億69百万円(前連結会計年度比23.4%増)となりました。
④不動産賃貸事業当事業におきましては、所有する土地及び跡地利用において、ポテンシャルを最大限に活かし、地域ごとに、より利用価値が高い賃貸などへのトランスフォームを推進してきたことから、売上高は23億54百万円(前連結会計年度比4.8%増)、営業利益は17億31百万円(前連結会計年度比5.0%増)となりました。
⑤その他当事業におきましては、情報関連事業、労働者派遣業、建築工事請負業、住宅販売業及びタクシー業などを行っております。売上高は267億86百万円(前連結会計年度比3.4%増)、営業利益は18億29百万円(前連結会計年度比
31.1%増)となりました。(2) 当期の財政状態の概況当連結会計年度末の総資産は、7,708億40百万円と前連結会計年度末に比べ813億15百万円の増加となりました。MDロジス株式会社のグループインにより固定資産が増加したことや西濃運輸株式会社における市川支店の新築工事などにより建設仮勘定が増加したことなどが主な要因であります。負債については、3,472億69百万円と前連結会計年度末に比べ933億21百万円の増加となりました。資金調達のため短期借入金が増加したことや繰延税金負債が増加したことなどが主な要因であります。また、純資産については、4,235億71百万円と前連結会計年度末に比べ120億6百万円の減少となりました。自己株式の公開買付けによる取得などが主な要因であります。
(3) 当期のキャッシュ・フローの概況当連結会計年度における現金及び現金同等物(以下「資金」という。)は、前連結会計年度に比べ19億76百万円増加し、773億54百万円となりました。(営業活動によるキャッシュ・フロー)営業活動の結果得られた資金は、前連結会計年度に比べ43億4百万円増加し、527億46百万円となりました。これは主に、法人税等の支払額が減少したこと等によるものです。(投資活動によるキャッシュ・フロー)投資活動の結果使用した資金は、前連結会計年度に比べ453億66百万円増加し、708億75百万円となりました。これは主に、連結の範囲の変更を伴う子会社株式の取得による支出、有形及び無形固定資産の取得による支出が増加したこと等によるものです。(財務活動によるキャッシュ・フロー)財務活動の結果得られた資金は、前連結会計年度に比べ685億98百万円増加し、199億52百万円となりました。これは主に、短期借入金の純増減額が増加したこと等によるものです。(参考)キャッシュ・フロー関連指標の推移2023年3月期 2024年3月期 2025年3月期自己資本比率(%) 63.2 62.4 51.5時価ベースの自己資本比率(%) 37.7 51.6 44.6キャッシュ・フロー対有利子負債
0.6 0.5 1.9比率(年)インタレスト・カバレッジ・レシ
88.0 112.7 84.3オ(倍)自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い
※各指標は、いずれも連結ベースの財務数値により計算しております。※株式時価総額は、期末株価終値×期末発行済株式数(自己株式控除後)により算出しております。※有利子負債は、連結貸借対照表に計上されている負債のうち、利子を支払っている全ての負債を対象としております。
※営業キャッシュ・フロー及び利払いは、連結キャッシュ・フロー計算書に計上されている「営業活動によるキャッシュ・フロー」及び「利息の支払額」を用いております。
(4) 今後の見通しわが国経済の今後の見通しは、雇用・所得環境の改善や政府による各種政策の効果により、緩やかな景気回復が期待されます。一方で、アメリカの通商(関税)政策の影響によるインフレや消費マインドの悪化が懸念され、景気が下振れするリスクが高まっております。当社グループの主要な事業である輸送業界におきましては、円安傾向、不安定な原油供給量、ドライバー不足、労働人口の減少などの環境が続いております。このような情勢を追い風に、「ロードマップ2028」の目標達成に向けた3年目の取り組みは、輸送事業の主力である特積み事業において、「2024年問題」への対応として、O.P.P.の推進により、持続可能な社会の実現と物流業界全体の効率化を図ってまいります。様々なパートナーと連携し、業界の垣根を越えた「共創」を通じ、「TeamGreen Logistics」の実現を目指してまいります。さらに、持続可能な輸送力を確保するため、お客様に付加価値を提供しつつ、適正運賃収受の取り組みも継続して進めてまいります。成長分野であるロジスティクス事業においては、「物流診断サービス」を活用したコンサルティング営業を行い、お客様の人手不足に対し、お客様に成り代わって、物流改善や効率化を提供することで、価値創造を実現してまいります。また、エレクトロニクス、ヘルスケア、オートモーティブ・バッテリーの産業別ロジスティクスを展開し、お客様のニーズに合わせた提案を行うことで、さらなる事業拡大を図ってまいります。同じく成長分野の貸切事業においては、受付窓口を集約した「貸切集中配車センター」にて、迅速な対応によるCS(顧客満足度)向上を目指すとともに、「ハコベル」の機能を活用し、貸切手配を100%保証するエリアの拡充など、利便性の向上にも努めてまいります。自動車販売事業の乗用車販売においては、CS向上に向け、店舗・サービス工場のリニューアルや商圏分析をもとにした拠点の統廃合、新店計画を進めることで店舗網の最適化を図ってまいります。また、利益率の高いサービス部門を担う整備士の採用・育成・定着に努めるため、継続的に職場の環境整備を行うほか、営業スタッフを含めた社員へのキャリアプランの構築と教育制度を拡充し“お客様に選ばれる店づくり”を目指してまいります。トラック販売においては、一部の新車において供給制限は続くものの、大型車型については受注再開の目途が立ち、新車販売を加速させるとともに、リースや保険等の金融商品の増販を目指してまいります。また、お客様の費用負担が大きくなる路上故障リスクを低減するために予防整備を提案するなど、ニーズにあわせた営業を行うことで、収益性の高い整備事業にも繋げてまいります。物品販売事業、不動産賃貸事業及びその他では、事業領域の拡大や既存事業強化を実施してまいります。
通期 2026年3月期
出典: セイノーホールディングス 2026年3月期 決算短信〔日本基準〕、開示日 2026年4月24日(推定)
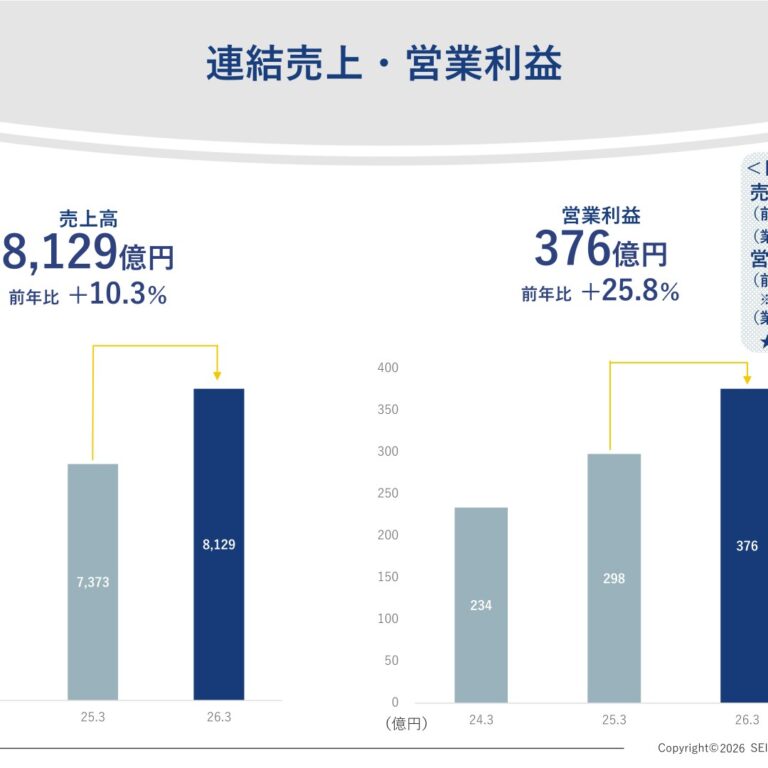
1.経営成績等の概況(1) 当期の経営成績の概況当連結会計年度におけるわが国経済は、海外における地政学的リスクが継続するなか、国内においてはインバウンド需要の拡大や企業による設備投資の増加により、景気は緩やかな回復基調で推移いたしました。一方で、物価上昇の長期化や人件費の増加により個人消費は力強さを欠き、先行きは依然として不透明な状況で推移しました。当社グループの主要な事業にあたる輸送業界では、国内貨物輸送量が前年を下回るなか、ドライバー不足や労働時間規制への対応に加え、エネルギー価格の高止まりなど、企業活動を取り巻く環境は引き続き厳しい状況が続きました。このような環境におきまして、当社グループは、成長と適切な資本政策によるPBR1倍超の早期実現及びROE8.0%以上を目指し、3年目となる「中長期の経営の方向性~ありたい姿とロードマップ2028~」のもと、事業基盤である特積み事業の優位性を維持しながら、重点施策として掲げるロジスティクス事業及び貸切事業を成長エンジンと位置づけ、高利益体質への転換を図るため、成長性、収益性、資本効率のバランスを重視した施策を推進してまいりました。また、前連結会計年度に連結子会社化したMDロジス株式会社との連携を一層強化し、同社が有する高度な物流ノウハウと、当社グループの輸送ネットワーク及びシステム群との融合を図ることにより、国内外における物流サービスの高付加価値化を推進してまいりました。この連結効果は、輸送事業の収益に通期で寄与しております。この結果、当連結会計年度の売上高は8,129億65百万円(前連結会計年度比10.3%増)、営業利益は376億5百万円(前連結会計年度比25.8%増)、経常利益は372億64百万円(前連結会計年度比32.5%増)、親会社株主に帰属する当期純利益は236億38百万円(前連結会計年度比22.8%増)となりました。当社グループでは、事業内容を4つのセグメントに分けております。各セグメント別の状況は以下のとおりです。
①輸送事業当事業におきましては、主力である特積み事業において、全国展開する路線ネットワークを活かし、各重量・距離帯での適正運賃収受が進展するとともに、取扱貨物量に応じた運行体制の最適化や積載効率の向上に取り組むなど、費用の適正化と収益性の向上に努め、各種施策を推進してまいりました。また、ドライバーの時間外労働が上限規制される「2024年問題」への継続的な対応として、O.P.P.(※)の取り組みを通じ、企業の垣根を越えた輸送の共同化や非効率エリアの補完を図ることで、輸送ネットワーク全体の最適化を推進してまいりました。一方、物価上昇の影響による個人消費の伸び悩みを背景に、取扱貨物量は前年実績を若干下回る水準にとどまりました。また、ドライバー不足や労働時間規制への対応により、傭車・外注費は引き続き増加傾向で推移いたしましたが、配車業務の高度化やお問い合わせ業務の自動応対などデジタル技術やAIの活用による省人化の取り組みも進めてまいりました。拠点展開においては、西濃運輸株式会社名古屋北支店(愛知県清須市)の新築移転、同横浜支店(横浜市)建て替え、同金沢支店金沢倉庫(石川県金沢市)の新設、ならびにセイノースーパーエクスプレス株式会社松本営業所(長野県松本市)及び四日市営業所(三重県四日市市)の移転などを実施しました。物流施設の再編、既存拠点の機能強化を進め、ロジスティクスインフラの充実を図ることで、輸送品質の向上に努めております。この結果、売上高は6,308億90百万円(前連結会計年度比13.9%増)、営業利益は274億25百万円(前連結会計年度比32.2%増)となりました。(※)…O.P.P.とは、オープン・パブリック・プラットフォームの略称。社内外、業種の違い等を問わず連携した(オープン)、誰もが使える(パブリック)、物流プラットフォームを構築し、プラットフォーム利用者それぞれの効率化や価値向上、さらには社会インフラとして産業・環境・生活への貢献を実現する構想・手法。
②自動車販売事業当事業におきましては、乗用車販売において、新車の供給環境は、メーカーの法規対応による供給制限の継続、また自動車取得時に係る環境性能割の廃止に伴う登録時期の後ろ倒しなどの外的要因により、新車販売台数は、前期実績を下回る結果となりました。そのような中でも、一台当たりの利益確保に向け、直販体制の強化をするなど商談プロセスの見直しを進めることで、収益性の向上に努めてまいりました。中古車販売では、U-Car商品化工程の効率化を図り、各店舗における展示車両の充実と回転率の向上に取り組んだ結果、小売販売台数は堅調に推移いたしました。トラック販売においては、過年度のメーカーの認証不正の影響により一部車型において生産停止が継続したほか、モデルチェンジの狭間期によりメーカーの生産計画の影響を受け、新車販売台数は前年実績を下回る結果となりました。拠点展開においては、トヨタカローラネッツ岐阜株式会社カローラ高山店(岐阜県高山市)の新築移転、同カローラ中津川店とネッツ中津川店(岐阜県中津川市)の統合、岐阜日野自動車株式会社萩原営業所(岐阜県下呂市)と高山支店(岐阜県高山市)の統合を実施しました。店舗及びサービス工場のリニューアルや再編を推進し、CS(顧客満足度)の向上及び店舗運営の効率化を図っております。この結果、売上高は1,103億46百万円(前連結会計年度比4.3%減)、営業利益は69億17百万円(前連結会計年度比3.4%減)となりました。
③物品販売事業当事業におきましては、燃料や紙・紙製品に代表される物品の販売を行っております。激変緩和措置の補助金の効果により燃料販売における販売単価は下落したものの、特に介護家庭紙を中心とした介護用品が底堅く推移したことから、売上高は409億26百万円(前連結会計年度比5.5%増)、営業利益は13億14百万円(前連結会計年度比
12.4%増)となりました。④不動産賃貸事業当事業におきましては、所有する土地及び跡地利用において、ポテンシャルを最大限に活かし、地域ごとに、より利用価値が高い賃貸などへのトランスフォームを推進してきたことから、売上高は24億56百万円(前連結会計年度比4.3%増)、営業利益は18億10百万円(前連結会計年度比4.6%増)となりました。
⑤その他当事業におきましては、情報関連事業、労働者派遣業、建築工事請負業、及び住宅販売業などを行っております。売上高は283億45百万円(前連結会計年度比5.8%増)、営業利益は22億70百万円(前連結会計年度比24.1%増)となりました。
(2) 当期の財政状態の概況当連結会計年度末の総資産は、7,900億66百万円と前連結会計年度末に比べ192億25百万円の増加となりました。上場株式の時価が上昇したことにより投資有価証券が増加したことや西濃運輸株式会社における横浜支店、名古屋北支店の新築工事により固定資産が増加したことなどが主な要因であります。負債については、3,187億98百万円と前連結会計年度末に比べ284億70百万円の減少となりました。転換社債型新株予約権付社債が転換完了したことなどが主な要因であります。また、純資産については、4,712億67百万円と前連結会計年度末に比べ476億95百万円の増加となりました。社債の転換により自己株式が減少したことなどが主な要因であります。
(3) 当期のキャッシュ・フローの概況当連結会計年度における現金及び現金同等物(以下「資金」という。)は、前連結会計年度に比べ67億9百万円増加し、840億64百万円となりました。(営業活動によるキャッシュ・フロー)営業活動の結果得られた資金は、前連結会計年度に比べ38億44百万円増加し、565億90百万円となりました。これは主に、セイノースーパーエクスプレス株式会社における退職給付信託返還額が増加したこと等によるものです。(投資活動によるキャッシュ・フロー)投資活動の結果使用した資金は、前連結会計年度に比べ374億53百万円減少し、334億22百万円となりました。これは主に、連結の範囲の変更を伴う子会社株式の取得による支出が減少したこと等によるものです。(財務活動によるキャッシュ・フロー)財務活動の結果使用した資金は、前連結会計年度に比べ365億23百万円増加し、165億71百万円となりました。これは主に、短期借入金の純増減額が減少したこと等によるものです。(参考)キャッシュ・フロー関連指標の推移2024年3月期 2025年3月期 2026年3月期自己資本比率(%) 62.4 51.5 56.1時価ベースの自己資本比率(%) 51.6 44.6 49.9キャッシュ・フロー対有利子負債
0.5 1.9 1.8比率(年)インタレスト・カバレッジ・レシ
112.7 84.3 43.0オ(倍)自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い
※各指標は、いずれも連結ベースの財務数値により計算しております。※株式時価総額は、期末株価終値×期末発行済株式数(自己株式控除後)により算出しております。※有利子負債は、連結貸借対照表に計上されている負債のうち、利子を支払っている全ての負債を対象としております。
※営業キャッシュ・フロー及び利払いは、連結キャッシュ・フロー計算書に計上されている「営業活動によるキャッシュ・フロー」及び「利息の支払額」を用いております。
(4) 今後の見通しわが国経済の今後の見通しは、雇用・所得環境の改善等により景気は緩やかな回復が期待される一方、物価上昇の継続や海外経済の不確実性に加え、中東情勢やイランを巡る紛争など地政学的リスクの高まりにより、エネルギー価格の変動や消費マインドの低下が懸念され、先行きは不透明な状況が続くものと見込まれます。当社グループの主要な事業である輸送業界におきましては、労働人口減少下におけるドライバー不足、中東情勢による燃料価格の動向など、事業環境は引き続き不確定要因が多い状況にあります。このような情勢のなかでも、環境対応、サプライチェーンの維持といった社会課題に対し、当社は「『TeamGreen Logistics』~共に創り、未来に貢献する~」のスローガンのもと、持続可能な社会の実現と物流業界の効率化を推進するとともに、多様なステークホルダーとの共創により新たな価値創出に取り組んでまいります。その一環として、2026年4月1日付けで、山陰地域における共同輸送の推進やネットワークの最適化を目的に、当社と福山通運株式会社は、それぞれの傘下にある日ノ丸西濃運輸株式会社と山陰福山通運株式会社の共同株式移転により、合弁会社「TGL山陰株式会社」を設立いたしました。業務効率や営業連携を進め、安定的な物流サービスの提供を目指してまいります。加えて、2026年4月22日付けで、物流業界の効率化や強靭な物流基盤の構築を目的に、当社はAZ-COM丸和ホールディングス株式会社と業務提携に関する基本合意書を締結し、両社の物流機能及び経営資源を相互に活用した取り組みを推進してまいります。また、輸送事業のさらなる成長及び新たな価値創出を目指し、当該事業の領域を6つに細分化して、当社内に各戦略部を設置いたしました。グループを横断した施策推進を強化し、グループ間シナジーの創出に加え、O.P.P.を通じた新たな価値創出を加速させることで、「輸送立国」を実現してまいります。自動車販売事業の乗用車販売においては、CS向上に向け、店舗及びサービス工場のリニューアルや商圏分析に基づく拠点の最適化を進めるとともに、整備士をはじめとする人材の採用・育成・定着に取り組み、教育制度の充実を図ることで、「お客様に選ばれる店舗づくり」を推進してまいります。トラック販売においては、過年度におけるメーカーの認証不正により一部の新車において供給制限は続くものの、リースや保険等の金融商品の提案強化を図るとともに、費用負担が大きくなる路上故障リスクを低減するために予防整備を提案するなど、お客様のニーズにあわせた営業を行うことで、収益性の高い整備事業にも注力してまいります。物品販売事業、不動産賃貸事業及びその他の事業におきましては、事業領域の拡大及び既存事業の強化を進め、グループ全体の収益基盤の安定化を図ってまいります。株主の皆様におかれましては、今後とも一層のご支援、ご鞭撻を賜りますようお願い申しあげます。
四半期 2026年3月期 第1四半期
出典: セイノーホールディングス 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年7月9日(推定)(https://www2.jpx.co.jp/disc/90760/140120250709510384.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間におけるわが国経済は、中東情勢の緊迫化やウクライナ危機の長期化といった海外の地政学的リスクが継続するなか、国内においてはインバウンド需要の回復や企業の生産活動や設備投資が堅調に推移するなど、景気は緩やかな回復基調が見られました。しかし、記録的な物価高が家計を圧迫する状況は依然として続いており、個人消費は力強さを欠く状況が続き、景気の先行の不透明感が払拭されないまま推移しました。当社グループの主要な事業にあたる輸送業界では、国内貨物輸送量が前年度を下回るなか、エネルギー価格の高騰や「2024年問題」への対応が求められるなど、企業活動を取り巻く環境は引き続き厳しい状況が続きました。このような環境におきまして、当社グループは、成長と適切な資本政策によるPBR1倍超を早期に実現し、ROE8.0%以上を目指すため、3年目を迎えた「中長期の経営の方向性~ありたい姿とロードマップ 2028~」のもと、事業基盤である特積み事業の優位性を維持しながら、重点施策として掲げるロジスティクス事業及び貸切事業を成長エンジンと位置づけ、高利益体質への転換を目指して、成長性、収益性、資本効率のバランスを考慮した施策を展開してまいりました。この結果、当第1四半期連結累計期間の売上高は1,995億71百万円(前年同期比21.2%増)、営業利益は92億5百万円(前年同期比40.6%増)、経常利益は98億12百万円(前年同期比41.2%増)、親会社株主に帰属する四半期純利益は56億53百万円(前年同期比76.9%増)となりました。当社グループでは、事業内容を4つのセグメントに分けております。各セグメント別の状況は以下のとおりです。
①輸送事業輸送事業におきましては、主力である特積み事業では、全国展開する路線ネットワークを活かし、当社が強みを持つ長距離・高重量帯を中心に適正運賃収受を進めるとともに、取扱貨物量に相関した運行体制の構築に取り組むなど費用の適正化に努め、各政策の実行を推進してまいりました。一方、物価高の影響による国内の個人消費の冷え込みなどにより、取扱貨物量は伸び悩みました。また、定年などの退職者に対し新規採用が伸びずドライバーが不足したことに加え、「2024年問題」に伴うドライバーの時間外労働の上限規制によって、傭車・外注費は増加しました。一方でこの「2024年問題」を変革の好機と捉え、企業の垣根を超えた幹線輸送の共同運行や、非効率な地域の輸送を相互に補完し合うなど、業界全体の効率化を図る取り組みを加速させ、長期的かつ継続的な輸送品質の確保にも注力してまいりました。そのほか、先期の10月に新規連結となったMDロジス株式会社の増収効果もあり、売上高は1,550億2百万円(前年同期比29.0%増)、営業利益は62億70百万円(前年同期比75.1%増)となりました。
②自動車販売事業自動車販売事業中、乗用車販売におきましては、メーカーの認証不正の影響による生産や出荷の遅延に回復がみられる中、コンパクトカーの販売が好調に推移しました。一方で、人気の高価格帯車種のモデルチェンジ効果が一巡し、需要が落ち着いてきたことなどから、新車販売台数は前年実績を上回ったものの、売上高は前年実績を下回りました。中古車販売では、U-Car各店舗の展示台数を確保することで小売販売台数は伸長しましたが、卸売販売の台当り利益が減少したために、営業利益は前年実績を下回りました。トラック販売では、一部車種を除き出荷が再開されていますが、バックオーダーで好調となった先期販売からの平準化傾向や、小型トラックのモデルチェンジの端境期などの影響もあり、新車販売台数は前年実績を下回りました。一方で、中古トラックや整備等の拡販が利益を支えました。拠点展開においては、トヨタカローラネッツ岐阜株式会社カローラ高山店(岐阜県高山市)の新店舗をオープンさせるなど、CS(顧客満足度)向上や店舗運営の効率化も図りました。この結果、売上高は274億4百万円(前年同期比5.1%減)、営業利益は22億59百万円(前年同期比6.2%減)となりました。
③物品販売事業物品販売事業におきましては、燃料や紙・紙製品に代表される物品の販売を行っております。燃料販売における販売単価の上昇に加え、介護用品を中心とした家庭紙の販売が好調に推移したことから、売上高は98億71百万円(前年同期比12.5%増)、営業利益は3億48百万円(前年同期比42.6%増)となりました。
④不動産賃貸事業不動産賃貸事業におきましては、所有する土地及び跡地利用において、ポテンシャルを最大限に活かし、地域ごとに、より利用価値が高い賃貸などへのトランスフォームを推進してきたことから、売上高は6億8百万円(前年同期比5.6%増)、営業利益は4億48百万円(前年同期比6.2%増)となりました。
⑤その他その他におきましては、情報関連事業、建築工事請負業及びタクシー事業などを行っております。売上高は66億85百万円(前年同期比6.4%増)、営業利益は5億8百万円(前年同期比10.6%増)となりました。
(2)当四半期の財政状態の概況当第1四半期連結会計期間末の総資産は、7,668億74百万円と前連結会計年度末に比べ39億66百万円の減少となりました。西濃運輸株式会社における市川支店の新築工事や岡山支店の新築工事により有形固定資産が増加したものの、現金及び預金が減少したことなどが主な要因であります。負債については、3,457億59百万円と前連結会計年度末に比べ15億9百万円の減少となりました。営業未払金及び買掛金が減少したことなどが主な要因であります。また、純資産については、4,211億15百万円と前連結会計年度末に比べ24億56百万円の減少となりました。配当金の支払により利益剰余金が減少したことなどが主な要因であります。
(3)連結業績予想などの将来予測情報に関する説明わが国経済の今後の見通しは、雇用・所得環境の改善や各種政策の効果により、緩やかな景気回復が期待されます。一方で、アメリカの通商(関税)政策の影響などによる景気の下振れリスクが高まるなど、依然として先行きが不透明な状態が続いております。当社グループの主要な事業である輸送業界におきましては、円安傾向、不安定な原油供給量、ドライバー不足、労働人口の減少などの状況におかれております。このような環境の中、「ロードマップ2028」の目標達成に向けて、輸送事業の主力である特積み事業において、O.P.P.の推進により様々な業界のパートナーと連携し、物流業界全体の効率化に引き続き取り組んでまいります。さらに、持続可能な輸送力を確保するため、お客様に付加価値を提供しつつ、適正運賃収受の取り組みも継続して進めてまいります。成長分野であるロジスティクス事業においては、「物流診断サービス」の活用など、お客様の人手不足に対し、お客様に成り代わって、物流改善や効率化を提供することで、価値創造を実現してまいります。また、エレクトロニクス、ヘルスケア、オートモーティブ・バッテリーの産業別ロジスティクスの展開を進め、お客様のニーズに合わせた提案を行うことで、事業拡大を図ってまいります。同じく成長分野の貸切事業においては、受付窓口を集約した「貸切集中配車センター」にて、迅速な対応によるCS向上を図るとともに、「ハコベル」の機能を活用し、貸切手配を100%保証するエリアの拡充など、利便性の向上にも努めてまいります。自動車販売事業の乗用車販売においては、CS向上に向け、店舗・サービス工場のリニューアルや商圏分析をもとにした拠点の統廃合、新店計画を進めることで店舗網の最適化を図ってまいります。また、利益率の高いサービス部門を担う整備士の採用・育成・定着に努めるため、継続的に職場の環境整備を行うほか、社員へのキャリアプランの構築と教育制度を拡充し“お客様に選ばれる店づくり”を目指してまいります。トラック販売においては、一部の新車において供給制限は続くものの、大型車型については受注再開の目途が立ち、新車販売を加速させるとともに、リースや保険等の金融商品の増販を目指してまいります。また、入庫管理システムの活用やお客様のニーズにあわせた営業を行うことで、収益性の高い整備事業の拡大にも努めてまいります。物品販売事業、不動産賃貸事業及びその他では、事業領域の拡大や既存事業強化を実施してまいります。なお、2025年5月14日の「2025年3月期 決算短信」で公表いたしました第2四半期連結累計期間及び通期の連結業績予想に変更はありません。
四半期 2027年3月期 第1四半期
出典: セイノーホールディングス 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年7月14日(推定)(https://www2.jpx.co.jp/disc/90760/140120260714593489.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間におけるわが国経済は、中東情勢の緊迫化を背景とした石油由来の原材料の供給混乱が国内の生産活動やサプライチェーンに影響を及ぼしたほか、国内においてはこれまで堅調だった訪日外国人客数が前年を下回るなど、一部に弱めの動きがみられました。併せて、企業の設備投資は底堅く推移したものの、人件費の上昇や物価高の高止まりが長期化するなかで個人消費は依然として力強さを欠いており、先行きは不透明な状況で推移しました。当社グループの主要な事業にあたる輸送業界では、ナフサ供給混乱に伴い国内貨物輸送量に駆け込み需要が見られたなか、ドライバー不足や労働時間規制への対応に加え、エネルギー価格の高止まりなど、企業活動を取り巻く環境は引き続き厳しい状況が続きました。このような環境におきまして、当社グループは、成長と適切な資本政策によるPBR1倍超の早期実現及びROE8.0%以上を目指し、4年目となる「中長期の経営の方向性~ありたい姿とロードマップ2028~」のもと、事業基盤である特積み事業の優位性を維持しながら、重点施策として掲げるロジスティクス事業及び貸切事業を成長エンジンと位置づけ、高利益体質への転換を図るため、成長性、収益性、資本効率のバランスを重視した施策を推進してまいりました。この結果、当第1四半期連結累計期間の売上高は2,137億65百万円(前年同期比7.1%増)、営業利益は125億53百万円(前年同期比36.4%増)、経常利益は139億69百万円(前年同期比42.4%増)、親会社株主に帰属する四半期純利益は86億12百万円(前年同期比52.3%増)となりました。当社グループでは、事業内容を4つのセグメントに分けております。各セグメント別の状況は以下のとおりです。
①輸送事業輸送事業におきましては、主力である特積み事業において、全国展開する路線ネットワークを活かし、各重量・距離帯での適正運賃収受を進展させるとともに、取扱貨物量に応じた運行体制の最適化や積載効率の向上に取り組むなど、費用の適正化と収益性の向上に努め、各種施策を推進してまいりました。また、輸送事業のさらなる成長及び新たな価値創出を目指し、当該事業の領域を6つに細分化して、当社内に各戦略部を設置することで、グループ間シナジーの創出やグループを横断した施策推進を強化してまいりました。一方、物価上昇の影響による個人消費の伸び悩みの改善が見られないなか、取扱貨物量はナフサ供給混乱に関連する在庫製品の駆け込み需要による増加がありました。また、ドライバーの時間外労働が上限規制される2024年問題への対応により、傭車・外注費は引き続き増加傾向で推移いたしましたが、配車業務の効率化や業務の自動化などデジタル技術やAIによる省人化に取り組むなど、効率化と削減に取り組んでまいりました。さらに、企業の垣根を越えた輸送の共同化や非効率エリアの補完を図ることで、輸送ネットワーク全体の最適化を推進してまいりました。その一環として、2026年4月1日付で、当社及び福山通運株式会社の山陰地域を営業基盤とした地域子会社の共同株式移転により、「TGL山陰株式会社」を設立しました。また、2026年4月22日付で、物流業界の効率化や強靭な物流基盤の構築を目的に、AZ-COM丸和ホールディングス株式会社と業務提携に関する基本合意書を締結し、双方の物流機能及び経営資源を相互に活用した取り組みを開始しました。この結果、売上高は1,626億12百万円(前年同期比4.9%増)、営業利益は87億38百万円(前年同期比39.3%増)となりました。
②自動車販売事業自動車販売事業におきましては、乗用車販売において、メーカーによる新車の供給制限は一部あるものの、コンパクトカーや人気の大型SUVの販売が好調に推移したことに加え、環境性能割の廃止を見越した買い替え需要の当期へのずれ込みが生じたことなどから、新車販売台数は前期実績を上回る結果となりました。中古車販売では、U-Car商品化工程の効率化を図り、各店舗における展示車両の充実と回転率の向上に取り組み、小売販売台数は堅調に推移いたしました。また、トヨタカローラネッツ岐阜株式会社は人材確保と育成を目的に、5月27日に本社敷地内にトレーニングセンターを新設しました。トラック販売においても、乗用車同様に環境性能割の廃止に伴う需要繰り延べによる当期へのずれ込みなどもあり、新車販売台数は前年実績を上回る結果となりました。この結果、売上高は327億15百万円(前年同期比19.4%増)、営業利益は28億22百万円(前年同期比24.9%増)となりました。
③物品販売事業物品販売事業におきましては、燃料や紙・紙製品に代表される物品の販売を行っております。燃料販売における燃料単価の上昇や、介護家庭紙の販売が好調であったことなどから、売上高は106億53百万円(前年同期比7.9%増)、営業利益は4億円(前年同期比15.1%増)となりました。
④不動産賃貸事業不動産賃貸事業におきましては、所有する土地及び跡地利用において、ポテンシャルを最大限に活かし、地域ごとに、より利用価値が高い賃貸などへのトランスフォームを推進してきたことから、売上高は6億44百万円(前年同期比5.8%増)、営業利益は4億76百万円(前年同期比6.3%増)となりました。
⑤その他その他の事業におきましては、情報関連事業、労働者派遣業、建築工事請負業、及び住宅販売業などを行っております。売上高は71億40百万円(前年同期比6.8%増)、営業利益は6億63百万円(前年同期比30.5%増)となりました。
(2)当四半期の財政状態の概況当第1四半期連結会計期間末の総資産は、8,232億17百万円と前連結会計年度末に比べ331億50百万円の増加となりました。上場株式の時価が上昇したことにより投資有価証券が増加したことや西濃運輸株式会社における岡山支店の新築工事や名古屋南支店の新築工事により建設仮勘定が増加したことなどが主な要因であります。負債については、3,359億97百万円と前連結会計年度末に比べ171億98百万円の増加となりました。繰延税金負債が増加したことなどが主な要因であります。また、純資産については、4,872億19百万円と前連結会計年度末に比べ159億52百万円の増加となりました。上場株式の時価上昇によりその他有価証券評価差額金が増加したことなどが主な要因であります。
(3)連結業績予想などの将来予測情報に関する説明わが国経済の今後の見通しは、継続的な賃上げに伴う雇用・所得環境の改善により、景気の緩やかな回復が期待される一方、一段の物価上昇による下振れリスクや、海外経済の減速懸念が依然として存在しております。また、中東情勢の緊迫化など地政学的リスクの長期化によるエネルギー価格への影響や消費マインドへの波及も懸念され、先行きは不透明な状況が続くものと見込まれます。当社グループの主要な事業である輸送業界におきましては、労働人口減少下におけるドライバー不足や緊迫する国際情勢を背景とした燃料価格の動向など、取り巻く事業環境は依然として予断を許さない状況にあります。このような情勢のなかでも、環境対応、サプライチェーンの維持といった社会課題に対し、当社は「『TeamGreen Logistics』~共に創り、未来に貢献する~」のスローガンのもと、持続可能な社会の実現と物流業界の効率化を推進するとともに、多様なステークホルダーとの共創により新たな価値創出に取り組んでまいります。また、輸送事業のさらなる成長と新たな価値創出を目指し、当該事業の領域を6つに細分化し新設した各戦略部を通じて、グループの横断的な施策を推進することでグループ間シナジーを創出し、加えて、O.P.P.を通じた新たな価値創出を加速させることで、「輸送立国」を実現してまいります。自動車販売事業の乗用車販売においては、CS向上に向け、店舗及びサービス工場のリニューアルや商圏分析に基づく拠点の最適化を進めるとともに、新設したトレーニングセンターを活用して整備士をはじめとする人材の採用・育成・定着に取り組み、教育制度の充実を図ることで、「お客様に選ばれる店舗づくり」を推進してまいります。トラック販売においては、費用負担が大きくなる故障リスクを低減するための予防整備や、リースや保険等の金融商品の提案など、お客様のニーズにあわせた営業を行うことで、収益性の高い整備事業にも注力してまいります。物品販売事業、不動産賃貸事業及びその他の事業におきましては、事業領域の拡大及び既存事業の強化を進め、グループ全体の収益基盤の安定化を図ってまいります。また、当第1四半期の進捗を踏まえ、2026年5月14日に公表した2027年3月期第2四半期(累計)連結業績予想を以下のとおり修正いたします。なお、2027年3月期の通期連結業績予想は変更いたしません。詳細につきましては、本日開示しました「2027年3月期第1四半期決算説明会資料」をご参照下さい。2027年3月期第2四半期(累計)連結業績予想数値の修正親会社株主に1株当たり売上高 営業利益 経常利益 帰属する中間純利益中間純利益百万円 百万円 百万円 百万円 円 銭前回発表予想(A) 405,500 19,400 19,900 12,400 76.27今回修正予想(B) 408,500 20,400 21,000 12,500 76.88増減額(B-A) 3,000 1,000 1,100 100増減率(%) 0.7 5.2 5.5 0.8(ご参考)2026年3月期 398,559 18,101 18,495 10,757 72.11第2四半期実績
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。