通期はセグメント区分の3部門への再編で定性説明が集約・簡素化された一方、四半期は時価総額1兆円達成に伴う記念配当の説明が加わり内容が厚くなった。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、堀場製作所分です。
通期: 2024年12月期決算短信 と 2025年12月期決算短信(開示日: 2025年2月13日 → 2026年2月12日)
四半期: 2025年12月期 第2四半期決算短信 と 2026年12月期 第2四半期決算短信(開示日: 2025年8月7日 → 2026年8月7日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 4,129字 → 3,360字(前期比-18.6%、減少)
見出し構成の変化: 変化なし
粒度の判定: 粗くなった
セグメント情報注記: あり(664字) → あり(938字)
変化の型: 会計基準変更型、簡素化型
増えた要素
- 報告セグメントを旧5区分(自動車/環境・プロセス/医用/半導体/科学)から新3区分(エネルギー・環境/バイオ・ヘルスケア/先端材料・半導体)へ再編した旨の説明と前期数値の組み替え
- 中長期経営計画「MLMAP2028」で設定した3注力フィールドへの体制整備の説明
減った要素
- 旧5セグメント(自動車・環境プロセス・医用・半導体・科学)ごとの個別要因説明
- 水素事業の投資継続など旧セグメント単位の詳細な増減益要因
- 見通し・配当方針セクションの記述量(それぞれ約3割・4割減)
要約: 通期は報告セグメントを従来の5事業部門から3事業部門(エネルギー・環境/バイオ・ヘルスケア/先端材料・半導体)に再編したことに伴い、セグメント別説明が集約され、経営成績・見通し・配当方針の記述も前年より簡潔になった。文字数は18.6%減少し、数値言及・前年比言及・セグメント言及もいずれも減少している。
四半期決算短信の比較
文字数: 2,631字 → 2,930字(前期比+11.4%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(433字) → あり(16字)
変化の型: 出来事型、要因分析深化型
増えた要素
- 株式時価総額1兆円突破を受けた記念配当(1株240円)の説明
- 配当予想修正の詳細な内訳表(基準日別・普通配当と特別配当の内訳)
- セグメント別通期業績予想の上方・下方修正理由(先端材料・半導体の上方修正、エネルギー環境・バイオヘルスケアの下方修正)
減った要素
- 米国の関税政策の直接的な影響についての言及
要約: 四半期は業績予想の上方修正に加え、株式時価総額1兆円突破に伴う記念配当(1株240円)の説明が新たに加わり、配当関連の記述が大幅に厚くなった。数値言及も42件から65件に増加し、予想修正の理由説明も充実している。
定性文の全文(前期・今期)
通期 2024年12月期
出典: 堀場製作所 2024年12月期 決算短信〔日本基準〕、開示日 2025年2月13日(https://www2.jpx.co.jp/disc/68560/140120250213571988.pdf)
1.経営成績等の概況(1) 当期の経営成績の概況(詳細は、21~23ページ「2024年12月期 決算概要」をご参照ください。)当社グループの当連結会計年度における経営成績は、円安の進行により欧州や米州での売上高が円換算で増加したことに加え、自動車セグメント、半導体セグメントを中心に販売が増加したこと等から、売上高は317,369百万円と前期比9.2%の増収、営業利益は48,340百万円、経常利益は50,170百万円、それぞれ前期比2.2%、4.0%の増益となりました。また、前年に関係会社株式売却益6,615百万円を計上したことに加え、当連結会計年度に自動車セグメントにおいて、ホリバ・フューエルコン社(ドイツ)に関連する減損損失1,305百万円を計上したこと等から、親会社株主に帰属する当期純利益は33,591百万円と、前期比16.7%の減益となりました。この間、為替相場を見ますと、当連結会計年度の平均為替レートは、1USドル151.69円、1ユーロ164.05円と、前年と比べUSドル、ユーロともに7.8%の円安になりました。セグメント別の業績は次のとおりです。(自動車セグメント)日本や米州においてエンジン排ガス測定装置や、MCT(※)事業の販売が増加したこと等から、売上高は93,498百万円と前期比16.3%の増収となりました。利益面では、水素事業において、事業立ち上げに伴う投資が継続した一方で、エンジン排ガス測定装置等の販売が増加した結果、営業利益は1,493百万円と同23.5%の増益となりました。
※ MCT:Mechatronics(自動車計測機器)(環境・プロセスセグメント)欧州において、環境規制需要の停滞に伴い、大気汚染監視用分析装置の販売が低調であったものの、日本やアジアでのプロセスガス計測機器及び水質計測装置の販売が増加したこと等から、売上高は28,194百万円と前期比
13.0%の増収となりました。利益面では、欧州での販売減に加え、前年度に買収したアメリカでの産業プロセス計測事業の立ち上げに伴う投資負担等により、営業利益は1,835百万円と同23.9%の減益となりました。(医用セグメント)円安の進行により売上高が円換算で増加したこと等から、売上高は33,706百万円と前期比3.1%の増収となりました。利益面では、日本での血球計数装置の販売が減少したこと等から、150百万円の営業損失となりました(前期は638百万円の営業利益)。(半導体セグメント)生成AI関連需要の拡大等を背景に、アジアにおいて半導体製造装置メーカー向けの販売が増加したこと等から、売上高は120,466百万円と前期比6.7%の増収となりました。利益面では、円安の進行に加え、アジアでの販売が増加したこと等から、営業利益は44,178百万円と同8.9%の増益となりました。(科学セグメント)欧州において、最先端材料分析用途のラマン分光分析装置の販売が増加したこと等から、売上高は41,503百万円と前期比4.7%の増収となりました。利益面では、製品売上構成の変化や、ライフサイエンス市場向け等の新製品開発の加速による研究開発費の増加等により、営業利益は982百万円と同60.0%の減益となりました。2
(2) 当期の財政状態の概況当連結会計年度末における財政状態につきましては、総資産は前連結会計年度末に比べ32,585百万円増加し、481,616百万円となりました。現金及び預金や受取手形、売掛金及び契約資産が増加したこと等によります。負債総額は前連結会計年度末に比べ1,613百万円増加し、166,911百万円となりました。短期借入金が増加したこと等によります。純資産は前連結会計年度末に比べ30,972百万円増加し、314,704百万円となりました。利益剰余金が増加したことや、円安により為替換算調整勘定が増加したこと等によります。この結果、自己資本比率は前連結会計年度末に比べ2.2ポイント増加し、65.2%となりました。
(3) 当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物は、前連結会計年度末に比べ13,412百万円増加し、143,963百万円なりました。当連結会計年度における各キャッシュ・フローの状況とその主な要因は、次のとおりです。営業活動によるキャッシュ・フローは、税金等調整前当期純利益の計上等により、40,335百万円のプラス(前連結会計年度は16,652百万円のプラス)となりました。投資活動によるキャッシュ・フローは、日本等における有形固定資産の取得による支出等により、17,562百万円のマイナス(前連結会計年度は7,315百万円のマイナス)となりました。財務活動によるキャッシュ・フローは、配当金の支払等により、15,933百万円のマイナス(前連結会計年度は20,963百万円のマイナス)となりました。(参考)キャッシュ・フロー関連指標の推移2020年 2021年 2022年 2023年 2024年12月期 12月期 12月期 12月期 12月期自己資本比率(%) 54.3 54.8 57.6 63.0 65.2時価ベースの自己資本比率(%) 77.8 76.8 58.1 103.8 79.72債務償還年数(年) 2.4 2.3 2.0 3.6 1.7インタレスト・カバレッジ・レシオ(倍) 66.4 73.2 49.9 23.1 45.9(注)自己資本比率 :自己資本/総資産時価ベースの自己資本比率 :株式時価総額/総資産債務償還年数 :有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い
※ 各指標は、いずれも連結ベースの財務数値により算出しています。※ 株式時価総額は、期末株価終値×自己株式控除後期末発行済株式総数により算出しています。※ 営業キャッシュ・フローは連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しています。有利子負債は、連結貸借対照表に計上されている負債のうち利子を払っている全ての負債を対象としています。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しています。3
(4) 今後の見通し2025年12月期通期連結業績は以下の数値を予想しています。なお、2025年12月期より事業セグメントの開示を従来の5事業部門(セグメント)から「エネルギー・環境」、「バイオ・ヘルスケア」、「先端材料・半導体」の3事業部門(フィールド)に変更いたします。従来の5事業部門と新たな3事業部門との関連性は下図のとおりです。また、為替レートは1USドル=150円(当期実績151.69円)、1ユーロ=160円(同164.05円)を前提としています。売上高 340,000百万円(当期比 7.1%増)エネルギー・環境では、主に自動車排ガス規制関連や内燃機関投資等の需要増加によるエンジン排ガス測定装置等の販売増加や、新エネルギー対応やカーボンニュートラル関連のガス計測需要の増加に伴うプロセスガス計測機器等の販売増加を見込んでいます。バイオ・ヘルスケアでは、主に血球計数装置、生化学用検査装置の販売増加の他、ライフサイエンス市場向け製品の販売増加を予想しています。先端材料・半導体では、引き続き生成AI関連需要等により、主に日本やアジアにおいて販売が堅調に推移すると見込んでいます。この結果、売上高は340,000百万円と、当期比22,630百万円の増収となる見通しです。営業利益 54,000百万円(同 11.7%増)エネルギー・環境では、主にエンジン排ガス測定装置やプロセスガス計測機器等の販売増加に伴う増益に加え、欧州での水素エネルギー産業向け製品の収益性改善を予想しています。先端材料・半導体では、主に日本やアジアでの販売増加による増益を予想しています。これらの結果、営業利益は54,000百万円、当期比5,659百万円の増益となる見通しです。経常利益 54,000百万円(同 7.6%増)各国での金融情勢を鑑み、営業外収支尻を0百万円(当期は1,830百万円の利益)と予想しています。この結果、経常利益は54,000百万円、当期比3,829百万円の増益となる見通しです。親会社株主に帰属する当期純利益 38,000百万円(同 13.1%増)不確定な特別損失の発生を想定し、特別損益尻を1,000百万円の損失(当期は1,338百万円の損失)と予想しています。この結果、親会社株主に帰属する当期純利益は38,000百万円、当期比4,408百万円の増益となる見通しです。
※ 業績予想につきましては当社グループの決算発表日現在のデータに基づき作成したものであり、予想につきましては様々な不確定要素が内在していますので、実際の業績は、これらの予想数値と異なる場合があります。4
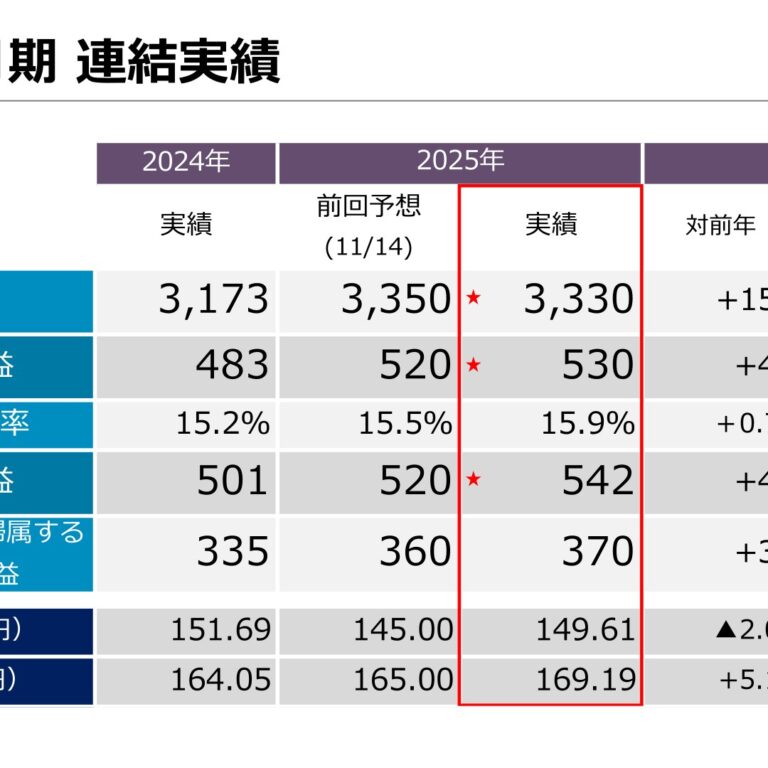
(5) 利益配分等に関する基本方針及び当期、次期の配当当社では、株主の皆様への利益配分につきましては配当性向を、連結純利益の30%を目途としつつ、投資機会と資金状況等を総合的に勘案し、特別配当や自己株式の取得を機動的に実施することを基本方針としています。2024年12月期の期末配当金は、1株あたり165円に特別配当25円を加えた190円を実施することとしました。これにより既に実施済みの中間配当金とあわせた年間配当金は270円(前期は290円)となります。2025年12月期の配当につきましては、年間290円(うち、中間配当金は80円)の予想としています。
※ また、2025年12月期において株式報酬取引は以下のとおり見込んでいます。2022年より導入している当社国内グループの取締役及びコーポレートオフィサー(執行役員)を対象とした譲渡制限付株式報酬制度に基づき、2025年12月期においても、株式報酬として新株発行または自己株式の処分を行う予定であり、その総額として見込まれる額は180百万円です。具体的な内容については、2025年3月29日開催予定の当社取締役会において最終決定のうえ、公表する予定です。
通期 2025年12月期
出典: 堀場製作所 2025年12月期 決算短信〔日本基準〕、開示日 2026年2月12日
1.経営成績等の概況2024年2月14日に公表した中長期経営計画「MLMAP2028」において設定した3つの注力フィールドの推進体制を整備すべく、社内体制を見直しました。これに伴い、当連結会計年度の期首より、報告セグメントを従来の「自動車」「環境・プロセス」「医用」「半導体」「科学」から「エネルギー・環境」「バイオ・ヘルスケア」「先端材料・半導体」の3事業部門(フィールド)に変更しています。このため、前期数値につきましては、変更後のセグメント区分に組み替えて比較分析を行っています。
(1) 当期の経営成績の概況(詳細は、21~23ページ「2025年12月期 決算概要」をご参照ください。)当社グループの当連結会計年度における経営成績は、主にエネルギー・環境と先端材料・半導体において販売が増加したこと等から、売上高は333,081百万円と前期比5.0%の増収、営業利益は53,040百万円、経常利益は54,226百万円、それぞれ前期比9.7%、8.1%の増益となりました。また、構造改革等に伴う特別損失が発生したものの、税負担が軽減されたことから、親会社株主に帰属する当期純利益は37,090百万円となり、前期比10.4%の増益となりました。この間、為替相場を見ますと、当連結会計年度の平均為替レートは、1USドル149.61円、1ユーロ169.19円と、前年と比べUSドルは1.4%の円高、ユーロは3.1%の円安となりました。セグメント別の業績は次のとおりです。(エネルギー・環境フィールド)主に欧州と米州において、EVシフトが緩やかになったことにより、ハイブリッド車開発向けに燃焼計測等の需要が増加したことから、自動車関連事業の売上高が増加しました。この結果、売上高は134,407百万円と前期比
5.5%の増収、営業利益は9,417百万円と同120.9%の増益となりました。(バイオ・ヘルスケアフィールド)主に欧州において、販売が増加したこと等から、売上高は42,173百万円と前期比5.0%の増収となりました。利益面では、増収の一方、競争環境の激化やライフサイエンス領域での投資継続等により、894百万円の営業損失となりました(前期は890百万円の営業損失)。(先端材料・半導体フィールド)生成AI等の先端半導体関連需要が牽引し、主にアジアにおいて半導体製造装置メーカー向けの販売が増加したこと等から、売上高は156,500百万円と前期比4.5%の増収となりました。利益面では、新製品の開発や技術開発投資を加速したこと等から、営業利益は44,517百万円と同1.0%の減益となりました。2
(2) 当期の財政状態の概況当連結会計年度末における財政状態につきましては、総資産は前連結会計年度末に比べ36,663百万円増加し、518,279百万円となりました。固定資産、建設仮勘定が増加したこと等によります。負債総額は前連結会計年度末に比べ2,727百万円増加し、169,639百万円となりました。短期借入金が増加したこと等によります。純資産は前連結会計年度末に比べ33,935百万円増加し、348,640百万円となりました。利益剰余金が増加したことや、円安により為替換算調整勘定が増加したこと等によります。この結果、自己資本比率は前連結会計年度末に比べ1.9ポイント増加し、67.1%となりました。
(3) 当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物は、前連結会計年度末に比べ18,508百万円増加し、162,471百万円となりました。当連結会計年度における各キャッシュ・フローの状況とその主な要因は、次のとおりです。営業活動によるキャッシュ・フローは、税金等調整前当期純利益の計上等により、54,383百万円のプラス(前連結会計年度は40,335百万円のプラス)となりました。投資活動によるキャッシュ・フローは、日本等における有形固定資産の取得による支出等により、24,923百万円のマイナス(前連結会計年度は17,562百万円のマイナス)となりました。財務活動によるキャッシュ・フローは、配当金の支払等により、11,993百万円のマイナス(前連結会計年度は15,933百万円のマイナス)となりました。(参考)キャッシュ・フロー関連指標の推移2021年 2022年 2023年 2024年 2025年12月期 12月期 12月期 12月期 12月期自己資本比率(%) 54.8 57.6 63.0 65.2 67.1時価ベースの自己資本比率(%) 76.8 58.1 103.8 79.7 129.3債務償還年数(年) 2.3 2.0 3.6 1.7 1.3インタレスト・カバレッジ・レシオ(倍) 73.2 49.9 23.1 45.9 62.2(注)自己資本比率 :自己資本/総資産時価ベースの自己資本比率 :株式時価総額/総資産債務償還年数 :有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い
※ 各指標は、いずれも連結ベースの財務数値により算出しています。※ 株式時価総額は、期末株価終値×自己株式控除後期末発行済株式総数により算出しています。※ 営業キャッシュ・フローは連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しています。有利子負債は、連結貸借対照表に計上されている負債のうち利子を払っている全ての負債を対象としています。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しています。3
(4) 今後の見通し2026年12月期通期連結業績は以下の数値を予想しています。また、為替レートは1USドル=145円(当期実績149.61円)、1ユーロ=175円(同169.19円)を前提としています。売上高 345,000百万円(当期比 3.6%増)AI関連旺盛な需要を背景に半導体メーカーの設備投資増加が見込まれる中、福知山工場の立ち上げによる供給力増強等により、先端材料・半導体の販売の増加を見込んでいます。この結果、売上高は345,000百万円と、当期比11,918百万円の増収となる見通しです。営業利益 56,000百万円(同 5.6%増)先端材料・半導体において、半導体製造装置メーカー向けの販売増加に伴う増益を見込んでいます。エネルギー・環境では、自動車関連事業の堅調な需要が継続するほか、構造改革を計画していること等から収益性の改善を見込んでいます。また、バイオ・ヘルスケアにおいても同様に、構造改革による収益性改善を見込んでいます。これらの結果、営業利益は56,000百万円、当期比2,959百万円の増益となる見通しです。経常利益 56,500百万円(同 4.2%増)各国での金融情勢を鑑み、営業外収支尻を500百万円の利益(当期は1,186百万円の利益)と予想しています。この結果、経常利益は56,500百万円、当期比2,273百万円の増益となる見通しです。親会社株主に帰属する当期純利益 40,500百万円(同 9.2%増)経常増益の影響等を考慮し、親会社株主に帰属する当期純利益は40,500百万円、当期比3,409百万円の増益となる見通しです。
※ 業績予想につきましては当社グループの決算発表日現在のデータに基づき作成したものであり、予想につきましては様々な不確定要素が内在していますので、実際の業績は、これらの予想数値と異なる場合があります。4
(5) 利益配分等に関する基本方針及び当期、次期の配当当社では、株主の皆様への利益配分につきましては配当性向を、連結純利益の30%を目途としつつ、投資機会と資金状況等を総合的に勘案し、特別配当や自己株式の取得を機動的に実施することを基本方針としています。2025年12月期の期末配当金は、前回予想の1株あたり210円に特別配当160円を加えた370円を実施することとしました。これにより既に実施済みの中間配当金とあわせた年間配当金は450円(前期は270円)となります。2026年12月期の配当につきましては、1株あたり300円に特別配当190円を加え、年間490円(うち、中間配当金は150円)の予想としています。
四半期 2025年12月期 第2四半期
出典: 堀場製作所 2025年12月期 第2四半期 決算短信〔日本基準〕、開示日 2025年8月7日(https://www2.jpx.co.jp/disc/68560/140120250807533439.pdf)
1.当四半期決算に関する定性的情報2024年2月14日に公表した中長期経営計画「MLMAP2028」において設定した3つの注力フィールドの推進体制を整備すべく、社内体制を見直しました。これに伴い、当中間連結会計期間の期首より、報告セグメントを従来の「自動車」「環境・プロセス」「医用」「半導体」「科学」から「エネルギー・環境」「バイオ・ヘルスケア」「先端材料・半導体」の3事業部門(フィールド)に変更しています。このため、前年同期数値につきましては、変更後のセグメント区分に組み替えて比較分析を行っています。
(1) 経営成績に関する説明(詳細は、13~15ページ「2025年12月期第2四半期(中間期)決算概要」をご参照ください。)当社グループの当中間連結会計期間における経営成績は、エネルギー・環境と先端材料・半導体において販売が増加したこと等から、売上高は148,943百万円と前年同期比4.4%の増収、営業利益は21,893百万円、経常利益は22,529百万円と、それぞれ前年同期比17.6%、16.9%の増益となりました。また、親会社株主に帰属する中間純利益は15,859百万円と前年同期比20.6%の増益となりました。セグメント別の業績は次のとおりです。(エネルギー・環境フィールド)米州と欧州において、EVシフトが緩やかになったことにより、ハイブリッド車開発向けに排ガス計測システム等の自動車関連事業の販売が増加したことから、売上高は54,314百万円と前年同期比2.6%の増収、営業利益は510百万円となりました(前年同期は612百万円の営業損失)。(バイオ・ヘルスケアフィールド)米州とアジアにおいて、検体検査装置の販売が減少したこと等から、売上高は18,861百万円と前年同期比2.5%の減収となりました。利益面では、販売減並びにライフサイエンス事業における研究開発投資を増加させたことから、1,147百万円の営業損失となりました(前年同期は721百万円の営業損失)。(先端材料・半導体フィールド)生成AI等の先端半導体関連需要が牽引し、主にアジアにおいて半導体製造装置メーカー向けの販売が増加したこと等から、売上高は75,768百万円と前年同期比7.5%の増収、営業利益は22,530百万円と同12.9%の増益となりました。2
(2) 財政状態に関する説明① 資産、負債及び純資産の状況当中間連結会計期間末における財政状態につきましては、総資産は前連結会計年度末に比べ2,708百万円減少し、478,907百万円となりました。現金及び預金が受取手形、売掛金及び契約資産の回収に伴い増加したものの、円高により外貨建の資産が減少したこと等によります。負債総額は前連結会計年度末に比べ1,909百万円減少し、165,001百万円となりました。債務の支払いにより、支払手形及び買掛金が減少したこと等によります。純資産は前連結会計年度末に比べ798百万円減少し、313,905百万円となりました。利益剰余金が増加したものの、円高により為替換算調整勘定が減少したこと等によります。この結果、自己資本比率は前連結会計年度末に比べ0.2ポイント増加し、65.4%となりました。
② キャッシュ・フローの状況当中間連結会計期間末における現金及び現金同等物は、前連結会計年度末に比べ8,010百万円増加し、151,974百万円となりました。当中間連結会計期間における各キャッシュ・フローの状況とその主な要因は、次のとおりです。営業活動によるキャッシュ・フローは、税金等調整前中間純利益の計上等により、29,864百万円のプラス(前中間連結会計期間は9,955百万円のプラス)となりました。投資活動によるキャッシュ・フローは、有形固定資産の取得による支出等により、7,641百万円のマイナス(前中間連結会計期間は4,390百万円のマイナス)となりました。財務活動によるキャッシュ・フローは、配当金の支払等により、8,889百万円のマイナス(前中間連結会計期間は9,730百万円のマイナス)となりました。3
(3) 連結業績予想等の将来予測情報に関する説明当期の為替の前提につきましては、足元の為替動向を勘案し、従来予想の1USドル140円、1ユーロ160円からそれぞれ5円円安に修正し、1USドル145円、1ユーロ165円としました。なお、米国の関税政策の直接的な影響につきましては、各種対応を検討・実行しており、現時点では大きくないものと想定しています。通期連結業績予想(単位:百万円)前回予想 今回予想差額(5月15日時点) (8月7日時点)売上高 335,000 335,000 -営業利益 52,000 52,000 -経常利益 52,000 52,000 -親会社株主に帰属する36,000 36,000 -当期純利益セグメント別通期連結業績予想売上高 (単位:百万円) 営業利益 (単位:百万円)前回予想 今回予想 前回予想 今回予想(5月15日 (8月7日 差額 (5月15日 (8月7日 差額時点) 時点) 時点) 時点)エネルギー・環境 136,000 136,000 – エネルギー・環境 7,000 7,500 +500バイオ・ヘルスケア 45,000 45,000 – バイオ・ヘルスケア – △500 △500先端材料・半導体 154,000 154,000 – 先端材料・半導体 45,000 45,000 -合計 335,000 335,000 – 合計 52,000 52,000 -通期連結業績予想につきましては、すべてのセグメントにおいて売上高の予想に変更はありません。利益面では、中間期までの業績動向を勘案し、エネルギー・環境においては、営業利益を500百万円上方修正しました。一方、バイオ・ヘルスケアにおいて、営業利益を500百万円下方修正しました。これらの結果、通期の連結業績予想につきましては、売上高、営業利益、経常利益、親会社株主に帰属する当期純利益はすべて従来予想から変更ありません。当期の配当予想につきましても変更はありません。(業績の予想に関する留意事項)業績予想につきましては、当社グループの決算発表日現在における将来に関する前提、見通し、計画に基づく予想であり、リスクや不確定要素を含んだものです。従って、今後の事業運営や内外の経済環境の変化、為替レートの変動等様々な要素により、実際の業績が記載の予想数値と異なる可能性があります。4
四半期 2026年12月期 第2四半期
出典: 堀場製作所 2026年12月期 第2四半期 決算短信〔日本基準〕、開示日 2026年8月7日(https://www2.jpx.co.jp/disc/68560/140120260807514303.pdf)
1.当四半期決算に関する定性的情報(1) 経営成績に関する説明(詳細は、13~15ページ「2026年12月期第2四半期(中間期)決算概要」をご参照ください。)当社グループの当中間連結会計期間における経営成績は、主に先端材料・半導体において販売が増加したこと等から、売上高は179,853百万円と前年同期比20.8%の増収、営業利益は30,488百万円、経常利益は31,419百万円と、それぞれ前年同期比39.3%、39.5%の増益となりました。また、親会社株主に帰属する中間純利益は21,806百万円と前年同期比37.5%の増益となりました。セグメント別の業績は次のとおりです。(エネルギー・環境フィールド)水素関連市場の成長が鈍化していること等により、欧州において販売が減少した一方で、ハイブリッド車開発向けに燃焼計測等の需要が堅調に推移したことから、日本やアジアを中心に自動車関連事業の販売が増加しました。この結果、売上高は58,383百万円と前年同期比7.5%の増収、営業利益は1,079百万円と同111.5%の増益となりました。(バイオ・ヘルスケアフィールド)主に欧州における血球計数装置の販売が増加したことに加え、円安の進行により売上高が円換算で増加したことから、売上高は21,513百万円と前年同期比14.1%の増収となりました。利益面では、増収の一方、ライフサイエンス領域での投資継続等により、767百万円の営業損失となりました(前年同期は1,147百万円の営業損失)。(先端材料・半導体フィールド)AI・データセンター向けの先端半導体関連需要が牽引し、主にアジアにおいて半導体製造装置メーカー向けの販売が増加したこと等から、売上高は99,956百万円と前年同期比31.9%の増収、営業利益は30,176百万円と同
33.9%の増益となりました。(2) 財政状態に関する説明① 資産、負債及び純資産の状況当中間連結会計期間末における財政状態につきましては、総資産は前連結会計年度末に比べ24,924百万円増加し、543,203百万円となりました。建物及び構築物や現金及び預金、仕掛品が増加したものの、建設仮勘定が減少したこと等によります。負債総額は前連結会計年度末に比べ8,300百万円増加し、177,939百万円となりました。未払法人税等が増加したこと等によります。純資産は前連結会計年度末に比べ16,623百万円増加し、365,264百万円となりました。利益剰余金が増加したことや円安により為替換算調整勘定が増加したこと等によります。この結果、自己資本比率は前連結会計年度末と同水準の67.1%となりました。
② キャッシュ・フローの状況当中間連結会計期間末における現金及び現金同等物は、前連結会計年度末に比べ7,393百万円増加し、169,865百万円となりました。当中間連結会計期間における各キャッシュ・フローの状況とその主な要因は、次のとおりです。営業活動によるキャッシュ・フローは、税金等調整前中間純利益の計上等により、33,411百万円のプラス(前中間連結会計期間は29,864百万円のプラス)となりました。投資活動によるキャッシュ・フローは、有形固定資産の取得による支出等により、8,813百万円のマイナス(前中間連結会計期間は7,641百万円のマイナス)となりました。財務活動によるキャッシュ・フローは、配当金の支払等により、20,443百万円のマイナス(前中間連結会計期間は8,889百万円のマイナス)となりました。2
(3) 連結業績予想等の将来予測情報に関する説明当期の為替の前提につきましては、前回予想の1USドル155円、1ユーロ180円から変更ありません。通期連結業績予想(単位:百万円)前回予想 今回予想差額(5月14日時点) (8月7日時点)売上高 373,000 382,000 +9,000営業利益 68,000 70,000 +2,000経常利益 68,500 71,000 +2,500親会社株主に帰属する48,500 50,000 +1,500当期純利益セグメント別通期連結業績予想売上高 (単位:百万円) 営業利益 (単位:百万円)前回予想 今回予想 前回予想 今回予想(5月14日 (8月7日 差額 (5月14日 (8月7日 差額時点) 時点) 時点) 時点)エネルギー・環境 134,000 134,000 – エネルギー・環境 10,000 9,000 △1,000バイオ・ヘルスケア 43,000 43,000 – バイオ・ヘルスケア – △500 △500先端材料・半導体 196,000 205,000 +9,000 先端材料・半導体 58,000 61,500 +3,500合計 373,000 382,000 +9,000 合計 68,000 70,000 +2,000通期連結業績予想につきましては、前回予想から売上高を9,000百万円上方修正し、382,000百万円、営業利益を2,000百万円上方修正し、70,000百万円としました。また、経常利益を2,500百万円上方修正し、71,000百万円、親会社株主に帰属する当期純利益を1,500百万円上方修正し、50,000百万円としました。セグメント別では、先端材料・半導体において、中間期までの業績動向及び直近の受注動向を勘案し、売上高を9,000百万円、営業利益を3,500百万円上方修正しました。一方で、エネルギー・環境とバイオ・ヘルスケアにおいては、前回予想に対する中間期までの進捗状況を勘案し、営業利益をそれぞれ1,000百万円、500百万円下方修正しました。3配当予想の修正(単位:円)年間配当金基準日 第2四半期末 期末 合計前回予想150 340 490(2026年5月14日公表)640 790(普通配当210円) (普通配当360円)今回修正予想(特別配当190円) (特別配当190円)(記念配当240円) (記念配当240円)当期実績 150(ご参考)前期実績80 370 450(2025年12月期)当社では、株主の皆様への利益配分について、配当性向を、連結純利益の30%を目途としつつ、投資機会と資金状況等を総合的に勘案し、特別配当や自己株式の取得を機動的に実施することを基本方針としています。本年5月に当社の株式時価総額が1兆円を突破しました。つきましては、平素よりご支援を賜っている株主の皆様に感謝の意を表し、総額約100億円、1株当たり240円の時価総額1兆円記念配当を実施することとしました。 あわせて、当期の業績見通しを上方修正したことを踏まえ、当期の普通配当金予想を60円増額しました。これらの結果、年間配当金予想を前回予想から1株につき300円増額し、1株当たり790円(中間配当金150円、期末配当金640円)と修正しました。(業績の予想に関する留意事項)業績予想につきましては、当社グループの決算発表日現在における将来に関する前提、見通し、計画に基づく予想であり、リスクや不確定要素を含んだものです。従って、今後の事業運営や内外の経済環境の変化、為替レートの変動等様々な要素により、実際の業績が記載の予想数値と異なる可能性があります。4
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。