通期は半導体テスト事業のM&Aと資本配分方針の新設で施策説明が厚くなり、四半期は税務調査対応と業績予想の上方修正が新たに加わった。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、ヒロセ電機分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月9日 → 2026年5月11日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月4日 → 2026年8月4日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 3,310字 → 3,780字(前期比+14.2%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(356字) → あり(366字)
変化の型: 出来事型、施策説明充実型
増えた要素
- 半導体テスト製品事業(株式会社エス・イー・アール、現ヒロセSER)のM&Aによる連結子会社化の説明
- その他セグメントへの半導体テスト製品の追加
- 中期のキャッシュアロケーション方針の新設(事業投資50~60%・株主還元40~50%の配分)
- 次期見通しにおける地政学リスク(ホルムズ海峡の事実上の封鎖、イラン情勢)の具体的言及
減った要素
- 前期特有の新拠点竣工の記述(東北ATC・新郡山工場・ヒロセコリア精密センター)
要約: 半導体テスト製品事業を営む会社のM&Aにより新たな事業内容とセグメント構成の言及が増えた。また中期のキャッシュアロケーション方針を新たに開示するなど、資本配分の説明が厚くなった。
四半期決算短信の比較
文字数: 2,097字 → 2,965字(前期比+41.4%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(442字) → あり(446字)
変化の型: 出来事型
増えた要素
- 主要子会社に対する移転価格税制を含む税務調査結果の受領と法人所得税費用計上の説明
- 当局見解との相違に関する相互協議制度等の活用検討の言及
- 中間期・通期の連結業績予想の上方修正(数値表つき)
減った要素
- 「業績予想に変更はありません」旨の記述(前年は変更なしだったが今期は修正が発生)
要約: 子会社の税務調査に伴う法人所得税費用の計上について新たに説明が加わった。業績予想欄の増加は主に上方修正に伴う数値表の混入によるもので、粒度自体は同等と判断した。
定性文の全文(前期・今期)
通期 2025年3月期
出典: ヒロセ電機 2025年3月期 決算短信〔IFRS〕、開示日 2025年5月9日(https://www2.jpx.co.jp/disc/68060/140120250509538128.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度におけるわが国経済は、好調なインバウンド需要や価格転嫁などの影響により、緩やかな回復基調で推移しましたが、円安やエネルギー・原材料価格の高止まり、インフレ懸念から依然として先行きが不透明な状況が続いております。海外におきましては、米国では個人消費が堅調に推移していましたが、年明け後弱含みに転じ、設備投資の不振により製造業の業況は悪化しました。欧州は牽引役となるドイツ経済が低調で回復の重しとなり、中国も依然、不動産市場など内需が低迷しており、景気の先行きは一層予断を許さない状況となっております。このような状況下当社グループは、主にスマートフォン市場向け、自動車市場向け及び産業用機器市場向けのグローバル事業拡大を進めると共に高度化する市場ニーズへの更なる迅速な対応を目指し、高付加価値新製品の開発・販売・生産体制の強化を推進して参りました。2024年3月に東北アドバンスト・テクノロジーセンター(岩手県盛岡市)、6月に新郡山工場(福島県郡山市)、12月にヒロセコリアの精密センター新棟が竣工しそれぞれ稼働しています。業績は産業用機器市場向けビジネスが本格回復しておりませんが、スマートフォン市場向け、民生市場向け、自動車市場向けビジネスが堅調に推移したため、当連結会計年度の売上収益は、1,894億20百万円(前年同期比
14.4%増)、営業利益は426億72百万円(同25.4%増)、税引前利益は462億18百万円(同19.2%増)、親会社の所有者に帰属する当期利益は330億33百万円(同24.7%増)となりました。また、報告セグメントごとの業績を示しますと、次の通りであります。
[多極コネクタ]当社の主力製品群であります多極コネクタは、丸形コネクタ、角形コネクタ、リボンケーブル用コネクタ、プリント基板用コネクタ、FPC(フレキシブル基板)用コネクタ、ナイロンコネクタ等多品種にわたります。主としてスマートフォン、通信機器、カーエレクトロニクス等の分野から計測・制御機器、FA機器及び医療機器などの産業用機器等の分野まで幅広く使用されているコネクタであり、今後の更なる高度情報通信ネットワーク化社会及び環境を考慮した省エネ化社会の進展とともに需要の拡大が見込まれております。当連結会計年度は、売上収益は1,708億49百万円(前年同期比15.0%増)、営業利益は393億91百万円(同31.4%増)となりました。
[同軸コネクタ]同軸コネクタは、マイクロ波のような高周波信号を接続する特殊な高性能コネクタであり、主にスマートフォンやパソコンなどの無線LANやBluetooth通信のアンテナ接続や自動車でのGPSアンテナ接続として、また無線通信装置や電子計測器の高周波信号接続として使用されるコネクタであります。なお、光コネクタ、同軸スイッチもこの中に含んでおります。当連結会計年度は、売上収益は136億68百万円(前年同期比17.1%増)、営業利益は33億78百万円(同2.3%増)となりました。
[その他]以上のコネクタ製品以外の製品としてマイクロスイッチ類及びコネクタ用治工具類を一括しております。当連結会計年度は、売上収益は49億3百万円(前年同期比7.8%減)、営業損失は97百万円(前年同期は7億28百万円の営業利益)となりました。
(2)当期の財政状態の概況当連結会計年度末の総資産は、有形固定資産の増加等により、前連結会計年度末に比べ134億16百万円増加して4,168億66百万円となりました。負債は未払法人所得税の増加等により74億42百万円増加して467億19百万円となりました。また、資本合計は利益剰余金の増加、および自己株式の減少等により59億74百万円増加して3,701億47百万円となりました。この結果、親会社所有者帰属持分比率は88.8%となり、前連結会計年度末と比べ1.5%減少しました。
(3)当期のキャッシュ・フローの概況当連結会計年度における連結ベースの現金及び現金同等物(資金)は、前連結会計年度末と比べ46億75百万円減少して、856億66百万円となりました。a. 営業活動によるキャッシュ・フロー当連結会計年度における営業活動によるキャッシュ・フローは、556億82百万円の増加 (前年同期は410億49百万円の増加) となりました。これは、税引前利益462億18百万円や減価償却費及び償却費179億41百万円の計上などによる資金増、法人所得税の支払額67億19百万円による資金減などによるものです。b. 投資活動によるキャッシュ・フロー当連結会計年度における投資活動によるキャッシュ・フローは、429億47百万円減少 (前年同期は139億35百万円減少) となりました。これは、投資の取得による支出278億46百万円、有形固定資産の取得による支出266億81百万円による資金減などによるものです。c. 財務活動によるキャッシュ・フロー当連結会計年度における財務活動によるキャッシュ・フローは、166億71百万円減少 (前年同期は281億87百万円減少) となりました。これは、配当金の支払額157億32百万円による資金減などによるものです。
(4)今後の見通し次期 (2026年3月期) の見通しですが、わが国経済は個人消費やインバウンド需要の伸長が見込まれますが、人件費増・資源高によるコスト増や世界的な財需要の減速により、今後も不透明な状況が予想されます。また、海外におきましては、米国の相互関税政策の行方によって大きな影響が出ることが想定される他、引き続き中国経済は低迷する見込みで、中東・ウクライナ情勢等地政学リスクの影響により、景気の先行きは一層予断を許さない状況が続くものと予想されます。このような環境下、当社グループの属するエレクトロニクス業界においても大きな影響が出るものと予測しておりますが、スマートフォン市場向け、民生市場向け、自動車市場向けの電子部品需要は引き続き堅調であり、産業用機器市場向けビジネスの回復を見込んで、今後世界的な経済活動及び当社グループの生産活動や原材料調達等サプライチェーンの支障がないこと等の前提に基づいた、現時点の次期連結業績としまして、売上収益1,910億円(前年同期比0.8%増)、営業利益385億円(同9.8%減)、税引前利益400億円(同13.5%減)、親会社の所有者に帰属する当期利益280億円(同15.2%減)を見込んでおります。見通しの前提となる為替レートは1米ドル=138.00円、1ユーロ=155.00円、1韓国ウォン=0.0980円であります。
(5)利益配分に関する基本方針及び当期・次期の配当利益配分につきましては、経営の基本方針に基づき、経営基盤を強化し、成長路線の確立を図るとともに、財務体質をより一層充実させ、安心される、また期待される企業を目指して、安定した配当を継続して行くことを基本とし、2024年5月7日公表の「株主還元方針の変更について」にてDOE(株主資本配当率)5%を目標とすることとしています。当期(2025年3月期)の利益配分につきましては、上記の方針に基づき、1株当たりの配当金を期末245円、年間490円を予定しております。次期(2026年3月期)の利益配分につきましても、上記の方針に基づき、1株当たりの配当金を中間・期末245円ずつ、年間490円を予定しております。自己株式の取得については、事業環境や株価水準を適宜勘案しつつ、2025~2028年度において600億円を上限に自己株式の取得を実施する方針です。詳細につきましては、本日2025年5月9日に公表した「自己株式の取得に係る当面の方針に関するお知らせ」をご参照ください。なお、内部留保資金につきましては、中長期的な視野に立って今後ますます進展する技術革新に対する研究開発投資、グローバル化に伴う設備投資や経営環境の変化に対応した機動的なM&Aなどに備えたいと考えております。
通期 2026年3月期
出典: ヒロセ電機 2026年3月期 決算短信〔IFRS〕、開示日 2026年5月11日
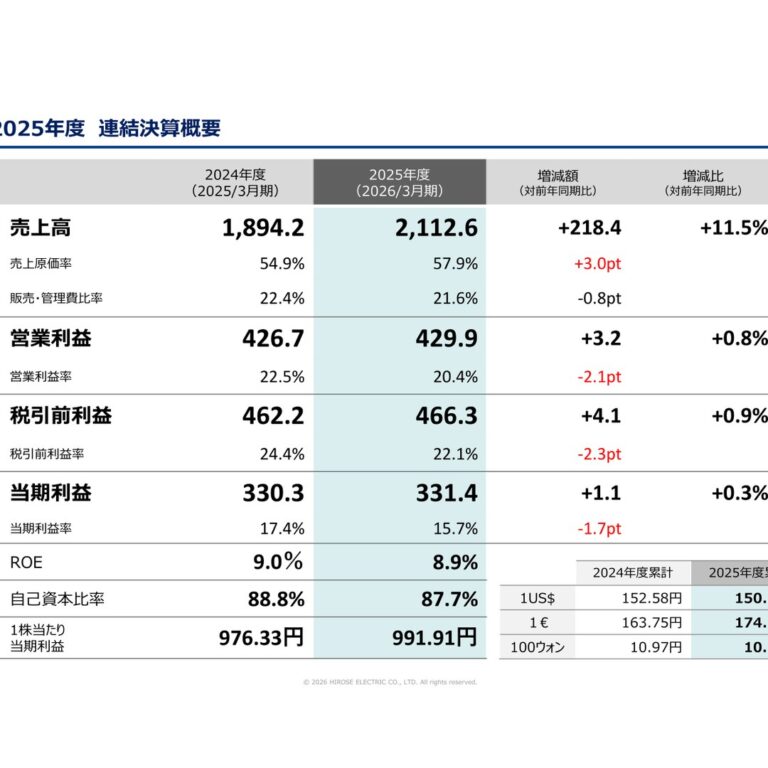
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度におけるわが国経済は、緩やかな景気回復基調となり、個人消費や設備投資を中心に国内需要は底堅く推移しました。一方で金や銅などを始めとする原材料価格の高騰が進展するとともに、中東情勢の緊張の急激な高まりといった地政学リスクが不透明感を強め、製造業を取り巻く環境は予断を許さない状況となりました。海外におきましては、米国は個人消費が停滞する一方で、活発なAI関連投資が下支えし景気は堅調に推移しました。欧州経済は緩やかに回復したものの力強さを欠き、中国は長引く不動産市況の低迷や内需の停滞により弱含みで推移するなど、地域や産業により景気の色合いが異なる状況となりました。このような状況下、当社グループは、主にスマートフォン市場向け、自動車市場向け及び産業用機器市場向けのグローバル事業拡大を進めるとともに高度化する市場ニーズへの更なる迅速な対応を目指し、高付加価値新製品の開発・販売・生産体制の強化を推進してまいりました。また、新たな成長ドライバーのひとつとすることを目的に、2025年7月に半導体テスト製品の製造・販売事業を展開する株式会社エス・イー・アール(東京都品川区、現ヒロセSER株式会社)を連結子会社化しました。当社グループの業績につきましては、産業用機器市場向けビジネスが幅広い用途・地域で受注・売上が増加し好調な結果となり、自動車用機器市場向けビジネスも需要は総じて堅調に推移する中、新たな案件の生産の立ち上がりなどが着実に寄与しました。一方、民生用機器市場向けビジネスはやや軟調に推移しました。その結果、当連結会計年度の売上収益は、2,112億64百万円(前年同期比11.5%増)、営業利益は429億95百万円(同0.8%増)、税引前利益は466億26百万円(同0.9%増)、親会社の所有者に帰属する当期利益は331億42百万円(同0.3%増)となりました。また、報告セグメントごとの業績を示しますと、次の通りであります。
[多極コネクタ]当社の主力製品群であります多極コネクタは、丸形コネクタ、角形コネクタ、リボンケーブル用コネクタ、プリント基板用コネクタ、FPC(フレキシブル基板)用コネクタ、ナイロンコネクタ等多品種にわたります。主としてスマートフォン、通信機器、カーエレクトロニクス等の分野から計測・制御機器、FA機器及び医療機器などの産業用機器等の分野まで幅広く使用されているコネクタであり、今後の更なる高度情報通信ネットワーク化社会及び環境を考慮した省エネ化社会の進展とともに需要の拡大が見込まれております。当連結会計年度は、売上収益は1,858億14百万円(前年同期比8.8%増)、営業利益は367億67百万円(同6.7%減)となりました。
[同軸コネクタ]同軸コネクタは、マイクロ波のような高周波信号を接続する特殊な高性能コネクタであり、主にスマートフォンやパソコンなどの無線LANやBluetooth通信のアンテナ接続や自動車でのGPSアンテナ接続として、また無線通信装置や電子計測器の高周波信号接続として使用されるコネクタであります。なお、光コネクタ、同軸スイッチもこの中に含んでおります。当連結会計年度は、売上収益は183億38百万円(前年同期比34.2%増)、営業利益は58億75百万円(同73.9%増)となりました。
[その他]以上のコネクタ製品以外の製品として半導体テスト製品及びマイクロスイッチ類及びコネクタ用治工具類を一括しております。当連結会計年度は、売上収益は71億12百万円(前年同期比45.0%増)、営業利益は3億52百万円(前年同期は97百万円の営業損失)となりました。
(2)当期の財政状態の概況当連結会計年度末の総資産は、営業債権及びその他の債権や棚卸資産の増加等により、前連結会計年度末に比べ143億12百万円増加して4,311億77百万円となりました。負債は営業債務及びその他の債務の増加等により63億83百万円増加して531億2百万円となりました。また、資本合計は利益剰余金の増加及び自己株式の増加等により79億28百万円増加して3,780億75百万円となりました。この結果、親会社所有者帰属持分比率は87.7%となり、前連結会計年度末と比べ1.1%減少しました。
(3)当期のキャッシュ・フローの概況当連結会計年度における連結ベースの現金及び現金同等物(資金)は、前連結会計年度末と比べ16億69百万円増加して、873億35百万円となりました。a. 営業活動によるキャッシュ・フロー当連結会計年度における営業活動によるキャッシュ・フローは、458億77百万円の増加 (前年同期は556億82百万円の増加) となりました。これは、税引前利益466億26百万円や減価償却費及び償却費194億65百万円の計上などによる資金増、法人所得税の支払額157億20百万円による資金減などによるものです。b. 投資活動によるキャッシュ・フロー当連結会計年度における投資活動によるキャッシュ・フローは、92億48百万円の減少 (前年同期は429億47百万円の減少) となりました。これは、投資の取得による支出288億49百万円、有形固定資産の取得による支出200億21百万円による資金減、定期預金の減少262億51百万円による資金増などによるものです。c. 財務活動によるキャッシュ・フロー当連結会計年度における財務活動によるキャッシュ・フローは、379億24百万円の減少 (前年同期は166億71百万円の減少) となりました。これは、自己株式の取得による支出203億51百万円、配当金の支払額164億94百万円による資金減などによるものです。
(4)今後の見通し次期 (2027年3月期) の見通しですが、世界経済はホルムズ海峡の事実上の封鎖により中東の原油供給が滞っていることや、イランを巡る地政学的状況のエスカレーションの懸念などから不透明感が強まっております。我が国においてもエネルギー価格の上昇や石油関連製品の生産調整などが経済に与える影響が懸念されており、海外におきましては、中国経済の低迷が見込まれる中、回復の兆しを見せていた欧州もエネルギー価格高騰等が景気の下押し圧力となることが予想されるなど、一層予断を許さない状況が続くものと考えられます。このような環境下、当社グループの属するエレクトロニクス業界においてもこうした事象の影響を受けるものと予測しておりますが、米国を中心にAI関連投資の強い需要が続くことが予想され、産業用機器市場向けビジネス及び通信・インフラ機器市場向けビジネスを中心に成長が見込まれるほか、昨年度に連結子会社化した株式会社エス・イー・アール(現ヒロセSER株式会社)の事業拡大を見込んでおります。また、自動車市場向けは引き続き新たな案件の生産立ち上がりが期待できることから、堅調に推移することを見込んでおります。以上のことから、今後世界的な経済活動及び当社グループの生産活動や原材料調達等サプライチェーンの支障がないこと等の前提に基づいた、現時点の次期連結業績としまして、売上収益2,300億円(前年同期比8.9%増)、営業利益460億円(同7.0%増)、税引前利益480億円(同2.9%増)、親会社の所有者に帰属する当期利益340億円(同2.6%増)を見込んでおります。見通しの前提となる為替レートは1米ドル=150.00円、1ユーロ=183.00円、1韓国ウォン=0.1050円であります。
(5)利益配分に関する基本方針及び当期・次期の配当当社は経営の基本方針に基づき、経営基盤を強化し成長路線の確立を図るとともに、財務体質の一層の充実を図り、安心され、また期待される企業を目指して、株主への安定的な利益還元を継続して行うことを基本方針としております。株主還元につきましては、2024年5月7日公表の「株主還元方針の変更について」において、DOE(株主資本配当率)5%を目標とすることとしております。中期のキャッシュアロケーションについては2024年5月に開示したものからアップデートし,2026年度から2029年度までの累計営業キャッシュフローについて、事業成長に向けた設備投資等の事業投資に50~60%、株主還元(配当および自己株式の取得)に40~50%を配分する方針といたします。なお、M&A等の戦略投資につきましては、現在保有している現金及び現金同等物等を原資として対応してまいります。また、自己株式の取得については、事業環境や株価水準を適宜勘案しつつ、2025年度から2028年度までの期間において、600億円を上限として実施する方針です。詳細につきましては、2025年5月9日に公表した「自己株式の取得に係る当面の方針に関するお知らせ」をご参照ください。当期(2026年3月期)の利益配分につきましては、上記方針に基づき、1株当たりの配当金を期末260円、年間505円を予定しております。次期(2027年3月期)の利益配分につきましても、同様の方針のもと、1株当たりの配当金を中間・期末各260円、年間520円を予定しております。
四半期 2026年3月期 第1四半期
出典: ヒロセ電機 2026年3月期 第1四半期 決算短信〔IFRS〕、開示日 2025年8月4日(https://www2.jpx.co.jp/disc/68060/140120250804529101.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間におけるわが国経済は、好調なインバウンド需要や個人消費が堅調なことにより回復基調で推移しましたが、エネルギー・原材料価格の高止まり、物価上昇、米国の関税政策の動向、地政学リスク高まり等の影響により、先行きが不透明な状況が継続しました。海外におきましては、欧米ではインフレは一服しましたが、景況感は減速しつつあり、中国でも引き続き不動産不況を背景に内需が低迷しました。このような状況下、当社グループは、主にスマートフォン市場向け、自動車市場向け及び産業用機器市場向けのグローバル事業拡大を進めると共に高度化する市場ニーズへの更なる迅速な対応を目指し、高付加価値新製品の開発・販売・生産体制の強化を推進して参りました。業績は産業用機器市場向けビジネスに回復の兆しが見え、民生用機器市場向けビジネスは良好、自動車用機器市場向けビジネスは安定的に推移したため、当第1四半期連結累計期間の売上収益は489億72百万円(前年同期比
9.1%増)、営業利益は98億33百万円(同4.2%減)、親会社の所有者に帰属する四半期利益は72億27百万円(同14.0%減)となりました。また、報告セグメントごとの業績を示しますと、次の通りであります。
[多極コネクタ]当社の主力製品群であります多極コネクタは、丸形コネクタ、角形コネクタ、リボンケーブル用コネクタ、プリント基板用コネクタ、FPC(フレキシブル基板)用コネクタ、ナイロンコネクタ等多品種にわたります。主としてスマートフォン、タブレットPC、通信機器、カーエレクトロニクス等の分野から計測・制御機器、FA機器及び医療機器などの産業用機器等の分野まで幅広く使用されているコネクタであり、今後の更なる高度情報通信ネットワーク化社会及び環境を考慮した省エネ化社会の進展とともに需要の拡大が見込まれております。当第1四半期連結累計期間は、売上収益は434億33百万円(前年同期比7.5%増)、営業利益は86億1百万円(同
9.4%減)となりました。[同軸コネクタ]同軸コネクタは、マイクロ波のような高周波信号を接続する特殊な高性能コネクタであり、主にスマートフォンやパソコンなどの無線LANやBluetooth通信のアンテナ接続や自動車でのGPSアンテナ接続として、また無線通信装置や電子計測器の高周波信号接続として使用されるコネクタであります。なお、光コネクタ、同軸スイッチもこの中に含んでおります。当第1四半期連結累計期間は、売上収益は43億21百万円(前年同期比41.5%増)、営業利益は12億74百万円(同
100.3%増)となりました。[その他]以上のコネクタ製品以外の製品として、マイクロスイッチ類及びコネクタ用治工具類を一括しております。当第1四半期連結累計期間は、売上収益は12億18百万円(前年同期比14.9%減)、営業損失は42百万円(前年同期は1億34百万円の営業利益)となりました。
(2)当四半期の財政状態に関する概況当第1四半期連結会計期間末の資産合計は、その他の金融資産や営業債権及びその他の債権の増加などにより、前連結会計年度末に比べ36億3百万円増加して、4,204億69百万円となりました。負債合計は未払法人所得税の減少などにより4億円減少して463億19百万円となりました。また、資本合計は四半期利益の計上及び為替換算調整などのその他の資本の構成要素の増加などにより40億3百万円増加して3,741億50百万円となりました。この結果、親会社所有者帰属持分比率は89.0%となり、前連結会計年度末と比べ0.2ポイント上昇しました。
(3)当四半期のキャッシュ・フローの概況当第1四半期連結累計期間における現金及び現金同等物(資金)は、前連結会計年度末と比べ38億92百万円減少して、817億7千4百万円となりました。a. 営業活動によるキャッシュ・フロー営業活動によるキャッシュ・フローは、118億39百万円の増加 (前年同期は166億14百万円の増加) となりました。これは、税引前四半期利益102億38百万円や減価償却費及び償却費46億47百万円の計上などによる資金増などによるものです。b. 投資活動によるキャッシュ・フロー投資活動によるキャッシュ・フローは、71億81百万円の減少 (前年同期は188億65百万円の減少) となりました。これは、有形固定資産の取得による支出52億28百万円や投資の取得による支出30億85百万円による資金減などによるものです。c. 財務活動によるキャッシュ・フロー財務活動によるキャッシュ・フローは、85億39百万円の減少 (前年同期は76億84百万円の減少) となりました。これは、配当金の支払額82億90百万円などによるものです。
(4)連結業績予想などの将来予測情報に関する説明第2四半期連結累計期間及び通期の業績につきましては、2025年5月9日に公表いたしました業績予想に変更はありません。また、配当予想につきましても変更はありません。
四半期 2027年3月期 第1四半期
出典: ヒロセ電機 2027年3月期 第1四半期 決算短信〔IFRS〕、開示日 2026年8月4日(https://www2.jpx.co.jp/disc/68060/140120260804508515.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間の経営環境は、中東情勢をはじめとした地政学リスクの長期化など先行き不透明な状況が続いたものの、活発なAI関連投資による半導体、データセンターを中心とした設備投資需要の拡大を背景に、産業用機器向け市場を中心として電子部品の需要は堅調に推移しました。地域別では、日本国内は堅調な半導体需要を受けて生産・設備投資は底堅く推移しました。米国では旺盛なAI関連需要が設備投資をけん引し、景気を下支えしました。欧州経済は緩やかな回復傾向が見られたものの、消費及び生産の伸びは限定的でした。中国は輸出が好調に推移したものの、消費や設備投資などの内需の回復が鈍く、景気は弱含みで推移しました。このような環境のもと、当社グループでは、産業用機器市場向けビジネスが幅広い用途・地域で受注・売上が増加し業績をけん引しました。また、自動車用機器市場向けも各地域で売上が着実に伸長した他、民生用機器市場向け売上も安定的に推移しました。一方で、当社の主要な子会社において、2026年4月より移転価格税制を含む税務調査を受け、当局より結果通知を受領しました。その結果を当第1四半期連結累計期間において法人所得税費用として計上しています。なお、当社グループは、当局の見解とは異なる見解を有しており、法令に基づき関係国間の相互協議制度等の活用を検討しています。これらの結果、当第1四半期連結累計期間の売上収益は620億85百万円(前年同期比26.8%増)、営業利益は133億38百万円(同35.6%増)、親会社の所有者に帰属する四半期利益は73億31百万円(同1.4%増)となりました。また、報告セグメントごとの業績を示しますと、次の通りであります。
[多極コネクタ]当社の主力製品群であります多極コネクタは、丸形コネクタ、角形コネクタ、リボンケーブル用コネクタ、プリント基板用コネクタ、FPC(フレキシブル基板)用コネクタ、ナイロンコネクタ等多品種にわたります。主としてスマートフォン、タブレットPC、通信機器、カーエレクトロニクス等の分野から計測・制御機器、FA機器及び医療機器などの産業用機器等の分野まで幅広く使用されているコネクタであり、今後の更なる高度情報通信ネットワーク化社会及び環境を考慮した省エネ化社会の進展とともに需要の拡大が見込まれております。当第1四半期連結累計期間は、売上収益は541億25百万円(前年同期比24.6%増)、営業利益は115億32百万円(同34.1%増)となりました。
[同軸コネクタ]同軸コネクタは、マイクロ波のような高周波信号を接続する特殊な高性能コネクタであり、主にスマートフォンやパソコンなどの無線LANやBluetooth通信のアンテナ接続や自動車でのGPSアンテナ接続として、また無線通信装置や電子計測器の高周波信号接続として使用されるコネクタであります。なお、光コネクタ、同軸スイッチもこの中に含んでおります。当第1四半期連結累計期間は、売上収益は52億46百万円(前年同期比21.4%増)、営業利益は14億68百万円(同
15.3%増)となりました。[その他]以上のコネクタ製品以外の製品として、半導体テスト製品、センサー及びコネクタ用治工具類を一括しております。当第1四半期連結累計期間は、売上収益は27億14百万円(前年同期比122.8%増)、営業利益は3億38百万円(前年同期は42百万円の営業損失)となりました。
(2)当四半期の財政状態に関する概況当第1四半期連結会計期間末の資産合計は、現金及び現金同等物や営業債権及びその他の債権の増加などにより、前連結会計年度末に比べ80億90百万円増加して、4,392億67百万円となりました。負債合計は営業債務及びその他の債務の増加などにより67億16百万円増加して598億18百万円となりました。また、資本合計は四半期利益の計上及び為替換算調整などのその他の資本の構成要素の増加などにより13億73百万円増加して3,794億49百万円となりました。この結果、親会社所有者帰属持分比率は86.4%となり、前連結会計年度末と比べ1.3ポイント低下しました。
(3)当四半期のキャッシュ・フローの概況当第1四半期連結累計期間における現金及び現金同等物(資金)は、前連結会計年度末と比べ229億64百万円増加して、1,102億99百万円となりました。a. 営業活動によるキャッシュ・フロー営業活動によるキャッシュ・フローは、121億97百万円の増加 (前年同期は118億39百万円の増加) となりました。これは、税引前四半期利益144億66百万円や減価償却費及び償却費49億49百万円の計上に伴う資金増などによるものです。b. 投資活動によるキャッシュ・フロー投資活動によるキャッシュ・フローは、191億96百万円の増加 (前年同期は71億81百万円の減少) となりました。これは、定期預金の純減額268億76百万円に伴う資金増などによるものです。c. 財務活動によるキャッシュ・フロー財務活動によるキャッシュ・フローは、89億40百万円の減少 (前年同期は85億39百万円の減少) となりました。これは、配当金の支払額85億8百万円などによるものです。
(4)連結業績予想などの将来予測情報に関する説明第2四半期連結累計期間及び通期の業績につきましては、為替動向及び主に一般産機向けビジネスが前回予想を上回る見込みのため、2026年5月11日に公表した通期の連結業績予想を修正いたします。(2027年3月期 第2四半期(中間期)連結業績予想の修正)親会社の所有基本的1株売上収益 営業利益 税引前利益者に帰属する 当たり当期利益 当期利益前回発表予想(A) 百万円 百万円 百万円 百万円 円 銭(2026年5月11日発表) 115,000 23,000 24,000 17,000 519.54今回修正予想(B) 125,000 25,500 27,500 16,500 504.26増減額(B-A) 10,000 2,500 3,500 △500 -増減率(%) 8.7% 10.9% 14.6% △2.9% -(参考)前期第2四半期実績102,025 20,461 22,101 15,523 459.37(2026年3月期第2四半期)(2027年3月期 通期業績予想の修正)親会社の所有基本的1株売上収益 営業利益 税引前利益者に帰属する 当たり当期利益 当期利益前回発表予想(A) 百万円 百万円 百万円 百万円 円 銭(2026年5月11日発表) 230,000 46,000 48,000 34,000 1,039.08今回修正予想(B) 250,000 50,000 53,000 35,000 1,069.63増減額(B-A) 20,000 4,000 5,000 1,000 -増減率(%) 8.7% 8.7% 10.4% 2.9% -(参考)前期実績211,264 42,995 46,626 33,142 991.91(2026年3月期)為替レートにつきましては通期のレートをそれぞれ、1米ドル=155.00円、1ユーロ=180.00円、1韓国ウォン=0.1050円の前提としています。また、配当予想につきましては変更はありません。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。