通期は前年並みの構成・粒度で推移した一方、四半期は新規連結子会社の説明やコスト増加要因の細分化により粒度がやや細かくなった。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、メイコー分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月13日 → 2026年5月13日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月6日 → 2026年8月6日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 2,295字 → 2,212字(前期比-3.6%、横ばい)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(79字) → あり(79字)
変化の型: 出来事型
増えた要素
- 「今後の見通し」で決算補足説明資料への参照案内を追記
減った要素
- 非連結子会社(Meiko Electronics Hoa Binh)を連結範囲に含めたことによる資金増加額の説明
要約: 車載向け・情報通信向け基板や電子機器事業が牽引し増収増益で過去最高を更新、構成・粒度は前年とほぼ同じ。財政状態・キャッシュ・フローの説明も同水準の記述で、今後の見通しに補足資料参照の一文が加わった程度の差。
四半期決算短信の比較
文字数: 1,149字 → 1,405字(前期比+22.3%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(79字) → あり(79字)
変化の型: 出来事型、要因分析深化型
増えた要素
- コンポーネント事業を展開するメイコーエレクコンポーネントが新たに連結対象となった旨の説明
- 原材料高騰・新工場立上げ費用・新製品準備費用・M&A関連費用など利益減少要因の細分化した説明
要約: 車載向け基板の新規・既存顧客双方での増加や衛星通信向けの伸長により大幅増収となった。前年は関税影響の懸念中心の記述だったのに対し、今期は新規連結子会社や費用増加要因(新工場立上げ・M&A関連費用等)をより具体的に列挙しており、粒度がやや細かくなっている。
定性文の全文(前期・今期)
通期 2025年3月期
出典: メイコー 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月13日(https://www2.jpx.co.jp/disc/67870/140120250513543876.pdf)
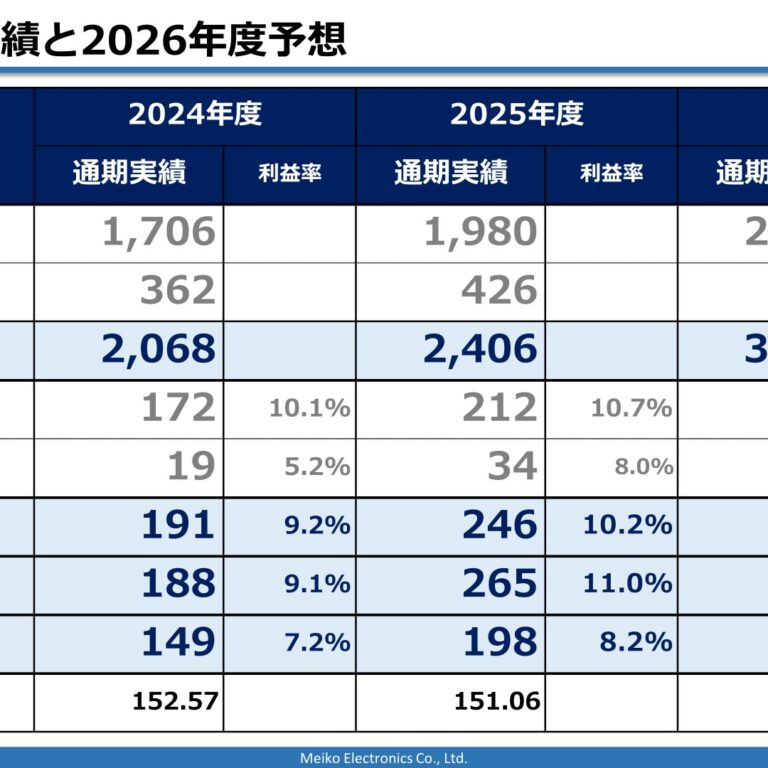
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における電子部品業界は、自動車市場において需要が低迷する一方で、AIサーバーやゲーム機などの分野では需要が拡大基調で推移しました。期後半では米国新政権発足に伴う大規模な関税の引き上げ方針をめぐり、先行きに対する不透明感が増大しました。このような環境の下、当社グループでは、車載向け基板は需要低迷の影響を受けました。スマートフォン向け基板は製品構成の変化により前年を割り込みました。情報通信向け基板は衛星通信を中心に大きく増加しました。モジュール基板はSSD、通信モジュールともに好調に推移しました。電子機器事業も大きく増加しました。利益面では、付加価値が高いビルドアップ基板が大幅に増加したことや工場稼働率の向上、生産性の改善と併せ、コスト削減効果等により好調に推移しました。これらより売上高・利益ともに過去最高を更新しました。以上の結果、当連結会計年度の売上高は、206,806百万円(前期比15.2%増)と前期と比べ27,347百万円の増収となりました。損益面では、営業利益が19,083百万円(前期比63.7%増)、経常利益が18,763百万円(前期比31.5%増)、親会社株主に帰属する当期純利益が14,924百万円(前期比32.0%増)となりました。
(2)当期の財政状態の概況(資産)当連結会計年度末の資産は、256,366百万円となり、前連結会計年度末に比べ26,406百万円増加しました。流動資産において、現金及び預金が1,549百万円増加、売掛金が6,349百万円増加、棚卸資産が2,895百万円増加、固定資産において、有形固定資産が17,504百万円増加、投資有価証券が841百万円減少が主な要因であります。(負債)当連結会計年度末の負債は、140,760百万円となり、前連結会計年度末に比べ16,259百万円増加しました。流動負債において、支払手形及び買掛金が2,566百万円増加、短期借入金が8,153百万円増加、1年内返済予定の長期借入金が2,175百万円増加、流動負債のその他が5,473百万円増加、固定負債において、長期借入金が2,549百万円減少が主な要因であります。(純資産)当連結会計年度末の純資産は、115,605百万円となり、前連結会計年度末に比べ10,147百万円増加しました。資本剰余金が421百万円減少、利益剰余金が12,502百万円増加、為替換算調整勘定が2,145百万円減少が主な要因であります。
(3)当期のキャッシュ・フローの概況当連結会計年度における現金及び現金同等物(以下「資金」という。)は、22,913百万円となり、前連結会計年度に比べ1,549百万円増加しました。なお、上記金額のうち、非連結子会社でありましたMeiko Electronics Hoa Binh Co., Ltd.を連結の範囲に含めたことにより増加した資金は、453百万円であります。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動の結果得られた資金は、21,655百万円で、前連結会計年度に比べ1,701百万円減少しました。増加の主な内訳は、税金等調整前当期純利益18,544百万円、減価償却費12,541百万円、仕入債務の増加2,861百万円、減少の主な内訳は、売上債権の増加7,770百万円、棚卸資産の増加3,336百万円、法人税等の支払額3,442百万円であります。(投資活動によるキャッシュ・フロー)投資活動の結果使用した資金は、24,327百万円で、前連結会計年度に比べ2,741百万円支出が増加しました。支出の主な内訳は、有形固定資産の取得による支出24,398百万円であります。(財務活動によるキャッシュ・フロー)財務活動の結果得られた資金は、4,141百万円で、前連結会計年度に比べ3,460百万円増加しました。収入の主な内訳は、短期借入金の純増額8,314百万円、長期借入れによる収入31,416百万円であり、支出の主な内訳は、長期借入金の返済による支出32,374百万円、配当金の支払額2,420百万円、連結の範囲の変更を伴わない子会社株式の取得による支出500百万円であります。
(4)今後の見通し当社グループが属する電子部品業界は、自動運転やこれを支える通信インフラの構築、AI需要拡大などにより高性能な電子部品需要が拡大する見通しとなっております。次期の当社グループの業績の見通しは、為替の前提を140円としました。また米国の大規模な関税の引き上げによる需要低迷を織り込みました。基板事業では、車載向け基板は北米や中国のEV案件が増加する見通しです。情報通信向け基板は衛星通信を中心に増加する見通しです。スマートフォン向け基板とモジュール基板は前年度並みの見通しです。生産面では、半導体パッケージ基板、モジュール基板の生産を担う石巻第2工場、ベトナム第3工場の早期収益化に取り組むとともに、ベトナム第4工場やホアビン工場の立ち上げに尽力してまいります。電子機器事業はEMSとODMともに拡大する見通しです。損益面では引き続き、工場の自動化・省人化、歩留まり改善など生産性の改善を推進しさらなる収益性の強化を図ってまいります。以上により、業績の見通しを以下のとおりといたしました。売上高 213,000百万円営業利益 20,000百万円経常利益 19,000百万円親会社株主に帰属する当期純利益 15,500百万円
通期 2026年3月期
出典: メイコー 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月13日
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における電子部品業界は、AIサーバーをはじめとするデータセンター関連分野では引き続き需要が拡大しました。自動車分野では自動車メーカー各社のEV戦略の見直しが進められたものの、自動運転や運転支援などの需要は堅調に推移しています。一方で、中東情勢の緊迫化や地政学的な緊張、貿易政策の変更など依然として先行きが不透明な状況が続いております。このような環境の下、当社グループでは、売上高、利益ともに過去最高を更新しました。車載向け基板は、新規顧客への販売が増加しました。スマートフォン・タブレット向け基板は、ハイエンドモデル向け基板が増加し堅調に推移しました。情報通信向け基板は、衛星通信向けが大きく増加しました。モジュール基板は、SSD、通信モジュールが好調に推移しました。電子機器事業は受託開発案件を中心に堅調に推移しました。利益面では、資源価格高騰の影響を受けましたが、付加価値の高いビルドアップ基板が大幅に増加したことや工場稼働率の向上、生産性改善により好調に推移しました。以上の結果、当連結会計年度の売上高は、240,574百万円(前期比16.3%増)と前期と比べ33,768百万円の増収となりました。損益面では、営業利益が24,572百万円(前期比28.8%増)、経常利益が26,488百万円(前期比41.2%増)、親会社株主に帰属する当期純利益が19,782百万円(前期比32.5%増)となりました。
(2)当期の財政状態の概況(資産)当連結会計年度末の資産は、335,291百万円となり、前連結会計年度末に比べ78,925百万円増加しました。流動資産において、現金及び預金が4,353百万円増加、売掛金が14,081百万円増加、棚卸資産が11,042百万円増加、固定資産において、有形固定資産が45,322百万円増加、投資有価証券が4,654百万円増加が主な要因であります。(負債)当連結会計年度末の負債は、191,484百万円となり、前連結会計年度末に比べ50,723百万円増加しました。流動負債において、支払手形及び買掛金が9,437百万円増加、短期借入金が2,610百万円増加、1年内返済予定の長期借入金が8,992百万円増加、未払法人税等が3,838百万円増加、流動負債のその他が2,600百万円増加、固定負債において、長期借入金が22,942百万円増加が主な要因であります。(純資産)当連結会計年度末の純資産は、143,807百万円となり、前連結会計年度末に比べ28,201百万円増加しました。利益剰余金が17,048百万円増加、為替換算調整勘定が11,192百万円増加が主な要因であります。
(3)当期のキャッシュ・フローの概況当連結会計年度における現金及び現金同等物(以下「資金」という。)は、26,467百万円となり、前連結会計年度に比べ3,554百万円増加しました。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動の結果得られた資金は、27,534百万円で、前連結会計年度に比べ5,878百万円増加しました。増加の主な内訳は、税金等調整前当期純利益27,410百万円、減価償却費13,742百万円、仕入債務の増加6,490百万円であり、減少の主な内訳は、売上債権の増加10,703百万円、棚卸資産の増加8,290百万円、法人税等の支払額3,283百万円であります。(投資活動によるキャッシュ・フロー)投資活動の結果使用した資金は、55,483百万円で、前連結会計年度に比べ31,155百万円支出が増加しました。支出の主な内訳は、有形固定資産の取得による支出49,835百万円であります。(財務活動によるキャッシュ・フロー)財務活動の結果得られた資金は、30,080百万円で、前連結会計年度に比べ25,938百万円増加しました。収入の主な内訳は、短期借入金の純増額1,950百万円、長期借入れによる収入47,841百万円であり、支出の主な内訳は、長期借入金の返済による支出16,683百万円、配当金の支払額2,732百万円であります。
(4)今後の見通し当社グループが属する電子部品業界は、AIサーバーをはじめとするデータセンター関連分野を中心に高性能な電子部品需要が拡大する見通しとなっております。次期の当社グループの業績の見通しは、これまで積極的な投資を進めてきたベトナム第4工場とホアビン工場での生産開始を業績予想に織り込みました。商品別売上では、車載向け基板は自動運転や運転支援案件の受注が拡大する見通しです。スマートフォン・タブレット向け基板は新規顧客向けにホアビン工場での生産を開始いたします。ベトナム第4工場では、衛星通信及びAIサーバー向け基板の生産を拡大してまいります。損益面では引き続き、工場の自動化・省人化、歩留まり改善など生産性の改善を推進し、さらなる収益性の強化を図ってまいります。詳細につきましては、本日公表した2025年度決算補足説明資料をご覧ください。以上により、業績の見通しを以下のとおりといたしました。売上高 320,000百万円営業利益 38,000百万円経常利益 35,000百万円親会社株主に帰属する当期純利益 27,000百万円
四半期 2026年3月期 第1四半期
出典: メイコー 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月6日(https://www2.jpx.co.jp/disc/67870/140120250806531303.pdf)
1.経営成績等の概況(1)当四半期連結累計期間の経営成績の概況当第1四半期連結累計期間における電子部品業界は、米国の大規模な関税の引き上げによる需要低迷懸念が広がりました。特に自動車市場では25%の関税が施行され不透明感が高まりました。このような状況の中当社グループの売上は、関税影響による落ち込みを想定していましたが、車載向け基板、スマートフォン・タブレット向け基板は微減となったものの、情報通信向け基板やアミューズメントその他基板は好調に推移しました。また、電子機器事業も好調に推移したことから、第1四半期売上高としては過去最高となりました。利益面では、ビルドアップ基板を中心にベトナムでの生産が好調に推移しております。電子機器事業では付加価値が高いODM案件が拡大しました。この他生産性改善やコスト削減などとの効果と相俟って利益額が拡大しました。以上の結果、当第1四半期連結累計期間の売上高は、53,072百万円(前年同期比12.9%増)と前年同期に比べ6,059百万円の増収となりました。損益面では、営業利益が5,585百万円(前年同期比71.0%増)、経常利益が4,935百万円(前年同期比12.3%増)、親会社株主に帰属する四半期純利益が3,772百万円(前年同期比23.5%増)となりました。
(2)当四半期連結累計期間の財政状態の概況(資産)当第1四半期連結会計期間末の資産は280,368百万円となり、前連結会計年度末に比べ24,002百万円増加しました。流動資産において、現金及び預金が10,491百万円増加、受取手形及び売掛金が1,499百万円増加、流動資産のその他が2,167百万円増加、固定資産において、有形固定資産が5,908百万円増加、投資その他の資産が3,236百万円増加が主な要因であります。(負債)当第1四半期連結会計期間末の負債は166,063百万円となり、前連結会計年度末に比べ25,302百万円増加しました。流動負債において、短期借入金が12,226百万円増加、1年内返済予定の長期借入金が2,676百万円増加、流動負債のその他が1,101百万円減少、固定負債において、長期借入金が11,673百万円増加が主な要因であります。(純資産)当第1四半期連結会計期間末の純資産は114,305百万円となり、前連結会計年度末に比べ1,300百万円減少しました。利益剰余金が2,367百万円増加、為替換算調整勘定が3,733百万円減少が主な要因であります。
(3)連結業績予想などの将来予測情報に関する説明2026年3月期の連結業績予想につきましては、本日(2025年8月6日)公表いたしました「2026年3月期通期連結業績予想の修正に関するお知らせ」をご参照ください。
四半期 2027年3月期 第1四半期
出典: メイコー 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月6日(https://www2.jpx.co.jp/disc/67870/140120260805510731.pdf)
1.経営成績等の概況(1)当四半期連結累計期間の経営成績の概況当第1四半期連結累計期間における電子部品業界は、AIサーバーをはじめとするデータセンター関連分野で引き続き需要が拡大しました。自動車分野では自動車メーカー各社のEV戦略の見直しが進められたものの、自動運転や運転支援などの需要は堅調に推移しています。一方で、中東情勢の緊迫化や地政学的な緊張、米国による関税の見直しなど依然として先行きが不透明な状況が続いております。このような環境の下、当社グループでは、売上高は過去最高を更新しました。車載向け基板は、新規顧客への販売が増加するとともに、既存顧客においても増加基調となりました。スマートフォン・タブレット向け基板は、ハイエンドモデル向け基板が増加し堅調に推移しました。衛星通信向けは顧客の増産により大きく増加しました。それ以外の基板分野においても堅調に推移しました。電子機器事業は受託開発案件を中心に堅調に推移するとともにコンポーネント事業を展開するメイコーエレクコンポーネントが連結対象になりました。利益面では、付加価値の高いビルドアップ基板が大幅に増加したことや工場稼働率の向上、生産性改善が進みましたが、原材料不足にともなう価格の高騰が弊社製品の価格見直しを上回る水準で推移したほか、新工場の立ち上げ費用や新製品の準備費用、M&A関連費用が増加しました。以上の結果、当第1四半期連結累計期間の売上高は、73,223百万円(前年同期比38.0%増)と前年同期に比べ20,151百万円の増収となりました。損益面では、営業利益が6,071百万円(前年同期比8.7%増)、経常利益が5,634百万円(前年同期比14.2%増)、親会社株主に帰属する四半期純利益が3,981百万円(前年同期比5.5%増)となりました。
(2)当四半期連結累計期間の財政状態の概況(資産)当第1四半期連結会計期間末の資産は391,491百万円となり、前連結会計年度末に比べ56,199百万円増加しました。流動資産において、現金及び預金が12,351百万円増加、受取手形及び売掛金が3,336百万円増加、棚卸資産が9,640百万円増加、流動資産のその他が1,543百万円増加、固定資産において、有形固定資産が17,314百万円増加、のれんが9,724百万円増加、投資その他の資産が1,232百万円増加が主な要因であります。(負債)当第1四半期連結会計期間末の負債は241,955百万円となり、前連結会計年度末に比べ50,471百万円増加しました。流動負債において、支払手形及び買掛金が11,622百万円増加、短期借入金が26,796百万円増加、1年内返済予定の長期借入金が3,171百万円増加、未払法人税等が2,887百万円減少、流動負債のその他が2,654百万円増加、固定負債において、長期借入金が9,207百万円増加が主な要因であります。(純資産)当第1四半期連結会計期間末の純資産は149,535百万円となり、前連結会計年度末に比べ5,728百万円増加しました。利益剰余金が1,734百万円増加、為替換算調整勘定が3,772百万円増加が主な要因であります。
(3)連結業績予想などの将来予測情報に関する説明2027年3月期の連結業績予想につきましては、2026年5月13日に公表いたしました連結業績予想から変更はありません。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。