DMB事業の非継続事業化・NEXT2025完了・IFRS移行という複数の構造変化が重なり、通期・四半期ともセグメント別の文章説明が大きく簡略化され、粒度は前年より粗くなった。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、オムロン分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月8日 → 2026年5月13日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月6日 → 2026年8月5日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 8,254字 → 6,321字(前期比-23.4%、減少)
見出し構成の変化: 削除: (2)構造改革プログラム「NEXT2025」に関する一時的費用の計上について/(6)今後の見通しの①全般的見通し・②セグメント別の見通しという見出し分割(今期は見出しなしの一体構成に簡略化)
粒度の判定: 粗くなった
セグメント情報注記: あり(885字) → あり(2033字)
変化の型: 出来事型、簡素化型
増えた要素
- DMB(電子部品事業)の会社分割・株式譲渡に伴う非継続事業への分類の注記
- 非継続事業を含めた実績と前回予想との差異(上場株式評価損失の計上など)の説明
- SSB内のオムロンデジタル株式会社の「消去調整他」への区分変更の注記
- 2027年3月期第1四半期からのIFRS任意適用の予告
減った要素
- 構造改革プログラム「NEXT2025」に関する一時的費用の計上についての独立節(希望退職者数など)
- DMB(電子部品事業)のセグメント別売上・営業利益の状況説明(非継続事業のため開示対象外)
- 今後の見通しにおけるセグメント別(IAB/HCB/SSB/DMB/DSB)の詳細な売上・営業利益見通しの文章説明(表のみに簡略化)
要約: DMB(電子部品事業)の会社分割・非継続事業化とNEXT2025完了という2つの事象を契機に、一時費用の独立節が消え、DMBのセグメント開示も消滅した。加えて「今後の見通し」のセグメント別文章説明がほぼ数値表のみに置き換わり、文数・数値言及・因果表現とも前年を下回る粗い開示となった。
四半期決算短信の比較
文字数: 3,202字 → 2,870字(前期比-10.4%、減少)
見出し構成の変化: 変化なし
粒度の判定: 粗くなった
セグメント情報注記: あり(1188字) → あり(4932字)
変化の型: 会計基準変更型、出来事型、簡素化型
増えた要素
- IFRS任意適用開始(2027年3月期第1四半期より、basis変更)
- 通期連結業績予想の上方修正(期初予想との比較表、売上収益・営業利益等)
- 前提為替レートの修正(1ドル155円・1ユーロ180円・1人民元23円への変更)
減った要素
- セグメント別(IAB/HCB/SSB/DSB)ごとの<売上高の状況><営業利益の状況>という個別の文章説明(今期は数値表のみ)
- DMB(電子部品事業)のセグメント開示(非継続事業のため対象外)
要約: IFRS移行によりbasisが変わり、通期予想の上方修正という新たな事象の説明が加わった一方、セグメント別の増減要因を説明する文章はほぼ消え、外部収益・営業利益の数値表のみの開示になった。数値言及は増えたが表由来であり、粒度としては粗くなったと判定する。
定性文の全文(前期・今期)
通期 2025年3月期
出典: オムロン 2025年3月期 決算短信〔米国基準〕、開示日 2025年5月8日(https://www2.jpx.co.jp/disc/66450/140120250507532249.pdf)
1. 経営成績等の概況(1)当期の経営成績の概況① 全般的概況当期(2025年3月期)における当社グループの業績は、売上高は前期比で減収となりましたが、営業利益は増益となりました。売上高は、社会システム事業が前期比で増加したものの、制御機器事業や電子部品事業において設備投資需要が総じて低調に推移したこと、ヘルスケア事業の中国市場における需要が減少した影響が大きく、加えて制御機器事業においては、前年上期の売上高が受注残に支えられていたこともあり、全体としては前期比で減少しました。営業利益については、売上総利益率が前期比で改善したことに加え、2024年2月26日に発表した構造改革プログラム「NEXT2025」の効果もあり収益性は着実に改善し、前期比57.4%の増益となりました。税引前当期純利益については、営業利益が増益となる一方、「NEXT2025」の経営施策のひとつである、人員数・能力の最適化に伴う一時的費用220億円((2)構造改革プログラム「NEXT2025」に関する一時的費用の計上について」をご参照ください)を計上したことにより前期比で減少しました。なお、その他収益-純額-には、一時的費用および収益として計上した、データソリューション事業にかかるのれんの減損117億円、投資有価証券評価益123億円を含んでいます。当社株主に帰属する当期純利益については、構造改革を進める中でも、前期比100.7%と大幅な増益となりました。当期の業績結果は以下のとおりです。2024 年 3 月期 2025 年 3 月期 増減率売 上 高 8,188億円 8,018億円 △2.1%売 上 総 利 益 3,465億円 3,571億円 +3.1%( 売 上 総 利 益 率 ) (42.3%) (44.5%) (+2.2P)営 業 利 益 343億円 540億円 +57.4%( 営 業 利 益 率 ) (4.2%) (6.7%) (+2.5P)税 引 前 当 期 純 利 益 350億円 290億円 △17.0%当 社 株 主 に 帰 属 す る81億円 163億円 +100.7%当 期 純 利 益R O I C ( 投 下 資 本 利 益 率 ) 1.0% 1.8% +0.8PR O E ( 株 主 資 本 利 益 率 ) 1.1% 2.1% +1.0P米 ド ル 平 均 レ ー ト 143.9円 152.6円 +8.7円ユ ー ロ 平 均 レ ー ト 156.3円 163.7円 +7.4円人 民 元 平 均 レ ー ト 20.1円 21.1円 +1.0円
② セグメント別の状況IAB(制御機器事業)2024 年 3 月期 2025 年 3 月期 増減率外 部 顧 客 に 対 す る3,936億円 3,608億円 △8.3%売 上 高営 業 利 益 215億円 363億円 +69.0%<売上高の状況>製造業における設備投資需要は、日本においては半導体市場が、中国の半導体国産化の投資需要を受けて好調に推移しました。一方、中国においては太陽光発電関連投資と二次電池投資の需要停滞が継続し、欧州および東南アジアにおいては電気自動車(EV)向け投資需要が減速し、全体としては低調に推移しました。これらの結果、売上高は、前年上期の売上高が受注残に支えられていたこともあり、前期比で減少しました。<営業利益の状況>売上高は減少しましたが、売上総利益率の改善や構造改革を通じた固定費圧縮効果が寄与し、営業利益は前期を大きく上回りました。HCB(ヘルスケア事業)2024 年 3 月期 2025 年 3 月期 増減率外 部 顧 客 に 対 す る1,497億円 1,459億円 △2.6%売 上 高営 業 利 益 185億円 175億円 △5.3%<売上高の状況>主力製品である血圧計市場において日本や欧州などの一部地域で需要は堅調に推移したものの、中国における個人消費の低迷により、需要停滞が継続しました。また、前年の呼吸器疾患特需の反動を受け、ネブライザ・酸素濃縮器の需要が減少したことなどにより、売上高は前期比で減少しました。<営業利益の状況>売上高の減少や物流費増加の影響を受け、慎重な固定費運用を行いましたが、営業利益は前期比で減少しました。SSB(社会システム事業)2024 年 3 月期 2025 年 3 月期 増減率外 部 顧 客 に 対 す る1,416億円 1,456億円 +2.8%売 上 高営 業 利 益 140億円 168億円 +19.7%<売上高の状況>エネルギーソリューション事業は、再生可能エネルギーの自家消費ニーズの高まりや補助金制度の利用、産業・商業領域でのカーボンニュートラルに向けた取り組み加速による投資拡大を受け、蓄電システムなどが好調に推移しました。また、駅務システム事業は、旅客者数の回復と運賃改定による鉄道各社の好調な業績を背景に、設備投資需要が好調に推移しました。これらの結果、売上高は前期比で増加しました。<営業利益の状況>売上高の増加により営業利益は前期比で大きく増加しました。DMB(電子部品事業)2024 年 3 月期 2025 年 3 月期 増減率外 部 顧 客 に 対 す る1,144億円 1,054億円 △7.8%売 上 高営 業 利 益 31億円 3億円 △90.3%<売上高の状況>民生業界向けの需要は、中国などの一部エリアや先端半導体関連など一部の業界では回復が見られるものの、欧州や日本では、顧客での在庫消化の停滞や生産計画の見直しなどにより低調に推移しました。自動車業界向けの需要は、中国では増加したものの、欧州では電気自動車(EV)優遇施策見直しにより低調に推移しました。これらの結果、売上高は前期比で減少しました。<営業利益の状況>売上高減少に加えて原材料価格高騰などの影響もあり、営業利益は前期比で大きく減少しました。DSB(データソリューション事業)2024 年 3 月期 2025 年 3 月期 増減率外 部 顧 客 に 対 す る174億円 427億円 -売 上 高営 業 利 益 22億円 28億円 -(注) データソリューション事業は2024年3月期第3四半期連結会計期間に新規に設定したセグメントであり、当セグメントにかかる開示は同期間より開始しています。当セグメントには、当社グループが進めるデータソリューション事業に関する財務数値と2023年10月16日に連結子会社化した株式会社JMDC(以下、JMDC社)の財務数値に加え、JMDC社の連結子会社化に伴うのれんを除く無形資産の償却費を含めています。なお、増減率については比較の比率として有効でないため、表示していません。<売上高の状況>JMDC社における契約健康保険組合数や、データ利活用先である製薬企業および保険会社との年間取引量、さらに遠隔読影サービスを利用する医療機関数の拡大により、売上高は増加しました。<営業利益の状況>ソリューション事業創出に向けた投資を着実に実施した一方、JMDC社の売上高が増加したことにより、営業利益は堅調に推移しました。
③ 連結業績予想と実績の差異について2025年2月10日に公表しました2025年3月期通期の業績予想と本日公表の実績値の差異は以下のとおりです。○2025年3月期通期業績予想(連結)と実績との差異対前回 (ご参考)2025年3月期前回予想 予想増減 前期実績実績()は増減率(2024年3月期)△32億円売 上 高 8,050億円 8,018億円 8,188億円(△0.4%)売 上 総 利 益 率 45.1% 44.5% △0.5P 42.3%+0億円営 業 利 益 540億円 540億円 343億円(+0.1%)+20億円税 引 前 当 期 純 利 益 270億円 290億円 350億円(+7.4%)当 社 株 主 に 帰 属 す る +38億円125億円 163億円 81億円当 期 純 利 益 (+30.2%)1 株 当 た り 当 社 株 主 に63円48銭 82円63銭 +19円15銭 41円17銭帰 属 す る 当 期 純 利 益○差異が生じた理由売上高、営業利益については、概ね前回予想どおりとなりました。税引前当期純利益、当社株主に帰属する当期純利益については、投資有価証券評価益を計上したことなどにより、前回予想を上回りました。
(2)構造改革プログラム「NEXT2025」に関する一時的費用の計上について当社グループは、当期(2025年3月期)において、構造改革プログラム 「NEXT2025」を実施し、それに伴う一時的費用として278億円を計上しています。この内の主たる経営施策のひとつである人員数・能力の最適化については、国内においては2024年5月31日に希望退職の募集を終了し、退職人員数は 1,206名となりました。また、海外においては、退職に合意した人員数は、2025年3月31日時点で1,320名となりました。当施策に伴う一時的費用は、220億円となり、当期末をもって終了となります。
(3)当期の財政状態の概況当期末の資産の部は、概ね前連結会計年度末と同水準の13,618億円となりました。負債の部は、事業運営資金確保のために社債発行を含む外部資金調達を実行し、前連結会計年度末に比べ236億円増加の4,274億円となりました。純資産の部は、為替換算調整額や退職年金債務調整額の減少などにより、前連結会計年度末に比べ166億円減少し9,344億円となりました。株主資本比率は56.7%と前期末比で
1.4ポイント低下となったものの、引き続き、強固な財務基盤を維持しています。資金流動性については、当期末現在の手元現預金を1,490億円保有していることに加えて、金融機関との間で300億円のコミットメントライン契約を維持しており、高い水準を維持しています。また、今後の成長投資資金の確保に備え、格付機関から長期発行体格付として高格付を維持するとともに、グローバルで金融機関との良好な関係を維持することで、資金調達力を確保してまいります。2024 年 3 月末 2025 年 3 月末 増減資産合計(資産の部合計) 13,547億円 13,618億円 +71億円負 債 の 部 合 計 4,037億円 4,274億円 +236億円株 主 資 本 7,867億円 7,719億円 △148億円非 支 配 持 分 1,643億円 1,625億円 △18億円純 資 産 の 部 合 計 9,510億円 9,344億円 △166億円負 債 及 び 純 資 産 合 計 13,547億円 13,618億円 +71億円
(4)当期のキャッシュ・フローの概況営業活動によるキャッシュ・フローは、当期純利益の増加に加え、仕入債務の増加などにより、558億円の収入(前期比109億円の収入増)となりました。投資活動によるキャッシュ・フローは、資本的支出などにより479億円の支出(前期比592億円の支出減)となりました。なお、営業活動によるキャッシュ・フローに投資活動によるキャッシュ・フローを加えたフリーキャッシュ・フローは79億円の収入(前期比701億円の収入増)となりました。財務活動によるキャッシュ・フローは、社債発行を含む外部資金調達を行う一方で、配当金の支払いなどにより46億円の支出(前期比906億円の支出増)となりました。以上の結果、当期末における現金及び現金同等物残高は、前期末から59億円増加し、1,490億円となりました。2024年3月期 2025年3月期 増減営業活動によるキャッシュ・フロー 449億円 558億円 +109億円投資活動によるキャッシュ・フロー △1,071億円 △479億円 +592億円フ リ ー キ ャ ッ シ ュ ・ フ ロ ー △622億円 79億円 +701億円財務活動によるキャッシュ・フロー 860億円 △46億円 △906億円減 価 償 却 費 308億円 335億円 +27億円資 本 的 支 出 ( 設 備 投 資 ) △454億円 △490億円 △36億円(注)資本的支出は、連結キャッシュ・フロー計算書記載の金額
(5) 利益配分に関する基本方針及び当期・次期の配当当社は、定款の定めに基づき取締役会決議によって行う中間配当を除き、剰余金の配当等の決定については株主総会に諮ります。また、株主の皆さまへの還元を含む利益配分に関しましては、次の基本方針を適用してまいります。キャッシュアロケーションポリシー
①長期ビジョンの実現による企業価値の最大化を目指し、中長期視点で新たな価値を創造するための投資を優先します。ただし、2024年4月1日~2025年9月30日までの「構造改革期間」は、全社のリソースを集中して構造改革プログラム「NEXT2025」に取り組み、「業績の立て直し」と「収益・成長基盤の再構築」を実現するために必要な投資を最優先で実行します。その上で、安定的・継続的な株主還元を実行していきます。
②これら価値創造のための投資や株主還元の原資は内部留保や持続的に創出する営業キャッシュ・フローを基本とし、必要に応じて適切な資金調達手段を講じて充当します。なお、金融情勢によらず資金調達を可能とするため、引き続き財務健全性の維持に努めます。株主還元方針
①中長期視点での価値創造に必要な投資を優先した上で、毎年の配当金については、「株主資本配当率(DOE)3%程度」を基準とします。そのうえで、過去の配当実績も勘案して、安定的、継続的な株主還元に努めます。
②上記の投資と利益配分を実施したうえで、さらに長期にわたり留保された余剰資金については、機動的に自己株式の買入れなどを行い、株主の皆さまに還元していきます。当期(2024年度)の期末配当金につきましては、業績状況を鑑み、DOE基準ならびに過去の配当額の水準も考慮したうえで安定的・継続的な配当とするため、52円とする予定です。2024年12月3日に実施済みの中間配当金52円を加えると、年間配当金は104円となります。また、次期(2025年度)の年間配当金につきましては、上記の方針に加え、現在の不透明な経済環境なども勘案し、前年度と同様の104円を予定しています。なお、次期の中間(第2四半期末)および期末の配当金は未定です。
(6)今後の見通し① 全般的見通し当社グループにおける次期(2026年3月期)の事業環境は、FA業界で依然、需要回復に力強さを欠くものの、各セグメントにおいて、顧客起点の取り組み強化による売上高拡大を図るとともに、当期(2025年3月期)から実行している構造改革プログラム「NEXT2025」による収益・成長基盤の再構築を完遂します。加えて、制御機器事業を中心に、中長期的な成長を見据えた投資を、さらに加速させていきます。また、足元の事業環境は、米国の関税政策の動向により世界経済が大きな影響を受ける情勢にあり、極めて不透明な状況は継続すると想定しています。今後の米国による関税政策の影響によっては、当社グループの業績見通しに対して、売上高で最大150億円、営業利益で最大90億円のマイナス影響が発現するリスクがあると想定しています。米国の関税政策に対しては、変化対応力を発揮し、機動的な売価施策の実行、耐性を備えたサプライチェーンマネジメントの構築など、対応策を実施していきます。以上により、次期の見通しについては、当期比で増収増益を計画するものの、米国の関税政策に伴う業績変動の可能性を踏まえ、売上高および各利益項目については、レンジでの見通し数値とします。また、セグメント別の売上高、営業利益の見通しについては、変動リスクを「全社業績変動リスク」の欄で反映しています。次期の業績見通しは以下のとおりです。なお、現時点においては、次期の見通しについては、レンジでの業績数値としていますが、今後、見通し数値の確からしさが高まった時点で、改めて公表をいたします。対前期増減率2025 年 3 月期 2026 年 3 月期()は前期増減売 上 高 8,018億円 8,350~8,200億円 +4.1~+2.3%売 上 総 利 益 率 44.5% 44.7~44.2% (+0.2~△0.3P)営 業 利 益 540億円 650~560億円 +20.3~+3.6%税 引 前 当 期 純 利 益 290億円 580~490億円 +100.0~+69.0%当 社 株 主 に163億円 355~290億円 +118.2~+78.2%帰 属 す る 当 期 純 利 益1 株 当 た り 180円30銭~ (+97円67銭~82円63銭当 社 株 主 に 帰 属 す る 当 期 純 利 益 147円29銭 +64円66銭)米 ド ル 平 均 レ ー ト 152.6円 140.0円 △12.6円ユ ー ロ 平 均 レ ー ト 163.7円 160.0円 △3.7円人 民 元 平 均 レ ー ト 21.1円 20.0円 △1.1円
② セグメント別の見通し米国の関税政策の影響リスクについては、各セグメント見通し数値には含めない形で記載しています。IAB(制御機器事業)2025 年 3 月期 2026 年 3 月期 増減率外 部 顧 客 に 対 す る3,608億円 3,710億円 +2.8%売 上 高営 業 利 益 363億円 400億円 +10.3%<売上高の見通し>半導体関連の投資需要は、中国向け投資が調整局面へ移行するものの、AI関連需要は増加が継続する見込みです。また電気自動車(EV)向け投資は、中国国内ではEV普及率の拡大に伴い、堅調な内需が継続する一方、中国以外では投資は低調に推移すると見込みます。これらの状況のもと、顧客起点の取り組み強化による売上拡大を図り、全体では次期の売上高は当期比で増加を見込みます。<営業利益の見通し>将来の成長に向けた投資を加速させる一方で、売上高の増加に加え、固定費の効率的な運用を図ることで、次期の営業利益は当期比での増加を見込みます。HCB(ヘルスケア事業)2025 年 3 月期 2026 年 3 月期 増減率外 部 顧 客 に 対 す る1,459億円 1,500億円 +2.8%売 上 高営 業 利 益 175億円 185億円 +5.8%<売上高の見通し>グローバルでの血圧計需要は堅調に拡大するものの、その拡大速度は鈍化すると想定しています。また中国の個人消費は、回復の兆しが見えず、需要の先行きは不透明な状況が続くと想定しています。このような状況ではありますが、グローバルで拡大するオンラインチャネルでの販売強化に加え、新興国における需要拡大を引き続き捉えてまいります。以上より、次期の売上高は当期比で増加を見込みます。<営業利益の見通し>売上高の増加に加え、製造原価のコストダウンの加速や、慎重な固定費運用により、次期の営業利益は当期比で増加を見込みます。SSB(社会システム事業)2025 年 3 月期 2026 年 3 月期 増減率外 部 顧 客 に 対 す る1,456億円 1,520億円 +4.4%売 上 高営 業 利 益 168億円 200億円 +19.1%<売上高の見通し>エネルギーソリューション事業においては、エネルギー価格の高騰やカーボンニュートラルに向けた取り組みが続いており、住宅および産業領域での再生可能エネルギーに対する需要は堅調に推移すると見込みます。また、駅務システム事業では、顧客の設備投資が引き続き堅調であると想定しています。以上より、次期の売上高は当期比で増加を見込みます。<営業利益の見通し>売上高の増加や生産性向上により、次期の営業利益は当期比で増加を見込みます。DMB(電子部品事業)2025 年 3 月期 2026 年 3 月期 増減率外 部 顧 客 に 対 す る1,054億円 1,100億円 +4.3%売 上 高営 業 利 益 3億円 40億円 -<売上高の見通し>民生業界向けの需要は、総じて横ばいを見込みます。その中でも注力するエネルギー関連業界や半導体関連業界では、顧客の投資拡大やAI関連需要の牽引によって好調に推移すると見ており、顧客ニーズを捉えた新アプリケーション創出などの取り組みにより、拡大する需要を着実に取り込んでいきます。以上より、次期の売上高は当期比で増加を見込みます。<営業利益の見通し>原材料価格高騰の影響などが継続するものの、売上高の増加に加えて価格適正化や収益改善施策に取り組むことにより、次期の営業利益は当期比で増加を見込みます。DSB(データソリューション事業)2025 年 3 月期 2026 年 3 月期 増減率外 部 顧 客 に 対 す る427億円 505億円 +18.2%売 上 高営 業 利 益 28億円 50億円 +76.8%(注)当セグメントには、当社グループが進めるデータソリューション事業に関する財務数値と連結子会社であるJMDC社の財務数値に加え、JMDC社の連結子会社化に伴うのれんを除く無形資産の償却費を含めています。<売上高の見通し>JMDC社の事業において、製薬企業中心に医療データ利活用の動きが引き続き拡大すると見込んでいます。また個人の健康、予防意識の高まりを受け、保険者、生活者向けサービスの需要も拡大が続くと見ています。以上より、次期の売上高は当期比で増加を見込みます。<営業利益の見通し>売上高増加に伴い、次期の営業利益は当期比で増加を見込みます。
通期 2026年3月期
出典: オムロン 2026年3月期 決算短信〔米国基準〕、開示日 2026年5月13日
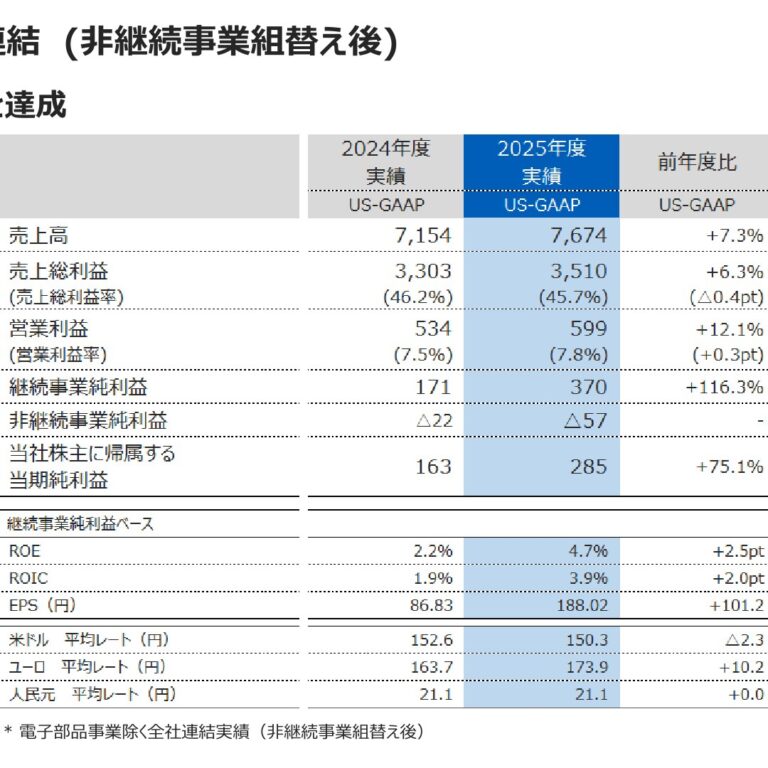
1. 経営成績等の概況(1)当期の経営成績の概況① 全般的概況当社は、2026年3月30日にDMB(電子部品事業)の会社分割(吸収分割)および承継会社の株式譲渡(子会社等の異動)を行うことを当社取締役会で決議したことに伴い、今回から当事業を非継続事業に分類しています。このため、当社グループの経営成績などの開示数値では、売上高、売上総利益、営業利益、継続事業からの税引前当期純利益については、非継続事業を除外した数値を開示しています。当期(2026年3月期)における当社グループの業績は、前期比で、増収増益となりました。売上高は、制御機器事業において生成AI関連などで堅調に推移する需要を着実に捉えたことに加え、他の事業も順調に推移したことで、前期比で増加しました。営業利益は、原材料価格の高騰、物流コストの上昇、米国関税政策の影響などにより売上総利益率が低下しましたが、売上拡大に加え、2025年11月7日に発表した2030年度までの中期ロードマップ(SF 2nd Stage)の実現に向けた成長投資を行いつつ、業績状況に応じた固定費コントロールを行った結果、前期比で増加しました。継続事業からの税引前当期純利益および当社株主に帰属する当期純利益は、人員数・能力の最適化に伴う一時的費用を計上した前期に比べ、大きく増加しました。なお、非継続事業を含めた売上高、営業利益は前回(2026年2月5日)予想値を上回り、増収増益となりましたが、非継続事業を含めた税引前当期純利益および当社株主に帰属する当期純利益は、当社グループが保有する上場株式の評価損失の計上などにより、見通しから減少しました。詳細は「③ 連結業績予想と実績の差異について」をご覧ください。当期の業績結果は以下のとおりです。2025 年 3 月期 2026 年 3 月期 増減率売 上 高 7,154億円 7,674億円 +7.3%売 上 総 利 益 3,303億円 3,510億円 +6.3%( 売 上 総 利 益 率 ) (46.2%) (45.7%) (△0.4P)営 業 利 益 534億円 599億円 +12.1%( 営 業 利 益 率 ) (7.5%) (7.8%) (+0.3P)継 続 事 業 か ら の331億円 526億円 +58.7%税 引 前 当 期 純 利 益継 続 事 業 か ら の171億円 370億円 +116.3%当 期 純 利 益当 社 株 主 に 帰 属 す る163億円 285億円 +75.1%当 期 純 利 益R O I C ( 投 下 資 本 利 益 率 ) 1.8% 3.0% +1.2PR O E ( 株 主 資 本 利 益 率 ) 2.1% 3.5% +1.4P米 ド ル 平 均 レ ー ト 152.6円 150.3円 △2.3円ユ ー ロ 平 均 レ ー ト 163.7円 173.9円 +10.2円人 民 元 平 均 レ ー ト 21.1円 21.1円 +0.0円(注)1.DMB(電子部品事業)を非継続事業に分類したことに伴い、前連結会計年度の売上高、売上総利益、営業利益、継続事業からの税引前当期純利益および継続事業からの当期純利益は、非継続事業を除いた継続事業の金額に組替えを行っています。
2.上記のROICおよびROEは、当社株主に帰属する当期純利益を分子にして計算しています。継続事業からの当期純利益を分子にして計算したROICおよびROEは以下の通りです。ROIC:2025年3月期 1.9%、2026年3月期 3.9% ROE:2025年3月期 2.2%、2026年3月期 4.7%
② セグメント別の状況IAB(制御機器事業)2025 年 3 月期 2026 年 3 月期 増減率外 部 顧 客 に 対 す る3,647億円 4,095億円 +12.3%売 上 高営 業 利 益 363億円 428億円 +18.0%<売上高の状況>グローバルにおける設備投資需要は、EV関連分野は引き続き停滞したものの、生成AI関連は堅調に推移しました。これらの投資需要を確実に捉えたことに加え、昨年度から継続的に進めている各エリアの顧客ニーズに対応した新商品を計画通りに開発・リリースを行った効果もあり、売上高は前期比で大きく増加しました。<営業利益の状況>将来成長に向けた先行投資を実行したことに加え、部材価格や物流コストの上昇などの影響があったものの、売上高が大きく増加したことにより、営業利益は前期を大きく上回りました。HCB(ヘルスケア事業)2025 年 3 月期 2026 年 3 月期 増減率外 部 顧 客 に 対 す る1,459億円 1,453億円 △0.4%売 上 高営 業 利 益 175億円 154億円 △11.8%<売上高の状況>主力製品である血圧計市場において、中国を除くエリアでは堅調に推移しました。中国では、消費低迷の影響を受けつつも新商品を投入したことなどにより、第2四半期(2025年7月~9月)以降、継続して前年同期比で増加しました。しかしながら、第1四半期(2025年4月~6月)における減少の影響が大きく、通期の売上高は前期並みの水準となりました。<営業利益の状況>米国関税政策による影響や血圧計のグローバルでの主要価格帯における競争激化がある中、原価低減や固定費構造の見直しに取り組みましたが、営業利益は前期比で大きく減少しました。SSB(社会システム事業)2025 年 3 月期 2026 年 3 月期 増減率外 部 顧 客 に 対 す る1,436億円 1,443億円 +0.5%売 上 高営 業 利 益 153億円 197億円 +28.6%(注)当連結会計年度より、当社グループ内の経営管理体制変更に合わせ、従来SSBに計上していたオムロンデジタル株式会社の業績は本社機能部門として「消去調整他」へ計上します。これに伴い、当連結会計年度および前連結会計年度のセグメント情報を新管理区分に組替えて記載しています。<売上高の状況>エネルギーソリューション事業は、再生可能エネルギーの自家消費ニーズの高まりや補助金制度の利用、産業・商業領域でのカーボンニュートラルに向けた取り組み加速による投資継続を受け、蓄電システムなどが堅調に推移しました。また、駅務システム事業についても、旅客者数の回復などを背景に、設備投資需要が安定して推移しました。これらの結果、売上高は前期比で増加しました。<営業利益の状況>売上高が堅調に推移したことに加え、製造原価のコストダウンや価格適正化に取り組んだ効果により営業利益は前期比で大きく増加しました。DSB(データソリューション事業)2025 年 3 月期 2026 年 3 月期 増減率外 部 顧 客 に 対 す る427億円 512億円 +19.7%売 上 高営 業 利 益 28億円 36億円 +27.6%(注) データソリューション事業にはJMDC社の連結子会社化に伴うのれんを除く無形資産の償却費を含めています。<売上高の状況>JMDC社における健康情報プラットフォーム「Pep Up」(ペップアップ)の発行ID数が引き続き拡大しました。健康保険組合や医療機関に由来した匿名加工データを利活用する製薬企業および保険会社などとの取引額も引き続き増加しました。これらの結果、売上高は前期比で大きく増加しました。<営業利益の状況>データソリューション事業創出に向けた投資を着実に実施する一方で、JMDC社の営業利益が堅調に推移したことにより、前期比で大きく増加しました。
③ 連結業績予想と実績の差異について2026年2月5日に公表しました2026年3月期通期の業績予想と本日公表の実績値の差異は以下のとおりです。○2026年3月期通期業績予想(連結)と実績との差異(参考) (参考)対前回 2026年3月期非継続事業含む2026年3月期前回予想 予想増減非継続事業含む 実績実績()は増減率 実績 対前回予想増減()は増減率△876億円 +132億円売 上 高 8,550億円 7,674億円 8,682億円(△10.3%) (+1.5%)△1億円 +36億円営 業 利 益 600億円 599億円 636億円(△0.1%) (+6.0%)+1億円 △47億円税 引 前525億円 526億円 478億円当 期 純 利 益 (+0.1%) (△9.0%)当 社 株 主 に△5億円 △5億円帰 属 す る 290億円 285億円 285億円(△1.8%) (△1.8%)当 期 純 利 益1 株 当 た り当 社 株 主 に147円40銭 144円80銭 △2円60銭 144円80銭 △2円60銭帰 属 す る当 期 純 利 益○差異が生じた理由DMB(電子部品事業)を非継続事業に分類したことに伴い、前回予想と差異が発生しました。なお、非継続事業を含む実績との比較においては、前回予想との差異は軽微です。○(参考)前回予想値と実績(非継続事業を含む)との差異要因についての分析非継続事業を含めた売上高、営業利益は前回(2026年2月5日)予想値を上回りましたが、非継続事業を含めた税引前当期純利益および当社株主に帰属する当期純利益は、当社グループが保有する上場株式の評価損失の計上などにより、予想値よりも減少しました。
(2)当期の財政状態の概況当期末の資産の部は、現金及び現金同等物の増加や株価上昇などによる年金資産増加を背景とした前払年金費用の増加により、前連結会計年度末に比べ1,538億円増加の15,163億円となりました。負債の部は、事業運営資金確保のための短期債務の増加により、前連結会計年度末に比べ877億円増加の5,157億円となりました。純資産の部は、為替換算調整額や退職年金債務調整額の増加などにより、前連結会計年度末に比べ661億円増加し10,006億円となりました。株主資本比率は55.1%と強固な財務基盤を維持しています。なお、資産の部・負債の部の合計額には、DMB(非継続事業)に関連する流動資産および流動負債を、それぞれ1,272億円、406億円含んでいます。資金流動性については、当期末現在の手元現預金を1,665億円保有していることに加えて、金融機関との間で700億円のコミットメントライン契約しており、高い水準を維持しています。また、今後の成長投資資金の確保に備え、格付機関から長期発行体格付として高格付を維持するとともに、グローバルで金融機関との良好な関係を維持することで、資金調達力を確保してまいります。2025 年 3 月末 2026 年 3 月末 増減資産合計(資産の部合計) 13,625億円 15,163億円 +1,538億円負 債 の 部 合 計 4,280億円 5,157億円 +877億円株 主 資 本 7,719億円 8,359億円 +640億円非 支 配 持 分 1,625億円 1,647億円 +21億円純 資 産 の 部 合 計 9,344億円 10,006億円 +661億円負 債 及 び 純 資 産 合 計 13,625億円 15,163億円 +1,538億円
(3)当期のキャッシュ・フローの概況営業活動によるキャッシュ・フローは、当期純利益の増加などにより、609億円の収入(前期比51億円の収入増)となりました。投資活動によるキャッシュ・フローは、資本的支出などにより701億円の支出(前期比222億円の支出増)となりました。なお、営業活動によるキャッシュ・フローに投資活動によるキャッシュ・フローを加えたフリーキャッシュ・フローは92億円の支出(前期比170億円の支出増)となりました。財務活動によるキャッシュ・フローは、短期債務の増加などにより324億円の収入(前期比370億円の収入増)となりました。以上の結果、継続事業に係る当期末における現金及び現金同等物残高は、前期末から346億円増加し、1,665億円となりました。2025年3月期 2026年3月期 増減営業活動によるキャッシュ・フロー 558億円 609億円 +51億円投資活動によるキャッシュ・フロー △479億円 △701億円 △222億円フ リ ー キ ャ ッ シ ュ ・ フ ロ ー 79億円 △92億円 △170億円財務活動によるキャッシュ・フロー △46億円 324億円 +370億円減 価 償 却 費 335億円 338億円 +3億円資 本 的 支 出 ( 設 備 投 資 ) △490億円 △531億円 △41億円(注)資本的支出は、連結キャッシュ・フロー計算書記載の金額
(4) 利益配分に関する基本方針及び当期・次期の配当当社は、定款の定めに基づき取締役会決議によって行う中間配当を除き、剰余金の配当等の決定については株主総会に諮ります。また、株主の皆さまへの還元を含む利益配分に関しましては、次の基本方針を適用してまいります。キャッシュアロケーションポリシー
①中長期視点で新たな価値を創造するため、事業投資に軸足を置いた資源配分を実行します。持続的な成長を支える注力事業への投資を最優先し、特に最注力ドメインである制御機器事業領域への投資を強化します。
②そのうえで、安定的・継続的な配当に加え、当社グループの将来の資金需要、業績水準、株価水準、財務状況などを総合的に勘案し、自己株式の取得を機動的に実施します。
③投資や株主還元の原資は、内部留保や持続的に創出する営業キャッシュ・フローを基本としつつ、M&Aの実行においては外部資金調達も積極的に活用します。なお、金融情勢によらず資金調達を可能とするため、引き続き財務健全性の確保に努めます。株主還元方針
①中長期視点での価値創造に必要な投資を優先した上で、毎年の配当金については、「株主資本配当率(DOE)3%程度」を基準とします。そのうえで、過去の配当実績も勘案して、安定的、継続的な株主還元に努めます。
②上記の投資と利益配分を実施したうえで、さらに長期にわたり留保された余剰資金については、機動的に自己株式の買入れなどを行い、株主の皆さまに還元していきます。当期(2025年度)の期末配当金につきましては、DOE基準ならびに過去の配当額の水準も考慮したうえで安定的・継続的な配当とするため、52円とする予定です。2025年12月2日に実施済みの中間配当金52円を加えると、年間配当金は104円となります。また、次期(2026年度)の年間配当金につきましては、前期および当期の業績拡大を踏まえ、当期比6円増配となる110円を予定しています。なお、次期の中間(第2四半期末)および期末の配当金は未定です。
(5)今後の見通し〇全般的見通し当社グループにおける次期(2027年3月期)の事業環境は、制御機器事業において、生成AI関連需要を背景に、半導体関連や二次電池領域での設備投資は年間を通して好調に推移すると見込んでいます。ヘルスケア事業や社会システム事業においても事業環境は堅調に推移すると見込みます。一方で、足元では中東情勢の動向次第で世界経済が大きな影響を受ける可能性もあり、不確実性の高い状況にあります。引き続き、今後の動向を注視してまいります。以上の事業環境認識のもと、当社グループの次期業績を以下のとおり見通します。なお、当社グループは、2027年3月期第1四半期よりIFRSを任意適用するため、以下の見通しはIFRSに基づき作成しています。2027 年 3 月期(IFRS)売 上 高 8,200億円営 業 利 益 620億円継 続 事 業 か ら の610億円税 引 前 当 期 純 利 益継 続 事 業 か ら の450億円当 期 純 利 益当 社 株 主 に 帰 属 す る275億円当 期 純 利 益米 ド ル 平 均 レ ー ト 155.0円ユ ー ロ 平 均 レ ー ト 180.0円人 民 元 平 均 レ ー ト 22.0円(注)当社株主に帰属する当期純利益の見通しは、非継続事業を含めて記載しています。なお、1株当たり当期純利益は、継続事業からの当期純利益ベースでは228円86銭、当社株主に帰属する当期純利益ベースでは139円86銭となる見込みです。〇連結セグメント別業績予想セグメント別の業績予想は以下の通りです。2027 年 3 月期外部顧客に対する営業利益(IFRS) 売上高IAB 4,400億円 440億円HCB 1,500億円 150億円SSB 1,530億円 225億円DSB 620億円 50億円
四半期 2026年3月期 第1四半期
出典: オムロン 2026年3月期 第1四半期 決算短信、開示日 2025年8月6日(https://www2.jpx.co.jp/disc/66450/140120250731526294.pdf)
1. 経営成績等の概況(1)当四半期の経営成績の概況○全般的概況当第1四半期連結累計期間(2025年4月~6月)の当社グループの業績は、売上高・営業利益ともに前年同期を上回り、概ね期初における当社想定通りに進捗しました。売上高は、ヘルスケア事業において前年同期を大きく下回ったものの、制御機器事業や電子部品事業において半導体関連などで回復する需要を着実にとらえた結果、全体としては前年同期比で増加しました。営業利益は、売上高の増加に加え、構造改革プログラム「NEXT2025」による固定費改善の効果があった一方で、米国関税政策の影響や、将来に向けた開発投資の実施などにより、前年同期並みの水準となりました。また、税引前四半期純利益と当社株主に帰属する四半期純利益は、人員数・能力の最適化に伴う一時的費用を計上した前年同期に比べ、大きく増加しました。当第1四半期連結累計期間の業績結果は以下のとおりです。2025年3月期 2026年3月期増減率第1四半期連結累計期間第1四半期連結累計期間売 上 高 1,837億円 1,895億円 +3.1%売 上 総 利 益 835億円 831億円 △0.5%( 売 上 総 利 益 率 ) (45.4%) (43.9%) (△1.6P)営 業 利 益 63億円 64億円 +1.7%( 営 業 利 益 率 ) (3.4%) (3.4%) (△0.0P)税 引 前 四 半 期△125億円 87億円 -純 利 益 ( △ 損 失 )当 社 株 主 に 帰 属 す る△96億円 68億円 -四半期純利益(△損失)米 ド ル 平 均 レ ー ト 154.6円 145.7円 △9.0円ユ ー ロ 平 均 レ ー ト 166.7円 162.9円 △3.8円人 民 元 平 均 レ ー ト 21.3円 20.1円 △1.2円オムロン㈱ (6645)2026年3月期 第1四半期決算短信○セグメント別の状況IAB(制御機器事業)2025年3月期 2026年3月期増減率第1四半期連結累計期間第1四半期連結累計期間外 部 顧 客 に 対 す る856億円 946億円 +10.5%売 上 高営 業 利 益 72億円 109億円 +52.8%<売上高の状況>製造業における設備投資需要は力強さを欠くものの、当社グループにおいては、サプライチェーンの再構築や新商品の開発強化を通じて代理店とのパートナーシップ強化に取り組んだ効果や、中国における半導体のAI関連投資や二次電池関連などの投資需要を着実にとらえたこと、さらに、米国の関税政策発動前の前倒し需要による受注もあり、売上高は前年同期比で増加しました。<営業利益の状況>米国関税政策や物流コスト増加の影響を受けたものの、売上高の増加や固定費の改善が寄与し、営業利益は前年同期比で大きく増加しました。HCB(ヘルスケア事業)2025年3月期 2026年3月期増減率第1四半期連結累計期間第1四半期連結累計期間外 部 顧 客 に 対 す る380億円 312億円 △17.9%売 上 高営 業 利 益 48億円 14億円 △69.7%<売上高の状況>主力製品である血圧計の売上高は、日本、北米、アジア、中南米を中心に増加しましたが、中国では消費の低迷が続き売上高は大きく減少しました。これらの結果に加え、円高による為替の影響もあり、全体として売上高は前年同期比で大きく減少しました。<営業利益の状況>構造改革による固定費改善の効果はあったものの、売上高の減少や米国関税政策の影響を受け、営業利益は前年同期比で大きく減少しました。オムロン㈱ (6645)2026年3月期 第1四半期決算短信SSB(社会システム事業)2025年3月期 2026年3月期増減率第1四半期連結累計期間第1四半期連結累計期間外 部 顧 客 に 対 す る261億円 252億円 △3.5%売 上 高営 業 損 失 ( △ ) △1億円 △2億円 -<売上高の状況>エネルギーソリューション事業は、エネルギー価格の高騰やカーボンニュートラルに向けた取り組みを背景に、住宅領域における再生可能エネルギーの自家消費ニーズが継続し堅調に推移しました。駅務システム事業は、顧客の設備投資需要は堅調に推移しているものの、前年の上期に新札対応案件が重なった影響により、売上高は前年同期比で減少しました。<営業損失の状況>継続して取り組んでいる変動費削減効果等がある一方で、売上高の減少や成長事業への開発投資の実行もあり、営業損失は前年同期並みとなりました。DMB(電子部品事業)2025年3月期 2026年3月期増減率第1四半期連結累計期間第1四半期連結累計期間外 部 顧 客 に 対 す る252億円 275億円 +9.0%売 上 高営 業 利 益 1億円 4億円 +714.7%<売上高の状況>民生業界向けが総じて堅調に推移したことに加えて、半導体関連での投資拡大やAI関連需要の増加などもあり、中国・アジアを中心に大幅に増加しました。一方で、自動車業界向けは、欧州での電気自動車(EV)優遇施策の見直しの影響で減少しました。これらの結果、売上高は前年同期比で増加しました。<営業利益の状況>原材料価格の高騰や物流コストの影響を受けつつも、売上高の増加に加え、製造固定費比率の改善により、営業利益は前年同期比で増加しました。オムロン㈱ (6645)2026年3月期 第1四半期決算短信DSB(データソリューション事業)2025年3月期 2026年3月期増減率第1四半期連結累計期間第1四半期連結累計期間外 部 顧 客 に 対 す る84億円 106億円 +27.0%売 上 高営 業 損 失 ( △ ) △3億円 △1億円 -(注) データソリューション事業には、オムロンが進めるデータソリューション事業に関する財務数値と株式会社JMDC(以下、JMDC社)の財務数値に加え、JMDC社の連結子会社化に伴うのれんを除く無形資産の償却費を含めています。<売上高の状況>JMDC社における契約健康保険組合数と、健康情報プラットフォーム「Pep Up」(ペップアップ)の発行ID数が拡大しました。健康保険組合や医療機関に由来した匿名加工データを利活用する製薬企業および保険会社等との取引額も増加しました。これらの結果、売上高は前年同期比で増加しました。<営業損失の状況>データソリューション事業創出に向けた投資を着実に実施する一方で、JMDC社の営業利益が堅調に推移したことにより、営業損失は前年同期比で減少しました。
(2)当四半期の財政状態の概況当第1四半期連結会計期間末の資産の部は、主として棚卸資産や投資有価証券の増加により前連結会計年度末に比べ63億円増加して、13,681億円となりました。負債の部は、未払費用や支払手形及び買掛金・未払金が減少した一方で、短期債務が増加したことなどにより前連結会計年度末に比べ20億円増加して、4,294億円となりました。純資産の部は、その他の剰余金の増加などにより前連結会計年度末に比べ43億円増加して、9,387億円となりました。株主資本比率は56.8%となっており、強固な財務基盤が維持されています。資金の流動性については、手元現預金は1,569億円を保有しており、加えて金融機関との間で700億円のコミットメントライン契約を締結しています。また、格付機関から長期発行体格付として継続的に高格付を獲得しており、高い資金調達力とグローバルで金融機関との良好な関係を維持しながら、資金流動性と調達力を確保していきます。
(3)連結業績予想などの将来予測情報に関する説明通期の連結業績予想については、当第1四半期業績が概ね想定通りに推移したものの、依然として米国関税政策をはじめとする事業環境に不透明感が継続しています。そのため、2025年5月8日に開示した期初の予想を変更せず、レンジでの開示を継続します。第2四半期以降の前提為替レートについては、2025年5月8日公表の前提為替レートと同じ、1米ドル140.0円、1ユーロ160.0円、1人民元20.0円としています。オムロン㈱ (6645)2026年3月期 第1四半期決算短信
四半期 2027年3月期 第1四半期
出典: オムロン 2027年3月期 第1四半期 決算短信、開示日 2026年8月5日(https://www2.jpx.co.jp/disc/66450/140120260804509051.pdf)
1. 経営成績等の概況(1)当四半期の経営成績の概況○全般的概況当第1四半期連結累計期間(2026年4月~6月)の当社グループの業績は、売上収益・営業利益ともに、前年同期および期初における当社想定を大きく上回って進捗しました。売上収益は、制御機器事業において、AI需要を背景とした半導体投資やデータセンター向けの二次電池投資を着実に捉えたことに加え、代理店とのリレーション強化や新商品の拡充を通じた顧客基盤の拡大の取り組み効果により、大幅な増収となりました。ヘルスケア事業では、主力の血圧計において日本・アジアのオンライン向け販促施策が奏功し、前年同期を大きく上回りました。また、データソリューション事業も、堅調な事業環境を背景に伸長しました。社会システム事業は蓄電システムが低調であったものの、鉄道事業やマネジメント・サービス事業などが堅調に推移したことにより、前年同期並みの水準となりました。営業利益は、主に制御機器事業における増収効果や継続的な収益性向上施策の効果により前年同期を大きく上回りました。税引前四半期利益および親会社の所有者に帰属する四半期利益についても前年同期比で大幅な増益となりました。当第1四半期連結累計期間の業績結果は以下のとおりです。2026年3月期 2027年3月期増減率第1四半期連結累計期間第1四半期連結累計期間売 上 収 益 1,665億円 2,099億円 +26.1%売 上 総 利 益 757億円 975億円 +28.8%( 売 上 総 利 益 率 ) (45.5%) (46.5%) (+1.0P)営 業 利 益 58億円 189億円 +226.0%( 営 業 利 益 率 ) (3.5%) (9.0%) (+5.5P)税 引 前58億円 185億円 +217.8%四 半 期 利 益継 続 事 業 か ら の51億円 144億円 +182.7%四 半 期 利 益親会社の所有者に帰属する46億円 106億円 +131.1%四 半 期 利 益米 ド ル 平 均 レ ー ト 145.7円 159.6円 +13.9円ユ ー ロ 平 均 レ ー ト 162.9円 185.3円 +22.4円人 民 元 平 均 レ ー ト 20.1円 23.3円 +3.2円(注)当第1四半期連結会計期間より、IFRSを適用しており、2026年3月期第1四半期連結累計期間についても同基準に準拠して表示しています。オムロン㈱ (6645)2027年3月期 第1四半期決算短信○セグメント別の状況(単位:億円)2026年3月期 2027年3月期第1四半期 第1四半期 増減率連結累計期間 連結累計期間外 部 収 益 956 1,312 +37.2%IAB営 業 利 益 106 213 +100.8%外 部 収 益 312 364 +16.7%HCB営 業 利 益 12 24 +101.7%外 部 収 益 248 242 △2.0%SSB営 業 利 益 2 1 △62.5%外 部 収 益 106 131 +22.8%DSB営業利益(△損失) △1 3 –
(2)当四半期の財政状態の概況当第1四半期連結会計期間末の資産の部は、非継続事業の資本再編に伴う一時的な資金需要への備えに加え、退職給付信託の一部返還もあり、現金及び現金同等物が増加したことから、前連結会計年度末比208億円増の1兆3,841億円となりました。負債の部は、借入金の増加により前連結会計年度末に比べ113億円増加して、5,198億円となりました。資本の部は、その他の資本の構成要素の増加などにより前連結会計年度末に比べ95億円増加して、8,644億円となりました。親会社所有者帰属持分比率は60.1%となっており、強固な財務基盤が維持されています。資金の流動性については、手元現預金は2,179億円を保有しており、加えて金融機関との間で700億円のコミットメントライン契約を締結しています。また、格付機関から長期発行体格付として継続的に高格付を獲得しており、高い資金調達力とグローバルで金融機関との良好な関係を維持しながら、資金流動性と調達力を確保しています。オムロン㈱ (6645)2027年3月期 第1四半期決算短信
(3)連結業績予想などの将来予測情報に関する説明第2四半期以降の事業環境については、制御機器事業において、第1四半期に引き続き、AI需要の拡大を背景とした半導体業界および二次電池業界向けの設備投資が期初想定から拡大して推移するなど、総じて好調な事業環境が継続するものと見込んでいます。ヘルスケア事業、データソリューション事業においては、期初想定通り総じて堅調な事業環境が継続すると見ています。社会システム事業においては、住宅向け再生エネルギー市場は堅調な需要が継続する一方で、競争環境は期初想定より厳しくなると見ています。このような事業環境および当第1四半期連結累計期間の業績進捗を踏まえ、2026年5月13日に公表した通期連結業績予想について、売上収益、営業利益、税引前利益、継続事業からの当期利益および親会社の所有者に帰属する当期利益を上方修正いたします。第2四半期以降の前提為替レートについては、2026年5月13日公表の前提為替レートから変更し、1ドル155円、1ユーロ180円、1人民元23円としています。〇連結業績予想(単位:億円)対期初 (ご参考) (ご参考)今回期初予想 予想増減 前期実績 対前期増減修正予想(増減率) (2026年3月期) (増減率)+600 +1,119売 上 収 益 8,200 8,800 7,681(+7.3%) (+14.6%)+180 +236営 業 利 益 620 800 564(+29.0%) (+41.7%)+180 +252税 引 前 利 益 610 790 538(+29.5%) (+46.9%)+130 +195継続事業からの450 580 385当 期 利 益 (+28.9%) (+50.5%)+130 +183親会社の所有者に 帰 属 す る 275 405 222(+47.3%) (+82.1%)当 期 利 益米 ド ル 平 均
155.0円 156.2円 +1.2円 150.3円 +5.8円レ ー トユ ー ロ 平 均
180.0円 181.3円 +1.3円 173.9円 +7.4円レ ー ト人 民 元 平 均
22.0円 23.1円 +1.1円 21.1円 +1.9円レ ー トオムロン㈱ (6645)2027年3月期 第1四半期決算短信〇セグメント別業績予想(単位:億円)(ご参考) (ご参考)今回対期初予想増減期初予想 前期実績 対前期増減修正予想 (増減率)(2026年3月期)(増減率)+600 +898外 部 収 益 4,400 5,000 4,102(+13.6%) (+21.9%)IAB+210 +256営 業 利 益 440 650 394(+47.7%) (+64.9%)+50 +98外 部 収 益 1,500 1,550 1,452(+3.3%) (+6.7%)HCB+5 +38営 業 利 益 150 155 117(+3.3%) (+32.3%)△50 +40外 部 収 益 1,530 1,480 1,440(△3.3%) (+2.7%)SSB△30 +1営 業 利 益 225 195 194(△13.3%) (+0.5%)- +108外 部 収 益 620 620 512(-) (+21.2%)DSB- +8営 業 利 益 50 50 42(-) (+20.1%)オムロン㈱ (6645)2027年3月期 第1四半期決算短信
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。