通期は粒度・構成ともほぼ変化なしで推移した一方、四半期は業績予想を据え置いたことで予想修正関連の見出し・詳細表が削除され粒度が粗くなった。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、オルガノ分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月13日 → 2026年5月13日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月4日 → 2026年8月3日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 4,940字 → 4,397字(前期比-11%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(940字) → あり(616字)
変化の型: 出来事型
減った要素
- 報告セグメントの区分方法等の変更に伴う比較・分析の但し書き(前年度のみ記載)
要約: 水処理エンジニアリング事業・機能商品事業とも受注高・売上高・営業利益の増減要因を同水準の粒度で説明しており、構成・粒度に大きな変化はない。前期にあった「報告セグメント区分変更」に伴う比較の但し書きは今期は記載がなくなった。文字数減少(-11%)は主に増減要因説明の分量差によるもの。
四半期決算短信の比較
文字数: 3,196字 → 2,517字(前期比-21.2%、減少)
見出し構成の変化: 削除: ①第2四半期(累計)連結業績予想、②通期連結業績予想の小見出し(前期は業績予想を上方修正し詳細な比較表・理由説明を記載していたが、今期は予想の変更がなく見出しごと記載なし)
粒度の判定: 粗くなった
セグメント情報注記: あり(4字) → あり(4字)
変化の型: 簡素化型
減った要素
- 「①第2四半期(累計)連結業績予想」「②通期連結業績予想」の見出しと、前回発表予想との比較数値表・修正理由の説明
要約: 前期は業績予想の上方修正があり、2つの小見出しのもとに前回予想との比較表と修正理由を詳細に記載していたが、今期は予想の変更がなかったため(3)将来予測情報の項目自体が大幅に簡素化され、見出しも削除された。経営成績・財政状態の説明自体は同程度の粒度を維持。
定性文の全文(前期・今期)
通期 2025年3月期
出典: オルガノ 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月13日(https://www2.jpx.co.jp/disc/63680/140120250512543095.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度(2024年4月1日~2025年3月31日)における世界経済は、中国の景気低迷や中東情勢などの地政学的リスクの影響がみられたものの、米国を中心に底堅い動きが継続し、国内経済も雇用・所得環境の改善の動きが続く中で、緩やかな回復基調がみられました。一方で米国の通商政策による世界経済への影響が懸念され、先行きについては不透明感がみられます。当社グループの主力市場である電子産業分野においては、生成AI(人工知能)関連の半導体需要増加を受け、最先端半導体の設備投資が拡大するなど全体として好調な状況が継続いたしました。一方で、電気自動車(EV)やスマートフォン向けをはじめとするAI用途以外の半導体については需要が減少するなど、一部では停滞感も見られました。一般産業分野においては電子産業分野の設備投資拡大に連動して国内の電子周辺分野の設備投資が拡大しているほか、全体としてもメンテナンス需要が高い水準で推移いたしました。また、電力・上下水など社会インフラ分野においても設備の更新や各種メンテナンスなど堅調な状況が継続いたしました。このような状況の下、当社グループは国内外で大型プロジェクトの受注・納入活動を進めるとともに、プラントエンジニアリングプロセスの効率化を目指したDX関連の投資や、グローバルでの人材育成・活用施策の推進など生産・納入キャパシティの増強に取り組んでまいりました。また、次世代の技術や新たな事業の創出を目指した研究開発活動の拡充、採用や研修の拡充など人的資本の強化、サステナビリティやガバナンスの高度化、効率的かつ合理的なデジタル経営の推進に向けた基幹システムの刷新への取組みなど、各種施策を進めてまいりました。この結果、当連結会計年度の業績は受注高151,272百万円(前連結会計年度比4.7%増)、売上高163,269百万円(同8.6%増)、営業利益31,120百万円(同38.0%増)、経常利益31,639百万円(同35.1%増)、親会社株主に帰属する当期純利益24,150百万円(同39.5%増)となり、ROE(自己資本当期純利益率)は21.7%(前連結会計年度は18.4%)となりました。受注高は期初計画を下回ったものの前年度の実績を上回る受注高を確保いたしました。売上高及び各利益は前年度の実績及び期初の計画を上回り、前年度に続いて過去最高となる水準を達成いたしました。また、翌年度以降の売上のベースとなる繰越受注残は105,778百万円(同8.5%減)となり、引き続き高い水準の受注残高を確保しております。第80期(当連結会計年度)第79期 前連結区 分 計画比2025年3月期2024年3月期 会計年度比期初計画 実績受注高 (百万円) 144,468 155,000 151,272 +4.7% △2.4%繰越受注残高 (百万円) 115,618 115,618 105,778 △8.5% △8.5%売上高 (百万円) 150,356 155,000 163,269 +8.6% +5.3%営業利益 (百万円) 22,544 23,000 31,120 +38.0% +35.3%売上高営業利益率 (%) 15.0 14.8 19.1 – -経常利益 (百万円) 23,425 23,000 31,639 +35.1% +37.6%親会社株主に帰属する(百万円) 17,310 16,100 24,150 +39.5% +50.0%当期純利益自己資本当期純利益率(%) 18.4 15.0 21.7 – -(ROE)2セグメント別の業績は次のとおりであります。なお、当連結会計年度より、報告セグメントの区分方法等を変更しているため、前連結会計年度との比較・分析は変更後の区分に基づいております。
[水処理エンジニアリング事業]■受注高受注高は前連結会計年度比4.9%増となる126,327百万円となりました。電子産業分野では、国内・中国・東南アジアで大型案件の受注時期に遅れがみられたため期初の想定を下回ったものの、台湾で想定を上回る受注を獲得したことなどにより、プラント事業の受注高が増加いたしました。また、設備保有型サービスや各種メンテナンスなど国内・海外ともにソリューション案件が好調に推移したことから、ソリューション事業の受注高も増加いたしました。一般産業分野においても好調なソリューション案件の影響に加えて、ハイパーカミオカンデ向けの超純水設備や電子周辺分野の大型案件を受注した影響などから受注高が増加いたしました。一方で、社会・インフラ分野は国内の発電所の更新工事の受注などがあったものの、浄水場の案件が減少したことにより受注高が若干減少する結果となりました。■売上高売上高は前連結会計年度比9.3%増となる138,130百万円となりました。電子産業分野では、主に台湾において大型案件の工事が順調に進捗したことに加えて、国内で展開している設備保有型サービスや、納入設備に対する各種メンテナンスや消耗品交換、改造工事などのソリューション案件が国内外で好調に推移したことなどから売上高が増加いたしました。また、一般産業分野においても前年度以前に受注したプラント案件が順調に進捗したことや、ソリューション案件が好調に推移したことなどから売上高が増加し、社会・インフラ分野も国内の発電所を中心に堅調に推移したことにより売上高が増加いたしました。■営業利益営業利益は、前連結会計年度比43.3%増となる27,382百万円となりました。プラント案件の売上増加のほか、プラント事業よりも収益性が高いソリューション事業の売上が拡大したこと、利益率の改善があったことなどから営業利益が増加いたしました。利益率は、プラント事業において好調な設備投資を背景に受注環境が良好に推移したことや、収益性改善に向けた各種取組みなどによって改善したほか、ソリューション事業でも比較的収益性の高い設備保有型サービスの伸長などによって改善いたしました。34
[機能商品事業]■受注高・売上高受注高は前連結会計年度比3.7%増となる24,944百万円、売上高は同4.9%増となる25,139百万円となりました。好調な半導体需要を背景に、電子産業向けのRO膜処理剤や排水処理剤などの販売が好調に推移したことにより水処理薬品分野の売上高が増加したほか、電子材料の分離・精製に用いられるイオン交換樹脂などの機能材の販売が伸長したことなどから、標準型機器・機能材分野でも売上高が増加いたしました。一方で、加工食品等に向けた食品添加剤などを扱う食品分野では、不採算取引の整理を進めたことなどから減収となりました。■営業利益営業利益は前連結会計年度比8.9%増となる3,738百万円となりました。全般的な売上高の増加に加えて、比較的利益率の高い電子産業向けの水処理薬品や機能材などの売上が拡大したことや、原材料価格の上昇に伴う価格改定などの利益改善策を進めたことなどから営業利益が増加いたしました。5
(2)当期の財政状態の概況(流動資産)当連結会計年度末における流動資産の残高は、前連結会計年度末に比べ10,897百万円増加し、164,367百万円となりました。これは主に、リース投資資産が7,697百万円増加したことによるものであります。(固定資産)当連結会計年度末における固定資産の残高は、前連結会計年度末に比べ795百万円増加し、30,028百万円となりました。これは主に、建設仮勘定が542百万円増加したことによるものであります。(流動負債)当連結会計年度末における流動負債の残高は、前連結会計年度末に比べ8,201百万円減少し、64,401百万円となりました。これは主に、仕入債務が5,405百万円増加したものの、短期借入金が15,187百万円減少したことによるものであります。(固定負債)当連結会計年度末における固定負債の残高は、前連結会計年度末に比べ846百万円増加し、8,799百万円となりました。これは主に、長期借入金が1,280百万円増加したことによるものであります。(純資産)当連結会計年度末における純資産の残高は、前連結会計年度末に比べ19,046百万円増加し、121,194百万円となりました。これは主に、親会社株主に帰属する当期純利益の計上等に伴う利益剰余金が18,075百万円増加したことによるものであります。
(3)当期のキャッシュ・フローの概況当連結会計年度における現金及び現金同等物(以下「資金」という。)は、前連結会計年度末に比べ891百万円減少し、当連結会計年度末には16,751百万円となりました。(営業活動によるキャッシュ・フロー)営業活動によって得られた資金は、21,100百万円となりました。これは主に、設備保有型サービスに関する支出に対し、税金等調整前当期純利益の計上などによる資金の増加があったことによるものであります。(前連結会計年度は3,726百万円の収入)なお、キャッシュ・フロー計算書におけるリース投資資産の増加額7,697百万円は主に、設備保有型サービスの設備完成により棚卸資産からリース投資資産への振替があったことによるものであります。(投資活動によるキャッシュ・フロー)投資活動によって支出された資金は、2,130百万円となりました。これは主に、有形固定資産の取得による支出2,262百万円によるものであります。(前連結会計年度は1,415百万円の支出)(財務活動によるキャッシュ・フロー)財務活動によって支出された資金は、20,821百万円となりました。これは主に、短期借入金の純減少額15,796百万円、配当金の支払い額6,074百万円によるものであります。(前連結会計年度は641百万円の支出)6
(4)今後の見通し2026年3月期の業績見通しにつきましては受注高180,000百万円(前連結会計年度比19.0%増)、売上高175,000百万円(同7.2%増)、営業利益31,500百万円(同1.2%増)、経常利益32,000百万円(同1.1%増)、親会社株主に帰属する当期純利益24,200百万円(同0.2%増)、自己資本当期純利益率 (ROE)18.8%を計画しております。受注高につきましては、日本や台湾、米国などで計画されている大型半導体プロジェクトを複数受注することを想定しております。売上高につきましても、大型案件の受注拡大に加え、繰越受注残案件の工事進捗やメンテナンス・設備保有型サービスなどのソリューションサービス、水処理薬品など機能商品の売上拡大を想定しております。また利益面につきましては、人件費やデジタル投資・研究開発費など販管費の積極的な拡大を計画しておりますが、売上拡大による増収効果によって営業利益以下も増益となることを計画しております。米国の関税政策などを背景として株式市場や為替の動向に混乱が見られ、世界的な不況を懸念する見方もある中、当社の主力市場である電子産業分野は半導体市況の動向について不透明感が非常に強い状況にあり、一部の案件では投資計画の延期や中断等が懸念される一方、先端半導体などを中心に想定以上の投資計画が検討されている動きも見られております。個別のプロジェクトの動向など現時点で判明している影響は業績見通しに反映しておりますが、景気の悪化に伴う間接的な影響などは想定しきれていないため、今後の動向を注視してまいります。2026年3月期区 分 2025年3月期 増減率期初計画受注高 (百万円) 151,272 180,000 +19.0%繰越受注残高 (百万円) 105,778 110,778 +4.7%売上高 (百万円) 163,269 175,000 +7.2%営業利益 (百万円) 31,120 31,500 +1.2%売上高営業利益率 (%) 19.1 18.0 -経常利益 (百万円) 31,639 32,000 +1.1%親会社株主に帰属する(百万円) 24,150 24,200 +0.2%当期純利益自己資本当期純利益率(%) 21.7 18.8 -(ROE)
通期 2026年3月期
出典: オルガノ 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月13日
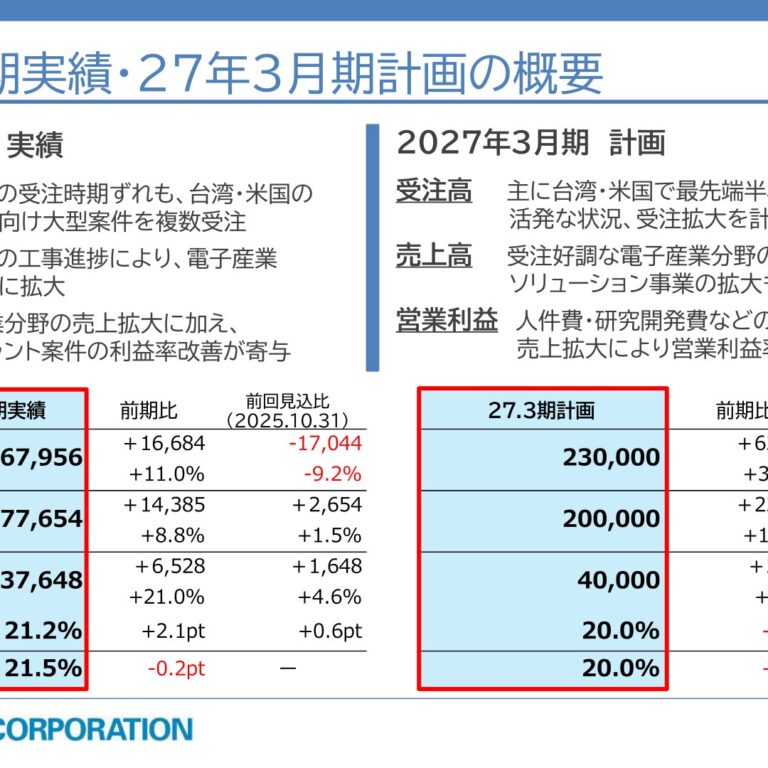
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度(2025年4月1日~2026年3月31日)における世界経済は、米国の通商政策や中国景気の減速による影響に加えて、中東情勢の緊迫化に起因するエネルギー供給不安や物価高、サプライチェーンへの影響など地政学リスクへの懸念により先行き不透明な状況が継続しましたが、全体としては緩やかな回復基調で推移しました。当社グループの主力市場である電子産業分野においては、EV(電気自動車)市場の成長減速などに伴う車載向けなどのパワー半導体の需要低迷が続いた一方で、生成AI(人工知能)需要の急拡大及びデータセンター向け投資の本格化を背景に、先端半導体の量産に向けた設備投資が年間を通じて高い水準で推移しました。また、一般産業分野や、電力・上下水などの社会インフラ分野においては、メンテナンス需要を中心に堅調に推移しました。このような状況の下、当社グループは国内外の大型プロジェクトの受注・納入活動を進めるとともに、生産・納入キャパシティの拡大に努めてまいりました。米国での現地エンジニアリング体制の構築や、国内外でのソリューション体制強化、新たにインドでの拠点設立などの取組みを進めてまいりました。また、事業戦略と連動した技術開発や知財戦略の推進のほか、国内外における人的投資の拡大、サステナビリティやガバナンスの高度化、基幹システムの刷新など、経営基盤の強化にも取り組んでまいりました。この結果、当連結会計年度の業績は受注高167,956百万円(前連結会計年度比11.0%増)、売上高177,654百万円(同8.8%増)、営業利益37,648百万円(同21.0%増)、経常利益38,130百万円(同20.5%増)、親会社株主に帰属する当期純利益28,401百万円(同17.6%増)となり、ROE(自己資本当期純利益率)は21.5%(前連結会計年度は21.7%)となりました。受注高は期初計画を下回ったものの前年度実績を上回る水準を確保しました。売上高及び各段階利益については、前年度実績及び期初計画を上回り、前年度に続いて過去最高となる水準を達成いたしました。また、翌年度以降の売上のベースとなる繰越受注残高は96,503百万円(同8.8%減)となり、引き続き高い水準の受注残高を確保しております。第81期(当連結会計年度)第80期 前連結区 分 計画比2026年3月期2025年3月期 会計年度比期初計画 実績受注高 (百万円) 151,272 180,000 167,956 +11.0% △6.7%繰越受注残高 (百万円) 105,778 110,778 96,503 △8.8% △12.9%売上高 (百万円) 163,269 175,000 177,654 +8.8% +1.5%営業利益 (百万円) 31,120 31,500 37,648 +21.0% +19.5%売上高営業利益率 (%) 19.1 18.0 21.2 – -経常利益 (百万円) 31,639 32,000 38,130 +20.5% +19.2%親会社株主に帰属する(百万円) 24,150 24,200 28,401 +17.6% +17.4%当期純利益自己資本当期純利益率(%) 21.7 18.8 21.5 – -(ROE)2セグメント別の業績は次のとおりであります。
[水処理エンジニアリング事業]■受注高受注高は前連結会計年度比12.2%増となる141,685百万円となりました。電子産業分野においては、一部の大型案件で受注時期が翌期にずれ込んだため期初の想定は下回ったものの、台湾、米国、欧州において大型の半導体向けプロジェクトを受注したことに加え、設備保有型サービスや各種メンテナンスなどのソリューション事業も好調に推移し、受注高は前年度比で増加しました。一般産業分野においては、一部大型案件の受注動向により減少したものの、各種メンテナンスなどのソリューション案件は好調に推移しました。社会インフラ分野においては、火力発電所の新増設案件を受注したことなどから、受注高は増加しました。■売上高売上高は前連結会計年度比10.0%増となる151,961百万円となりました。電子産業分野においては、日本や台湾、米国におけるプラント案件が順調に進捗したことに加えて、設備保有型サービスや各種のメンテナンスなどのソリューション事業も好調に推移し、売上高が増加しました。一般産業分野においては、電子周辺分野などのプラント案件が順調に進捗したほか、ソリューション事業が好調に推移し、売上高は増加しました。社会インフラ分野においては、火力・原子力発電所などのメンテナンスを中心に堅調に推移しました。■営業利益営業利益は前連結会計年度比25.4%増となる34,339百万円となりました。電子産業分野を中心とした売上高の拡大に加え、比較的収益性の高いソリューション事業の売上が増加しました。さらに、好採算のプラント案件の順調な進捗や、海外のプラント案件を中心に収益改善の取組みや原価低減による売上総利益率の改善があったことが大きく影響し、人件費やIT関連費用を中心とした販管費の増加を吸収して、増益となりました。34
[機能商品事業]■受注高・売上高受注高は前連結会計年度比5.3%増となる26,270百万円、売上高は同2.2%増となる25,693百万円となりました。食品分野において低採算取引の整理を進めた影響があったものの、標準型機器・機能材分野において、医療・研究機関向けの小型純水装置や半導体製造に用いる電子材料の高度分離・精製向け機能材の受注・販売が伸長しました。また、水処理薬品も電子産業向けのRO膜処理剤や排水処理剤などが好調に推移し、受注高・売上高ともに増加しました。■営業利益営業利益は前連結会計年度比11.5%減となる3,309百万円となりました。売上高の増加に加え、電子産業向けの水処理薬品や機能材など比較的利益率の高い製品の売上が伸長したことや、食品分野の低採算取引を整理したことなどから売上総利益率が改善したものの、人件費を中心とした販管費の増加を吸収しきれず、若干の減益となりました。5
(2)当期の財政状態の概況(流動資産)当連結会計年度末における流動資産の残高は、前連結会計年度末に比べ27,635百万円増加し、192,002百万円となりました。これは主に、リース投資資産が18,344百万円増加したことによるものであります。(固定資産)当連結会計年度末における固定資産の残高は、前連結会計年度末に比べ2,835百万円増加し、32,864百万円となりました。これは主に、建物及び構築物が1,075百万円増加したことによるものであります。(流動負債)当連結会計年度末における流動負債の残高は、前連結会計年度末に比べ6,537百万円増加し、70,939百万円となりました。これは主に、仕入債務が5,174百万円減少したものの、短期借入金が9,525百万円増加したことによるものであります。(固定負債)当連結会計年度末における固定負債の残高は、前連結会計年度末に比べ2,165百万円増加し、10,965百万円となりました。これは主に、長期借入金が2,320百万円増加したことによるものであります。(純資産)当連結会計年度末における純資産の残高は、前連結会計年度末に比べ21,767百万円増加し、142,962百万円となりました。これは主に、親会社株主に帰属する当期純利益の計上等に伴い利益剰余金が19,934百万円増加したことによるものであります。
(3)当期のキャッシュ・フローの概況当連結会計年度における現金及び現金同等物(以下「資金」という。)は、前連結会計年度末に比べ14,303百万円増加し、当連結会計年度末には31,055百万円となりました。(営業活動によるキャッシュ・フロー)営業活動によって得られた資金は、13,099百万円となりました。これは主に、設備保有型サービスの建設に関する支出に対し、税金等調整前当期純利益の計上などによる資金の増加があったことによるものであります。(前連結会計年度は21,100百万円の収入)(投資活動によるキャッシュ・フロー)投資活動によって支出された資金は、2,743百万円となりました。これは主に、有形固定資産の取得による支出2,072百万円によるものであります。(前連結会計年度は2,130百万円の支出)(財務活動によるキャッシュ・フロー)財務活動によって得られた資金は、3,118百万円となりました。これは主に、配当金の支払い額8,467百万円に対し、短期借入金の純増加額8,121百万円、長期借入れによる収入6,900百万円によるものであります。(前連結会計年度は20,821百万円の支出)6
(4)今後の見通し今後の見通しとして、中東情勢などの地政学リスクを背景に石油化学製品などの不足・値上げが懸念されており、影響が長期化した場合には各種原材料の調達や輸送コストへの影響が想定されます。しかしながら、現時点においては業績に大きな影響を及ぼす事態は生じておらず、主力市場である電子産業分野においても先端半導体を中心に高水準の設備投資を想定しております。このような前提のもと、2027年3月期の業績見通しにつきましては受注高230,000百万円(前連結会計年度比36.9%増)、売上高200,000百万円(同12.6%増)、営業利益40,000百万円(同6.2%増)、経常利益40,000百万円(同
4.9%増)、親会社株主に帰属する当期純利益30,000百万円(同5.6%増)、自己資本当期純利益率 (ROE)20.0%を計画しております。受注高につきましては、日本や台湾、米国において先端半導体の大型案件の受注を見込んでおります。売上高につきましては、海外における先端半導体の大型案件を中心に順調な進捗を見込んでいることに加えて、設備保有型サービスや各種メンテナンスなどのソリューション事業の拡大、機能商品事業の堅調な推移を想定しております。また利益面につきましても、売上拡大による増益を計画しております。2027年3月期区 分 2026年3月期 増減率期初計画受注高 (百万円) 167,956 230,000 +36.9%繰越受注残高 (百万円) 96,503 126,503 +31.1%売上高 (百万円) 177,654 200,000 +12.6%営業利益 (百万円) 37,648 40,000 +6.2%売上高営業利益率 (%) 21.2 20.0 -経常利益 (百万円) 38,130 40,000 +4.9%親会社株主に帰属する(百万円) 28,401 30,000 +5.6%当期純利益自己資本当期純利益率(%) 21.5 20.0 -(ROE)
四半期 2026年3月期 第1四半期
出典: オルガノ 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月4日(https://www2.jpx.co.jp/disc/63680/140120250801528003.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当連結会計年度の第1四半期(2025年4月1日~6月30日)における世界経済は、米国による関税政策の動向や、イランを巡る中東情勢の緊迫化などの地政学リスクを背景に、景気の先行きに対する不透明感が一層強まりました。国内経済は緩やかな回復基調が続いたものの、世界経済の動向の影響に加え、物価上昇の継続による個人消費の鈍化など、景気の下振れリスクとなる懸念も見られました。当社の主力市場である電子産業分野においては、電気自動車(EV)の販売減速などからメモリやパワー半導体などで半導体関連投資の抑制傾向が見られたものの、生成AI(人工知能)を支えるサーバー向けをはじめとした先端半導体需要は引き続き好調に推移しております。また、医薬品・食品・電子周辺分野などの一般産業分野や、電力・上下水などの社会インフラ分野においてはメンテナンス需要を中心に堅調な動きが見られております。このような状況の下、当社グループは国内外の大型プロジェクトの受注・納入活動を進めるとともに、グローバルでのエンジニアの採用・育成などを通じた生産・納入キャパシティの拡充や、デジタルを活用した業務効率化によるエンジニアリング体制の強化、事業戦略と連動した技術開発や知財戦略の推進、顧客接点の強化にむけた国内外拠点・ネットワークの再整備などの各種施策を進めております。また、人的資本の強化、サステナビリティやガバナンスの高度化、基幹システムの刷新への取組みなど経営基盤の強化に向けた取組みも進めてまいりました。この結果、当第1四半期連結累計期間における業績は、受注高59,584百万円(前年同期比13.0%増)、売上高38,110百万円(同20.5%増)、営業利益6,953百万円(同73.8%増)、経常利益6,471百万円(同48.1%増)、親会社株主に帰属する四半期純利益3,642百万円(同36.1%増)となり、繰越受注残高は122,711百万円(同11.9%減)となりました。セグメント別の業績は次のとおりであります。
[水処理エンジニアリング事業]■受注高受注高は前年同期比14.1%増となる53,096百万円となりました。電子産業分野では、米国・欧州において大型の半導体向けプロジェクトを受注したことに加えて、設備保有型サービスや各種メンテナンスなどソリューション案件も拡大するなど、受注高が増加いたしました。一般産業分野、社会インフラ分野においては、前年同期に大型案件の受注があった反動で受注高が減少したものの、各種メンテナンスなどのソリューション案件は好調に推移しております。■売上高売上高は前年同期比26.1%増となる32,101百万円となりました。電子産業分野では国内や台湾において前年度からの繰越受注残となっている半導体関連のプラント案件の工事が順調に進捗したほか、設備保有型サービスや各種のメンテナンスなどソリューション案件が好調に推移したことから売上高が増加しております。また、一般産業分野においても電子周辺分野や医薬品など、プラント・ソリューションとも順調に推移しております。社会インフラ分野でも原子力発電所のソリューション案件の売上高が増加したことから売上高が増加いたしました。■営業利益営業利益は前年同期比89.7%増となる6,110百万円となりました。電子産業分野を中心に売上高が拡大したことに加えて、前年度以前に受注した好採算のプラント案件が順調に売上計上されたことなどから、営業利益が増加しております。
[機能商品事業]■受注高・売上高受注高は前年同期比5.3%増となる6,488百万円、売上高は同2.4%減となる6,009百万円となりました。食品分野において低採算取引の整理を進めた影響があったものの、水処理薬品や、小型純水・超純水製造装置、フィルタ、機能材などの受注・販売が総じて好調に推移したことから、前期並みの受注高・売上高を確保いたしました。■営業利益営業利益は前年同期比8.1%増となる843百万円となりました。電子産業向けの水処理薬品や機能材などで比較的利益率の高い製品の売上が伸長したことや、食品分野の低採算取引の整理による採算性の向上などの影響で利益率が改善したことなどから営業利益が増加いたしました。2
(2)財政状態に関する説明資産・負債及び純資産の状況(資産)当第1四半期連結会計期間末における資産の残高は、前連結会計年度末に比べ4,003百万円減少し、190,392百万円となりました。これは主に、現金及び預金が3,815百万円、棚卸資産が4,110百万円それぞれ増加したものの、受取手形、売掛金及び契約資産が13,185百万円減少したことによるものであります。(負債)当第1四半期連結会計期間末における負債の残高は、前連結会計年度末に比べ2,190百万円減少し、71,011百万円となりました。これは主に、長期借入金が4,920百万円増加したものの、支払手形及び買掛金が6,490百万円減少したことによるものであります。(純資産)当第1四半期連結会計期間末における純資産の残高は、前連結会計年度末に比べ1,813百万円減少し、119,381百万円となりました。これは主に、為替換算調整勘定が1,074百万円減少したことによるものであります。3
(3)連結業績予想などの将来予測情報に関する説明当社は、最近の業績の動向等を踏まえ、2025年5月13日に公表した業績予想を修正いたしました。
①第2四半期(累計)連結業績予想受注高につきましては、台湾における電子産業分野の大型プラント案件の受注時期が想定よりも前倒しとなった影響などから期初計画を上回る101,500百万円(前回発表予想比4.6%増)を見込んでおります。売上高につきましては、主に海外における電子産業分野の大型プラント案件の上期の工事進捗が期初の想定を上回ったことから、期初計画を上回る売上高を見込んでおります。利益面につきましては、売上高の増加に加えて、プラント案件の原価低減や採算性改善などによって各利益とも期初計画を上回る見込みであります。
②通期連結業績予想受注高・売上高につきましては、期初計画通りの業績を見込んでおりますが、利益面につきましては、主に上期における原価低減や採算性改善効果によって通期においても期初計画を上回る見込みであります。2026年3月期第2四半期(累計)連結業績予想数値の修正(2025年4月1日~2025年9月30日)親会社株主に帰属1株当たり売上高 営業利益 経常利益する中間純利益 中間純利益百万円 百万円 百万円 百万円 円 銭前回発表予想(A)77,500 11,500 11,500 7,500 163.16今回修正予想(B) 82,000 14,800 14,800 9,700 211.03増減額(B-A) 4,500 3,300 3,300 2,200増減率(%) 5.8 28.7 28.7 29.3(ご参考)前期第2四半期実績74,323 11,480 11,946 8,134 176.97(2025年3月期第2四半期)2026年3月期通期連結業績予想数値の修正(2025年4月1日~2026年3月31日)親会社株主に帰属1株当たり売上高 営業利益 経常利益する当期純利益 当期純利益百万円 百万円 百万円 百万円 円 銭前回発表予想(A)175,000 31,500 32,000 24,200 526.48今回修正予想(B) 175,000 34,000 34,500 26,100 567.81増減額(B-A) – 2,500 2,500 1,900増減率(%) – 7.9 7.8 7.9(ご参考)前期連結実績163,269 31,120 31,639 24,150 525.37(2025年3月期)4
四半期 2027年3月期 第1四半期
出典: オルガノ 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月3日(https://www2.jpx.co.jp/disc/63680/140120260731505590.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当第1四半期連結累計期間(2026年4月1日~6月30日)における世界経済は、米国とイランの軍事衝突に伴う中東情勢の緊迫化によるエネルギー価格の上昇への懸念などから先行き不透明な状況が継続し、一部の地域において弱さがみられたものの、全体としては緩やかな持ち直しが続きました。国内経済についても、雇用・所得環境の改善や各種政策の効果に支えられ、緩やかな回復基調で推移しました。当社グループの主力市場である電子産業分野においては、生成AI(人工知能)関連の需要の急拡大やデータセンター向け投資の本格化を背景に、先端ロジックや広帯域メモリ(HBM)などの先端半導体の需要が非常に高い水準で推移しました。医薬品・食品・電子周辺分野などの一般産業分野や、電力・上下水などの社会インフラ分野においてはメンテナンス需要を中心に堅調に推移しました。このような状況の下、当社グループは国内外の大型プロジェクトの受注・納入活動を進めるとともに、グローバルでのエンジニアリング体制の拡充による納入キャパシティの拡大、ソリューション事業の成長に向けた体制強化、当社のコア技術の深化と新たな価値の創出を目指した技術開発の推進など、各種施策に取り組んでおります。また、要員体制の強化や人材育成、AI・デジタル活用による業務効率化など、経営基盤の強化に向けた取組みを進めております。この結果、当第1四半期連結累計期間における業績は、受注高110,235百万円(前年同期比85.0%増)、売上高42,183百万円(同10.7%増)、営業利益6,612百万円(同4.9%減)、経常利益6,762百万円(同4.5%増)、親会社株主に帰属する四半期純利益3,436百万円(同5.7%減)となり、繰越受注残高は165,132百万円(同34.6%増)となりました。セグメント別の業績は次のとおりであります。
[水処理エンジニアリング事業]■受注高受注高は前年同期比93.0%増となる102,474百万円となりました。電子産業分野においては、半導体関連の大型案件が牽引し、受注高が大きく増加しました。台湾においては複数の大型案件を受注したほか、米国、日本、中国でも大型案件の受注がありました。加えて、設備保有型サービスや各種メンテナンスなどのソリューション案件も好調に推移しました。一般産業分野においては、各種メンテナンスなどのソリューション案件が堅調に推移しました。社会インフラ分野においては、主に火力発電所のプラント案件を受注したことなどから、受注高は増加しました。■売上高売上高は前年同期比8.8%増となる34,923百万円となりました。電子産業分野においては、大型案件の受注が続く台湾において売上が引き続き高水準で推移するなか、米国での大型案件の順調な進捗や、設備保有型サービスなどのソリューション案件も好調に推移したことから売上高が増加しました。一般産業分野及び社会インフラ分野においては、ソリューションなどを中心に堅調に推移した結果、売上高は前年同期並みとなりました。■営業利益営業利益は前年同期比6.7%減となる5,702百万円となりました。電子産業分野を中心に売上高は増加したものの、前年同期に売上計上した好採算のプラント案件の反動により売上総利益率が低下したことに加え、人件費やIT関連支出の増加に伴い販管費が増加したため、営業利益は減少しました。
[機能商品事業]■受注高・売上高受注高は前年同期比19.6%増となる7,760百万円、売上高は同20.8%増となる7,259百万円となりました。電子産業分野向けに水処理薬品の販売が伸長したことや、機能材の販売が好調に推移したことに加えて、食品分野でも大口案件などが寄与し、いずれの分野においても受注高・売上高が増加しました。■営業利益営業利益は前年同期比8.0%増となる910百万円となりました。人件費を中心に販管費が増加したものの、売上高が大きく増加したことにより、営業利益は増加しました。2
(2)財政状態に関する説明資産・負債及び純資産の状況(資産)当第1四半期連結会計期間末における資産の残高は、前連結会計年度末に比べ3,159百万円減少し、221,707百万円となりました。これは主に、棚卸資産が1,061百万円増加したものの、現金及び預金が3,216百万円、受取手形、売掛金及び契約資産が2,422百万円それぞれ減少したことによるものであります。(負債)当第1四半期連結会計期間末における負債の残高は、前連結会計年度末に比べ2,086百万円減少し、79,817百万円となりました。これは主に、短期借入金が2,960百万円増加したものの、買掛金が2,851百万円、未払法人税等が1,089百万円それぞれ減少したことによるものであります。(純資産)当第1四半期連結会計期間末における純資産の残高は、前連結会計年度末に比べ1,072百万円減少し、141,890百万円となりました。これは主に、配当金の支払等に伴い利益剰余金が1,395百万円減少したことによるものであります。
(3)連結業績予想などの将来予測情報に関する説明業績予想につきましては、足元の実績等を踏まえ、2026年5月13日に公表した受注高予想を修正します。第2四半期(累計)の受注高は前回発表予想比30.8%増となる170,000百万円、通期の受注高は同30.4%増となる300,000百万円を見込んでおります。なお、売上高及び各利益については、前回発表予想から変更はありません。海外の電子産業分野を中心とした投資案件数の増加と、米国における案件の当社業務範囲が期初の想定よりも拡大したことによる受注額の増加を見込んでおります。また、一部の案件においては、当初の想定よりも納入期間が長めに設定されたことで、受注時期が前倒しとなりました。受注高の増加による売上高及び各利益への影響につきましては、翌期以降に本格化する予定であるため、当期の売上高及び各利益の見通しは変更しておりません。3
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。