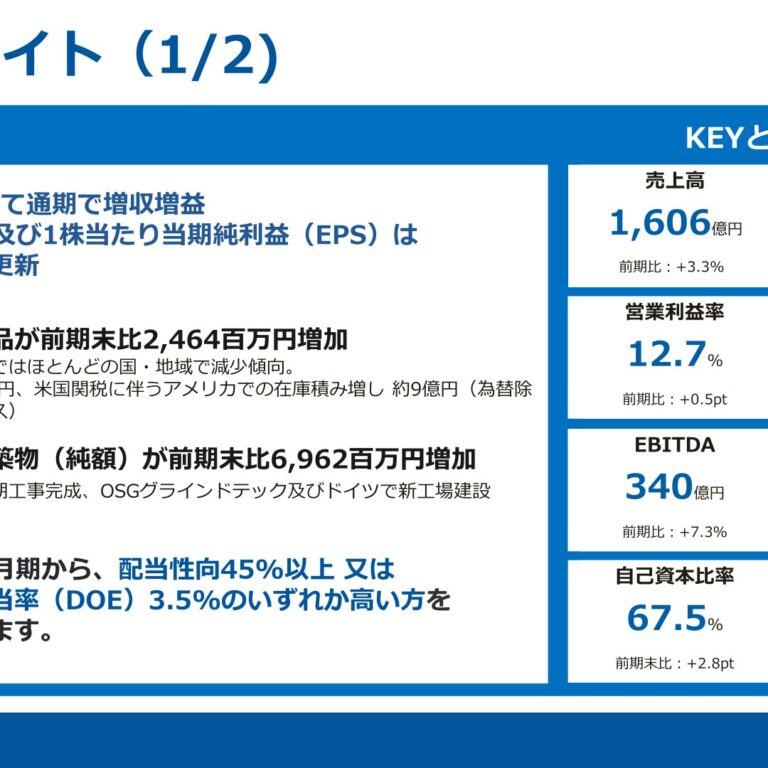
通期・四半期とも地域別業績の好転を反映した説明の更新があり、配当方針の新算定式導入と業績予想の上方修正という新たな事象が加わった。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、OSG分です。
通期: 2024年11月期決算短信 と 2025年11月期決算短信(開示日: 2025年1月9日 → 2026年1月8日)
四半期: 2025年11月期 第2四半期決算短信 と 2026年11月期 第2四半期決算短信(開示日: 2025年7月10日 → 2026年7月10日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 5,389字 → 4,984字(前期比-7.5%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(379字) → あり(394字)
変化の型: 出来事型、施策説明充実型
増えた要素
- 配当性向を「連結配当性向45%またはDOE(株主資本配当率)3.5%のいずれか高い方」とする新配当方針の説明
- 創立88周年記念配当(28円)の特別加算に関する説明
減った要素
- 前期にあった2024年7月のM&A(ダイヤモンド工具メーカーContour社)によるレンズ業界向け販路拡大の説明
要約: セグメント別(日本・米州・欧州アフリカ・アジア)の業績説明という基本構成は変わらないが、増減の方向(米州が増収から微減など)が入れ替わり、市場環境の記述も更新された。配当方針は新たな算定式が導入され施策説明が厚くなった一方、前期にあったM&Aシナジーの説明は消えた。
四半期決算短信の比較
文字数: 928字 → 1,076字(前期比+15.9%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(0字) → あり(0字)
変化の型: 出来事型
増えた要素
- 通期業績予想の修正(上方修正)とその詳細を示す公表資料への言及
要約: 前年同期は「予想に変更なし」だったのに対し、今期は業績予想を修正した旨と詳細資料への言及が加わった。地域別の業績動向も前年の減収減益基調から増収増益基調へと変わり、内容が入れ替わっている。
定性文の全文(前期・今期)
通期 2024年11月期
出典: OSG 2024年11月期 決算短信〔日本基準〕、開示日 2025年1月9日(https://www2.jpx.co.jp/disc/61360/140120241205534531.pdf)
1.経営成績等の概況(1)当期の経営成績の概況(単位:百万円)親会社株主に帰属売上高 営業利益 経常利益する当期純利益2024年11月期 155,517 18,868 19,825 13,4392023年11月期 147,703 19,800 21,350 14,307増減率 5.3% △4.7% △7.1% △6.1%当連結会計年度における経済環境は、緩やかな成長トレンドとなりました。世界的なインフレ圧力の緩和が見られ、米国や欧州での利下げが行われた一方、日本では物価上昇率を2%で安定させる目途がついたことを受けて日銀による利上げが行われました。しかし世界的な内需の減少は継続しており、特に依然消費と投資の低迷が顕著な中国経済は成長鈍化が続きました。また、ウクライナ情勢やパレスチナ問題等の地政学リスクへの警戒感は引き続き高く、加えて米国ではトランプ氏が大統領選挙で再選を果たしたことにより今後保護主義的な政策の増加が予想されるなど、先行き不透明な状況となっております。一方で為替市場における主要通貨の動きは、7月までは大きく円安方向に進んでおりましたがその後は円高方向に動き、最終的には期首と同水準で着地しました。当社グループにおいては、為替換算の影響もあり全ての地域において売上高は前期と比較して増加しましたが、利益面においては人件費や原材料等の高騰等により減少し、増収減益という結果になりました。以上の結果、売上高は155,517百万円(前期比5.3%増)、営業利益は18,868百万円(前期比4.7%減)、経常利益は19,825百万円(前期比7.1%減)、親会社株主に帰属する当期純利益は13,439百万円(前期比6.1%減)となりました。また、海外売上高比率は円安の影響もあり、前期と比較して増加し、68.0%(前期は67.0%)となっております。セグメントの業績は次のとおりです。(日本)売上高は74,307百万円(前期比1.4%増)、営業利益は7,205百万円(前期比9.7%減)となりました。国内では、インフレ率の安定を受けて利上げが行われたほか、定額減税の実施を背景とする個人消費の押し上げがありましたが、自動車認証不正問題の影響や設備投資の遅延等もあり、景気回復は足踏み状態となりました。特に自動車認証不正問題では一部自動車メーカーにおいて生産・出荷停止が発生するなど、回復基調にあった自動車関連産業への影響も出ており、製造業の生産活動は一進一退が続きました。上記のように足元は依然として不透明感のある状況となっており、前期と比較すると売上高は微増となったものの、営業利益は減少しました。(米州)売上高は35,863百万円(前期比8.7%増)、営業利益は4,411百万円(前期比2.4%減)となりました。主要市場の北米ではインフレが落ち着きをみせてきたことにより利下げが行われました。個人消費や設備投資が底堅く推移して全体として回復基調を維持しましたが、企業の景況感を示すISM景況指数を見ると、非製造業が好調である一方、製造業では判断の目安となる50の水準を下回るなど、業種によって強弱のある結果となりました。南米ブラジルにおいても市況はまだら模様となっており、航空機関連産業では多くの受注を抱えて増産体制を取るなど回復基調にある一方で、自動車関連産業では横ばいの傾向が続いております。以上の結果、前期と比較して為替換算の影響もあり売上高は増加しましたが、各種費用の増加により営業利益は減少しました。(欧州・アフリカ)売上高は37,020百万円(前期比9.4%増)、営業利益は3,117百万円(前期比15.2%減)となりました。主要市場である欧州の経済は、インフレ圧力の緩和から4年9ヶ月ぶりの利下げが行われ、パリ五輪による特需などを背景に個人消費は増加しました。一方で外需の低迷を背景に製造業の不振は長期化、特に中国向け輸出の減少が顕著となりました。国別に見ると特にドイツの製造業が不振に陥っており、主要輸出先の中国の深刻な内需低迷やコスト高による競争力の低下など、複合的な要因が生産活動を阻害しました。業種別では自動車関連産業は引き続き回復途上にありますが、航空機関連産業は回復基調が続いており新規案件も増加しています。以上の結果、為替換算の影響もあり売上高は増加しましたが、人件費等のコスト増加を受けて営業利益は減少しました。(アジア)売上高は37,782百万円(前期比5.0%増)、営業利益は4,153百万円(前期比6.6%減)となりました。中国経済は、回復傾向にはあるものの国内需要は依然力強さを欠いております。11月の製造業PMIは3ヶ月連続で上昇し改善の兆しが見られた一方で、非製造業PMIは低下したものの好不況の境目である50を維持しました。足元の輸出は堅調に推移していますが、中国にとって最大の輸出相手国である米国の大統領選挙でトランプ氏が勝利し、今後中国に対して厳しい姿勢で臨むことが予想されており、先行き不透明な状況となっております。輸出主導である台湾においても、外需の減少により厳しい状況となりましたが、業種によっては回復の兆しが現れております。韓国においては、景気全般は横ばいで推移しましたが、自動車関連産業や航空機関連産業は回復基調にあります。その他のアジア諸国においては、国によって強弱のある結果となりました。上記のように国によってまだら模様となっているものの、大きく落ち込んだ前期と比較すると売上高は増加しましたが、各種コストの増加等を背景に営業利益は減少しました。
(2)当期の財政状態の概況(資産)総資産は、前期末と比較して7,131百万円増加し、257,256百万円となりました。流動資産は、前期末と比較して3,063百万円減少し、144,453百万円となりました。これは主に、現金及び預金が2,195百万円、原材料及び貯蔵品が516百万円減少したことによるものであります。固定資産は、前期末と比較して10,081百万円増加し、112,689百万円となりました。これは主に、建設仮勘定が5,224百万円、子会社株式の取得に伴いのれん及びその他の無形固定資産が増加したことによるものであります。(負債)負債は、前期末と比較して22,360百万円増加し、77,844百万円となりました。流動負債は、前期末と比較して2,908百万円増加し、27,461百万円となりました。これは主に、1年内返済予定の長期借入金が2,542百万円増加したことによるものであります。固定負債は、前期末と比較して19,451百万円増加し、50,383百万円となりました。これは主に、長期借入金が3,822百万円減少した一方で、転換社債型新株予約権付社債が22,188百万円増加したことによるものであります。(純資産)純資産は、前期末と比較して15,228百万円減少し、179,411百万円となりました。これは主に、自己株式が21,932百万円、利益剰余金が7,767百万円増加したことによるものであります。この結果、自己資本比率は64.8%(前期末は72.6%)となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度末における連結ベースでの現金及び現金同等物(以下、「資金」という。)の残高は48,206百万円となり、前連結会計年度末と比較して1,516百万円の減少となりました。(営業活動によるキャッシュ・フロー)営業活動の結果得られた資金は28,557百万円(前期比5,226百万円増)となりました。これは税金等調整前当期純利益19,803百万円、減価償却費11,824百万円、法人税等の支払額5,521百万円等であります。(投資活動によるキャッシュ・フロー)投資活動の結果支出した資金は21,741百万円(前期比13,197百万円増)となりました。これは有形固定資産の取得による支出15,509百万円、連結の範囲の変更を伴う子会社株式の取得による支出5,418百万円等であります。(財務活動によるキャッシュ・フロー)財務活動の結果支出した資金は7,985百万円(前期比4,153百万円増)となりました。これは転換社債型新株予約権付社債の発行による収入22,087百万円、自己株式の取得による支出22,001百万円、配当金の支払額5,612百万円等であります。(参考) キャッシュ・フロー関連指標の推移2020年11月期 2021年11月期 2022年11月期 2023年11月期 2024年11月期自己資本比率 64.6% 68.6% 72.0% 72.6% 64.8%時価ベースの自己資本比率 91.9% 76.6% 80.9% 70.6% 57.9%キャッシュ・フロー対有利子
2.5年 1.1年 1.3年 1.2年 1.7年負債比率インタレスト・カバレッジ・
75.1倍 104.6倍 68.0倍 80.2倍 105.6倍レシオ(注)自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い
※各指標は、いずれも連結ベースの財務数値により算出しております。※株式時価総額は、期末日現在の株価終値×期末発行済株式数(自己株式控除後)により算出しております。※営業キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。
※利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。(4)今後の見通し今後の見通しについては、欧州における景気後退懸念、中国の内需停滞、米国のトランプ政権の政策に伴う保護主義的な動向など、経済環境の先行きに不透明感はあるものの、以下の政策を実直に遂行することで、足元をしっかり固めた経営を行ってまいります。当社グループは、海外市場でのシェアアップを最重要課題とし、グローバルで大手ユーザー開拓とAブランド製品戦略を推進することにより、一層の成長を目指しております。また、2022年11月期より開始した中期経営計画においては、収益性及び事業効率の改善により強固な企業体質を作り、カーボンニュートラル時代に向けてこれまで注力してきた自動車関連産業、航空機関連産業のみならず、半導体・5G産業、ロボット・自動化関連・機械部品産業、モビリティ産業、医療産業など成長が見込まれる市場において販路拡大を目指して顧客開拓を推進しました。この取組みは2025年11月期から開始した中期経営計画においても継続して推進してまいります。また、2024年7月にM&Aによって新たにグループに加わったダイヤモンド工具メーカーのContour社と当社グループとのシナジー効果を発揮し、新たにレンズ業界向けの販路の拡大を目指してまいります。以上により、2025年11月期の連結売上高は160,000百万円(前期比2.9%増)、営業利益は21,000百万円(前期比
11.3%増)、経常利益は22,000百万円(前期比11.0%増)、親会社株主に帰属する当期純利益は14,500百万円(前期比7.9%増)を見込んでおります。(単位:百万円)親会社株主に帰属売上高 営業利益 経常利益する当期純利益2025年11月期(予想) 160,000 21,000 22,000 14,5002024年11月期(実績) 155,517 18,868 19,825 13,439増減率 2.9% 11.3% 11.0% 7.9%
※上記予想については、発表日現在において入手可能な情報に基づき作成したものであり、実際の業績は今後様々な要因によって予想数値と異なる場合があります。
(5)利益配分に関する基本方針及び当期・次期の配当当社は、株主への利益配分を重要な経営課題のひとつとして認識し、連結ベースでの公約配当性向を2022年11月期より30%から35%に引き上げております。また、今後は業績の推移を見ながら、40%の配当性向を目指します。フリーキャッシュ・フローについては、既存コアビジネスの拡大、グローバルな事業展開等、企業価値を高める事業に優先的に投資し、株主への利益還元策としての自己株式の取得も資本の状況、業績動向、当社の株価水準、成長投資機会、資本効率向上等を考慮し判断します。2024年11月期においては、2023年12月5日の取締役会決議に基づき株式総数11,059,200株、総額21,999百万円の自己株式を取得いたしました。また、当該自己株式の取得の資金調達を目的とした新株予約権付社債を発行いたしました。内部留保につきましては、新製品開発、国内外の生産・販売体制の強化・拡充に活用し、長期的な視野に立った財務体質、経営基盤の強化に努めてまいります。当期の期末配当金については、1株につき32円とさせていただきます。これにより、中間配当金28円と合わせた当期の年間配当金は1株当たり60円(前期と同額)となります。また、次期の配当金については1株当たり60円(中間28円、期末32円)を予定しております。
通期 2025年11月期
出典: OSG 2025年11月期 決算短信〔日本基準〕、開示日 2026年1月8日
1.経営成績等の概況(1)当期の経営成績の概況(単位:百万円)親会社株主に帰属売上高 営業利益 経常利益する当期純利益2025年11月期 160,619 20,330 22,354 14,3342024年11月期 155,517 18,868 19,825 13,439増減率 3.3% 7.7% 12.8% 6.7%当連結会計年度における経済環境は、世界的に緩やかな回復基調となりました。インフレは前年と比較して落ち着きを見せ、米国や欧州では金融環境の改善が進みました。一方、日本では、景気・物価見通しが概ね計画通りに推移し、金融政策の正常化に向けた動きが見られました。また、米国の関税引き上げによる景気の下押しが懸念されたものの、各国の対応により影響は当初の想定よりも緩和されました。加えてAI関連需要の拡大も下支えとなり、全体的に底堅い成長を維持しました。当社グループにおいては、日本ではAブランドの新製品を世界展開したことにより増収増益となりました。アジアでは中国やタイでの回復に加え、好調を維持するインドの影響もあり、増収増益となりました。一方、米州は米国における製造業の回復が遅れたことから売上高はほぼ横ばいでしたが、営業利益は減少しました。欧州・アフリカでは、為替換算の影響もあり売上高は増加しましたが、前半の減速が響き営業利益は減少しました。以上の結果、売上高は160,619百万円(前期比3.3%増)、営業利益は20,330百万円(前期比7.7%増)、経常利益は22,354百万円(前期比12.8%増)、親会社株主に帰属する当期純利益は14,334百万円(前期比6.7%増)となりました。また、海外売上高比率は前期と比較して増加し68.2%(前期は68.0%)となっております。セグメントの業績は次のとおりです。(日本)売上高は76,669百万円(前期比3.2%増)、営業利益は8,884百万円(前期比23.3%増)となりました。国内では、高いインフレ率の継続や米国の関税政策による輸出の落ち込みもあり製造業の景況を下押ししましたが、雇用が改善し名目賃金が堅調に推移したことに加え、サービス業や金融、IT関連が好調だったこともあり、総じて緩やかな回復基調となりました。上記のように業種によって強弱はあるものの、国内の回復基調を反映したことに加えAブランド製品や微細精密加工向けカタログ製品の販売が好調に推移したこともあり、売上高、営業利益ともに増加しました。(米州)売上高は35,685百万円(前期比0.5%減)、営業利益は4,241百万円(前期比3.8%減)となりました。主要市場の北米経済は、関税政策に伴う先行き不透明感はあったものの、関税引き上げによる景気の下押しは当初の懸念ほど大きくなく、底堅く推移しました。その一方で、製造業は業種によって強弱のある結果となりました。旺盛なAI需要を受けてコンピュータ・電子製品関連は好調を維持しましたが、その他の分野は総じて低調な結果となりました。南米ブラジルではインフレと高金利の影響で成長が鈍化することが懸念されましたが、経済は概ね堅調に推移しました。航空機は引き続き好調を維持しており、自動車も堅調に推移しました。以上の結果、売上高は微減、営業利益は減少しました。(欧州・アフリカ)売上高は38,215百万円(前期比3.2%増)、営業利益は2,680百万円(前期比14.0%減)となりました。主要市場である欧州の経済は、前年度からドイツの製造業を中心に低迷しました。主要輸出先である中国の需要低迷に加え、エネルギー価格の高止まりやコスト上昇による競争力の低下など複合的な要因が生産活動を抑制しました。しかしインフレ圧力の弱まりを背景に利下げが行われたこともあり、製造業の生産活動や受注が下げ止まったことで、期後半には底を打ち期末にかけて緩やかに回復しました。業種では航空機、防衛、エネルギー、医療産業が好調だったことに加えて一般加工業において改善が見られました。以上の結果、為替換算の影響もあり売上高は増加しましたが、営業利益は減少しました。(アジア)売上高は40,166百万円(前期比6.3%増)、営業利益は4,793百万円(前期比15.4%増)となりました。中国経済は、政府の景気刺激策の影響で消費が上向いたこともあり回復傾向にありましたが、次第に政策効果が薄れていったことにより鈍化しました。一方で、輸出関連やインフラ需要に支えられ、製造業は比較的堅調に推移しました。その他のアジア諸国においては、インドは好調を維持しており、タイも回復傾向にあります。上記のように国によってまだら模様となっているものの、全体では増収増益となりました。
(2)当期の財政状態の概況(資産)総資産は、前期末と比較して10,443百万円増加し、267,699百万円となりました。流動資産は、前期末と比較して3,790百万円増加し、148,243百万円となりました。これは主に、現金及び預金が3,424百万円減少した一方で、受取手形、売掛金及び契約資産が2,889百万円、商品及び製品が2,464百万円増加したことによるものであります。固定資産は、前期末と比較して6,671百万円増加し、119,361百万円となりました。これは主に、建物及び構築物(純額)が6,962百万円増加したことによるものであります。(負債)負債は、前期末と比較して4,002百万円減少し、73,842百万円となりました。流動負債は、前期末と比較して2,252百万円減少し、25,208百万円となりました。これは主に、1年内返済予定の長期借入金が3,211百万円減少したことによるものであります。固定負債は、前期末と比較して1,749百万円減少し、48,633百万円となりました。これは主に、長期借入金が912百万円、長期未払金(固定負債 その他)が883百万円減少したことによるものであります。(純資産)純資産は、前期末と比較して14,445百万円増加し、193,857百万円となりました。これは主に、為替換算調整勘定が8,887百万円、利益剰余金が3,504百万円増加したことによるものであります。この結果、自己資本比率は67.5%(前期末は64.8%)となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度末における連結ベースでの現金及び現金同等物(以下、「資金」という。)の残高は48,005百万円となり、前連結会計年度末と比較して200百万円の減少となりました。(営業活動によるキャッシュ・フロー)営業活動の結果得られた資金は26,389百万円(前期比2,167百万円減)となりました。これは税金等調整前当期純利益21,334百万円、減価償却費12,598百万円、法人税等の支払額6,370百万円等であります。(投資活動によるキャッシュ・フロー)投資活動の結果支出した資金は13,976百万円(前期比7,765百万円減)となりました。これは有形固定資産の取得による支出14,324百万円等であります。(財務活動によるキャッシュ・フロー)財務活動の結果支出した資金は15,035百万円(前期比7,050百万円増)となりました。これは配当金の支払額5,011百万円、自己株式の取得による支出5,001百万円、長期借入金の返済による支出4,338百万円等であります。(参考) キャッシュ・フロー関連指標の推移2021年11月期 2022年11月期 2023年11月期 2024年11月期 2025年11月期自己資本比率 68.6% 72.0% 72.6% 64.8% 67.5%時価ベースの自己資本比率 76.6% 80.9% 70.6% 57.9% 70.5%キャッシュ・フロー対有利子
1.1年 1.3年 1.2年 1.7年 1.7年負債比率インタレスト・カバレッジ・
104.6倍 68.0倍 80.2倍 105.6倍 103.3倍レシオ(注)自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い
※各指標は、いずれも連結ベースの財務数値により算出しております。※株式時価総額は、期末日現在の株価終値×期末発行済株式数(自己株式控除後)により算出しております。※営業キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。
※利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。(4)今後の見通し今後の見通しについては、欧州における景気後退懸念、中国の内需停滞、米国のトランプ政権の政策に伴う保護主義的な動向など、経済環境の先行きに不透明感はあるものの、以下の政策を実直に遂行することで、足元をしっかり固めた経営を行ってまいります。当社グループは、海外市場でのシェアアップを最重要課題とし、グローバルで大手ユーザー開拓とAブランド製品戦略を推進することにより、一層の成長を目指しております。また、2022年11月期より開始した中期経営計画においては、収益性及び事業効率の改善により強固な企業体質を作り、カーボンニュートラル時代に向けてこれまで注力してきた自動車関連産業、航空機関連産業のみならず、半導体・5G産業、ロボット・自動化関連・機械部品産業、モビリティ産業、医療産業など成長が見込まれる市場において販路拡大を目指して顧客開拓を推進しました。この取組みは2025年11月期から開始した中期経営計画においても継続して推進しております。以上により、2026年11月期の連結売上高は165,000百万円(前期比2.7%増)、営業利益は22,000百万円(前期比
8.2%増)、経常利益は23,000百万円(前期比2.9%増)、親会社株主に帰属する当期純利益は15,400百万円(前期比7.4%増)を見込んでおります。(単位:百万円)親会社株主に帰属売上高 営業利益 経常利益する当期純利益2026年11月期(予想) 165,000 22,000 23,000 15,4002025年11月期(実績) 160,619 20,330 22,354 14,334増減率 2.7% 8.2% 2.9% 7.4%
※上記予想については、発表日現在において入手可能な情報に基づき作成したものであり、実際の業績は今後様々な要因によって予想数値と異なる場合があります。
(5)利益配分に関する基本方針及び当期・次期の配当当社は、株主への利益配分を重要な経営課題のひとつとして認識し、連結ベースでの公約配当性向を2022年11月期より30%から35%に引き上げております。また、2023年11月期から2025年11月期においては配当性向40%を上回って推移しました。今後の配当方針については、安定した配当の維持及び資本効率を重視した適正な利益還元を行うことを基本とし、連結配当性向45%又は株主資本配当率(DOE)3.5%のいずれかで算出された配当の高い方とします。フリーキャッシュ・フローについては、既存コアビジネスの拡大、グローバルな事業展開等、企業価値を高める事業に優先的に投資し、株主への利益還元策としての自己株式の取得も資本の状況、業績動向、当社の株価水準、成長投資機会、資本効率向上等を考慮し判断します。2025年11月期においては、2025年4月10日の取締役会決議に基づき株式総数3,037,100株、総額4,999百万円の自己株式を取得いたしました。内部留保につきましては、新製品開発、国内外の生産・販売体制の強化・拡充に活用し、長期的な視野に立った財務体質、経営基盤の強化に努めてまいります。当期の期末配当金については、1株につき普通配当32円に創立88周年記念配当28円を加え合計60円とさせていただきます。これにより、中間配当金28円と合わせた当期の年間配当金は1株当たり88円(前期より28円増配)となります。また、次期の配当金については1株当たり84円(中間39円、期末45円)を予定しております。
四半期 2025年11月期 第2四半期
出典: OSG 2025年11月期 第2四半期 決算短信〔日本基準〕、開示日 2025年7月10日(https://www2.jpx.co.jp/disc/61360/140120250710511195.pdf)
1.経営成績等の概況(1)当中間期の経営成績の概況当中間連結会計期間における経済環境は地政学的なリスクやトランプ政権による関税政策を背景に不確実性が高まる状況となりましたが、製造業全般における景況感は全体としては底堅く推移しました。当社グループにおいては、地域によってばらつきのある結果となりました。日本ではAブランド製品や微細精密加工向けカタログ製品の販売が好調に推移し増収増益となりました。アジアでは中華圏の回復もあり売上高は増加しましたが、韓国の不調により営業利益は僅かに減少しました。一方で米州と欧州・アフリカにおいてはインフレや為替の影響により減収減益となりました。以上の結果、売上高は77,379百万円(前年同期比0.4%減)、営業利益は9,484百万円(前年同期比2.9%減)、経常利益は9,915百万円(前年同期比8.8%減)、親会社株主に帰属する中間純利益は6,483百万円(前年同期比10.2%減)となりました。また、海外売上高比率は前年同期と比較して減少し67.4%(前年同期は68.9%)となっております。
(2)当中間期の財政状態の概況(資産)総資産は、前期末と比較して8,381百万円減少し、248,874百万円となりました。これは主に、建物及び構築物(純額)が2,616百万円増加した一方で、現金及び預金が9,905百万円減少したことによるものであります。(負債)負債は、前期末と比較して5,229百万円減少し、72,615百万円となりました。これは主に、1年内返済予定の長期借入金が3,216百万円、長期借入金が931百万円減少したことによるものであります。(純資産)純資産は、前期末と比較して3,152百万円減少し、176,259百万円となりました。これは主に、自己株式が4,918百万円、利益剰余金が3,760百万円増加した一方で、為替換算調整勘定が2,042百万円減少したことによるものであります。この結果、自己資本比率は65.8%(前期末は64.8%)となりました。
(3)連結業績予想などの将来予測情報に関する説明2025年11月期の通期の連結業績予想については、2025年1月9日発表の予想数値から変更はありません。
四半期 2026年11月期 第2四半期
出典: OSG 2026年11月期 第2四半期 決算短信〔日本基準〕、開示日 2026年7月10日(https://www2.jpx.co.jp/disc/61360/140120260710591222.pdf)
1.経営成績等の概況(1)当中間期の経営成績の概況当中間連結会計期間における経済環境は、全体として成長基調を維持したものの、世界経済を取り巻く環境には変化がみられました。期前半は、インフレの鈍化や金融政策の転換期待、AI関連投資及び財政支出などを背景に比較的安定した状況が続きましたが、中東情勢の緊張の高まりを受け、エネルギー価格やサプライチェーンへの影響が意識されるなど、経済環境はやや慎重な見方が広がる状況となりました。当社グループにおいては、アジアでは中国やタイでの回復に加えてインドは好調を維持、欧州・アフリカではドイツ等の主要国の回復や為替換算の影響もあり売上高、営業利益ともに大きく増加しました。日本ではAブランド製品や微細精密加工向け製品の売上が堅調に推移、米州でも米国で製造業が回復してきたことにより、売上高、営業利益ともに増加しました。以上の結果、売上高は92,093百万円(前年同期比19.0%増)、営業利益は15,661百万円(前年同期比65.1%増)、経常利益は17,140百万円(前年同期比72.9%増)、親会社株主に帰属する中間純利益は12,501百万円(前年同期比92.8%増)となりました。また、海外売上高比率は前年同期と比較して増加し70.5%(前年同期は67.4%)となっております。
(2)当中間期の財政状態の概況(資産)総資産は、前期末と比較して12,025百万円増加し、279,724百万円となりました。これは主に、現金及び預金が4,395百万円、原材料及び貯蔵品が3,567百万円、設備投資により建設仮勘定(有形固定資産 その他)が2,259百万円増加したことによるものであります。(負債)負債は、前期末と比較して2,183百万円増加し、76,026百万円となりました。これは主に、未払法人税等が1,957百万円、支払手形及び買掛金が1,816百万円増加したことによるものであります。(純資産)純資産は、前期末と比較して9,841百万円増加し、203,698百万円となりました。これは主に、利益剰余金が7,546百万円、為替換算調整勘定が3,391百万円増加したことによるものであります。この結果、自己資本比率は68.5%(前期末は67.5%)となりました。
(3)連結業績予想などの将来予測情報に関する説明2026年11月期の通期の連結業績予想については、2026年1月8日発表の予想数値を修正しております。詳細は、本日(2026年7月10日)公表の「業績予想及び配当予想の修正に関するお知らせ」をご覧ください。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。