通期は中国・トラベルリテール事業への統合と、のれん減損・新中期経営戦略など重要事象の記載入れ替えがあり、四半期は経営成績の説明本文が決算説明資料への参照案内のみとなり比較不能。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、資生堂分です。
通期: 2024年12月期決算短信 と 2025年12月期決算短信(開示日: 2025年2月10日 → 2026年2月10日)
四半期: 2025年12月期 第2四半期決算短信 と 2026年12月期 第2四半期決算短信(開示日: 2025年8月6日 → 2026年8月5日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 9,667字 → 8,742字(前期比-9.6%、減少)
見出し構成の変化: 変化なし
粒度の判定: 粗くなった
セグメント情報注記: あり(2586字) → あり(1955字)
変化の型: 会計基準変更型、出来事型
増えた要素
- 「2030中期経営戦略」策定の発表
- のれんの減損損失468億円計上の記載
- 米州事業(資生堂アメリカズCorp.)株式に係る個別財務諸表上の評価損1,803億円の記載
減った要素
- 「中国事業」と「トラベルリテール事業」の個別セグメント記載(「中国・トラベルリテール事業」への統合により消滅)
要約: 2025年12月期より報告セグメントを「中国事業」「トラベルリテール事業」から「中国・トラベルリテール事業」に統合し、セグメント別の個別記載が減った。一方でのれんの減損損失(468億円)の計上や新中期経営戦略「2030中期経営戦略」の策定など重要事象の記載が新たに加わっている。
四半期決算短信の比較
四半期は比較不能でした。理由: 今期の(1)経営成績に関する説明が本文を伴わず、「経営成績等の概況および各報告セグメントの概況については…決算説明資料をご参照ください」という外部参照案内のみに置き換わっており、定性的な比較ができない(外部参照のみ)
定性文の全文(前期・今期)
通期 2024年12月期
出典: 資生堂 2024年12月期 決算短信〔IFRS〕、開示日 2025年2月10日(https://www2.jpx.co.jp/disc/49110/140120250207567193.pdf)
1. 経営成績等の概況(1) 当期の経営成績の概況(単位:百万円)親会社の所有者に税引前利益売上高 コア営業利益 営業利益 帰属する EBITDA又は損失(△)当期利益又は損失(△)2024年12月期 990,586 36,359 7,575 △1,265 △10,813 89,5642023年12月期 973,038 39,842 28,133 31,037 21,749 91,819増減率 1.8% △8.7% △73.1% – – △2.5%外貨増減率 △2.7%実質増減率 △1.3%(注) 1 コア営業利益は、営業利益から構造改革に伴う費用・減損損失・買収関連費用等、非経常的な要因により発生した損益(非経常項目)を除いて算出しています。2 EBITDAは、コア営業利益に、減価償却費(使用権資産の減価償却費を除く)および償却費を加算しています。3 売上高における実質増減率は、為替影響、当連結会計年度・前連結会計年度におけるすべての事業譲渡影響および譲渡に係る移行期間中のサービス提供に関わる影響(以下「事業譲渡影響」という。)および「Dr. Dennis Gross Skincare」買収影響を除いて計算しています。当連結会計年度における世界経済は、地政学リスクの高まり、物価高騰、為替相場のボラティリティ上昇等に伴う先行き不透明感が継続しました。中国では経済成長の減速が進んだ一方、欧州では緩やかな成長が続きました。また、米国では良好な雇用環境を背景に景気は堅調に推移したものの個人消費の勢いに陰りが見られるなど、先行きへの警戒感が高まりました。日本においては緩やかな景気回復となりました。国内化粧品市場は物価上昇が家計の重石になる状況が続くなか、堅調に推移しました。訪日外国人旅行者数はコロナ禍前を上回り過去最高を更新しましたが、旅行者の消費行動の変化を背景にインバウンド消費は想定よりも緩やかな成長となりました。海外化粧品市場の動向は地域ごとにばらつきが見られました。中国海南島などの免税市場では、規制強化に伴う流通在庫調整の影響は着実に縮小した一方で、中国人旅行者を中心とした消費の減速を背景に、厳しい市場環境が続きました。また中国では、景況感の悪化に伴う貯蓄の増加や消費低下を背景に停滞が続きました。欧米市場は下期に成長鈍化の兆しがみられ、全体としては緩やかな成長となりました。当社グループは、企業使命「BEAUTY INNOVATIONS FOR A BETTER WORLD(美の力でよりよい世界を)」のもと、環境問題やダイバーシティ・エクイティ&インクルージョンを中心とした社会課題の解決に向けてイノベーションに積極的に取り組みながら、「Personal Beauty Wellness Company」として、スキンビューティーとウェルネスを融合し、一人ひとりの自分らしい健康美を実現する企業を目指します。そして2030年のビジョン「美の力を通じて“人々が幸福を実感できる”サステナブルな社会の実現」に取り組みます。当期は、2023年から2025年までの3カ年を中心に取り組む中期経営戦略「SHIFT 2025 and Beyond」の2年目であり、グローバルコスト削減のための構造改革主要アクションの完遂と、グロスプロフィット最大化を追求する体制の構築に取り組みました。日本事業においては、「持続的な成長」、「稼げる基盤構築」、「人財変革」の3つを柱とする経営改革プラン「ミライシフト NIPPON 2025」の実行を通じて、収益性改善を着実に進めており、グローバルでも計画どおりにコスト構造改革の効果創出を実現しました。中国・トラベルリテール事業においては、組織構造の最適化を図るとともに、多様化する市場の変化を捉えた持続的な成長の実現を目指します。米州・欧州・アジアパシフィック事業においては、積極的な経営資源投下により成長加速を図ります。これらを通じ、適正な地域ポートフォリオへの転換を進め、不透明で変化の激しい市場環境にも柔軟に対応できる経営基盤の構築を進めていきます。2024年11月には、早期の収益性改善と、その後の持続的な成長をより確実なものとするために、次の2カ年で実行する「アクションプラン 2025-2026」を策定しました。変化の激しい市場でも安定的な利益拡大を実現するレジリエントな事業構造を目指し、「ブランド力の基盤強化」、「高収益構造の確立」、および「事業マネジメントの高度化」に取り組みます。当連結会計年度の売上高は前年比1.8%増の9,906億円、現地通貨ベースでは前年比2.7%減、為替影響、事業譲渡影響および「Dr. Dennis Gross Skincare」買収影響を除く実質ベースでは前年比1.3%減となりました。実質ベースの売上高は、中国人旅行者を中心とした消費の減速により低い出荷レベルとなったトラベルリテール事業や、景況感の悪化に伴う消費低下の影響を受けた中国事業では、前年を下回りました。また、米州事業では、上期に一時的な生産減・出荷減が生じ、第3四半期において生産は安定化したものの、売上回復が遅れ、減収となりました。一方、日本・欧州事業は、成長性・収益性の高い注力領域への積極投資や戦略的マーケティングが功を奏し、力強い成長が継続しました。アジアパシフィック事業は緩やかな成長となりました。コア営業利益は364億円、2024年11月に公表した業績予想の350億円は超過したものの、前年に対しては35億円の減益となりました。トラベルリテール・米州事業の減益を、日本事業での大幅な増益や、全社を挙げた構造改革効果およびコストマネジメントにて一部相殺しました。また、「その他」は、トラベルリテール・中国事業向けの内部売上高減少に伴う差益減等により減益となったほか、「調整額」は未実現利益消去額の変動影響などにより、減益となりました。親会社の所有者に帰属する当期利益は、前年に対し326億円減少し、108億円の損失となりました。コア営業利益の減益や、非経常項目において主に日本事業の早期退職支援プランに関する構造改革費用を計上したことに加え、セラーノート(デットファイナンスの一種。売主が一部融資を行う)に関連する金融費用として128億円の引当金を計上したことが影響しました。なお、当該引当金の計上は2024年のキャッシュ・フローに影響を与えるものではありません。本件に係る詳細は、本日開示の「2024年12月期通期連結業績予想と実績値の差異および剰余金の配当(減配)等に関するお知らせ」を合わせてご参照ください。なお、EBITDAマージンは9.0%となりました。当連結会計年度における連結財務諸表項目(収益および費用)の主な為替換算レートは、1ドル=151.5円、1ユーロ=163.8円、1中国元=21.0円です。(単位:百万円)【連結】2024年 2023年 外貨 実質区 分 構成比 構成比 増 減 増減率12月期 12月期 増減率 増減率日本事業 283,776 28.6% 259,900 26.7% 23,876 9.2% 9.2% 9.5%中国事業 249,952 25.2% 247,921 25.5% 2,030 0.8% △5.3% △4.6%アジアパシフィック事業 71,650 7.2% 67,283 6.9% 4,367 6.5% 0.9% 2.5%売上 米州事業 118,547 12.0% 110,294 11.4% 8,252 7.5% 0.0% △7.0%高欧州事業 132,665 13.4% 116,949 12.0% 15,716 13.4% 5.2% 8.2%トラベルリテール事業 107,834 10.9% 132,525 13.6% △24,691 △18.6% △23.8% △23.8%その他 26,158 2.7% 38,163 3.9% △12,004 △31.5% △32.4% 13.5%合 計990,586 100.0% 973,038 100.0% 17,547 1.8% △2.7% △1.3%セグメント間の内部売上高2024年 2023年 又は振替高を含めた区 分 売上比 売上比 増 減 増減率売上高12月期 12月期2024年 2023年12月期 12月期コ日本事業 28,072 9.9% 1,333 0.5% 26,738 – 284,675 260,806ア中国事業 12,271 4.8% 6,967 2.8% 5,303 76.1% 254,107 251,671営アジアパシフィック事業 6,006 8.0% 5,069 7.1% 936 18.5% 75,499 71,569業米州事業 242 0.2% 11,200 9.7% △10,958 △97.8% 124,365 115,853利益欧州事業 3,677 2.6% 3,345 2.7% 331 9.9% 141,439 123,727又トラベルリテール事業 5,006 4.6% 17,111 12.9% △12,104 △70.7% 108,274 132,768はその他 △24,912 △10.2% △22,824 △9.0% △2,087 – 243,246 252,316損小 計 30,364 2.5% 22,205 1.8% 8,159 36.7% 1,231,608 1,208,715失調整額 5,995 – 17,636 – △11,641 – △241,022 △235,676合 計 36,359 3.7% 39,842 4.1% △3,482 △8.7% 990,586 973,038(注)1 当連結会計年度より、当社グループ内の業績管理区分の一部見直しに伴い、従来「日本事業」に計上していた一部業績を「その他」に計上しています。なお、前連結会計年度のセグメント情報については、変更後の区分方法により作成したものを記載しています。2 売上高における実質増減率は、為替影響、事業譲渡影響および「Dr. Dennis Gross Skincare」買収影響を除いて計算しています。3 「その他」に計上しているパーソナルケア製品生産事業に係る売上高は、資生堂久喜工場の譲渡に伴い、2023年4月1日以降、一部を除き発生していません。4 「その他」は、本社機能部門、㈱イプサ、生産事業、飲食業およびヘルスケア事業(美容食品の販売)等を含んでいます。5 コア営業利益又は損失における売上比は、セグメント間の内部売上高又は振替高を含めた売上高に対する比率です。6 コア営業利益又は損失の調整額は、主にセグメント間の取引消去の金額です。各報告セグメントの概況は次のとおりです。【日本事業】日本事業では、経営改革プラン「ミライシフト NIPPON 2025」の実行を通じた収益性改善を引き続き進めています。成長性・収益性の高いブランド・商品・お客さま接点へ活動を集中させることで成長の加速に取り組み、愛用者数の増加が続いている「SHISEIDO」、「クレ・ド・ポー ボーテ」、「エリクシール」を中心とした注力ブランドで力強い成長を実現しました。また、戦略的マーケティングによりファンデ美容液という新市場創出に取り組み、「SHISEIDO エッセンス スキングロウ ファンデーション」などが好調に推移したほか、「クレ・ド・ポー ボーテ」や「エリクシール」の新商品の好調も成長をけん引しました。訪日外国人旅行者数はコロナ禍前の水準を上回り過去最高を更新しましたが、旅行者の消費行動の変化を背景にインバウンド消費は想定よりも緩やかな成長にとどまりました。以上のことから、売上高は2,838億円となりました。前年比は9.2%増、事業譲渡影響を除く実質ベースでは前年比9.5%増となりました。コア営業利益は281億円、売上増による差益増や費用効率化などにより、前年に対し267億円改善しました。【中国事業】中国事業では、市場環境変化のなかで成長と収益性のバランスを取りながら、より消費者のニーズを踏まえたブランド・商品の価値伝達による持続的成長への転換を進めています。景況感の悪化に伴う消費低下の影響を受ける中でも、中国最大のEコマースイベントである「ダブルイレブン」では、ALPS処理水の海洋放出後の日本製品買い控えの影響があった前年からの反動もあり、大幅伸長しました。通期では、「クレ・ド・ポー ボーテ」、「アネッサ」、「NARS」は成長しましたが、「SHISEIDO」は苦戦が続きました。以上のことから、売上高は2,500億円となりました。前年比は0.8%増、現地通貨ベースでは前年比5.3%減、為替影響および事業譲渡影響を除く実質ベースでは前年比4.6%減となりました。コア営業利益は123億円、売上減に伴う差益減を、原価低減、固定費低減などの構造改革効果などにより相殺し、前年に対し53億円の増益となりました。【アジアパシフィック事業】アジアパシフィック事業の国・地域では、台湾で市場鈍化の影響を受けましたが、タイを中心とする東南アジアがけん引し成長を維持しました。「アネッサ」、「クレ・ド・ポー ボーテ」、フレグランスで力強い成長となりました。以上のことから、売上高は717億円となりました。前年比は6.5%増、現地通貨ベースでは前年比0.9%増、為替影響および事業譲渡影響を除く実質ベースでは前年比2.5%増となりました。コア営業利益は60億円、売上増に伴う差益増などにより、前年に対し9億円の増益となりました。【米州事業】米州事業では、「NARS」や「Tory Burch」が増収となりました。一方、上期に一時的な生産減・出荷減が生じ、第3四半期において生産は安定化したものの、「Drunk Elephant」は売上回復が遅れました。以上のことから、売上高は1,185億円となりました。前年比は7.5%増、現地通貨ベースでは前年並み、為替影響、事業譲渡影響および「Dr. Dennis Gross Skincare」買収影響を除く実質ベースでは前年比7.0%減となりました。コア営業利益は2億円、売上減に伴う差益減などにより、前年に対し110億円の減益となりました。【欧州事業】欧州事業では、「SHISEIDO」や「NARS」が伸長したほか、フレグランスでは「narciso rodriguez」や新商品が貢献した「ISSEY MIYAKE」が好調をけん引しました。以上のことから、売上高は1,327億円となりました。前年比は13.4%増、現地通貨ベースでは前年比5.2%増、為替影響および事業譲渡影響を除く実質ベースでは前年比8.2%増となりました。コア営業利益は37億円、売上増に伴う差益増などにより、前年に対し3億円の増益となりました。【トラベルリテール事業】トラベルリテール事業(空港・市中免税店などでの化粧品・フレグランスの販売)では、訪日外国人旅行者数の増加により、日本において堅調な回復を実現しました。一方、中国海南島・韓国では、中国人旅行者を中心とした消費の大幅な減少の影響を受け、低い出荷レベルが続きました。以上のことから、売上高は1,078億円となりました。前年比は18.6%減、現地通貨ベースでは前年比23.8%減、為替影響および事業譲渡影響を除く実質ベースでは前年比23.8%減となりました。コア営業利益は50億円、売上減に伴う差益減などにより、前年に対し121億円の減益となりました。
(2) 当期の財政状態の概況総資産は、持分法で会計処理されている投資が減少した一方、「Dr. Dennis Gross Skincare」の買収によりのれんおよび無形資産などが増加したことにより、前連結会計年度末に比べ764億円増の13,318億円となりました。負債は、営業債務及びその他の債務が減少したものの、社債及び借入金の増加などにより、621億円増の6,772億円となりました。資本は、配当金支払いにより利益剰余金が減少した一方、円安により在外営業活動体の換算差額が増加したことなどから、143億円増の6,546億円となりました。また、自己資本に対する現預金を除いた有利子負債(リース負債除く)の割合を示すネットデット・エクイティ・レシオは0.18倍となりました。
(3) 当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物は、当連結会計年度期首残高1,047億円に比べ62億円減少し、985億円となりました。(営業活動によるキャッシュ・フロー)当連結会計年度の営業活動によるキャッシュ・フローは、減価償却費及び償却費(757億円)、長期貸付金の損失評価引当金繰入額(128億円)などの増加項目があった一方、税引前損失(13億円)、営業債務の増減額(301億円)、営業債権の増減額(105億円)などの減少項目があったことにより、前連結会計年度末に比べ406億円減少の484億円の収入となりました。なお、利息及び配当金の受取額には(株)ファイントゥデイホールディングス(以下「FTH」という。)からの配当金(36億円)が含まれています。(投資活動によるキャッシュ・フロー)当連結会計年度の投資活動によるキャッシュ・フローは、FTHの全株式を譲渡したことによる関連会社株式の売却による収入(128億円)があった一方、子会社の取得による支出(489億円)や、ITシステムへの投資等の無形資産の取得による支出(258億円)、工場設備への投資等である有形固定資産の取得による支出(249億円)などにより、前連結会計年度末に比べ482億円支出は増加し、837億円の支出となりました。(財務活動によるキャッシュ・フロー)当連結会計年度の財務活動によるキャッシュ・フローは、長期借入による収入(510億円)、短期借入金の増加(420億円)、社債の発行による収入(150億円)があった一方、長期借入金の返済による支出(300億円)、リース負債の返済による支出(264億円)、配当金の支払額(240億円)などにより、前連結会計年度末に比べ990億円収入は増加し、234億円の収入となりました。連結キャッシュ・フロー計算書(要約) (単位:億円)区 分 金額現金及び現金同等物期首残高 1,047営業活動によるキャッシュ・フロー 484投資活動によるキャッシュ・フロー △837財務活動によるキャッシュ・フロー 234現金及び現金同等物に係る換算差額 58現金及び現金同等物の増減額 △62現金及び現金同等物期末残高 985
(4) 次期の業績見通し連結売上高 (単位:億円)2025年2024年 外貨 実質区 分 12月期 増減率12月期 増減率 増減率(見込)売上高 9,950 9,906 0.4% 3% 4%報告セグメント別連結売上高成長率予想(前年比)区 分 増減率 外貨増減率 実質増減率日本事業 1桁後半% 1桁後半% 1桁後半%中国事業 △1桁後半% △1桁前半% △1桁前半%アジアパシフィック事業 1桁後半% 10%台前半 10%台前半米州事業 10%台前半 10%台前半 10%台前半欧州事業 1桁前半% 1桁後半% 1桁後半%トラベルリテール事業 △10%台半ば △10%台前半 △10%台前半その他 △10%台後半 △10%台半ば 10%台前半合 計 0.4% 3% 4%(注)1 売上高における実質増減率は、為替影響および2024年12月期、2025年12月期における事業譲渡影響を除いて計算しています。2 2025年12月期より、当社グループ内の業績管理区分の一部見直しに伴い、従来「その他」に計上していた(株)イプサの国内における化粧品等の販売機能に係る業績を、「日本事業」に計上します。売上高成長率は、変更後の区分により作成したものを記載しています。連結利益 (単位:億円)2025年 2024年区 分 12月期 売上比 12月期 売上比 増減率(見込)コア営業利益 365 3.7% 364 3.7% 0.4%営業利益 135 1.4% 76 0.8% 78.2%税引前利益又は損失(△) 145 1.5% △13 △0.1% -親会社の所有者に帰属する60 0.6% △108 △1.1% -当期利益又は損失(△)(注)コア営業利益は、営業利益から構造改革に伴う費用・減損損失等、非経常的な要因により発生した損益(非経常項目)を除いて算出しています。(単位:円)2025年 2024年区 分 12月期 12月期(見込)ROE(親会社所有者
1.0% △1.7%帰属持分当期利益率)基本的1株当たり当期利益 15.02 △27.06DOE(親会社所有者
2.6% 2.6%帰属持分配当率)1株当たり配当金中間 20.00 30.00期末 20.00 (予定)10.002025年12月期は、世界的なインフレの落ち着きや金融緩和により安定した成長が期待される一方、地政学リスクや政策動向により不確実性が高まることが予想されます。当社は、免税を含む中国市場では消費の低下が継続することを見込んでおり、その他のグローバルの化粧品市場では緩やかな成長が続くと想定しています。当社は、変化の激しい市場でも安定的な利益拡大を実現するレジリエントな事業構造を目指しています。2025年12月期は、2026年のコア営業利益率7%の達成に向けて、「アクションプラン 2025-2026」で掲げた優先課題を確実に進めていきます。中国・トラベルリテール事業では減収・減益を見込む一方、日本事業では戦略的な新商品展開や値上げを実施し、米州事業では売上回復により大幅な増益を目指します。また、欧州・アジアパシフィック事業では、安定した成長を実現するためのブランド力の基盤強化に取り組んでいきます。上記取り組みにより、2025年12月期の連結売上高は9,950億円、為替影響および事業譲渡影響を除く実質ベースで4%成長を見込んでいます。また、コア営業利益については、戦略的なマーケティング投資やインフレに伴う人件費等の上昇影響を織り込んだ一方、売上増に伴う差益増や構造改革によるコスト削減などにより、365億円を見込んでいます。非経常項目では構造改革費用を中心に230億円の損失計上を見込んでいます。親会社の所有者に帰属する当期利益は60億円を見込んでいます。年間の主要な為替レートは、1ドル=145円、1ユーロ=155円、1中国元=20円として計画を策定しています。
(5) 利益配分に関する基本方針および当期・次期の配当株主のみなさまへの利益還元については、直接的な利益還元と中長期的な株価上昇による「株式トータルリターンの実現」を目指しています。この考え方に基づき、持続的な成長のための戦略投資を最優先とし、企業価値の最大化を目指す一方で、資本コストを意識しながら投下資本効率を高め、中長期的に配当の増加と株価上昇につなげていくことを基本方針としています。配当金の決定にあたっては、連結業績、フリーキャッシュフローの状況を重視し、資本政策を反映する指標の一つとして親会社所有者帰属持分配当率(DOE)2.5%以上を目安とした長期安定的かつ継続的な還元拡充を実現します。なお、自己株式取得については、市場環境を踏まえ、機動的に行う方針としています。この基本方針のもと、2024年11月時点では、期末配当については1株当たり30円の予想を維持し、今後の状況を注視し精査することとしていましたが、長期的なトータルシェアホルダーリターンの最大化の観点で検討を重ねた結果、確定した2024年12月期連結実績および今後の業績、キャッシュ・フロー等を踏まえ、誠に遺憾ながら1株当たり10円といたします。その結果、中間配当30円と合わせて年間では1株当たり40円の配当を実施する予定で、2024年12月期のDOEは2.6%となります。次期については、中間・期末とも1株当たり20円とし、年間40円の配当を実施する予定です。この結果、次期のDOEは
2.6%となる見込みです。一刻も早い構造改革の完遂、収益性の向上を実現し、株主のみなさまに対する利益還元を図ってまいります。
通期 2025年12月期
出典: 資生堂 2025年12月期 決算短信〔IFRS〕、開示日 2026年2月10日
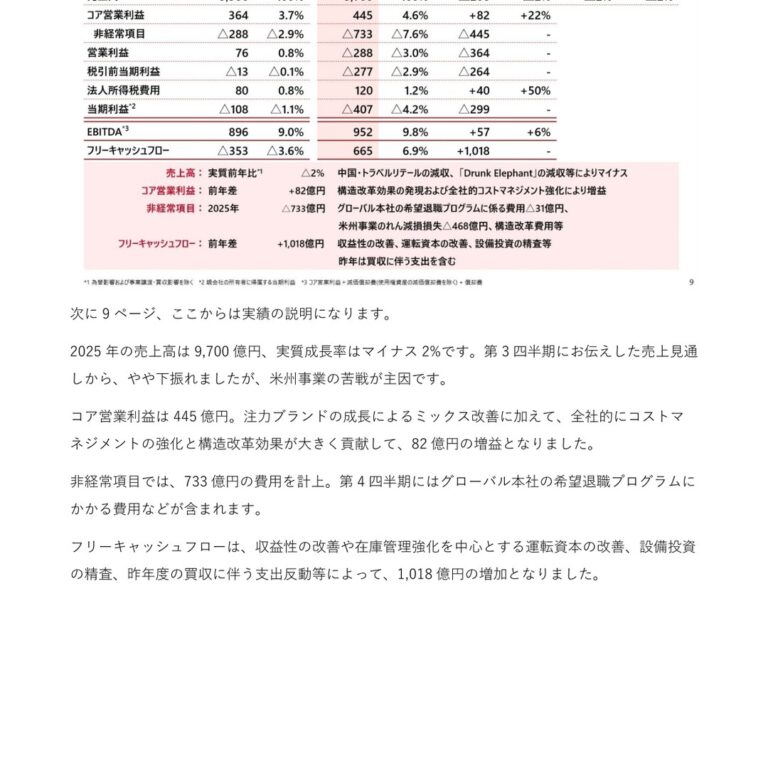
1. 経営成績等の概況(1) 当期の経営成績の概況(単位:百万円)親会社の営業利益税引前損失 所有者に売上高 コア営業利益又は損失 EBITDA(△) 帰属する(△)当期損失(△)2025年12月期 969,992 44,520 △28,788 △27,715 △40,680 95,2182024年12月期 990,586 36,359 7,575 △1,265 △10,813 89,564増減率 △2.1% 22.4% – – – 6.3%外貨増減率 △2.1%実質増減率 △1.8%(注) 1 コア営業利益は、営業利益から構造改革に伴う費用・減損損失・買収関連費用等、非経常的な要因により発生した損益(非経常項目)を除いて算出しています。2 EBITDAは、コア営業利益に、減価償却費(使用権資産の減価償却費を除く)および償却費を加算しています。3 売上高における実質増減率は、為替影響、当連結会計年度・前連結会計年度におけるすべての事業譲渡影響および譲渡に係る移行期間中のサービス提供に関わる影響および「Dr. Dennis Gross Skincare」の買収前に係る期間の当連結会計年度の売上による影響(以下「事業譲渡影響および買収影響」という。)を除いて計算しています。当連結会計年度における世界経済は、地政学リスクの高まり等を受け先行きへの不透明感が継続しました。国内化粧品市場は、緩やかな成長となりました。訪日外国人旅行者数は年間を通じ過去最多となり堅調に推移した一方、12月の中国人旅行者数の急減も影響しインバウンド消費は想定を下回りました。海外化粧品市場は全体として厳しい状況が継続する中でも、回復基調が見られました。中国海南島などの免税市場では、景況感の悪化に伴う低調な消費により厳しい市場環境が続いたものの、中国海南島での免税政策の改正を背景に復調が見られたほか、中国市場においても回復基調となりました。欧米化粧品市場では想定は下回るものの、緩やかな成長を維持しました。当社グループは、企業使命「BEAUTY INNOVATIONS FOR A BETTER WORLD (美の力でよりよい世界を)」のもと、環境問題やダイバーシティ・エクイティ&インクルージョンを中心とした社会課題の解決に向けてイノベーションに積極的に取り組んでいます。当社グループは2024年11月に、早期の収益性改善と、その後の持続的な成長をより確実なものとするために、2025年と2026年で実行する「アクションプラン 2025-2026」を策定しました。変化の激しい市場でも安定的な利益拡大を実現するレジリエントな事業構造を目指し、「ブランド力の基盤強化」、「高収益構造の確立」および「事業マネジメントの高度化」に取り組んでいます。当連結会計年度は、2026年のコア営業利益率7%の達成に向けて、優先課題への対応を確実に進め、主要な構造改革アクションを完遂しました。そして、当社グループの強みである価値創造力と価値伝達力を基盤に、新たな成長軌道へと転換し、企業価値の最大化を目指す「2030 中期経営戦略」を策定し、2030 VISION「ひととの繋がりの中で新しい美を探求・創造・共有し、一人ひとりの人生を豊かにする」を掲げました。創業から大切にしてきたものへと立ち返り、社会へ貢献したいという考えのもと、「ブランド力の向上を通じた成長加速」、「グローバルオペレーションの進化」および「サステナブルな価値創造」を戦略の柱に据え、市場を上回る売上成長を目指すとともに、2030年までにコア営業利益率10%以上の達成を実現します。当連結会計年度の売上高は前年比2.1%減の9,700億円、現地通貨ベースでは前年比2.1%減、為替影響、事業譲渡影響および買収影響を除く実質ベースでは前年比1.8%減となりました。実質ベースの売上高は、中国・トラベルリテール事業の上期を中心とした消費低下の影響や、米州事業の「Drunk Elephant」の苦戦継続により、減収となりましたが、注力ブランドの成長により下期はプラス成長となりました。コア営業利益は、前年に対し82億円増益の445億円となりました。中国・トラベルリテールや米州事業などの減益の一方、注力ブランドの成長に伴うプロダクトミックス改善、および構造改革や全社を挙げたコストマネジメントによる効果で相殺し、増益となりました。親会社の所有者に帰属する当期利益は、前年に対し299億円減少し、407億円の損失となりました。コア営業利益の増益の一方、米州事業の収益性低下を受けて実施した減損テストの結果、当連結会計年度において、のれんの減損損失468億円を計上したことが影響しました。なお、当該減損損失の計上は当連結会計年度のキャッシュ・フローに影響を与えるものではありません。本件に係る詳細は、3.連結財務諸表及び主な注記 (5)連結財務諸表に関する注記事項 (のれんの減損テスト)をご参照ください。当連結会計年度のEBITDAマージンは9.8%となりました。当連結会計年度における連結財務諸表項目(収益および費用)の主な為替換算レートは、1ドル=149.7円、1ユーロ=169.0円、1中国元=20.8円です。また、上記の米州事業の収益性低下に伴い、当社が保有する資生堂アメリカズCorp.の株式について実質価額の低下が認められたため、日本基準における「金融商品に関する会計基準」に基づき、当事業年度の個別財務諸表において関係会社株式評価損1,803億円を特別損失として計上しました。なお、当該評価損は当社個別財務諸表のみで計上されるものであり、当社グループの連結業績および将来の見通しに影響を与えるものではありません。(単位:百万円)【連結】2025年 2024年 外貨 実質区 分 構成比 構成比 増 減 増減率12月期 12月期 増減率 増減率日本事業 295,343 30.4% 294,272 29.7% 1,071 0.4% 0.4% 0.7%中国・トラベルリテール342,244 35.3% 357,786 36.1% △15,542 △4.3% △3.5% △3.5%事業売アジアパシフィック事業 73,290 7.6% 71,650 7.2% 1,639 2.3% 1.4% 1.8%上米州事業 106,584 11.0% 118,547 12.0% △11,962 △10.1% △8.7% △9.5%高欧州事業 141,129 14.5% 132,665 13.4% 8,463 6.4% 3.1% 3.2%その他 11,399 1.2% 15,663 1.6% △4,263 △27.2% △27.0% △14.6%合 計969,992 100.0% 990,586 100.0% △20,593 △2.1% △2.1% △1.8%セグメント間の内部売上高2025年 2024年 又は振替高を含めた区 分 売上比 売上比 増 減 増減率売上高12月期 12月期2025年 2024年12月期 12月期日本事業 38,972 13.1% 25,879 8.8% 13,092 50.6% 296,450 295,036コア中国・トラベルリテール64,525 18.7% 71,979 19.9% △7,453 △10.4% 345,662 361,524事業営業アジアパシフィック事業 5,079 6.8% 4,903 6.7% 176 3.6% 74,557 72,663利米州事業 △11,566 △10.4% △9,248 △7.4% △2,318 – 111,175 124,725益欧州事業 3,949 2.7% 2,659 1.9% 1,289 48.5% 146,426 138,133又その他 △1,259 △9.5% △1,130 △6.6% △129 – 13,196 17,178は小 計 99,700 10.1% 95,043 9.4% 4,656 4.9% 987,468 1,009,262損失調整額 △55,179 – △58,683 – 3,504 – △17,475 △18,676合 計 44,520 4.6% 36,359 3.7% 8,160 22.4% 969,992 990,586(注)1 当連結会計年度より、報告セグメントを従来の「中国事業」「トラベルリテール事業」から「中国・トラベルリテール事業」に変更し、従来「その他」に計上していた㈱イプサの国内販売機能、およびヘルスケア事業の美容食品等の販売機能に係る業績を「日本事業」に計上しています。また報告セグメントの利益又は損失の算定方法を変更しています。変更内容の詳細は、3.連結財務諸表及び主な注記 (5)連結財務諸表に関する注記事項 (セグメント情報等)をご参照ください。なお、前連結会計年度のセグメント情報については、変更後の区分方法により作成したものを記載しています。2 売上高における実質増減率は、為替影響、事業譲渡影響および買収影響を除いて計算しています。3 「その他」は、飲食業等を含んでいます。4 コア営業利益又は損失における売上比は、セグメント間の内部売上高又は振替高を含めた売上高に対する比率です。5 コア営業利益又は損失の「調整額」は、主に各事業セグメントに配分していない本社費用、各報告セグメントへの配賦額と実際発生額との差額および原価差額等です。本社費用は、従来「その他」に含めていましたが、当連結会計年度より「調整額」に含めており、主に本社機能部門および基礎研究開発部門等に係る費用です。各報告セグメントの概況は次のとおりです。【日本事業】日本事業では、経営改革プラン「ミライシフト NIPPON 2025」の実行を通じ、成長性・収益性の高いブランド・商品・お客さま接点へ活動を集中させることで成長の加速に取り組むとともに、固定費低減により、収益性改善を着実に進めました。「SHISEIDO」や「エリクシール」を中心としたコアブランドで、最新技術を搭載した新商品の貢献などにより、成長を実現しました。一方、インバウンド消費は、訪日外国人旅行者数が過去最多となったものの、旅行者の消費行動変化や内外価格差の縮小を受けた購買意欲の低下により、成長は鈍化しました。以上のことから、売上高は2,953億円となりました。前年比は0.4%増、事業譲渡影響を除く実質ベースでは前年比0.7%増となりました。コア営業利益は390億円、売上増に伴う差益増および構造改革効果などにより、前年に対し131億円の増益となりました。【中国・トラベルリテール事業】中国・トラベルリテール事業では、景況感の悪化に伴う消費低下が影響したものの、下期にかけては回復が見られました。中国では、「クレ・ド・ポー ボーテ」や「NARS」がけん引し、特に中国最大のEコマースイベントである「ダブルイレブン」によりEコマースが大きく伸長しました。トラベルリテール(空港・市中免税店などでの化粧品・フレグランスの販売)では、旅行者中心のビジネスへの移行が順調に進んだものの、中国・韓国において、中国人旅行者の消費低調による厳しい状況が継続し、減収となりました。以上のことから、売上高は3,422億円となりました。前年比は4.3%減、現地通貨ベースでは前年比3.5%減、為替影響および事業譲渡影響を除く実質ベースでは前年比3.5%減となりました。コア営業利益は645億円、売上減に伴う差益減を、固定費低減などの構造改革効果により一部相殺し、前年に対し75億円の減益となりました。【アジアパシフィック事業】アジアパシフィック事業の国・地域では、台湾等での市場縮小の影響を受けた一方、タイを中心とする東南アジアや韓国が成長をけん引し、増収となりました。「クレ・ド・ポー ボーテ」、「SHISEIDO」、「エリクシール」を中心とした注力ブランドが成長しました。以上のことから、売上高は733億円となりました。前年比は2.3%増、現地通貨ベースでは前年比1.4%増、為替影響および事業譲渡影響を除く実質ベースでは前年比1.8%増となりました。コア営業利益は51億円、売上増に伴う差益増により、前年に対し2億円の増益となりました。【米州事業】米州事業では、「SHISEIDO」や「クレ・ド・ポー ボーテ」が増収となりました。一方、「Drunk Elephant」は苦戦が継続したことに加え、「NARS」は一部出荷の期ずれ等の影響により、減収となりました。以上のことから、売上高は1,066億円となりました。前年比は10.1%減、現地通貨ベースでは前年比8.7%減、為替影響、事業譲渡影響および買収影響を除く実質ベースでは前年比9.5%減となりました。コア営業損失は116億円、売上減に伴う差益減、原価率悪化および関税影響による減益を、固定費低減などの構造改革効果により一部相殺し、前年に対し23億円の減益となりました。【欧州事業】欧 州 事 業 で は、「Drunk Elephant」 の 苦 戦 は 継 続 し た 一 方、 新 商 品 を 発 売 し た 「Zadig&Voltaire」 や 「narcisorodriguez」等フレグランスが力強い成長となりました。以上のことから、売上高は1,411億円となりました。前年比は6.4%増、現地通貨ベースでは前年比3.1%増、為替影響および事業譲渡影響を除く実質ベースでは前年比3.2%増となりました。コア営業利益は39億円、売上増に伴う差益増を、マーケティング投資の強化などにより一部相殺されたものの、前年に対し13億円の増益となりました。
(2) 当期の財政状態の概況総資産は、のれんの減少、円安による資産の換算額の増加、棚卸資産の減少、使用権資産の減少などにより、前連結会計年度末に比べ646億円減の12,673億円となりました。負債は、社債償還やリース負債の減少などにより312億円減の6,460億円となりました。資本は、当期損失や配当金支払いによる利益剰余金の減少、円安により在外営業活動体の換算差額が増加したことなどにより、334億円減の6,213億円となりました。また、親会社の所有者に帰属する持分に対する現預金を除いた有利子負債(リース負債除く)の割合を示すネットデット・エクイティ・レシオは0.16倍となりました。
(3) 当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物は、当連結会計年度期首残高985億円に比べ66億円減少し、918億円となりました。(営業活動によるキャッシュ・フロー)当連結会計年度の営業活動によるキャッシュ・フローは、減価償却費及び償却費(717億円)、減損損失及び減損損失戻入(513億円)、棚卸資産の増減額(190億円)などの増加項目があった一方、税引前損失(277億円)、営業債務の増減額(139億円)、などの減少項目があったことにより、前連結会計年度末に比べ615億円増加の1,099億円の収入となりました。(投資活動によるキャッシュ・フロー)当連結会計年度の投資活動によるキャッシュ・フローは、工場設備への投資等である有形固定資産の取得による支出(253億円)、ITシステムへの投資等の無形資産の取得による支出(191億円)などにより、434億円の支出となり、前連結会計年度末に比べ403億円支出は減少しました。(財務活動によるキャッシュ・フロー)当連結会計年度の財務活動によるキャッシュ・フローは、長期借入による収入(570億円)があった一方、社債の償還による支出(400億円)、短期借入金の減少(320億円)、リース負債の返済による支出(237億円)、配当金の支払額(120億円)、長期借入金の返済による支出(120億円)、連結範囲の変更を伴わない子会社株式の取得による支出(117億円)などにより、前連結会計年度末に比べ1,006億円支出は増加し、772億円の支出となりました。連結キャッシュ・フロー計算書(要約) (単位:億円)区 分 金額現金及び現金同等物期首残高 985営業活動によるキャッシュ・フロー 1,099投資活動によるキャッシュ・フロー △434財務活動によるキャッシュ・フロー △772現金及び現金同等物に係る換算差額 41現金及び現金同等物の増減額 △66現金及び現金同等物期末残高 918
(4) 次期の業績見通し連結売上高 (単位:億円)2026年2025年 外貨 実質区 分 12月期 増減率12月期 増減率 増減率(見込)売上高 9,900 9,700 2.1% 2% 3%報告セグメント別連結売上高成長率予想(前年比)区 分 増減率 外貨増減率 実質増減率日本事業 1桁半ば% 1桁半ば% 1桁半ば%中国・トラベルリテール事業 △1桁前半% △1桁前半% △1桁前半%アジアパシフィック事業 1桁後半% 1桁後半% 1桁後半%米州事業 1桁後半% 1桁後半% 1桁後半%欧州事業 1桁後半% 1桁後半% 1桁後半%その他 △30%超 △30%超 1桁前半%合 計 2.1% 2% 3%(注) 売上高における実質増減率は、為替影響および2025年12月期、2026年12月期における事業譲渡影響を除いて計算しています。連結利益 (単位:億円)2026年 2025年区 分 12月期 売上比 12月期 売上比 増減率(見込)コア営業利益 690 7.0% 445 4.6% 55.0%営業利益又は損失(△) 590 6.0% △288 △3.0% -税引前利益又は損失(△) 600 6.1% △277 △2.9% -親会社の所有者に帰属する420 4.2% △407 △4.2% -当期利益又は損失(△)(注) コア営業利益は、営業利益から構造改革に伴う費用・減損損失等、非経常的な要因により発生した損益(非経常項目)を除いて算出しています。2026年 2025年区 分 12月期 12月期(見込)フリーキャッシュフロー(億円) 500 665ROIC(投下資本利益率) 5% △2.0%ROE(親会社所有者帰属持分当期利益率) 7% △6.6%基本的1株当たり当期利益(円) 105.12 △101.83DOE(親会社所有者
3.9% 2.6%帰属持分配当率)1株当たり配当金(円)
30.00 20.00中間
30.00 (予定)20.00期末(注) ROIC(投下資本利益率)の2025年12月期実績は、法定実効税率を使用して算出しています。2026年12月期は、地政学リスクや政策動向により不確実性が高まることが予想される一方、世界的なインフレの上昇率の鈍化や金融緩和を背景に、世界経済は安定的に推移するものと期待されます。当社は、日中関係の緊張等に伴う一時的な需要減や米国市場の動向を注視しつつも、グローバルの化粧品市場は緩やかな成長が継続すると想定しています。このような環境下、当社は変化の激しい市場でも安定的な利益拡大を実現するレジリエントな事業構造を目指しています。2026年12月期は、「2030 中期経営戦略」で掲げた財務目標の達成に向け、「アクションプラン 2025-2026」で掲げたコア営業利益率7%を実現するとともに、資本効率およびキャッシュ創出力の向上に取り組んでまいります。地域別では、中国・トラベルリテール事業において、市場の厳しい環境が継続することに伴う減収を見込みます。一方、米州事業は、主力ブランドへの投資強化や「Drunk Elephant」のターンアラウンドを完遂することで売上を回復させ、構造改革効果の発現と併せて大幅な増益による黒字化を目指します。日本事業は戦略的な価格改定の実施や、高い集客力を持つ購買タッチポイントへの注力により収益性をさらに改善し、欧州・アジアパシフィック事業では、安定した成長を実現するためのブランド力の基盤強化に取り組みます。以上の取り組みにより、2026年12月期の連結売上高は9,900億円(為替影響および事業譲渡影響を除く実質ベースで3%成長)、コア営業利益は690億円、コア営業利益率7%を見込んでいます。コア営業利益については、戦略的なマーケティング投資やインフレに伴う人件費等の上昇影響を織り込む一方、売上増に伴う差益増や構造改革によるコスト削減等により増益を図ります。なお、非経常項目では構造改革費用を中心に100億円の損失を、親会社の所有者に帰属する当期利益は420億円をそれぞれ見込んでいます。年間の主要な為替レートは、1ドル=150円、1ユーロ=170円、1中国元=20.5円としています。
(5) 利益配分に関する基本方針および当期・次期の配当株主のみなさまへの利益還元については、直接的な利益還元と中長期的な株価上昇による「株式トータルリターンの実現」を目指しています。この考え方に基づき、持続的な成長のための戦略投資を最優先とし、企業価値の最大化を目指す一方で、資本コストを意識しながら投下資本効率を高め、中長期的に配当の増加と株価上昇につなげていくことを基本方針としています。配当金の決定にあたっては、連結業績、フリーキャッシュフローの状況を重視し、資本政策を反映する指標の一つとして親会社所有者帰属持分配当率(DOE)2.5%以上を目安とした長期安定的かつ継続的な還元拡充を実現します。なお、自己株式取得については、市場環境を踏まえ、機動的に行う方針としています。この基本方針のもと、当期の期末配当については、1株当たり20円とし、中間配当20円と合わせて年間では40円の配当を実施する予定です。この結果、当期のDOEは2.6%となります。次期については、強固なフリーキャッシュフローの創出を見込むことから、中間・期末とも1株当たり30円とし、2025年に対し20円増配の年間60円の配当を実施する予定です。この結果、次期のDOEは3.9%となる見込みです。
四半期 2025年12月期 第2四半期
出典: 資生堂 2025年12月期 第2四半期 決算短信〔IFRS〕、開示日 2025年8月6日(https://www2.jpx.co.jp/disc/49110/140120250805530850.pdf)
1.当中間決算に関する定性的情報(1) 経営成績に関する説明(単位:百万円)親会社の営業利益 税引前 所有者に売上高 コア営業利益 EBITDA又は損失(△) 中間利益 帰属する中間利益2025年12月期469,831 23,372 18,084 19,202 9,535 48,540中間期2024年12月期508,536 19,272 △2,728 4,207 15 45,471中間期増減率 △7.6% 21.3% – 356.4% – 6.7%外貨増減率 △6.1%実質増減率 △5.8%(注) 1 コア営業利益は、営業利益から構造改革に伴う費用・減損損失・買収関連費用等、非経常的な要因により発生した損益(非経常項目)を除いて算出しています。2 EBITDAは、コア営業利益に、減価償却費(使用権資産の減価償却費を除く)および償却費を加算しています。3 売上高における実質増減率は、為替影響、当中間連結会計期間・前中間連結会計期間におけるすべての事業譲渡影響および譲渡に係る移行期間中のサービス提供に関わる影響、「Dr. Dennis Gross Skincare」の買収前に係る期間の当中間連結会計期間の売上による影響(以下「事業譲渡影響および買収影響」という。)を除いて計算しています。4 親会社の所有者に帰属する中間利益の対前年中間期増減率は、1,000%以上となるため、「-」と記載しています。当中間連結会計期間(2025年1月1日~2025年6月30日)における世界経済は、地政学リスクの高まりや経済成長の鈍化に加え、米国の関税政策により先行きへの不透明感が強まりました。国内化粧品市場は、緩やかな成長となりました。訪日外国人旅行者数の増加の一方、旅行者の消費行動変化や円高等に伴う内外価格差の縮小を受けた購買意欲の低下により、インバウンド消費は減速が見られました。海外化粧品市場は全体として厳しい状況が継続しました。中国では回復基調はみられたものの、景況感の悪化に伴う低調な消費が継続し、中国海南島などの免税市場では、厳しい市場環境が続きました。欧米化粧品市場では想定以上の成長鈍化となりました。当社グループは、企業使命「BEAUTY INNOVATIONS FOR A BETTER WORLD (美の力でよりよい世界を)」のもと、環境問題やダイバーシティ・エクイティ&インクルージョンを中心とした社会課題の解決に向けてイノベーションに積極的に取り組みながら、「Personal Beauty Wellness Company」として、スキンビューティーとウェルネスを融合し、一人ひとりの自分らしい健康美を実現する企業を目指します。そして2030年のビジョン「美の力を通じて人々が幸福を実感できるサステナブルな社会の実現」に取り組んでいます。当社は2023年より中期経営戦略「SHIFT 2025 and Beyond」をスタートし、グローバルコスト削減のための構造改革主要アクションの完遂と、グロスプロフィット最大化を追求する体制の構築を進めてきました。そして、早期の収益性改善 と、 そ の 後 の 持 続 的 な 成 長 を よ り 確 実 な も の と す る た め に、2025 年 と 2026 年 で 実 行 す る 「 ア ク シ ョ ン プ ラ ン2025-2026」を策定しました。変化の激しい市場でも安定的な利益拡大を実現するレジリエントな事業構造を目指し、「ブランド力の基盤強化」、「高収益構造の確立」および「事業マネジメントの高度化」に取り組んでいます。その1年目である当期は、2026年のコア営業利益率7%の達成に向けて、優先課題を確実に進めています。当中間連結会計期間の売上高は前年比7.6%減の4,698億円、現地通貨ベースでは前年比6.1%減、為替影響、事業譲渡影響および買収影響を除く実質ベースでは前年比5.8%減となりました。実質ベースの売上高は、景況感の悪化に伴う消費低下の影響が継続した中国・トラベルリテール事業や、「Drunk Elephant」の苦戦が継続している米州事業を中心に減収となりました。コア営業利益は、前年に対し41億円増益の234億円となりました。中国・トラベルリテール、欧州、米州事業などの減益を、日本事業での構造改革効果および全社を挙げたコストマネジメントにて一部相殺しました。また、「調整額」は為替変動の影響などにより、増益となりました。親会社の所有者に帰属する中間利益は、95億円増益の95億円となりました。コア営業利益の増益に加え、前年に非経常項目において主に日本事業の早期退職支援プランに係る構造改革費用を計上したことによる反動も影響しました。なお、EBITDAマージンは10.3%となりました。当中間連結会計期間における連結財務諸表項目(収益および費用)の主な為替換算レートは、1ドル=148.5円、1ユーロ=162.1円、1中国元=20.5円です。また、中間包括利益は、円高による在外営業活動体の換算差額の変動影響により、前年に対し713億円減益し、157億円の損失となりました。(単位:百万円)【連結】外貨 実質区 分 当中間期 構成比 前中間期 構成比 増 減 増減率増減率 増減率日本事業 145,872 31.0% 146,750 28.9% △878 △0.6% △0.6% △0.4%中国・トラベルリテール173,941 37.0% 198,522 39.0% △24,581 △12.4% △10.1% △10.0%事業売アジアパシフィック事業 33,663 7.2% 34,447 6.8% △784 △2.3% △1.0% △0.5%上米州事業 51,469 11.0% 57,258 11.3% △5,789 △10.1% △7.3% △9.0%高欧州事業 59,499 12.7% 62,806 12.4% △3,306 △5.3% △3.9% △3.8%その他 5,386 1.1% 8,751 1.7% △3,364 △38.4% △38.0% △25.8%合 計469,831 100.0% 508,536 100.0% △38,704 △7.6% △6.1% △5.8%セグメント間の内部売上高区 分 当中間期 売上比 前中間期 売上比 増 減 増減率又は振替高を含めた売上高当中間期 前中間期日本事業 19,506 13.3% 6,343 4.3% 13,163 207.5% 146,605 147,197コア中国・トラベルリテール38,811 22.1% 45,983 23.0% △7,172 △15.6% 175,463 200,183事業営業アジアパシフィック事業 △129 △0.4% 831 2.4% △961 – 34,186 34,890利米州事業 △5,830 △10.8% △2,504 △4.2% △3,326 – 54,079 59,956益欧州事業 △2,557 △4.1% 2,085 3.2% △4,642 – 62,320 64,637又その他 △900 △13.5% 162 1.7% △1,063 – 6,651 9,702は小 計 48,899 10.2% 52,901 10.2% △4,002 △7.6% 479,308 516,568損失調整額 △25,526 – △33,629 – 8,102 – △9,476 △8,031合 計 23,372 5.0% 19,272 3.8% 4,100 21.3% 469,831 508,536(注) 1 当中間連結会計期間より、報告セグメントを従来の「中国事業」「トラベルリテール事業」から「中国・トラベルリテール事業」に変更し、従来「その他」に計上していた㈱イプサの国内販売機能、およびヘルスケア事業の美容食品等の販売機能に係る業績を「日本事業」に計上しています。また報告セグメントの利益又は損失の算定方法を変更しています。変更内容の詳細は2.要約中間連結財務諸表及び主な注記 (5)要中間連結財務諸表に関する注記事項 (セグメント情報等)をご参照ください。なお、前中間連結会計期間のセグメント情報については、変更後の区分方法により作成したものを記載しています。2 売上高における実質増減率は、為替影響、事業譲渡影響および買収影響を除いて計算しています。3 「その他」は飲食業等を含んでいます。4 コア営業利益又は損失における売上比は、セグメント間の内部売上高又は振替高を含めた売上高に対する比率です。5 コア営業利益又は損失の「調整額」は、主に各報告セグメントに配分していない本社費用、各報告セグメントへの配賦額と実際発生額との差額および原価差額等です。本社費用は、従来「その他」に含めていましたが、当中間連結会計期間より「調整額」に含めており、主に本社機能部門および基礎研究開発部門等に係る費用です。各報告セグメントの概況は次のとおりです。【日本事業】日本事業では、経営改革プラン「ミライシフト NIPPON 2025」の実行を通じ、成長性・収益性の高いブランド・商品・お客さま接点へ活動を集中させることで成長の加速に取り組むとともに、固定費低減を進め、収益性改善を着実に進めています。「SHISEIDO」、「クレ・ド・ポー ボーテ」、「エリクシール」を中心としたコアブランドで力強い成長を実現しました。また、3月に販売を開始した「SHISEIDO」新アルティミューンなど最新技術を搭載した商品が好調に推移しました。一方、インバウンド消費は、訪日外国人旅行者数の増加の一方、旅行者の消費行動変化や円高等に伴う内外価格差の縮小を受けた購買意欲の低下による減速が見られました。以上のことから、売上高は1,459億円となりました。前年比は0.6%減、事業譲渡影響を除く実質ベースでは前年比0.4%減となりました。コア営業利益は195億円、構造改革効果などにより、前年に対し132億円の増益となりました。【中国・トラベルリテール事業】中国・トラベルリテール事業では、景況感の悪化に伴う消費低下の影響を受けました。中国では、「618」Eコマースプロモーションで「クレ・ド・ポー ボーテ」や「NARS」を中心に大幅に伸長した一方、オフライン全体は厳しい状況が継続しました。トラベルリテール(空港・市中免税店などでの化粧品・フレグランスの販売)では、中国海南島・韓国において、中国人旅行者の消費低調による厳しい状況が継続し、減収となりました。以上のことから、売上高は1,739億円となりました。前年比は12.4%減、現地通貨ベースでは前年比10.1%減、為替影響および事業譲渡影響を除く実質ベースでは前年比10.0%減となりました。コア営業利益は388億円、売上減に伴う差益減を、固定費低減などの構造改革効果により一部相殺し、前年に対し72億円の減益となりました。【アジアパシフィック事業】アジアパシフィック事業の国・地域では、タイを中心とする東南アジアや韓国で成長し、「SHISEIDO」、「クレ・ド・ポー ボーテ」、「アネッサ」で増収した一方で、台湾での市場縮小の影響を受け、減収となりました。以上のことから、売上高は337億円となりました。前年比は2.3%減、現地通貨ベースでは前年比1.0%減、為替影響および事業譲渡影響を除く実質ベースでは前年比0.5%減となりました。コア営業損失は1億円、売上減に伴う差益減やインフレに伴う人件費の増加などにより、前年に対し10億円の減益となりました。【米州事業】米州事業では、「SHISEIDO」、「クレ・ド・ポー ボーテ」、「Dr. Dennis Gross Skincare」が増収となった一方、「Drunk Elephant」は前年比マイナス成長が継続しました。以上のことから、売上高は515億円となりました。前年比は10.1%減、現地通貨ベースでは前年比7.3%減、為替影響、事業譲渡影響および買収影響を除く実質ベースでは前年比9.0%減となりました。コア営業損失は58億円、売上減に伴う差益減などにより、前年に対し33億円の減益となりました。【欧州事業】欧州事業では、新商品を発売した「Zadig&Voltaire」や「narciso rodriguez」等フレグランスが力強い成長となりました。一方で、「Drunk Elephant」の苦戦継続や、前年のシステム導入前の先行出荷による高い成長からの反動が響き、全体としては減収となりました。以上のことから、売上高は595億円となりました。前年比は5.3%減、現地通貨ベースでは前年比3.9%減、為替影響および事業譲渡影響を除く実質ベースでは前年比3.8%減となりました。コア営業損失は26億円、マーケティング投資の増加や売上減に伴う差益減などにより、前年に対し46億円の減益となりました。
(2) 財政状態に関する分析総資産は、円高による資産の換算額の減少、営業債務及びその他の債務の支払いなどによる現金及び現金同等物の減少、有形固定資産の減少などにより、前連結会計年度末に比べ812億円減の1兆2,506億円となりました。負債は、社債の償還などにより607億円減の6,165億円となりました。資本は、配当金支払いによる利益剰余金の減少や、円高により在外営業活動体の換算差額が減少したことなどから、205億円減の6,341億円となりました。また、親会社の所有者に帰属する持分に対する現預金を除いた有利子負債(リース負債除く)の割合を示すネットデット・エクイティ・レシオは0.20倍となりました。(キャッシュ・フローの状況の分析)当中間連結会計期間末における現金及び現金同等物は、前連結会計年度末の985億円に比べ170億円減少し、815億円となりました。(営業活動によるキャッシュ・フロー)当中間連結会計期間の営業活動によるキャッシュ・フローは、税引前中間利益(192億円)、減価償却費及び償却費(354億円)、営業債権の増減額(127億円)などの増加項目があった一方、営業債務の増減額(288億円)などの減少項目があったことにより、前年同期に比べて63億円増加の379億円の収入となりました。(投資活動によるキャッシュ・フロー)当中間連結会計期間の投資活動によるキャッシュ・フローは、ITシステムへの投資等の無形資産の取得による支出(122億円)、工場設備への投資等である有形固定資産の取得による支出(106億円)などにより、前年同期に比べて387億円支出は減少し、204億円の支出となりました。(財務活動によるキャッシュ・フロー)当中間連結会計期間の財務活動によるキャッシュ・フローは、短期借入金の増加(61億円)があった一方、社債の償還による支出(200億円)、リース負債の返済による支出(116億円)、配当金の支払額(40億円)などにより、前年同期に比べて379億円収入は減少し、314億円の支出となりました。連結キャッシュ・フロー計算書(要約) (単位:億円)区 分 金額現金及び現金同等物期首残高 985営業活動によるキャッシュ・フロー 379投資活動によるキャッシュ・フロー △204財務活動によるキャッシュ・フロー △314現金及び現金同等物に係る換算差額 △30現金及び現金同等物の増減額 △170現金及び現金同等物期末残高 815
(3) 連結業績予想などの将来予測情報に関する説明売上高については、貿易摩擦による世界経済鈍化など、先行き不透明感の高まりに伴う市場の減速や、「DrunkElephant」の回復遅れ、日本におけるインバウンド消費の減速など、当初売上成長予想に対しリスクを見込んでいます。一方で、コア営業利益については、売上減リスクからくる差益減、米国の関税政策による影響等のリスク要因はあるものの、グローバルで推進しているコスト構造改革の前倒しや、全社を挙げてのコストマネジメントで相殺し、365億円の見込み達成に向けて引き続き取り組んでまいります。なお、当中間連結会計期間の営業利益、税引前中間利益、および親会社の所有者に帰属する中間利益は、既に通期の業績予想の額を超えていますが、非経常項目として構造改革費用の計上を下期に多く見込んでいるため、業績予想の修正は行いません。
四半期 2026年12月期 第2四半期
出典: 資生堂 2026年12月期 第2四半期 決算短信〔IFRS〕、開示日 2026年8月5日(https://www2.jpx.co.jp/disc/49110/140120260804508808.pdf)
1.当中間決算に関する定性的情報(1) 経営成績に関する説明(単位:百万円)親会社の税引前 所有者に売上高 コア営業利益 営業利益 EBITDA中間利益 帰属する中間利益2026年12月期498,965 44,432 41,925 44,200 29,697 70,017中間期2025年12月期469,831 23,372 18,084 19,202 9,535 48,540中間期増減率 6.2% 90.1% 131.8% 130.2% 211.4% 44.2%外貨増減率 △0.6%実質増減率 △0.2%(注) 1 コア営業利益は、営業利益から構造改革に伴う費用・減損損失・買収関連費用等、非経常的な要因により発生した損益(非経常項目)を除いて算出しています。2 EBITDAは、コア営業利益に、減価償却費(使用権資産の減価償却費を除く)および償却費を加算しています。3 売上高における実質増減率は、為替影響、当中間連結会計期間・前中間連結会計期間におけるすべての事業譲渡影響および譲渡に係る移行期間中のサービス提供に関わる影響(以下「事業譲渡影響」という。)を除いて計算しています。経営成績等の概況および各報告セグメントの概況については、本決算短信と同日にTDnetおよび当社企業情報サイト(https://corp.shiseido.com/jp/ir/library/tanshin/)に掲載いたしました2026年第2四半期(中間期)決算説明資料をご参照ください。(単位:百万円)【連結】外貨 実質区 分 当中間期 構成比 前中間期 構成比 増 減 増減率増減率 増減率日本事業 144,701 29.0% 145,872 31.0% △1,170 △0.8% △0.8% △0.4%中国・トラベルリテール191,406 38.4% 173,941 37.0% 17,465 10.0% △0.1% △0.1%事業売アジアパシフィック事業 37,064 7.4% 33,663 7.2% 3,400 10.1% 1.9% 2.1%上米州事業 54,572 10.9% 51,469 11.0% 3,102 6.0% △0.9% △0.9%高欧州事業 66,863 13.4% 59,499 12.7% 7,363 12.4% △1.2% △1.2%その他 4,357 0.9% 5,386 1.1% △1,029 △19.1% △20.0% 6.2%合 計498,965 100.0% 469,831 100.0% 29,133 6.2% △0.6% △0.2%セグメント間の内部売上高区 分 当中間期 売上比 前中間期 売上比 増 減 増減率又は振替高を含めた売上高当中間期 前中間期日本事業 20,911 14.4% 19,506 13.3% 1,404 7.2% 145,002 146,605コア中国・トラベルリテール47,630 24.6% 38,811 22.1% 8,819 22.7% 193,318 175,463事業営業アジアパシフィック事業 2,222 5.9% △129 △0.4% 2,351 – 37,732 34,186利米州事業 2,015 3.6% △5,830 △10.8% 7,846 – 56,608 54,079益欧州事業 △3,393 △4.8% △2,557 △4.1% △835 – 70,113 62,320又その他 △173 △3.5% △900 △13.5% 726 – 4,905 6,651は小 計 69,212 13.6% 48,899 10.2% 20,313 41.5% 507,680 479,308損失調整額 △24,779 – △25,526 – 746 – △8,715 △9,476合 計 44,432 8.9% 23,372 5.0% 21,059 90.1% 498,965 469,831(注) 1 売上高における実質増減率は、為替影響および事業譲渡影響を除いて計算しています。2 「その他」は飲食業等を含んでいます。3 コア営業利益又は損失における売上比は、セグメント間の内部売上高又は振替高を含めた売上高に対する比率です。4 コア営業利益又は損失の「調整額」は、主に各報告セグメントに配分していない本社費用、各報告セグメントへの配賦額と実際発生額との差額および原価差額等です。本社費用は、主に本社機能部門および基礎研究開発部門等に係る費用です。
(2) 財政状態に関する分析総資産は、営業債権及びその他の債権や有形固定資産が減少した一方で、現金及び現金同等物の増加や棚卸資産の増加などにより、前連結会計年度末に比べ66億円増の1兆2,739億円となりました。負債は、短期借入金が増加した一方で、営業債務及びその他の債務の減少などにより261億円減の6,199億円となりました。資本は、配当金支払いにより利益剰余金が減少した一方、中間利益による利益剰余金の増加や円安により在外営業活動体の換算差額が増加したことなどから、327億円増の6,540億円となりました。また、親会社の所有者に帰属する持分に対する現預金を除いた有利子負債(リース負債除く)の割合を示すネットデット・エクイティ・レシオは0.15倍となりました。(キャッシュ・フローの状況の分析)当中間連結会計期間末における現金及び現金同等物は、前連結会計年度末の918億円に比べ138億円増加し、1,057億円となりました。(営業活動によるキャッシュ・フロー)当中間連結会計期間の営業活動によるキャッシュ・フローは、税引前中間利益(442億円)、減価償却費及び償却費(359億円)、営業債権の増減額(96億円)などの増加項目があった一方、営業債務の増減額(243億円)、その他流動負債の増減額(95億円)などの減少項目があったことにより、前年同期に比べて62億円減少の316億円の収入となりました。(投資活動によるキャッシュ・フロー)当中間連結会計期間の投資活動によるキャッシュ・フローは、工場設備への投資等である有形固定資産の取得による支出(117億円)、ITシステムへの投資等の無形資産の取得による支出(55億円)などにより、前年同期に比べて113億円支出は減少し、91億円の支出となりました。(財務活動によるキャッシュ・フロー)当中間連結会計期間の財務活動によるキャッシュ・フローは、短期借入金の増加(130億円)があった一方、リース負債の返済による支出(126億円)、配当金の支払額(80億円)などにより、前年同期に比べて192億円支出は減少し、122億円の支出となりました。連結キャッシュ・フロー計算書(要約) (単位:億円)区 分 金額現金及び現金同等物期首残高 918営業活動によるキャッシュ・フロー 316投資活動によるキャッシュ・フロー △91財務活動によるキャッシュ・フロー △122現金及び現金同等物に係る換算差額 35現金及び現金同等物の増減額 138現金及び現金同等物期末残高 1,057
(3) 連結業績予想などの将来予測情報に関する説明連結業績予想については、2026年2月10日に「2025年12月期 決算短信」で公表した見通しから変更はありません。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。