通期は事業説明を簡素化する一方、四半期は新製品・提携などの個別事象の説明が増えて分量が増加した。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、富士フイルムホールディングス分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月8日 → 2026年5月12日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月6日 → 2026年8月6日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 7,642字 → 6,428字(前期比-15.9%、減少)
見出し構成の変化: 変化なし
粒度の判定: 粗くなった
セグメント情報注記: あり(187字) → あり(150字)
変化の型: 簡素化型
増えた要素
- Rapidus(株)への50億円出資の説明
- ETG Global(トルコ)買収の説明
- 自己株式取得(300億円上限)の言及
減った要素
- AF事業(アドバンストファンクショナルマテリアルズ)設立の経緯説明
- パシフィックビジネスコンサルティング買収の詳細
- コニカミノルタとの合弁会社設立の説明
- Apeosシリーズ新商品(3機種10商品)や欧州展開の詳細
- 特殊トナーに関する脚注
- ベルギー生産拠点の設備増強発表
要約: 通期の文字数は前期比15.9%減少し、文数・数値言及・前年比言及・セグメント言及がいずれも減少した。AF事業の設立経緯やコニカミノルタ合弁、パシフィックビジネスコンサルティング買収など固有の事業説明が省かれ、Rapidus出資など新規事象の説明に一部置き換わったものの、全体としては前期より簡素な記述になっている。
四半期決算短信の比較
文字数: 5,349字 → 6,226字(前期比+16.4%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(175字) → あり(23字)
変化の型: 出来事型、施策説明充実型
増えた要素
- SYNAPSE LEAD Cloud(クラウド型PACS)発売
- バイオCDMOでの堀場製作所との共同開発(インラインラマン計測システム)
- iCell(iPS細胞由来分化細胞)の販売好調
- 再生医療等製品「セイビスカス」の製造販売承認取得
- ECTC 2026出展とPFASフリー絶縁膜PBOの開発発表
- REiLI Business Hub開設(AI実装拠点)
減った要素
- タタ・エレクトロニクス社とのインド半導体材料生産協力合意
- アマゾンウェブサービスとのAI開発プラットフォーム連携覚書
- Apeosシリーズのポーランド・スロベニア・エジプト展開
- Revoria Kamisa PH12(紙さばきロボット)発売
- 「写ルンです+」アプリ提供開始
- 新製品の中国インターネット商戦での販売伸長の言及
要約: 四半期の文字数は前期比16.4%増加したが、文数はほぼ横ばいで数値言及・前年比言及はむしろ減少しており、増加は新製品発売や技術提携など個別事象の説明が厚くなったことによる。ヘルスケア・エレクトロニクス部門を中心に新規の協業・投資発表が具体的に記述されており、粒度自体は前期と同等。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 富士フイルムホールディングス 2025年3月期 決算短信〔米国基準〕、開示日 2025年5月8日(https://www2.jpx.co.jp/disc/49010/140120250502530249.pdf)
1.経営成績・財政状態に関する分析(1) 経営成績に関する分析(単位:億円)2025年3月期 2024年3月期 増減額 増減率国内売上高 34.4% 10,993 35.4% 10,495 498 4.7%海外売上高 65.6% 20,965 64.6% 19,114 1,852 9.7%売上高 100.0% 31,958 100.0% 29,609 2,349 7.9%営業利益 10.3% 3,302 9.3% 2,767 534 19.3%税金等調整前当期純利益 10.7% 3,406 10.7% 3,173 233 7.3%当社株主帰属当期純利益 8.2% 2,610 8.2% 2,435 174 7.2%為替レート(円/米$) 152円 145円 7円為替レート(円/Euro) 164円 157円 7円当社グループの2025年3月期における連結売上高は、エレクトロニクス部門の半導体材料事業や、イメージング部門等を中心に売上を伸ばし、3兆1,958億円(前期比7.9%増)となりました。営業利益は3,302億円(前期比19.3%増)、税金等調整前当期純利益は3,406億円(前期比7.3%増)、当社株主帰属当期純利益は2,610億円(前期比7.2%増)となりました。2025年3月期の円為替レートは、対米ドルで152円、対ユーロで164円となりました。【事業セグメント別の売上高】 (単位:億円)セグメント 2025年3月期 2024年3月期 増減額 増減率ヘルスケア 10,226 9,751 475 4.9%エレクトロニクス 4,328 3,584 744 20.7%ビジネスイノベーション 11,985 11,578 407 3.5%イメージング 5,420 4,697 723 15.4%連結合計 31,958 29,609 2,349 7.9%【事業セグメント別の営業利益】 (単位:億円)セグメント 2025年3月期 2024年3月期 増減額 増減率ヘルスケア 776 974 △198 △20.3%エレクトロニクス 773 463 310 67.1%ビジネスイノベーション 746 674 72 10.7%イメージング 1,392 1,020 372 36.4%全社費用等 △386 △364 △22 -連結合計 3,302 2,767 534 19.3%
※第1四半期連結会計期間より、グラフィックコミュニケーション事業をエレクトロニクス(旧マテリアルズ)セグメントからビジネスイノベーションセグメントへ変更しております。また、それに伴いセグメント単位での一体運営が進んだ状態を鑑み、各セグメントの売上高及び営業利益をセグメント間取引消去後の金額に変更しております。前年同期についても、上記の変更後の区分方法により作成したものを記載しております。富士フイルムホールディングス(株) (4901)2025年3月期 決算短信「ヘルスケア部門」ヘルスケア部門の連結売上高は、1兆226億円(前期比4.9%増)となりました。当部門の営業利益は、776億円(前期比20.3%減)となりました。メディカルシステム事業では、中国における医療機材の需要減等の影響を受けるも、内視鏡やCT・MRI、体外診断(IVD)等の分野で販売が好調に推移したことにより、売上が増加しました。X線画像診断分野では、日本におけるデジタルマンモグラフィ撮影装置「Amulet SOPHINITY」及び「Amulet ELITE」の販売伸長に加え、日本・欧州を中心とした、契約率向上による保守サービス事業の拡大等により、売上が増加しました。医療IT分野では、電子カルテ・レセプト関連事業を2023年10月に譲渡した影響があるも、医用画像情報システム(PACS)「SYNAPSE」や3D画像解析システム「SYNAPSE VINCENT」を中心としたシステム・サービス販売が日本・米国・欧州・中東・東南アジア等で好調に推移し、売上が増加しました。超音波診断分野は、米国及び中国の販売が堅調に推移し、売上が増加しました。内視鏡分野では、日本・米国・欧州をはじめとする主要市場で販売が伸長し、売上が増加しました。日本では、画像処理エンジンを一新し高画質を追求したフラッグシップモデル「ELUXEO 8000システム」(2024年5月発売)が、売上拡大に寄与しました。体外診断(IVD)分野では、血液生化学検査「富士ドライケム」機器・スライドの販売が好調に推移したことにより、売上が増加しました。CT・MRI画像診断分野では、米国・欧州・中南米を中心に販売が伸長したこと等により売上が増加しました。バイオCDMO事業では、中小型製造設備では細胞・遺伝子治療薬の市況低迷や、テキサス拠点の商用製造拡大に向けた体制強化のために実施した稼働調整の影響がありましたが、デンマーク拠点の大型製造設備において抗体医薬品の受託製造が堅調に推移したこと等により、売上が増加しました。2024年11月には、デンマーク拠点にて、20,000リットルの動物細胞培養タンク6基を増設する第1次設備増強工事を完了し、稼働を開始しました。高い成長を続けるバイオ医薬品市場に対して、生産プロセスの開発受託に加え、小規模生産から大規模生産、原薬から製剤・包装の受託等、お客様のニーズに一貫してお応えできる体制を整備し、事業の成長を一段と加速していきます。ライフサイエンス事業では、前年度にiPS 細胞を用いた網膜疾患治療法の開発・商業化に関するライセンスを供与したことに伴い、一時的なライセンス収入を計上したことの反動があるも、創薬支援向け細胞・培地・試薬の販売が安定して推移し、売上が増加しました。医薬品事業では、COVID-19国産ワクチンの治験薬受託製造が寄与するも、前年に特許ライセンス収入を計上した反動等により、売上が減少しました。コンシューマーヘルスケア事業では、ASTALIFT MENシリーズや、2024年3月に発売した化粧品「ASTALIFT WHITE ADVANCED LOTION」「ASTALIFT WHITE ADVANCED CREAM」の販売が好調に推移したものの、その他化粧品、及び市場全体が停滞したサプリメントの販売減少等により、事業全体では売上が減少しました。CRO事業では、当社独自のiPS 細胞技術や AI 技術を活用し、新たな医薬品のシーズ探索や有効性・安全性評価等のサービス提供を進めています。「エレクトロニクス部門」エレクトロニクス部門の連結売上高は、4,328億円(前期比20.7%増)となりました。当部門の営業利益は、773億円(前期比67.1%増)となりました。半導体材料事業では、生成AI向け先端半導体の需要拡大に加え、2023年10月に米国Entegris社から買収を完了した半導体用プロセスケミカル事業が寄与したこと等で、売上が増加しました。2025年2月には、ベルギーの生産拠点において、先端半導体材料のCMPスラリーの生産設備を新たに導入するとともに、フォトリソグラフィー周辺材料の既存設備を増強することを発表しました。当社は、今後も積極的な成長投資を継続し、日米欧アジアの主要国に製造拠点を有するグローバルな安定供給体制や高い研究開発力を生かして、半導体製造工程を幅広くカバーし、最適な材料を提供するワンストップソリューションの推進により、事業の成長を一段と加速していきます。2024年6月に、ディスプレイ材料事業、産業機材事業、ファインケミカル事業を統合し、アドバンストファンクショナルマテリアルズ事業部を設立したのに伴い、当該事業をAF事業として開示しています。AF事業では、人材、ビジネス資産を一元化し、近接領域での相乗効果を創出、また、コア技術や、市場への深い理解に基づく新規ビジネス開発の知見を事業・市場軸で共有することで、市場開拓力を強化・向上させていきます。当期は、OLED向け反射防止材料の受注好調等により、売上が増加しました。富士フイルムホールディングス(株) (4901)2025年3月期 決算短信「ビジネスイノベーション部門」ビジネスイノベーション部門の連結売上高は、1兆1,985億円(前期比3.5%増)となりました。当部門の営業利益は、746億円(前期比10.7%増)となりました。ビジネスソリューション事業では、自治体向けサービス売上やWindows10サポート終了に伴う買い替え需要を梃子にしたDX関連ソリューション販売が伸長したこと等により、売上が増加しました。2025年2月には、Microsoft Dynamics 365の導入コンサルティングサービスを展開する株式会社パシフィックビジネスコンサルティングの買収を完了しました。今回の買収に伴う中堅・中小企業向け基幹システム販売・導入支援の事業基盤強化により、更に基幹ビジネスを成長させていきます。オフィスソリューション事業では、中国の景気減速を中心としたアジア地域における販売減や低採算の欧米向けプリンターの販売を終了したこと等により、売上が減少しました。2024年10月には、A3デジタルカラー複合機「Apeos」シリーズ3機種10商品の販売を開始しました。また、イタリア、イギリスに続き、スペインとフランスでオフィス向けデジタルカラー複合機の販売を開始し、新たに欧州地域での販売エリアを拡大しました。当社は今後も、グローバルでの複合機販売を強化していきます。2025年1月には、コニカミノルタ株式会社との合弁で、原材料・部材の安定調達とコストダウンを推進する、グローバルプロキュアメントパートナーズ株式会社を設立しました。両社が保有する幅広いサプライヤーネットワークを活用し、商品の強固な供給体制の構築や業務プロセスの効率化など、事業基盤の強化に取り組んでいきます。グラフィックコミュニケーション事業では、デジタル印刷分野におけるプロダクションプリンターの欧米向け販売伸長、インクジェット分野におけるインクジェットヘッドの販売伸長等により、売上が増加しました。2025年1月には、プロダクションプリンター「Revoria Press」シリーズのミドルレンジモデルの新商品として、CMYKの4色トナーに加え特殊トナー※を搭載し、1パスで5色印刷を可能にした「Revoria Press EC2100S」、「Revoria Press SC285S」を発売、また、業界トップクラスの高速印刷と高精細な画質を両立する新開発の技術を搭載した、商業印刷用の高速ロール紙カラーインクジェットプリンター「Jet Press 2160CFG」の国内受注を開始しました。当社は、オフセットからデジタル印刷、さらには印刷ワークフローに関するDXソリューションまでを、ワールドワイドのお客様にお届けするソリューションパートナーとして、印刷ビジネスの拡大に貢献していきます。
※クリア・ピンク、カスタムレッド、ゴールド、シルバー、ホワイトの特殊トナー(ゴールド・シルバー・ホワイトの特殊トナーは後日発売予定)。「イメージング部門」イメージング部門の連結売上高は、5,420億円(前期比15.4%増)となりました。当部門の営業利益は、1,392億円(前期比36.4%増)となりました。コンシューマーイメージング事業では、インスタントフォトシステム「instax」の好調な販売が継続し、売上が増加しました。当期は、ワイドフォーマット対応アナログカメラ「instax WIDE 400」や、ARエフェクト機能を強化したスマホプリンター「instax Link 3」、シリーズ最多のエフェクトを搭載したハイエンドモデル「instax WIDE Evo」など多彩な新製品を展開し、幅広い年齢層や多様なニーズに応える新しい写真体験を提供しています。またイベント向けアプリ「instax Biz」を通じ、ゲームやスポーツ、音楽などさまざまな分野で「instax」のファン層拡大を進めており、今後も“撮ったその場で”、すぐにプリントが楽しめる「instax」の世界を広げ、写真の価値と楽しみを広めていきます。プロフェッショナルイメージング事業では、デジタルカメラの販売が好調に推移したことにより、売上が増加しました。当期は「FUJIFILM GFX100S II」、「FUJIFILM X-T50」、「FUJIFILM X-M5」の新製品を発売し、2025年3月には、「GFXシリーズ」初となるレンズ一体型デジタルカメラで、フルサイズ1.7倍の大型センサーによる高画質と小型・軽量ボディを両立した「FUJIFILM GFX100RF」を発表しました。今後も、「GFX シリーズ」ではラージフォーマットによる圧倒的高画質を、「X シリーズ」では画質とサイズのベストバランスを実現し、デジタルカメラユーザーや映像業界に魅力的な製品を提供していきます。富士フイルムホールディングス(株) (4901)2025年3月期 決算短信(次期の見通し)(単位:億円)2026年3月期 2025年3月期増減率・増減額(次期の見通し) (実績)売上高 32,800 31,958 2.6%営業利益 3,310 3,302 0.3%税金等調整前当期純利益 3,430 3,406 0.7%当社株主帰属当期純利益 2,620 2,610 0.4%ROE(%) 7.7 8.0 △0.3ptROIC(%) 5.5 5.9 △0.4pt為替レート (円/米$) 145円 152円 △7円為替レート (円/Euro) 155円 164円 △9円2026年3月期業績は、連結売上高は3兆2,800億円(前期比2.6%増)、営業利益は3,310億円(前期比
0.3%増)、税金等調整前当期純利益は3,430億円(前期比0.7%増)、当社株主帰属当期純利益は2,620億円(前期比0.4%増)を予想しております。通期での対米ドル円為替レートを145円、対ユーロ円為替レートを155円で想定しております。米国の関税政策による影響は、上記の通期業績予想には織り込んでおりません。ただし、リスクとして、共通関税10%、及び米中間での相互関税引き上げによる影響を想定しております。通期の営業利益予想3,310億円に対する影響額は、サプライチェーンの見直し、経費の追加削減、商品・価格戦略の再構築などの対策を実施し影響を最小化することで、△140百万ドルを基準に、±100百万ドルの変動幅を想定しております。尚、今後起こり得る各国の対米国関税交渉による変動や、相互関税適用による製品需要減少などによる影響については、現時点で合理的な算定が困難の為、この影響額には含んでおりません。今後も動向を注視し、業績に与える影響を最小化すべく、必要な対策を迅速に講じていきます。
(2)財政状態に関する分析(資産、負債、純資産及びキャッシュ・フローの状況に関する分析)2025年3月期末は、有形固定資産の増加等により、前期末(2024年3月31日)に比べ、資産合計が4,664億円増の5兆2,499億円となりました。負債は2,871億円増の1兆8,972億円となりました。株主資本は、1,792億円増の3兆3,485億円となりました。この結果、流動比率は、前期末に比べ5.4ポイント増の
140.5%、負債比率は5.9ポイント増の56.7%、株主資本比率は2.5ポイント減の63.8%となりましたが、資産の流動性及び資本構成の安定性をともに維持しております。2025年3月期における営業活動によるキャッシュ・フローは、4,282億円の収入となりました。投資活動によるキャッシュ・フローは、有形固定資産の購入等により、5,420億円の支出となりました。この結果、営業活動によるキャッシュ・フローと投資活動によるキャッシュ・フローを合計したフリー・キャッシュ・フローは△1,138億円となりました。財務活動によるキャッシュ・フローは、長期債務による調達等により、1,089億円の収入となりました。現金及び現金同等物の2025年3月期末残高は、前期末(2024年3月31日)に比べ76億円減少し、1,721億円となりました。(参考)キャッシュ・フロー関連指標の推移2025年3月期 2024年3月期株主資本比率(%) 63.8 66.3時価ベースの株主資本比率(%) 65.3 84.8キャッシュ・フロー対有利子負債比率(年) 1.6 1.2インタレスト・カバレッジ・レシオ(倍) 48.9 48.1株主資本比率 :株主資本/総資産
※時価ベースの株主資本比率 :株式時価総額(期末株価終値×期末発行済株式数 )/総資産
※自己株式を除く富士フイルムホールディングス(株) (4901)2025年3月期 決算短信キャッシュ・フロー対有利子負債比率 :有利子負債(社債、短期・長期借入金)/営業キャッシュ・フローインタレスト・カバレッジ・レシオ :営業キャッシュ・フロー/利払い(支払利息)
(3) 利益配分に関する基本方針及び当期・次期の配当配当につきましては、連結業績を反映させるとともに、成長事業の更なる拡大に向けたM&A、設備投資、研究開発投資等、将来にわたって企業価値を向上させていくために必要となる資金の水準等も考慮した上で決定いたします。また、その時々のキャッシュ・フローを勘案し、株価推移に応じて自己株式の取得も機動的に実施していきます。株主還元方針については、配当を重視し、配当性向30%を目安としております。以上の方針に基づき、当期の期末配当金については、当期業績が当初予想を上回る水準となったことを勘案し、前回予想の30.0円から1株当たり5.0円増配し、35.0円に修正することといたしました。この結果、当期の1株当たりの年間配当金は、既に実施しております中間配当金30.0円と合わせ、年間で
65.0円を予定しております。次期の配当につきましては、1株当たり中間配当金35.0円、期末配当金35.0円の年間70円を予定しております。配当の内容直近の配当予想 前期実績予定額(2025年2月6日公表)(2024年3月期)基準日 2025年3月31日 同左 2024年3月31日1株当たり配当金 65円00銭 60円00銭 150円00銭配当金総額 78,358百万円 – 60,202百万円効力発生日 2025年6月30日 – 2024年6月28日配当原資 利益剰余金 – 利益剰余金(参考)年間配当金の内訳一株当たりの配当金(円)中間配当 期末配当 合計前回予想30円00銭 60円00銭(2025年2月6日)当期予定 30円00銭 35円00銭 65円00銭前期実績70円00銭 80円00銭 150円00銭(2024年3月期)(注)2024年4月1日付で普通株式1株につき3株の割合で株式分割を行っております。2024年3月期については、当該株式分割前の実際の配当金の額を記載しております。
通期 2026年3月期
出典: 富士フイルムホールディングス 2026年3月期 決算短信〔米国基準〕、開示日 2026年5月12日
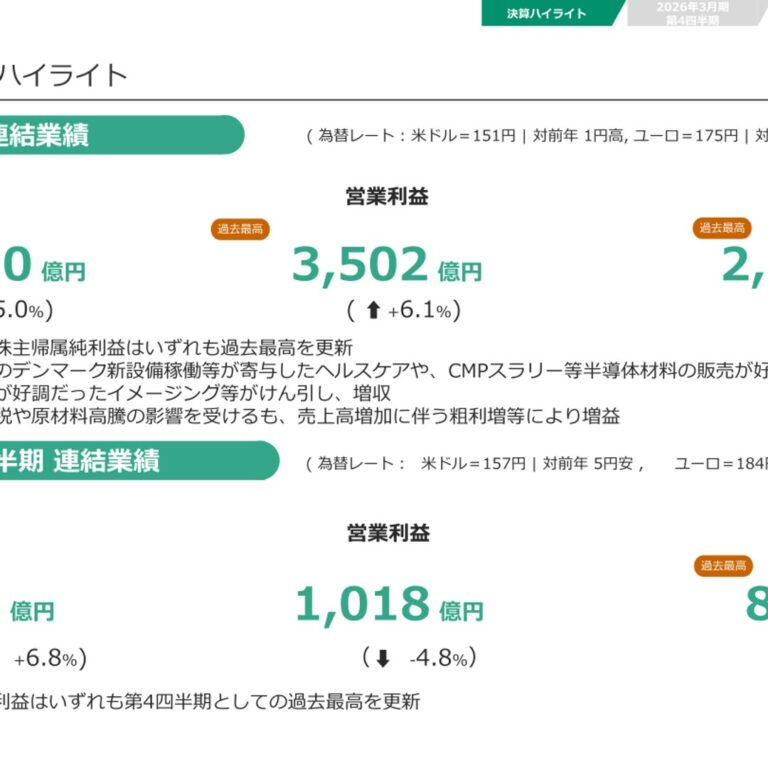
1.経営成績・財政状態に関する分析(1) 経営成績に関する分析(単位:億円)2026年3月期 2025年3月期 増減額 増減率国内売上高 34.8% 11,687 34.4% 10,993 694 6.3%海外売上高 65.2% 21,883 65.6% 20,965 918 4.4%売上高 100.0% 33,570 100.0% 31,958 1,611 5.0%営業利益 10.4% 3,502 10.3% 3,302 201 6.1%税金等調整前当期純利益 10.9% 3,666 10.7% 3,406 260 7.6%当社株主帰属当期純利益 8.2% 2,767 8.2% 2,610 158 6.0%為替レート(円/米$) 151円 152円 △1円為替レート(円/Euro) 175円 164円 11円当社グループの2026年3月期における連結売上高は、バイオCDMO、半導体材料、イメージング等を中心に売上を伸ばし、3兆3,570億円(前期比5.0%増)となりました。営業利益は3,502億円(前期比6.1%増)、税金等調整前当期純利益は3,666億円(前期比7.6%増)、当社株主帰属当期純利益は2,767億円(前期比6.0%増)となりました。2026年3月期の円為替レートは、対米ドルで151円、対ユーロで175円となりました。【事業セグメント別の売上高】 (単位:億円)セグメント 2026年3月期 2025年3月期 増減額 増減率ヘルスケア 10,989 10,478 512 4.9%エレクトロニクス 4,562 4,076 486 11.9%ビジネスイノベーション 11,748 11,985 △237 △2.0%イメージング 6,271 5,420 851 15.7%連結合計 33,570 31,958 1,611 5.0%【事業セグメント別の営業利益】 (単位:億円)セグメント 2026年3月期 2025年3月期 増減額 増減率ヘルスケア 636 799 △162 △20.3%エレクトロニクス 1,009 751 258 34.4%ビジネスイノベーション 637 746 △109 △14.6%イメージング 1,600 1,392 208 14.9%全社費用等 △380 △386 6 -連結合計 3,502 3,302 201 6.1%
※第1四半期連結会計期間より、AF(アドバンストファンクショナル)材料事業に含まれていたケミカル試薬をエレクトロニクスセグメントからヘルスケアセグメントへ移管しております。前年同期についても、変更後の区分方法により作成したものを記載しております。富士フイルムホールディングス(株) (4901)2026年3月期 決算短信「ヘルスケア部門」ヘルスケア部門の連結売上高は、1兆989億円(前期比4.9%増)となりました。当部門の営業利益は、636億円(前期比20.3%減)となりました。メディカルシステム事業では、日本・米国・欧州をはじめとする主要市場で販売が好調に推移した内視鏡や、医用画像情報システム(PACS)「SYNAPSE」を中心としたシステム・サービス販売が日本・米国・欧州・中東等で好調に推移した医療ITの他、血液生化学検査「富士ドライケム」機器・材料の販売が好調に推移した体外診断(IVD)等で売上が伸長しました。一方で、中国における医療材料の需要減等により、事業全体では前年度並みの売上となりました。2026年3月には、検査ワークフローの効率化に貢献する軽量・小型の携帯型X線撮影装置「CALNEO Xair PLUS」、及び気管支用スコープの新ラインアップとして、HDイメージCMOSセンサーを搭載した気管支用スコープ「EB-840S」「EB-840T」を発売しました。当社は、今後も独自技術を生かし、さまざまな医療現場のニーズに応える幅広い製品・サービスの提供を通じて、さらなる診断の効率化と医療の質の向上、人々の健康の維持・増進に貢献していきます。バイオCDMO事業では、前年度に稼働開始したデンマーク拠点の大型製造設備による売上寄与、及び前年度に稼働調整を実施していたテキサス拠点の中小型製造設備における稼働回復等により、売上が増加しました。当年度は、米国ノースカロライナ州にて新規の大型製造工場を開設し、第一次投資設備である20,000リットル動物細胞培養タンク8基の稼働を開始したことに加え、2026年2月には、英国拠点に抗体医薬品の原薬製造棟及びプロセス開発ラボを開設いたしました。当社は、急速に拡大する抗体医薬品の製造委託ニーズに対応することで、事業成長を一段と加速していきます。*1LS(ライフサイエンス)ソリューション事業では、ライフサイエンス事業において、大手製薬会社の当社培地使用量増加による培地の販売伸長に加え、市況回復により試薬の販売が好調に推移したことや、医薬品事業において、COVID-19国産ワクチンの治験薬受託製造が増加したこと等により、売上が増加しました。*1 ライフサイエンス事業・医薬品事業・コンシューマーヘルスケア事業・CRO事業から構成「エレクトロニクス部門」エレクトロニクス部門の連結売上高は、4,562億円(前期比11.9%増)となりました。当部門の営業利益は、1,009億円(前期比34.4%増)となりました。半導体市場は、半導体が自動車や家電製品等多くの製品に使われ、安定して成長してきた時代を経て、現在はAI半導体の需要増加により市場が大きく成長しています。当社半導体材料事業は、AI半導体需要を着実に取り込み、売上が大きく増加しました。大手ファウンドリー向け販売が好調を継続し、米国や韓国の大手半導体メーカー向け販売も回復しています。製品別では、先端レジストや、世界トップシェアのNTI現像液、同じく世界トップシェアの銅配線用CMPスラリーが、微細化と配線層の積層数増加に伴い販売が伸長し、後工程材料分野でも、AI半導体向け先端パッケージングの需要拡大に伴い、チップ間接続に使用される層間絶縁膜用の液型ポリイミドの販売が伸長しました。2026年2月には、最先端ロジック半導体の量産を目指すRapidus株式会社への50億円の出資を完了しました。本出資を通じ、最先端半導体の国内量産化実現と日本の半導体産業の発展へコミットするとともに、幅広い半導体材料と技術をRapidusに提供することで、同社の最先端半導体の開発・製造を力強く支援していきます。また、Rapidusと密に連携して次世代プロセス開発に取り組む中で技術力を磨き、次世代半導体向け材料の開発を加速していきます。AF(アドバンストファンクショナル)材料事業は、新規ディスプレイ材料の採用が進んだことに加えて、半導体用レジスト材料の販売好調等により、売上が増加しました。「ビジネスイノベーション部門」ビジネスイノベーション部門の連結売上高は、1兆1,748億円(前期比2.0%減)となりました。当部門の営業利益は、637億円(前期比14.6%減)となりました。ビジネスソリューション事業では、国内におけるWindows 10サポート終了に伴う買い替え需要を梃子にしたDX関連ソリューションや自治体向けサービスの販売伸長等により、売上が増加しました。2026年3月には、トルコのETG Global Information Technology Services Inc.を買収しました。当社がこれまで培ってきた事業基盤に、同社の技術力とIT人材基盤を掛け合わせることで基幹システム販売・導入支援事業をグローバルに拡大していきます。オフィスソリューション事業では、中国・オセアニアの市況低迷や低採算機種の販売終了等を背景としたアジア・パシフィック地域における販売減少や欧米向け輸出の減少等により、売上が減少しました。富士フイルムホールディングス(株) (4901)2026年3月期 決算短信グラフィックコミュニケーション事業では、アナログ印刷分野における刷版材料の欧米向けの販売減少や製版材料の低採算品の販売終了等により、売上が減少しました。2025年12月には、独自のAI技術によりお客様の印刷業務を自動化・効率化するプロダクションプリンター「Revoria Press PC2120」を発売、また2026年3月には、印刷生産管理業務をAIで効率化するクラウドサービス「Revoria CloudProduction」の提供を開始しました。「イメージング部門」イメージング部門の連結売上高は、6,271億円(前期比15.7%増)となりました。当部門の営業利益は、1,600億円(前期比14.9%増)となりました。コンシューマーイメージング事業では、累計販売台数1億台を突破したインスタントフォトシステム「instax」の伸長により、売上が増加しました。主力機種である「instax mini 12」や「instax miniEvo」に加え、前年度に発売した「instax WIDE 400」、「instax mini Link 3」、「instax WIDE Evo」等の異なるユーザー層に向けた多彩な製品の販売が引き続き好調に推移しています。2025年4月にはクラシックデザインのエントリーモデル「instax mini 41」を、2025年11月には音と静止画の組み合わせを進化させた「instax mini LiPlay+」を発売しました。さらに、2026年1月には静止画に加えて動画の撮影を可能とし、1930~2020年代の映像を再現する「ジダイヤル」を搭載した“動画を手渡せる”インスタントカメラ「instax mini Evo Cinema」、及びスマホプリンター「mini Link」シリーズの上位モデル「instax mini Link+」を発売し、これまでにない新しいチェキプリントの楽しみ方も提案しています。また、2025年12月には instax“チェキ”フィルムの生産設備増強を発表し、世界的な需要拡大への対応を進めています。今後も、撮影したその場でプリントを楽しめる「instax」の魅力を広げるとともに、写真の価値と楽しさを伝えていきます。プロフェッショナルイメージング事業では、デジタルカメラの販売伸長により、売上が増加しました。前年度に発売した機種に加え、当年度に発売した「FUJIFILM GFX100RF」、「X half(製品名:FUJIFILM X-HF1)」、「FUJIFILM X-E5」、「FUJIFILM X-T30 III」等の新製品が牽引し、販売が好調に推移しています。また、当年度は当社初の動画専用機となる映像制作用カメラ「FUJIFILM GFX ETERNA55」を発売し、当社の色再現、ラージフォーマットによる描写力、光学性能により、映像制作の現場にも新たな価値を提供していきます。今後も「GFX シリーズ」ではラージフォーマットによる圧倒的高画質を、「X シリーズ」では画質とサイズのベストバランスを実現することに加えて、「FUJIFILMGFX100RF」や「X half」、「FUJIFILM GFX ETERNA 55」のような新しいコンセプトのカメラを生み出すことで、デジタルカメラユーザーや映像業界に魅力的な製品を提供していきます。(次期の見通し)(単位:億円)2027年3月期 2026年3月期増減率・増減額(次期の見通し) (実績)売上高 34,700 33,570 3.4%営業利益 3,650 3,502 4.2%税金等調整前当期純利益 3,750 3,666 2.3%当社株主帰属当期純利益 2,800 2,767 1.2%ROE(%) 7.8 7.7 0.1ptROIC(%) 5.6 5.5 0.1pt為替レート (円/米$) 150円 151円 △1円為替レート (円/Euro) 175円 175円 -円2027年3月期業績は、連結売上高は3兆4,700億円(前期比3.4%増)、営業利益は3,650億円(前期比
4.2%増)、税金等調整前当期純利益は3,750億円(前期比2.3%増)、当社株主帰属当期純利益は2,800億円(前期比1.2%増)を予想しております。 通期での対米ドル円為替レートを150円、対ユーロ円為替レートを175円で想定しております。中東情勢の緊迫化に伴うエネルギー価格や原材料価格の変動影響については、先行き不透明な要素が大きいため、通期業績予想には織り込んでおりません。また、中東地域における販売影響は軽微であり、売上高への影響についても通期業績予想に織り込んでおりません。ただし、リスクとして、原油価富士フイルムホールディングス(株) (4901)2026年3月期 決算短信格が1バレル100米ドルで推移した場合、四半期あたり△30億円~△40億円の営業利益へのマイナス影響を想定しております。
(2)財政状態に関する分析(資産、負債、純資産及びキャッシュ・フローの状況に関する分析)2026年3月期末は、有形固定資産の増加等により、前期末(2025年3月31日)に比べ、資産合計が8,039億円増の6兆538億円となりました。負債は3,122億円増の2兆2,094億円となりました。株主資本は、4,911億円増の3兆8,396億円となりました。この結果、流動比率は、前期末に比べ3.9ポイント減の
136.6%、負債比率は0.8ポイント増の57.5%、株主資本比率は0.4ポイント減の63.4%となりましたが、資産の流動性及び資本構成の安定性をともに維持しております。2026年3月期における営業活動によるキャッシュ・フローは、4,106億円の収入となりました。投資活動によるキャッシュ・フローは、有形固定資産の購入等により、5,546億円の支出となりました。この結果、営業活動によるキャッシュ・フローと投資活動によるキャッシュ・フローを合計したフリー・キャッシュ・フローは△1,440億円となりました。財務活動によるキャッシュ・フローは、長期債務による調達等により、1,202億円の収入となりました。現金及び現金同等物の2026年3月期末残高は、上記のキャッシュ・フロー及び為替変動により、前期末(2025年3月31日)に比べ16億円減少し、1,706億円となりました。(参考)キャッシュ・フロー関連指標の推移2026年3月期 2025年3月期株主資本比率(%) 63.4 63.8時価ベースの株主資本比率(%) 59.1 65.3キャッシュ・フロー対有利子負債比率(年) 2.2 1.6インタレスト・カバレッジ・レシオ(倍) 82.2 48.9株主資本比率 :株主資本/総資産
※時価ベースの株主資本比率 :株式時価総額(期末株価終値×期末発行済株式数 )/総資産
※自己株式を除くキャッシュ・フロー対有利子負債比率 :有利子負債(社債、短期・長期借入金)/営業キャッシュ・フローインタレスト・カバレッジ・レシオ :営業キャッシュ・フロー/利払い(支払利息)
(3) 利益配分に関する基本方針及び当期・次期の配当配当につきましては、連結業績を反映させるとともに、成長事業の更なる拡大に向けたM&A、設備投資、研究開発投資等、将来にわたって企業価値を向上させていくために必要となる資金の水準等も考慮した上で決定いたします。株主還元方針については、配当を重視し、配当性向30%を目安としております。また、その時々のキャッシュ・フローを勘案し、株価推移に応じて自己株式の取得も機動的に実施し、2026年3月には、300億円を上限として自己株式の取得を実施することをお知らせいたしました。当期の期末配当金については、1株当たり35.0円を予定しており、中間配当金1株当たり35.0円と合わせ、年間で70円を予定しております。次期の配当につきましては、1株当たり中間配当金37.5円、期末配当金37.5円の年間75円を予定しております。
四半期 2026年3月期 第1四半期
出典: 富士フイルムホールディングス 2026年3月期 第1四半期 決算短信〔米国基準〕、開示日 2025年8月6日(https://www2.jpx.co.jp/disc/49010/140120250805530096.pdf)
1.当四半期決算に関する定性的情報(1) 経営成績に関する説明(単位:億円)2026年3月期 2025年3月期増減額 増減率第1四半期 第1四半期国内売上高 34.3% 2,569 31.9% 2,391 178 7.4%海外売上高 65.7% 4,926 68.1% 5,099 △173 △3.4%売上高 100.0% 7,495 100.0% 7,490 5 0.1%営業利益 10.0% 753 8.3% 622 131 21.1%税金等調整前四半期純利益 9.6% 720 9.6% 717 2 0.3%当社株主帰属四半期純利益 7.2% 538 8.1% 607 △70 △11.5%為替レート(円/米$) 145円 156円 △11円為替レート(円/Euro) 164円 168円 △4円当社グループの2026年3月期第1四半期における連結売上高は、為替の円高影響を受けるも、バイオCDMO、半導体材料、イメージング等で売上を伸ばし、7,495億円(前年同期比0.1%増)となりました。営業利益は753億円(前年同期比21.1%増)となりました。税金等調整前四半期純利益は720億円(前年同期比0.3%増)、当社株主帰属四半期純利益は538億円(前年同期比11.5%減)となりました。当四半期の円為替レートは、対米ドルで145円、対ユーロで164円となりました。【事業セグメント別の売上高】 (単位:億円)2026年3月期 2025年3月期セグメント 増減額 増減率第1四半期 第1四半期ヘルスケア 2,285 2,352 △67 △2.9%エレクトロニクス 1,021 1,031 △10 △0.9%ビジネスイノベーション 2,736 2,800 △65 △2.3%イメージング 1,453 1,307 146 11.2%連結合計 7,495 7,490 5 0.1%【事業セグメント別の営業利益】 (単位:億円)2026年3月期 2025年3月期セグメント 増減額 増減率第1四半期 第1四半期ヘルスケア 43 35 7 20.7%エレクトロニクス 225 199 26 13.0%ビジネスイノベーション 156 144 11 7.9%イメージング 418 325 92 28.4%全社費用等 △88 △82 △6 -連結合計 753 622 131 21.1%
※当第1四半期連結会計期間より、AF材料事業に含まれていたケミカル試薬をエレクトロニクスセグメントからヘルスケアセグメントへ移管しております。前年同期についても、変更後の区分方法により作成したものを記載しております。富士フイルムホールディングス(株) (4901)2026年3月期 第1四半期決算短信「ヘルスケア部門」ヘルスケア部門の連結売上高は、2,285億円(前年同期比2.9%減)となりました。当部門の営業利益は、43億円(前年同期比20.7%増)となりました。メディカルシステム事業では、医療ITや体外診断(IVD)等で販売が好調に推移するも、中国における医療材料の需要減や、前年同期に獲得した大型商談の反動によるX線画像診断機器の売上減少、為替の円高影響等により売上が減少しました。内視鏡分野では、高画質を追求したフラッグシップモデル「ELUXEO 8000システム」を、日本に続いて欧州でも発売(2025年5月)し、好調に販売が推移するも、トルコや中南米で前年同期に獲得した大型商談の反動等により、前年同期並みの売上となりました。バイオCDMO事業では、2024年11月に稼働開始したデンマーク拠点の新規大型製造設備による売上寄与、及び前年同期に稼働調整を実施していたテキサス拠点の中小型製造設備における稼働回復等により、売上が増加しました。ライフサイエンス事業では、市況回復にともない培地・試薬の販売が伸長し、売上が増加しました。医薬品事業では、COVID-19国産ワクチンの治験薬受託製造が寄与し、売上が増加しました。コンシューマーヘルスケア事業では、サプリメントは「軟骨成分をつくるはたらきをサポートし、関節軟骨を守るのを助ける」機能を表示した機能性表示食品「ヒザテクト」の伸長等で堅調に推移するも、化粧品の販売減少により、事業全体では売上が減少しました。CRO事業では、当社独自のiPS 細胞技術や AI 技術を活用し、新たな医薬品のシーズ探索や有効性・安全性評価等のサービス提供を進めています。「エレクトロニクス部門」エレクトロニクス部門の連結売上高は1,021億円(前年同期比0.9%減)となりました。当部門の営業利益は、225億円(前年同期比13.0%増)となりました。半導体材料事業では、生成AI向け先端半導体の需要拡大等により、売上が増加しました。2025年5月には、タタ・エレクトロニクス社とインドでの半導体材料の生産体制及びサプライチェーン構築に向けた協力を合意しました。当社は今後、インドでの半導体材料工場の設立や原材料の調達も検討し、今後大きな成長が見込まれるインド半導体関連市場の需要を取り込むことで半導体材料事業の成長をさらに加速させるとともに、同国における強固な半導体材料エコシステムの構築に寄与していきます。AF(アドバンストファンクショナル)材料事業は、新規ディスプレイ材料の採用が進んだ一方で、データテープの販売減少等により、事業全体では売上が減少しました。「ビジネスイノベーション部門」ビジネスイノベーション部門の連結売上高は、2,736億円(前年同期比2.3%減)となりました。当部門の営業利益は、156億円(前年同期比7.9%増)となりました。ビジネスソリューション事業では、国内におけるWindows10サポート終了に伴う買い替え需要を梃子にしたDX関連ソリューションの販売伸長、及び海外におけるBPOサービスの販売伸長により、売上が増加しました。2025年5月には、AIサービスの開発・提供を加速するため、アマゾン ウェブ サービス ジャパン合同会社とAI開発プラットフォームの構築等における連携に向けた協議を開始する覚書を締結しました。当社は、アマゾン ウェブ サービス(AWS)が提供するクラウドサービスを活用し、独自のAI開発プラットフォームの構築を進めていきます。オフィスソリューション事業では、中国の景気減速を背景としたアジア・パシフィック地域における販売減少等により、売上が減少しました。2025年4月にはポーランドとスロベニアで、2025年5月にはエジプトで、オフィス向けデジタルカラー複合機「Apeos」シリーズの販売を開始しました。欧州及び中東アフリカ地域における販売エリアを拡大し、今後も、グローバルでの複合機販売を強化していきます。グラフィックコミュニケーション事業では、アナログ印刷分野における刷版材料の欧米向けの売上減少や製版材料の低採算品の販売終了、インクジェット分野におけるインクジェットヘッドの販売減等により、売上が減少しました。2025年4月には、印刷会社において印刷後から用紙断裁までの作業工程において必要となる、大判サイズで重量のある刷本の紙さばき作業を自動化するロボットシステム「RevoriaKamisa PH12」の発売を発表しました。当製品により、生産ラインの省人化と品質の安定化を実現し、印刷会社の生産性向上に貢献していきます。富士フイルムホールディングス(株) (4901)2026年3月期 第1四半期決算短信「イメージング部門」イメージング部門の連結売上高は、1,453億円(前年同期比11.2%増)となりました。当部門の営業利益は、418億円(前年同期比28.4%増)となりました。コンシューマーイメージング事業では、インスタントフォトシステム「instax」の販売が、昨年度に発売した「instax WIDE 400」、「instax Link 3」、「instax WIDE Evo」を中心に、好調に推移したことにより、売上が増加しました。2025年4月には、幅広いユーザーから人気を集めるクラシックデザインのエントリーモデル「instax mini 40」の後継機となる「instax mini 41」を発売しました。今後も、撮影したその場でプリントを楽しめる「instax」の魅力を広げるとともに、写真の価値と楽しさを伝えていきます。また、2025年5月にはスマートフォン専用アプリ「写ルンです+(プラス)」の提供を開始しました。「写ルンです」の魅力をさらに高め、その瞬間の体験や感動を多くの人々に伝えていきます。プロフェッショナルイメージング事業では、デジタルカメラの販売が好調に推移したことにより、売上が増加しました。昨年度に発売した「X-T50」、「X-M5」、「GFX100S II」及び、2025年4月に発売した「GFX100RF」等の販売好調に加え、中国インターネット商戦での販売伸長が寄与しました。2025年6月には、フィルム撮影体験の魅力をデジタルで再現・進化したコンパクトデジタルカメラ「X half(製品名:FUJIFILM X-HF1)」を発売、さらにはミラーレスデジタルカメラ「FUJIFILM X-E5」を発表(2025年8月発売予定)しました。今後も「GFX シリーズ」ではラージフォーマットによる圧倒的高画質を、「Xシリーズ」では画質とサイズのベストバランスを実現することに加えて、「GFX100RF」や「X half」のような新しいコンセプトのカメラを生み出すことで、デジタルカメラユーザーや映像業界に魅力的な製品を提供していきます。
(2)財政状態に関する説明2026年3月期第1四半期末は、有形固定資産、棚卸資産の増加等により、前期末(2025年3月31日)に比べ、資産が940億円増の5兆3,439億円となりました。負債は、社債及び長期借入金の増加等により435億円増の1兆9,407億円となりました。株主資本は503億円増の3兆3,988億円となりました。流動比率は前期末に比べ7.8ポイント増の148.3%、負債比率は0.4ポイント増の57.1%、株主資本比率は0.2ポイント減の63.6%となりましたが、資産の流動性及び資本構成の安定性をともに維持しております。【キャッシュ・フローの状況】(単位:億円)2026年3月期 2025年3月期増減第1四半期 第1四半期営業活動によるキャッシュ・フロー 948 1,010 △63投資活動によるキャッシュ・フロー △1,200 △1,453 254財務活動によるキャッシュ・フロー 201 418 △2182026年3月期第1四半期における営業活動によるキャッシュ・フローは、受取債権の減少等により、948億円の収入となりました。投資活動によるキャッシュ・フローは、有形固定資産の購入等により、1,200億円の支出となりました。この結果、営業活動によるキャッシュ・フローと投資活動によるキャッシュ・フローを合計したフリー・キャッシュ・フローは、△252億円となりました。財務活動によるキャッシュ・フローは、長期債務による調達等により、201億円の収入となりました。現金及び現金同等物の2026年3月期第1四半期末残高は、前期末(2025年3月31日)に比べ121億円減少し、1,600億円となりました。富士フイルムホールディングス(株) (4901)2026年3月期 第1四半期決算短信
(3) 連結業績予想などの将来予測情報に関する説明(2026年3月期の連結業績予想)(単位:億円)2026年3月期 2025年3月期増減率・増減額(業績予想) (実績)売上高 32,800 31,958 2.6 %営業利益 3,310 3,302 0.3 %税金等調整前当期純利益 3,430 3,406 0.7 %当社株主帰属当期純利益 2,620 2,610 0.4 %一株当たり当社株主帰属当期純利益 217.45円 216.67円 0.78円ROE(%) 7.7 8.0 △0.3 ptROIC(%) 5.5 5.9 △0.4 pt為替レート(円/米$) 145円 152円 △7円為替レート(円/Euro) 157円 164円 △7円2026年3月期業績は、連結売上高は3兆2,800億円(前期比2.6%増)、営業利益は3,310億円(前期比
0.3%増)、税金等調整前当期純利益は3,430億円(前期比0.7%増)、当社株主帰属当期純利益は2,620億円(前期比0.4%増)を予想しております。通期での対米ドル円為替レートを145円、対ユーロ円為替レートを157円で想定しております。上記の通期業績予想には、米国の関税政策による営業利益への影響として△60億円を含めております。影響額については、8月1日(日本時間)時点で合意または適用されている相互関税に対して、サプライチェーンの見直し、経費の追加削減等の対策を織り込み算出しております。尚、今後起こり得る各国の対米国関税交渉による変動や、相互関税適用による製品需要減少等による影響については、現時点で合理的な算定が困難の為、影響額には含んでおりません。今後も動向を注視し、業績に与える影響を最小化すべく、必要な対策を迅速に講じていきます。富士フイルムホールディングス(株) (4901)2026年3月期 第1四半期決算短信
四半期 2027年3月期 第1四半期
出典: 富士フイルムホールディングス 2027年3月期 第1四半期 決算短信〔米国基準〕、開示日 2026年8月6日(https://www2.jpx.co.jp/disc/49010/140120260804509125.pdf)
1.当四半期決算に関する定性的情報(1) 経営成績に関する説明(単位:億円)2027年3月期 2026年3月期増減額 増減率第1四半期 第1四半期国内売上高 30.7% 2,537 34.3% 2,569 △31 △1.2 %海外売上高 69.3% 5,728 65.7% 4,926 802 16.3 %売上高 100.0% 8,265 100.0% 7,495 770 10.3 %営業利益 6.2% 512 10.0% 753 △241 △32.0 %税金等調整前四半期純利益 6.3% 521 9.6% 720 △199 △27.6 %当社株主帰属四半期純利益 4.5% 374 7.2% 538 △163 △30.4 %為替レート(円/米$) 159円 145円 14円為替レート(円/Euro) 185円 164円 21円当社グループの2027年3月期第1四半期における連結売上高は、メディカルシステム、半導体材料、イメージング等で売上が伸長し、8,265億円(前年同期比10.3%増)となりました。営業利益は、エレクトロニクス及びイメージングで増益となるも、ヘルスケアにおけるバイオCDMOの固定費増加やビジネスイノベーションの体質強化を目的とした一時費用の発生の他、原材料高騰の影響等を受け、512億円(前年同期比32.0%減)となりました。税金等調整前四半期純利益は521億円(前年同期比27.6%減)、当社株主帰属四半期純利益は374億円(前年同期比30.4%減)となりました。当四半期の円為替レートは、対米ドルで159円、対ユーロで185円となりました。【事業セグメント別の売上高】 (単位:億円)2027年3月期 2026年3月期セグメント 増減額 増減率第1四半期 第1四半期ヘルスケア 2,568 2,285 284 12.4%エレクトロニクス 1,277 1,021 255 25.0%ビジネスイノベーション 2,732 2,736 △3 △0.1%イメージング 1,688 1,453 235 16.2%連結合計 8,265 7,495 770 10.3%【事業セグメント別の営業利益(△損失)】 (単位:億円)2027年3月期 2026年3月期セグメント 増減額 増減率第1四半期 第1四半期ヘルスケア △127 43 △170 -エレクトロニクス 311 225 86 38.2%ビジネスイノベーション △14 156 △170 -イメージング 434 418 16 3.9%全社費用等 △92 △88 △4 -連結合計 512 753 △241 △32.0%富士フイルムホールディングス(株) (4901)2027年3月期 第1四半期決算短信「ヘルスケア部門」ヘルスケア部門の連結売上高は、2,568億円(前年同期比12.4%増)となりました。当部門の営業損失は、127億円となりました。メディカルシステム事業では、日本・米国・欧州をはじめとする主要市場で販売が好調に推移した内視鏡や、医用画像情報システム(PACS)「SYNAPSE」を中心としたシステム・サービス販売が日本・欧州等で好調に推移した医療ITの他、日本・欧州での販売が好調に推移した超音波診断機器等が牽引し、売上が増加しました。2026年4月には、PACSの新たなラインアップとして、クラウド型医用画像情報システム「SYNAPSE LEAD Cloud(シナプス リード クラウド)」を発売、2026年6月には、LED光源搭載内視鏡システム「ELUXEO(エルクセオ)」用の消化管用拡大スコープの新ラインアップとして、上部消化管用拡大スコープ「EG-860Z」、下部消化管用拡大スコープ 「EC-860ZP/M」、「EC-860ZP/L」を発売しました。当社は、今後も独自技術を生かし、さまざまな医療現場のニーズに応える幅広い製品・サービスの提供を通じて、さらなる診断の効率化と医療の質の向上、人々の健康の維持・増進に貢献していきます。バイオCDMO事業では、前年度に開所した米国ノースカロライナ拠点の大型製造設備の稼働拡大が寄与し、売上が増加しました。2026年6月には、バイオ医薬品製造の培養・精製工程をリアルタイムで可視化する「インラインラマン高感度計測システム」の株式会社堀場製作所との共同開発を発表しました。今後、実装検証を進めていくとともに、製造プロセスの可視化と高度なデータ分析技術の確立を通じ、抗体医薬品をはじめとする高品質なバイオ医薬品の安定製造、及び製造コスト低減に貢献していきます。*1LS(ライフサイエンス)ソリューション事業では、ライフサイエンス事業において、大手製薬会社の当社培地使用量増加による培地の販売伸長に加え、旺盛な創薬ニーズを受け創薬支援向けのiPS細胞由来分化細胞「iCell」の販売が好調に推移したことや、コンシューマーヘルスケア事業において、化粧品の販売が好調に推移したこと等により売上が増加しました。2026年5月には、iPS細胞の開発・製造のリーディングカンパニーであるFUJIFILM Cellular Dynamics, Inc.の米国ウィスコンシン州新本社拠点を開設しました。これにより、創薬支援用iPS細胞由来分化細胞の製造能力を大幅に強化するほか、同分野の研究開発や細胞治療薬のプロセス開発に対応する最先端のラボ設備を整備し、開発初期段階からお客様を支援していきます。また、同年5月には、再生医療等製品「セイビスカス®注」の日本国内における製造販売承認を取得しました。同製品は「半月板切除術が適応となる半月板損傷」を適応症とし、国内*2初 となる半月板損傷に対する再生医療等製品です。当社は、本製品を通じて半月板損傷に対する新たな治療選択肢を患者さまにお届けするとともに、予防から診断、治療にいたる整形外科領域のソリューションを通じて、人々の健康維持・増進に貢献していきます。*1 ライフサイエンス事業・医薬品事業・コンシューマーヘルスケア事業・CRO事業から構成*2 医薬品医療機器等法(薬機法)に基づき製造販売承認を取得した再生医療等製品として国内初「エレクトロニクス部門」エレクトロニクス部門の連結売上高は1,277億円(前年同期比25.0%増)となりました。当部門の営業利益は、311億円(前年同期比38.2%増)となりました。半導体市場は、半導体がスマートフォンやパソコン、自動車や家電製品等多くの製品に使われてきたことに加え、現在はAI半導体の需要増加により市場が大きく成長しています。当社半導体材料事業は、AI半導体向けの先端材料需要を着実に取り込むことで、前年度は市場平均を大きく上回る成長を実現しており、当年度においても、大手ファウンドリー向け販売が好調を継続し、米国や韓国の大手半導体メーカー向け販売も回復したことで、売上が大幅に増加しました。製品別では、世界トップシェアの銅配線用CMPスラリー、同じく世界トップシェアのNTI現像液、及び先端レジストについて、微細化と配線層の積層数増加に伴い、販売が伸長しました。後工程材料分野でも、AI半導体向け先端パッケージングの需要拡大に伴い、チップ間接続に使用される層間絶縁膜用の液型ポリイミドの販売が伸長しました。2026年5月には、半導体パッケージング関連技術の国際カンファレンス「ECTC 2026」に出展しました。AI半導体の進化のための次世代パッケージングの微細化実現に向けて、先端半導体の国際研究機関imecとの共同研究成果を発表したことに加え、新たにPFASフリーの絶縁膜材料PBO(ポリベンゾオキサゾール)を開発し、これにより感光性絶縁膜材料「ZEMATES」の全材料でPFASフリーを実現したことを発表しました。AF(アドバンストファンクショナル)材料事業は、AIの普及に伴うデータ量増大を背景に、大手IT企業向けのデータテープの販売が好調に推移したこと等により、売上が増加しました。2026年6月には、圧力測定フィルム「プレスケール」の新ラインアップとして、半導体製造工程における圧力検査向けに、ウエハー形状に合わせた円形タイプ「円形プレスケール」を発売しました。当社は、開発・製造現場における検査業務の効率化を実現する製品の開発・提供を通じて、お客さまの製造品質の向上・安定化に貢献していきます。富士フイルムホールディングス(株) (4901)2027年3月期 第1四半期決算短信「ビジネスイノベーション部門」ビジネスイノベーション部門の連結売上高は、2,732億円(前年同期比0.1%減)となりました。当部門の営業損失は、14億円となりました。ビジネスソリューション事業では、前年同期の海外におけるBPOサービス特需の反動等があるも、海外における基幹システム販売・導入支援事業が好調に推移したこと等により、売上が増加しました。2026年5月には、AIをはじめとするデジタル技術を起点としたAI技術ブランド「REiLI Business」の展開を開始するとともに、その実装・価値創出の拠点として横浜みなとみらいに「REiLI Business Hub」を開設しました。同拠点では「ビジネスの現場に寄り添った価値創造」を実現することを目的に、お客様のAI実装をより迅速かつ確実に進めるため、技術開発、商品企画、実装を担う専門人材が連携し、アイデア創出から検証、商品・サービス化に至るまでの一連のプロセスを推進することで、価値創出のサイクルを高速化していきます。オフィスソリューション事業では、欧米向け輸出や中国向けの販売減少等により、売上が減少しました。グラフィックコミュニケーション事業では、インクジェット分野におけるインクジェットヘッドの販売伸長等により、売上が増加しました。2026年6月には、インドに高付加価値印刷の検証・人材育成を担う新拠点「Revoria Experience Center」の開設を発表しました。多様な用紙への対応や特殊トナーを活用した付加価値の高い印刷物の実現に向けた出力検証、及びオペレーターやデザイナーの人材育成を通じて、成長するインドの印刷市場におけるお客様のビジネス拡大と生産性向上に貢献していきます。「イメージング部門」イメージング部門の連結売上高は、1,688億円(前年同期比16.2%増)となりました。当部門の営業利益は、434億円(前年同期比3.9%増)となりました。コンシューマーイメージング事業では、インスタントフォトシステム「instax」の販売伸長により売上が増加しました。2021年の発売から人気が継続する「instax mini Evo」や、今期新色JET BLACKを加えた「instax WIDE 400」等の中高価格帯の製品の販売が好調に推移したことに加え、生産設備の増強によりフィルムの販売も伸長しています。2026年4月には、デザイン・機能ともに進化させたアナログインスタントカメラのエントリーモデル「instax mini 13」を発売し、グローバルで好評をいただいています。今後も、撮影したその場でプリントを楽しめる「instax」の魅力を広げるとともに、写真の価値と楽しさを伝えていきます。プロフェッショナルイメージング事業では、需要が旺盛なアジアを中心にデジタルカメラの販売が伸長し、売上が増加しました。前年度発売の「FUJIFILM X-E5」や「FUJIFILM X-T30 III」等の主力機種に加え、高い人気を維持しているロングセラーモデル「FUJIFILM X100VI」も販売が好調に推移しました。今後も「GFX シリーズ」ではラージフォーマットによる圧倒的高画質を、「X シリーズ」では画質とサイズのベストバランスを実現することに加えて、「FUJIFILM GFX100RF」や「X half」、「FUJIFILM GFXETERNA 55」のような新しいコンセプトのカメラを生み出すことで、デジタルカメラユーザーや映像業界に魅力的な製品を提供していきます。
(2)財政状態に関する説明2027年3月期第1四半期末は、有形固定資産、棚卸資産の増加等により、前期末(2026年3月31日)に比べ、資産が1,135億円増の6兆1,673億円となりました。負債は544億円増の2兆2,638億円となりました。株主資本は589億円増の3兆8,985億円となりました。流動比率は前期末に比べ0.2ポイント増の136.8%、負債比率は0.6ポイント増の58.1%、株主資本比率は0.2ポイント減の63.2%となりましたが、資産の流動性及び資本構成の安定性をともに維持しております。【キャッシュ・フローの状況】(単位:億円)2027年3月期 2026年3月期増減第1四半期 第1四半期営業活動によるキャッシュ・フロー 923 948 △25投資活動によるキャッシュ・フロー △1,249 △1,200 △49財務活動によるキャッシュ・フロー 63 201 △138富士フイルムホールディングス(株) (4901)2027年3月期 第1四半期決算短信2027年3月期第1四半期における営業活動によるキャッシュ・フローは、923億円の収入となりました。投資活動によるキャッシュ・フローは、有形固定資産の購入等により、1,249億円の支出となりました。この結果、営業活動によるキャッシュ・フローと投資活動によるキャッシュ・フローを合計したフリー・キャッシュ・フローは、△326億円となりました。財務活動によるキャッシュ・フローは、長期債務による調達等により、63億円の収入となりました。現金及び現金同等物の2027年3月期第1四半期末残高は、前期末(2026年3月31日)に比べ199億円減少し、1,507億円となりました。
(3) 連結業績予想などの将来予測情報に関する説明(2027年3月期の連結業績予想)(単位:億円)前回発表予想(A)今回修正予想 増減額 増減率(参考)前期実績(2026年5月12日発表)(B) (B-A) (%)(2026年3月期)売上高 34,700 35,600 900 2.6% 33,570営業利益 3,650 3,650 – – 3,502税金等調整前3,750 3,750 – – 3,666当期純利益当社株主帰属2,800 2,800 – – 2,767当期純利益一株当たり当社株主帰属 234.19円 234.19円 – 円 – 229.65円当期純利益ROE(%) 7.8 7.8 – – 7.7ROIC(%) 5.6 5.6 – – 5.5為替レート150円 156円 6円 – 151円(円/米$)為替レート175円 181円 6円 – 175円(円/Euro)2027年3月期業績は、為替影響に加え、エレクトロニクスの販売好調等を反映し、連結売上高を3兆5,600億円(前回比2.6%増)に上方修正します。営業利益は、エレクトロニクスの販売増や、ビジネスイノベーションの非中核資産売却益の増加を見込む一方、バイオCDMOの収益立ち上げ遅れや、半導体メモリー価格高騰影響等を織り込み、前回予想の3,650億円から変更ありません。税金等調整前当期純利益は3,750億円、当社株主帰属当期純利益は2,800億円を予想しております。通期での対米ドル円為替レートを156円、対ユーロ円為替レートを181円で想定しております。富士フイルムホールディングス(株) (4901)2027年3月期 第1四半期決算短信
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。