通期は新規リスク項目「AI活用に関するリスク」の追加とガバナンス委員会の説明拡充、四半期は新事業ブランド(TrendAI/TrendLife)展開に伴う地域別×事業別の内訳追加により、両期とも情報が細分化した。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、トレンドマイクロ分です。
通期: 2024年12月期決算短信 と 2025年12月期決算短信(開示日: 2025年2月18日 → 2026年2月18日)
四半期: 2025年12月期 第2四半期決算短信 と 2026年12月期 第2四半期決算短信(開示日: 2025年8月7日 → 2026年8月13日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 12,545字 → 13,786字(前期比+9.9%、増加)
見出し構成の変化: 追加: (4)事業等のリスク内の項目「8. AI活用に関するリスク」(以降の項目番号が1つずつ繰り下げ)
粒度の判定: 細分化
セグメント情報注記: あり(613字) → あり(615字)
変化の型: 出来事型、施策説明充実型
増えた要素
- 事業等のリスクに新規項目「8. AI活用に関するリスク」(電力・水使用量増加、AI人材確保競争等)
- 信頼の失墜リスクへの対応として「コンプライアンス・セキュリティ・サステナビリティ委員会」設置の説明
- ①当期の概況における地域別業績要因の説明拡充(米国関税政策・政府効率化省(DOGE)の影響、新ECビジネスパートナー移行の影響など)
要約: 通期は事業等のリスクに「AI活用に関するリスク」という新規項目が加わり、信頼失墜リスクへの対応としてコンプライアンス・セキュリティ・サステナビリティ委員会の説明も追加された。経営成績の概況でも地域別の増減要因説明が前年より厚くなっており、全体として粒度は細分化している。
四半期決算短信の比較
文字数: 3,097字 → 3,401字(前期比+9.8%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(0字) → あり(0字)
変化の型: 施策説明充実型、要因分析深化型
増えた要素
- 新ビジネスブランド「TrendAI」(法人向け)・「TrendLife」(個人向け)の展開開始の説明
- 地域別売上高を法人向け・個人向けに分けた内訳(前期は地域合計のみ)
- ARR(Annual Recurring Revenue)を新たな重要指標として採用した説明とVision Oneへの移行状況
減った要素
- Pre-GAAP(繰延収益考慮前売上高)ベースの営業利益に関する説明
要約: 四半期は、新ビジネスブランド「TrendAI」(法人向け)・「TrendLife」(個人向け)の展開開始に伴い、地域別売上高を法人向け・個人向けに分けて記載するなど粒度が細かくなった。新たな重要指標としてARRを採用し、前期まで使用していたPre-GAAPベースの営業利益の説明は今期は見られない。
定性文の全文(前期・今期)
通期 2024年12月期
出典: トレンドマイクロ 2024年12月期 決算短信〔日本基準〕、開示日 2025年2月18日(https://www2.jpx.co.jp/disc/47040/140120250217576899.pdf)
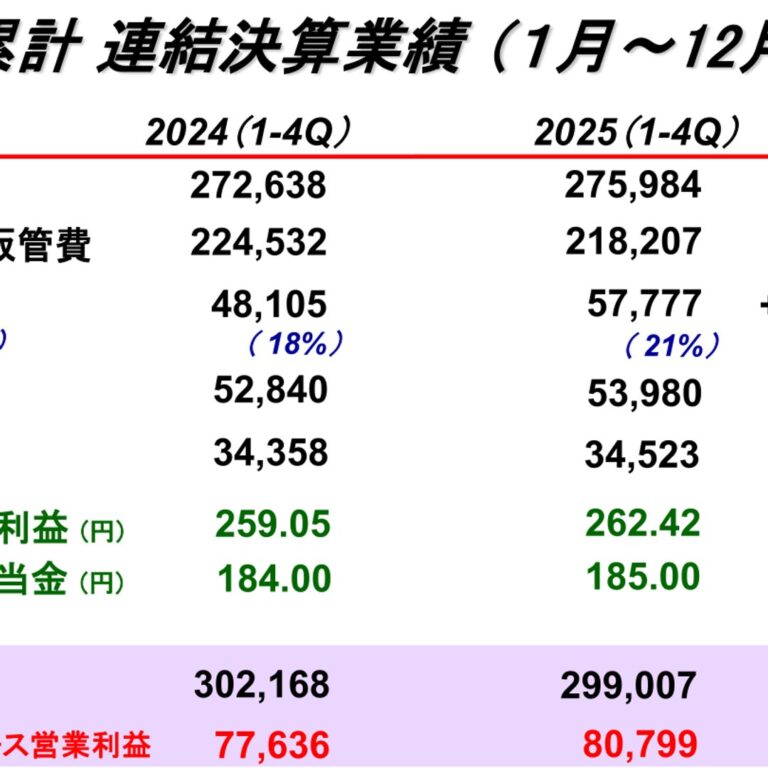
1.経営成績・財政状態に関する分析(1)経営成績に関する分析①当期の概況(単位:百万円)税金等調整前親会社株主に帰属する売上高 営業利益 経常利益当期純利益 当期純利益2024年272,638 48,105 52,840 55,580 34,35812月期2023年248,691 32,602 36,181 31,978 10,73112月期増減率(%) 9.6% 47.6% 46.0% 73.8% 220.2%(単位:百万円)売上高2024年12月期 2023年12月期 増減率日本 85,756 83,002 3.3%アメリカズ地域 58,827 57,643 2.1%欧州地域 58,546 50,643 15.6%アジア・パシフィック地域 69,507 57,401 21.1%合計 272,638 248,691 9.6%当連結会計年度(自 2024年1月1日 至 2024年12月31日)における世界経済は、金融政策の動向が世界的に注目された他、それに伴う為替変動や、地政学的リスクの長期化影響による不透明感もあり、景気の先行きが懸念されるなか推移いたしました。情報産業につきましては、クラウドコンピューティングや生成AI(人工知能)が引き続き浸透し、2025年の世界におけるIT支出額は9.8%増の5.61兆ドルと見込まれています。セキュリティ業界におきましては、引き続き国家機関等を狙ったサイバー攻撃、企業の機密情報の漏洩の被害、暗号資産の流出等をはじめとする特定の企業や組織を狙う標的型攻撃や、ランサムウェア等のサイバー攻撃が目立った他、生成AIの普及に伴う新たなセキュリティリスクも懸念されており、企業や個人のセキュリティ意識が一層問われる状況となっています。このような環境下、当社グループの経営状況は、以下のようなものでありました。日本地域につきましては、法人向けビジネスは堅調でした。特に当社セキュリティプラットフォームTrend VisionOne ™ (以下、Vision One)を背景に、AI活用次世代SOC関連セキュリティ並びにネットワーク関連セキュリティが牽引しました。個人向けビジネスは携帯電話ショップでの販売は成長継続しましたがPC向けセキュリティは低調でした。その結果、同地域の売上高は85,756百万円(前年同期比3.3%増)と増収となりました。アメリカズ地域につきましては、Vision Oneを背景にAI活用次世代SOC関連セキュリティ並びにエンドポイント関連セキュリティが牽引したほか、メール関連セキュリティも伸長しました。一方クラウド関連セキュリティはふるいませんでした。円安の影響もあり、その結果、同地域の売上高は58,827百万円(前年同期比2.1%増) と増収となりました。欧州地域につきましてはクラウド関連セキュリティは振るわず、ネットワーク関連セキュリティも低調でしたが、Vision Oneを背景にAI活用次世代SOC関連セキュリティやエンドポイント関連セキュリティが大きく貢献し、法人向けビジネスは好調でした。円安の影響もあり、その結果、同地域の売上高は58,546百万円(前年同期比15.6%増)2と二桁増収となりました。アジア・パシフィック地域につきましては法人向けビジネス全般において好調で、Vision Oneを背景にAI活用次世代SOC関連セキュリティが特に大きく貢献しました。地域的にはオーストラリア、中東、台湾が同地域の売上を牽引しました。加えて円安の影響も受け、その結果、同地域の売上高は69,507百万円(前年同期比21.1%増)と二桁増収となり、全地域において最も高く伸長しました。その結果、当社グループ全体の当連結会計年度における売上高は272,638百万円(前年同期比9.6%増)と全地域で増収となりました。一方費用につきましては、円安影響を大きく受けた人件費の増加があったものの、全般的に抑制でき、224,532百万円(前年同期比3.9%増)に留まり、当連結会計年度の営業利益は48,105百万円(前年同期比47.6%増)と大幅増益となりました。また、期初予想数値に対しては、売上高は想定為替レートよりも円安に推移したこともあり概ね想定通りの結果となりました。一方、 営業利益につきましては、費用面において想定為替レートよりも円安に推移したことにより人件費が想定以上となったことや、Pre-GAAPの好調による報酬も増加したこと等により、若干下回る結果となりました。当連結会計年度の経常利益は為替差益があったこと等により52,840百万円(前年同期比46.0%増)の増益となりました。親会社株主に帰属する当期純利益は昨年あった退職給付費用を中心としたリストラクチャリング関連費用がなくなったこと等により、34,358百万円(前年同期比220.2%増)の大幅な増益となりました。当社が重要な経営指標として意識しているPre-GAAP(繰延収益考慮前売上高)ベースの営業利益額は77,636百万円となり、前年同期に比べ24,563百万円増(前年同期比46.3%増)となりました。これは二桁成長したPre-GAAPに対し、コストは抑制が効き微増に留まったことによるものです。
② 業績見通し当社グループを取り巻く事業環境は短期的に大きく変動する傾向にあり、通期の業績予想について信頼性の高い数値を算出することは困難であると考えておりますが、当社グループの通期の業績については売上高の想定として、日本地域、アメリカズ地域、欧州地域については前年度比5%程度の増収、アジア・パシフィック地域は前年度比10%程度の増収と、全社合計で前年度比6%の増収を見込んでおります。また、費用につきましては全体コストは昨年実績より微増を見込んでおり、営業利益率は更に改善を想定しております。これらを勘案し、通期連結業績につきましては、以下の数値を予想しております。2025年12月期通期業績見通し(2025年1月1日~2025年12月31日)連結売上高 288,600百万円連結営業利益 60,300百万円連結経常利益 57,600百万円親会社株主に帰属する当期純利益 38,900百万円上記業績予想値の策定にあたって、想定しております為替レートの主要なものは下記の通りであります。1米ドル 154円1ユーロ 161円3
(2)財政状態に関する分析資産、負債及び純資産の状況当連結会計年度末の現金及び預金の残高は170,056百万円となり、前連結会計年度末に比べ77,800百万円と大幅に減少いたしました。主に現金及び預金が大幅に減少したことに加え、投資有価証券や有価証券も大幅に減少したこと等により、当連結会計年度末の総資産は前連結会計年度末に比べ92,312百万円減少の400,316百万円となりました。当連結会計年度末の負債は未払法人税等や未払費用が大幅に減少したものの、繰延収益が大幅に増加したこと等により前連結会計年度末に比べ2,664百万円増加の280,870百万円となりました。当連結会計年度末の純資産は、主に株主還元を目的とした配当金の支払いによる利益剰余金の大幅な減少と自己株式の取得による大幅な自己株式の増加等により前連結会計年度末に比べ94,977百万円減少の119,446百万円となりました。キャッシュ・フローの状況(単位:百万円)2024年12月期 2023年12月期 増減営業活動によるキャッシュ・フロー 46,781 57,227 △10,445投資活動によるキャッシュ・フロー 5,044 31,000 △25,956財務活動によるキャッシュ・フロー △130,900 △43,433 △87,466現金及び現金同等物に係る換算差額 5,200 8,827 △3,626現金及び現金同等物の増減額△73,873 53,622 △127,495(△減少)現金及び現金同等物の期首残高 261,265 207,643 53,622現金及び現金同等物の期末残高 187,392 261,265 △73,873
[キャッシュ・フローの概況]当連結会計年度の営業活動によるキャッシュ・フローは、前連結会計年度と比較して、10,445百万円収入が減少して46,781百万円のプラスとなりました。これは主に、未払金及び未払費用が減少したことによるものであります。投資活動によるキャッシュ・フローは、前連結会計年度と比較して、25,956百万円収入が減少して5,044百万円のプラスとなりました。これは主に、有価証券・投資有価証券の売却・償還による収入が減少したことによるものであります。また、財務活動によるキャッシュ・フローは、前連結会計年度と比較して、87,466百万円支出が増加して130,900百万円のマイナスとなりました。これは主に、配当金の支払額が増加したことによるものであります。これらの増減に現金及び現金同等物に係る換算差額を加えた結果、当連結会計年度の現金及び現金同等物の残高は187,392百万円となり、前連結会計年度末に比べて73,873百万円減少しました。(参考) キャッシュ・フロー関連指標の推移2020年12月期 2021年12月期 2022年12月期 2023年12月期 2024年12月期自己資本比率 49.7 52.1 48.2 43.0 29.2時価ベースの自己資本比率 219.4 212.3 181.5 207.9 281.0キャッシュ・フロー対有利子- – – – -負債比率インタレスト・カバレッジ・- 5,845.0 1,307.1 – -レシオ4(注) 自己資本比率 : (自己資本)÷(総資産)時価ベースの自己資本比率 : (株式時価総額)÷(総資産)キャッシュ・フロー対有利子負債比率 : (期末有利子負債)÷(営業キャッシュ・フロー)インタレスト・カバレッジ・レシオ : (営業キャッシュ・フロー)÷(利払い)*各指標はいずれも連結ベースの財務数値により計算しております。*「株式時価総額」は、期末株価終値 × 期末発行済株式数(自己株式控除後)により算出しております。*「営業キャッシュ・フロー」は、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。「有利子負債」は、連結貸借対照表上に計上されている負債のうち、利子を支払っている全ての負債を対象としております。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。
(3)利益配分に関する基本方針及び当期・次期の配当当社は事業成長に必要な投資をしたうえで発生する純利益について内部留保することなく全額株主還元することを基本方針としております。2024年に行った大幅な株主還元後も最低必要額を上回るキャッシュが増加していくことになるため、株主還元やM&Aを通じて資本効率を高めることを優先してまいります。当社グループはグローバルでビジネスを展開する関係で連結子会社の純利益を即時に親会社である当社の分配可能利益とさせることは困難な場合がありますが、その期に発生する子会社の純利益全額を、基本的に全ての連結子会社から毎年親会社である当社への配当金として速やかに集め、当社単体純利益を増加させることを通じて分配可能額を増加させるようにいたします。そして、その期の当社単体の分配可能額全額をその期の期末配当や翌期の自己株式取得を通じて、翌年に全て還元する方針といたします。なお、毎期の還元額につき従来の配当性向70%の配当額を維持する目標です。しかしながら上述の理由により配当性向70%に達しない期が発生する可能性があります。上記方針に則り、2024年12月期の期末配当は「親会社株主に帰属する当期純利益」34,358百万円の70.3%(総額ベース)に当たる24,158百万円(1株につき184円)を予定しております。なお、2025年に行う自己株式取得の具体的内容については今後決定していく予定です。
(4)事業等のリスク下記リスクのいずれかが発生すると、当社グループの事業または財務状態、経営成績に損害が与えられる恐れがあります。そのような場合、当社の株価が下落し、投資額の全部または一部が失われる恐れがあります。現時点で、当社グループが認識していない、または重要ではないと考えるリスク及び不確定要因も当社グループの事業に重要な影響を与える可能性があります。
1. 単一の事業領域に依存していることによる影響とリスクの可能性について多くの製品群を持つようなソフトウエア企業と違い、当社グループはその事業領域をウイルス対策分野を中心とするサイバーセキュリティ事業に集中し、連結売上高のほとんどをウイルス対策やその他のセキュリティ製品、サービスの販売に依存しています。当面はそのような状態が続くものと考えられる中、当社グループが属するサイバーセキュリティ業界は市場競争が激化しており、他の企業と手を組み新たなセキュリティ製品、サービスを提供するための戦略的提携に積極的な姿勢や、事業領域拡大のために他企業の買収を検討することで変化の激しい事業環境に備えています。当社グループは単一の事業領域に依存していることにより次のような多くのリスク要因や不確定要因が生じる可能性があります。・多くの費用及びその他経営資源を製品開発、マーケティングプロモーション、保守サポート等に費やした結果、当社グループの海外市場だけでなく当社グループ最大の売上高構成を占める日本市場にも売上高やマーケットシェアが低下する等事業戦略に影響が出る可能性・戦略的提携や買収から期待通りの収入が得られない可能性5・収入が得られる前に様々な要因により提携や買収が解消される可能性・ 買収先企業の顧客、仕入先、その他重要な業務上の関係者との既存の関係を維持できない可能性・ 買収先企業のオペレーションシステム、情報システムを効率的、効果的に統合できない可能性・ 当社グループのマネジメントリソースの分散化、希薄化・ 買収により取得した営業権等の資産の評価減により、利益が減少する可能性・ 企業買収の際に当社株式の新株発行を伴うような買収手段を採った場合、既存株主の持分が希薄化する可能性
2. 技術革新や業界の変化により当社グループの各種製品及びサービスが陳腐化してしまう可能性について当社グループが属しているサイバーセキュリティ業界は次のような特徴があります。・ 技術革新のスピードが速い・ 次々と新たなタイプのコンピュータウイルスやインターネット上の脅威が発生する・ 頻繁に製品のアップデートを行う必要がある・ ユーザニーズが変化しやすい・ 市場競争が急速に変化しているこれらの特徴は競業先企業が革新的な技術に基づき当社グループにおける各種製品及びサービスより優れたものを開発する可能性や、またはユーザが機能よりも低価格を求めて彼らの製品を選択する可能性、それによって当社グループの競争力が低下する可能性、当社グループの各種製品及びサービスが市場に受け入れられなくなる可能性の他、新しいコンピューティングやセキュリティ技術等が出現することで事業環境が変化する可能性があります。当社グループが速やかに且つ適切にそのような変化に対応できない場合には当社グループの事業、財政状態、経営成績に重大な影響を与える可能性があります。
3. ハードウエア製品の製造リスク、在庫リスクについて当社グループのハードウエア製品は、ISO等、世界的に認められている品質管理基準に従って各種製品の設計・製造をしている特定の製造業者にその製造を委託していますが、製造を委託していることにより当社グループが製造工程を適切にコントロールできない可能性や、当社グループの期待する生産体制を築けない可能性、委託製造業者が当社グループの注文通りに製品を生産できない可能性があります。当社グループではこうしたサプライチェーンリスクに対し、過去の販売実績及び将来の販売予想を慎重に分析し、十分なバッファを設けて製品の在庫を準備する等、継続的な供給を保証するための対策をはかっておりますが、上記の要因によりユーザからの注文キャンセル等による機会損失や、また、当社グループ製品の製造に必要な部品が調達できないときも同様の理由により機会損失が発生する可能性があり、そのような場合、当社グループの財政状況、経営成績に影響を与える可能性があります。
4. 信頼の失墜について当社グループは、ネットワークへの不正アクセス、サイバー攻撃、データ搾取、改竄破壊等を行う者によって引き起こされるサイバーセキュリティリスクや、当社グループの技術情報や個人情報等を当社グループ関係者が持ち出し流失または不正利用する可能性、当社グループの各種セキュリティ製品による誤検知または検知不可等のシステムリスク、加えて、当社グループの各種製品のバグや脆弱性を含む欠陥等により顧客に損害を与える可能性等により、他の会社よりも特に信用面において重大な影響を受けることが考えられます。当社グループでは情報セキュリティガバナンスを統括するグローバルチーフ・インフォメーション・セキュリティ・オフィサー(CISO)を設置し、セキュリティインシデントに対応する組織としてCSIRT(Computer Security IncidentResponse Team:コンピュータセキュリティインシデント対応チーム)を構築・運用している他、リスクレベルが全世界に関わる事象においてはグローバルの危機管理体制と連携しながら全社を挙げて危機対応を行う体制を敷いており、日本本社においてはSWATといわれるクライシスマネジメント体制など包括的にリスクを可視化し、定期的に経営層でレビューし適切な対応が迅速に取れる体制を構築しております。また、情報セキュリティマネジメントシステムの国際規格「ISO27001」及びJIS Q 15001(プライバシーマーク)を取得6し、業務委託先または従業員との間で機密保持目的の契約の締結、情報管理規定の整備、社員及び委託先への教育や周知徹底、インフラのセキュリティ強化、社内情報システムへの外部からの侵入防止対策も講じる等、管理の強化・徹底と漏洩の防止に努める他、提供する製品やサービスには事前に適切なテストを行っているだけでなく、FIPS 140-2やPCIDSS Level 1をはじめ各種外部機関による認証・認定を取得した製品・サービスを提供しています。しかしながらこれらの措置をとっていても上記リスクを防げない可能性があります。このような事態が発生した場合、当社グループの信用が著しく失墜するだけでなく、当社グループのウイルス対策やその他セキュリティ製品の導入を後退させる可能性や、技術上のトラブルの解決等に要するコストが発生する可能性、更に当社グループの企業秘密の漏洩、損壊等の損失を被る可能性の他、信用回復するまでの間、事業が停滞する可能性があります。加えて当社グループに対して訴訟が提起され巨額の損害賠償請求が認められた場合には、当社グループの事業に重大な影響を及ぼす他、当社グループの財政状態、経営成績に重大な影響を与える可能性があります。
5. 当社グループの各種製品及びサービスを取り扱う中間販売業者に関連するリスクについて当社グループの各種製品及びサービスの多くは、競合先企業の製品及びサービスも同時に取り扱っている中間販売業者を経由して販売されており、当社グループの各種製品及びサービスの販売に注力してもらうよう努力をしていますが、競合先企業の製品販売に注力する可能性がある他、中間販売業者は当社グループの各種製品及びサービスを返品する可能性があります。また、当社グループは中間販売業者の財政状態や売掛金の回収可能性について定期的にレビューを行い、貸倒引当金を計上していますが、中間販売業者自体の財政状態が悪化した場合、その状態によっては実際の貸倒額が引当金の額を超過する等、当社グループの売掛金回収に悪影響を及ぼす可能性があります。そのような場合には当社グループの財政状況や経営成績に重大な影響を与える可能性があります。
6. 事業の成長に対する経営管理体制の対応について当社グループの事業領域は拡大をしており、その成長を支えるマネジメントや従業員等の人的リソースは限られるため、今後も成長を持続させていくために次の点について増強、整備しております。・ 新たな人材の獲得、確保並びに従業員に対する教育研修、業務に対する動機づけ・ 新たな従業員を当社グループのオペレーションに効果的に融合させること・ オペレーションシステム、会計システム等の情報システムの整備・ 経営及び管理体制の有効活用今後、事業の拡大に対し、当社グループの組織体制や管理体制が不十分なものになる可能性があり、そのような場合には次のようなリスクがあります。・ ユーザにタイムリーな製品の開発及び効果的なサービスを提供できない可能性・ 適切な会計情報システム、会計管理システムが構築できない可能性・ 新たなマーケットへの進出や市場競争に対する対応が適切に行えない可能性
7. 人材について当社グループが属するサイバーセキュリティ業界は市場競争が激化しています。そのような中、優秀な人材の確保は競合各社とも技術革新を支える重要な課題となっており、同時に人材の流出についても対策が必要となっています。当社グループでは今後も事業の成長を持続させていくために新たな人材の獲得、確保並びに従業員に対する教育研修、業務に対する動機づけについて増強、整備しております。また全ての従業員との間で機密保持及び競業避止目的の契約を締結し、人材や技術情報等の流出の対策を図っております。しかしながらこれらの措置をとっていても主要な技術者並びに人材が流出する可能性や当社グループの技術や戦略等の重要な情報が流出することを防げない可能性や、当社グループの技術と類似した技術の開発を防ぐことができない可能性、また、当社グループにおける想定以上の離職や人材採用において計画通りの人員採用ができない場合は、業務が遂行できず当社グループの事業を停滞させる可能性があります。加えて、現在、当社グループの従業員の53.7%は新興諸国を含めたアジア圏で構成されています。7これらの地域におけるインフレや賃金上昇は当社グループの人件費を急激に増加させる可能性があり、当社グループの事業、経営成績、財政状態に影響を与える可能性があります。
8. 当社グループの四半期決算数値の変動が株価に与える影響について当社グループの四半期決算数値のトレンドは、本リスク情報に挙げたあらゆる要因によって、中長期的な経営成績のトレンドと異なる傾向を示したり、当社グループの四半期決算の数値が変動したりする可能性があります。また当社グループの四半期決算の数値は、アナリスト等が予想した期待値を下回る可能性があり、そのような場合には当社株価は下落する可能性があります。
9. 為替並びに金融市場の変動が当社グループの経営成績に与える影響について当社グループの連結決算の報告通貨は日本円ですが、海外子会社の事業活動はそれぞれの地域の通貨を使用しており、当社グループの連結売上高及び費用の多くの部分は、USドル、ユーロ、アジア諸通貨等、日本円以外の通貨から成ります。今後当社グループが日本以外の地域で連結売上高を拡大した場合は、これらの通貨と日本円との為替レートの変動の影響がより大きくなり、当社グループの経営成績が影響を受ける可能性があります。また、当社グループは、効率的な資金運用の目的から有価証券・投資有価証券を保有しており、それらの中には外貨建の有価証券も一部含まれているため、為替相場の変動による影響と併せて金融市場が大幅に変動した場合も、それら保有有価証券の価値に影響を受ける可能性があり、相応の評価損を計上する等、当社グループの業績に重大な影響を与える可能性があります。
10. 主要な経営陣について当社グループはCEOのエバ・チェンを始めとする主要な経営陣に多くを依存しています。今後もこれらの経営陣が当社グループに在籍し続けるという保証はありません。もしこれらの経営陣が当社グループを離れた場合には、当社グループの事業、経営成績、財政状態に影響を与える可能性があります。また、当社グループの役職員や関係者が法令違反を行った場合、当社グループの信用が毀損され当社グループの経営成績に影響を与える可能性があります。
11. 法令違反または法令等の改正による影響について当社グループが行なう事業は、それぞれの国において各種法令等による規制を受けます。これらの法令等が遵守されなかった場合、行政指導、罰則等の適用を受け、当社グループの経営成績が影響を受ける可能性があります。更に、法令等の改正により、当社グループの製品またはサービスに関して規制や制限が強化され、当該対応による費用がかかる可能性があり、当社グループの経営成績に重大な影響を及ぼす可能性があります。
12. 当社グループのユーザについて当社グループの各種製品やサービスの購入は、企業ユーザにとっては資本的支出になるものと考えられます。企業ユーザによっては当社グループの各種製品やサービスの購入は緊急を要するものではない場合があり、企業ユーザの業績見通しの悪化や経済状況の悪化等により、当社グループの各種製品やサービス購入のキャンセルや時期の延期等が発生する可能性があります。このようなキャンセルや購入時期の延期は当社グループの経営成績に影響を及ぼす可能性があります。企業ユーザにかかわらず、当社グループの全ユーザにとって当社グループの製品及びサービスは、ネットワークやコンピュータを不正プログラムやインターネット上の脅威から守ることを目的としていますが、仮に当社グループ製品及びサービスを使用していたにも関わらず、ユーザが上記のような脅威により何らかの被害を受けた場合や、それら製品及びサービスが明示している機能を果たさなかった場合は、返品および返品に伴う返金が発生する可能性、損害賠償の訴えが提起される可能性があります。また、当社グループは各種製品の出荷もしくは、パターンファイルの提供に際し、事前に適切なテストを行っておりますが、当社グループの各種製品のバグや脆弱性を含む欠陥、不完全なパターンファイルの提供等によりユーザのコンピュータやネットワーク環境、各種端末等に障害が発生した場合、または、ハードウエア製品の欠陥等により、人の生8命、身体又は財産に損害が及んだ場合には、当社グループの判断により、製品を回収する可能性や当該ユーザからの訴えが提起される可能性があります。当社グループの各種製品の使用規約やライセンス契約には免責事項及び当社グループの責任の及ぶ範囲についての条項を明記し、また、製造物責任賠償については保険に加入していますが、国や地域、状況によってはこれらの条項が有効とされない場合もあります。当社グループに対して、訴訟が提起され、裁判所において、損害賠償請求、慰謝料等が認められた場合、また当社グループの判断により、製品を回収する場合には、当社グループの事業の他、財政状況や経営成績に重大な影響を及ぼす可能性があります。
13. 知的財産権に関する影響について当社グループの事業は、当社グループが所有する知的財産権に多くを依存しています。当社グループがこれらの権利を保護できず、競合先企業が当社グループの技術を使用した場合には、当社グループの事業に影響を与える可能性があります。今後これ以上特許数が増加しない可能性や、これらの特許を有効に保護できない可能性があります。ユーザとの間では知的所有権に関する条項の入ったライセンス契約をし、全ての従業員との間では機密保持及び競業避止目的の契約をそれぞれ締結し、当社グループの高度機密情報にはアクセス制限を行う等、技術や戦略等の重要な情報の流出や類似した技術の開発を防ぐよう可能な限りの対策をとっております。しかしながらこれらの措置をとっていても当社グループの技術の不正使用を防げない可能性や、当社グループの技術と類似した技術の開発を防ぐことができない可能性があります。また、当社グループが第三者の知的財産権を侵害した場合、製品またはサービスの販売差し止め、損害賠償金の支払い、ライセンス契約の締結に伴うロイヤルティの支払いが生ずる可能性があります。その他、従業員の職務発明に対する対価に関して、従業員から訴訟の提起を受ける可能性があり、敗訴した場合には、当該従業員に対して、さらなる対価の支払いが発生する可能性があります。
14. 電力不足、地震等の自然災害、地政学的リスク、感染症ウイルス等による影響について当社グループでは、特定の地域、顧客、サプライチェーン、商品やサービス等に依存しない経営体制によってリスクの分散に努め、更にサービス提供基盤については事業継続マネジメントのもとリカバリー対策(事業継続マネジメント)を取っており、計測性を維持するための仕組みとプロセスを導入した上で定期的な訓練を実施し安定的に事業を継続できるよう対策しておりますが、当社グループの事業は、電力不足、地震等の自然災害、地球温暖化等に起因する豪雨、洪水、森林火災等の気候変動による災害、地政学的リスク、感染症ウイルス等により多大な損失を被る可能性があります。これらの事象は予測が困難であり、当社グループの設備、施設等に対する被害額を推測することは出来ず、また万全な対策を講じても、被害を限定させることは出来ない可能性があるため、当社グループの業務を停止せざるを得なくなる可能性や当社グループの事業に重大な影響を与える可能性があります。更に感染症ウイルスの蔓延や、テロ行為その他の地政学的リスク等は、当社グループが活動を展開している国や地域の経済情勢に影響を与える可能性があります。このような状況が続いた場合には、当社グループの財政状態、経営成績に影響を与える可能性があります。
15. 当社株式の投資家が投資損失を被る可能性や当社株式を売却できない可能性があることについて当社株式は東京証券取引所プライム市場に上場されております。近年の日本の証券市場の株価及びその取引高は大きく変動しておりますが、一般にハイテク企業、インターネット関連企業の株価は特に大きく変動する傾向にあり、当社株式の株価及び出来高もまた大きく変動し、今後も当社株価は大きく変動する傾向が続く可能性があります。また、同市場では値幅制限があるため、投資家が株式を売却する意向を持っていても制限幅を超えるような株価での売却はできない可能性があります。9
通期 2025年12月期
出典: トレンドマイクロ 2025年12月期 決算短信〔日本基準〕、開示日 2026年2月18日
1.経営成績・財政状態に関する分析(1)経営成績に関する分析①当期の概況(単位:百万円)税金等調整前親会社株主に帰属する売上高 営業利益 経常利益当期純利益 当期純利益2025年275,984 57,777 53,980 52,331 34,52312月期2024年272,638 48,105 52,840 55,580 34,35812月期増減率(%) 1.2% 20.1% 2.2% -5.8% 0.5%(単位:百万円)売上高2025年12月期 2024年12月期 増減率日本 87,840 85,756 2.4%アメリカズ地域 55,187 58,827 -6.2%欧州地域 61,439 58,546 4.9%アジア・パシフィック地域 71,516 69,507 2.9%合計 275,984 272,638 1.2%当連結会計年度(自 2025年1月1日 至 2025年12月31日)における世界経済は、米国の通商政策等が不透明感を高め、各国の金融政策が景気へ与える影響不安や地政学的リスクのあるなか推移いたしました。新たな地政学リスクの発生や金融資本市場の変動等による不確実性も高まっており、今後の世界経済の見通しはより不透明になりつつあります。情報産業につきましては、クラウドコンピューティングやAIが引き続き浸透し、2026年の世界におけるAI支出は前年比44%増の2.5兆ドルになると予測されています。加えてこうしたAIがソフトウェアをはじめとする企業のIT投資を牽引することによって、2026年の世界におけるIT支出額は前年比9.8%増の6.08兆ドルと、初の6兆ドル超えに達すると見込まれています。セキュリティ業界におきましては、AIの進化、地政学的リスクやグローバリズムの分断、サプライチェーンの複雑化などにより攻撃の速度や規模が更にまして行く中、引き続き国家機関等を狙ったサイバー攻撃、企業の機密情報の漏洩の被害、暗号資産の流出等をはじめとする特定の企業や組織を狙う標的型攻撃や、ランサムウェア等のサイバー攻撃が目立った他、AIの普及に伴う新たなセキュリティリスクも顕在化しはじめ、企業や個人において高いセキュリティ意識が一層問われる状況となっています。このような環境下、当社グループの経営状況は、以下のようなものでありました。日本地域につきましては、法人向けビジネスはプラス成長となりました。セキュリティプラットフォームTrendVision One ™ (以下、Vision One)を背景に、AI活用次世代SOC関連セキュリティが大きく伸長した他、ネットワーク関連セキュリティも伸長し同地域の法人向けビジネスを牽引しました。個人向けビジネスは携帯電話ショップでの販売は成長継続しましたがPC向けセキュリティは低調でした。その結果、同地域の売上高は87,840百万円(前年同期比2.4%増)と増収となりました。アメリカズ地域につきましては、法人向けビジネスは現地通貨ベースでは前年比フラットとなりました。米国の関税政策をめぐる先行き不透明感の高まりに起因する新たなセキュリティ投資への抑制傾向の他、米国の政府効率化省2(DOGE)の取り組みや政府機関の一時閉鎖による影響を受けるなど一年を通して全般的に不調でした。一方、個人向けビジネスは新たなECビジネスパートナーへの変更に伴う影響等によりマイナスとなりました。加えて円高影響も大きく受け、その結果、同地域の売上高は55,187百万円(前年同期比6.2%減) と減収となりました。欧州地域につきましては、クラウド関連セキュリティやエンドポイント関連セキュリティは振るわなかったものの、Vision Oneを背景にAI活用次世代SOC関連セキュリティは伸長しました。加えて円安の影響も受け、その結果、同地域の売上高は61,439百万円(前年同期比4.9%増)と増収となりました。アジア・パシフィック地域につきましては、Vision Oneを背景にAI活用次世代SOC関連セキュリティが特に大きく貢献したほかメール関連セキュリティも伸長しました。一方で個人向けビジネスは新たなECビジネスパートナーへの変更に伴う影響等によりマイナスとなりました。地域的には中東、台湾、シンガポールが同地域の売上を牽引しました。円高影響を大きく受けたものの、同地域の売上高は71,516百万円(前年同期比2.9%増)と増収となりました。その結果、当社グループ全体の当連結会計年度における売上高は275,984百万円(前年同期比1.2%増)と増収となりました。一方費用につきましては、人件費をはじめ外注費が大きく減少する等、全般的に抑制できた結果、売上原価並びに販売費及び一般管理費の合計費用は218,207百万円(前年同期比2.8%減)と減少し、当連結会計年度の営業利益は57,777百万円(前年同期比20.1%増)と増益となりました。また、期初予想数値に対しては、売上高はアジア・パシフィック地域やアメリカズ地域が想定を大きく下回る結果となりました。一方、 営業利益につきましては、費用面においても人件費や外注費を中心に全般的に想定を大きく下回ったことから、売上高の下ブレを相当程度カバーでき、若干の下ブレに留めることができました。当連結会計年度の経常利益は前年の大きな為替差益に比し、逆に大きな為替差損が発生するなどの営業外損益の悪化がありましたが53,980百万円(前年同期比2.2%増)と増益となりました。親会社株主に帰属する当期純利益は法人税、住民税及び事業税は大幅に減少したものの、持分変動利益がなくなったことに加え、退職給付費用があったこと等により、34,523百万円(前年同期比0.5%増)と微増益になりました。当社が重要な経営指標として意識しているPre-GAAP(繰延収益考慮前売上高)ベースの営業利益は80,799百万円となり、前年同期に比べ3,163百万円増加(前年同期比4.1%増)となりました。これは法人向けビジネスにおけるアメリカズ地域の低調と、個人向けビジネスにおける新たなECビジネスパートナーへの変更に伴う影響等を背景としたPre-GAAPは微減だったものの、売上原価並びに販売費及び一般管理費の合計費用が全般的に抑制されたことによるものです。3
② 業績見通し当社グループを取り巻く事業環境は短期的に大きく変動する傾向にあり、通期の業績予想について信頼性の高い数値を算出することは困難であると考えておりますが、当社グループの通期の業績については売上高の想定として、日本地域は前年度比一桁台前半の増加、アメリカズ地域、欧州地域については前年度比10%程度の増加、アジア・パシフィック地域は前年度比10%半ばの増加と、全社合計で前年度比9%の増収を見込んでおります。また、費用につきましては今期は全体コストは売上高増加率よりも若干高い増加率を見込んでおり、営業利益率は一時的に若干の悪化と見込んでおります。これらを勘案し、通期連結業績につきましては、以下の数値を予想しております。2026年12月期通期業績見通し(2026年1月1日~2026年12月31日)連結売上高 301,500百万円連結営業利益 56,400百万円連結経常利益 55,100百万円親会社株主に帰属する当期純利益 36,600百万円上記業績予想値の策定にあたって、想定しております為替レートの主要なものは下記の通りであります。1米ドル 156円1ユーロ 183円4
(2)財政状態に関する分析資産、負債及び純資産の状況当連結会計年度末の現金及び預金の残高は220,092百万円となり、前連結会計年度末に比べ50,035百万円と大幅に増加いたしました。有価証券が大きく減少したものの、主に現金及び預金が大幅に増加したこと等により、当連結会計年度末の総資産は前連結会計年度末に比べ21,922百万円増加の422,238百万円となりました。当連結会計年度末の負債は繰延収益が大幅に増加したこと等により前連結会計年度末に比べ10,241百万円増加の291,111百万円となりました。当連結会計年度末の純資産は、自己株式の取得による大幅な自己株式の増加のほか、配当金の支払いがあったものの、利益剰余金の大幅な増加並びに為替換算調整勘定の増加等により前連結会計年度末に比べ11,680百万円増加の131,126百万円となりました。キャッシュ・フローの状況(単位:百万円)2025年12月期 2024年12月期 増減営業活動によるキャッシュ・フロー 64,637 46,781 17,855投資活動によるキャッシュ・フロー 759 5,044 △4,284財務活動によるキャッシュ・フロー △27,467 △130,900 103,433現金及び現金同等物に係る換算差額 5,136 5,200 △64現金及び現金同等物の増減額43,066 △73,873 116,939(△減少)現金及び現金同等物の期首残高 187,392 261,265 △73,873現金及び現金同等物の期末残高 230,458 187,392 43,066
[キャッシュ・フローの概況]当連結会計年度の営業活動によるキャッシュ・フローは、前連結会計年度と比較して、17,855百万円収入が増加して64,637百万円のプラスとなりました。これは主に、未払金及び未払費用が増加したことによるものであります。投資活動によるキャッシュ・フローは、前連結会計年度と比較して、4,284百万円収入が減少して759百万円のプラスとなりました。これは主に、有価証券・投資有価証券の売却・償還による収入が減少したことによるものであります。また、財務活動によるキャッシュ・フローは、前連結会計年度と比較して、103,433百万円支出が減少して27,467百万円のマイナスとなりました。これは主に、配当金の支払額が減少したことによるものであります。これらの増減に現金及び現金同等物に係る換算差額を加えた結果、当連結会計年度の現金及び現金同等物の残高は230,458百万円となり、前連結会計年度末に比べて43,066百万円増加しました。5(参考) キャッシュ・フロー関連指標の推移2021年12月期 2022年12月期 2023年12月期 2024年12月期 2025年12月期自己資本比率 52.1 48.2 43.0 29.2 30.2時価ベースの自己資本比率 212.3 181.5 207.9 281.0 201.2キャッシュ・フロー対有利子- – – – -負債比率インタレスト・カバレッジ・5,845.0 1,307.1 – – -レシオ(注) 自己資本比率 : (自己資本)÷(総資産)時価ベースの自己資本比率 : (株式時価総額)÷(総資産)キャッシュ・フロー対有利子負債比率 : (期末有利子負債)÷(営業キャッシュ・フロー)インタレスト・カバレッジ・レシオ : (営業キャッシュ・フロー)÷(利払い)*各指標はいずれも連結ベースの財務数値により計算しております。*「株式時価総額」は、期末株価終値 × 期末発行済株式数(自己株式控除後)により算出しております。*「営業キャッシュ・フロー」は、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。「有利子負債」は、連結貸借対照表上に計上されている負債のうち、利子を支払っている全ての負債を対象としております。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。
(3)利益配分に関する基本方針及び当期・次期の配当当社は事業成長に必要な投資をしたうえで発生する純利益について内部留保することなく全額株主還元することを基本方針としております。2024年に行った大幅な株主還元後も最低必要額を上回るキャッシュが増加していくことになるため、株主還元やM&Aを通じて資本効率を高めることを優先してまいります。当社グループはグローバルでビジネスを展開する関係で連結子会社の純利益を即時に親会社である当社の分配可能利益とさせることは困難な場合がありますが、その期に発生する子会社の純利益全額を、基本的に全ての連結子会社から毎年親会社である当社への配当金として速やかに集め、当社単体純利益を増加させることを通じて分配可能額を増加させるようにいたします。そして、その期の当社単体の分配可能額全額をその期の期末配当や翌期の自己株式取得を通じて、翌年に全て還元する方針といたします。なお、毎期の還元額につき従来の配当性向70%の配当額を維持する目標です。しかしながら上述の理由により配当性向70%に達しない期が発生する可能性があります。上記方針に則り、2025年12月期の期末配当は「親会社株主に帰属する当期純利益」34,523百万円の70.0%(総額ベース)に当たる24,175百万円(1株につき185円)を予定しております。なお、2026年に行う自己株式取得の具体的内容については今後決定していく予定です。
(4)事業等のリスク下記リスクのいずれかが発生すると、当社グループの事業または財務状態、経営成績に損害が与えられる恐れがあります。そのような場合、当社の株価が下落し、投資額の全部または一部が失われる恐れがあります。現時点で、当社グループが認識していない、または重要ではないと考えるリスク及び不確定要因も当社グループの事業に重要な影響を与える可能性があります。
1. 単一の事業領域に依存していることによる影響とリスクの可能性について多くの製品群を持つようなソフトウエア企業と違い、当社グループはその事業領域をウイルス対策分野を中心とするサイバーセキュリティ事業に集中し、連結売上高のほとんどをウイルス対策やその他のセキュリティ製品、サービスの販売に依存しています。当面はそのような状態が続くものと考えられる中、当社グループが属するサイバーセキュリティ業界は市場競争が激化しており、他の企業と手を組み新たなセキュリティ製品、サービスを提供するための戦略的提6携に積極的な姿勢や、事業領域拡大のために他企業の買収を検討することで変化の激しい事業環境に備えています。当社グループは単一の事業領域に依存していることにより次のような多くのリスク要因や不確定要因が生じる可能性があります。・多くの費用及びその他経営資源を製品開発、マーケティングプロモーション、保守サポート等に費やした結果、当社グループの海外市場だけでなく当社グループ最大の売上高構成を占める日本市場にも売上高やマーケットシェアが低下する等事業戦略に影響が出る可能性・戦略的提携や買収から期待通りの収入が得られない可能性・収入が得られる前に様々な要因により提携や買収が解消される可能性・ 買収先企業の顧客、仕入先、その他重要な業務上の関係者との既存の関係を維持できない可能性・ 買収先企業のオペレーションシステム、情報システムを効率的、効果的に統合できない可能性・ 当社グループのマネジメントリソースの分散化、希薄化・ 買収により取得した営業権等の資産の評価減により、利益が減少する可能性・ 企業買収の際に当社株式の新株発行を伴うような買収手段を採った場合、既存株主の持分が希薄化する可能性
2. 技術革新や業界の変化により当社グループの各種製品及びサービスが陳腐化してしまう可能性について当社グループが属しているサイバーセキュリティ業界は次のような特徴があります。・ 技術革新のスピードが速い・ 次々と新たなタイプのコンピュータウイルスやインターネット上の脅威が発生する・ 頻繁に製品のアップデートを行う必要がある・ ユーザニーズが変化しやすい・ 市場競争が急速に変化しているこれらの特徴は競業先企業が革新的な技術に基づき当社グループにおける各種製品及びサービスより優れたものを開発する可能性や、またはユーザが機能よりも低価格を求めて彼らの製品を選択する可能性、それによって当社グループの競争力が低下する可能性、当社グループの各種製品及びサービスが市場に受け入れられなくなる可能性の他、新しいコンピューティングやセキュリティ技術等が出現することで事業環境が変化する可能性があります。当社グループが速やかに且つ適切にそのような変化に対応できない場合には当社グループの事業、財政状態、経営成績に重大な影響を与える可能性があります。
3. ハードウエア製品の製造リスク、在庫リスクについて当社グループのハードウエア製品は、ISO等、世界的に認められている品質管理基準に従って各種製品の設計・製造をしている特定の製造業者にその製造を委託していますが、製造を委託していることにより当社グループが製造工程を適切にコントロールできない可能性や、当社グループの期待する生産体制を築けない可能性、委託製造業者が当社グループの注文通りに製品を生産できない可能性があります。当社グループではこうしたサプライチェーンリスクに対し、過去の販売実績及び将来の販売予想を慎重に分析し、十分なバッファを設けて製品の在庫を準備する等、継続的な供給を保証するための対策をはかっておりますが、上記の要因によりユーザからの注文キャンセル等による機会損失や、また、当社グループ製品の製造に必要な部品が調達できないときも同様の理由により機会損失が発生する可能性があり、そのような場合、当社グループの財政状況、経営成績に影響を与える可能性があります。
4. 信頼の失墜について当社グループは、ネットワークへの不正アクセス、サイバー攻撃、データ搾取、改竄破壊等を行う者によって引き起こされるサイバーセキュリティリスクや、当社グループの技術情報や個人情報等を当社グループ関係者が持ち出し流失または不正利用する可能性、当社グループの各種セキュリティ製品による誤検知または検知不可等のシステムリスク、加えて、当社グループの各種製品のバグや脆弱性を含む欠陥等により顧客に損害を与える可能性等により、他の会社よりも特に信用面において重大な影響を受けることが考えられます。また、これらの影響により当社グループの売上や事7業の成長に影響を及ぼす可能性があります。当社グループでは情報セキュリティガバナンスを統括するチーフ・インフォメーション・セキュリティ・オフィサー(CISO)を設置し、セキュリティインシデントに対応する組織としてCSIRT(Computer Security Incident ResponseTeam:コンピュータセキュリティインシデント対応チーム)を構築・運用している他、リスクレベルが全世界に関わる事象においてはグローバルの危機管理体制と連携しながら全社を挙げて危機対応を行う体制を敷いており、日本本社においてはSWATといわれるクライシスマネジメント体制など包括的にリスクを可視化し、定期的に経営層でレビューし適切な対応が迅速に取れる体制を構築しております。また、情報セキュリティマネジメントシステムの国際規格「ISO27001」及び「JIS Q 15001」(プライバシーマーク)を取得し、業務委託先または従業員との間で機密保持目的の契約の締結、情報管理規定の整備、社員及び委託先への教育や周知徹底、インフラのセキュリティ強化、社内情報システムへの外部からの侵入防止対策も講じる等、管理の強化・徹底と漏洩の防止に努める他、提供する製品やサービスには事前に適切なテストを行っているだけでなく、FIPS 140-2やPCI DSS、FedRAMPをはじめ各種外部機関による認証・認定を取得した製品・サービスを提供しています。加えて当社グループでは、コンプライアンス、セキュリティおよびサステナビリティにかかる当社のリスクおよび課題等を統括する組織として、当社の代表取締役を委員長とする「コンプライアンス・セキュリティ・サステナビリティ委員会」を設置しており、半期に1度以上、また、必要に応じ臨時に開催することで、リスクや課題について協議しております。しかしながらこれらの措置をとっていても上記リスクを防げない可能性があります。このような事態が発生した場合、当社グループの信用が著しく失墜するだけでなく、当社グループのウイルス対策やその他セキュリティ製品の導入を後退させる可能性や、技術上のトラブルの解決等に要するコストが発生する可能性、更に当社グループの企業秘密の漏洩、損壊等の損失を被る可能性の他、信用回復するまでの間、事業が停滞する可能性があります。加えて当社グループに対して訴訟が提起され巨額の損害賠償請求が認められた場合には、当社グループの事業に重大な影響を及ぼす他、当社グループの財政状態、経営成績に重大な影響を与える可能性があります。
5. 当社グループの各種製品及びサービスを取り扱う中間販売業者に関連するリスクについて当社グループの各種製品及びサービスの多くは、競合先企業の製品及びサービスも同時に取り扱っている中間販売業者を経由して販売されており、当社グループの各種製品及びサービスの販売に注力してもらうよう努力をしていますが、競合先企業の製品販売に注力する可能性がある他、中間販売業者は当社グループの各種製品及びサービスを返品する可能性があります。また、当社グループは中間販売業者の財政状態や売掛金の回収可能性について定期的にレビューを行い、貸倒引当金を計上していますが、中間販売業者自体の財政状態が悪化した場合、その状態によっては実際の貸倒額が引当金の額を超過する等、当社グループの売掛金回収に悪影響を及ぼす可能性があります。そのような場合には当社グループの財政状況や経営成績に重大な影響を与える可能性があります。
6. 事業の成長に対する経営管理体制の対応について当社グループの事業領域は拡大をしており、その成長を支えるマネジメントや従業員等の人的リソースは限られるため、今後も成長を持続させていくために次の点について増強、整備しております。・ 新たな人材の獲得、確保並びに従業員に対する教育研修、業務に対する動機づけ・ 新たな従業員を当社グループのオペレーションに効果的に融合させること・ オペレーションシステム、会計システム等の情報システムの整備・ 経営及び管理体制の有効活用今後、事業の拡大に対し、当社グループの組織体制や管理体制が不十分なものになる可能性があり、そのような場合には次のようなリスクがあります。・ ユーザにタイムリーな製品の開発及び効果的なサービスを提供できない可能性・ 適切な会計情報システム、会計管理システムが構築できない可能性・ 新たなマーケットへの進出や市場競争に対する対応が適切に行えない可能性8
7. 人材について当社グループが属するサイバーセキュリティ業界は市場競争が激化しています。そのような中、優秀な人材の確保は競合各社とも技術革新を支える重要な課題となっており、同時に人材の流出についても対策が必要となっています。当社グループでは今後も事業の成長を持続させていくために新たな人材の獲得、確保並びに従業員に対する教育研修、業務に対する動機づけについて増強、整備しております。また全ての従業員との間で機密保持及び競業避止目的の契約を締結し、人材や技術情報等の流出の対策を図っております。しかしながらこれらの措置をとっていても主要な技術者並びに人材が流出する可能性や当社グループの技術や戦略等の重要な情報が流出することを防げない可能性や、当社グループの技術と類似した技術の開発を防ぐことができない可能性、また、当社グループにおける想定以上の離職や人材採用において計画通りの人員採用ができない場合は、業務が遂行できず当社グループの事業を停滞させる可能性があります。加えて、現在、当社グループの従業員の54.1%は新興諸国を含めたアジア圏で構成されています。これらの地域におけるインフレや賃金上昇は当社グループの人件費を急激に増加させる可能性があり、当社グループの事業、経営成績、財政状態に影響を与える可能性があります。
8. AI活用に関するリスクAIの活用拡大に伴い、当社グループのデータセンタ等における電力消費量及び水使用量が増加し、温室効果ガス(GHG)排出量が増大する可能性があります。かかる場合、当社グループにおいて、環境対応に係るコストの増加、環境規制等への対応負担の増加、並びに社会的評価の低下等が生じ、当社グループの業績及び財政状態に影響を及ぼす可能性があります。また、AIに関する専門知識を有する人材の継続的な確保及び育成は、競合各社においても重要な課題となっており、当社グループを取り巻く採用環境は一層競争が激化しております。加えて、当社グループにおける人材の流出防止も重要な課題となっております。これらにより、必要な人材の採用・育成が計画どおりに進捗しない場合、当社グループの中長期的な競争力の低下を通じて、当社グループの業績に影響を及ぼす可能性があります。一方で、当社グループは、事業領域の拡大及び技術革新への対応等を通じて事業の継続的な成長を実現するため、従前より機械学習及びAIの活用・導入を進めております。AI技術の進展は著しく、そうした革新的技術を活用することで当社グループのセキュリティに関する知見及び技術を活用した製品・ソリューションの提供を通じた売上拡大を図ると共に、ユーザにおけるセキュリティ対策の高度化及び電力消費量の低減を含む効率化に資する取り組みを推進しております。
9. 当社グループの四半期決算数値の変動が株価に与える影響について当社グループの四半期決算数値のトレンドは、本リスク情報に挙げたあらゆる要因によって、中長期的な経営成績のトレンドと異なる傾向を示したり、当社グループの四半期決算の数値が変動したりする可能性があります。また当社グループの四半期決算の数値は、アナリスト等が予想した期待値を下回る可能性があり、そのような場合には当社株価は下落する可能性があります。
10. 為替並びに金融市場の変動が当社グループの経営成績に与える影響について当社グループの連結決算の報告通貨は日本円ですが、海外子会社の事業活動はそれぞれの地域の通貨を使用しており、当社グループの連結売上高及び費用の多くの部分は、USドル、ユーロ、アジア諸通貨等、日本円以外の通貨から成ります。今後当社グループが日本以外の地域で連結売上高を拡大した場合は、これらの通貨と日本円との為替レートの変動の影響がより大きくなり、当社グループの経営成績が影響を受ける可能性があります。また、当社グループは、効率的な資金運用の目的から有価証券・投資有価証券を保有しており、それらの中には外貨建の有価証券も一部含まれているため、為替相場の変動による影響と併せて金融市場が大幅に変動した場合も、それら保有有価証券の価値に影響を受ける可能性があり、相応の評価損を計上する等、当社グループの業績に重大な影響を与える可能性があります。9
11. 主要な経営陣について当社グループはCEOのエバ・チェンを始めとする主要な経営陣に多くを依存しています。今後もこれらの経営陣が当社グループに在籍し続けるという保証はありません。もしこれらの経営陣が当社グループを離れた場合には、当社グループの事業、経営成績、財政状態に影響を与える可能性があります。また、当社グループの役職員や関係者が法令違反を行った場合、当社グループの信用が毀損され当社グループの経営成績に影響を与える可能性があります。
12. 法令違反または法令等の改正による影響について当社グループが行う事業は、それぞれの国において各種法令等による規制を受けます。これらの法令等が遵守されなかった場合、行政指導、罰則等の適用を受け、当社グループの経営成績が影響を受ける可能性があります。更に、法令等の改正により、当社グループの製品またはサービスに関して規制や制限が強化され、当該対応による費用がかかる可能性があり、当社グループの経営成績に重大な影響を及ぼす可能性があります。
13. 当社グループのユーザについて当社グループの各種製品やサービスの購入は、企業ユーザにとっては資本的支出になるものと考えられます。企業ユーザによっては当社グループの各種製品やサービスの購入は緊急を要するものではない場合があり、企業ユーザの業績見通しの悪化や経済状況の悪化等により、当社グループの各種製品やサービス購入のキャンセルや時期の延期等が発生する可能性があります。このようなキャンセルや購入時期の延期は当社グループの経営成績に影響を及ぼす可能性があります。企業ユーザにかかわらず、当社グループの全ユーザにとって当社グループの製品及びサービスは、ネットワークやコンピュータを不正プログラムやインターネット上の脅威から守ることを目的としていますが、仮に当社グループ製品及びサービスを使用していたにも関わらず、ユーザが上記のような脅威により何らかの被害を受けた場合や、それら製品及びサービスが明示している機能を果たさなかった場合は、返品および返品に伴う返金が発生する可能性、損害賠償の訴えが提起される可能性があります。また、当社グループは各種製品の出荷もしくは、パターンファイルの提供に際し、事前に適切なテストを行っておりますが、当社グループの各種製品のバグや脆弱性を含む欠陥、不完全なパターンファイルの提供等によりユーザのコンピュータやネットワーク環境、各種端末等に障害が発生した場合、または、ハードウエア製品の欠陥等により、人の生命、身体又は財産に損害が及んだ場合には、当社グループの判断により、製品を回収する可能性や当該ユーザからの訴えが提起される可能性があります。当社グループの各種製品の使用規約やライセンス契約には免責事項及び当社グループの責任の及ぶ範囲についての条項を明記し、また、製造物責任賠償については保険に加入していますが、国や地域、状況によってはこれらの条項が有効とされない場合もあります。当社グループに対して、訴訟が提起され、裁判所において、損害賠償請求、慰謝料等が認められた場合、また当社グループの判断により、製品を回収する場合には、当社グループの事業の他、財政状況や経営成績に重大な影響を及ぼす可能性があります。
14. 知的財産権に関する影響について当社グループの事業は、当社グループが所有する知的財産権に多くを依存しています。当社グループがこれらの権利を保護できず、競合先企業が当社グループの技術を使用した場合には、当社グループの事業に影響を与える可能性があります。今後これ以上特許数が増加しない可能性や、これらの特許を有効に保護できない可能性があります。ユーザとの間では知的所有権に関する条項の入ったライセンス契約をし、全ての従業員との間では機密保持及び競業避止目的の契約をそれぞれ締結し、当社グループの高度機密情報にはアクセス制限を行う等、技術や戦略等の重要な情報の流出や類似した技術の開発を防ぐよう可能な限りの対策をとっております。しかしながらこれらの措置をとっていても当社グループの技術の不正使用を防げない可能性や、当社グループの技術と類似した技術の開発を防ぐことができない可能性があります。また、当社グループが第三者の知的財産権を侵害した場合、製品またはサービスの販売差し止め、損害賠償金の支払10い、ライセンス契約の締結に伴うロイヤルティの支払いが生ずる可能性があります。その他、従業員の職務発明に対する対価に関して、従業員から訴訟の提起を受ける可能性があり、敗訴した場合には、当該従業員に対して、さらなる対価の支払いが発生する可能性があります。
15. 電力不足、地震等の自然災害、地政学的リスク、感染症ウイルス等による影響について当社グループでは、特定の地域、顧客、サプライチェーン、商品やサービス等に依存しない経営体制によってリスクの分散に努め、更にサービス提供基盤については事業継続マネジメントのもとリカバリー対策(事業継続マネジメント)を取っており、計測性を維持するための仕組みとプロセスを導入した上で定期的な訓練を実施し安定的に事業を継続できるよう対策しておりますが、当社グループの事業は、電力不足、地震等の自然災害、地球温暖化等に起因する豪雨、洪水、森林火災等の気候変動による災害、地政学的リスク、感染症ウイルス等により多大な損失を被る可能性があります。これらの事象は予測が困難であり、当社グループの設備、施設等に対する被害額を推測することは出来ず、また万全な対策を講じても、被害を限定させることは出来ない可能性があるため、当社グループの業務を停止せざるを得なくなる可能性や当社グループの事業に重大な影響を与える可能性があります。更に感染症ウイルスの蔓延や、テロ行為その他の地政学的リスク等は、当社グループが活動を展開している国や地域の経済情勢に影響を与える可能性があります。このような状況が続いた場合には、当社グループの財政状態、経営成績に影響を与える可能性があります。
16. 当社株式の投資家が投資損失を被る可能性や当社株式を売却できない可能性があることについて当社株式は東京証券取引所プライム市場に上場されております。近年の日本の証券市場の株価及びその取引高は大きく変動しておりますが、一般にハイテク企業、インターネット関連企業の株価は特に大きく変動する傾向にあり、当社株式の株価及び出来高もまた大きく変動し、今後も当社株価は大きく変動する傾向が続く可能性があります。また、同市場では値幅制限があるため、投資家が株式を売却する意向を持っていても制限幅を超えるような株価での売却はできない可能性があります。11
四半期 2025年12月期 第2四半期
出典: トレンドマイクロ 2025年12月期 第2四半期 決算短信〔日本基準〕、開示日 2025年8月7日(https://www2.jpx.co.jp/disc/47040/140120250731526557.pdf)
1.当中間期決算に関する定性的情報(1)経営成績に関する説明(単位:百万円)売上高2025年12月期 2024年12月期中間 中間 増減率(累計) (累計)日本 43,894 42,657 2.9%アメリカズ地域 27,026 29,288 -7.7%欧州地域 29,032 28,561 1.7%アジア・パシフィック地域 33,954 34,028 -0.2%合計 133,909 134,534 -0.5%当中間連結会計期間(2025年1月1日~2025年6月30日)における世界経済は、米国の通商政策等による不透明感を高め、各国の金融政策が景気へ与える影響不安や地政学的リスクもあるなか推移いたしました。金融資本市場の変動等の影響による不確実性も高まっており、今後の世界経済の見通しはより不透明になりつつあります。情報産業につきましては、クラウドコンピューティングや生成AI(人工知能)が引き続き浸透しているものの、不確実性の世界的な高まりによって、企業が新規支出を一時停止する動きが見られ2025年の世界におけるIT支出額は7.9%増の5.43兆ドルと見込まれています。セキュリティ業界におきましては、引き続きランサムウェアを主としたサイバー攻撃が目立ち、国家機関や特定の企業または組織等を狙った標的型攻撃をはじめ、機密情報の漏洩被害等のサイバー攻撃に加え生成AIの普及に伴う新たなセキュリティリスクも著しく増加する等、企業や個人のセキュリティ意識が一層問われる状況となっています。このような環境下、当社グループの経営状況は、以下のようなものでありました。日本地域につきましては、法人向けビジネスはプラス成長となりました。セキュリティプラットフォームTrendVision One ™ (以下、Vision One)を背景に、AI活用次世代SOC関連セキュリティが大きく伸長した他、ネットワーク関連セキュリティも伸長しクラウド関連セキュリティと共に同地域の法人向けビジネスを牽引しました。個人向けビジネスは携帯電話ショップでの販売は成長継続しましたがPC向けセキュリティは低調でした。その結果、同地域の売上高は43,894百万円(前年同期比2.9%増)と増収となりました。アメリカズ地域につきましては、法人向けビジネスは現地通貨ベースではプラス成長を維持しました。しかしながら米国の関税政策をめぐる先行き不透明感の高まりや、米国の政府効率化省(DOGE)の取り組みによる影響を大きく受けるなど全般的に不調でした。一方、個人向けビジネスは新たなEC決済会社とのシステム構築までの不稼働期間の機会損失がマイナス影響をきたしました。加えて円高影響も大きく受け、その結果、同地域の売上高は27,026百万円(前年同期比7.7%減) と減収となりました。欧州地域につきましては、Vision Oneを背景にメール関連セキュリティのほかクラウド関連セキュリティやエンドポイント関連セキュリティも伸長しましたが、ネットワーク関連セキュリティは振るいませんでした。円高の影響もあり、その結果、同地域の売上高は29,032百万円(前年同期比1.7%増)と増収となりました。アジア・パシフィック地域につきましては、現地通貨ベースではプラス成長でした。Vision Oneを背景にAI活用次世代SOC関連セキュリティが特に大きく貢献しました。一方で個人向けビジネスは新たなEC決済会社とのシステム構築までの不稼働期間の機会損失から、大幅なマイナス成長となりました。地域的には中東、台湾、シンガポールが同地域の売上を牽引しました。しかしながら円高影響を大きく受け、同地域の売上高は33,954百万円(前年同期比
0.2%減)と減収となりました。その結果、当社グループ全体の当中間連結会計期間における売上高は133,909百万円(前年同期比0.5%減)となりました。一方費用につきましては、人件費やクラウドコストが大きく減少する等、全般的に抑制でき、売上原価並びに販売費2及び一般管理費の合計費用は105,436百万円(前年同期比4.2%減)と減少し、当中間連結会計期間の営業利益は28,472百万円(前年同期比16.5%増)と増益となりました。当中間連結会計期間の経常利益は為替差損等により21,475百万円(前年同期比18.6%減)の減益となりました。親会社株主に帰属する中間純利益は持分変動利益がなくなったこと等により、14,336百万円(前年同期比19.9%減)の減益となりました。当社が重要な経営指標として意識しているPre-GAAP(繰延収益考慮前売上高)ベースの営業利益は20,165百万円となり、前年同期に比べ4,489百万円減少(前年同期比18.2%減)となりました。これは売上原価並びに販売費及び一般管理費の合計費用は全般的に抑制され減少したものの、それ以上に個人向けビジネスでの新たなEC決済会社とのシステム構築に時間を要したこと等を主な背景としてPre-GAAPが減少したことによるものです。
(2)財政状態に関する説明当中間連結会計期間末の現金及び預金の残高は195,469百万円となり、前連結会計年度末に比べ25,413百万円増加いたしました。主に有価証券並びに受取手形、売掛金及び契約資産が大幅に減少したこと等により、当中間連結会計期間末の総資産は、前連結会計年度末に比べ25,184百万円減少の375,132百万円となりました。当中間連結会計期間末の負債は、主に繰延収益や賞与引当金の減少等により前連結会計年度末に比べ18,417百万円減少の262,452百万円となりました。当中間連結会計期間末の純資産は主に配当金の支払いによる利益剰余金の大幅な減少等により、前連結会計年度末に比べ6,766百万円減少の112,680百万円となりました。
(3)連結業績予想などの将来予測情報に関する説明最近の業績動向ならびに今後の見通しを踏まえ、前回予想(2025年2月18日発表)を下記のとおり修正いたします。当社の競争環境や米国の関税政策を中心に先行き不透明感が顧客行動に与えている影響等を鑑み、くわえて下半期に適用する為替レートを当初の想定レートから対ドルで円高となるレートに設定いたしました。その結果、新たな売上高見通しとして、アメリカズ地域は前年度比一けた台半ばの減少、日本地域、アジア・パシフィック地域ならびに欧州地域はそれぞれ一けた台前半の増加と、全社合計で前年度比0.5%の増加を見込んでおります。また、全体コストは期初予想から全般的に減少することを見込み、営業利益は前年度比11.4%の増益を見込んでおります。その他、営業外損失として当中間会計期間までに発生した為替差損等を新たに織り込みました。以上から、新たな予想は以下のとおりとなります。2025年12月期通期業績見通し(2025年1月1日~2025年12月31日)(百万円)親会社株主に帰属す売上高 営業利益 経常利益る当期純利益前回発表予想(A) 288,600 60,300 57,600 38,900今回公表予想(B) 274,000 53,600 45,000 30,200増減額(B-A) -14,600 -6,700 -12,600 -8,700増減率(%) -5.1 -11.1 -21.9 -22.4上記業績予想値の策定にあたって、想定しております2025年第3四半期会計期間以降の為替レートの主要なものは下記の通りであります。31米ドル 147円 (前回 154円)1ユーロ 172円 (前回 161円)4
四半期 2026年12月期 第2四半期
出典: トレンドマイクロ 2026年12月期 第2四半期 決算短信〔日本基準〕、開示日 2026年8月13日(https://www2.jpx.co.jp/disc/47040/140120260812518658.pdf)
1.当中間期決算に関する定性的情報(1)経営成績に関する説明(単位:百万円)売上高2026年12月期 2025年12月期中間 中間 増減率(累計) (累計)日本 44,184 43,894 0.7%アメリカズ地域 29,059 27,026 7.5%欧州地域 33,865 29,032 16.6%アジア・パシフィック地域 41,486 33,954 22.2%合計 148,596 133,909 11.0%当中間連結会計期間(2026年1月1日~2026年6月30日)における世界経済は、中東情勢をはじめとする新たな地政学リスクの発生に加え、米国の通商政策等の不透明感や金融資本市場の変動等により不確実性が一段と高まる中で推移いたしました。紛争の長期化・拡大や地政学的分断の深まり、貿易摩擦の再燃など下振れリスクが引き続き支配的な状況にあり、今後の世界経済の見通しは予断を許さない状況にあります。情報産業につきましては、引き続きAIが浸透し、2026年の世界におけるAI支出は前年比44%増の2.5兆ドルになると予測されています。こうした状況からAIインフラやソフトウェアがIT投資を牽引し、2026年の世界におけるIT支出額は前年比13.5%増の6.5兆ドルに達すると見込まれています。セキュリティ業界におきましては、AIの進化、地政学的リスクやグローバリズムの分断、サプライチェーンの複雑化などにより攻撃の速度や規模が更に増しています。国家機関等を狙ったサイバー攻撃、企業の機密情報の漏洩の被害、暗号資産の流出等をはじめとする特定の企業や組織及びそのエコシステムを狙う標的型攻撃や、ランサムウェア等のサイバー攻撃が目立った他、AIの普及に伴うセキュリティリスクも顕在化し、企業や個人において高いセキュリティ意識が一層問われる状況となっています。このような環境下、当社グループの経営状況は、以下のようなものでありました。当社は2026年より、従来の法人向けビジネスを「TrendAI」というビジネスブランドに、そして従来の個人向けビジネスは「TrendLife」というビジネスブランドとして、各々独立したビジネスブランドとして展開を開始いたしました。法人向けビジネスにつきましては、全地域においてセキュリティプラットフォームTrendAI Vision One ™ (以下、Vision One)を背景に、AI活用次世代SOC関連セキュリティが大きく伸長いたしました。今期より販売を停止した単体SaaS製品からVision Oneへの移行が継続している中、TrendAI全体におけるVision OneのARR(Annual RecurringRevenue)は大きく成長をしております。未だVision OneのARR成長と単体SaaS製品のARR減少が混在し全体としてのARR成長はVision OneのARR成長より低い状況ですが、Vision OneのARRの構成比は上昇してきております。加えて、販売方式を製品ごとの個別販売からVision Oneのプラットフォーム各種機能をフレキシブルに利用できるクレジット方式に完全移行することにより、Vision OneのARRの更なる成長の加速を見込んでおります。そのような中、TrendAIを核とする法人向けビジネスの売上高は円安の影響もあり、119,444百万円(前年同期比11.9%増)と増収となりました。地域別では、日本地域は21,674百万円(前年同期比0.4%減)と減収、アメリカズ地域は25,752百万円(前年同期比
6.6%増)と増収、欧州地域は33,549百万円(前年同期比16.6%増)と増収、アジア・パシフィック地域は38,468百万円(前年同期比20.1%増)と増収となりました。個人向けビジネスにつきましては、日本以外の地域で発生していた新しいECビジネスパートナーへの移行に伴う影響がほぼ解消されたことにくわえ、割引額の縮小や、高単価製品への誘導による単価向上施策の結果、TrendLifeを核とする個人向けビジネスの売上高は29,151百万円(前年同期比7.2%増)と増収となりました。地域別では同ビジネスの過半以上を占める日本地域は22,509百万円(前年同期比1.7%増)と増収、アメリカズ地域は3,307百万円(前年同期比15.2%増)と増収、欧州地域は315百万円(前年同期比18.1%増)と増収、アジア・パシフィッ2ク地域は3,017百万円(前年同期比57.1%増)と増収となりました。その結果、当社グループ全体の当中間連結会計期間における売上高は148,596百万円(前年同期比11.0%増)と増収となりました。一方費用につきましては、自社株連動型報酬関連費用の減少があったものの、円安影響により大きく増加した人件費の他、当社の競争環境や当社製品・サービス機能の拡充を企図した投資に伴って増加したAIトークンコストを含むクラウド関連費用や、今期より展開を開始したビジネスブランド推進に向けた費用も増加しました。その結果、売上原価並びに販売費及び一般管理費の合計費用は126,803百万円(前年同期比20.3%増)と増加し、当中間連結会計期間の営業利益は21,792百万円(前年同期比23.5%減)と減益となりました。当中間連結会計期間の経常利益は前年の大きな為替差損がなくなったこと等により、24,824百万円(前年同期比
15.6%増)と増益となりました。親会社株主に帰属する中間純利益も、15,230百万円(前年同期比6.2%増)と増益となりました。当社が現在、重要な経営指標として意識しているARR (Annual Recurring Revenue)は為替影響除去ベースで前年同期に比べ、5%の増加となりました。非・Vision One関連のARRは減少しているものの、Vision One関連のARRは順調に増加しており全体ARR成長を牽引しております。
(2)財政状態に関する説明当中間連結会計期間末の現金及び預金の残高は219,902百万円となり、前連結会計年度末に比べ190百万円減少いたしました。主に受取手形、売掛金及び契約資産が大幅に減少したこと等により、当中間連結会計期間末の総資産は、前連結会計年度末に比べ17,049百万円減少の405,188百万円となりました。当中間連結会計期間末の負債は、主に自社株連動型報酬の引当の減少の他、繰延収益の減少等により前連結会計年度末に比べ5,070百万円減少の286,041百万円となりました。当中間連結会計期間末の純資産は主に配当金の支払いによる大幅な利益剰余金の減少や自己株式の取得による自己株式の増加等により、前連結会計年度末に比べ11,979百万円減少の119,147百万円となりました。
(3)連結業績予想などの将来予測情報に関する説明最近の業績動向ならびに今後の見通しを踏まえ、前回予想(2026年2月18日発表)を下記のとおり修正いたします。売上高はほぼ期初想定通りに推移しております。しかしながら、コスト面において当社の競争環境や当社製品・サービス機能の拡充を企図した投資に伴ってAIトークンコストを含むクラウド関連費用が期初想定より大きく増加している現状等を鑑み、またそれ以外の費用も全般的に見直した結果、費用が期初予想より大きく増加する見込みです。その結果、営業利益は前年度比23.2%の減益を見込んでおります。その他、営業外損益など当中間会計期間までの実績分を織り込みました。以上から、新たな予想は以下のとおりとなります。2026年12月期通期業績見通し(2026年1月1日~2026年12月31日)(百万円)親会社株主に帰属す売上高 営業利益 経常利益る当期純利益前回発表予想(A) 301,500 56,400 55,100 36,600今回公表予想(B) 301,500 44,400 46,000 30,700増減額(B-A) 0 -12,000 -9,100 -5,900増減率(%) 0.0 -21.3 -16.5 -16.13上記業績予想値の策定にあたって、想定しております2026年第3四半期会計期間以降の為替レートの主要なものは下記の通りであり、期初の想定レートから変更ございません。1米ドル 156円1ユーロ 183円4
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。