通期はCOC樹脂新規プラントの減損損失説明が加わったが粒度は同等、四半期は前年同期テキストが抽出不能のため比較不能。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、ダイセル分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月13日 → 2026年5月12日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月1日(推定) → 2026年7月31日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 5,078字 → 5,075字(前期比-0.1%、ほぼ横ばい)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(658字) → あり(543字)
変化の型: 出来事型
増えた要素
- COC樹脂新規プラントの減損損失の説明
- 中東情勢・通商政策複雑化への言及
減った要素
- 次期配当予想の具体的金額(新中期戦略発表とあわせ後日公表に変更)
要約: 見出し構成・セグメント別の書き分けは前年と同じで、文数や項目数もほぼ同水準。今期はCOC樹脂新規プラントの収益性低下に伴う減損損失の説明が新たに加わり、次期配当予想は具体的金額を示さず新中期戦略とあわせて後日公表する形に変わった。分量の増減は主に個別事象の説明差によるもので、粒度そのものは同等と判定する。
四半期決算短信の比較
四半期は比較不能でした。理由: 前年同期(2026年3月期Q1)のテキストが抽出不能(manifest_wrong_doc/manifest_garbled_text/manifest_needs_ocr/qualitative_not_found)のため比較不可。
定性文の全文(前期・今期)
通期 2025年3月期
出典: ダイセル 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月13日(https://www2.jpx.co.jp/disc/42020/140120250513544379.pdf)
1.経営成績等の概況(1)当期の経営成績の概況① 当期の業績全般の概況当連結会計年度の世界経済は、景気の緩やかな持ち直しの動きが続いたものの、各国の金融政策、中国経済の低迷、物価上昇、ウクライナ・中東情勢の影響に加え、米国の関税政策の影響が懸念されるなど、先行き不透明な状況のうちに推移しました。当社グループの主要市場でも需要の回復傾向がみられ、需要が伸長する製品については販売機会を着実に捉え販売数量を伸ばすとともに、徹底したコストダウンなどを実施してまいりました。当連結会計年度の売上高は5,865億31百万円(前年度比5.1%増)、営業利益は610億11百万円(同2.2%減)、経常利益は623億20百万円(同8.9%減)、親会社株主に帰属する当期純利益は494億80百万円(同11.4%減)となりました。
② 当期のセグメント別の状況当連結会計年度より、カプロラクトン誘導体、エポキシ化合物をマテリアル事業セグメントからスマート事業セグメントへ、液晶保護フィルム用の酢酸セルロースをスマート事業セグメントからマテリアル事業セグメントへ移管しています。前年度比較については、前年度の数値を移管後のセグメントに組み替えて比較しております。
[メディカル・ヘルスケア事業]ライフサイエンス事業は、キラルカラム用充填剤の販売が減少したものの、インドでの分析サービスなどの増加により、増収となりました。コスメ・健康食品事業は、インバウンドの増加などにより健康食品素材の販売数量が増加し、増収となりました。当部門の売上高は、144億38百万円(前年度比3.7%増)、営業利益は、販売製品構成差や販売数量増加に伴う経費の増加などにより、2億61百万円(同67.0%減)となりました。
[スマート事業]ファンクショナルプロダクツ事業は、カプロラクトン誘導体の中国市場での需要回復などによる販売数量の増加、エポキシ化合物の液晶パネルや電子材料向けの需要回復による販売数量の増加により、増収となりました。アドバンストテクノロジー事業は、半導体材料市場の回復による電子材料向け溶剤、レジスト材料の販売数量増加などにより、増収となりました。当部門の売上高は、373億14百万円(前年度比10.4%増)、利益面では、原料価格の上昇や販売数量増加に伴う経費の増加などにより、営業損失7億80百万円(前年度は営業損失8億97百万円)となりました。
[セイフティ事業]自動車エアバッグ用インフレータ(ガス発生装置)などのモビリティ事業は、上期に日本市場における自動車メーカーの認証不正問題や中国市場での日系自動車メーカーの不調による影響を受けたものの、下期に日系や中国の自動車メーカーの生産台数が回復したことで販売数量が増加し、増収となりました。2024年3月に民生用装弾事業の子会社を売却した影響があったものの、セイフティ事業全体でも増収となりました。当部門の売上高は、976億20百万円(前年度比2.1%増)、営業利益は、北米拠点の生産性改善やコストダウンなどにより、39億31百万円(同31.4%増)となりました。
[マテリアル事業]アセチル事業の酢酸は、主要誘導品の酢酸ビニルや高純度テレフタル酸の需要が引き続き低調であることに加え、原料(一酸化炭素)プラントの初期トラブルにより販売調整を実施したことで販売数量が減少し、減収となりました。アセテート・トウは、堅調な需要の継続により販売数量が増加したことや、為替の影響などにより、増収となりました。ケミカル事業の酢酸セルロースは、液晶パネル市場が調整局面に入った影響により偏光板向けの販売数量が減少し、減収となりました。その他のケミカル製品は、需要の低迷や酢酸原料(一酸化炭素)プラントの初期トラブルによる販売調整により酢酸エチルの販売数量が減少したことなどにより、減収となりました。当部門の売上高は、1,834億4百万円(前年度比0.6%増)、営業利益は、販売数量の減少や減価償却費の増加などにより、296億26百万円(同27.4%減)となりました。
[エンジニアリングプラスチック事業]ポリアセタール樹脂、PBT樹脂、液晶ポリマーなどポリプラスチックス株式会社の事業は、自動車や産業機器向け、電子材料向けなどの販売数量の増加や、為替の影響などにより、増収となりました。水溶性高分子、包装フィルム、AS樹脂などダイセルミライズ株式会社の事業は、2024年7月から樹脂コンパウンド事業を持分法適用会社ノバセル株式会社へ移管したことにより、減収となりました。当部門の売上高は、2,479億86百万円(前年度比9.3%増)、営業利益は、販売数量の増加などにより、270億6百万円(同47.6%増)となりました。
[その他]その他部門は、水処理用分離膜モジュールなどのメンブレン事業の販売が減少したものの、運輸倉庫業の販売増加などにより、増収となりました。当部門の売上高は、57億67百万円(前年度比1.6%増)、営業利益は、9億65百万円(同128.7%増)となりました。
(2)当期の財政状態の概況総資産は、投資有価証券等の減少により、前連結会計年度末に比し253億37百万円減少し、8,138億31百万円となりました。負債は、短期社債等の減少により、前連結会計年度末に比し249億64百万円減少し、4,387億94百万円となりました。また純資産は、3,750億37百万円となりました。純資産から非支配株主持分を引いた自己資本は、3,599億84百万円となり自己資本比率は44.2%となりました。
(3)当期のキャッシュ・フローの概況営業活動によるキャッシュ・フロー当連結会計年度における営業活動による資金の増加は934億6百万円(前年同期は、767億29百万円の増加)となりました。資金増加の主な内容は、税金等調整前当期純利益654億99百万円および減価償却費413億55百万円であり、資金減少の主な内容は、法人税等の支払額183億17百万円および投資有価証券売却損益158億59百万円であります。投資活動によるキャッシュ・フロー当連結会計年度における投資活動による資金の減少は478億69百万円(前年同期は、553億74百万円の減少)となりました。資金増加の主な内容は、投資有価証券の売却及び償還による収入183億54百万円であり、資金減少の主な内容は、有形固定資産の取得による支出699億63百万円であります。財務活動によるキャッシュ・フロー当連結会計年度における財務活動による資金の減少は488億55百万円(前年同期は、523億73百万円の減少)となりました。資金増加の主な内容は、長期借入れによる収入335億51百万円であり、資金減少の主な内容は、短期社債の純増減額270億0百万円、長期借入金の返済による支出178億36百万円、配当金の支払額151億70百万円、自己株式の取得による支出150億0百万円であります。以上の結果、当連結会計年度末における現金及び現金同等物の残高は647億67百万円となりました。なお、当社のキャッシュ・フロー指標のトレンドは下記のとおりです。2022年3月期 2023年3月期 2024年3月期 2025年3月期自己資本比率(%) 38.9 38.6 42.8 44.2時価ベースの自己資本比率(%) 34.6 37.3 49.8 42.3キャッシュ・フロー対有利子負債比率(年) 6.6 12.0 4.0 3.1インタレスト・カバレッジ・レシオ(倍) 32.0 19.6 53.5 47.4(注) 自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い
1.各指標はいずれも連結ベースの財務数値により計算しています。2.株式時価総額は、期末株価終値×期末発行済株式数(自己株式控除後)により算出しております。3.営業キャッシュ・フローは連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。有利子負債は、連結貸借対照表に計上されている負債のうち、利子を支払っているすべての負債を対象としております。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。
(4)今後の見通し今後の世界経済は、米国の関税政策による様々な市場や各国経済、金融市場などへの影響、ウクライナ・中東情勢の影響などが懸念される状況で推移する見通しです。このような環境の中、当社グループでは、サプライチェーンの緊密な連携や、需要に応じた生産体制の構築、最適地からの製品供給などにより、販売機会を着実に捉えるとともに、販売価格の適切な是正、徹底したコストダウンを実践してまいります。2026年3月期の業績は、エンジニアリングプラスチックや自動車エアバッグ用インフレータの販売数量増加などにより増収を見込むも、為替を前年度比で円高の前提としていることやエンジニアリングプラスチック事業での減価償却費や定期修繕費用の増加などにより、営業利益、経常利益は減益となる見通しです。親会社株主に帰属する当期純利益は、前年度に減損損失を計上していたこともあり増益となる見通しです。業績見通しは、次のとおりです。
[連結業績見通し] 通期売上高 6,000億円 (前年度比 2.3%増)営業利益 540億円 (同 11.5%減)経常利益 560億円 (同 10.1%減)親会社株主に帰属する当期純利益 540億円 (同 9.1%増)上記の見通しの前提として、為替レートは140円/US$、メタノールアジアスポット価格はUS$330/ton、ドバイ原油価格はUS$75/bbl、国産ナフサ価格は67,000円/klを想定しています。なお、連結業績見通しは、当社が現在入手している情報および合理的であると判断する一定の前提に基づいており、実際の業績は様々な要因により業績予想とは異なる可能性があります。
※セグメント別売上高、セグメント別営業利益、設備投資額、減価償却費、研究開発費の見通しにつきましては、2025年5月13日公表の「2025年3月期 決算説明資料」をご参照ください。
(5)利益配分に関する基本方針及び当期・次期の配当当社は、資産効率の最大化と最適資本構成の実現、資金調達力維持のための財務健全性確保、安定的かつ連結業績を反映した配当を総合的に勘案した、バランスのとれた利益配分を基本方針としております。毎事業年度における配当の回数につきましては、第2四半期末日および期末日を基準とした年2回の配当を実施する方針であります。内部留保資金につきましては、新規事業展開および既存事業強化のための研究開発、設備の新・増設、効率化など、業容の拡大と高収益体質の強化のための投資に充当し、将来の事業発展を通じて、株主の皆様の利益向上に努めたいと存じます。なお、2020年度からの中期戦略「Accelerate 2025」におきましては、中期戦略発表時の1株当たり配当額(年間32円)を下限とし、配当と機動的な自己株式取得を合わせた各年度の株主還元性向40%以上を目標としていましたが、2024年度より、安定的な配当を行う姿勢を明確にするため、株主還元性向に加えて、DOE(株主資本配当率)を新たな指標として導入いたしました。配当について、DOE4%以上を目標とするとともに、引き続き配当と機動的な自己株式取得を合わせた各年度の株主還元性向40%以上を目標としております。上記の方針に基づき普通配当を1株につき30円とさせていただくことを、2025年6月20日開催予定の当社第159回定時株主総会に付議する予定であります。これにより、年間の配当金額は、2024年12月に実施した1株当たり30円の中間配当と合わせ、前年度比10円増配の1株当たり60円となり、当事業年度の配当性向は、33.1%となります。自己株式の取得につきましても、2024年11月から2025年2月にかけて約1,098万株、約150億円の買付を実施いたしました。これにより、当事業年度の株主還元性向は、63.1%となります。2025年度の配当につきましては、現時点で、前年度と同額の1株当たり年間60円(うち中間配当30円)を予定しております。
通期 2026年3月期
出典: ダイセル 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月12日
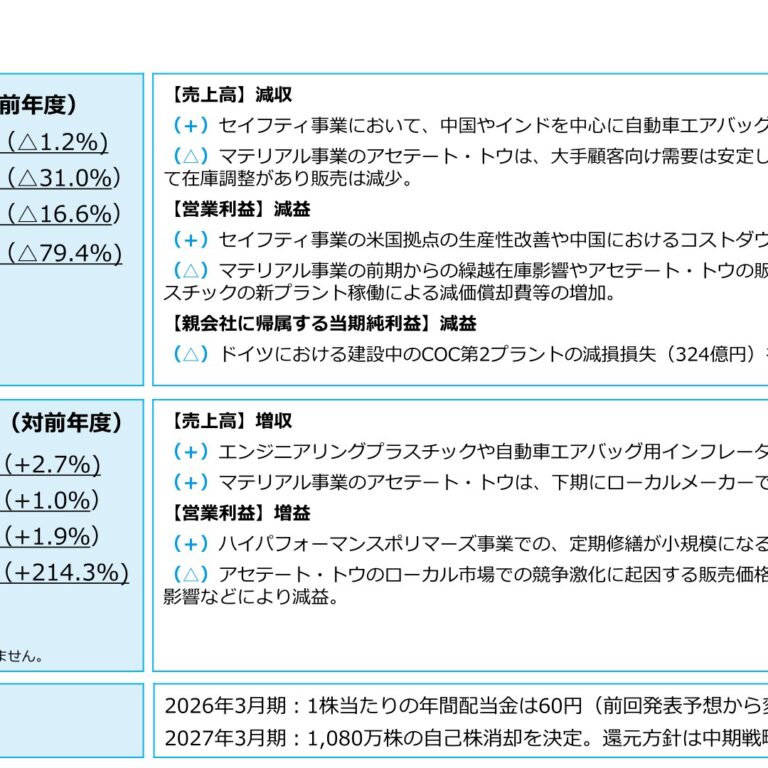
1.経営成績等の概況(1)当期の経営成績の概況① 当期の業績全般の概況当連結会計年度の世界経済は、景気が緩やかに回復していたものの、中国など一部地域において景気に弱さがみられる状態となりました。また、米国の関税政策や中東情勢の影響など、先行き不透明な状況のうちに推移しました。当連結会計年度の売上高は5,796億29百万円(前年度比1.2%減)、営業利益は420億69百万円(同31.0%減)、経常利益は451億30百万円(同27.6%減)となりました。親会社株主に帰属する当期純利益は、現在建設中のCOC樹脂の新規プラント(第2プラント)について、需要拡大の遅れや投資額の増加により収益性の低下が認められるため、減損損失を計上したことなどにより、101億80百万円(同79.4%減)となりました。
② 当期のセグメント別の状況[メディカル・ヘルスケア事業]ライフサイエンス事業は、キラルカラムの販売数量が増加したことなどにより、増収となりました。ヘルスケア事業は、顧客のサプリメントの販売が好調に推移したことなどにより健康食品素材の販売数量が増加し、増収となりました。当部門の売上高は、162億27百万円(前年度比12.4%増)、ヘルスケア事業の販売数量増加などにより、営業利益は、4億27百万円(同63.6%増)となりました。
[スマート事業]ファンクショナルプロダクツ事業は、中国における価格競争などによりカプロラクトン誘導体の販売が減少したものの、欧米での拡販などによりエポキシ化合物の販売が増加し、増収となりました。アドバンストテクノロジー事業は、半導体材料市場の需要が堅調であり、電子材料向け溶剤の販売が増加したものの、機能フィルムの販売減少などにより、減収となりました。当部門の売上高は、377億46百万円(前年度比1.2%増)、前年度の有機半導体事業撤退による損益改善などにより、営業利益は、5億36百万円(前年度は営業損失7億80百万円)となりました。
[セイフティ事業]自動車エアバッグ用インフレータ(ガス発生装置)などのモビリティ事業は、中国市場での中国自動車メーカーの生産回復や、インドでの拡販などにより販売数量が増加し、増収となりました。当部門の売上高は、1,041億64百万円(前年度比6.7%増)、販売数量の増加や北米拠点の生産性改善などにより、営業利益は、60億95百万円(同55.0%増)となりました。
[マテリアル事業]アセチル事業の酢酸は、前年度に原料(一酸化炭素)プラントのトラブルにより販売調整を実施していたことから販売数量は増加したものの、主要誘導品の酢酸ビニルや高純度テレフタル酸の需要が引き続き低調であることなどにより市況が低下し、減収となりました。アセテート・トウは、一部顧客での在庫調整の影響により販売数量が減少したことや、為替の影響などにより、減収となりました。ケミカル事業の酢酸セルロースは、ディスプレイ材料用途が増加したものの、中国市場における繊維やプラスチック用途などの需要減少により、減収となりました。その他のケミカル製品は、市況低下や競争環境激化の影響を受けた製品があったものの、1,3-ブチレングリコールの化粧品市場での需要が堅調に推移したことなどにより、微増収となりました。当部門の売上高は、1,613億24百万円(前年度比12.0%減)、販売数量の減少や前年度からの繰越在庫の影響、為替の影響などにより、営業利益は、149億53百万円(同49.5%減)となりました。
[エンジニアリングプラスチック事業]ポリアセタール樹脂、PBT樹脂、液晶ポリマーなどポリプラスチックス株式会社の事業は、ポリアセタール樹脂において諸工業向けなどの販売数量減少や期初の需要減少時に価格対応を行った影響があったものの、ポリアセタール樹脂以外の製品での電子材料向けなど高付加価値製品の販売増加や、販売価格の是正などにより、増収となりました。水溶性高分子、包装フィルム、AS樹脂などダイセルミライズ株式会社の事業は、2024年7月から樹脂コンパウンド事業を持分法適用会社ノバセル株式会社へ移管したことにより、減収となりました。当部門の売上高は、2,547億18百万円(前年度比2.7%増)、減価償却費の増加や定期修繕費用の増加などにより、営業利益は、191億51百万円(同29.1%減)となりました。
[その他]その他部門は、水処理用分離膜モジュールなどのメンブレン事業の販売減少などにより、減収となりました。当部門の売上高は、54億48百万円(前年度比5.5%減)、営業利益は、9億4百万円(同6.3%減)となりました。
(2)当期の財政状態の概況総資産は、有形固定資産等の増加により、前連結会計年度末に比し200億98百万円増加し、8,339億29百万円となりました。負債は、長期借入金等の増加により、前連結会計年度末に比し247億55百万円増加し、4,635億49百万円となりました。また純資産は、3,703億80百万円となりました。純資産から非支配株主持分を引いた自己資本は、3,555億99百万円となり自己資本比率は42.6%となりました。
(3)当期のキャッシュ・フローの概況営業活動によるキャッシュ・フロー当連結会計年度における営業活動による資金の増加は678億38百万円(前年同期は、934億6百万円の増加)となりました。資金増加の主な内容は、減価償却費433億26百万円および減損損失328億45百万円であり、資金減少の主な内容は、法人税等の支払額250億44百万円および投資有価証券売却損益174億86百万円であります。投資活動によるキャッシュ・フロー当連結会計年度における投資活動による資金の減少は477億2百万円(前年同期は、478億69百万円の減少)となりました。資金増加の主な内容は、投資有価証券の売却及び償還による収入204億15百万円であり、資金減少の主な内容は、有形固定資産の取得による支出653億27百万円であります。財務活動によるキャッシュ・フロー当連結会計年度における財務活動による資金の減少は228億14百万円(前年同期は、488億55百万円の減少)となりました。資金増加の主な内容は、長期借入れによる収入361億62百万円であり、資金減少の主な内容は、社債の償還による支出200億円0百万円、長期借入金の返済による支出175億84百万円、配当金の支払額159億12百万円、自己株式の取得による支出137億53百万円であります。以上の結果、当連結会計年度末における現金及び現金同等物の残高は668億30百万円となりました。なお、当社のキャッシュ・フロー指標のトレンドは下記のとおりです。2023年3月期 2024年3月期 2025年3月期 2026年3月期自己資本比率(%) 38.6 42.8 44.2 42.6時価ベースの自己資本比率(%) 37.3 49.8 42.3 37.5キャッシュ・フロー対有利子負債比率(年) 12.0 4.0 3.1 4.6インタレスト・カバレッジ・レシオ(倍) 19.6 53.5 47.4 23.0(注) 自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い
1.各指標はいずれも連結ベースの財務数値により計算しています。2.株式時価総額は、期末株価終値×期末発行済株式数(自己株式控除後)により算出しております。3.営業キャッシュ・フローは連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。有利子負債は、連結貸借対照表に計上されている負債のうち、利子を支払っているすべての負債を対象としております。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。
(4)今後の見通し今後の世界経済は、中東情勢の悪化に代表される地政学リスクの高まりおよび顕在化や、各国、地域での通商政策の複雑化による影響などが懸念される状況で推移する見通しです。このような環境の中、当社グループでは、使用する原材料の安定調達や代替品の探索に尽力し、製品の安定供給に努めるとともに、原材料調達および輸送コスト等の高騰については適宜適切に販売価格に転嫁し、業績への影響の最小化を図ります。また、これまでの設備投資による増産効果、ポリプラスチックス株式会社との一体化による経営効率化などによりエンジニアリングプラスチック事業のさらなる成長を図るとともに、グループ全体として徹底したコストダウン、在庫削減を中心とするアセットライト化を実施してまいります。CO(一酸化炭素)製造設備については、2027年3月期中に計画している対策を確実に実施し、安定運転のための基盤強化に努めてまいります。2027年3月期の業績は、エンジニアリングプラスチックや自動車エアバッグ用インフレータの販売数量増加などにより増収を見込むも、アセテート・トウのローカルマーケットでの競争激化による販売価格低下や原料のパルプ価格上昇の影響などにより、営業利益は微増益となる見通しです。経常利益は、政策保有株式売却に伴う受取配当金の減少や持分法による投資利益の減少などにより減益、親会社株主に帰属する当期純利益は、前年度に減損損失を計上していたこともあり増益となる見通しです。なお、中東情勢の影響については、現時点で業績予想への影響を算定することが困難であるため織り込んでおりません。業績見通しは、次のとおりです。
[連結業績見通し] 通期売上高 5,950億円 (前年度比 2.7%増)営業利益 425億円 (同 1.0%増)経常利益 430億円 (同 4.7%減)親会社株主に帰属する当期純利益 320億円 (同 214.3%増)上記の見通しの前提として、為替レートは150円/US$、メタノールアジアスポット価格はUS$330/ton、ドバイ原油価格はUS$70/bbl、国産ナフサ価格は65,000円/klを想定しています。なお、連結業績見通しは、当社が現在入手している情報および合理的であると判断する一定の前提に基づいており、実際の業績は様々な要因により業績予想とは異なる可能性があります。
※セグメント別売上高、セグメント別営業利益、設備投資額、減価償却費、研究開発費の見通しにつきましては、2026年5月12日公表の「2026年3月期 決算説明資料」をご参照ください。
(5)利益配分に関する基本方針及び当期・次期の配当当社は、資産効率の最大化と最適資本構成の実現、資金調達力維持のための財務健全性確保、安定的かつ連結業績を反映した配当を総合的に勘案した、バランスのとれた利益配分を基本方針としております。毎事業年度における配当の回数につきましては、第2四半期末日および期末日を基準とした年2回の配当を実施する方針であります。内部留保資金につきましては、新規事業展開および既存事業強化のための研究開発、設備の新・増設、効率化など、業容の拡大と高収益体質の強化のための投資に充当し、将来の事業発展を通じて、株主の皆様の利益向上に努めたいと存じます。なお、2024年度より、安定的な配当を行う姿勢を明確にするため、株主還元性向に加えて、DOE(株主資本配当率)を新たな指標として導入し、配当について、DOE4%以上を目標とするとともに、引き続き配当と機動的な自己株式取得を合わせた各年度の株主還元性向40%以上を目標としております。上記の方針に基づき普通配当を1株につき30円とさせていただくことを、2026年6月19日開催予定の当社第160回定時株主総会に付議する予定であります。これにより、年間の配当金額は、2025年12月に実施した1株当たり30円の中間配当と合わせ、前年度と同額の1株当たり60円となり、当事業年度の配当性向は、154.8%となります。自己株式の取得につきましても、2025年11月から2026年3月にかけて約1,009万株、約138億円の買付を実施いたしました。これにより、当事業年度の株主還元性向は、288.6%となります。2026年度の配当予想につきましては、新中期戦略と併せて、2026年5月22日に公表を予定しております。
四半期 2026年3月期 第1四半期
出典: ダイセル 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月1日(推定)(https://www2.jpx.co.jp/disc/42020/140120250801526923.pdf)
1 . 当四半期決算に関する定性的情報
(1) 経営成績に関する説明当第 1 四半期連結計期間の世界経済は、景気の持ち直しが緩やかになり、中国など一部地域において足踏みの状態となりました。また、米国の関税政策に伴う駆け込み需要やその反動、物価や消費への影響が懸念されるなど、先行き不透明な状況のうちに推移しました。当社グループの主要市場でも需要の回復に差がかみられるものの、需要が伸長する製品については販売機会を着実に提え販売数量を伸ばすとともに、微底したコストダウンなどを実施してまいりました。当第 1 四半期連結累計期間の売上高は1, 392億70百万円(前年同期比4.3%減)、営業利益は130億43百万円(同
25.3%減) 、経常利益は123億43百万円(同32.1%減) 、親会社株主に帰属する四半期純利益は96億20百万円(同40.6%減) となりました。セグメント別の経営成績は、次のとおりであります。
[メディカル・ヘルスケア事業]ライフサイエンス事業は、キラルカラムの販売が微減となったものの、インドでの分析・合成サービスが好調に推移したことなどにより、増収となりました。ヘルスケア事業は、顧客のサプリメントの販売が好調に推移したことなどにより健康食品素材の販売数量が増加し、増収となりました。当部門の売上高は、38億33百万円(前年同期比9.9%増)、営業利益は、ヘルスケア事業の販売数量増加などにより、 1 億62百万円(同72.3%増) となりました。
[スマート事業]ファンクショナルプロダクツ事業は、国内外での拡販によりエポキシ化合物の販売数量が増加したものの、カプロラクトン診導体の需要が低調であやることや、為奉の影響などにより、減収となりました。アドバンストテクノロジー事業は、半導体材料市場の需要は堅調であやるものの、顧客の生産時期が前期とずれたことなどによりレジスト材料の販売数量が減少し、減収となりました。当部門の売上高は、94億50百万円(前年同期比8. 4%減)、営業利益は、販売数量の減少や為奉の影響などにより、2億13百万円(同57.5%減) となりました。
[セイフティ事業]自動車エニアバッグ用インフレータ (ガス発生装置) などのモビリティ事業は、中国市場での中国自動車メーカーの生産回復や、インドでの拡販などにより販売数量が増加 し、増収となりました。当部門の売上高は、244億70百万円(前年同期比5.0%増)、営業利益は、販売数量の増加や北米拠点の生産性改善などにより、16億8 百万円(前年同期は営業損失47百万円) となりました。
[マテリアル事業]アセチル事業の酢酸は、主要誘導品の酢酸ビニルや高純度テレフタル酸の需要が引き続き低調である中、前期に原料 (一酸化炭素) プラントのトラブルにより販売調整を実施していたことから販売数量は横言いとなりましたが、市況の低下により、減収となりました。アセテート・トウは、堅調な需要が継続しているものの、前年同期比では販売数量が減少したことや、為替の影響などばにより、減収となりました。ケミカル事業の酢酸セルロースは、液酷パネル市場の中国の補助金政策や米国の関税発動前の駆け込み乾要などによる一時的な回復もあり、ディスプレイ材料用途が増加したものの、中国市場における繊維用途の需要減少などにより、減収となりました。その他のケミカル製品は、化粧品市場の回復により1,3-プチレングリコールの販売数量が増加したことや、前期に酢酸原料 (一酸化炭素) プラントのトラブルにより販売調整を実施していた酢酸エチルの販売数量が増加したことなどにより、増収となりました。当部門の売上高は、403億16百万円(前年同期比9.4%減) 、営業利益は、前期からの繰越在庫の影響や為替の影ーッゥー響などにより、44億 3 百万円(同51.5%減) となりました。
[エンジニアリングプラスチック事業]ポリアセタール樹脂、PB芽樹脂、液曲ポリマーなどポリプラスチックス株式会社の事業は、電子材料向けが好調に推移したものの、ポリアセタール樹脂の産業機器向けなどの販売数量が減少したことや、為替の影響などにより、減収となりました。水溶性高分子、包上壮フィルム、AS樹脂などダイセルミライズ株式会社の事業は、2024年7 月から樹脂コンパウンド事業を持分法適用会社ノバセル株式会社へ移管したことにより、減収となりました。当部門の売上高は、599億39百万円(前年同期比4.4%減) 、営業利益は、減価償却費の増加や為替の影響、前期は樹脂コンパウンド事業の移管前であったことなどにより、65億29百万円(同15.4%減) となりました。
[その他]その他部門は、水処理用分離膜モジュールなどのメンブレン事業の販売が増加したものの、その他の子会社の販売構成差などにより、微減収となりました。当部門の売上高は、12億60百万円(前年同期比0.6%減)、営業利益は、1 億25百万円(同14. 7%増)となりました。
(2) 財政状態に関する説明資産、負債および純資産の状況総資産は、棚卸資産や有形固定資産等の増加により、前連結会計年度未に比し260億22百万円増加 し、8, 398億53百万円となりました。負債は、長期借入金等の増加により、前連結会計年度未に比し229億47百万円増加 し、4, 617億41百万円となりました。また純資産は、3, 781億11百万円となりました。 純資産から非支配株主持分を引いた自己資本は、3, 626億68百万円となり自己資本比率は43.29%となりました。_ 5 ー
四半期 2027年3月期 第1四半期
出典: ダイセル 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年7月31日(https://www2.jpx.co.jp/disc/42020/140120260731504646.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当第1四半期連結累計期間の世界経済は、地域ごとに景況感の差がみられる中、中東情勢の不安定化によるエネルギーの供給制約や価格高騰、サプライチェーンの混乱など、先行き不透明な状況で推移しました。このような環境の中、当社グループでは、原材料の安定調達や代替品の探索を進め、製品の安定供給に努めるとともに、原材料調達および輸送コスト等の高騰については、適切に販売価格への転嫁を実施することで、業績への影響の最小化を図っております。当第1四半期連結累計期間の売上高は1,523億83百万円(前年同期比9.4%増)、営業利益は140億41百万円(同7.7%増)、経常利益は145億73百万円(同18.1%増)、親会社株主に帰属する四半期純利益は93億60百万円(同2.7%減)となりました。セグメント別の経営成績は、次のとおりであります。なお、当第1四半期連結会計期間よりセグメント区分を変更しております。エンジニアリングプラスチック事業セグメントをハイパフォーマンスポリマーズ事業セグメントに改称するとともに、ダイセルミライズ株式会社の事業をマテリアル事業セグメントへ移管しました。また、メディカル・ヘルスケア事業セグメントをライフサイエンス事業セグメントに改称し、コスメ事業をマテリアルセグメントへ移管、その他セグメントのメンブレン事業をライフサイエンス事業セグメントへ移管しております。前年同期比較については、前年同期の数値を変更後のセグメントに組み替えております。
[ハイパフォーマンスポリマーズ事業]ポリアセタール樹脂、PBT樹脂、液晶ポリマーなどのハイパフォーマンスポリマーズ事業は、前年同期に米国の関税や中国におけるアンチダンピング課税の影響により減少していたポリアセタール樹脂の販売数量の増加や、AIサーバー向けなどの需要増加による液晶ポリマーの販売数量の増加などにより、増収となりました。当部門の売上高は、642億24百万円(前年同期比23.9%増)、販売数量の増加などにより、営業利益は、81億1百万円(同20.9%増)となりました。
[マテリアル事業]アセチル事業のアセテート・トウは、中東情勢悪化に伴う輸送停止や一部顧客向け出荷時期の後ろ倒しの影響などにより販売数量が減少し、減収となりました。酢酸セルロースは、ディスプレイ材料用途がほぼ横這いで推移したものの、繊維用途やプラスチック用途の需要減少などにより、減収となりました。ケミカル事業の酢酸は、中東情勢悪化の影響による原料価格高騰の販売価格への転嫁を進めたものの、主要用途である酢酸ビニルの減産や、採算性の低い輸出数量を減少させたことなどにより、減収となりました。その他のケミカル製品は、中東情勢悪化の影響による原料調達懸念を受け一部製品で出荷調整を行ったものの、原料価格高騰の販売価格への転嫁を進めたことなどにより、増収となりました。当部門の売上高は、457億17百万円(前年同期比6.2%減)、為替の影響などにより、営業利益は、42億45百万円(同2.1%増)となりました。
[セイフティ事業]自動車エアバッグ用インフレータ(ガス発生装置)などのセイフティ事業は、中国市場での自動車需要減少の影響を受けたものの、インドなど他の市場での拡販により販売数量が増加し、増収となりました。当部門の売上高は、264億85百万円(前年同期比8.2%増)、販売構成差や経費計上時期の前年同期とのずれなどにより、営業利益は、3億8百万円(同80.8%減)となりました。
[スマート事業]半導体材料事業は、前年同期との販売時期のずれによりレジスト材料の販売が減少したものの、堅調な半導体需要により電子材料向け溶剤の販売が増加し、増収となりました。高機能材料事業は、中東情勢悪化の影響による原料調達懸念を受けカプロラクトン誘導体、エポキシ化合物の出荷調整を行ったものの、原料価格高騰の販売価格への転嫁を進めたことなどにより、増収となりました。当部門の売上高は、106億25百万円(前年同期比12.4%増)、電子材料向け溶剤の販売数量の増加などにより、営業利益は、6億72百万円(同215.5%増)となりました。
[ライフサイエンス事業]ライフサイエンス事業は、キラルカラムの販売数量の増加や、機能性食品素材の販売数量の増加などにより、増収となりました。当部門の売上高は、49億35百万円(前年同期比15.8%増)、販売数量の増加などにより、営業利益は、4億99百万円(同138.8%増)となりました。
[その他]その他部門の売上高は、3億95百万円(前年同期比20.0%減)、営業利益は、2億14百万円(同38.1%増)となりました。
(2)財政状態に関する説明資産、負債および純資産の状況総資産は、棚卸資産等の増加により、前連結会計年度末に比し313億60百万円増加し、8,652億89百万円となりました。負債は、短期社債等の増加により、前連結会計年度末に比し183億98百万円増加し、4,819億48百万円となりました。また純資産は、3,833億41百万円となりました。純資産から非支配株主持分を引いた自己資本は、3,678億63百万円となり自己資本比率は42.5%となりました。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。