通期・四半期とも見出し構成に変化はなく、中期経営計画の更新や買収事業の寄与など、具体的な事象の入れ替えによる内容更新が中心。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、日本酸素ホールディングス分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月12日 → 2026年5月11日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年7月31日 → 2026年7月29日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 5,683字 → 5,309字(前期比-6.6%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(626字) → あり(636字)
変化の型: 出来事型
増えた要素
- 新中期経営計画「Next Innovation 2030」の策定と3つの重点戦略の説明
- 欧州セグメントでのイタリア・プラントエンジニアリング会社買収の売上寄与への言及
減った要素
- 旧中期経営計画「NS Vision 2026」の5つの重点戦略の列挙
- 5つの財務KPI目標のうち3指標達成という進捗説明
要約: 新中期経営計画「Next Innovation 2030」の策定発表に伴い、旧計画の重点戦略列挙やKPI進捗の説明が新計画の説明に置き換わった。セグメント別の記述構成・粒度は前期と同水準を維持している。
四半期決算短信の比較
文字数: 3,053字 → 3,047字(前期比-0.2%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(731字) → あり(638字)
変化の型: 出来事型
増えた要素
- 欧州セグメントでのスペイン・ホームケア事業取得の売上寄与への言及
- アジア・オセアニアセグメントでのオセアニア地域産業ガス事業取得の寄与への言及
減った要素
- 日本セグメントでの電力代の落ち着きによる増益要因の言及(前年同期特有)
要約: セグメント別の増減要因が、前年同期の電力代動向から今期の欧州・アジアオセアニアでの事業取得の寄与へと入れ替わった。文章構成・粒度は前年同期とほぼ同水準。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 日本酸素ホールディングス 2025年3月期 決算短信〔IFRS〕、開示日 2025年5月12日(https://www2.jpx.co.jp/disc/40910/140120250512540745.pdf)
1.経営成績等の概況(1)当期の経営成績の概況(全般の概況)当連結会計年度(2024年4月1日から2025年3月31日まで)における当社グループの事業環境は、引き続き、先行きを見通すことが困難な状況でした。このような状況の下、グループ全体における製商品の出荷数量は微減でしたが、主力製品であるセパレートガス(酸素、窒素、アルゴン)の出荷数量は前期並みでした。グループ全体としては、コスト上昇による販売価格への転嫁等の価格マネジメント、そして地域ごとに生産性向上プログラムに取り組みました。一方、米国で建設を進めていた水素生産設備の建設計画中止に伴い、減損損失が発生しました。これらの結果、当連結会計年度における業績は、売上収益1兆3,080億24百万円(前連結会計年度比 4.2%増加)、コア営業利益1,891億49百万円(同 13.9%増加)、営業利益1,659億6百万円(同 3.6%減少)、親会社の所有者に帰属する当期利益987億79百万円(同 6.7%減少)となりました。為替の影響については、期中平均レートが前連結会計年度に比べ、米ドルで145円31銭から152円57銭へと7円26銭(同 5.0%増加)の円安、ユーロで157円72銭から163円66銭へと5円94銭(同 3.8%増加)の円安となるなど、売上収益は全体で約353億円、コア営業利益は全体で約55億円多く表示されています。なお、コア営業利益は営業利益から非経常的な要因により発生した損益(事業撤退や縮小から生じる損失等)を除いて算出しております。(事業別の概況)セグメント業績は、次のとおりです。なお、セグメント利益はコア営業利益で表示しております。
① 日本産業ガス関連では、セパレートガス及び炭酸ガスの出荷数量は減少しました。また、電子材料ガスは減収でした。一方、機器・工事では、産業ガス関連、エレクトロニクス関連共に、中大型案件の工事の進捗に伴う売上等により、増収となりました。なお、前期の特定顧客向けにオンサイト供給を担う子会社のジョイント・オペレーション化及び民生用LPガス事業を担う子会社の非連結化による減収影響がありました。セグメント利益は、電力代の落ち着きや、機器・工事における売上収益の増加が寄与し、増益となりました。以上の結果、日本セグメントの売上収益は、4,100億9百万円(前連結会計年度比 1.1%減少)、セグメント利益は、470億90百万円(同 9.5%増加)となりました。
② 米国産業ガス関連では、セパレートガスの出荷数量は微増であったことや価格マネジメントの効果により、増収となりました。機器・工事では、産業ガス関連、エレクトロニクス関連共に販売が軟調でした。セグメント利益は価格マネジメントの効果に加え、生産性向上に取り組んだ結果、増益となりました。以上の結果、米国セグメントの売上収益は、3,602億0百万円(前連結会計年度比 3.8%増加)、セグメント利益は、597億61百万円(同 19.5%増加)となりました。
③ 欧州産業ガス関連では、セパレートガスの出荷数量は前期並み、炭酸ガスは軟調でしたが、価格マネジメントの効果もあり、増収となりました。機器・工事では、ガス関連機器及び医療関連機器の販売が好調で増収となりました。セグメント利益は、売上収益の増加に加え、生産性向上活動が寄与し、増益となりました。以上の結果、欧州セグメントの売上収益は、3,286億1百万円(前連結会計年度比 8.6%増加)、セグメント利益は、624億19百万円(同 17.2%増加)となりました。
④ アジア・オセアニア産業ガス関連では、セパレートガスの出荷数量は堅調に推移しました。主に豪州地域での販売が多くを占めるLPガスでは、販売数量が堅調に推移し、増収となりました。エレクトロニクス関連では、ガス・機器共に増収となりました。一方、セグメント利益は、豪州における人件費及び物流費の上昇、ヘリウムの供給過多による一部地域での販売価格の軟化もあり、減益となりました。また、公表した豪州における買収事業の取得関連費用を第4四半期に計上したことも減益の要因となりました。以上の結果、アジア・オセアニアセグメントの売上収益は、1,765億38百万円(前連結会計年度比 10.1%増加)、セグメント利益は、150億47百万円(同 5.6%減少)となりました。
⑤ サーモス日本では、機能的でスタイリッシュなデザインの新製品の上市もあり、ケータイマグの販売は堅調で、また、韓国の販売は前期並みで増収となりました。セグメント利益は、引き続き円安に伴う製造コストの増加の影響を受けましたが、コスト低減に努め、増益となりました。以上の結果、サーモスセグメントの売上収益は、325億93百万円(前連結会計年度比 5.9%増加)、セグメント利益は、62億86百万円(同 12.9%増加)となりました。
(2)当期の財政状態の概況当連結会計年度末の資産合計は2兆4,181億97百万円で、前連結会計年度末比で91億14百万円の増加となりました。為替の影響については、前連結会計年度末に比べて米ドルで1円89銭の円高、ユーロで1円16銭の円高となるなど、約207億円少なく表示されております。当連結会計年度では、設備投資の進行により、有形固定資産が増加したほか、財務健全性を意識した有利子負債の計画的な返済を進めました。不透明な事業環境下においても、債券市場や金融機関との適切なコミュニケーションを続け、資金流動性と調達力を向上してまいります。また、2019年1月及び同年3月に調達したハイブリッドファイナンスは合計2,500億円であり、格付機関(㈱日本格付研究所及び㈱格付投資情報センター)から、この調達額の50%を「資本」として認められており、当社では資本性負債と呼称しています。2019年1月に調達した公募ハイブリッド社債のうち、2024年1月の1,000億円に続き、750億円を2024年12月に全額期限前償還しましたため、当連結会計年度末時点でハイブリッドファイナンスは合計750億円となっております。このハイブリッドファイナンスを考慮した財務安全性指標として、当社では調整後ネットD/Eレシオ(※)を重要業績指標の1つとして定めており、負債及び資本の最適な構成を意識しています。なお、調整後ネットD/Eレシオは0.71倍で前連結会計年度末に比べ0.03ポイント改善しております。(※)調整後ネットD/Eレシオ=(純有利子負債-資本性負債)÷(親会社の所有者に帰属する持分+資本性負債)〔資産〕流動資産は、前連結会計年度末比で24億25百万円減少し、5,657億76百万円となりました。これは主に為替の影響によるものです。為替影響除外後の実質的な金額で比較すると、主に現金及び現金同等物が増加、また営業債権が減少しております。非流動資産は、前連結会計年度末比で115億39百万円増加し、1兆8,524億21百万円となりました。これは主に有形固定資産の増加や、無形資産の減少によるものです。〔負債〕流動負債は、前連結会計年度末比で1,027億34百万円減少し、3,952億85百万円となりました。これは主に社債及び借入金やその他の金融負債の減少によるものです。非流動負債は、前連結会計年度末比で370億30百万円増加し、1兆19億82百万円となりました。これは主に社債及び借入金やその他の金融負債の増加によるものです。〔資本〕資本は、親会社の所有者に帰属する当期利益の計上による増加や、利益剰余金の配当による減少、在外営業活動体の換算差額の減少等により、前連結会計年度末比で748億17百万円増加し、1兆209億30百万円となりました。なお、親会社所有者帰属持分比率は40.5%で前連結会計年度末に比べ2.5ポイント高くなっております。
(3)当期のキャッシュ・フローの概況〔営業活動によるキャッシュ・フロー〕税引前利益、減価償却費及び償却費、法人所得税の支払額又は還付額等により、営業活動によるキャッシュ・フローは2,351億47百万円の収入(前連結会計年度比 8.9%増加)となりました。〔投資活動によるキャッシュ・フロー〕有形固定資産の取得による支出等により、投資活動によるキャッシュ・フローは1,429億26百万円の支出(前連結会計年度比 14.7%増加)となりました。〔財務活動によるキャッシュ・フロー〕長期借入金の返済による支出、長期借入れによる収入、配当金の支払額等により、財務活動によるキャッシュ・フローは732億87百万円の支出(前連結会計年度比 33.4%減少)となりました。これらの結果に、為替換算差額等を加えた当連結会計年度の現金及び現金同等物の期末残高は、1,445億28百万円(前連結会計年度比 14.6%増加)となりました。2021年3月期 2022年3月期 2023年3月期 2024年3月期 2025年3月期親会社所有者帰属持分比率
27.9 31.8 33.5 38.0 40.5(%)時価ベースの親会社所有者
49.6 51.1 47.8 85.4 80.8帰属持分比率(%)債務償還年数(年) 6.4 6.2 5.0 4.3 3.8インタレスト・カバレッジ・
12.9 13.7 14.7 9.3 9.4レシオ(倍)(注)各指標は、いずれも連結ベースの財務数値により、以下の定義で算出しております。親会社所有者帰属持分比率 = 親会社の所有者に帰属する持分 ÷ 資産合計時価ベースの親会社所有者帰属持分比率 = [株式時価総額] ÷ 資産合計債務償還年数 = [有利子負債] ÷ [キャッシュ・フロー]インタレスト・カバレッジ・レシオ = [キャッシュ・フロー] ÷ [利払い]・[株式時価総額]は、期末株価終値×期末発行済株式数により算出しております。・[キャッシュ・フロー]は、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。・[有利子負債]は、連結財政状態計算書に計上されている負債のうち利子を支払っているすべての負債を対象としております。・[利払い]は、連結キャッシュ・フロー計算書の利息の支払額を使用しております。
(4)今後の見通し当社は、2023年3月期から2026年3月期までの4か年を対象期間とした中期経営計画「NS Vision 2026 – Enablingthe Future」を策定しました。同計画では、日本酸素ホールディングスグループの5つのセグメントを構成する産業ガスのグローバル4極(日本、米国、欧州、アジア・オセアニア)とサーモスという事業運営体制のもと、5つの重点戦略「サステナビリティ経営の推進」「カーボンニュートラル社会に向けた新事業の探求」「エレクトロニクス事業の拡大」「オペレーショナル・エクセレンスの追求」「新しい価値創出へとつながるDX戦略」を定め、グループ総合力の強化とさらなる成長をめざし、人・社会・地球にとって豊かで明るい未来の実現に貢献していきます。当社が事業を展開する地域においては、地政学的問題、貿易摩擦、世界的なエネルギーコストの変動や物価上昇、米国新政権による関税措置などから、先行きを見通すことが困難な状況が続いており、実際の業績等はこれらの要因やその他不確実な要因により中期経営計画の見通しから変動する可能性があります。2026年3月期の産業ガス事業では、食品・飲料、医療といったレジリエントマーケットへの注力による成長のほか、カーボンニュートラル社会の実現に向けて取り組む顧客とともに新たな事業機会を探求します。また、エレクトロニクス分野では、顧客の生産、需要、設備投資計画に合わせて対応します。地政学的問題を背景とした2022年3月期から始まった世界的なエネルギー価格の上昇による厳しい事業環境は、徐々に緩和しておりますが、地域により状況が異なるとともに、依然として今後のエネルギー価格を見通すことは容易ではありません。引き続き、適切な価格マネジメント、さまざまな生産性向上への取組みに、グループ全体で注力してまいります。また、サーモス事業は、物価上昇による原材料価格の上昇は継続する見通しです。新たなデザイン、あるいは食洗器対応シリーズ等の機能性を高めた新製品の販売や、調理器具を含む製品ラインナップの拡充、オンライン通販ビジネスを含む電子商取引(EC)サービスに注力し、業績改善を図ります。当連結会計年度では、同計画で定めた5つの財務KPI目標(最終年度:2026年3月期)のうち、3つの指標(売上収益、コア営業利益、ROCE after Tax)で上回りましたが、今後も顧客の期待に応え、顧客への価値提供、価格マネジメント、生産性向上の取組みを継続し、収益力の強化を図ります。2026年3月期の連結業績予想は下表のとおりです。業績予想における為替レートの前提は、米ドルで141円0銭、ユーロで162円0銭としています。親会社の所有者売上収益 コア営業利益 営業利益 当期利益 に帰属する当期利益2026年3月期12,900 1,910 1,910 1,195 1,160(億円)2025年3月期13,080 1,891 1,659 1,019 987(億円)増減△1.4 1.0 15.1 17.2 17.4(%)
(5)利益配分に関する基本方針及び当期・次期の配当当社は、企業体質の充実、強化に向けた内部留保に意を用いつつ、安定的な配当の継続を基本に、連結業績との連動を考慮した配当政策により、株主の皆様への還元に努めていきたいと考えております。この方針の下、当期の期末配当は、前期に比べ3円増配の1株当たり27円とさせていただく予定です。したがいまして、年間では中間配当の1株当たり24円と合わせ、1株当たり51円となる予定です。また、次期の配当につきましては、1株当たり年間54円(うち中間配当27円)を予定しております。
通期 2026年3月期
出典: 日本酸素ホールディングス 2026年3月期 決算短信〔IFRS〕、開示日 2026年5月11日
1.経営成績等の概況(1)当期の経営成績の概況(全般の概況)当連結会計年度(2025年4月1日から2026年3月31日まで)における当社グループの事業環境は、主要市場・地域において先行きを見通すことが困難な状況が続きました。このような状況の下、グループ全体における製商品の出荷数量は前連結会計年度比で減少しました。グループ全体としては、コスト上昇による販売価格への転嫁等の価格マネジメント、そして地域ごとに生産性向上プログラムに継続的に取り組みました。これらの結果、当連結会計年度における業績は、売上収益1兆3,596億11百万円(前連結会計年度比 3.9%増加)、コア営業利益2,030億84百万円(同 7.4%増加)、営業利益1,978億82百万円(同 19.3%増加)、親会社の所有者に帰属する当期利益1,238億91百万円(同 25.4%増加)となりました。為替の影響については、期中平均レートが前連結会計年度に比べ、米ドルで152円57銭から151円9銭へと1円48銭(同 1.0%)の円高、ユーロで163円66銭から175円58銭へと11円92銭(同 7.3%)の円安となるなど、売上収益は全体で約229億円、コア営業利益は全体で約44億円多く表示されております。なお、コア営業利益は営業利益から非経常的な要因により発生した損益(事業撤退や縮小から生じる損失等)を除いて算出しております。(事業別の概況)セグメント業績は、次のとおりです。なお、セグメント利益はコア営業利益で表示しております。
① 日本産業ガス関連では、主に炭酸ガス、パッケージガス、電子材料ガスの価格マネジメント効果があったものの、セパレートガス・LPガスといったガスの出荷数量が減少し、減収となりました。機器・工事では、エレクトロニクス関連は中大型案件の工事の進捗に伴う売上等により増収でしたが、産業ガス関連は減収となりました。セグメント利益は、価格マネジメント効果やエレクトロニクス関連の機器・工事における売上収益の増加が寄与し、増益となりました。以上の結果、日本セグメントの売上収益は、4,062億96百万円(前連結会計年度比 0.9%減少)、セグメント利益は、541億82百万円(同 15.1%増加)となりました。
② 米国産業ガス関連では、製商品の出荷は低調でしたが、価格マネジメント効果により増収となりました。機器・工事では、エレクトロニクス関連で減収となりました。セグメント利益は、価格マネジメント効果や生産性向上への取組みがあったものの、コストの上昇や、製商品の出荷数量減少の影響を受け、減益となりました。以上の結果、米国セグメントの売上収益は、3,605億57百万円(前連結会計年度比 0.1%増加)、セグメント利益は、529億14百万円(同 11.5%減少)となりました。
③ 欧州産業ガス関連では、セパレートガスをはじめとするガスの出荷数量は減少しましたが、為替の影響や価格マネジメント効果により、増収となりました。機器・工事では、医療関連機器・工事が堅調に推移したこと、前期に買収したイタリアのプラントエンジニアリング会社の売上収益が加わったことが寄与し、増収となりました。セグメント利益は、ガスの出荷数量減少の影響を受けたものの、価格マネジメント効果や生産性向上への取組みにより、増益となりました。以上の結果、欧州セグメントの売上収益は、3,509億78百万円(前連結会計年度比 6.8%増加)、セグメント利益は、704億26百万円(同 12.8%増加)となりました。
④ アジア・オセアニア産業ガス関連では、前期に取得したオーストラリアのLPガス販売事業、そして今期に取得したオセアニア地域における産業ガス事業の寄与により、増収となりました。エレクトロニクス関連では、電子材料ガスの出荷数量が回復基調であること、機器・工事が堅調に推移したことにより、増収となりました。セグメント利益は、売上収益の増加により増益となりました。以上の結果、アジア・オセアニアセグメントの売上収益は、2,084億52百万円(前連結会計年度比 18.1%増加)、セグメント利益は、197億46百万円(同 31.2%増加)となりました。
⑤ サーモス日本では、猛暑の影響によりスポーツボトルの販売が上期を中心に堅調に推移したこと、機能的でスタイリッシュなデザインを特徴とする新製品の上市もあり、増収となりましたが、韓国では減収となりました。セグメント利益は、日本における売上収益の増加、継続的なコスト削減などにより、増益となりました。以上の結果、サーモスセグメントの売上収益は、332億63百万円(前連結会計年度比 2.1%増加)、セグメント利益は、65億11百万円(同 3.6%増加)となりました。
(2)当期の財政状態の概況当連結会計年度末の資産合計は2兆7,676億79百万円で、前連結会計年度末比で3,494億81百万円の増加となりました。為替の影響については、前連結会計年度末に比べて米ドルで10円36銭の円安、ユーロで21円33銭の円安となるなど、約2,093億円多く表示されております。当連結会計年度では、設備投資や企業買収の実行により、有形固定資産が増加したほか、財務健全性を意識した有利子負債の計画的な返済を進めました。不透明な事業環境下においても、債券市場や金融機関との適切なコミュニケーションを続け、資金流動性と調達力を向上してまいります。また、2019年1月及び同年3月に調達したハイブリッドファイナンスは合計2,500億円であり、格付機関(株式会社日本格付研究所及び株式会社格付投資情報センター)から、この調達額の50%を「資本」として認められており、当社では資本性負債と呼称しております。2019年1月に調達した公募ハイブリッド社債のうち、2024年1月の1,000億円に続き、750億円を2024年12月に全額期限前償還しましたため、当連結会計年度末時点でハイブリッドファイナンスは合計750億円となっております。このハイブリッドファイナンスを考慮した財務安全性指標として、当社では調整後ネットD/Eレシオ(※)を重要業績指標の1つとして定め、負債及び資本の最適な構成を意識してまいりました。なお、調整後ネットD/Eレシオは0.59倍で前連結会計年度末に比べ0.12ポイント改善し、当連結会計年度末時点で0.7倍以下とするKPIを達成することができました。(※)調整後ネットD/Eレシオ=(純有利子負債-資本性負債)÷(親会社の所有者に帰属する持分+資本性負債)〔資産〕流動資産は、前連結会計年度末比で575億27百万円増加し、6,233億4百万円となりました。これは主に為替の影響によるものです。為替影響除外後の実質的な金額で比較すると、主にその他の流動資産が減少、また営業債権が増加しております。非流動資産は、前連結会計年度末比で2,919億53百万円増加し、2兆1,443億75百万円となりました。これは主に為替の影響によるものです。為替影響除外後の実質的な金額で比較すると、主に有形固定資産やのれんが増加しております。〔負債〕流動負債は、前連結会計年度末比で1,083億0百万円増加し、5,035億86百万円となりました。これは主に社債及び借入金やその他の金融負債の増加によるものです。非流動負債は、前連結会計年度末比で14億39百万円増加し、1兆34億21百万円となりました。これは主に為替の影響によるものです。為替影響除外後の実質的な金額で比較すると、主に社債及び借入金が減少、またその他の金融負債が増加しております。〔資本〕資本は、親会社の所有者に帰属する当期利益の計上による増加や、利益剰余金の配当による減少、在外営業活動体の換算差額の増加等により、前連結会計年度末比で2,397億41百万円増加し、1兆2,606億71百万円となりました。なお、親会社所有者帰属持分比率は44.0%で前連結会計年度末に比べ3.5ポイント高くなっております。
(3)当期のキャッシュ・フローの概況〔営業活動によるキャッシュ・フロー〕税引前利益、減価償却費及び償却費、法人所得税の支払額又は還付額等により、営業活動によるキャッシュ・フローは2,725億94百万円の収入(前連結会計年度比 15.9%増加)となりました。〔投資活動によるキャッシュ・フロー〕有形固定資産の取得による支出等により、投資活動によるキャッシュ・フローは2,027億76百万円の支出(前連結会計年度比 41.9%増加)となりました。〔財務活動によるキャッシュ・フロー〕長期借入金の返済による支出、長期借入れによる収入、社債発行による収入等により、財務活動によるキャッシュ・フローは592億30百万円の支出(前連結会計年度比 19.2%減少)となりました。これらの結果に、為替換算差額等を加えた当連結会計年度の現金及び現金同等物の期末残高は、1,653億48百万円(前連結会計年度比 14.4%増加)となりました。2022年3月期 2023年3月期 2024年3月期 2025年3月期 2026年3月期親会社所有者帰属持分比率
31.8 33.5 38.0 40.5 44.0(%)時価ベースの親会社所有者
51.1 47.8 85.4 80.8 86.6帰属持分比率(%)債務償還年数(年) 6.2 5.0 4.3 3.8 3.5インタレスト・カバレッジ・
13.7 14.7 9.3 9.4 11.7レシオ(倍)(注)各指標は、いずれも連結ベースの財務数値により、以下の定義で算出しております。親会社所有者帰属持分比率 = 親会社の所有者に帰属する持分 ÷ 資産合計時価ベースの親会社所有者帰属持分比率 = [株式時価総額] ÷ 資産合計債務償還年数 = [有利子負債] ÷ [キャッシュ・フロー]インタレスト・カバレッジ・レシオ = [キャッシュ・フロー] ÷ [利払い]・[株式時価総額]は、期末株価終値×期末発行済株式数により算出しております。・[キャッシュ・フロー]は、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。・[有利子負債]は、連結財政状態計算書に計上されている負債のうち利子を支払っているすべての負債を対象としております。・[利払い]は、連結キャッシュ・フロー計算書の利息の支払額を使用しております。
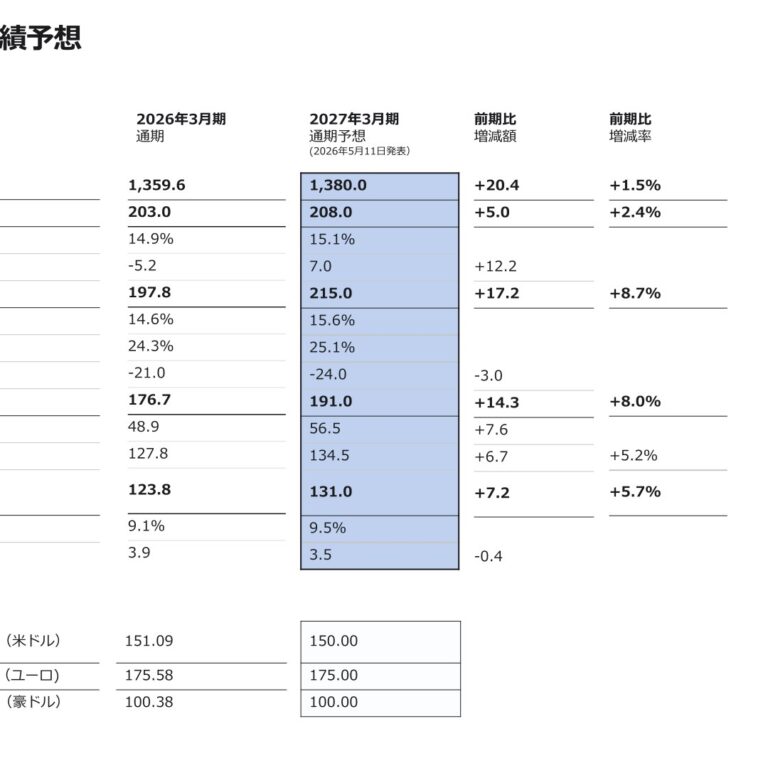
(4)今後の見通し当社は、2027年3月期から2030年3月期までの4か年を対象期間とした中期経営計画「Next Innovation 2030 -Evolving for the Future」を策定しました。同計画では、3つの重点戦略「産業ガス事業の収益力の強化」「エレクトロニクス事業の拡大」「将来の成長ドライバーの創出」を定め、4年間での着実な事業収益の拡大と将来の成長ドライバーの創出に挑戦し、グループ理念にも通じる当社のDNAの1つである進取の気概(イノベーションマインド)とさらなる技術力の強化により、産業・社会を取り巻く環境変化に適応し、未来の課題に対処しうる企業への進化をめざします。当社グループを取り巻く事業環境は、米国関税政策による保護主義の台頭に伴う貿易摩擦、サプライチェーンの混乱・再編による影響、中東情勢やロシア・ウクライナ情勢の長期化、原材料・エネルギー価格の高止まり、世界的な物価上昇、各国における金融・財政政策の変動など、不確実性の高い状況が継続しており、当社グループの事業へ与える影響を注視しつつ、機動的かつ柔軟に対応していくことが重要であると認識しております。2027年3月期は、グループ全体における製商品の出荷数量動向について、こうした事業環境の影響を受ける可能性がありますが、引き続き顧客への価値提供、価格マネジメント、生産性向上の取組みを継続し、収益力の強化を図ってまいります。2027年3月期の連結業績予想は下表のとおりです。業績予想における為替レートの前提は、米ドルで150円0銭、ユーロで175円0銭としております。親会社の所有者売上収益 コア営業利益 営業利益 当期利益 に帰属する当期利益2027年3月期13,800 2,080 2,150 1,345 1,310(億円)2026年3月期13,596 2,030 1,978 1,278 1,238(億円)増減
1.5 2.4 8.7 5.2 5.7(%)
(5)利益配分に関する基本方針及び当期・次期の配当当社は、企業体質の充実、強化に向けた内部留保に意を用いつつ、安定的な配当の継続を基本に、連結業績との連動を考慮した配当政策により、株主の皆様への還元に努めていきたいと考えております。この方針の下、当期の期末配当は、前期に比べ6円増配の1株当たり33円とさせていただく予定です。したがいまして、年間では中間配当の1株当たり29円と合わせ、1株当たり62円となる予定です。また、次期の配当につきましては、1株当たり年間66円(うち中間配当33円)を予定しております。
四半期 2026年3月期 第1四半期
出典: 日本酸素ホールディングス 2026年3月期 第1四半期 決算短信〔IFRS〕、開示日 2025年7月31日(https://www2.jpx.co.jp/disc/40910/140120250731525112.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況(全般の概況)当第1四半期連結累計期間(2025年4月1日から2025年6月30日まで)における当社グループの事業環境は、引き続き、先行きを見通すことが困難な状況でした。このような状況の下、グループ全体における製商品の出荷数量は前年同期比で減少しました。グループ全体としては、コスト上昇による販売価格への転嫁等の価格マネジメント、そして地域ごとに生産性向上プログラムに継続的に取り組みました。これらの結果、当第1四半期連結累計期間における業績は、売上収益3,147億58百万円(前年同期比 4.4%減少)、コア営業利益456億20百万円(同 5.7%減少)、営業利益455億47百万円(同 5.1%減少)、親会社の所有者に帰属する四半期利益283億95百万円(同 2.4%減少)となりました。為替の影響については、期中平均レートが前年同期に比べ、米ドルで158円24銭から143円75銭へと14円49銭(同
9.2%)の円高、ユーロで170円8銭から165円13銭へと4円95銭(同 2.9%)の円高となるなど、売上収益は全体で約142億円、コア営業利益は全体で約22億円少なく表示されています。なお、コア営業利益は営業利益から非経常的な要因により発生した損益(事業撤退や縮小から生じる損失等)を除いて算出しております。(事業別の概況)セグメント業績は、次のとおりです。なお、セグメント利益はコア営業利益で表示しております。
① 日本産業ガス関連では、主に炭酸ガス、パッケージガス、電子材料ガスの価格マネジメント効果があったものの、セパレートガスをはじめとするガスの出荷数量が減少し、減収となりました。機器・工事では、エレクトロニクス関連は中大型案件の工事の進捗に伴う売上等により、増収でしたが、産業ガス関連は減収となりました。一方、セグメント利益は、価格マネジメント効果や電力代の落ち着きが寄与し、増益となりました。以上の結果、日本セグメントの売上収益は、974億17百万円(前年同期比 3.5%減少)、セグメント利益は、133億69百万円(同 15.6%増加)となりました。
② 米国産業ガス関連では、主に価格マネジメント効果により、増収となったものの、セパレートガス以外の製商品の出荷が低調でした。機器・工事では、産業ガス関連、エレクトロニクス関連共に減収となりました。セグメント利益は、価格マネジメント効果や生産性向上への取組みがあったものの、主に為替の影響や、製商品の出荷数量減少の影響を受け、減益となりました。以上の結果、米国セグメントの売上収益は、839億70百万円(前年同期比 9.3%減少)、セグメント利益は、114億59百万円(同 22.6%減少)となりました。
③ 欧州産業ガス関連では、価格マネジメント効果があったものの、セパレートガスをはじめとするガスの出荷数量が減少し、減収となりました。機器・工事では、前期に買収したイタリアのプラントエンジニアリング会社の売上収益が加わったことが寄与し、増収となりました。セグメント利益は、価格マネジメント効果や生産性向上への取組みがあったものの、主に為替の影響や、ガスの出荷数量減少の影響を受け、減益となりました。以上の結果、欧州セグメントの売上収益は、824億16百万円(前年同期比 3.1%減少)、セグメント利益は、160億38百万円(同 3.6%減少)となりました。
④ アジア・オセアニア産業ガス関連では、前期に取得したオーストラリアのLPガス販売事業の寄与や、価格マネジメント効果があったものの、為替の影響や、製商品の出荷数量の全体的な減少により、減収となりました。エレクトロニクス関連では、機器・工事が堅調に推移し、増収となりました。セグメント利益は、主に為替の影響や、製商品の出荷数量減少の影響及び一部地域で人件費等のコスト上昇を受け、減益となりました。以上の結果、アジア・オセアニアセグメントの売上収益は、423億1百万円(前年同期比 0.3%減少)、セグメント利益は、34億42百万円(同 20.4%減少)となりました。
⑤ サーモス日本では、機能的でスタイリッシュなデザインを特徴とする新製品の上市により、増収となりましたが、韓国では減収となりました。セグメント利益は、日本における売上収益の増加に加え、継続的なコスト削減により、増益となりました。以上の結果、サーモスセグメントの売上収益は、86億43百万円(前年同期比 4.6%増加)、セグメント利益は、17億20百万円(同 38.6%増加)となりました。
(2)当四半期の財政状態の概況当第1四半期連結会計期間末の資産合計は2兆4,527億26百万円で、前連結会計年度末比で345億28百万円の増加となりました。為替の影響については、前連結会計年度末に比べて米ドルで4円71銭の円高、ユーロで7円58銭の円安となるなど、約276億円多く表示されております。〔資産〕流動資産は、前連結会計年度末比で193億53百万円増加し、5,851億29百万円となりました。これは主に現金及び現金同等物の増加や、営業債権の減少によるものです。非流動資産は、前連結会計年度末比で151億74百万円増加し、1兆8,675億96百万円となりました。これは主に為替の影響によるものです。為替影響除外後の実質的な金額で比較すると、主に無形資産やその他の金融資産が減少しております。〔負債〕流動負債は、前連結会計年度末比で66億2百万円増加し、4,018億88百万円となりました。これは主に為替の影響によるものです。為替影響除外後の実質的な金額で比較すると、主に社債及び借入金が増加、またその他の金融負債が減少しております。非流動負債は、前連結会計年度末比で46億76百万円減少し、9,973億5百万円となりました。これは主に社債及び借入金の減少や、その他の金融負債の増加によるものです。〔資本〕資本は、親会社の所有者に帰属する四半期利益の計上による増加や、利益剰余金の配当による減少、在外営業活動体の換算差額の増加等により、前連結会計年度末比で326億1百万円増加し、1兆535億31百万円となりました。なお、親会社所有者帰属持分比率は41.3%で前連結会計年度末に比べ0.8ポイント高くなっております。(キャッシュ・フローの分析)〔営業活動によるキャッシュ・フロー〕税引前四半期利益、減価償却費及び償却費、法人所得税の支払額又は還付額等により、営業活動によるキャッシュ・フローは416億92百万円の収入(前年同期比 22.1%増加)となりました。〔投資活動によるキャッシュ・フロー〕有形固定資産の取得による支出等により、投資活動によるキャッシュ・フローは195億93百万円の支出(前年同期比 57.6%減少)となりました。〔財務活動によるキャッシュ・フロー〕短期借入金の純増減額、長期借入金の返済による支出、配当金の支払額等により、財務活動によるキャッシュ・フローは5億30百万円の支出(前年同期は15億17百万円の収入)となりました。これらの結果に、為替換算差額等を加えた当第1四半期連結累計期間の現金及び現金同等物の四半期末残高は、1,695億57百万円となりました。
(3)連結業績予想などの将来予測情報に関する説明2025年5月12日に公表いたしました連結業績予想から修正は行っておりません。
四半期 2027年3月期 第1四半期
出典: 日本酸素ホールディングス 2027年3月期 第1四半期 決算短信〔IFRS〕、開示日 2026年7月29日(https://www2.jpx.co.jp/disc/40910/140120260729501488.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況(全般の概況)当第1四半期連結累計期間(2026年4月1日から2026年6月30日まで)における当社グループの事業環境は、引き続き、先行きを見通すことが困難な状況でした。このような状況ではありましたが、グループ全体における製商品の出荷数量は前年同期比で増加しました。グループ全体としては、コスト上昇による販売価格への転嫁等の価格マネジメント、そして地域ごとに生産性向上プログラムに継続的に取り組みました。これらの結果、当第1四半期連結累計期間における業績は、売上収益3,617億63百万円(前年同期比 14.9%増加)、コア営業利益546億88百万円(同 19.9%増加)、営業利益647億31百万円(同 42.1%増加)、親会社の所有者に帰属する四半期利益437億16百万円(同 54.0%増加)となりました。為替の影響については、期中平均レートが前年同期に比べ、米ドルで143円75銭から160円72銭へと16円97銭(同
11.8%)の円安、ユーロで165円13銭から186円13銭へと21円0銭(同 12.7%)の円安となるなど、売上収益は全体で約269億円、コア営業利益は全体で約42億円多く表示されております。なお、コア営業利益は営業利益から非経常的な要因により発生した損益(事業撤退や縮小から生じる損失等)を除いて算出しております。(事業別の概況)セグメント業績は、次のとおりです。なお、セグメント利益はコア営業利益で表示しております。
① 日本ガスビジネスでは、電子材料ガスの出荷数量の増加に加え、価格マネジメント効果により、増収となりました。機器・工事ビジネスでは、産業ガス関連は横ばいでしたが、エレクトロニクス関連は減収となりました。セグメント利益は、エレクトロニクス関連の機器・工事における売上収益の減少により、減益となりました。以上の結果、日本セグメントの売上収益は、967億16百万円(前年同期比 0.7%減少)、セグメント利益は、120億73百万円(同 9.7%減少)となりました。
② 米国ガスビジネスでは、出荷数量の増加や価格マネジメント効果が寄与し、増収となりました。機器ビジネスでは、産業ガス関連、エレクトロニクス関連共に増収となりました。セグメント利益は、生産性向上への取組みや価格マネジメント効果に加え、出荷数量の増加により、為替による影響を除いても増益となりました。以上の結果、米国セグメントの売上収益は、991億21百万円(前年同期比 18.0%増加)、セグメント利益は、149億85百万円(同 30.8%増加)となりました。
③ 欧州ガスビジネスでは、出荷数量が減少したものの、為替の影響や価格マネジメント効果により、増収となりました。機器・工事ビジネスでは、前期に取得したスペインのホームケア事業の売上収益が加わったこと、医療関連機器・工事が堅調に推移したことが寄与し、増収となりました。セグメント利益は、出荷数量減少の影響を受けたものの、価格マネジメント効果や生産性向上への取組みにより、為替による影響を除いても増益となりました。以上の結果、欧州セグメントの売上収益は、978億78百万円(前年同期比 18.8%増加)、セグメント利益は、189億90百万円(同 18.4%増加)となりました。
④ アジア・オセアニアガスビジネスでは、前期に取得したオセアニア地域における産業ガス事業の売上収益が加わったこと、電子材料ガスの出荷数量が増加したことが寄与し、増収となりました。機器・工事ビジネスでは、産業ガス関連は横ばいでしたが、エレクトロニクス関連は減収となりました。セグメント利益は、価格マネジメント効果、前期に取得したオセアニア地域における産業ガス事業の寄与に加え、出荷数量の増加により、増益となりました。以上の結果、アジア・オセアニアセグメントの売上収益は、588億89百万円(前年同期比 39.2%増加)、セグメント利益は、71億22百万円(同 106.9%増加)となりました。
⑤ サーモス日本では、猛暑の影響による保冷の需要が高まったことを受け、ケータイマグやスポーツボトルをはじめとする製商品の販売が堅調に推移したことに加え、新製品の上市もあり、増収となりました。また、韓国も増収となりました。セグメント利益は、日本における売上収益の増加、継続的なコスト削減により、増益となりました。以上の結果、サーモスセグメントの売上収益は、91億21百万円(前年同期比 5.5%増加)、セグメント利益は、18億97百万円(同 10.3%増加)となりました。
(2)当四半期の財政状態の概況当第1四半期連結会計期間末の資産合計は2兆7,894億16百万円で、前連結会計年度末比で217億36百万円の増加となりました。為替の影響については、前連結会計年度末に比べて米ドルで2円51銭の円安、ユーロで1円94銭の円安となるなど、約300億円多く表示されております。〔資産〕流動資産は、前連結会計年度末比で61億2百万円増加し、6,294億6百万円となりました。これは主に為替の影響によるものです。為替影響除外後の実質的な金額で比較すると、主に棚卸資産が増加、また営業債権が減少しております。非流動資産は、前連結会計年度末比で156億34百万円増加し、2兆1,600億9百万円となりました。これは主に為替の影響によるものです。為替影響除外後の実質的な金額で比較すると、主に無形資産や有形固定資産が減少しております。〔負債〕流動負債は、前連結会計年度末比で182億36百万円減少し、4,853億50百万円となりました。これは主にその他の金融負債や営業債務の減少によるものです。非流動負債は、前連結会計年度末比で110億39百万円減少し、9,923億81百万円となりました。これは主に社債及び借入金の減少や、繰延税金負債の増加によるものです。〔資本〕資本は、親会社の所有者に帰属する四半期利益の計上による増加や、利益剰余金の配当による減少、在外営業活動体の換算差額の増加等により、前連結会計年度末比で510億12百万円増加し、1兆3,116億84百万円となりました。なお、親会社所有者帰属持分比率は45.4%で前連結会計年度末に比べ1.4ポイント高くなっております。(キャッシュ・フローの分析)〔営業活動によるキャッシュ・フロー〕税引前四半期利益、減価償却費及び償却費、法人所得税の支払額又は還付額等により、営業活動によるキャッシュ・フローは547億51百万円の収入(前年同期比 31.3%増加)となりました。〔投資活動によるキャッシュ・フロー〕有形固定資産の取得による支出等により、投資活動によるキャッシュ・フローは164億95百万円の支出(前年同期比 15.8%減少)となりました。〔財務活動によるキャッシュ・フロー〕長期借入金の返済による支出、配当金の支払額、短期借入金の純増減額等により、財務活動によるキャッシュ・フローは384億81百万円の支出(前年同期比 7,158.7%増加)となりました。これらの結果に、為替換算差額等を加えた当第1四半期連結累計期間の現金及び現金同等物の四半期末残高は、1,666億48百万円となりました。
(3)連結業績予想などの将来予測情報に関する説明2026年5月11日に公表いたしました連結業績予想から修正は行っておりません。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。